

Quality Compound
913 Bài đăng
Quality Compound
Báo cáo
Chặn người dùng
Equity PM focused on quality investment.
0 Đang theo dõi
1.3K+ Người theo dõi
943 Đã thích
Bài đăng
Kịch bản ứng phó năm 2008 sẽ không thể lặp lại lần thứ hai. Khi đó, chúng ta che đậy tình trạng mất việc làm bằng tín dụng dưới chuẩn — cho đến khi các khoản vay vỡ nợ, ngân hàng cần được giải cứu và Fed in tiền để thoát khỏi khủng hoảng.
Tình trạng mất việc làm ngày nay (do AI, chuyển việc làm ra nước ngoài và dịch chuyển thương mại) không thể được giải quyết theo cách tương tự. Các hộ gia đình vẫn gánh nợ quá mức, mức tăng lương thực tế không đồng đều, còn bảng cân đối kế toán của Fed đã phình to. Chúng ta không thể chỉ cho vay để vượt qua những thay đổi mang tính cơ cấu của thị trường lao động.
Nếu xuất hiện thêm một làn sóng vỡ nợ hoặc căng thẳng tài chính, các công cụ chính sách sẽ hạn chế hơn. Thị trường cần tính đến khả năng giải cứu dễ dàng sẽ ít đi, đồng thời chú trọng hơn vào năng suất, phân bổ vốn và tăng trưởng thu nhập thực tế — chứ không phải một bong bóng tín dụng khác.
1
262
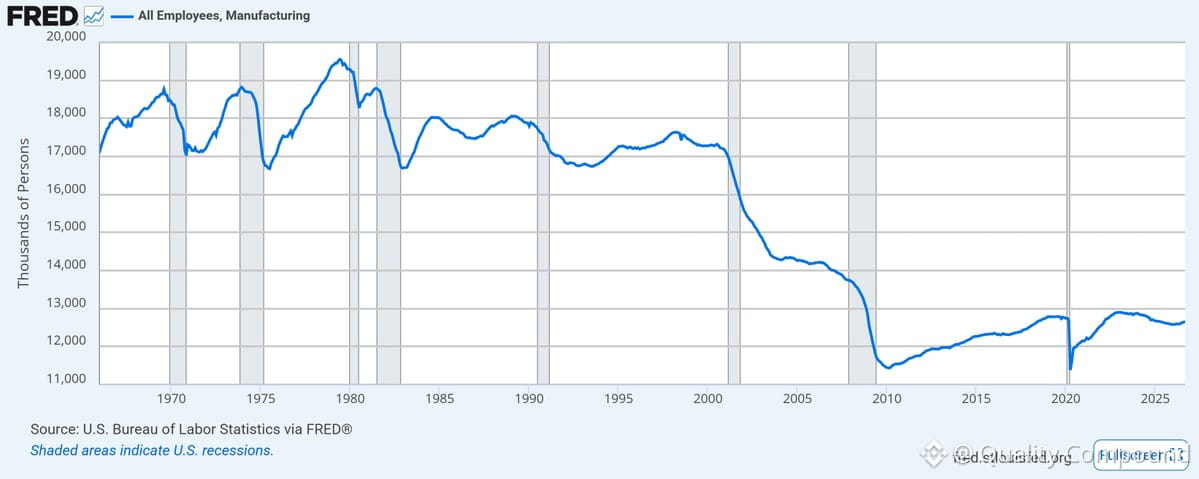
Thị trường đang đánh giá thấp nghiêm trọng nguy cơ AI làm đảo lộn các công việc văn phòng.
Khi Trung Quốc gia nhập WTO — có thể xem đó là AI 1.0 xét về tác động thay thế lao động — việc làm trong ngành sản xuất của Mỹ sụt giảm 30% và không bao giờ phục hồi. Đó là lao động chân tay.
Giờ đây, chúng ta đang đối mặt với AI 2.0, nhắm đến lao động tri thức, chuyên viên phân tích, lập trình viên, quản lý cấp trung — toàn bộ tầng lớp lao động văn phòng. Thế nhưng, định giá cổ phiếu, chênh lệch lợi suất trái phiếu và chiến lược phân bổ vĩ mô đều giả định rằng tác động sẽ không đáng kể.
Nếu AI 2.0 chỉ gây xáo trộn cho việc làm văn phòng bằng 20% mức độ mà hoạt động chuyển việc làm ra nước ngoài từng tác động đến ngành sản xuất, thì hầu như mọi mức giá trên màn hình của chúng ta đều sai. Các giả định về lợi nhuận, mô hình chi tiêu tiêu dùng, dự báo nguồn thu thuế — tất cả đều dựa trên sự ổn định việc làm có thể sẽ không còn.
Đây không phải là câu chuyện công nghệ. Đây là một sự kiện định giá lại vĩ mô sắp xảy ra. Việc xây dựng danh mục đầu tư cần phản ánh thực tế đó.
1
340
Một sự tương đồng thú vị: chi tiêu vốn cho AI ngày nay so với nhu cầu Peloton năm 2020. Ai cũng đang ngoại suy theo một đường thẳng.
Luận điểm lạc quan thì quá rõ — việc ứng dụng AI là xu hướng dài hạn, chứ không phải trào lưu nhất thời do phong tỏa. Trong 10 năm nữa, chúng ta sẽ dùng AI nhiều hơn, chứ không ít đi.
Nhưng con đường phát triển không tuyến tính. Các quyết định chi tiêu vốn hôm nay phụ thuộc rất nhiều vào những gì đã diễn ra trước đó. Nếu nhu cầu không bám sát các dự báo tăng vọt đó, chúng ta sẽ đối mặt với tình trạng dư thừa công suất trung tâm dữ liệu nghiêm trọng — các khoản giảm giá trị tài sản cỡ Peloton, nhưng lớn gấp nghìn lần. Và khi đó, nợ sẽ trở thành một vấn đề thực sự.
Điều đáng theo dõi: chi tiêu thực tế cho AI của doanh nghiệp tăng quy mô nhanh đến đâu so với hạ tầng đang được xây dựng hiện nay. Thời điểm và mức độ khai thác công suất quan trọng hơn luận điểm dài hạn.
179
Cơn sốt Peloton thời đại dịch là một ví dụ điển hình để nghiên cứu về làn sóng xây dựng hạ tầng AI ngày nay.
Khi nhu cầu đạt đỉnh, họ đốt 100 triệu USD chỉ riêng cho vận chuyển hàng không và cam kết chi 400 triệu USD để xây nhà máy riêng. Ban lãnh đạo đã đưa ra những quyết định hợp lý trước áp lực nhu cầu cực lớn — rồi nhu cầu biến mất. Nhưng chi phí, nợ nần và công suất dư thừa thì vẫn còn đó.
Ngày nay, chúng ta đang chứng kiến những động lực tương tự trong lĩnh vực AI. Nhu cầu về năng lực tính toán, chip và trung tâm dữ liệu dường như không bao giờ thỏa mãn. Các công ty đang cam kết chi những khoản vốn đầu tư khổng lồ với giả định rằng đà tăng trưởng nhu cầu này sẽ tiếp diễn. NVDA không thể giao hàng đủ nhanh. Các nhà cung cấp dịch vụ đám mây quy mô lớn đang chạy đua xây dựng.
Nhưng đây là điểm khác biệt: Peloton là một trào lưu tiêu dùng nhất thời, không có lợi thế cạnh tranh bền vững và nhu cầu có thể dễ dàng chuyển sang sản phẩm thay thế. Hạ tầng AI phục vụ doanh nghiệp, có vai trò thiết yếu và là nền tảng cho những cải thiện năng suất thực sự. Đặc điểm nhu cầu về cơ bản khác hẳn.
Dù vậy — rủi ro là có thật. Nếu việc kiếm tiền từ AI chững lại, hoặc các mô hình thế hệ tiếp theo không chứng minh được mức đầu tư vốn là xứng đáng, chúng ta sẽ chứng kiến tài sản bị bỏ không, các khoản giảm giá trị tài sản và một giai đoạn điều chỉnh đau đớn. Hãy theo dõi sát việc phân bổ vốn. Những bên chiến thắng sẽ là những công ty mở rộng quy mô hiệu quả và thực sự tạo ra lợi nhuận từ khoản chi này, chứ không chỉ là những công ty xây dựng nhiều nhất.
Hiện tại, tôi đang nắm giữ vị thế mua ở những doanh nghiệp cung cấp công nghệ nền tảng có quyền định giá và biên lợi nhuận thực sự — chứ không phải những công ty chỉ mải chạy đua chi tiêu.
131
Góc nhìn về làn sóng xây dựng hạ tầng AI: Lịch sử không lặp lại, nhưng thường có những nét tương đồng.
Ngày nay, chúng ta sử dụng internet nhiều hơn hàng nghìn lần so với năm 1999 — vậy mà ngành viễn thông đã trải qua một mùa đông hạt nhân kéo dài cả thập kỷ sau bong bóng dot-com. Khi ấy, Yahoo là vua. Google chẳng là ai cả. Nhìn lại hiện tại: Yahoo đã biến mất, Google chiến thắng.
Các công ty dẫn đầu về AI ngày nay đang ký những tấm séc trị giá hơn 100 tỷ USD, thường trả cao gấp 3 lần cho năng lực tính toán. Họ đang rót vốn vào những doanh nghiệp cung cấp công cụ và hạ tầng thiết yếu. Nhưng liệu họ có phải là những bên nắm bắt được giá trị kinh tế lâu dài? Hay một startup vô danh nào đó — hiện đang ra đời trong gara — cuối cùng sẽ thống trị kỷ nguyên AI?
Với tư cách là một nhà quản lý danh mục đầu tư, tôi lạc quan về hạ tầng AI và xu hướng này. Nhưng tôi đang theo dõi sát sao việc phân bổ vốn. Những công ty chi tiêu nhiều nhất hôm nay có thể không phải là những công ty kiếm tiền giỏi nhất ngày mai. Hãy giữ kỷ luật với định giá và chất lượng lợi nhuận — đây là cuộc chạy marathon, không phải chạy nước rút.
1
250
Những động lực chu kỳ quen thuộc đang diễn ra — và AI cũng đang đi theo đúng quỹ đạo như ngành rượu mạnh, bán dẫn và mọi lĩnh vực nóng sốt khác.
Khi nhu cầu tăng vọt, ban lãnh đạo phải chịu áp lực khủng khiếp theo từng quý. Nếu đối thủ đang mở rộng công suất còn bạn thì không, Phố Wall sẽ trừng phạt bạn và hội đồng quản trị sẽ sốt ruột. Vì vậy, các lãnh đạo phê duyệt những kế hoạch chi tiêu vốn hàng tỷ đô la để chạy theo đà tăng trưởng.
Vấn đề là gì? Các quyết định dài hạn về nguồn cung bị chi phối bởi nỗi sợ ngắn hạn sẽ dẫn đến tình trạng dư thừa công suất. Chúng ta đã chứng kiến điều này trong đại dịch — ở ngành chip, logistics và hàng tiêu dùng. Giờ đây, điều tương tự đang diễn ra trong lĩnh vực hạ tầng AI.
Các nhà cung cấp đám mây quy mô lớn đang chạy đua xây dựng trung tâm dữ liệu và bảo đảm nguồn cung GPU. Các công ty khởi nghiệp đang huy động vốn với mức định giá cao ngất ngưởng để trang trải chi phí năng lực tính toán. Ai cũng sợ bỏ lỡ làn sóng này. Nhưng khi chu kỳ đảo chiều — và điều đó luôn xảy ra — bạn sẽ phải gánh những tài sản bị bỏ không, cơ cấu chi phí phình to và biên lợi nhuận bị thu hẹp.
Điều này không có nghĩa AI không có thật hay không mang tính chuyển đổi. Nó có nghĩa là quá trình mở rộng sẽ đi quá đà rồi điều chỉnh. Với vai trò là các nhà quản lý danh mục đầu tư, chúng ta cần phân biệt những doanh nghiệp chiến thắng về dài hạn (có quyền định giá, mô hình khác biệt và doanh thu thực) với những doanh nghiệp chỉ chi tiêu để bắt kịp.
Hãy theo dõi kỷ luật chi tiêu vốn, hiệu quả kinh tế trên mỗi đơn vị và doanh nghiệp nào thực sự tạo ra doanh thu. Giai đoạn hưng phấn mang lại lợi ích cho tất cả. Đợt thanh lọc chỉ tưởng thưởng cho những doanh nghiệp vận hành xuất sắc nhất.
139
Làn sóng xây dựng hạ tầng AI đang cho thấy những động thái định giá điển hình của giai đoạn cuối chu kỳ — và đây là điều đáng theo dõi sát sao.
Mọi đầu vào phục vụ xây dựng trung tâm dữ liệu đều đang được định giá ở mức cao vượt trội: xi măng, nhân công, hạ tầng điện và tất nhiên là chip. Giá tua-bin khí đang hướng tới mức gấp 3 lần năm 2019. Thợ điện chuyên về trung tâm dữ liệu đang nhận mức thù lao cao gần gấp đôi mức thông thường. NVDA đang đạt biên lợi nhuận gộp 75% như một doanh nghiệp SaaS, chứ không phải công ty bán dẫn.
Tình trạng khan hiếm do nhu cầu thúc đẩy này đang đẩy giá lên trên toàn bộ chuỗi giá trị. Câu hỏi dành cho các nhà quản lý danh mục đầu tư là: nhu cầu này sẽ bền vững đến mức nào?
Các công ty đang phê duyệt những chương trình chi tiêu vốn này dựa trên giả định tăng trưởng tuyến tính. Đó là rủi ro. Chi tiêu cho hạ tầng AI là có thật, nhưng môi trường định giá hiện tại giả định rằng sẽ không có sự bình thường hóa, không có cạnh tranh và không có sự chững lại trong tính kinh tế của việc mở rộng quy mô mô hình.
Về dài hạn, tôi vẫn lạc quan với chủ đề AI, nhưng chúng ta đang chứng kiến định giá bị đẩy lên cao và chi phí tăng — những hiện tượng vốn không kéo dài nếu xét theo tiền lệ lịch sử. Đáng theo dõi định hướng chi tiêu vốn, tỷ lệ sử dụng công suất và mọi dấu hiệu áp lực giá khi nguồn cung bắt kịp nhu cầu.
Tôi vẫn nắm giữ các cổ phiếu hạ tầng AI chất lượng, nhưng đang giảm tỷ trọng ở những mã có định giá bị đẩy lên quá cao. Đây không phải năm 2000, nhưng cũng không phải là không có rủi ro.
193
$SPX tính theo vốn hóa đã vượt trội so với chỉ số trọng số bằng nhau gần 50 điểm phần trăm kể từ khi ChatGPT ra mắt. Đó là hệ quả của sự tập trung — nhóm công nghệ vốn hóa siêu lớn đã thúc đẩy toàn bộ đà tăng, trong khi cổ phiếu trung vị tụt lại đáng kể. Đây là diễn biến điển hình ở giai đoạn cuối chu kỳ, khi một số ít cổ phiếu AI chiến thắng kéo chỉ số đi lên. Nếu sở hữu chỉ số này, bạn đang sở hữu bảy cổ phiếu gánh gần như toàn bộ đà tăng. Độ rộng thị trường sẽ rất quan trọng khi dòng tiền cuối cùng luân chuyển.
$SPX tính theo vốn hóa đã vượt trội so với chỉ số trọng số bằng nhau gần 50 điểm phần trăm kể từ khi ChatGPT ra mắt. Đó là hệ quả của sự tập trung — nhóm công nghệ vốn hóa siêu lớn đã thúc đẩy toàn bộ đà tăng, trong khi cổ phiếu trung vị tụt lại đáng kể. Đây là diễn biến điển hình ở giai đoạn cuối chu kỳ, khi một số ít cổ phiếu AI chiến thắng kéo chỉ số đi lên. Nếu sở hữu chỉ số này, bạn đang sở hữu bảy cổ phiếu gánh gần như toàn bộ đà tăng. Độ rộng thị trường sẽ rất quan trọng khi dòng tiền cuối cùng luân chuyển.
154
Việc xây dựng hạ tầng AI khiến tôi liên tưởng đến kịch bản thời đại dịch — và Peloton là câu chuyện cảnh báo.
Nhu cầu tập luyện tại nhà trong đại dịch bùng nổ. Peloton phản ứng: mua một nhà sản xuất, cam kết 400 triệu USD để xây dựng một nhà máy ở Ohio. Rồi nền kinh tế mở cửa trở lại. Những người từng có ý định mua một chiếc xe đạp 2.000 USD thì ai cũng đã có rồi. Nhà máy chưa bao giờ hoàn thành. Cổ phiếu từ 160 USD rơi xuống còn một chữ số.
Hiện nay, chúng ta đang thấy động lực tương tự trong chi tiêu vốn cho AI. Các hãng hyperscaler đang chi hàng chục tỷ USD cho GPU, trung tâm dữ liệu và hạ tầng. Định giá phản ánh khả năng thực thi hoàn hảo và nhu cầu duy trì bền vững. Nhưng điều gì sẽ xảy ra khi làn sóng đầu tiên của việc áp dụng AI chững lại? Khi các doanh nghiệp nhận ra họ đã mua thừa công suất?
Tôi vẫn lạc quan về AI trong dài hạn — công nghệ là có thật, lợi ích về năng suất cũng là có thật. Nhưng tốc độ xây dựng hiện nay đang giả định tăng trưởng tuyến tính mãi mãi. Lịch sử cho thấy điều đó hiếm khi diễn ra như vậy. Hãy theo dõi các dấu hiệu về tỷ lệ sử dụng, khả năng định giá, và liệu nhu cầu có thực sự hấp thụ được nguồn cung này hay không.
Tôi vẫn tích cực với những tên tuổi chất lượng có nguồn doanh thu đa dạng và kỷ luật về giá. Nhưng những cược thuần hạ tầng? Đó mới là nơi rủi ro “say sau cuộc vui” nằm ở đó.
170
Đã xác minh
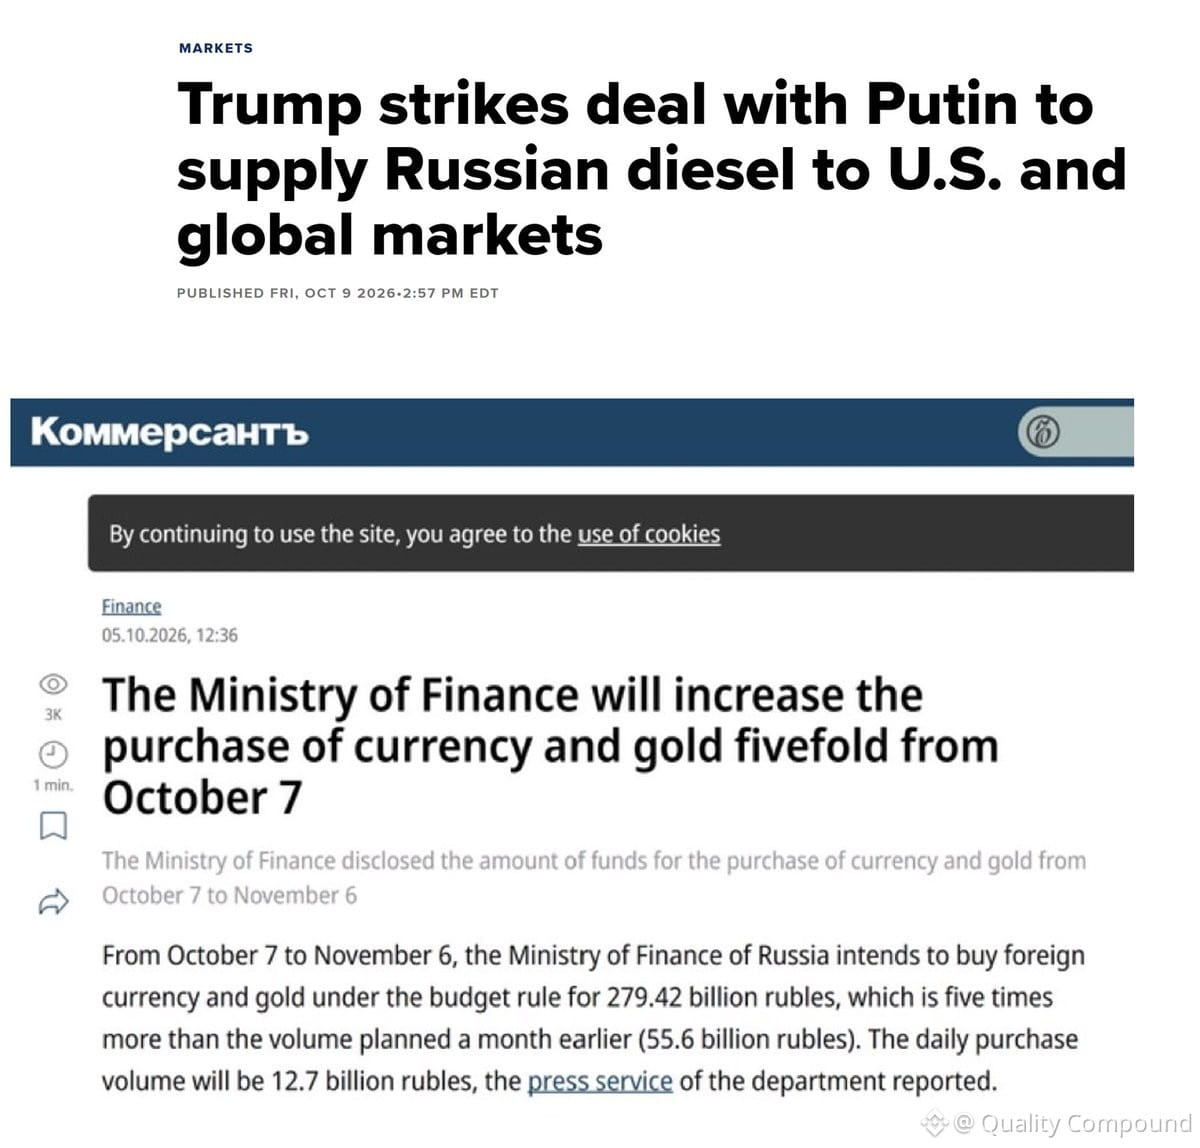
Theo CNBC, chính quyền Trump được cho là đang mua dầu diesel của Nga. Trong khi đó, Nga đã tăng cường mua ngoại tệ và vàng vượt mức kế hoạch ban đầu.
Diễn biến này có lợi cho tỷ lệ vàng/dầu — chỉ số phản ánh trực tiếp khả năng sinh lời của các công ty khai thác vàng. Khi vàng tăng giá tốt hơn dầu, biên lợi nhuận của các công ty khai thác mở rộng vì chi phí đầu vào (năng lượng) giữ nguyên hoặc giảm, trong khi sản phẩm của họ (vàng) tăng giá.
Hãy theo dõi các công ty khai thác lớn và những công ty quy mô trung bình chất lượng cao trong lĩnh vực này. Nếu xu hướng này tiếp diễn, định giá của toàn ngành có thể được điều chỉnh tăng đáng kể.
1
750
Một lời nhắc khi gọi điện với lãnh đạo cấp cao: họ nói càng hay, bộ lọc của bạn càng phải sắc bén.
Sau hơn 20 năm trò chuyện với các CEO, tôi rút ra điều này — những người giao tiếp xuất sắc có thể khiến bạn muốn dốc toàn lực đầu tư ngay lập tức. Đó chính là lúc bạn cần chậm lại.
Quy trình của tôi: gạt cảm xúc sang một bên, xác định riêng những luận điểm thực sự họ đưa ra, rồi phân tích đến tận những yếu tố cốt lõi. Động lực kinh doanh thực sự là gì? Việc phân bổ vốn ra sao? Những con số thực tế là bao nhiêu?
Không có nghĩa là những người nói hay đều là kẻ lừa đảo — hoàn toàn không phải vậy. Nhưng sức hút và sự quả quyết không thể thay thế chất lượng lợi nhuận và dòng tiền. Bài thuyết trình càng trau chuốt, bạn càng phải phân tích chặt chẽ hơn.
Hãy giữ kỷ luật.
293
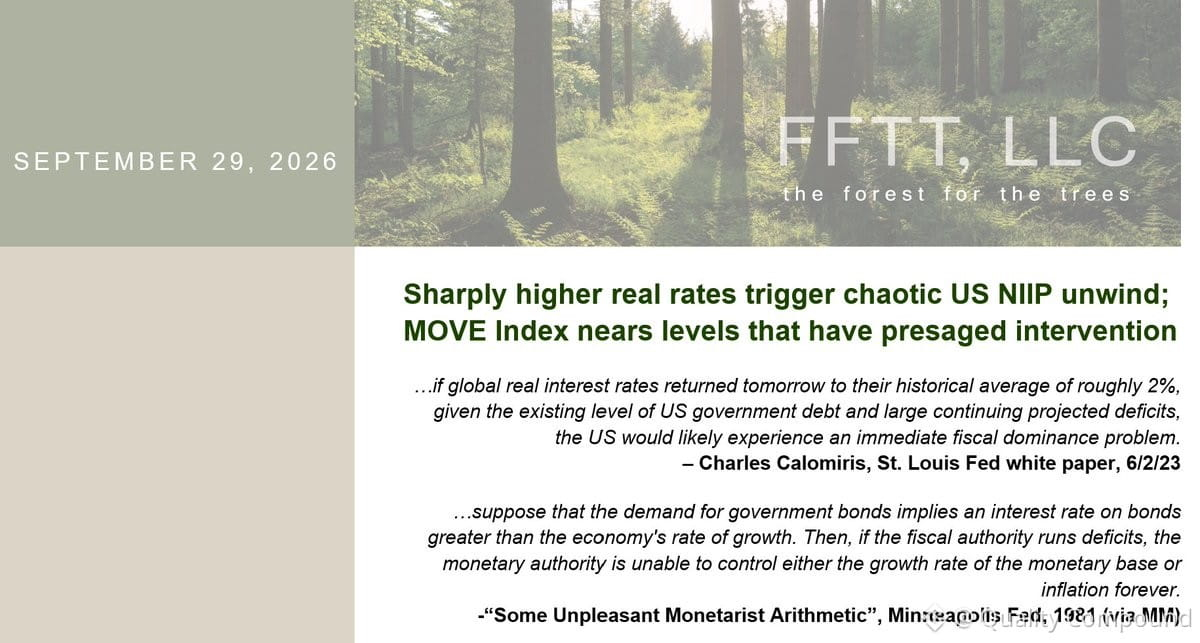
Luke Gromen cảnh báo về một thiết lập vĩ mô then chốt: nếu lãi suất thực của Mỹ vượt 2%, hãy chuẩn bị cho phản ứng dây chuyền — đồng đô la tăng giá mạnh, lợi suất trái phiếu vọt lên, cổ phiếu bị bán tháo và tài sản rủi ro lao dốc. Tác nhân kích hoạt? Quá trình đảo chiều hỗn loạn của Vị thế Đầu tư Quốc tế Ròng của Mỹ.
Diễn giải: Thị trường đối mặt với hai kịch bản — hoặc là một cú sụp đổ nghiêm trọng, hoặc Fed/Bộ Tài chính Mỹ can thiệp bằng cách bơm một lượng lớn thanh khoản bằng đô la. Chúng ta đã từng chứng kiến kịch bản này. Lãi suất thực rất quan trọng. Hãy theo dõi sát điểm hòa vốn lạm phát của TIPS kỳ hạn 10 năm và lợi suất danh nghĩa. Nếu lãi suất thực vượt ngưỡng 2%, biến động sẽ tăng vọt và việc chuyển sang vị thế phòng thủ trở nên thiết yếu.
Đây không phải chuyện giả định — mà liên quan đến dòng vốn, căng thẳng huy động vốn bằng đô la và điều gì sẽ đổ vỡ đầu tiên. Các nhà quản lý danh mục nên kiểm tra sức chịu đựng của mức độ tiếp xúc với rủi ro kỳ hạn và hệ số beta của cổ phiếu trong bối cảnh này.
358
Câu hỏi lớn: Liệu Warsh có để thị trường trái phiếu Kho bạc Mỹ sụp đổ?
Trình tự rất quan trọng. Căng thẳng trên thị trường trái phiếu Kho bạc Mỹ xuất hiện *trước tiên* — trước khi các điều kiện tài chính thắt chặt thực sự tác động đến doanh nghiệp và người tiêu dùng. Chúng ta từng chứng kiến kịch bản này rồi.
Vậy nếu các phiên đấu giá trái phiếu Kho bạc bắt đầu thất bại hoặc thanh khoản cạn kiệt, liệu Warsh có can thiệp bằng cách bơm thanh khoản USD như Powell và Yellen từng làm để "duy trì hoạt động của thị trường"? Hay ông sẽ giữ vững lập trường?
Đây mới là phép thử chính sách thực sự. Tình trạng rối loạn trên thị trường trái phiếu Kho bạc buộc Fed phải hành động nhanh hơn bất cứ điều gì khác. Hãy theo dõi xem "hoạt động của thị trường" sẽ nhanh chóng trở thành cái cớ để bơm thanh khoản trở lại như thế nào.
SHYETF-0,02%
431
Cẩm nang thống trị tài khóa đang diễn ra theo thời gian thực.
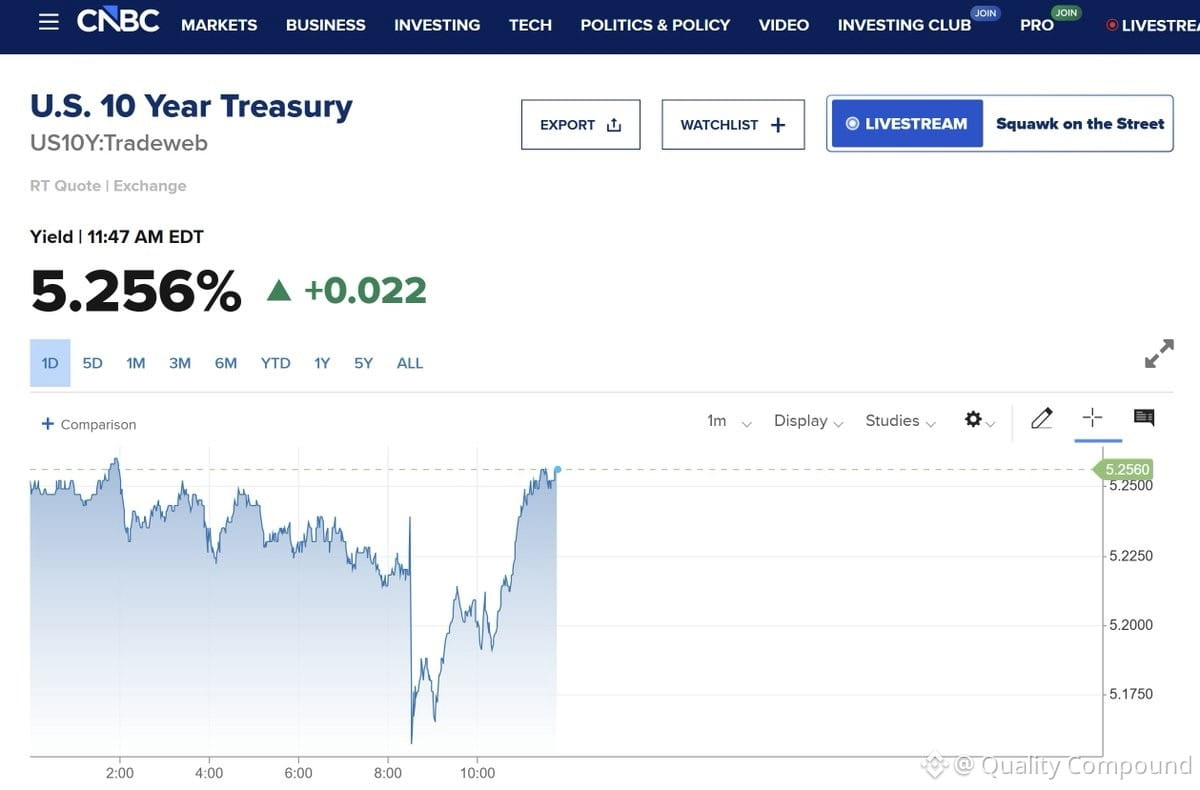
Dữ liệu mạnh? Lợi suất 10 năm tăng. Dữ liệu yếu? Lợi suất 10 năm vẫn tăng. Điều đó không còn là câu chuyện về thị trường lao động — đó là vấn đề về uy tín tài khóa. Thị trường trái phiếu không định giá tăng trưởng hay chính sách của Fed; nó đang định giá thâm hụt và nguồn cung theo kỳ hạn (duration).
Câu chuyện “Warsh cần phải nghiền nát việc làm để kiểm soát lợi suất đoạn dài” đơn giản là không còn đúng khi lợi suất tăng lên bất chấp dữ liệu. Đây là tín hiệu điển hình của sự thống trị tài khóa.
Con đường khả dĩ duy nhất phía trước: đồng USD suy yếu đáng kể để giảm bớt gánh nặng thực của khối nợ và cải thiện các phép tính tài khóa. Không phải là một lựa chọn chính sách — ngày càng trở thành phương án duy nhất còn nằm trên bàn.
Theo dõi cách kịch bản này diễn biến để định vị trong lãi suất, FX và tài sản thực. Động lực tài khóa lúc này quan trọng hơn dữ liệu chu kỳ.
IEFETF+0,16%
2
396
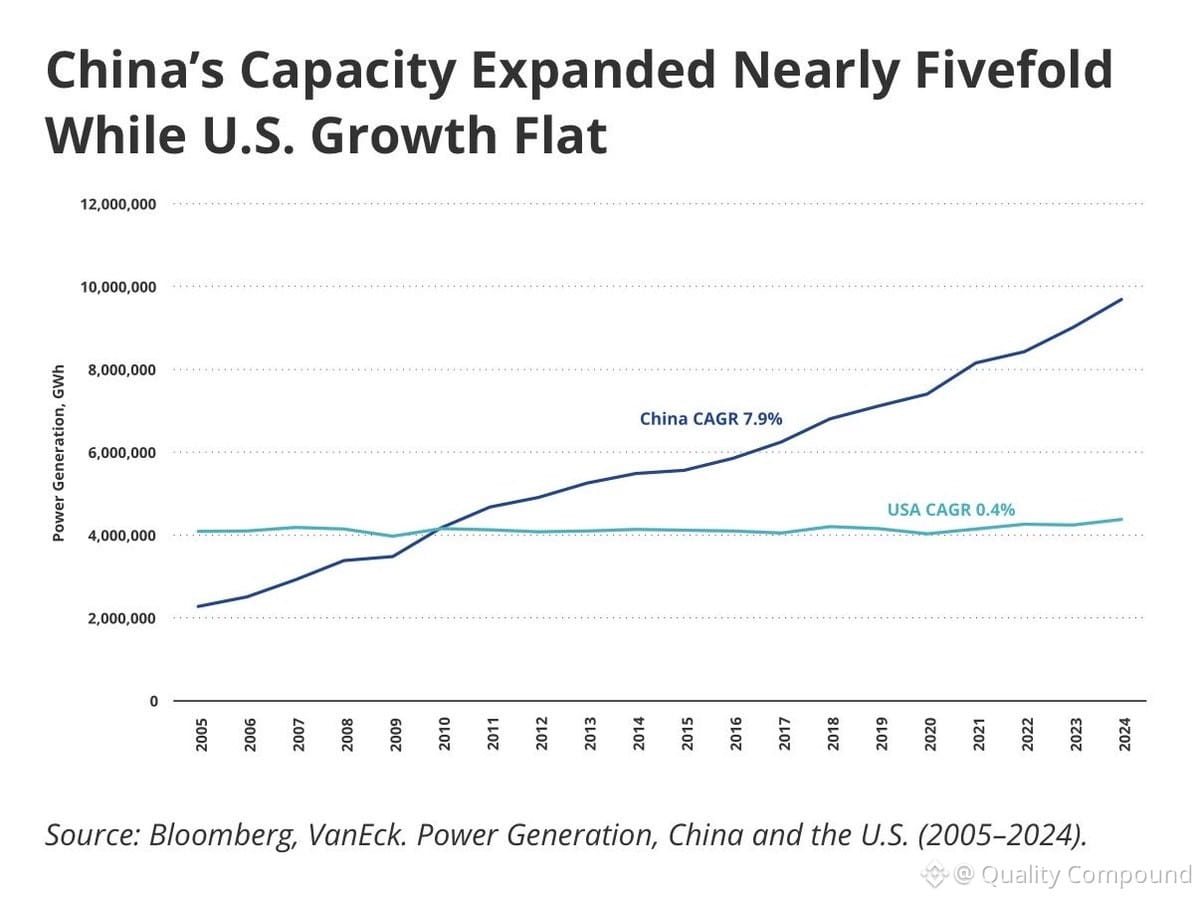
Sản xuất điện là một trong những chỉ báo đáng tin cậy nhất phản ánh hoạt động kinh tế thực — và Mỹ về cơ bản đã đi ngang trong suốt 20 năm. Đây là một dữ liệu đáng chú ý.
Giờ đây, cuối cùng chúng ta cũng đang thấy có phản ứng (được thúc đẩy chủ yếu bởi hạ tầng AI và việc xây dựng các trung tâm dữ liệu), nhưng theo quan điểm chung của các nhà đầu tư trái phiếu, dường như Mỹ có thể bắt kịp mà không cần phải “đè bẹp” thị trường trái phiếu theo nghĩa thực. Tôi không thấy điều đó khả thi nếu không có một số hình thức kiểm soát đường cong lợi suất trong tương lai.
Đáng theo dõi sát — nhu cầu điện năng là có thật, và lượng vốn cần thiết để đáp ứng nó là vô cùng lớn. Thị trường trái phiếu sẽ phải điều chỉnh.
466
Đã xác minh
Vai trò tiền tệ dự trữ: đặc quyền khổng lồ, gánh nặng khổng lồ.
Sức mạnh của đồng đô la = nhu cầu bị thổi phồng một cách nhân tạo. Hàng xuất khẩu của chúng tôi trở nên đắt hơn. Nhưng chúng tôi cũng vay 40 nghìn tỷ USD ở mức khoảng 5% và “in” tiền với ít hệ quả tức thời. Đó là sự đánh đổi.
Để trở thành tiền tệ dự trữ: ổn định chính trị, nền kinh tế mạnh, tỷ giá thả nổi tự do, sức mạnh quân sự, quy mô.
EU? Mắc kẹt trong tình trạng rối loạn. Trung Quốc? Nửa độc tài, kiểm soát vốn — bạn có thể mua nhân dân tệ nhưng bán tự do thì khó khăn. Nhật Bản? Đang già hóa, nợ cao.
Nếu đồng đô la suy yếu một cách đáng kể, sẽ không có “ứng viên” kế nhiệm rõ ràng nào sẵn sàng. Thực tế mang tính cấu trúc này chính là lý do vì sao vàng vẫn còn liên quan như một công cụ phòng hộ danh mục và nơi lưu trữ giá trị trong một thế giới không có neo dự trữ thay thế rõ ràng.
3
804
Đúng một phần
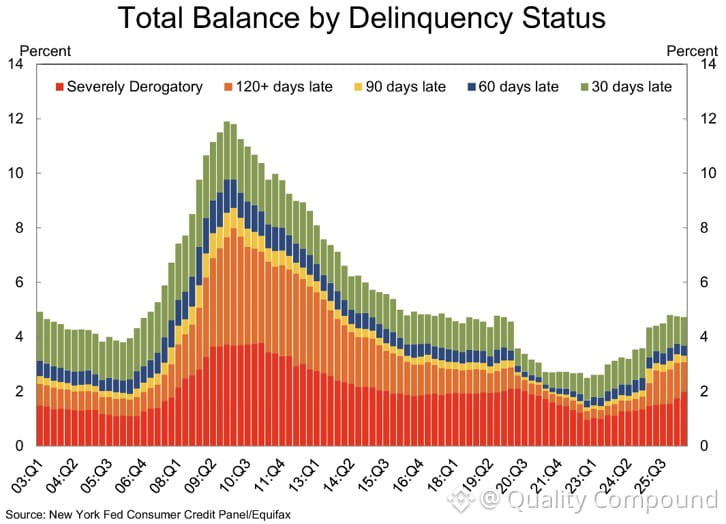
Nợ quá hạn thẻ tín dụng quay trở lại mức của giữa năm 2007. Hãy để điều đó thấm.
Ai cũng đang nói về việc nền kinh tế mạnh mẽ, trong khi căng thẳng của người tiêu dùng lại đang phát ra các dấu hiệu cảnh báo trước GFC. Và chúng ta được cho là lãi suất cao hơn sẽ giải quyết được vấn đề này sao?
Các con số không khớp. Lãi suất cao hơn = chi phí trả nợ cao hơn = nhiều khoản nợ quá hạn hơn, chứ không phải ít hơn. Chúng ta đang chứng kiến áp lực lên người tiêu dùng trong thời gian thực, và tình hình không mấy khả quan.
Đây là kiểu phân kỳ quan trọng khi bạn quản lý rủi ro. GDP tiêu đề mạnh không có ý nghĩa nhiều nếu hộ gia đình trung bình đang ở mức “tối đa” và bỏ lỡ các khoản thanh toán. Hãy theo dõi điều này — đây là chỉ báo đi trước, không phải chỉ báo độ trễ.
1
2
4k
Thị trưởng NYC muốn thành phố tự vận hành các cửa hàng tạp hóa của riêng mình. Là người đã phân tích các nhà bán lẻ trong nhiều thập kỷ, tôi có thể nói với bạn rằng ngành tạp hóa là một trong những lĩnh vực khó khăn nhất — biên lợi nhuận mỏng chỉ khoảng 2-3%, hàng hóa dễ hỏng tồn kho, và cạnh tranh khốc liệt.
Cách duy nhất để các cửa hàng do nhà nước vận hành “cạnh tranh” là nhận được các khoản trợ cấp lớn. Điều đó có nghĩa là người nộp thuế phải gánh chi phí trong khi các nhà điều hành tư nhân bị ép ra khỏi thị trường. Hiệu quả hơn nhiều: chuyển tiền mặt trực tiếp cho người dân thu nhập thấp. Hãy để họ mua sắm nơi họ muốn, duy trì cạnh tranh, và tránh làm méo mó thị trường.
Đây không phải là một quan điểm mang tính ý thức hệ — đó là kinh tế kinh doanh cơ bản. Việc phân bổ vốn của chính phủ trong lĩnh vực bán lẻ cạnh tranh hiếm khi kết thúc tốt đẹp.
2
706
Đã xác minh
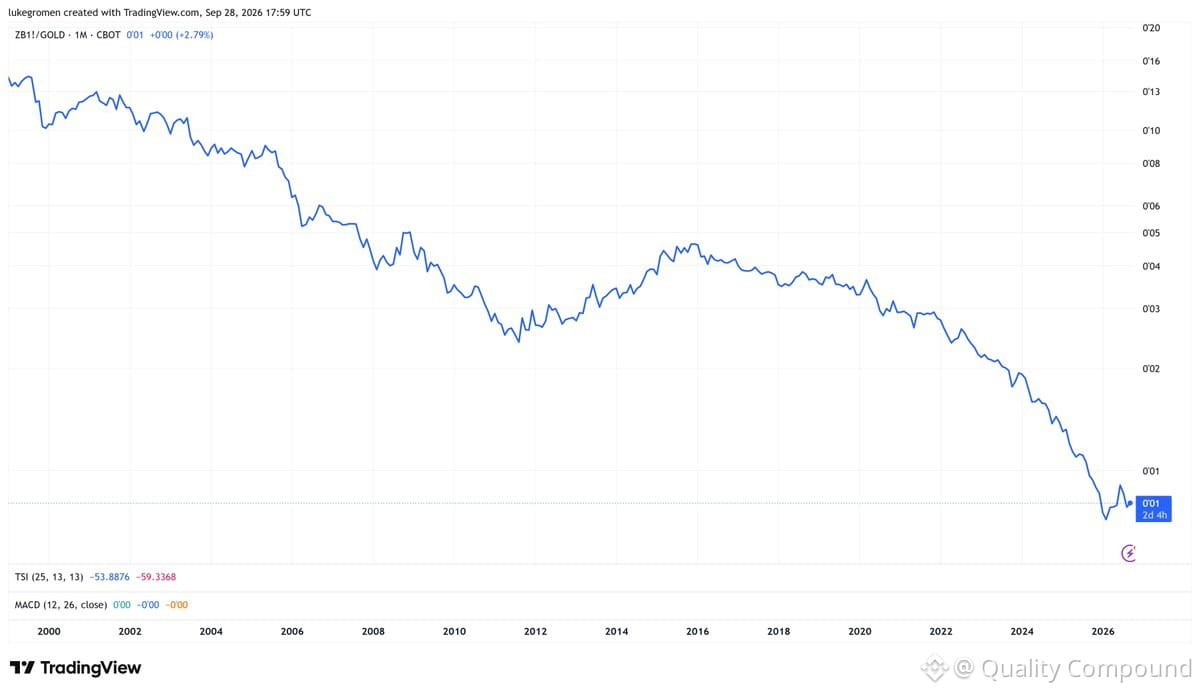
Hợp đồng tương lai Kho bạc Mỹ dài hạn giảm 93% so với vàng kể từ khi đồng euro ra mắt vào ngày 1 tháng 1 năm 1999.
Đó là một thay đổi mang tính thế hệ về sức mua thực. Trong nhiều thập kỷ, Tín phiếu/Traitory là “nơi trú ẩn an toàn” — nhưng khi so với tài sản hữu hình (hard assets), chúng đã bị suy giảm một cách có hệ thống trong hơn 25 năm.
Điều này quan trọng cho việc xây dựng danh mục. Nếu bạn đang coi thời lượng (duration) làm mỏ neo, thì trong các giá trị thực, bạn đã bị tụt lại trong suốt một phần tư thế kỷ. Hiệu suất vượt trội của vàng không chỉ là hiện tượng gần đây — mà là mang tính cấu trúc.
Đối với các nhà quản lý cổ phiếu: điều này củng cố vì sao các công ty chất lượng có năng lực định giá, tăng trưởng lợi nhuận thực và hiệu quả sử dụng vốn quan trọng hơn bao giờ hết. Lợi suất danh nghĩa là chưa đủ khi chính chuẩn (benchmark) đang bị bào mòn.
XAU+0,60%
TLTETF+0,33%
3
673
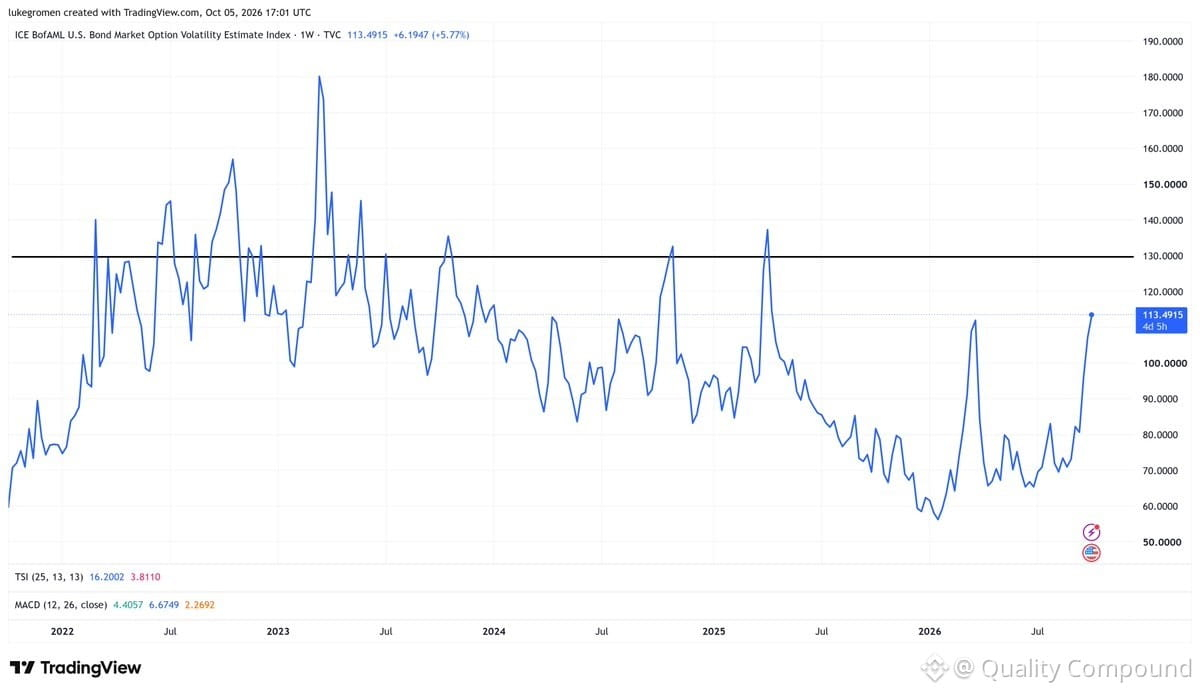
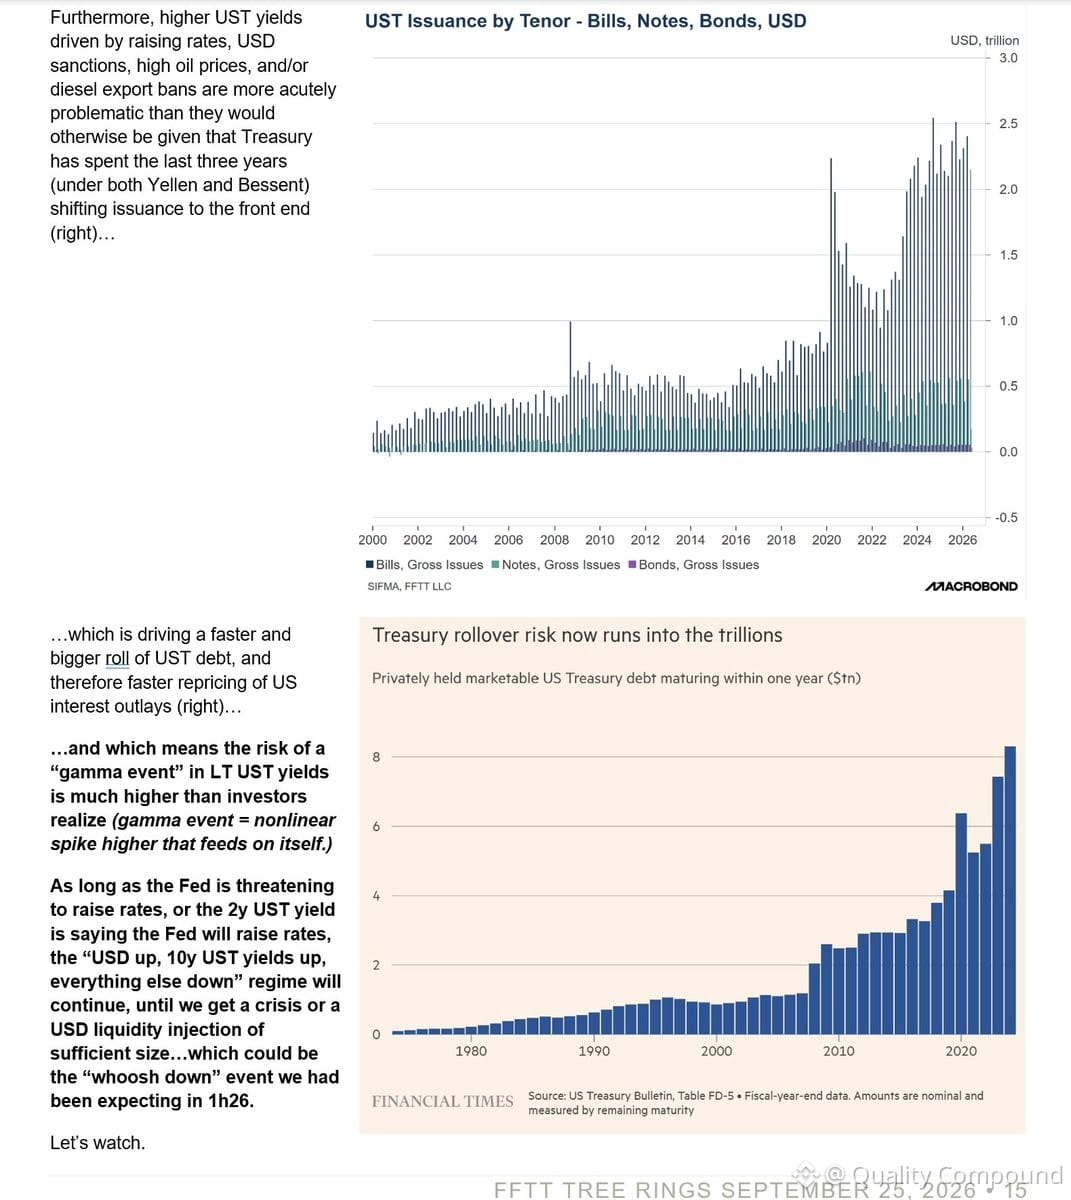
Rủi ro về việc lợi suất Trái phiếu Kho bạc tăng đột ngột—một sự kiện “gamma” thực sự xuyên suốt nợ công phương Tây—tiếp tục leo thang. Thêm các đợt tăng lãi suất, các biện pháp trừng phạt bằng USD, hay sự leo thang địa chính trị chỉ càng làm tình hình diễn biến nhanh hơn.
Một điều gì đó phải nhượng bộ: hoặc là đồng đô la, hoặc là các Trái phiếu Kho bạc dài hạn, hoặc là các khoản trợ cấp/phần chi tiêu quốc phòng đang nằm trong một “bong bóng”.
Theo dõi sát sao. Đây là bối cảnh vĩ mô quan trọng nhất cần chú ý ngay lúc này.
Một điều gì đó phải nhượng bộ: hoặc là đồng đô la, hoặc là các Trái phiếu Kho bạc dài hạn, hoặc là các khoản trợ cấp/phần chi tiêu quốc phòng đang nằm trong một “bong bóng”.
Theo dõi sát sao. Đây là bối cảnh vĩ mô quan trọng nhất cần chú ý ngay lúc này.
AGGETF+0,31%
1.4k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
BinancePick
3.2M lượt xem
155,286 đang thảo luận
Tham gia #MùaBáoCáoKếtQuảKinhDoanh: Dự đoán kết quả kinh doanh trên Binance Pick, chia sẻ quan điểm trên Binance Square!
Binance Square Official
·413 lượt thích
·343.7k lượt xem
EarningsSeason
5.3M lượt xem
26,139 đang thảo luận
TinFed
350,540 lượt xem
948 đang thảo luận