

六出纷飞
2.1k Bài đăng

六出纷飞
Báo cáo
Chặn người dùng
18年入场,7年老韭菜,年度百大KOL,合约高胜率交易员,公众号:《六出纷飞说》。8折手续费:LCFF888

Creator Awards 2024

Traders League Badge Beginner

Người nắm giữ USD1
Trader thường xuyên
{thời gian} năm
155 Đang theo dõi
22.1K+ Người theo dõi
46.0K+ Đã thích
2 Huy hiệu
Bài đăng
Tất cả
Trích dẫn
Video
PINNED
·
--
[加入专属聊天室](https://www.binance.com/zh-CN/service-group-landing?channelToken=yubtqWtlwDmfTYamiISQ-A&type=1) Bạn muốn nhận bao lì xì? Bạn muốn đồ chơi xung quanh? Bạn muốn chiến lược? Phòng trò chuyện của Six Brother có tất cả, nhanh chóng tham gia phòng trò chuyện để cùng nhận phúc lợi!
[点击加入聊天室](https://www.binance.com/zh-CN/service-group-landing?channelToken=yubtqWtlwDmfTYamiISQ-A&type=1)
#币安Alpha推出MERL交易竞赛
加入专属聊天室 Bạn muốn nhận bao lì xì? Bạn muốn đồ chơi xung quanh? Bạn muốn chiến lược? Phòng trò chuyện của Six Brother có tất cả, nhanh chóng tham gia phòng trò chuyện để cùng nhận phúc lợi!
点击加入聊天室
#币安Alpha推出MERL交易竞赛
点击加入聊天室
#币安Alpha推出MERL交易竞赛
2.5k
1.3k
278
2.5k
PINNED
·
--
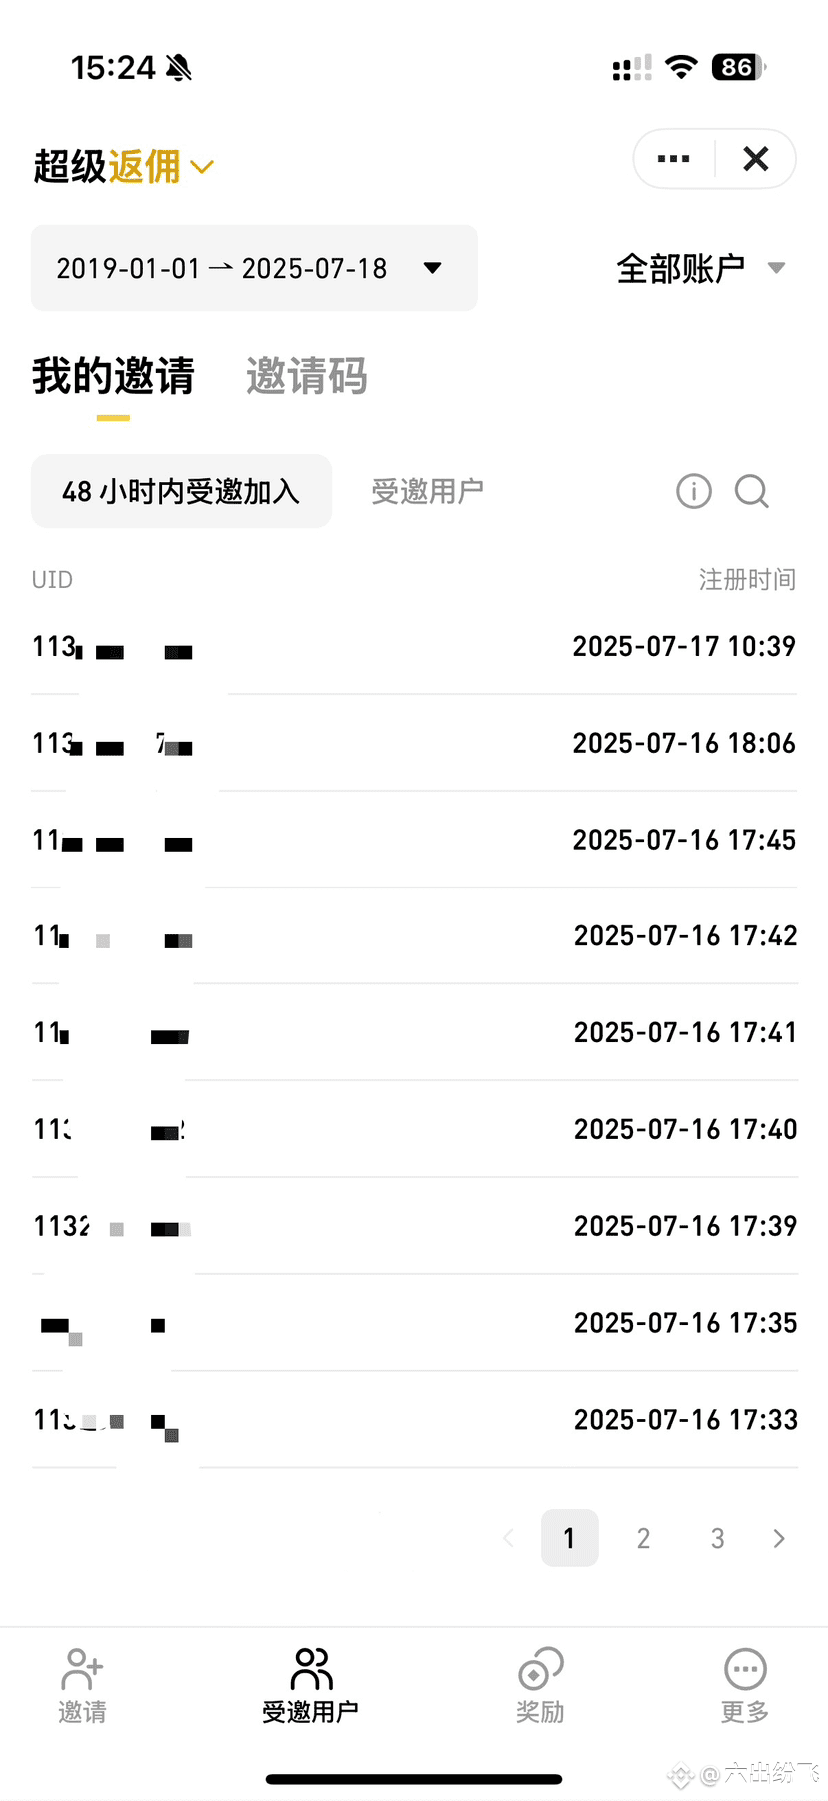
Cảm ơn các ông chủ đã hỗ trợ, hôm qua lại có hàng chục ông chủ mở tính năng hoàn tiền, chúng ta nên tiết kiệm và chi tiêu hợp lý, tỷ lệ hoàn tiền hợp đồng là 20%, mỗi Chủ nhật sẽ chuyển tiền cho mọi người, 🎈 Mã mời: LCFF666
#手续费返佣
Cảm ơn các ông chủ đã hỗ trợ, hôm qua lại có hàng chục ông chủ mở tính năng hoàn tiền, chúng ta nên tiết kiệm và chi tiêu hợp lý, tỷ lệ hoàn tiền hợp đồng là 20%, mỗi Chủ nhật sẽ chuyển tiền cho mọi người, 🎈 Mã mời: LCFF666
#手续费返佣
#手续费返佣
19
6
12
1.9k
·
--
Tăng giá
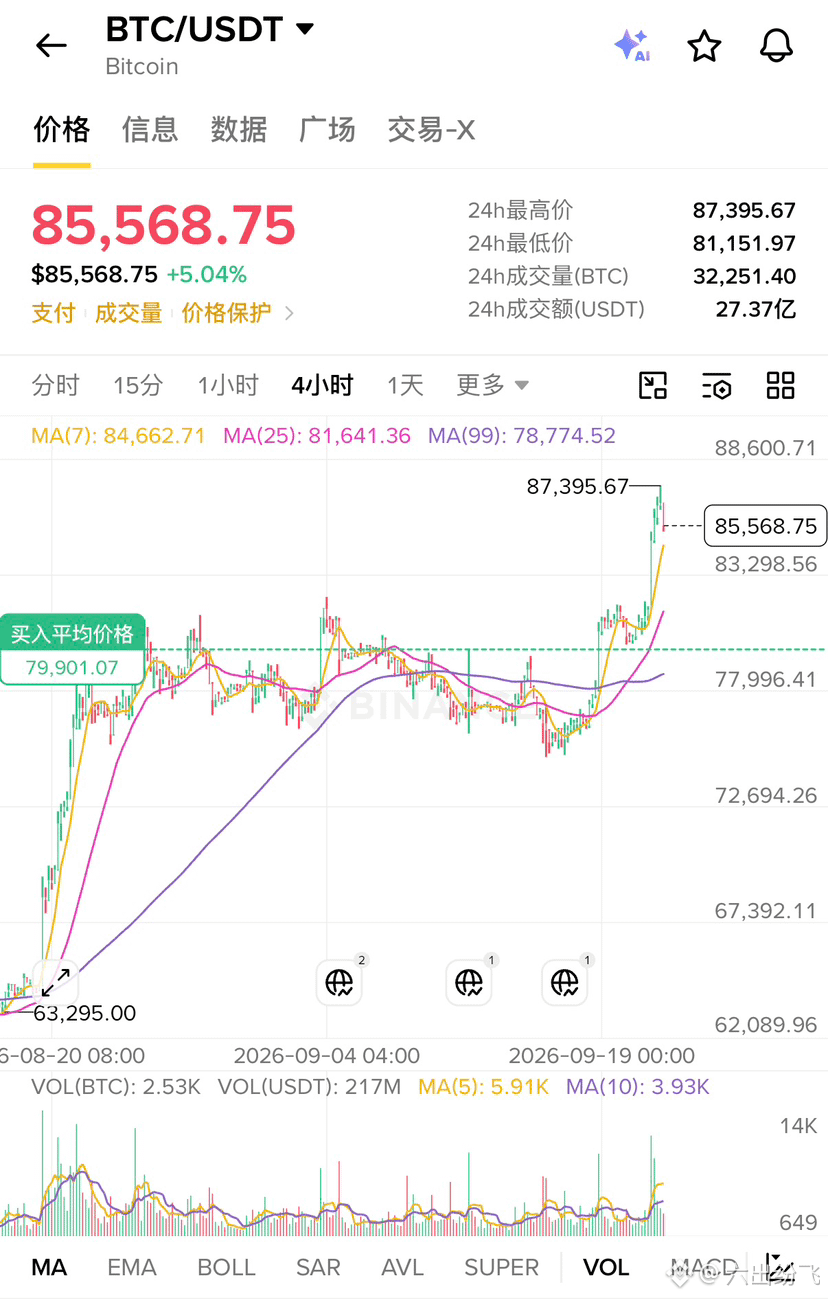
Thị trường tăng giá lại đến rồi, nên mua đồng nào?
Người bình thường cứ mua định kỳ Bitcoin là được, không cần quan tâm quá nhiều. Cứ qua lại gài bẫy, đấu trí mãi, cuối cùng mức tăng có khi cũng không bằng Bitcoin! $BTC
{future}(BTCUSDT)
Thị trường tăng giá lại đến rồi, nên mua đồng nào?
Người bình thường cứ mua định kỳ Bitcoin là được, không cần quan tâm quá nhiều. Cứ qua lại gài bẫy, đấu trí mãi, cuối cùng mức tăng có khi cũng không bằng Bitcoin! $BTC
Người bình thường cứ mua định kỳ Bitcoin là được, không cần quan tâm quá nhiều. Cứ qua lại gài bẫy, đấu trí mãi, cuối cùng mức tăng có khi cũng không bằng Bitcoin! $BTC
3
862
·
--
Tăng giá
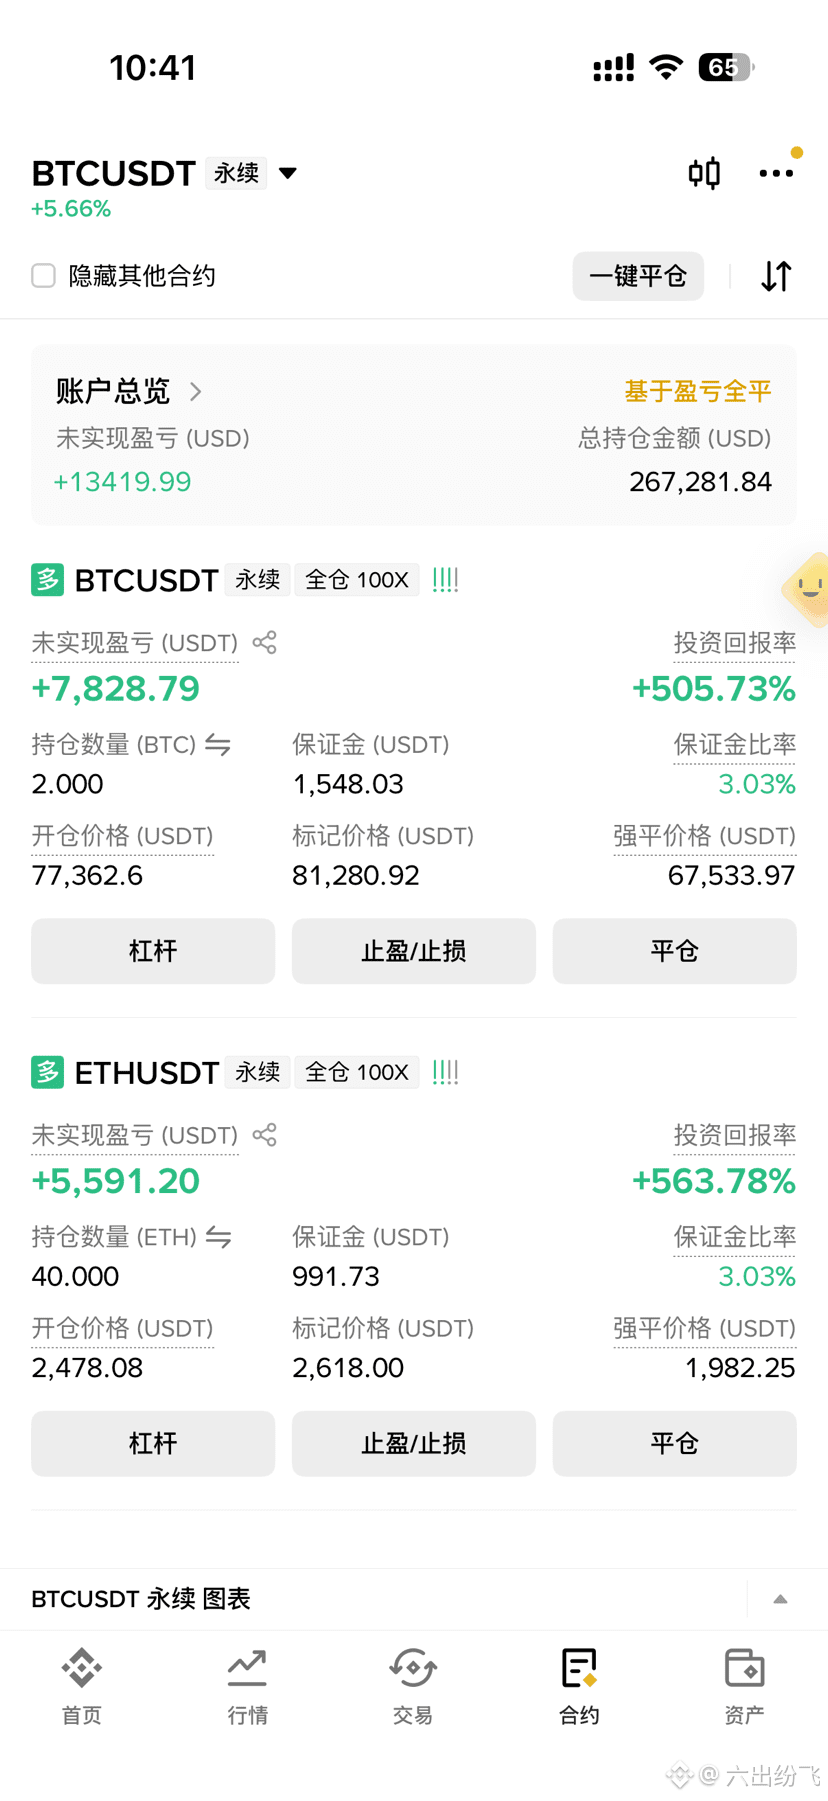
Trong hai ngày, chiếc bánh lớn từ 7.6 tăng lên 8.1, tăng 5000 điểm
Anh Sáu đi đường thẳng, lộ bài làm long suốt, còn anh chị em nào đang ngồi trên xe nữa không?
#比特币突破8万美元大关 $BTC
{future}(BTCUSDT)
Trong hai ngày, chiếc bánh lớn từ 7.6 tăng lên 8.1, tăng 5000 điểm
Anh Sáu đi đường thẳng, lộ bài làm long suốt, còn anh chị em nào đang ngồi trên xe nữa không?
#比特币突破8万美元大关 $BTC
Anh Sáu đi đường thẳng, lộ bài làm long suốt, còn anh chị em nào đang ngồi trên xe nữa không?
#比特币突破8万美元大关 $BTC
六出纷飞
·
--
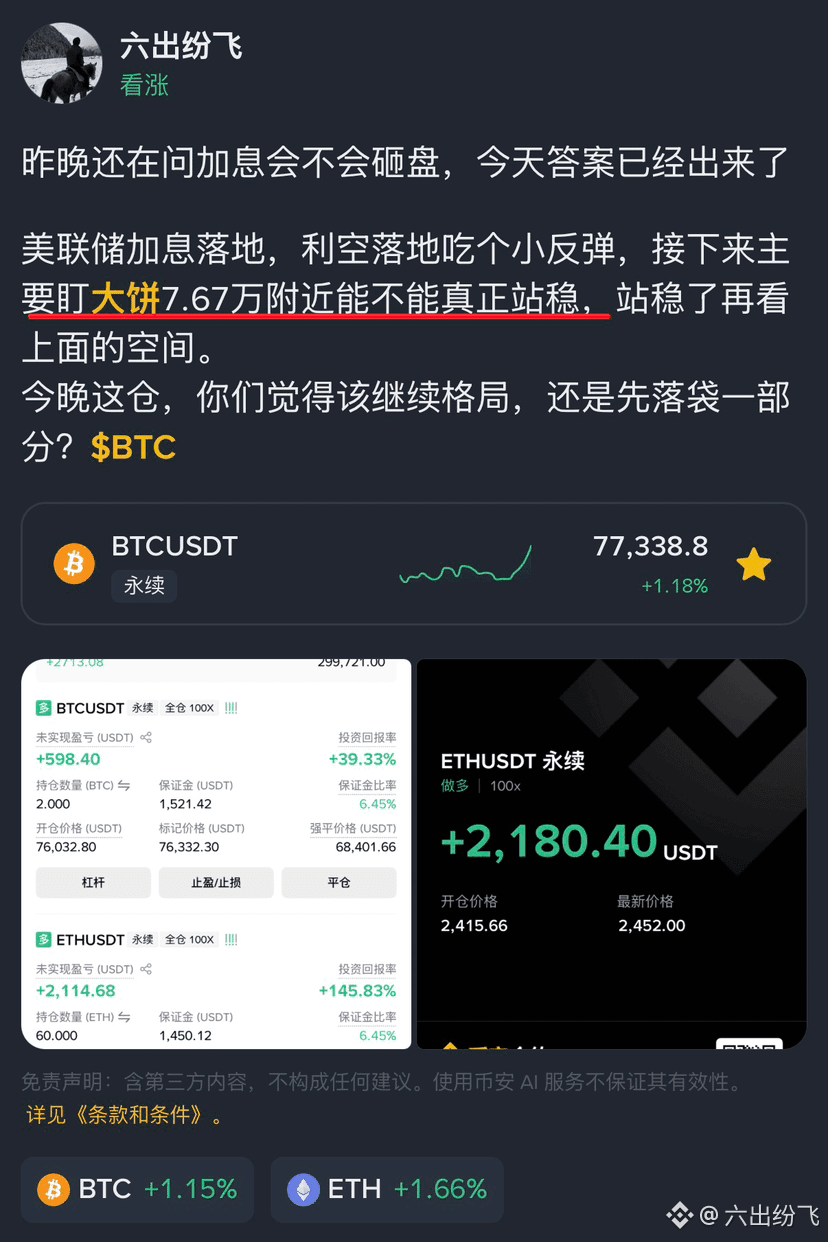
Tăng giáTối qua còn hỏi liệu việc tăng lãi suất có làm thị trường sụp đổ không, hôm nay đáp án đã có rồi
Việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất đã được triển khai, tin xấu cũng đã “thành hiện thực”, nên hiện tại có thể ăn một nhịp hồi nhẹ. Tiếp theo, chủ yếu sẽ theo dõi Bitcoin quanh mốc 76.700 (77.000) có thể thực sự đứng vững hay không. Đứng vững rồi thì mới xét tiếp dư địa phía trên.
Tối nay đánh lô này, các bạn nghĩ nên tiếp tục nắm giữ với chiến lược lớn, hay trước mắt chốt lời một phần? $BTC
5
669
·
--
Tăng giá
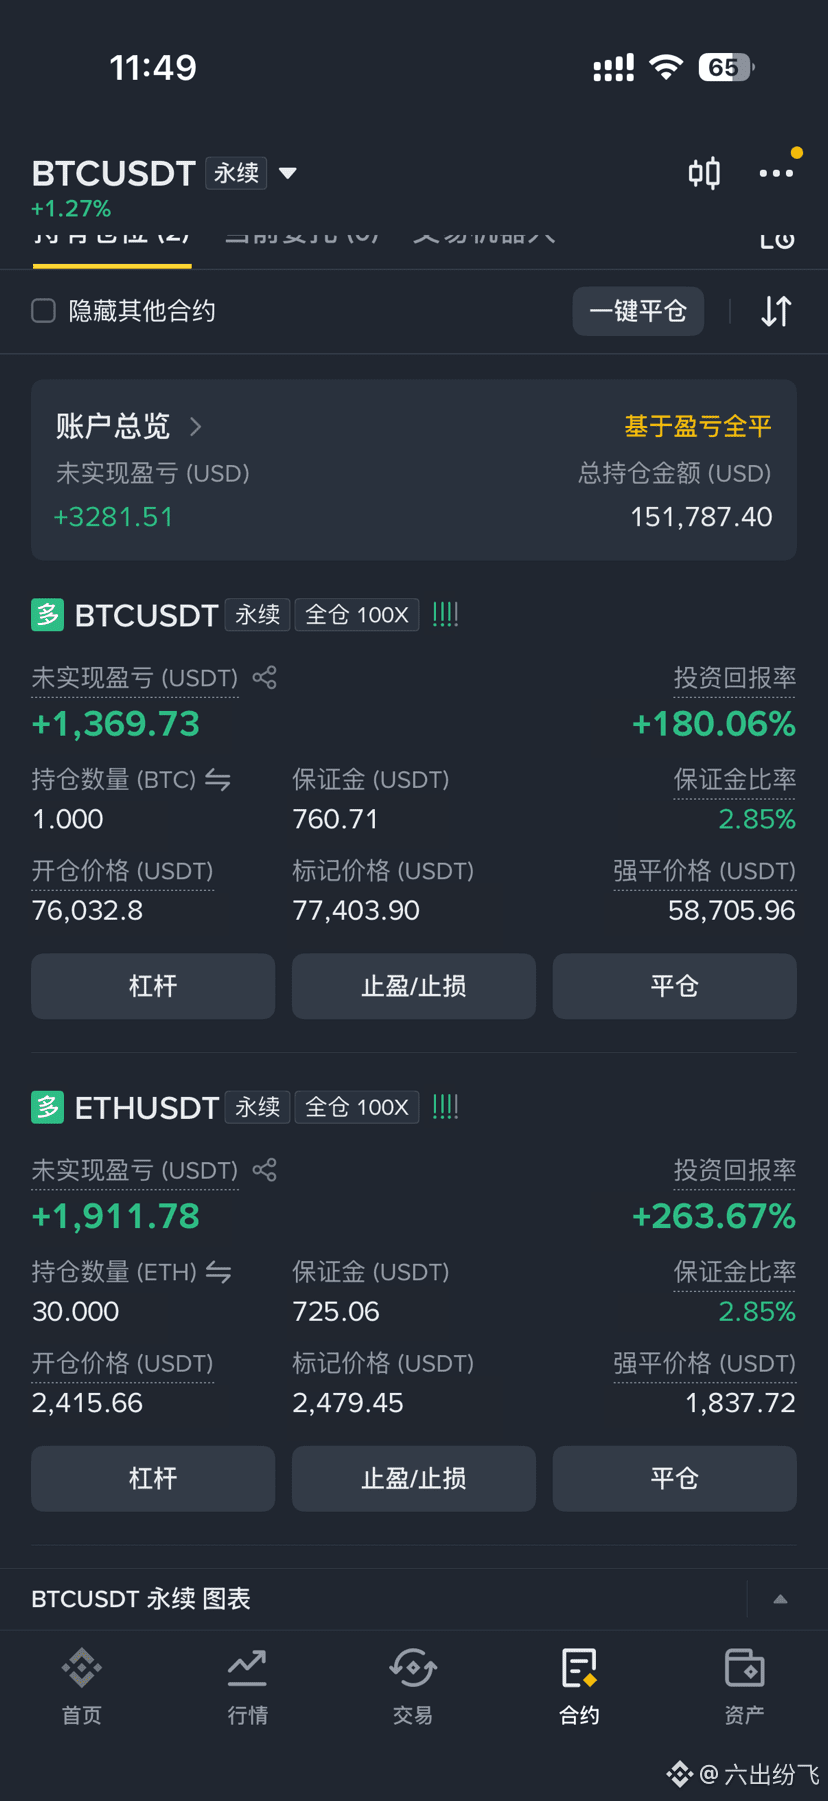
Hôm qua còn nói 7,67 vạn có thể giữ vững được không, hôm nay đại bánh (BTC) đã đẩy lên tới 7,74 vạn rồi, coi như đã có câu trả lời.
BTC và ETH thì tôi đã giảm một nửa trước, phần còn lại tiếp tục nắm giữ để chạy. Sau khi giảm xong, phần lợi nhuận trong tay thì thoải mái hơn nhiều, không còn áp lực.
Kiếm được phần nào thì bỏ túi trước, phần còn lại giao cho diễn biến thị trường #比特币突破77000美元 $BTC
BTC và ETH thì tôi đã giảm một nửa trước, phần còn lại tiếp tục nắm giữ để chạy. Sau khi giảm xong, phần lợi nhuận trong tay thì thoải mái hơn nhiều, không còn áp lực.
Kiếm được phần nào thì bỏ túi trước, phần còn lại giao cho diễn biến thị trường #比特币突破77000美元 $BTC
4
2.1k
·
--
Tăng giá
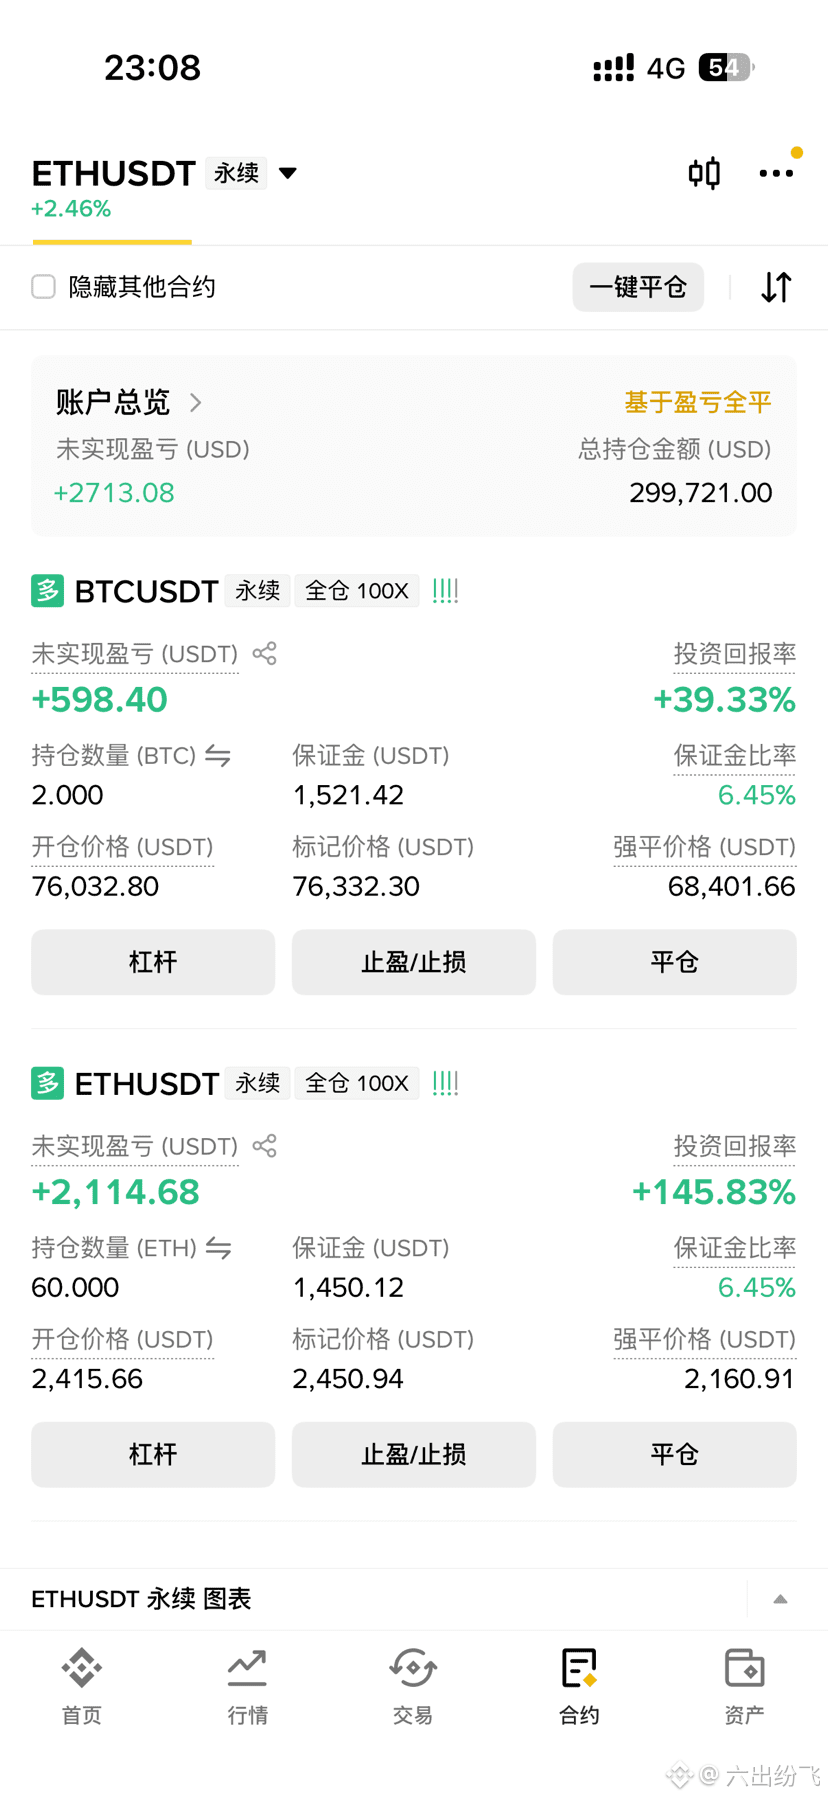
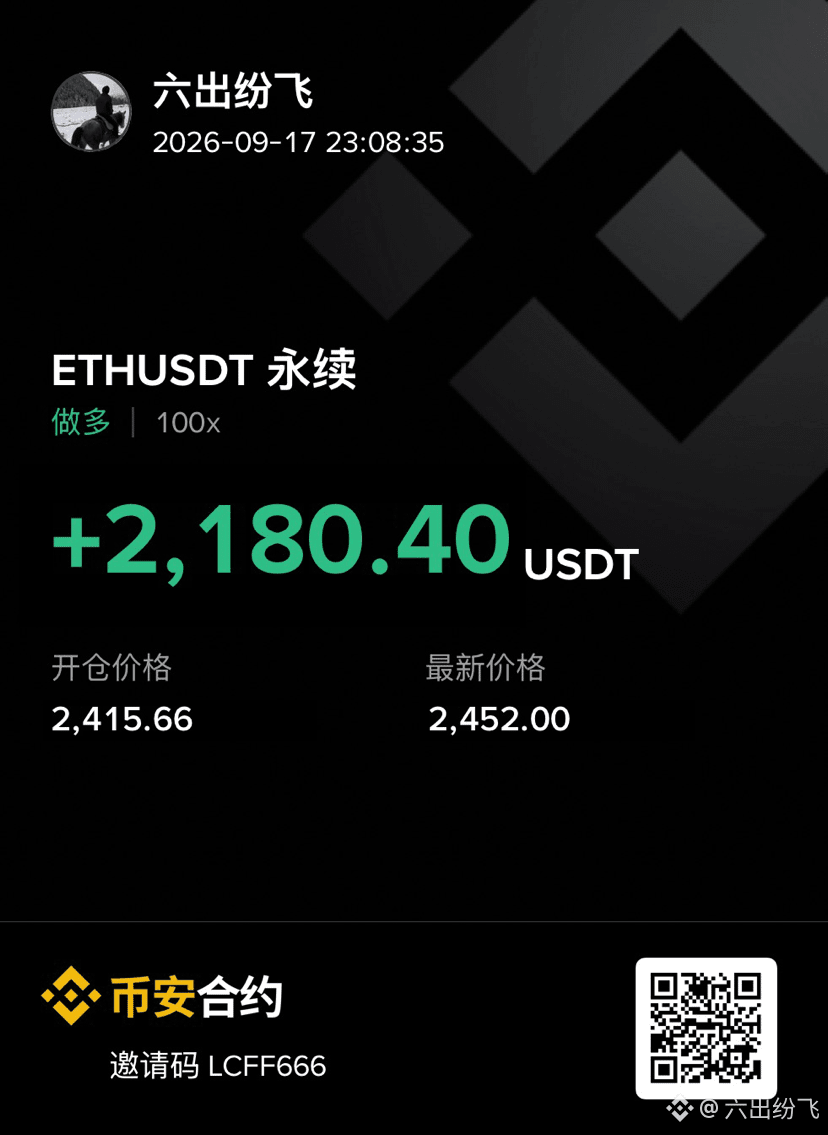
Tối qua còn hỏi liệu việc tăng lãi suất có làm thị trường sụp đổ không, hôm nay đáp án đã có rồi
Việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất đã được triển khai, tin xấu cũng đã “thành hiện thực”, nên hiện tại có thể ăn một nhịp hồi nhẹ. Tiếp theo, chủ yếu sẽ theo dõi Bitcoin quanh mốc 76.700 (77.000) có thể thực sự đứng vững hay không. Đứng vững rồi thì mới xét tiếp dư địa phía trên.
Tối nay đánh lô này, các bạn nghĩ nên tiếp tục nắm giữ với chiến lược lớn, hay trước mắt chốt lời một phần? $BTC
{future}(BTCUSDT)
Tối qua còn hỏi liệu việc tăng lãi suất có làm thị trường sụp đổ không, hôm nay đáp án đã có rồi
Việc Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất đã được triển khai, tin xấu cũng đã “thành hiện thực”, nên hiện tại có thể ăn một nhịp hồi nhẹ. Tiếp theo, chủ yếu sẽ theo dõi Bitcoin quanh mốc 76.700 (77.000) có thể thực sự đứng vững hay không. Đứng vững rồi thì mới xét tiếp dư địa phía trên.
Tối nay đánh lô này, các bạn nghĩ nên tiếp tục nắm giữ với chiến lược lớn, hay trước mắt chốt lời một phần? $BTC
1
2
1.1k
·
--
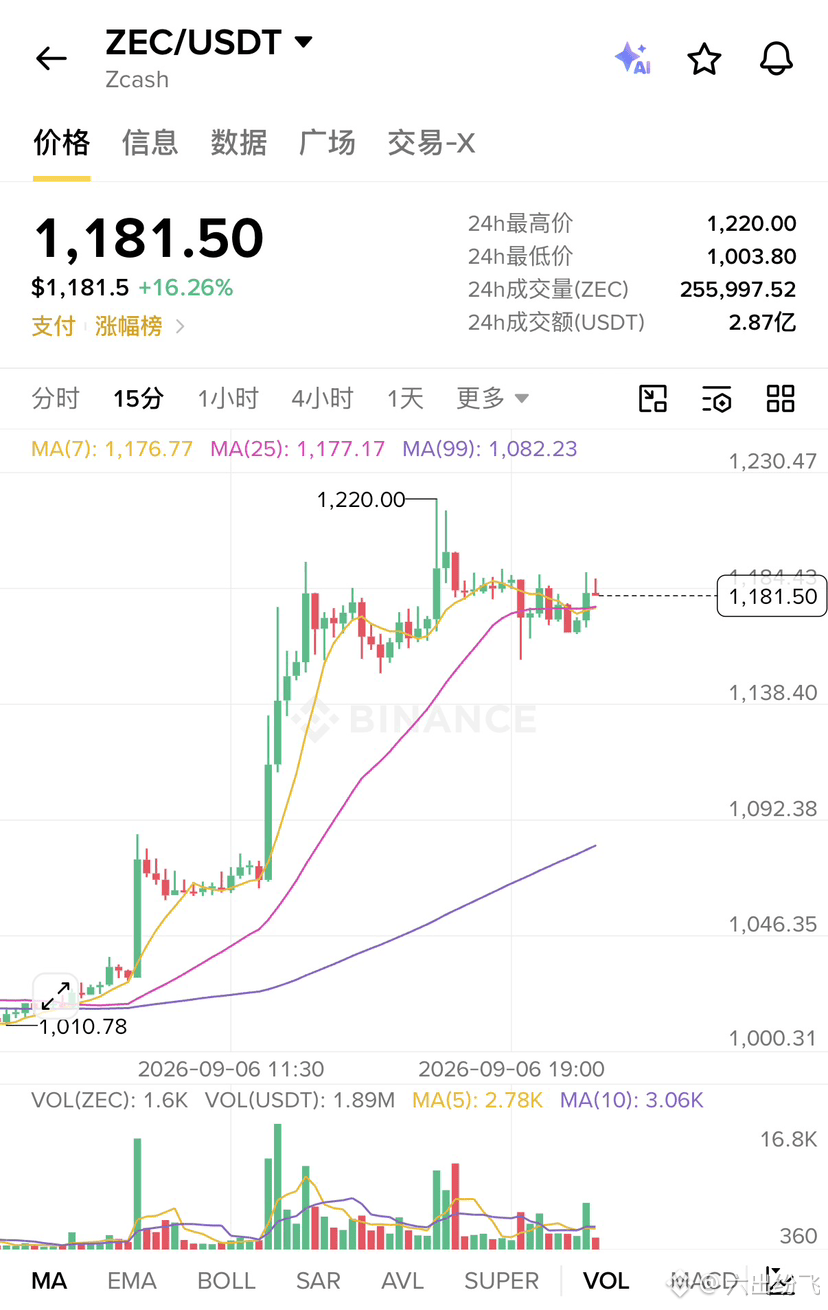
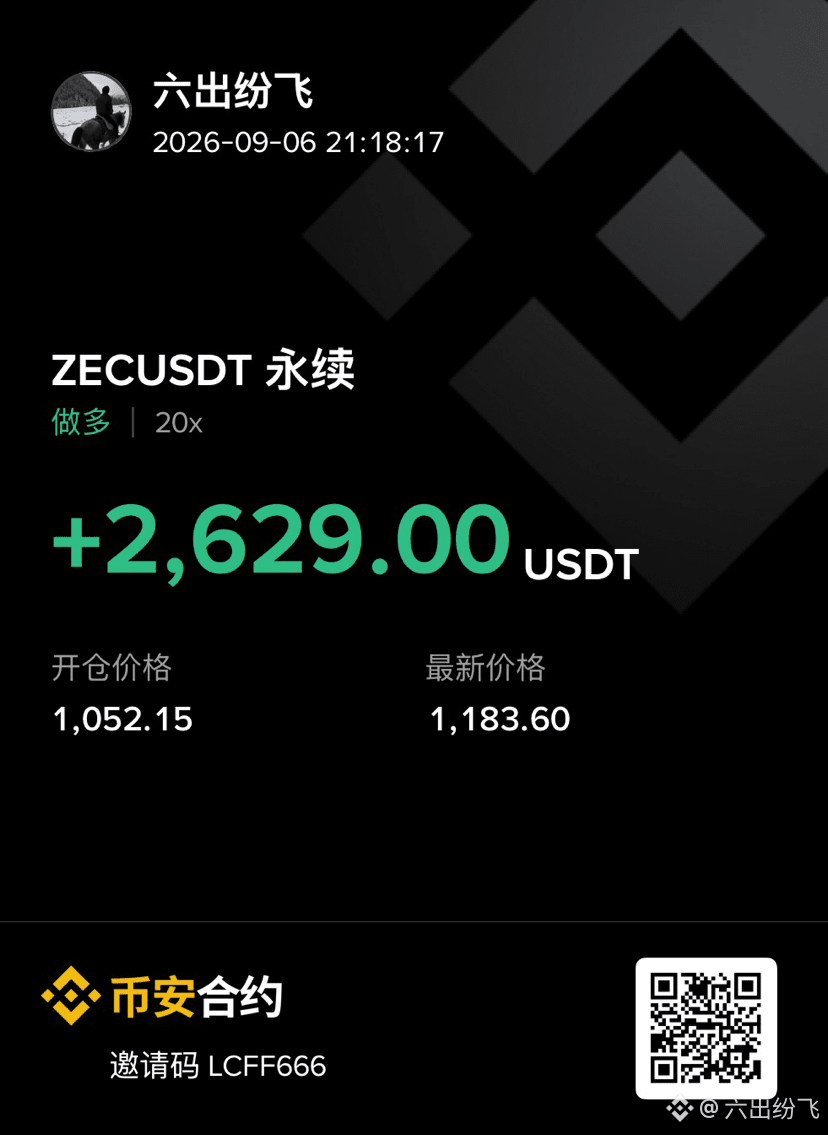
Thật sự không có chút hồi âm nào sao?
Tôi còn muốn bán khống nữa đây
$ZEC
Thật sự không có chút hồi âm nào sao?
Tôi còn muốn bán khống nữa đây
$ZEC
Tôi còn muốn bán khống nữa đây
$ZEC
2
2.2k
·
--
Tăng giá
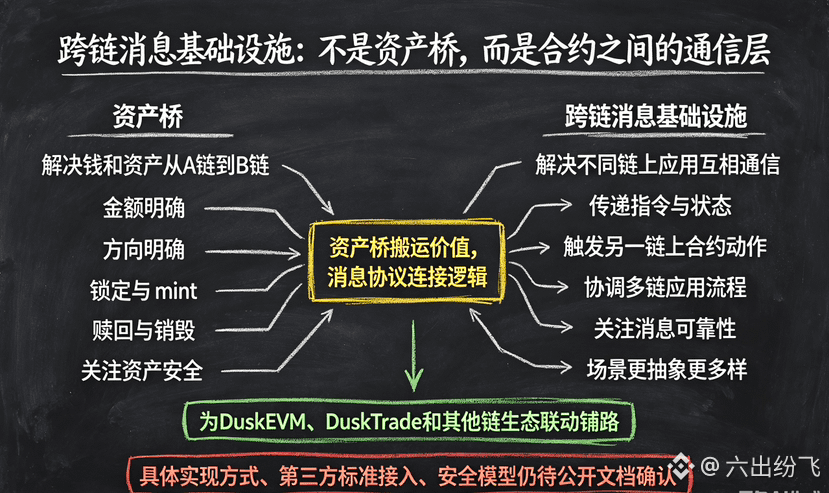
Trước đây chúng ta đã từng nói về cầu chuyển chuỗi (cross-chain bridge), nó giải quyết vấn đề “làm sao để đưa tài sản từ một chuỗi sang chuỗi khác”. Tuần này khi lướt trang web chính thức, mình phát hiện Dusk còn liệt kê riêng một mục “hạ tầng cơ sở cho tin nhắn liên chuỗi” (cross-chain message infrastructure). Đây không phải là một thứ giống với cầu chuyển tài sản, nên mình đã tra cứu kỹ xem mảng đó thực sự giải quyết vấn đề gì.
Cầu chuyển tài sản quan tâm đến việc “chuyển tiền và tài sản”. Còn hạ tầng cơ sở cho tin nhắn liên chuỗi lại quan tâm đến một lớp trừu tượng hơn—các ứng dụng trên những chuỗi khác nhau giao tiếp và kích hoạt lẫn nhau như thế nào. Ví dụ: trên một chuỗi, sau khi một hợp đồng thực hiện xong một thao tác nào đó, cần phải thông báo cho một hợp đồng trên chuỗi khác để thực hiện cập nhật trạng thái tương ứng. Việc này không liên quan đến chuyển tài sản; thuần túy là phối hợp ở tầng thông tin và lệnh. Trong hệ sinh thái đa chuỗi ngày càng phổ biến hiện nay, nhu cầu kiểu này thực ra còn cơ bản hơn và đồng thời còn phức tạp hơn so với chỉ chuyển tài sản—chuyển tài sản dù sao vẫn rõ ràng về “số tiền” và “hướng”, còn truyền tin liên chuỗi liên quan đến vô vàn tình huống, nên mức độ khó trong việc chuẩn hóa cao hơn.
Mình hiểu lý do Dusk muốn đi theo hướng này là: nếu các ứng dụng trên DuskEVM muốn liên kết với hệ sinh thái của chuỗi khác (ví dụ: mainnet Ethereum, hay các Layer2 khác) chứ không chỉ đơn giản là “cầu” tài sản qua lại, thì cần một bộ giao thức tin nhắn liên chuỗi tin cậy. Nhờ đó, các hợp đồng thông minh trên các chuỗi khác nhau có thể “nói chuyện” với nhau. Trước đó mình có nói về DuskTrade; nếu dự án này thật sự muốn hoàn thiện quy trình đầu tư ở cấp tổ chức, thì trong tương lai gần như chắc chắn cũng cần liên kết với hệ thống tài chính truyền thống hoặc với các pool tài sản trên những chuỗi khác. Ở một mức độ nào đó, hạ tầng tin nhắn liên chuỗi này đang được đặt nền để đi trước cho những kịch bản hợp tác đa chuỗi phức tạp hơn.
Tuy nhiên, các thông tin công khai mình tra được về hạ tầng này hiện vẫn khá hạn chế: chưa thấy nói rõ họ tự xây dựng giao thức hay tích hợp theo một chuẩn tin nhắn liên chuỗi nào đó của bên thứ ba (ví dụ như các giải pháp phổ thông như LayerZero, Wormhole). Mình dự định sẽ đợi khi có thêm tài liệu kỹ thuật cụ thể được công bố rồi quay lại xem kỹ; hiện tại chỉ có thể nói là mình đã nhận ra sự tồn tại của hướng đi này.
@Dusk_Foundation #dusk $DUSK
Trước đây chúng ta đã từng nói về cầu chuyển chuỗi (cross-chain bridge), nó giải quyết vấn đề “làm sao để đưa tài sản từ một chuỗi sang chuỗi khác”. Tuần này khi lướt trang web chính thức, mình phát hiện Dusk còn liệt kê riêng một mục “hạ tầng cơ sở cho tin nhắn liên chuỗi” (cross-chain message infrastructure). Đây không phải là một thứ giống với cầu chuyển tài sản, nên mình đã tra cứu kỹ xem mảng đó thực sự giải quyết vấn đề gì.
Cầu chuyển tài sản quan tâm đến việc “chuyển tiền và tài sản”. Còn hạ tầng cơ sở cho tin nhắn liên chuỗi lại quan tâm đến một lớp trừu tượng hơn—các ứng dụng trên những chuỗi khác nhau giao tiếp và kích hoạt lẫn nhau như thế nào. Ví dụ: trên một chuỗi, sau khi một hợp đồng thực hiện xong một thao tác nào đó, cần phải thông báo cho một hợp đồng trên chuỗi khác để thực hiện cập nhật trạng thái tương ứng. Việc này không liên quan đến chuyển tài sản; thuần túy là phối hợp ở tầng thông tin và lệnh. Trong hệ sinh thái đa chuỗi ngày càng phổ biến hiện nay, nhu cầu kiểu này thực ra còn cơ bản hơn và đồng thời còn phức tạp hơn so với chỉ chuyển tài sản—chuyển tài sản dù sao vẫn rõ ràng về “số tiền” và “hướng”, còn truyền tin liên chuỗi liên quan đến vô vàn tình huống, nên mức độ khó trong việc chuẩn hóa cao hơn.
Mình hiểu lý do Dusk muốn đi theo hướng này là: nếu các ứng dụng trên DuskEVM muốn liên kết với hệ sinh thái của chuỗi khác (ví dụ: mainnet Ethereum, hay các Layer2 khác) chứ không chỉ đơn giản là “cầu” tài sản qua lại, thì cần một bộ giao thức tin nhắn liên chuỗi tin cậy. Nhờ đó, các hợp đồng thông minh trên các chuỗi khác nhau có thể “nói chuyện” với nhau. Trước đó mình có nói về DuskTrade; nếu dự án này thật sự muốn hoàn thiện quy trình đầu tư ở cấp tổ chức, thì trong tương lai gần như chắc chắn cũng cần liên kết với hệ thống tài chính truyền thống hoặc với các pool tài sản trên những chuỗi khác. Ở một mức độ nào đó, hạ tầng tin nhắn liên chuỗi này đang được đặt nền để đi trước cho những kịch bản hợp tác đa chuỗi phức tạp hơn.
Tuy nhiên, các thông tin công khai mình tra được về hạ tầng này hiện vẫn khá hạn chế: chưa thấy nói rõ họ tự xây dựng giao thức hay tích hợp theo một chuẩn tin nhắn liên chuỗi nào đó của bên thứ ba (ví dụ như các giải pháp phổ thông như LayerZero, Wormhole). Mình dự định sẽ đợi khi có thêm tài liệu kỹ thuật cụ thể được công bố rồi quay lại xem kỹ; hiện tại chỉ có thể nói là mình đã nhận ra sự tồn tại của hướng đi này.
@Dusk #dusk $DUSK
753
·
--
Giảm giá
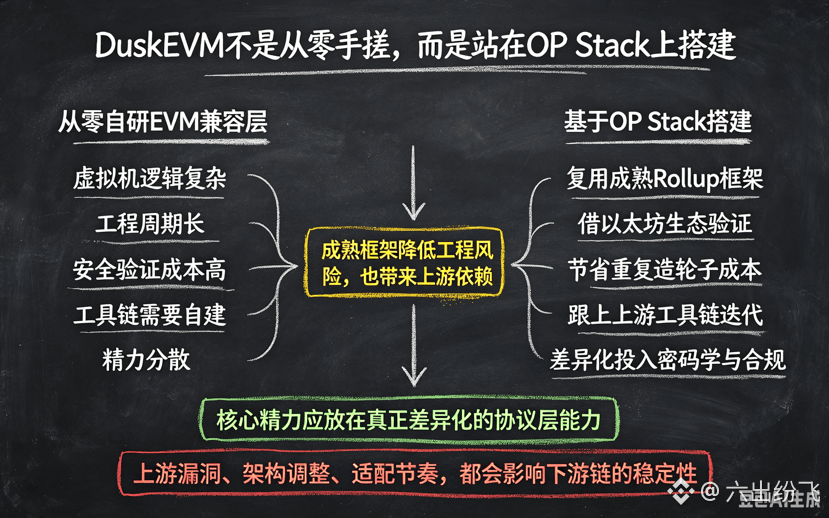
Tôi từng nghĩ DuskEVM là một lớp tương thích EVM do đội ngũ Dusk tự tay “build từ số không” — nhưng khi bắt đầu đọc tài liệu thì mới phát hiện tầng nền thực ra dùng trực tiếp OP Stack, tức bộ framework Rollup mã nguồn mở mà Optimism phát triển. Khám phá này khiến tôi hiểu lại vị trí/định hướng của DuskEVM theo một cách mới.
OP Stack là một framework mô-đun đã được kiểm chứng trong hệ sinh thái Ethereum và được nhiều chuỗi Layer2 (bao gồm cả Optimism chính chủ, Base, v.v.) áp dụng rộng rãi. Nó được thiết kế để xây dựng nhanh lớp thực thi tương thích EVM; Dusk không chọn “phát minh lại bánh xe”, mà đứng thẳng trên một framework vốn đã được thử nghiệm qua rất nhiều tình huống thực chiến, rồi xây dựng môi trường thực thi riêng của mình. Cuối cùng trạng thái được quyết toán/trả về lớp nền DuskDS.
Tôi thấy đây là một lựa chọn khá thực dụng: nếu tự xây dựng từ đầu một máy ảo tương thích EVM mới hoàn toàn thì rủi ro và chi phí thời gian đều không hề nhỏ. Đặc biệt, trọng tâm của đội ngũ cốt lõi Dusk lẽ ra nên tập trung nhiều hơn vào những mảng như mật mã và tuân thủ (compliance) — những lĩnh vực thực sự mang tính khác biệt. Việc mượn OP Stack, một framework trưởng thành đã được cộng đồng Ethereum kiểm chứng rộng rãi, giúp tiết kiệm đáng kể công sức kỹ thuật trùng lặp. Đồng thời, còn có thể tận dụng “lợi tức” từ bộ công cụ Rollup của hệ sinh thái Ethereum vốn liên tục được cập nhật và cải tiến. Bản thân OP Stack cũng không ngừng tiến hóa; nếu Dusk bám theo nhịp cập nhật của hệ sinh thái upstream này, về lý thuyết có thể tiếp tục hưởng lợi về công nghệ mà không phải tự mình duy trì một cách độc lập cả một “ngăn xếp” kỹ thuật máy ảo.
Tuy nhiên, điều đó cũng đồng nghĩa rằng mức độ an toàn và hiệu năng của DuskEVM, ở một mức nào đó, bị ràng buộc sâu với độ vững chắc (robustness) của OP Stack ở upstream. Nếu upstream xuất hiện lỗ hổng hoặc thay đổi kiến trúc, thì Dusk gần như chắc chắn cũng phải thích ứng, vá lại theo. Đây không phải một stack công nghệ độc lập hoàn toàn tự chủ và tự kiểm soát. “Đứng trên vai người khổng lồ” thì chắc chắn phải chấp nhận một tầng phụ thuộc như vậy: lợi là tiết kiệm được rất nhiều sức lực; đổi lại là quyền tự chủ bị giảm đi phần nào.$DUSK
Về việc lựa chọn kỹ thuật theo kiểu “mượn framework đã trưởng thành hay tự phát minh lại”, không có đúng-sai tuyệt đối. Nhưng nếu hiểu rõ phần tầng nền của một chuỗi thực sự là tự nghiên cứu hay mượn kiến trúc bên thứ ba, ít nhất bạn cũng có thể giúp mình đánh giá chính xác hơn rủi ro kỹ thuật của nó nên dựa trên “lịch sử” của bên nào.@Dusk_Foundation #dusk
{future}(DUSKUSDT)
Tôi từng nghĩ DuskEVM là một lớp tương thích EVM do đội ngũ Dusk tự tay “build từ số không” — nhưng khi bắt đầu đọc tài liệu thì mới phát hiện tầng nền thực ra dùng trực tiếp OP Stack, tức bộ framework Rollup mã nguồn mở mà Optimism phát triển. Khám phá này khiến tôi hiểu lại vị trí/định hướng của DuskEVM theo một cách mới.
OP Stack là một framework mô-đun đã được kiểm chứng trong hệ sinh thái Ethereum và được nhiều chuỗi Layer2 (bao gồm cả Optimism chính chủ, Base, v.v.) áp dụng rộng rãi. Nó được thiết kế để xây dựng nhanh lớp thực thi tương thích EVM; Dusk không chọn “phát minh lại bánh xe”, mà đứng thẳng trên một framework vốn đã được thử nghiệm qua rất nhiều tình huống thực chiến, rồi xây dựng môi trường thực thi riêng của mình. Cuối cùng trạng thái được quyết toán/trả về lớp nền DuskDS.
Tôi thấy đây là một lựa chọn khá thực dụng: nếu tự xây dựng từ đầu một máy ảo tương thích EVM mới hoàn toàn thì rủi ro và chi phí thời gian đều không hề nhỏ. Đặc biệt, trọng tâm của đội ngũ cốt lõi Dusk lẽ ra nên tập trung nhiều hơn vào những mảng như mật mã và tuân thủ (compliance) — những lĩnh vực thực sự mang tính khác biệt. Việc mượn OP Stack, một framework trưởng thành đã được cộng đồng Ethereum kiểm chứng rộng rãi, giúp tiết kiệm đáng kể công sức kỹ thuật trùng lặp. Đồng thời, còn có thể tận dụng “lợi tức” từ bộ công cụ Rollup của hệ sinh thái Ethereum vốn liên tục được cập nhật và cải tiến. Bản thân OP Stack cũng không ngừng tiến hóa; nếu Dusk bám theo nhịp cập nhật của hệ sinh thái upstream này, về lý thuyết có thể tiếp tục hưởng lợi về công nghệ mà không phải tự mình duy trì một cách độc lập cả một “ngăn xếp” kỹ thuật máy ảo.
Tuy nhiên, điều đó cũng đồng nghĩa rằng mức độ an toàn và hiệu năng của DuskEVM, ở một mức nào đó, bị ràng buộc sâu với độ vững chắc (robustness) của OP Stack ở upstream. Nếu upstream xuất hiện lỗ hổng hoặc thay đổi kiến trúc, thì Dusk gần như chắc chắn cũng phải thích ứng, vá lại theo. Đây không phải một stack công nghệ độc lập hoàn toàn tự chủ và tự kiểm soát. “Đứng trên vai người khổng lồ” thì chắc chắn phải chấp nhận một tầng phụ thuộc như vậy: lợi là tiết kiệm được rất nhiều sức lực; đổi lại là quyền tự chủ bị giảm đi phần nào.$DUSK
Về việc lựa chọn kỹ thuật theo kiểu “mượn framework đã trưởng thành hay tự phát minh lại”, không có đúng-sai tuyệt đối. Nhưng nếu hiểu rõ phần tầng nền của một chuỗi thực sự là tự nghiên cứu hay mượn kiến trúc bên thứ ba, ít nhất bạn cũng có thể giúp mình đánh giá chính xác hơn rủi ro kỹ thuật của nó nên dựa trên “lịch sử” của bên nào.@Dusk #dusk
584
·
--
Tuần trước suýt nữa đã lao thẳng token BEP20 DUSK trong tay vào trang staking, may mà trước khi nộp thì liếc thêm một dòng nhắc nhở và phát hiện ra hoàn toàn không phải như mình tưởng—làm mình toát cả mồ hôi lạnh. Sau đó mình tiện tay rà lại và làm rõ logic của phần này.
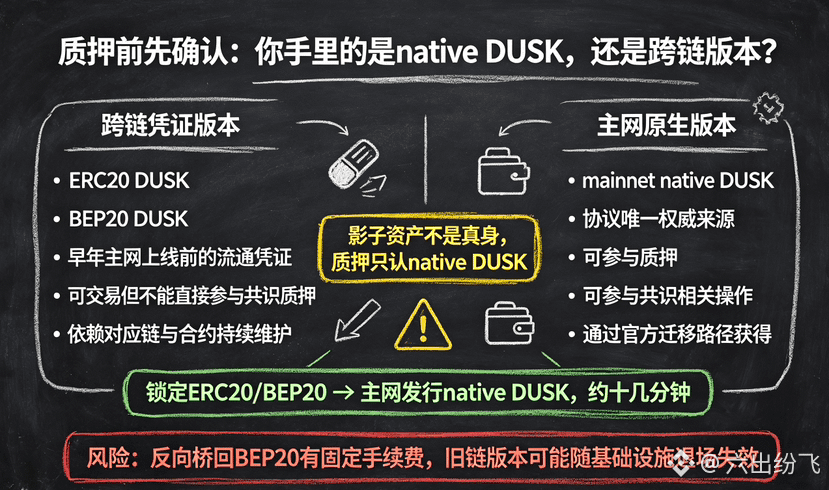
Hiện tại DUSK đang tồn tại nhiều dạng. Trên mainnet, native DUSK là duy nhất “bản thể” thực sự. Ngoài ra còn có phiên bản ERC20 (trên Ethereum) và phiên bản BEP20 (trên BNB Smart Chain) đã được lưu lại từ trước. Bản chất của hai phiên bản này không phải là native DUSK. Chúng thực chất là các chứng chỉ được token hoá tạo ra từ thời kỳ mainnet chưa ra mắt, nhằm thuận tiện cho việc niêm yết và lưu thông trên sàn—không thể đem đi staking tham gia vào cơ chế đồng thuận. Chỉ các thao tác staking kiểu “nguyên sinh” mới chấp nhận native DUSK.
Con đường do phía dự án đưa ra là di chuyển một chiều: khoá ERC20/BEP20 DUSK thông qua hợp đồng chính thức, hệ thống trên mainnet sẽ phát hành native DUSK tương ứng. Thời gian dự kiến cho quy trình này do phía dự án cung cấp vào khoảng hơn mười phút, và ngược lại từ native DUSK quay lại BEP20 thì đi qua một cây cầu độc lập khác, thu một khoản phí cố định là 1 DUSK. Hai lộ trình này được thiết kế rất rõ ý đồ—native DUSK được định nghĩa minh bạch là “nguồn quyền uy duy nhất”, còn BEP20 giống như “tài sản bóng” tồn tại để phục vụ thanh khoản và khả năng tương thích xuyên hệ sinh thái, không phải hai hình thái bình đẳng.
Khi mình tra tài liệu thì còn lật được một đoạn “sự kiện lịch sử” nữa: hồi đầu Binance Beacon Chain chuẩn bị được loại bỏ, nên lúc đó phiên bản DUSK BEP2 được yêu cầu phải di chuyển sang BEP20 trong thời hạn nhất định. Nếu qua hạn mà không di chuyển có thể sẽ mất khả năng sử dụng—cái đó như một lời nhắc nhở cho mình. Những token đa phiên bản đứng sau đó đều dựa vào việc duy trì liên tục của chuỗi và hợp đồng tương ứng. Chỉ cần một chuỗi hoặc một hạ tầng cơ bản nào đó quyết định rút lui, thì các “wrapped assets” gắn trên đó cũng phải vội vàng chuyển đi, chứ không thể mãi ổn định bất biến.
Lần này coi như mình lại tự nhắc mình: trước khi đi làm các thao tác liên quan staking và hệ sinh thái Dusk, hãy kiểm tra rõ trong tay mình đang nắm native DUSK hay không. Bước này mà không xác nhận cho kỹ thì nhẹ thì thao tác thất bại, nặng thì đúng như bài học lịch sử của phía dự án—có thể đối mặt áp lực về “cửa sổ thời gian” cho việc di chuyển tài sản.
@Dusk_Foundation #dusk $DUSK
Tuần trước suýt nữa đã lao thẳng token BEP20 DUSK trong tay vào trang staking, may mà trước khi nộp thì liếc thêm một dòng nhắc nhở và phát hiện ra hoàn toàn không phải như mình tưởng—làm mình toát cả mồ hôi lạnh. Sau đó mình tiện tay rà lại và làm rõ logic của phần này.
Hiện tại DUSK đang tồn tại nhiều dạng. Trên mainnet, native DUSK là duy nhất “bản thể” thực sự. Ngoài ra còn có phiên bản ERC20 (trên Ethereum) và phiên bản BEP20 (trên BNB Smart Chain) đã được lưu lại từ trước. Bản chất của hai phiên bản này không phải là native DUSK. Chúng thực chất là các chứng chỉ được token hoá tạo ra từ thời kỳ mainnet chưa ra mắt, nhằm thuận tiện cho việc niêm yết và lưu thông trên sàn—không thể đem đi staking tham gia vào cơ chế đồng thuận. Chỉ các thao tác staking kiểu “nguyên sinh” mới chấp nhận native DUSK.
Con đường do phía dự án đưa ra là di chuyển một chiều: khoá ERC20/BEP20 DUSK thông qua hợp đồng chính thức, hệ thống trên mainnet sẽ phát hành native DUSK tương ứng. Thời gian dự kiến cho quy trình này do phía dự án cung cấp vào khoảng hơn mười phút, và ngược lại từ native DUSK quay lại BEP20 thì đi qua một cây cầu độc lập khác, thu một khoản phí cố định là 1 DUSK. Hai lộ trình này được thiết kế rất rõ ý đồ—native DUSK được định nghĩa minh bạch là “nguồn quyền uy duy nhất”, còn BEP20 giống như “tài sản bóng” tồn tại để phục vụ thanh khoản và khả năng tương thích xuyên hệ sinh thái, không phải hai hình thái bình đẳng.
Khi mình tra tài liệu thì còn lật được một đoạn “sự kiện lịch sử” nữa: hồi đầu Binance Beacon Chain chuẩn bị được loại bỏ, nên lúc đó phiên bản DUSK BEP2 được yêu cầu phải di chuyển sang BEP20 trong thời hạn nhất định. Nếu qua hạn mà không di chuyển có thể sẽ mất khả năng sử dụng—cái đó như một lời nhắc nhở cho mình. Những token đa phiên bản đứng sau đó đều dựa vào việc duy trì liên tục của chuỗi và hợp đồng tương ứng. Chỉ cần một chuỗi hoặc một hạ tầng cơ bản nào đó quyết định rút lui, thì các “wrapped assets” gắn trên đó cũng phải vội vàng chuyển đi, chứ không thể mãi ổn định bất biến.
Lần này coi như mình lại tự nhắc mình: trước khi đi làm các thao tác liên quan staking và hệ sinh thái Dusk, hãy kiểm tra rõ trong tay mình đang nắm native DUSK hay không. Bước này mà không xác nhận cho kỹ thì nhẹ thì thao tác thất bại, nặng thì đúng như bài học lịch sử của phía dự án—có thể đối mặt áp lực về “cửa sổ thời gian” cho việc di chuyển tài sản.
@Dusk #dusk $DUSK
2
588
·
--
Vẫn luôn tò mò: khi một node gây ác hoặc bị mất kết nối thì Dusk sẽ trừng phạt như thế nào. Tuần này mình cố tình lật tài liệu về cơ chế xử phạt, và phát hiện ra thiết kế này còn tinh tế hơn mình tưởng—không phải kiểu cắt phăng thô bạo, thu hồi đặt cọc đơn giản.
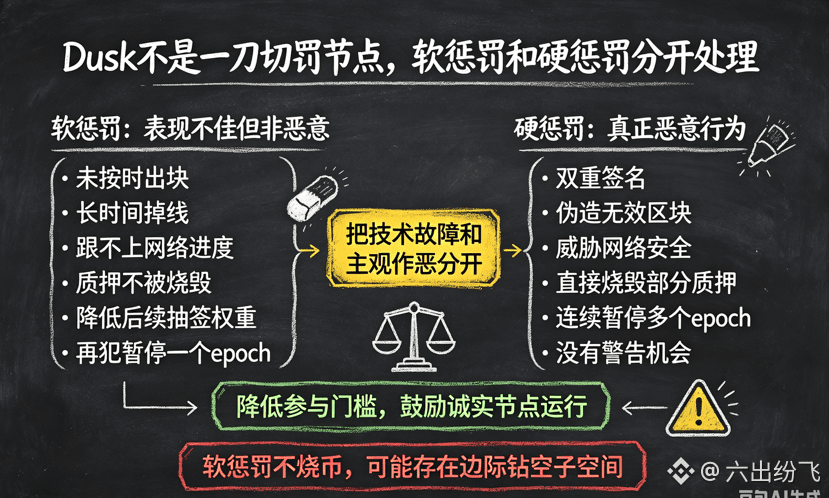
Dusk chia hình phạt thành hai mức mềm và cứng. Phạt mềm (soft-slashing) áp dụng cho trường hợp “không làm điều xấu nhưng hiệu suất kém”, ví dụ như đến lượt mình phải tạo khối nhưng lại không phát broadcast, hoặc ngắt kết nối trong thời gian dài khiến không theo kịp tiến độ. Đây không phải hành vi ác ý, nhưng làm giảm hiệu suất của mạng. Phạt mềm không đốt coin: chỉ chuyển một phần số đặt cọc sang quỹ phần thưởng có thể nhận, đồng thời giảm trọng số phần đặt cọc này trong các vòng rút thăm sau. Trước hết sẽ cho một lần cảnh cáo; phạm lần nữa thì mới bị tạm dừng tư cách tham gia thật sự trong một epoch. Về bản chất, đó là “giảm xác suất bị rút trúng”, chứ không phải cắt tiền trực tiếp. Phạt cứng (hard-slashing) thì dành cho các hành vi thực sự ác ý—chẳng hạn như ký đôi (double-signing), hoặc giả mạo các khối không hợp lệ những hành động trực tiếp đe doạ an ninh mạng; chỉ loại này mới thực sự đốt một phần số đặt cọc, và còn bị tạm dừng liên tiếp nhiều epoch, không có cơ hội cảnh cáo.
Mình nghĩ cách phân tầng mềm–cứng này về cốt lõi là tách riêng hai nhóm vấn đề hoàn toàn khác nhau: “lỗi kỹ thuật” và “cố ý làm điều xấu”. Những sự cố vận hành thông thường như dao động mạng của nhà cung cấp node, khởi động lại máy chủ—ai cũng có thể gặp—nếu bị đối xử với cùng mức độ trừng phạt như hành vi tấn công mạng có chủ đích, sẽ khiến những người muốn chạy node ngại tham gia, làm chi phí tâm lý của ngưỡng tham gia tăng quá cao. Nhưng nếu quá khoan dung với hành vi ác ý thật sự thì an ninh mạng không được đảm bảo. Theo một nghĩa nào đó, hai mức mềm–cứng là một “đường giữa” giữa mục tiêu “khuyến khích tham gia” và mục tiêu “trừng phạt hành vi làm hại”.
Mình cũng nảy ra một câu hỏi: với thiết kế phạt mềm không đốt coin, liệu có thể khiến một số người cố tình “lách luật” không—cố duy trì một mức vận hành không ổn định, nhưng chỉ kẹt ngay dưới ngưỡng bị phạt? Dù sao thì họ bị trừ xác suất phần thưởng chứ không bị trừ vốn, nên mức thiệt hại vẫn kiểm soát được chứ? Trò chơi biên (marginal game) này tài liệu không nói chi tiết, và mình định nhân cơ hội đi kiểm tra xem trong dữ liệu mạng thực tế có dấu hiệu của các hành vi “vùng rìa” như vậy hay không. @Dusk_Foundation #dusk $DUSK
Vẫn luôn tò mò: khi một node gây ác hoặc bị mất kết nối thì Dusk sẽ trừng phạt như thế nào. Tuần này mình cố tình lật tài liệu về cơ chế xử phạt, và phát hiện ra thiết kế này còn tinh tế hơn mình tưởng—không phải kiểu cắt phăng thô bạo, thu hồi đặt cọc đơn giản.
Dusk chia hình phạt thành hai mức mềm và cứng. Phạt mềm (soft-slashing) áp dụng cho trường hợp “không làm điều xấu nhưng hiệu suất kém”, ví dụ như đến lượt mình phải tạo khối nhưng lại không phát broadcast, hoặc ngắt kết nối trong thời gian dài khiến không theo kịp tiến độ. Đây không phải hành vi ác ý, nhưng làm giảm hiệu suất của mạng. Phạt mềm không đốt coin: chỉ chuyển một phần số đặt cọc sang quỹ phần thưởng có thể nhận, đồng thời giảm trọng số phần đặt cọc này trong các vòng rút thăm sau. Trước hết sẽ cho một lần cảnh cáo; phạm lần nữa thì mới bị tạm dừng tư cách tham gia thật sự trong một epoch. Về bản chất, đó là “giảm xác suất bị rút trúng”, chứ không phải cắt tiền trực tiếp. Phạt cứng (hard-slashing) thì dành cho các hành vi thực sự ác ý—chẳng hạn như ký đôi (double-signing), hoặc giả mạo các khối không hợp lệ những hành động trực tiếp đe doạ an ninh mạng; chỉ loại này mới thực sự đốt một phần số đặt cọc, và còn bị tạm dừng liên tiếp nhiều epoch, không có cơ hội cảnh cáo.
Mình nghĩ cách phân tầng mềm–cứng này về cốt lõi là tách riêng hai nhóm vấn đề hoàn toàn khác nhau: “lỗi kỹ thuật” và “cố ý làm điều xấu”. Những sự cố vận hành thông thường như dao động mạng của nhà cung cấp node, khởi động lại máy chủ—ai cũng có thể gặp—nếu bị đối xử với cùng mức độ trừng phạt như hành vi tấn công mạng có chủ đích, sẽ khiến những người muốn chạy node ngại tham gia, làm chi phí tâm lý của ngưỡng tham gia tăng quá cao. Nhưng nếu quá khoan dung với hành vi ác ý thật sự thì an ninh mạng không được đảm bảo. Theo một nghĩa nào đó, hai mức mềm–cứng là một “đường giữa” giữa mục tiêu “khuyến khích tham gia” và mục tiêu “trừng phạt hành vi làm hại”.
Mình cũng nảy ra một câu hỏi: với thiết kế phạt mềm không đốt coin, liệu có thể khiến một số người cố tình “lách luật” không—cố duy trì một mức vận hành không ổn định, nhưng chỉ kẹt ngay dưới ngưỡng bị phạt? Dù sao thì họ bị trừ xác suất phần thưởng chứ không bị trừ vốn, nên mức thiệt hại vẫn kiểm soát được chứ? Trò chơi biên (marginal game) này tài liệu không nói chi tiết, và mình định nhân cơ hội đi kiểm tra xem trong dữ liệu mạng thực tế có dấu hiệu của các hành vi “vùng rìa” như vậy hay không. @Dusk #dusk $DUSK
2
907
·
--
Đã xác minh
Tôi cứ tưởng giao dịch chứng khoán trên chuỗi chỉ đơn giản là “đặt lệnh- khớp lệnh”. Cho đến khi xem thiết kế Smart Bulletin Board của Dusk, tôi mới nhận ra bối cảnh này gần với thói quen giao dịch thị trường sơ cấp trong thực tế hơn nhiều so với những gì tôi nghĩ.
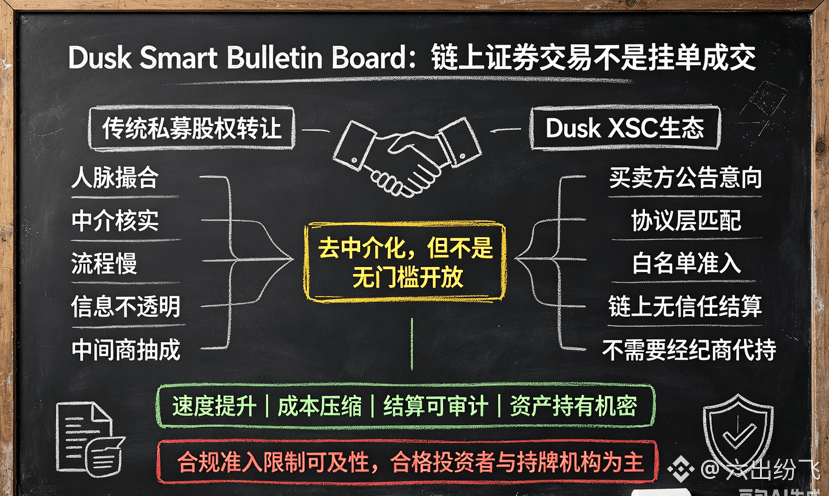
XSC là bộ tiêu chuẩn hợp đồng mà Dusk đặt ra cho các tài sản dạng chứng khoán. Nhu cầu cốt lõi là giữ bí mật cho quá trình nắm giữ và giao dịch loại tài sản này, nhưng vẫn đáp ứng yêu cầu kiểm toán. Smart Bulletin Board là một cơ chế khớp lệnh cụ thể trong hệ sinh thái XSC: những bên muốn mua/bán tài sản chứng khoán giao dịch phi công khai sẽ bày tỏ ý định của mình trước tiên trên “bảng thông báo” này. Khi khớp thành công và cả hai bên đều đồng ý, giao dịch sẽ được thanh toán “không cần niềm tin” bằng hợp đồng XSC. Toàn bộ quá trình không cần bên trung gian làm nhiệm vụ môi giới, kiểm chứng hay đứng thay.
Thiết kế này khiến tôi nhớ đến việc trước đây từng tìm hiểu về chuyển nhượng vốn tư nhân. Những giao dịch như vậy thường phụ thuộc vào quan hệ và bên trung gian để ghép lệnh; quy trình chậm, thông tin không minh bạch, và bên trung gian còn phải rút thêm một khoản phí. Về bản chất, Smart Bulletin Board đưa quá trình “tìm đúng đối tác” đó lên chuỗi: bên mua và bên bán trực tiếp gặp nhau ở lớp giao thức. Nếu thỏa thuận xong thì thanh toán luôn, không cần lớp môi giới phía trung gian—về mặt lý thuyết, tốc độ và chi phí có thể được cải thiện đáng kể.
Nhưng tôi nhận thấy cơ chế này vốn có sẵn một điều kiện: các bên tham gia phải trước hết trải qua bước xét duyệt danh sách trắng (white-list) thì mới được phép vào giao dịch. Đây không phải là một thị trường công khai hoàn toàn mở; nó được thiết kế như một cơ chế chấp nhận dành riêng cho các kịch bản giao dịch chứng khoán chịu sự quản lý, khác hoàn toàn với logic của phần lớn các thị trường DeFi nơi ai cũng có thể tham gia. Tôi cho rằng lựa chọn thiết kế này là đúng hướng. Bởi lẽ, giao dịch chứng khoán vốn chịu sự quản lý; tuy nhiên, điều đó cũng đồng nghĩa khả năng tiếp cận của bộ giải pháp này không “phổ cập” như trong tưởng tượng. Thứ có thể dùng chủ yếu vẫn nằm trong nhóm tổ chức được cấp phép và nhà đầu tư đủ điều kiện—không phải là một thị trường công khai để bất kỳ nhà đầu tư cá nhân nào cũng có thể tham gia trực tiếp.
Về mặt kỹ thuật, cắt giảm trung gian là có, nhưng bức tường ngưỡng gia nhập vẫn đứng đó. Tôi thấy chính tổ hợp này phản ánh khá chân thực sự “căng kéo” vốn tồn tại giữa hai mục tiêu: “tuân thủ” và “phi trung gian hóa”. Nó không phải là bài toán đơn giản chỉ chọn một trong hai, hoặc đạt được đồng thời hoàn toàn.
@Dusk_Foundation #dusk $DUSK
Tôi cứ tưởng giao dịch chứng khoán trên chuỗi chỉ đơn giản là “đặt lệnh- khớp lệnh”. Cho đến khi xem thiết kế Smart Bulletin Board của Dusk, tôi mới nhận ra bối cảnh này gần với thói quen giao dịch thị trường sơ cấp trong thực tế hơn nhiều so với những gì tôi nghĩ.
XSC là bộ tiêu chuẩn hợp đồng mà Dusk đặt ra cho các tài sản dạng chứng khoán. Nhu cầu cốt lõi là giữ bí mật cho quá trình nắm giữ và giao dịch loại tài sản này, nhưng vẫn đáp ứng yêu cầu kiểm toán. Smart Bulletin Board là một cơ chế khớp lệnh cụ thể trong hệ sinh thái XSC: những bên muốn mua/bán tài sản chứng khoán giao dịch phi công khai sẽ bày tỏ ý định của mình trước tiên trên “bảng thông báo” này. Khi khớp thành công và cả hai bên đều đồng ý, giao dịch sẽ được thanh toán “không cần niềm tin” bằng hợp đồng XSC. Toàn bộ quá trình không cần bên trung gian làm nhiệm vụ môi giới, kiểm chứng hay đứng thay.
Thiết kế này khiến tôi nhớ đến việc trước đây từng tìm hiểu về chuyển nhượng vốn tư nhân. Những giao dịch như vậy thường phụ thuộc vào quan hệ và bên trung gian để ghép lệnh; quy trình chậm, thông tin không minh bạch, và bên trung gian còn phải rút thêm một khoản phí. Về bản chất, Smart Bulletin Board đưa quá trình “tìm đúng đối tác” đó lên chuỗi: bên mua và bên bán trực tiếp gặp nhau ở lớp giao thức. Nếu thỏa thuận xong thì thanh toán luôn, không cần lớp môi giới phía trung gian—về mặt lý thuyết, tốc độ và chi phí có thể được cải thiện đáng kể.
Nhưng tôi nhận thấy cơ chế này vốn có sẵn một điều kiện: các bên tham gia phải trước hết trải qua bước xét duyệt danh sách trắng (white-list) thì mới được phép vào giao dịch. Đây không phải là một thị trường công khai hoàn toàn mở; nó được thiết kế như một cơ chế chấp nhận dành riêng cho các kịch bản giao dịch chứng khoán chịu sự quản lý, khác hoàn toàn với logic của phần lớn các thị trường DeFi nơi ai cũng có thể tham gia. Tôi cho rằng lựa chọn thiết kế này là đúng hướng. Bởi lẽ, giao dịch chứng khoán vốn chịu sự quản lý; tuy nhiên, điều đó cũng đồng nghĩa khả năng tiếp cận của bộ giải pháp này không “phổ cập” như trong tưởng tượng. Thứ có thể dùng chủ yếu vẫn nằm trong nhóm tổ chức được cấp phép và nhà đầu tư đủ điều kiện—không phải là một thị trường công khai để bất kỳ nhà đầu tư cá nhân nào cũng có thể tham gia trực tiếp.
Về mặt kỹ thuật, cắt giảm trung gian là có, nhưng bức tường ngưỡng gia nhập vẫn đứng đó. Tôi thấy chính tổ hợp này phản ánh khá chân thực sự “căng kéo” vốn tồn tại giữa hai mục tiêu: “tuân thủ” và “phi trung gian hóa”. Nó không phải là bài toán đơn giản chỉ chọn một trong hai, hoặc đạt được đồng thời hoàn toàn.
@Dusk #dusk $DUSK
733
·
--
TermMax trên Alpha, tôi tự tính ngưỡng rồi
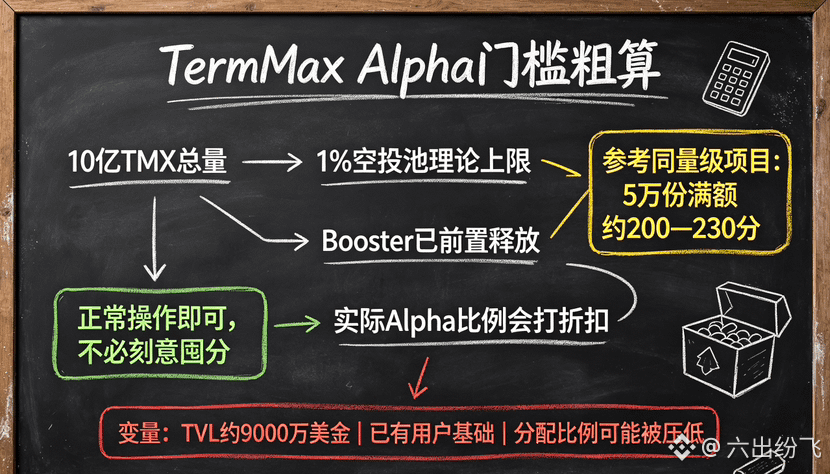
Dựa theo tổng lượng TMX 1 tỷ, suy ngược theo khoảng định giá hiện tại; nếu chia 1% cho quỹ airdrop Alpha, thì đại khái sẽ ở cỡ “giá trị vốn hóa × 1%”.
Nhưng trước đó TermMax đã chạy hoạt động Booster, tức là đã phân phát ra một phần trước rồi; vì vậy tỷ lệ thực sự dành cho Alpha nhiều khả năng sẽ bị giảm, không phải đúng nguyên 1%.
Tham khảo các đợt airdrop của những dự án cùng cỡ trong vài kỳ trước: ngưỡng để đủ điều kiện với 50.000 suất thường rơi vào khoảng 200-230 điểm. Nếu TermMax tính theo phân chia bình quân theo đầu người, thì khả năng cao cũng sẽ nằm gần khoảng này, không quá cao.
Tuy nhiên, còn một biến số cần cân nhắc: TermMax không phải dự án mới; nó đã có khoảng 90 triệu USD TVL, vài trăm nghìn ví đã đăng ký, thuộc nhóm dự án của mảng cho vay. Với những dự án như vậy, tiếng nói thường nặng hơn so với các đồng coin mới hoàn toàn; bên Binance có thể sẽ ép tỷ lệ phân bổ xuống, khiến ngưỡng cũng có thể bị đẩy lên.
Quan điểm của tôi là không cần cố tình tích điểm đợi. Thao tác bình thường là được. Nếu thực sự ngưỡng cao bất thường, thì thôi lỡ đợt này cũng chẳng sao; hướng “vay/cho vay lãi suất cố định” xét dài hạn vẫn có giá trị, không thiếu mỗi lần airdrop này.
#TermMax @termmax
TermMax trên Alpha, tôi tự tính ngưỡng rồi
Dựa theo tổng lượng TMX 1 tỷ, suy ngược theo khoảng định giá hiện tại; nếu chia 1% cho quỹ airdrop Alpha, thì đại khái sẽ ở cỡ “giá trị vốn hóa × 1%”.
Nhưng trước đó TermMax đã chạy hoạt động Booster, tức là đã phân phát ra một phần trước rồi; vì vậy tỷ lệ thực sự dành cho Alpha nhiều khả năng sẽ bị giảm, không phải đúng nguyên 1%.
Tham khảo các đợt airdrop của những dự án cùng cỡ trong vài kỳ trước: ngưỡng để đủ điều kiện với 50.000 suất thường rơi vào khoảng 200-230 điểm. Nếu TermMax tính theo phân chia bình quân theo đầu người, thì khả năng cao cũng sẽ nằm gần khoảng này, không quá cao.
Tuy nhiên, còn một biến số cần cân nhắc: TermMax không phải dự án mới; nó đã có khoảng 90 triệu USD TVL, vài trăm nghìn ví đã đăng ký, thuộc nhóm dự án của mảng cho vay. Với những dự án như vậy, tiếng nói thường nặng hơn so với các đồng coin mới hoàn toàn; bên Binance có thể sẽ ép tỷ lệ phân bổ xuống, khiến ngưỡng cũng có thể bị đẩy lên.
Quan điểm của tôi là không cần cố tình tích điểm đợi. Thao tác bình thường là được. Nếu thực sự ngưỡng cao bất thường, thì thôi lỡ đợt này cũng chẳng sao; hướng “vay/cho vay lãi suất cố định” xét dài hạn vẫn có giá trị, không thiếu mỗi lần airdrop này.
#TermMax @TermMax
2
755
·
--
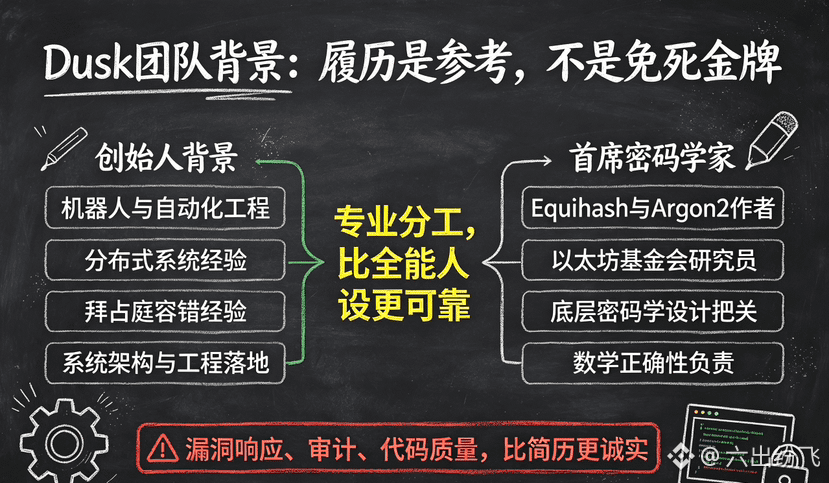
Mình lướt qua một chút về nền tảng của đội ngũ cốt lõi Dusk và nhận ra một điểm khá trái ngược với trực giác: chuyên môn của người sáng lập Emanuele Francioni là về kỹ thuật robot và tự động hóa, chứ không phải xuất phát từ con đường học thuật về mật mã. Trước đó trong suốt hai mươi năm, anh ấy làm về hệ thống phân tán và cơ chế chịu lỗi Byzantine; mật mã chỉ là một kỹ năng được bổ sung sau vào “cây nâng cấp”.
Nhưng người thực sự gánh phần mật mã là Giám đốc mật mã (Chief Cryptographer) Dmitry Khovratovich. Trong giới, tên này không hề xa lạ: hai thuật toán băm Equihash và Argon2 đều do ông chắp bút. Equihash từng được nhiều chuỗi PoW dùng để chống đào ASIC; còn Argon2 thì được cộng đồng mật mã công nhận là một trong những chuẩn hàm băm mật mã. Đồng thời, ông cũng là nghiên cứu viên tại Ethereum Foundation. Một nhà mật mã có lý lịch học thuật vững chắc chuyên trách thiết kế mật mã tầng nền, còn người sáng lập chịu trách nhiệm kiến trúc hệ thống và triển khai kỹ thuật — cách phân công này mình thấy còn yên tâm hơn so với kiểu hình tượng “người sáng lập vừa rành mật mã vừa rành kỹ thuật” theo kiểu đa năng. Khi đúng đắn về mặt toán ở tầng nền được giao cho người chuyên môn thẩm định, thì logic phân vai trong các hệ thống lớn sẽ hợp lý hơn nhiều so với mô hình “một người gánh hết”.
Tuy vậy, mình cũng không định biến điều này thành “thẻ miễn tử” — dù mật mã có giỏi đến đâu vẫn có thể mắc sai lầm. Ví dụ chính là lỗ hổng xác thực dusk-plonk mà mình đã đề cập ở phần trước. Nó cho thấy nền tảng về đội ngũ mạnh không đồng nghĩa với mã nguồn không có rủi ro bằng không; kiểm toán và thử nghiệm thực chiến luôn là phần bổ sung cần thiết, không thể chỉ nhìn sơ yếu lý lịch.
Rốt cuộc, lý lịch đội ngũ chỉ là hạng mục tham khảo, không phải bằng chứng quyết định. Thứ mình muốn xem hơn là chất lượng mã mà các bạn đã nộp trong năm qua và tốc độ phản hồi các lỗ hổng được phát hiện — điều đó trung thực hơn nhiều so với bản CV.
@Dusk_Foundation #dusk $DUSK
Mình lướt qua một chút về nền tảng của đội ngũ cốt lõi Dusk và nhận ra một điểm khá trái ngược với trực giác: chuyên môn của người sáng lập Emanuele Francioni là về kỹ thuật robot và tự động hóa, chứ không phải xuất phát từ con đường học thuật về mật mã. Trước đó trong suốt hai mươi năm, anh ấy làm về hệ thống phân tán và cơ chế chịu lỗi Byzantine; mật mã chỉ là một kỹ năng được bổ sung sau vào “cây nâng cấp”.
Nhưng người thực sự gánh phần mật mã là Giám đốc mật mã (Chief Cryptographer) Dmitry Khovratovich. Trong giới, tên này không hề xa lạ: hai thuật toán băm Equihash và Argon2 đều do ông chắp bút. Equihash từng được nhiều chuỗi PoW dùng để chống đào ASIC; còn Argon2 thì được cộng đồng mật mã công nhận là một trong những chuẩn hàm băm mật mã. Đồng thời, ông cũng là nghiên cứu viên tại Ethereum Foundation. Một nhà mật mã có lý lịch học thuật vững chắc chuyên trách thiết kế mật mã tầng nền, còn người sáng lập chịu trách nhiệm kiến trúc hệ thống và triển khai kỹ thuật — cách phân công này mình thấy còn yên tâm hơn so với kiểu hình tượng “người sáng lập vừa rành mật mã vừa rành kỹ thuật” theo kiểu đa năng. Khi đúng đắn về mặt toán ở tầng nền được giao cho người chuyên môn thẩm định, thì logic phân vai trong các hệ thống lớn sẽ hợp lý hơn nhiều so với mô hình “một người gánh hết”.
Tuy vậy, mình cũng không định biến điều này thành “thẻ miễn tử” — dù mật mã có giỏi đến đâu vẫn có thể mắc sai lầm. Ví dụ chính là lỗ hổng xác thực dusk-plonk mà mình đã đề cập ở phần trước. Nó cho thấy nền tảng về đội ngũ mạnh không đồng nghĩa với mã nguồn không có rủi ro bằng không; kiểm toán và thử nghiệm thực chiến luôn là phần bổ sung cần thiết, không thể chỉ nhìn sơ yếu lý lịch.
Rốt cuộc, lý lịch đội ngũ chỉ là hạng mục tham khảo, không phải bằng chứng quyết định. Thứ mình muốn xem hơn là chất lượng mã mà các bạn đã nộp trong năm qua và tốc độ phản hồi các lỗ hổng được phát hiện — điều đó trung thực hơn nhiều so với bản CV.
@Dusk #dusk $DUSK
1
560
·
--
Tăng giá
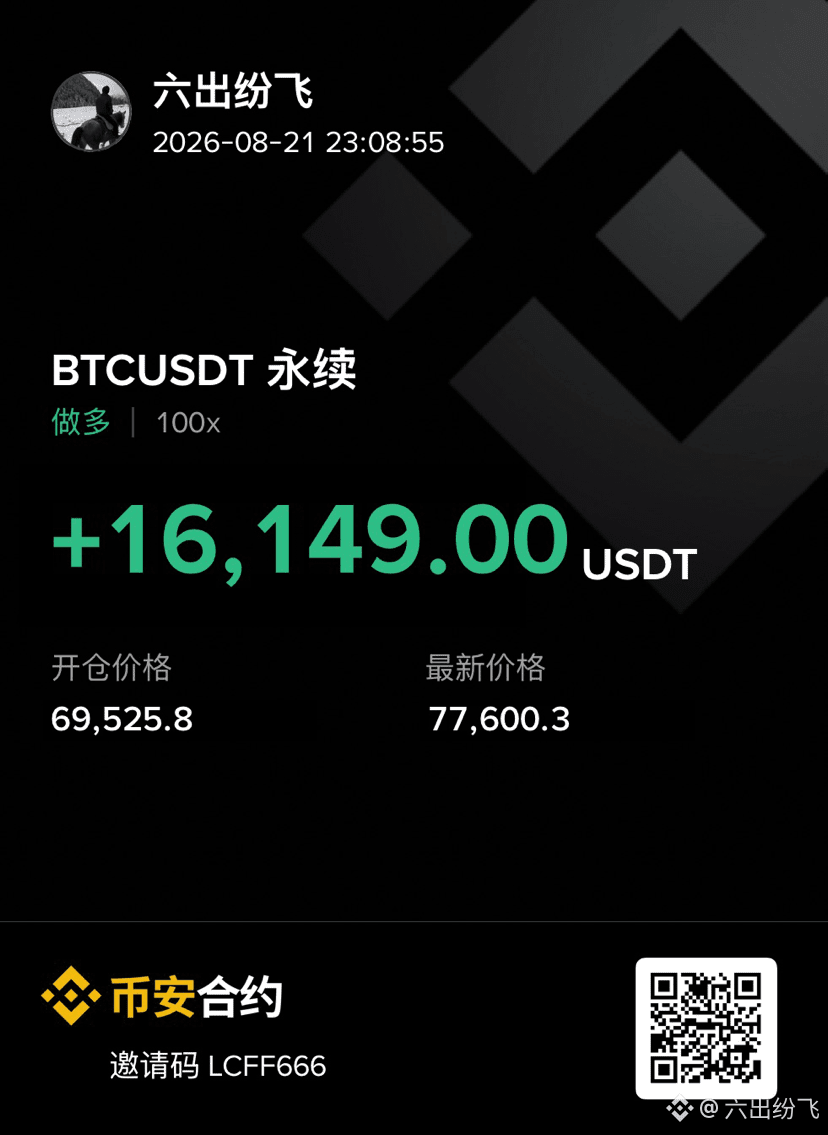
Bạn vẫn còn đang chờ đợi sao? Bánh mì to sắp lao lên 80.000 rồi
Chỉ trong hai ngày đã tăng thêm 10.000 điểm, bạn vẫn đang do dự có nên short không?
$BTC
{future}(BTCUSDT)
Bạn vẫn còn đang chờ đợi sao? Bánh mì to sắp lao lên 80.000 rồi
Chỉ trong hai ngày đã tăng thêm 10.000 điểm, bạn vẫn đang do dự có nên short không?
$BTC
Chỉ trong hai ngày đã tăng thêm 10.000 điểm, bạn vẫn đang do dự có nên short không?
$BTC
1
545
·
--
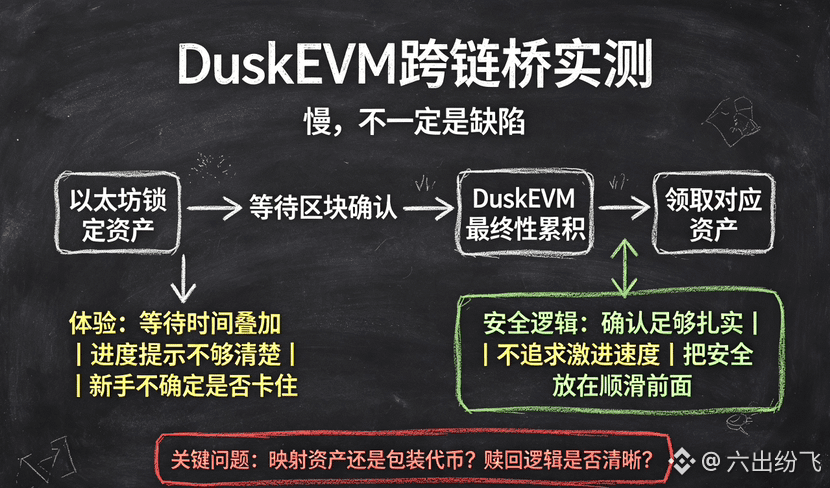
Mình muốn thử chuyển một phần tài sản Ethereum nhàn rỗi sang DuskEVM xem sao. Tối qua mình làm theo quy trình của tài liệu chính thức cho cầu xuyên chuỗi, và ghi lại trải nghiệm thực tế—không mượt như mình tưởng.
Bản thân quy trình không phức tạp: bên Ethereum khởi tạo giao dịch khóa, đợi xác nhận, rồi sang DuskEVM để nhận lượng tài sản tương ứng. Về logic thì gần như không khác gì nhiều cầu xuyên chuỗi khác. Thứ khiến mình phải chờ đợi trong lúc hơi sốt ruột không phải do “cầu” bị kẹt, mà do thời gian xác nhận—bên Ethereum cần đủ nhiều khối được xác nhận rồi mới cho phép tiếp tục. Ngoài ra, bên DuskEVM cũng cần thời gian tích lũy sự tin cậy cho cơ chế cuối cùng của riêng họ. Hai đầu cộng lại thành thời gian chờ dài hơn, không phải kiểu “bấm một cái là到账 ngay”.
Ban đầu mình nghĩ đây là một khiếm khuyết trải nghiệm, nhưng sau đó mình hiểu ra rằng đó là cái giá bắt buộc. Cầu xuyên chuỗi trong lịch sử đã có quá nhiều trường hợp bị tấn công hoặc bị chênh lệch giá/arb khai thác. Những cây cầu gặp sự cố thường lại chính là vì chạy theo tốc độ, làm logic xác nhận quá “căng”, tạo ra không gian thao tác cho kẻ tấn công. Dusk chọn cách để cả hai phía đều chạy cơ chế cuối cùng một cách vững chắc rồi mới mở khóa. Chậm thì chậm, nhưng ít nhất hướng thiết kế này đặt bảo mật lên trước trải nghiệm người dùng, chứ không phải ngược lại.
Tuy vậy, ở góc độ trải nghiệm vẫn có chỗ có thể tối ưu—trong quá trình làm không có chỉ dẫn tiến độ đặc biệt rõ ràng. Sau khi khởi tạo giao dịch, mình có một khoảng thời gian không chắc là mình nên tiếp tục chờ hay bước nào đó đang bị kẹt và cần thao tác lại. Cảm giác không chắc chắn này không thân thiện lắm với người dùng lần đầu, dễ khiến họ hoài nghi liệu mình có thao tác sai. So với một số cây cầu đã làm khá trưởng thành, phần cơ chế phản hồi người dùng vẫn còn dư địa để cải thiện.
Ngoài ra mình cũng để lại một câu hỏi chưa nghĩ thông—sau khi tài sản được “cầu” sang DuskEVM thì nó tồn tại dưới hình thức gì? Là tài sản ánh xạ nguyên gốc hay là token được bọc/wrapper? Lớp quan hệ này quyết định rằng trong trường hợp tương lai cây cầu gặp vấn đề, cơ chế thu hồi (redeem) tài sản của mình sẽ diễn ra như thế nào. Phần này trong tài liệu không được diễn giải thật sự thẳng thắn, nên mình phải tự lật thêm vài lớp để ghép lại câu trả lời.
Với cầu xuyên chuỗi, thái độ của mình luôn là nếu không cần thì đừng dùng. Nếu bắt buộc phải dùng thì thà chậm một chút cũng chọn thiết kế ưu tiên an toàn. Sau lần thực đo này, ít nhất Dusk đã chọn đúng hướng; còn phần trải nghiệm chi tiết thì vẫn có thể tiếp tục mài giũa.
@Dusk_Foundation #dusk $DUSK
Mình muốn thử chuyển một phần tài sản Ethereum nhàn rỗi sang DuskEVM xem sao. Tối qua mình làm theo quy trình của tài liệu chính thức cho cầu xuyên chuỗi, và ghi lại trải nghiệm thực tế—không mượt như mình tưởng.
Bản thân quy trình không phức tạp: bên Ethereum khởi tạo giao dịch khóa, đợi xác nhận, rồi sang DuskEVM để nhận lượng tài sản tương ứng. Về logic thì gần như không khác gì nhiều cầu xuyên chuỗi khác. Thứ khiến mình phải chờ đợi trong lúc hơi sốt ruột không phải do “cầu” bị kẹt, mà do thời gian xác nhận—bên Ethereum cần đủ nhiều khối được xác nhận rồi mới cho phép tiếp tục. Ngoài ra, bên DuskEVM cũng cần thời gian tích lũy sự tin cậy cho cơ chế cuối cùng của riêng họ. Hai đầu cộng lại thành thời gian chờ dài hơn, không phải kiểu “bấm một cái là到账 ngay”.
Ban đầu mình nghĩ đây là một khiếm khuyết trải nghiệm, nhưng sau đó mình hiểu ra rằng đó là cái giá bắt buộc. Cầu xuyên chuỗi trong lịch sử đã có quá nhiều trường hợp bị tấn công hoặc bị chênh lệch giá/arb khai thác. Những cây cầu gặp sự cố thường lại chính là vì chạy theo tốc độ, làm logic xác nhận quá “căng”, tạo ra không gian thao tác cho kẻ tấn công. Dusk chọn cách để cả hai phía đều chạy cơ chế cuối cùng một cách vững chắc rồi mới mở khóa. Chậm thì chậm, nhưng ít nhất hướng thiết kế này đặt bảo mật lên trước trải nghiệm người dùng, chứ không phải ngược lại.
Tuy vậy, ở góc độ trải nghiệm vẫn có chỗ có thể tối ưu—trong quá trình làm không có chỉ dẫn tiến độ đặc biệt rõ ràng. Sau khi khởi tạo giao dịch, mình có một khoảng thời gian không chắc là mình nên tiếp tục chờ hay bước nào đó đang bị kẹt và cần thao tác lại. Cảm giác không chắc chắn này không thân thiện lắm với người dùng lần đầu, dễ khiến họ hoài nghi liệu mình có thao tác sai. So với một số cây cầu đã làm khá trưởng thành, phần cơ chế phản hồi người dùng vẫn còn dư địa để cải thiện.
Ngoài ra mình cũng để lại một câu hỏi chưa nghĩ thông—sau khi tài sản được “cầu” sang DuskEVM thì nó tồn tại dưới hình thức gì? Là tài sản ánh xạ nguyên gốc hay là token được bọc/wrapper? Lớp quan hệ này quyết định rằng trong trường hợp tương lai cây cầu gặp vấn đề, cơ chế thu hồi (redeem) tài sản của mình sẽ diễn ra như thế nào. Phần này trong tài liệu không được diễn giải thật sự thẳng thắn, nên mình phải tự lật thêm vài lớp để ghép lại câu trả lời.
Với cầu xuyên chuỗi, thái độ của mình luôn là nếu không cần thì đừng dùng. Nếu bắt buộc phải dùng thì thà chậm một chút cũng chọn thiết kế ưu tiên an toàn. Sau lần thực đo này, ít nhất Dusk đã chọn đúng hướng; còn phần trải nghiệm chi tiết thì vẫn có thể tiếp tục mài giũa.
@Dusk #dusk $DUSK
4
510
·
--
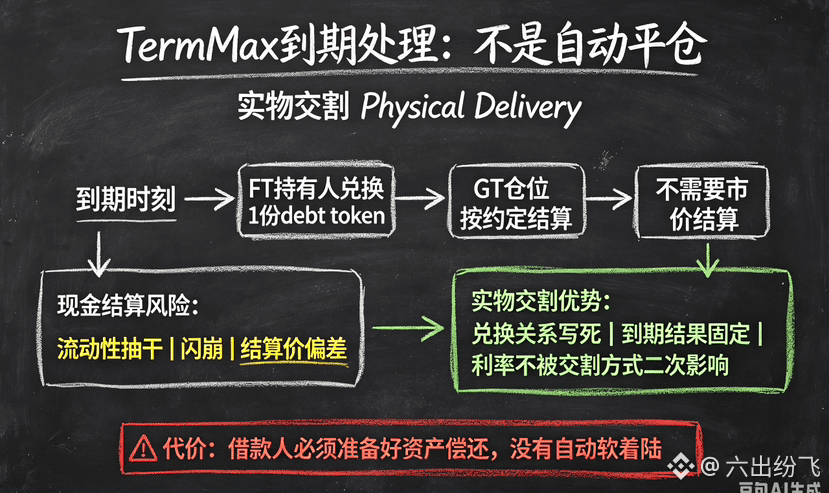
Mãi cứ tưởng khi TermMax đến hạn sẽ là cách làm phổ biến như “tự động đóng lệnh, thanh toán chênh lệch theo giá thị trường”, cho đến khi tôi đọc lại phần tài liệu xử lý khi đáo hạn thì mới phát hiện hoàn toàn không phải vậy. TermMax sử dụng hình thức Physical Delivery (giao hàng thực), tức là giao nhận bằng hiện vật—vào thời điểm đáo hạn, người nắm giữ FT thực sự có thể đổi được 1 phần debt token cơ sở; bên vay nếu không đóng lệnh trước hoặc không gia hạn thì sau khi đến hạn, tài sản thế chấp và khoản nợ sẽ được kết toán trực tiếp theo đúng cách thức đã thỏa thuận, chứ không phải là giao thức tự đứng ra giúp bạn tìm một “giá” trên thị trường thứ cấp để cắt lỗ một nhát.
Thiết kế này thoạt nhìn chỉ là chi tiết kỹ thuật, nhưng thực tế ảnh hưởng khá lớn. Rủi ro của các hợp đồng thanh toán bằng tiền mặt nằm ở chỗ: tại đúng thời điểm đáo hạn, nếu thanh khoản trên thị trường đột ngột cạn kiệt hoặc giá lao dốc “flash crash”, thì giá thanh toán có thể lệch xa so với kỳ vọng; hợp đồng sẽ hoặc là ghi nhận khoản lỗ, hoặc chuyển phần lỗ đó sang phía đối tác. Giao hàng thực cắt bỏ lớp bất định này—đến hạn thì đến hạn, quan hệ đổi từ FT sang debt token được “đóng đinh” cố định; không còn cần phải hỏi “lúc đó thị trường sẽ cho bao nhiêu”. Bên vay và bên cho vay đã chốt lãi suất và kết quả đáo hạn ngay từ lúc mở vị thế, nên giữa đường không phát sinh thêm độ lệch do chính phương thức tất toán.
Tuy vậy, giao hàng thực cũng không phải không có cái giá. Nó đặt yêu cầu trực tiếp hơn lên bên vay: đến ngày đáo hạn phải chuẩn bị đủ tài sản để thanh toán debt token, không thể trót lọt bằng các vùng mờ như “bù chênh giá” như ở một số hợp đồng thanh toán bằng tiền mặt. Nếu trước ngày đáo hạn không chủ động gia hạn hoặc bổ sung thêm, việc xử lý vị thế sẽ được thực hiện nghiêm ngặt theo đúng thỏa thuận, sẽ không có giao thức tự động tìm một mức giá trung hòa để “hạ cánh êm” cho bạn. Điều này có nghĩa là khi dùng TermMax để cho vay—mượn, người dùng cần lập kế hoạch rõ ràng hơn cho ngày đáo hạn của mình; đây không phải kiểu sản phẩm có thể hoàn toàn phó mặc, đến hạn thì giao thức tự động xử lý.
Tôi nghiêng về quan điểm rằng thiết kế này chính là cách TermMax thực sự “triển khai đến cùng” hai chữ “cố định” — lãi suất cố định, và kết quả đến hạn cũng cố định; cái giá là người dùng phải gánh nhiều trách nhiệm quản lý chủ động hơn. Đây là hướng ngược với “tự động hóa kiểu ngốc” mà nhiều giao thức DeFi theo đuổi. Việc có đáng hay không tùy thuộc vào việc bạn muốn sự chắc chắn (determinism) hay muốn nhàn rỗi.
@termmax #TermMax
Mãi cứ tưởng khi TermMax đến hạn sẽ là cách làm phổ biến như “tự động đóng lệnh, thanh toán chênh lệch theo giá thị trường”, cho đến khi tôi đọc lại phần tài liệu xử lý khi đáo hạn thì mới phát hiện hoàn toàn không phải vậy. TermMax sử dụng hình thức Physical Delivery (giao hàng thực), tức là giao nhận bằng hiện vật—vào thời điểm đáo hạn, người nắm giữ FT thực sự có thể đổi được 1 phần debt token cơ sở; bên vay nếu không đóng lệnh trước hoặc không gia hạn thì sau khi đến hạn, tài sản thế chấp và khoản nợ sẽ được kết toán trực tiếp theo đúng cách thức đã thỏa thuận, chứ không phải là giao thức tự đứng ra giúp bạn tìm một “giá” trên thị trường thứ cấp để cắt lỗ một nhát.
Thiết kế này thoạt nhìn chỉ là chi tiết kỹ thuật, nhưng thực tế ảnh hưởng khá lớn. Rủi ro của các hợp đồng thanh toán bằng tiền mặt nằm ở chỗ: tại đúng thời điểm đáo hạn, nếu thanh khoản trên thị trường đột ngột cạn kiệt hoặc giá lao dốc “flash crash”, thì giá thanh toán có thể lệch xa so với kỳ vọng; hợp đồng sẽ hoặc là ghi nhận khoản lỗ, hoặc chuyển phần lỗ đó sang phía đối tác. Giao hàng thực cắt bỏ lớp bất định này—đến hạn thì đến hạn, quan hệ đổi từ FT sang debt token được “đóng đinh” cố định; không còn cần phải hỏi “lúc đó thị trường sẽ cho bao nhiêu”. Bên vay và bên cho vay đã chốt lãi suất và kết quả đáo hạn ngay từ lúc mở vị thế, nên giữa đường không phát sinh thêm độ lệch do chính phương thức tất toán.
Tuy vậy, giao hàng thực cũng không phải không có cái giá. Nó đặt yêu cầu trực tiếp hơn lên bên vay: đến ngày đáo hạn phải chuẩn bị đủ tài sản để thanh toán debt token, không thể trót lọt bằng các vùng mờ như “bù chênh giá” như ở một số hợp đồng thanh toán bằng tiền mặt. Nếu trước ngày đáo hạn không chủ động gia hạn hoặc bổ sung thêm, việc xử lý vị thế sẽ được thực hiện nghiêm ngặt theo đúng thỏa thuận, sẽ không có giao thức tự động tìm một mức giá trung hòa để “hạ cánh êm” cho bạn. Điều này có nghĩa là khi dùng TermMax để cho vay—mượn, người dùng cần lập kế hoạch rõ ràng hơn cho ngày đáo hạn của mình; đây không phải kiểu sản phẩm có thể hoàn toàn phó mặc, đến hạn thì giao thức tự động xử lý.
Tôi nghiêng về quan điểm rằng thiết kế này chính là cách TermMax thực sự “triển khai đến cùng” hai chữ “cố định” — lãi suất cố định, và kết quả đến hạn cũng cố định; cái giá là người dùng phải gánh nhiều trách nhiệm quản lý chủ động hơn. Đây là hướng ngược với “tự động hóa kiểu ngốc” mà nhiều giao thức DeFi theo đuổi. Việc có đáng hay không tùy thuộc vào việc bạn muốn sự chắc chắn (determinism) hay muốn nhàn rỗi.
@TermMax #TermMax
1
1
696
·
--
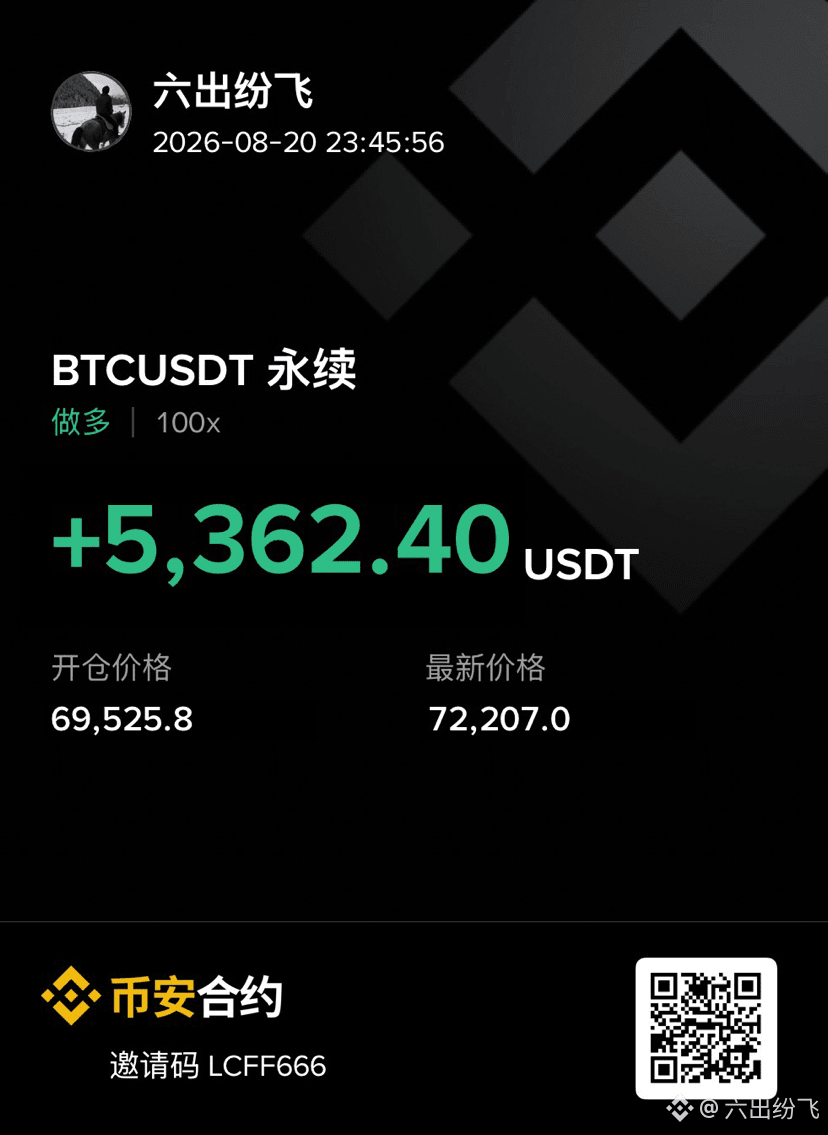
Tăng giá
Lỡ nhịp? Không có
Gió sóng càng lớn, cá càng đắt—khi xu hướng kiểu này đến thì phải theo thôi 🤫
Thị trường một chiều là cơ hội tốt nhất để cuộn lệnh
Cho anh em không dám lên xe một mức điểm👇
Loại coin: ✅BTC
Hướng: Mua (Long)
Đòn bẩy: 100x
Lệnh vào: 70500-70800 (đợi nhịp test lại vòng đầu, không đuổi theo giá hiện tại)
Lệnh bổ sung: 69400-69800 (vùng retest sau khi vượt đỉnh trong 4 giờ)
Lệnh chốt lời: 72800 / 74200
Lệnh cắt lỗ: 68750
#BTC突破$72000 $BTC
{future}(BTCUSDT)
Lỡ nhịp? Không có
Gió sóng càng lớn, cá càng đắt—khi xu hướng kiểu này đến thì phải theo thôi 🤫
Thị trường một chiều là cơ hội tốt nhất để cuộn lệnh
Cho anh em không dám lên xe một mức điểm👇
Loại coin: ✅BTC
Hướng: Mua (Long)
Đòn bẩy: 100x
Lệnh vào: 70500-70800 (đợi nhịp test lại vòng đầu, không đuổi theo giá hiện tại)
Lệnh bổ sung: 69400-69800 (vùng retest sau khi vượt đỉnh trong 4 giờ)
Lệnh chốt lời: 72800 / 74200
Lệnh cắt lỗ: 68750
#BTC突破$72000 $BTC
3
6
1.7k
·
--
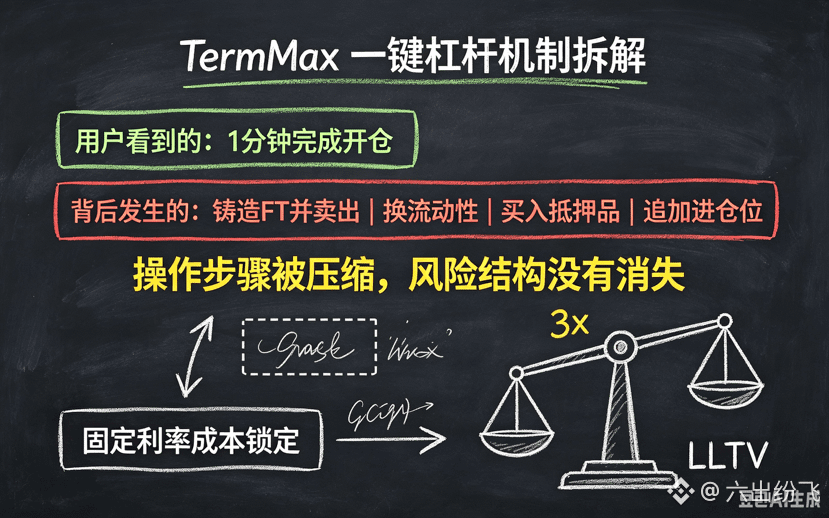
Tính năng đòn bẩy một chạm của TermMax: tôi đã thử nghiệm một lần. Tôi gửi 1000 USDC làm tài sản thế chấp, chọn đòn bẩy 3x. Sau khi xác nhận trên trang, một giao dịch được hoàn tất — trước sau không quá một phút. Mở phần ghi chép on-chain để xem kỹ thì mới phát hiện: đằng sau giao dịch này thực chất đã được nén lại cả một chuỗi thao tác — thế chấp tài sản, đúc FT, bán FT ra thị trường để lấy thanh khoản, dùng thanh khoản đó mua lại tài sản thế chấp, rồi đem tài sản thế chấp mới mua được bổ sung thêm vào vị thế. Nếu thao tác thủ công bình thường, có thể phải tách thành 4-5 giao dịch độc lập, mỗi giao dịch đều phải trả gas riêng và chờ xác nhận riêng. Giờ đây, hợp đồng đã gộp thành một lần thực thi, nên các bước thao tác và chi phí gas được nén lại rất rõ ràng.
Nhưng việc nén chỉ là số lượng “bước” ở lớp thao tác, chứ không hề nén cấu trúc rủi ro được chứa trong GT. Đòn bẩy càng cao, thì với cùng biên độ biến động giá của tài sản thế chấp, tác động lên LTV càng lớn. Đòn bẩy một chạm cho phép bạn trong vài chục giây đã đứng ở mức đòn bẩy cao, đồng nghĩa với việc tiến gần hơn rất nhanh tới đường thanh lý LLTV. Bài test lần này của tôi là vị thế 3x: tính sơ bộ thôi, nếu giá tài sản thế chấp giảm khoảng 8% thì sẽ chạm vào đường dừng lỗ (stop-loss) mà chính tôi đã đặt. Mức “nhạy” như vậy nếu làm thủ công theo từng bước, bạn ít nhất cũng sẽ có một khoảng thời gian phản ứng và cơ hội đánh giá lại giữa các bước; còn trong đòn bẩy một chạm, quá trình này bị nén đến mức gần như không cảm nhận được — rủi ro cộng dồn dồn lên ngay lập tức.
Còn một điểm nữa rất dễ bị bỏ qua: đòn bẩy một chạm đồng thời vừa đúc và vừa bán FT. Điều này có nghĩa là chi phí lãi suất cố định của bạn cũng bị “chốt” ngay tại thời điểm mở vị thế; về sau, thị trường lãi suất biến động thế nào cũng không còn liên quan đến bạn. Đây là một lợi ích ẩn khác của thiết kế này. Nhiều người chỉ tập trung vào việc đơn giản hóa thao tác, nhưng lại không để ý rằng việc “khóa chi phí” cũng được hoàn tất ngay trong cùng một động tác.
Vì vậy, đánh giá của tôi về tính năng này là: nó là một công cụ hiệu quả dành cho những người đã hiểu rõ mức chịu rủi ro của mình, biết LLTV nghĩa là gì — giúp tiết kiệm rất nhiều thao tác lặp lại và gas. Nhưng đối với người mới tiếp cận giao dịch đòn bẩy vay mượn, ngược lại, nó có thể giống như “chỉ cần bấm một nút là đã đứng ngay sát bờ vực”, vì tính đơn giản của thao tác và độ an toàn của kết quả là hai chuyện hoàn toàn khác nhau. TermMax làm trơn tru vế thứ nhất, còn vế thứ hai vẫn cần người dùng chủ động theo dõi và thiết lập bộ đệm LTV ban đầu hợp lý.
#TermMax @termmax
Tính năng đòn bẩy một chạm của TermMax: tôi đã thử nghiệm một lần. Tôi gửi 1000 USDC làm tài sản thế chấp, chọn đòn bẩy 3x. Sau khi xác nhận trên trang, một giao dịch được hoàn tất — trước sau không quá một phút. Mở phần ghi chép on-chain để xem kỹ thì mới phát hiện: đằng sau giao dịch này thực chất đã được nén lại cả một chuỗi thao tác — thế chấp tài sản, đúc FT, bán FT ra thị trường để lấy thanh khoản, dùng thanh khoản đó mua lại tài sản thế chấp, rồi đem tài sản thế chấp mới mua được bổ sung thêm vào vị thế. Nếu thao tác thủ công bình thường, có thể phải tách thành 4-5 giao dịch độc lập, mỗi giao dịch đều phải trả gas riêng và chờ xác nhận riêng. Giờ đây, hợp đồng đã gộp thành một lần thực thi, nên các bước thao tác và chi phí gas được nén lại rất rõ ràng.
Nhưng việc nén chỉ là số lượng “bước” ở lớp thao tác, chứ không hề nén cấu trúc rủi ro được chứa trong GT. Đòn bẩy càng cao, thì với cùng biên độ biến động giá của tài sản thế chấp, tác động lên LTV càng lớn. Đòn bẩy một chạm cho phép bạn trong vài chục giây đã đứng ở mức đòn bẩy cao, đồng nghĩa với việc tiến gần hơn rất nhanh tới đường thanh lý LLTV. Bài test lần này của tôi là vị thế 3x: tính sơ bộ thôi, nếu giá tài sản thế chấp giảm khoảng 8% thì sẽ chạm vào đường dừng lỗ (stop-loss) mà chính tôi đã đặt. Mức “nhạy” như vậy nếu làm thủ công theo từng bước, bạn ít nhất cũng sẽ có một khoảng thời gian phản ứng và cơ hội đánh giá lại giữa các bước; còn trong đòn bẩy một chạm, quá trình này bị nén đến mức gần như không cảm nhận được — rủi ro cộng dồn dồn lên ngay lập tức.
Còn một điểm nữa rất dễ bị bỏ qua: đòn bẩy một chạm đồng thời vừa đúc và vừa bán FT. Điều này có nghĩa là chi phí lãi suất cố định của bạn cũng bị “chốt” ngay tại thời điểm mở vị thế; về sau, thị trường lãi suất biến động thế nào cũng không còn liên quan đến bạn. Đây là một lợi ích ẩn khác của thiết kế này. Nhiều người chỉ tập trung vào việc đơn giản hóa thao tác, nhưng lại không để ý rằng việc “khóa chi phí” cũng được hoàn tất ngay trong cùng một động tác.
Vì vậy, đánh giá của tôi về tính năng này là: nó là một công cụ hiệu quả dành cho những người đã hiểu rõ mức chịu rủi ro của mình, biết LLTV nghĩa là gì — giúp tiết kiệm rất nhiều thao tác lặp lại và gas. Nhưng đối với người mới tiếp cận giao dịch đòn bẩy vay mượn, ngược lại, nó có thể giống như “chỉ cần bấm một nút là đã đứng ngay sát bờ vực”, vì tính đơn giản của thao tác và độ an toàn của kết quả là hai chuyện hoàn toàn khác nhau. TermMax làm trơn tru vế thứ nhất, còn vế thứ hai vẫn cần người dùng chủ động theo dõi và thiết lập bộ đệm LTV ban đầu hợp lý.
#TermMax @TermMax
2
938
·
--
Đúng một phần
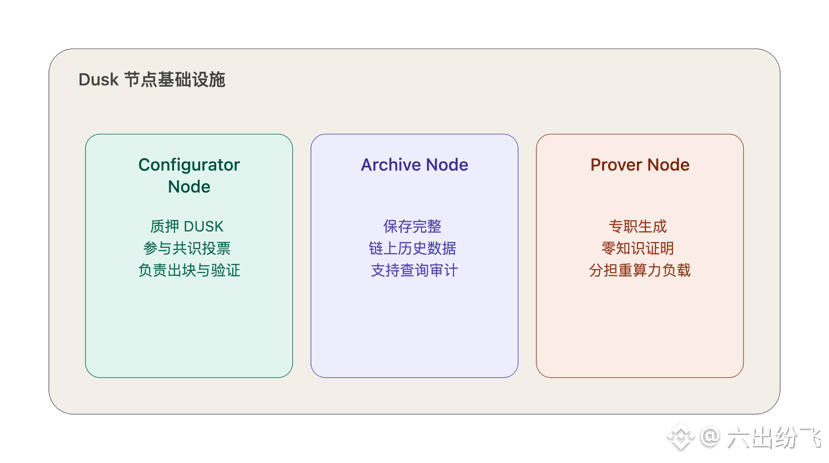
Nhiều người hiểu về "chạy nút Dusk" chính là việc đặt cọc, tham gia đồng thuận và—v.v.—nhận phần thưởng, như kiểu một nhân vật “độc chiếm thiên hạ”. Nhưng sau khi lật hết các tài liệu vận hành chính thức, tôi mới phát hiện ấn tượng chung chung đó đã không còn đủ để chứa đựng được hệ thống nút thực tế của Dusk.
Vai trò cơ sở hạ tầng của Dusk thực ra được chia thành ba loại. Configurator Node phải đặt cọc DUSK để tham gia bỏ phiếu đồng thuận—đây là nhóm mà bình thường chúng ta vẫn gọi là “nút xác thực”. Archive Node không tham gia tạo khối, chuyên lưu trữ lịch sử đầy đủ trên chuỗi, hỗ trợ cho việc truy vấn dữ liệu và điều tra, thu thập bằng chứng. Prover Node thì tập trung chuyên sâu vào mảng sinh chứng minh, các tác vụ tính toán nặng, tách nhu cầu năng lực tính toán của các chứng minh không kiến thức (zero-knowledge proof) khỏi nút xác thực thông thường để chạy riêng. Thiết kế này khác với tư duy “một nút lo trọn gói” của nhiều chuỗi PoS: thay vào đó, việc tách các gánh nặng vận hành cho các vai trò khác nhau.
Lúc đầu tôi thấy cách chia vai trò như vậy khá thông minh—vì bản thân việc sinh chứng minh tiêu tốn năng lực tính toán rất lớn. Nếu mỗi nút tham gia đồng thuận đều phải tự gánh phần tải này, thì ngưỡng phần cứng sẽ bị đẩy lên cao hơn, và số người sẵn sàng tham gia đồng thuận sẽ chỉ giảm đi. Việc tách Prover Node thành một vai trò độc lập, về lý thuyết là tách rời “tham gia đồng thuận” và “gánh nặng tính toán nặng”.
Nhưng chia nhỏ vai trò cũng đồng nghĩa với việc mức độ phi tập trung phải được đánh giá theo nhiều chiều khác nhau, không thể chỉ nhìn một con số “tổng số nút” rồi kết luận. Nếu Prover Node—do yêu cầu năng lực tính toán cao và tập trung vào một vài nhà cung cấp dịch vụ chuyên nghiệp—thì dù số lượng Configurator Node nhìn có vẻ không ít, mức độ phi tập trung thực tế của khâu sinh chứng minh có thể còn kém hơn nhiều so với những con số bề mặt. Đây là một góc nhìn dễ bị bỏ qua.
Sau khi đọc tài liệu xong, cảm nhận lớn nhất của tôi là: hướng dẫn vận hành mà phía chính thức đưa ra—chọn mạng, cấu hình nút, cài đặt ví, nâng cấp phiên bản, đồng bộ khôi phục, khắc phục sự cố—viết khá đầy đủ. Nhưng các tài liệu này hướng tới những người đã quyết định chạy nút, còn với những quyết định tiền đề như “tôi có nên chạy nút không” và “tôi nên chạy vai trò nào”, thì thông tin cung cấp chưa đủ. Muốn ghép ra một đánh giá hoàn chỉnh, bạn phải tự tra dữ liệu phân bố nút, ngưỡng năng lực tính toán và các thông tin bên ngoài khác.
Mức độ phi tập trung của từng vai trò cụ thể rốt cuộc thế nào, tôi dự định sẽ tìm cơ hội tra cứu dữ liệu tương ứng, không muốn chỉ dựa vào một con số “số nút” chung chung để đưa ra kết luận về mức độ an toàn của chuỗi này.
@Dusk_Foundation #dusk $DUSK
Nhiều người hiểu về "chạy nút Dusk" chính là việc đặt cọc, tham gia đồng thuận và—v.v.—nhận phần thưởng, như kiểu một nhân vật “độc chiếm thiên hạ”. Nhưng sau khi lật hết các tài liệu vận hành chính thức, tôi mới phát hiện ấn tượng chung chung đó đã không còn đủ để chứa đựng được hệ thống nút thực tế của Dusk.
Vai trò cơ sở hạ tầng của Dusk thực ra được chia thành ba loại. Configurator Node phải đặt cọc DUSK để tham gia bỏ phiếu đồng thuận—đây là nhóm mà bình thường chúng ta vẫn gọi là “nút xác thực”. Archive Node không tham gia tạo khối, chuyên lưu trữ lịch sử đầy đủ trên chuỗi, hỗ trợ cho việc truy vấn dữ liệu và điều tra, thu thập bằng chứng. Prover Node thì tập trung chuyên sâu vào mảng sinh chứng minh, các tác vụ tính toán nặng, tách nhu cầu năng lực tính toán của các chứng minh không kiến thức (zero-knowledge proof) khỏi nút xác thực thông thường để chạy riêng. Thiết kế này khác với tư duy “một nút lo trọn gói” của nhiều chuỗi PoS: thay vào đó, việc tách các gánh nặng vận hành cho các vai trò khác nhau.
Lúc đầu tôi thấy cách chia vai trò như vậy khá thông minh—vì bản thân việc sinh chứng minh tiêu tốn năng lực tính toán rất lớn. Nếu mỗi nút tham gia đồng thuận đều phải tự gánh phần tải này, thì ngưỡng phần cứng sẽ bị đẩy lên cao hơn, và số người sẵn sàng tham gia đồng thuận sẽ chỉ giảm đi. Việc tách Prover Node thành một vai trò độc lập, về lý thuyết là tách rời “tham gia đồng thuận” và “gánh nặng tính toán nặng”.
Nhưng chia nhỏ vai trò cũng đồng nghĩa với việc mức độ phi tập trung phải được đánh giá theo nhiều chiều khác nhau, không thể chỉ nhìn một con số “tổng số nút” rồi kết luận. Nếu Prover Node—do yêu cầu năng lực tính toán cao và tập trung vào một vài nhà cung cấp dịch vụ chuyên nghiệp—thì dù số lượng Configurator Node nhìn có vẻ không ít, mức độ phi tập trung thực tế của khâu sinh chứng minh có thể còn kém hơn nhiều so với những con số bề mặt. Đây là một góc nhìn dễ bị bỏ qua.
Sau khi đọc tài liệu xong, cảm nhận lớn nhất của tôi là: hướng dẫn vận hành mà phía chính thức đưa ra—chọn mạng, cấu hình nút, cài đặt ví, nâng cấp phiên bản, đồng bộ khôi phục, khắc phục sự cố—viết khá đầy đủ. Nhưng các tài liệu này hướng tới những người đã quyết định chạy nút, còn với những quyết định tiền đề như “tôi có nên chạy nút không” và “tôi nên chạy vai trò nào”, thì thông tin cung cấp chưa đủ. Muốn ghép ra một đánh giá hoàn chỉnh, bạn phải tự tra dữ liệu phân bố nút, ngưỡng năng lực tính toán và các thông tin bên ngoài khác.
Mức độ phi tập trung của từng vai trò cụ thể rốt cuộc thế nào, tôi dự định sẽ tìm cơ hội tra cứu dữ liệu tương ứng, không muốn chỉ dựa vào một con số “số nút” chung chung để đưa ra kết luận về mức độ an toàn của chuỗi này.
@Dusk #dusk $DUSK
1
2
1.3k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại