
Sen-J
60 Bài đăng

Sen-J
Báo cáo
Chặn người dùng
Trader tần suất cao
{thời gian} năm
8 Đang theo dõi
83 Người theo dõi
162 Đã thích
Bài đăng
·
--
Giảm giá
Diễn biến của BTC lại sắp khiến mọi người thất vọng.
CAD tiếp tục suy yếu, mốc 95K vẫn chưa thể được giữ vững một cách hiệu quả, cho thấy khẩu vị rủi ro của thị trường hiện vẫn chưa đủ cao.
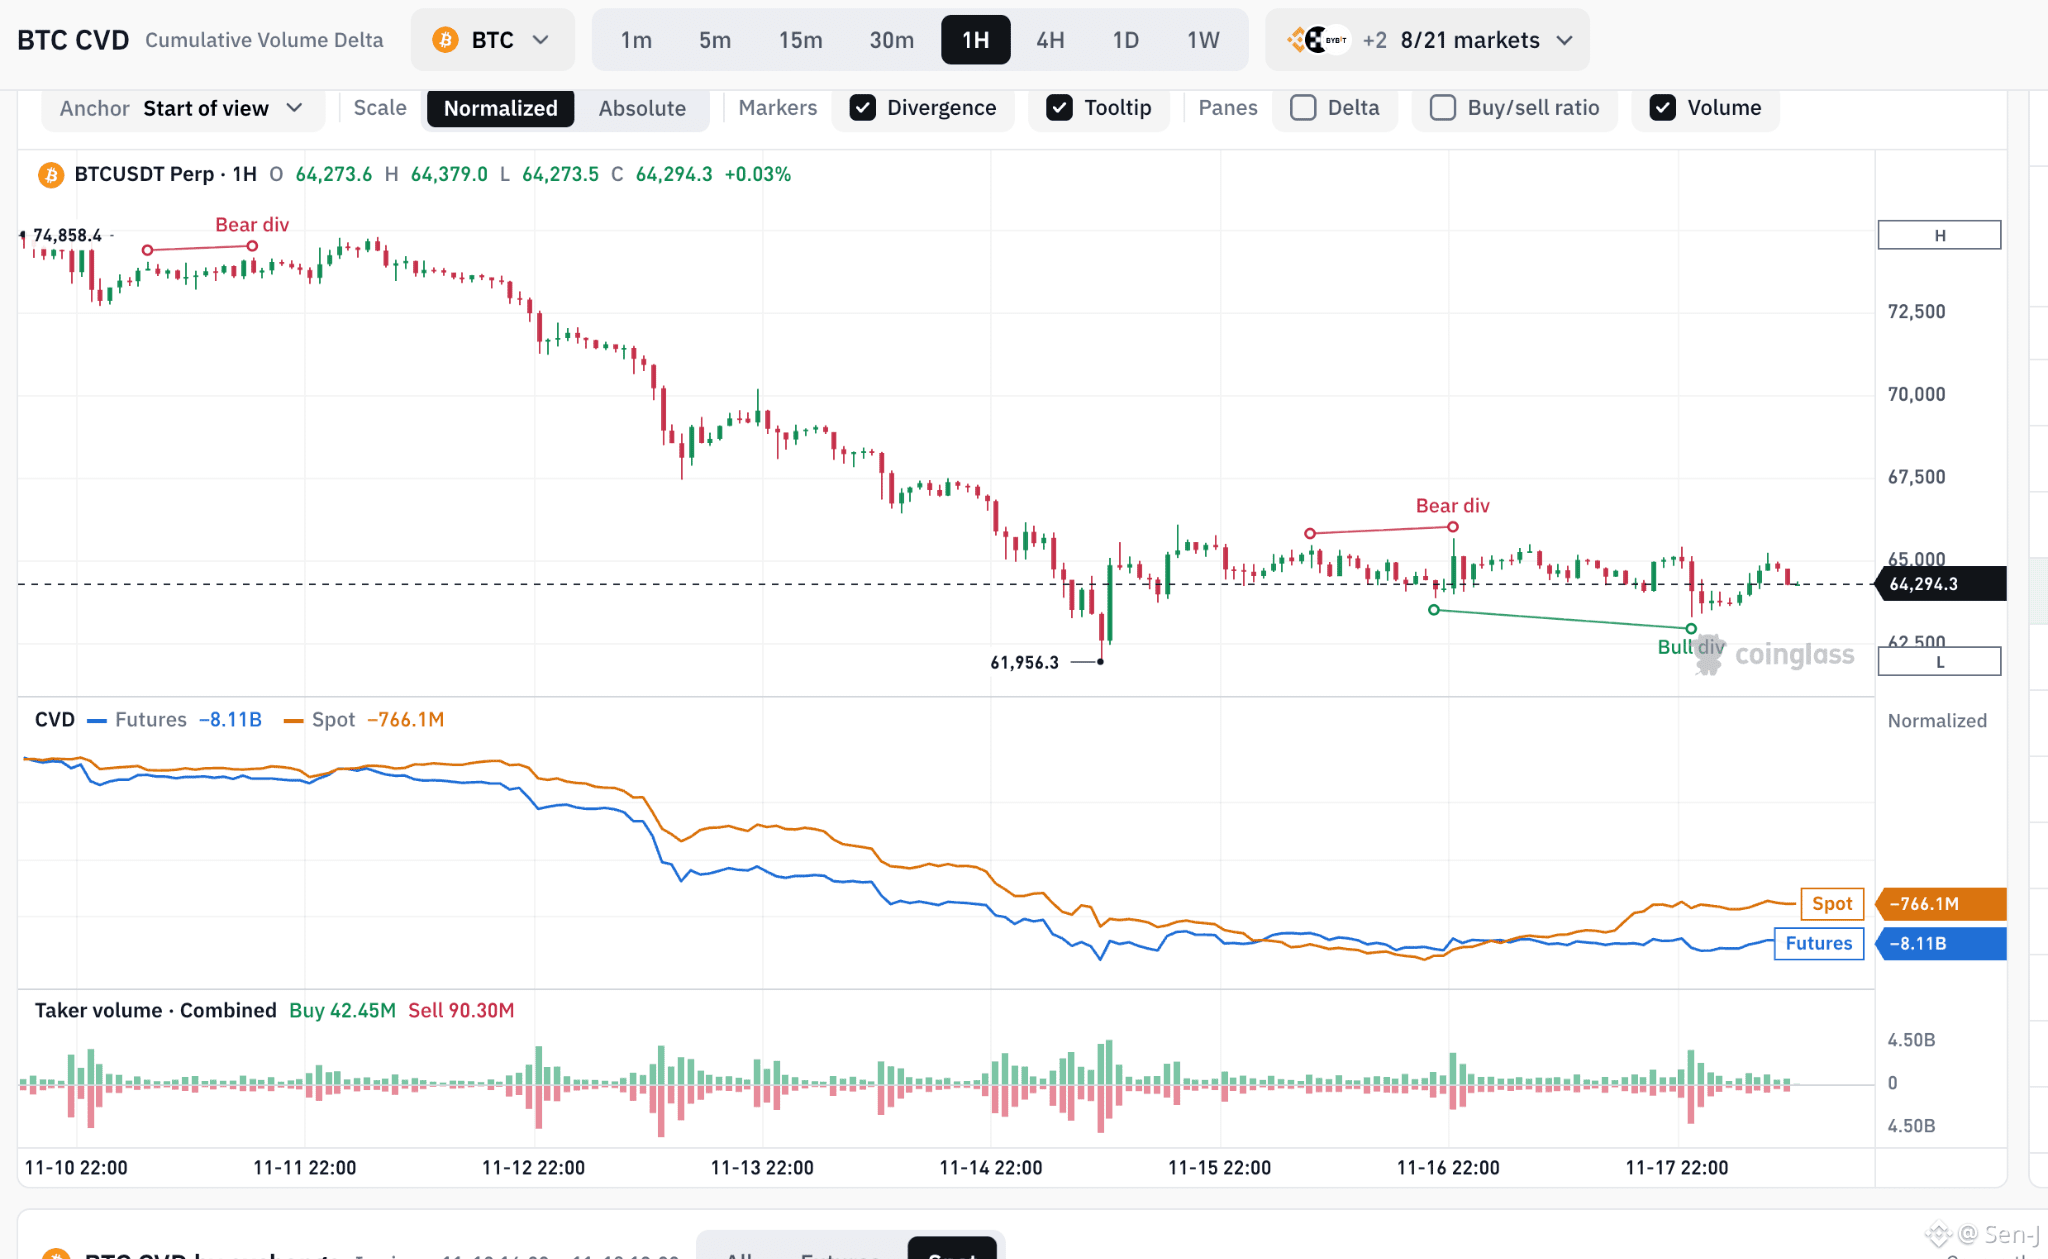
Hãy xem dữ liệu CVD của BTC:
CVD hợp đồng tương lai vẫn ở mức âm sâu.
CVD giao ngay cũng ở mức âm.
Trong nhịp phục hồi gần đây, giá vẫn chưa thể bứt phá hiệu quả khỏi vùng 65K.
Khung 1H lại xuất hiện Phân kỳ giảm giá, cần cảnh giác với động lực phục hồi.
Dù trước đó đã có một mức độ phục hồi nhất định sau đợt thanh lý các vị thế mua, nhưng xét theo dòng vốn, lực mua bền vững thực sự vẫn chưa được xác nhận đầy đủ.
Trong ngắn hạn, đừng quá sớm kỳ vọng xu hướng đảo chiều; BTC vẫn có nguy cơ tiếp tục giảm để tìm kiếm thanh khoản.
Ngay cả mốc 95K còn chưa giữ vững được, thị trường vẫn chưa phát đi tín hiệu đảo chiều đủ mạnh.
#BTC走势分析 #bitcoin #Crypto
Diễn biến của BTC lại sắp khiến mọi người thất vọng.
CAD tiếp tục suy yếu, mốc 95K vẫn chưa thể được giữ vững một cách hiệu quả, cho thấy khẩu vị rủi ro của thị trường hiện vẫn chưa đủ cao.
Hãy xem dữ liệu CVD của BTC:
CVD hợp đồng tương lai vẫn ở mức âm sâu.
CVD giao ngay cũng ở mức âm.
Trong nhịp phục hồi gần đây, giá vẫn chưa thể bứt phá hiệu quả khỏi vùng 65K.
Khung 1H lại xuất hiện Phân kỳ giảm giá, cần cảnh giác với động lực phục hồi.
Dù trước đó đã có một mức độ phục hồi nhất định sau đợt thanh lý các vị thế mua, nhưng xét theo dòng vốn, lực mua bền vững thực sự vẫn chưa được xác nhận đầy đủ.
Trong ngắn hạn, đừng quá sớm kỳ vọng xu hướng đảo chiều; BTC vẫn có nguy cơ tiếp tục giảm để tìm kiếm thanh khoản.
Ngay cả mốc 95K còn chưa giữ vững được, thị trường vẫn chưa phát đi tín hiệu đảo chiều đủ mạnh.
#BTC走势分析 #bitcoin #Crypto
CAD tiếp tục suy yếu, mốc 95K vẫn chưa thể được giữ vững một cách hiệu quả, cho thấy khẩu vị rủi ro của thị trường hiện vẫn chưa đủ cao.
Hãy xem dữ liệu CVD của BTC:
CVD hợp đồng tương lai vẫn ở mức âm sâu.
CVD giao ngay cũng ở mức âm.
Trong nhịp phục hồi gần đây, giá vẫn chưa thể bứt phá hiệu quả khỏi vùng 65K.
Khung 1H lại xuất hiện Phân kỳ giảm giá, cần cảnh giác với động lực phục hồi.
Dù trước đó đã có một mức độ phục hồi nhất định sau đợt thanh lý các vị thế mua, nhưng xét theo dòng vốn, lực mua bền vững thực sự vẫn chưa được xác nhận đầy đủ.
Trong ngắn hạn, đừng quá sớm kỳ vọng xu hướng đảo chiều; BTC vẫn có nguy cơ tiếp tục giảm để tìm kiếm thanh khoản.
Ngay cả mốc 95K còn chưa giữ vững được, thị trường vẫn chưa phát đi tín hiệu đảo chiều đủ mạnh.
#BTC走势分析 #bitcoin #Crypto
125
·
--
Giảm giá
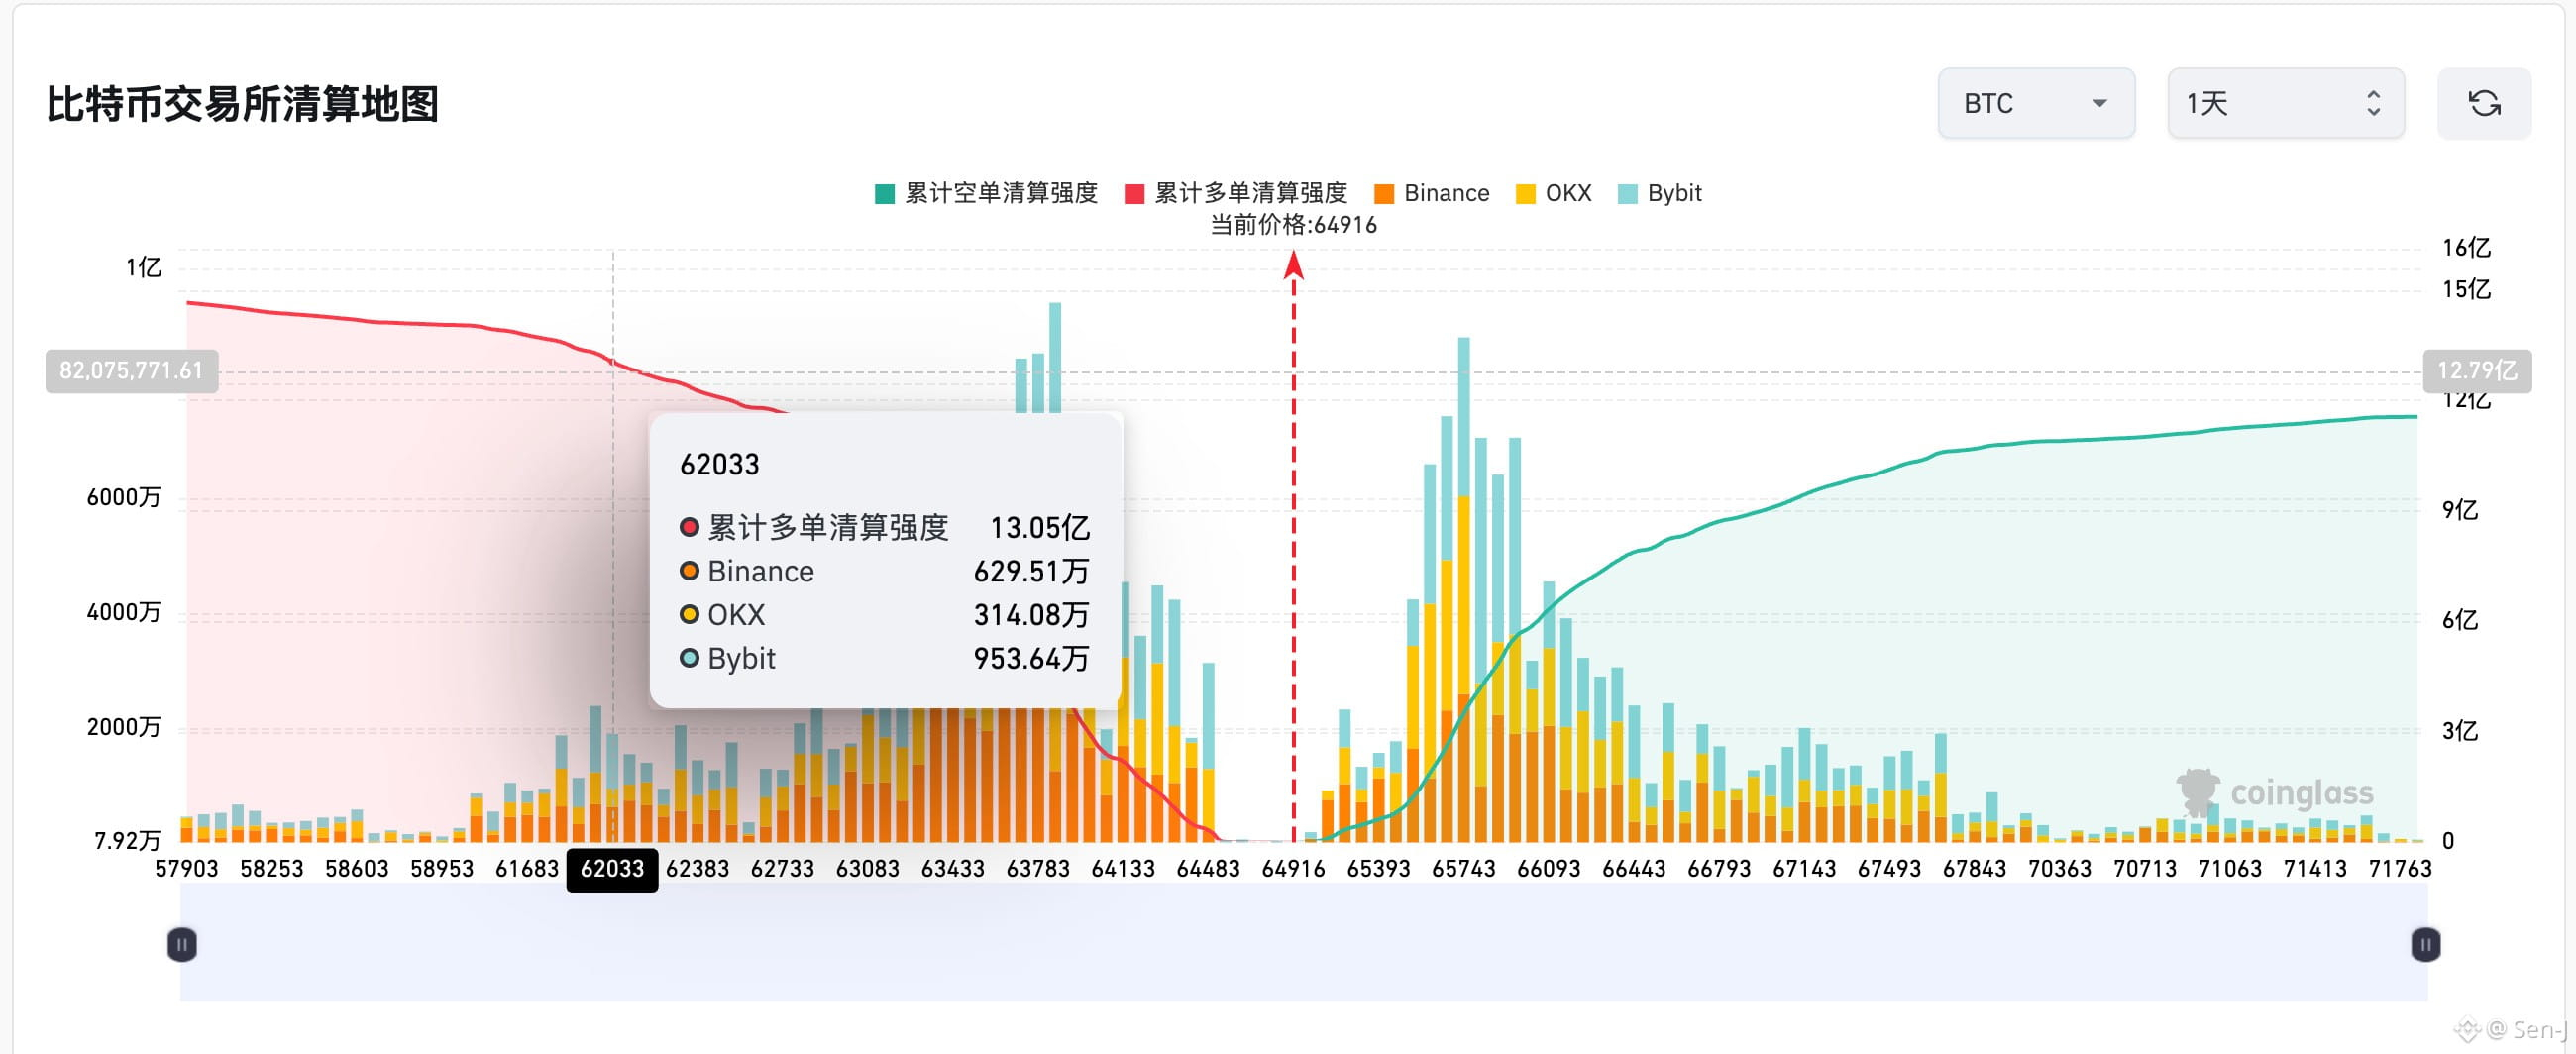
BTC ở mức 64.900.
Nếu đạp xuống 62k, có thể thanh lý hơn 130 triệu USD lệnh long; kéo lên 68k thì chỉ thanh lý được 108 triệu USD lệnh short.
Thị trường yếu thế này mà phía dưới vẫn chất đống thanh khoản từ các lệnh long. Bạn nghĩ bên nào sẽ bị quét?
BTC ở mức 64.900.
Nếu đạp xuống 62k, có thể thanh lý hơn 130 triệu USD lệnh long; kéo lên 68k thì chỉ thanh lý được 108 triệu USD lệnh short.
Thị trường yếu thế này mà phía dưới vẫn chất đống thanh khoản từ các lệnh long. Bạn nghĩ bên nào sẽ bị quét?
Nếu đạp xuống 62k, có thể thanh lý hơn 130 triệu USD lệnh long; kéo lên 68k thì chỉ thanh lý được 108 triệu USD lệnh short.
Thị trường yếu thế này mà phía dưới vẫn chất đống thanh khoản từ các lệnh long. Bạn nghĩ bên nào sẽ bị quét?
3
1
2.3k
·
--
Giảm giá
Bitcoin sắp bước vào vùng giá bắt đầu bằng số 5 rồi
Bitcoin sắp bước vào vùng giá bắt đầu bằng số 5 rồi
1.4k
·
--
Tăng giá
Xem bản dịch
BTC市场观察:杠杆出清持续,市场可能正在接近底部
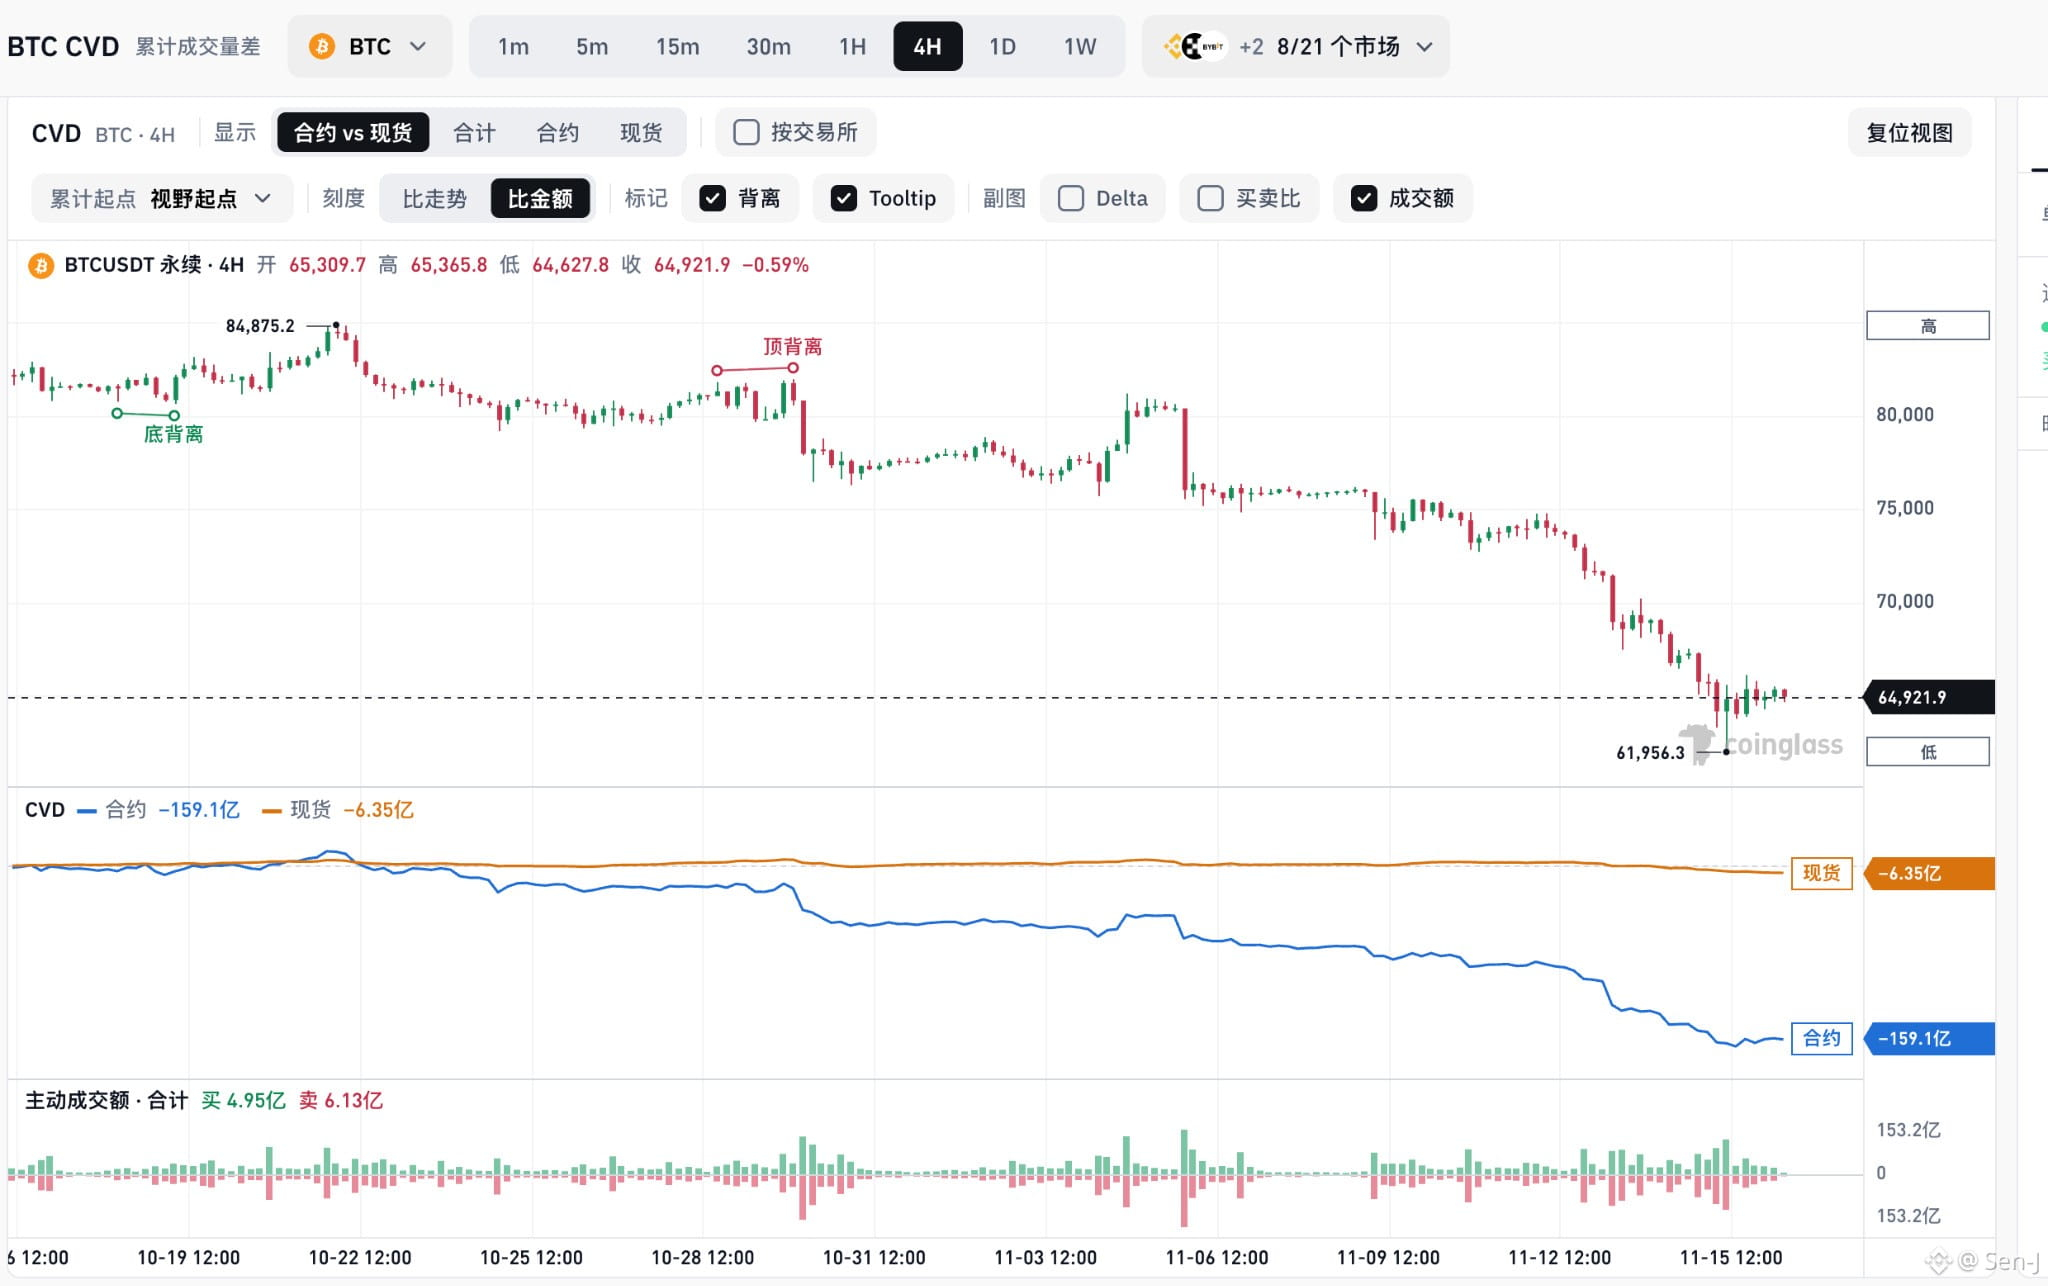
BTC从87,000美元附近一路下跌至62,000美元附近,市场经历了一轮明显的抛售和杠杆清洗。
但从4小时CVD来看,出现了一些值得关注的变化:
1、 合约CVD持续大幅下降
说明合约市场主动卖出压力很大,期间可能伴随着多头平仓、爆仓以及空头主动开仓。
2、 现货CVD相对平缓
与合约CVD相比,现货端并没有出现同等程度的快速下滑。这意味着本轮下跌的抛压更多集中在衍生品市场,但目前还不能确认现货大资金已经开始吸筹。
3、 资金费率转负,OI持续下降
负资金费率反映永续合约市场偏空,OI下降则说明未平仓杠杆仓位正在减少。
意味着前期过度拥挤的多头仓位正在被清理,市场经历了一轮去杠杆过程。
4、 合约CVD开始出现企稳迹象
与此同时,BTC在62,000美元附近暂时止跌,合约CVD末端也出现趋平和小幅回升。说明主动卖出压力可能正在减弱。
目前BTC可能已经进入阶段性底部区域,市场正在从集中抛售逐步转向底部博弈。
但要注意,底部区域不等于底部已经确认。
重点观察三个信号:
现货CVD能否持续向上,出现真正的现货主动买盘。
OI下降之后能否企稳,避免新一轮杠杆出清。
如果现货资金开始承接,合约卖压持续衰减,那么这轮下跌可能正在接近尾声。
真正值得关注的机会,不是市场情绪最乐观的时候,而是卖压开始衰竭、资金行为率先发生变化的时候。
#BTC #Bitcoin #CVD #Crypto
BTC市场观察:杠杆出清持续,市场可能正在接近底部
BTC从87,000美元附近一路下跌至62,000美元附近,市场经历了一轮明显的抛售和杠杆清洗。
但从4小时CVD来看,出现了一些值得关注的变化:
1、 合约CVD持续大幅下降
说明合约市场主动卖出压力很大,期间可能伴随着多头平仓、爆仓以及空头主动开仓。
2、 现货CVD相对平缓
与合约CVD相比,现货端并没有出现同等程度的快速下滑。这意味着本轮下跌的抛压更多集中在衍生品市场,但目前还不能确认现货大资金已经开始吸筹。
3、 资金费率转负,OI持续下降
负资金费率反映永续合约市场偏空,OI下降则说明未平仓杠杆仓位正在减少。
意味着前期过度拥挤的多头仓位正在被清理,市场经历了一轮去杠杆过程。
4、 合约CVD开始出现企稳迹象
与此同时,BTC在62,000美元附近暂时止跌,合约CVD末端也出现趋平和小幅回升。说明主动卖出压力可能正在减弱。
目前BTC可能已经进入阶段性底部区域,市场正在从集中抛售逐步转向底部博弈。
但要注意,底部区域不等于底部已经确认。
重点观察三个信号:
现货CVD能否持续向上,出现真正的现货主动买盘。
OI下降之后能否企稳,避免新一轮杠杆出清。
如果现货资金开始承接,合约卖压持续衰减,那么这轮下跌可能正在接近尾声。
真正值得关注的机会,不是市场情绪最乐观的时候,而是卖压开始衰竭、资金行为率先发生变化的时候。
#BTC #Bitcoin #CVD #Crypto
BTC从87,000美元附近一路下跌至62,000美元附近,市场经历了一轮明显的抛售和杠杆清洗。
但从4小时CVD来看,出现了一些值得关注的变化:
1、 合约CVD持续大幅下降
说明合约市场主动卖出压力很大,期间可能伴随着多头平仓、爆仓以及空头主动开仓。
2、 现货CVD相对平缓
与合约CVD相比,现货端并没有出现同等程度的快速下滑。这意味着本轮下跌的抛压更多集中在衍生品市场,但目前还不能确认现货大资金已经开始吸筹。
3、 资金费率转负,OI持续下降
负资金费率反映永续合约市场偏空,OI下降则说明未平仓杠杆仓位正在减少。
意味着前期过度拥挤的多头仓位正在被清理,市场经历了一轮去杠杆过程。
4、 合约CVD开始出现企稳迹象
与此同时,BTC在62,000美元附近暂时止跌,合约CVD末端也出现趋平和小幅回升。说明主动卖出压力可能正在减弱。
目前BTC可能已经进入阶段性底部区域,市场正在从集中抛售逐步转向底部博弈。
但要注意,底部区域不等于底部已经确认。
重点观察三个信号:
现货CVD能否持续向上,出现真正的现货主动买盘。
OI下降之后能否企稳,避免新一轮杠杆出清。
如果现货资金开始承接,合约卖压持续衰减,那么这轮下跌可能正在接近尾声。
真正值得关注的机会,不是市场情绪最乐观的时候,而是卖压开始衰竭、资金行为率先发生变化的时候。
#BTC #Bitcoin #CVD #Crypto
137
·
--
Xem bản dịch
多头比想象中还是顽强的,几轮回调下来,依然没有出现大规模投降,市场的承接能力值得注意。
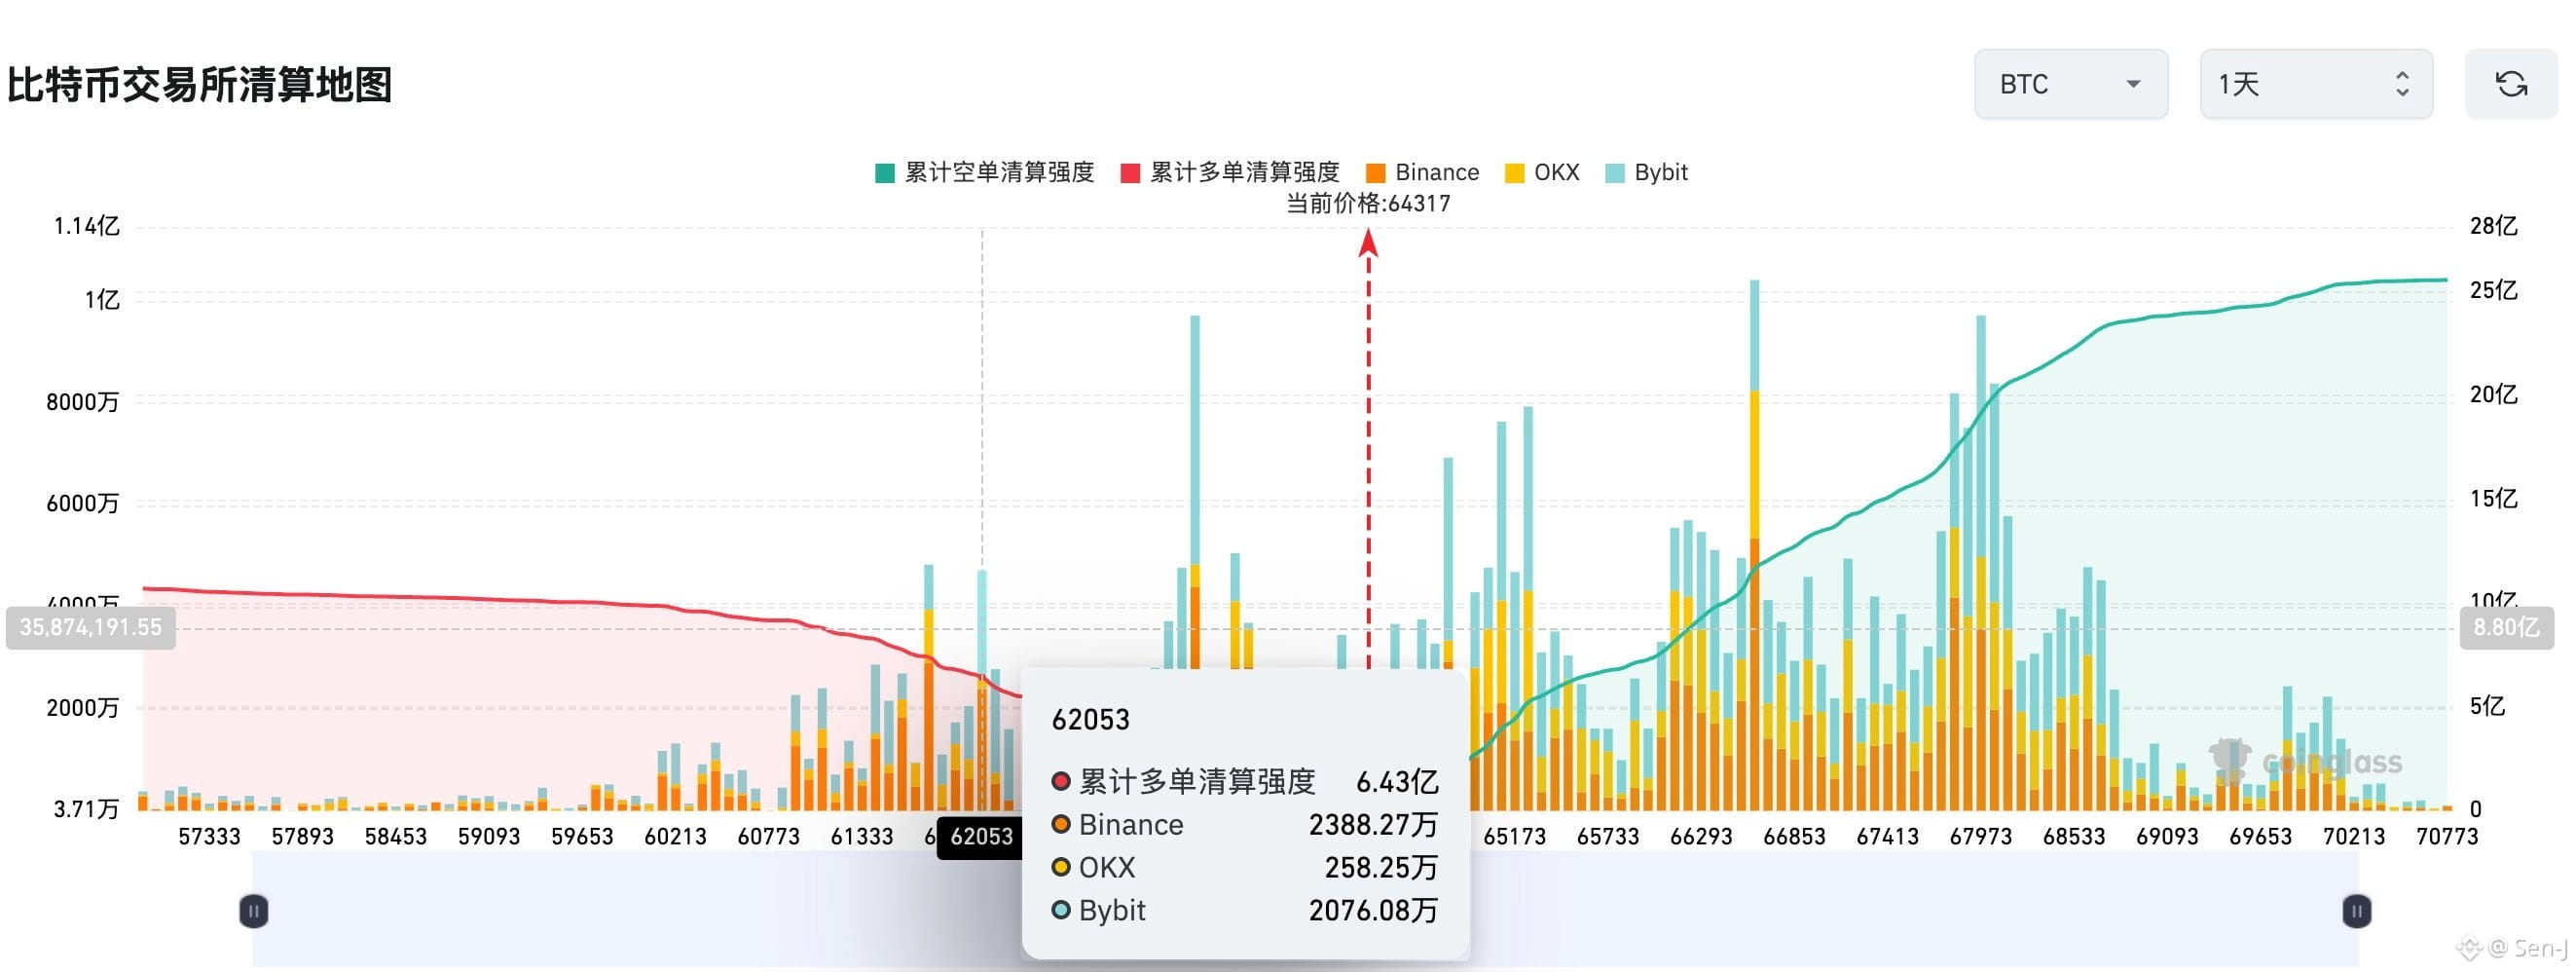
从 BTC 清算地图来看,62000 美元附近仍然堆积着超过 6 亿美元的潜在多头清算强度。
这意味着,如果价格继续向下试探,一旦跌破,很可能触发新一轮多头连环清算。
多头还在坚持,但市场恐怕还没完成最后一轮洗牌。
接下来看下是不是会重新下探到 62000 美元。继续清算多头
多头比想象中还是顽强的,几轮回调下来,依然没有出现大规模投降,市场的承接能力值得注意。
从 BTC 清算地图来看,62000 美元附近仍然堆积着超过 6 亿美元的潜在多头清算强度。
这意味着,如果价格继续向下试探,一旦跌破,很可能触发新一轮多头连环清算。
多头还在坚持,但市场恐怕还没完成最后一轮洗牌。
接下来看下是不是会重新下探到 62000 美元。继续清算多头
从 BTC 清算地图来看,62000 美元附近仍然堆积着超过 6 亿美元的潜在多头清算强度。
这意味着,如果价格继续向下试探,一旦跌破,很可能触发新一轮多头连环清算。
多头还在坚持,但市场恐怕还没完成最后一轮洗牌。
接下来看下是不是会重新下探到 62000 美元。继续清算多头
435
·
--
Xem bản dịch
$ZEC 周线级别走到关键位置了。
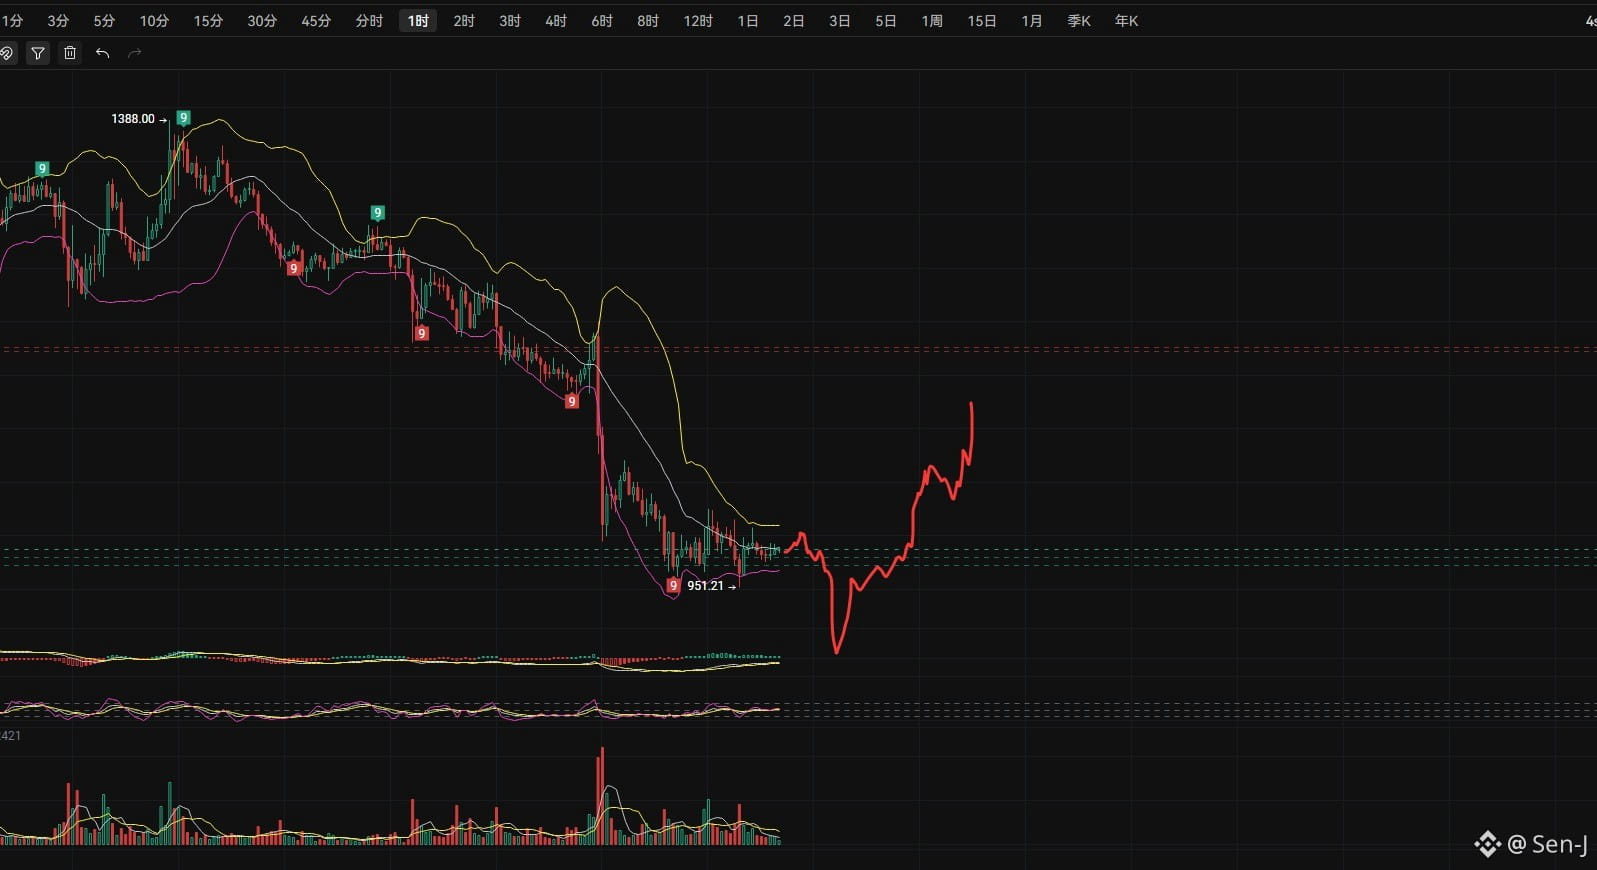
目前价格刚好踩在周线布林带中轨附近,并且1h k线来看,底部出现了几个非常积极的信号:
1、 前期插针至951.21后迅速收回,留下了极长的下影线。
2、TD序列在底部连续给出了两个红色的“9”(Buy Setup),属于典型的动能衰竭信号。
3、底部伴随明显放量,恐慌盘大概率已经洗出。
红色虚线是上方压制,绿色虚线是底部强支撑。个人认为在这个位置,盈亏比非常合适,大概率会迎来一波反弹修复。📈 目标先看上方均线和红色虚线阻力带。
不构成投资建议,注意控制仓位和止损。
#ZEC #Zcash #Crypto
$ZEC 周线级别走到关键位置了。
目前价格刚好踩在周线布林带中轨附近,并且1h k线来看,底部出现了几个非常积极的信号:
1、 前期插针至951.21后迅速收回,留下了极长的下影线。
2、TD序列在底部连续给出了两个红色的“9”(Buy Setup),属于典型的动能衰竭信号。
3、底部伴随明显放量,恐慌盘大概率已经洗出。
红色虚线是上方压制,绿色虚线是底部强支撑。个人认为在这个位置,盈亏比非常合适,大概率会迎来一波反弹修复。📈 目标先看上方均线和红色虚线阻力带。
不构成投资建议,注意控制仓位和止损。
#ZEC #Zcash #Crypto
目前价格刚好踩在周线布林带中轨附近,并且1h k线来看,底部出现了几个非常积极的信号:
1、 前期插针至951.21后迅速收回,留下了极长的下影线。
2、TD序列在底部连续给出了两个红色的“9”(Buy Setup),属于典型的动能衰竭信号。
3、底部伴随明显放量,恐慌盘大概率已经洗出。
红色虚线是上方压制,绿色虚线是底部强支撑。个人认为在这个位置,盈亏比非常合适,大概率会迎来一波反弹修复。📈 目标先看上方均线和红色虚线阻力带。
不构成投资建议,注意控制仓位和止损。
#ZEC #Zcash #Crypto
2
1
1.2k
·
--
Bài viết
ETH chưa làm tốt việc thu giữ giá trị, vậy mà lại yêu cầu thị trường tin rằng ETH là tài sản lưu trữ giá trịVấn đề lớn nhất của Ethereum nằm ở công nghệ, cũng như ở triết lý phát triển.
Gần đây, những phát biểu của Vitalik cho rằng ETH nên được xem nhiều hơn như một tài sản lưu trữ giá trị, thay vì một tài sản được hỗ trợ bởi việc đốt phí, đã khiến tôi nảy sinh một số câu hỏi lớn hơn.
1. Không thể giải quyết vấn đề ETH thu giữ giá trị bằng cách định nghĩa lại nó.
Trong vài năm qua, Vitalik và Ethereum Foundation đã thúc đẩy mạnh mẽ lộ trình lấy Rollup làm trọng tâm.
Toàn ngành đã đầu tư rất nhiều nguồn lực để xây dựng L2.
Kết quả thì sao?
L2 ngày càng nhiều, hệ sinh thái ngày càng phân mảnh, thanh khoản bị chia nhỏ, người dùng phải đối mặt với các mạng lưới, cầu nối và tài sản khác nhau.
ETH chưa làm tốt việc thu giữ giá trị, vậy mà lại yêu cầu thị trường tin rằng ETH là tài sản lưu trữ giá trị
Vấn đề lớn nhất của Ethereum nằm ở công nghệ, cũng như ở triết lý phát triển.
Gần đây, những phát biểu của Vitalik cho rằng ETH nên được xem nhiều hơn như một tài sản lưu trữ giá trị, thay vì một tài sản được hỗ trợ bởi việc đốt phí, đã khiến tôi nảy sinh một số câu hỏi lớn hơn.
1. Không thể giải quyết vấn đề ETH thu giữ giá trị bằng cách định nghĩa lại nó.
Trong vài năm qua, Vitalik và Ethereum Foundation đã thúc đẩy mạnh mẽ lộ trình lấy Rollup làm trọng tâm.
Toàn ngành đã đầu tư rất nhiều nguồn lực để xây dựng L2.
Kết quả thì sao?
L2 ngày càng nhiều, hệ sinh thái ngày càng phân mảnh, thanh khoản bị chia nhỏ, người dùng phải đối mặt với các mạng lưới, cầu nối và tài sản khác nhau.
Gần đây, những phát biểu của Vitalik cho rằng ETH nên được xem nhiều hơn như một tài sản lưu trữ giá trị, thay vì một tài sản được hỗ trợ bởi việc đốt phí, đã khiến tôi nảy sinh một số câu hỏi lớn hơn.
1. Không thể giải quyết vấn đề ETH thu giữ giá trị bằng cách định nghĩa lại nó.
Trong vài năm qua, Vitalik và Ethereum Foundation đã thúc đẩy mạnh mẽ lộ trình lấy Rollup làm trọng tâm.
Toàn ngành đã đầu tư rất nhiều nguồn lực để xây dựng L2.
Kết quả thì sao?
L2 ngày càng nhiều, hệ sinh thái ngày càng phân mảnh, thanh khoản bị chia nhỏ, người dùng phải đối mặt với các mạng lưới, cầu nối và tài sản khác nhau.
1
352
·
--

Bài viết
Đồng ổn định đưa lý thuyết phi quốc gia của Hayek lên chuỗi: Ai chịu trách nhiệm cho tiền của bạn?Vào tháng 5 năm 2022, đồng ổn định thuật toán UST đã sụp đổ từ khoảng 18 tỷ USD giá trị thị trường xuống gần như bằng không chỉ trong vài ngày. Hàng triệu người dùng chứng kiến tài sản "ổn định" mà họ nắm giữ giảm giá hơn 99%. Trong cùng thời gian đó, Cục Dự trữ Liên bang Mỹ đang tăng lãi suất để chống lại lạm phát chưa từng thấy trong 40 năm, trong khi peso Argentina giảm giá hàng năm vượt quá 100%, các đồng tiền pháp định như lira Thổ Nhĩ Kỳ, naira Nigeria cũng biến động mạnh.
Hai điều này đặt cạnh nhau, phơi bày một vấn đề bị bỏ qua: đồng tiền do nhà nước phát hành có thể mất giá vì chính sách và tín dụng, trong khi "đồng ổn định" do tư nhân phát hành cũng có thể sụp đổ do thiết kế cơ chế kém. Không ai có thể độc quyền "sự ổn định". Vậy câu hỏi là: Ai có quyền phát hành tiền tệ? Ai nên chịu trách nhiệm cho sự "không ổn định"? Thị trường có quyền lựa chọn giữa nhiều loại tiền tệ hay không? Phần dưới đây sẽ bắt đầu từ lý thuyết của Hayek và thực tiễn trên chuỗi của đồng ổn định, giải thích cách mà thí nghiệm này diễn ra và nó có ý nghĩa gì.
Đồng ổn định đưa lý thuyết phi quốc gia của Hayek lên chuỗi: Ai chịu trách nhiệm cho tiền của bạn?
Vào tháng 5 năm 2022, đồng ổn định thuật toán UST đã sụp đổ từ khoảng 18 tỷ USD giá trị thị trường xuống gần như bằng không chỉ trong vài ngày. Hàng triệu người dùng chứng kiến tài sản "ổn định" mà họ nắm giữ giảm giá hơn 99%. Trong cùng thời gian đó, Cục Dự trữ Liên bang Mỹ đang tăng lãi suất để chống lại lạm phát chưa từng thấy trong 40 năm, trong khi peso Argentina giảm giá hàng năm vượt quá 100%, các đồng tiền pháp định như lira Thổ Nhĩ Kỳ, naira Nigeria cũng biến động mạnh.
Hai điều này đặt cạnh nhau, phơi bày một vấn đề bị bỏ qua: đồng tiền do nhà nước phát hành có thể mất giá vì chính sách và tín dụng, trong khi "đồng ổn định" do tư nhân phát hành cũng có thể sụp đổ do thiết kế cơ chế kém. Không ai có thể độc quyền "sự ổn định". Vậy câu hỏi là: Ai có quyền phát hành tiền tệ? Ai nên chịu trách nhiệm cho sự "không ổn định"? Thị trường có quyền lựa chọn giữa nhiều loại tiền tệ hay không? Phần dưới đây sẽ bắt đầu từ lý thuyết của Hayek và thực tiễn trên chuỗi của đồng ổn định, giải thích cách mà thí nghiệm này diễn ra và nó có ý nghĩa gì.
Hai điều này đặt cạnh nhau, phơi bày một vấn đề bị bỏ qua: đồng tiền do nhà nước phát hành có thể mất giá vì chính sách và tín dụng, trong khi "đồng ổn định" do tư nhân phát hành cũng có thể sụp đổ do thiết kế cơ chế kém. Không ai có thể độc quyền "sự ổn định". Vậy câu hỏi là: Ai có quyền phát hành tiền tệ? Ai nên chịu trách nhiệm cho sự "không ổn định"? Thị trường có quyền lựa chọn giữa nhiều loại tiền tệ hay không? Phần dưới đây sẽ bắt đầu từ lý thuyết của Hayek và thực tiễn trên chuỗi của đồng ổn định, giải thích cách mà thí nghiệm này diễn ra và nó có ý nghĩa gì.
1
95
·
--
Bài viết
Sự thật về stablecoin: không chỉ là tài sản tiền điện tử, mà còn là cơ sở hạ tầng tài chính toàn cầuMở đầu: Những quy tắc tiền tệ đang âm thầm được viết lại
Đồng peso Argentina đã mất giá 200% trong một năm, người Argentina đã bắt đầu sử dụng USDT để trả lương. Năm 2025, Buenos Aires, một nhà thiết kế nhận được một khoản thanh toán từ khách hàng ở New York: không phải chuyển khoản ngân hàng, không phải PayPal, mà là USDT. Toàn bộ giao dịch được thực hiện trên chuỗi, chỉ mất vài giây để nhận, phí giao dịch chưa đến một xu. Nếu đi qua ngân hàng truyền thống để chuyển tiền quốc tế, cần từ 3 đến 5 ngày làm việc, phí giao dịch từ 3% đến 5%, và còn phải chịu đựng sự biến động của tỷ giá peso.
Cảnh tượng này đang diễn ra trong cuộc sống của hàng triệu người trên toàn cầu: những freelancer ở Thổ Nhĩ Kỳ sử dụng USDC để tránh sự sụp đổ của lira; công nhân chuyển tiền ở Nigeria gửi thu nhập về quê hương thông qua stablecoin, chi phí giảm đáng kể so với các kênh truyền thống (chi phí chuyển tiền trung bình toàn cầu khoảng 6,5%, ở châu Phi cận Sahara đạt 8,45%, trong khi các nền tảng như Yellow Card có thể thực hiện phí giao dịch bằng 0 hoặc rất thấp ở hành lang châu Phi); các doanh nghiệp nhỏ và vừa ở Việt Nam sử dụng stablecoin để thanh toán cho nhà cung cấp, thời gian thanh toán rút ngắn từ 5–15 ngày làm việc xuống chỉ còn vài giây.
Sự thật về stablecoin: không chỉ là tài sản tiền điện tử, mà còn là cơ sở hạ tầng tài chính toàn cầu
Mở đầu: Những quy tắc tiền tệ đang âm thầm được viết lại
Đồng peso Argentina đã mất giá 200% trong một năm, người Argentina đã bắt đầu sử dụng USDT để trả lương. Năm 2025, Buenos Aires, một nhà thiết kế nhận được một khoản thanh toán từ khách hàng ở New York: không phải chuyển khoản ngân hàng, không phải PayPal, mà là USDT. Toàn bộ giao dịch được thực hiện trên chuỗi, chỉ mất vài giây để nhận, phí giao dịch chưa đến một xu. Nếu đi qua ngân hàng truyền thống để chuyển tiền quốc tế, cần từ 3 đến 5 ngày làm việc, phí giao dịch từ 3% đến 5%, và còn phải chịu đựng sự biến động của tỷ giá peso.
Cảnh tượng này đang diễn ra trong cuộc sống của hàng triệu người trên toàn cầu: những freelancer ở Thổ Nhĩ Kỳ sử dụng USDC để tránh sự sụp đổ của lira; công nhân chuyển tiền ở Nigeria gửi thu nhập về quê hương thông qua stablecoin, chi phí giảm đáng kể so với các kênh truyền thống (chi phí chuyển tiền trung bình toàn cầu khoảng 6,5%, ở châu Phi cận Sahara đạt 8,45%, trong khi các nền tảng như Yellow Card có thể thực hiện phí giao dịch bằng 0 hoặc rất thấp ở hành lang châu Phi); các doanh nghiệp nhỏ và vừa ở Việt Nam sử dụng stablecoin để thanh toán cho nhà cung cấp, thời gian thanh toán rút ngắn từ 5–15 ngày làm việc xuống chỉ còn vài giây.
Đồng peso Argentina đã mất giá 200% trong một năm, người Argentina đã bắt đầu sử dụng USDT để trả lương. Năm 2025, Buenos Aires, một nhà thiết kế nhận được một khoản thanh toán từ khách hàng ở New York: không phải chuyển khoản ngân hàng, không phải PayPal, mà là USDT. Toàn bộ giao dịch được thực hiện trên chuỗi, chỉ mất vài giây để nhận, phí giao dịch chưa đến một xu. Nếu đi qua ngân hàng truyền thống để chuyển tiền quốc tế, cần từ 3 đến 5 ngày làm việc, phí giao dịch từ 3% đến 5%, và còn phải chịu đựng sự biến động của tỷ giá peso.
Cảnh tượng này đang diễn ra trong cuộc sống của hàng triệu người trên toàn cầu: những freelancer ở Thổ Nhĩ Kỳ sử dụng USDC để tránh sự sụp đổ của lira; công nhân chuyển tiền ở Nigeria gửi thu nhập về quê hương thông qua stablecoin, chi phí giảm đáng kể so với các kênh truyền thống (chi phí chuyển tiền trung bình toàn cầu khoảng 6,5%, ở châu Phi cận Sahara đạt 8,45%, trong khi các nền tảng như Yellow Card có thể thực hiện phí giao dịch bằng 0 hoặc rất thấp ở hành lang châu Phi); các doanh nghiệp nhỏ và vừa ở Việt Nam sử dụng stablecoin để thanh toán cho nhà cung cấp, thời gian thanh toán rút ngắn từ 5–15 ngày làm việc xuống chỉ còn vài giây.
3
207
·
--
Bài viết
Stablecoin 6% lãi suất hàng năm, T+0 hoàn trả, hấp dẫn hơn quỹ tiền tệ.Thị trường tiền điện tử điều chỉnh, tại sao việc token hóa trái phiếu Mỹ lại đạt mức cao kỷ lục 4,2 tỷ đô la trong bối cảnh ngược dòng? Câu hỏi này ẩn chứa một xu hướng: Vốn không rời khỏi thị trường, mà đang chảy từ tài sản biến động sang "đồng đô la kỹ thuật số" có lợi suất.
Stablecoin đang từ công cụ thanh toán chuyển thành tài sản sinh lợi, việc nắm giữ USDT, USDC không còn có nghĩa là vốn bị bỏ không, mà có thể kiếm lãi như gửi ngân hàng, và tỷ suất lợi nhuận thường cao hơn.
Vậy stablecoin làm thế nào để chuyển từ công cụ thanh toán sang tài sản sinh lợi?
Nỗi khổ của tiền mặt truyền thống: Nắm giữ là lỗ.
Tại hầu hết các nền kinh tế, việc nắm giữ tiền mặt đồng nghĩa với việc chịu chi phí cơ hội và sự xói mòn của lạm phát.
Stablecoin 6% lãi suất hàng năm, T+0 hoàn trả, hấp dẫn hơn quỹ tiền tệ.
Thị trường tiền điện tử điều chỉnh, tại sao việc token hóa trái phiếu Mỹ lại đạt mức cao kỷ lục 4,2 tỷ đô la trong bối cảnh ngược dòng? Câu hỏi này ẩn chứa một xu hướng: Vốn không rời khỏi thị trường, mà đang chảy từ tài sản biến động sang "đồng đô la kỹ thuật số" có lợi suất.
Stablecoin đang từ công cụ thanh toán chuyển thành tài sản sinh lợi, việc nắm giữ USDT, USDC không còn có nghĩa là vốn bị bỏ không, mà có thể kiếm lãi như gửi ngân hàng, và tỷ suất lợi nhuận thường cao hơn.
Vậy stablecoin làm thế nào để chuyển từ công cụ thanh toán sang tài sản sinh lợi?
Nỗi khổ của tiền mặt truyền thống: Nắm giữ là lỗ.
Tại hầu hết các nền kinh tế, việc nắm giữ tiền mặt đồng nghĩa với việc chịu chi phí cơ hội và sự xói mòn của lạm phát.
Stablecoin đang từ công cụ thanh toán chuyển thành tài sản sinh lợi, việc nắm giữ USDT, USDC không còn có nghĩa là vốn bị bỏ không, mà có thể kiếm lãi như gửi ngân hàng, và tỷ suất lợi nhuận thường cao hơn.
Vậy stablecoin làm thế nào để chuyển từ công cụ thanh toán sang tài sản sinh lợi?
Nỗi khổ của tiền mặt truyền thống: Nắm giữ là lỗ.
Tại hầu hết các nền kinh tế, việc nắm giữ tiền mặt đồng nghĩa với việc chịu chi phí cơ hội và sự xói mòn của lạm phát.
1
5
188
·
--

Bài viết
33.5 triệu tỷ USD: Khối lượng thanh toán của stablecoin vượt Visa, cấu trúc thanh toán toàn cầu đang được viết lại33.5 triệu tỷ USD. Năm 2025, giá trị thanh toán trên chuỗi của stablecoin đạt 33.5 triệu tỷ USD, liên tục vượt tổng quy mô của Visa và Mastercard. Số liệu này cho thấy cơ sở hạ tầng thanh toán đã sẵn sàng, cuộc cách mạng thanh toán sẽ là bước tiếp theo. Để hiểu sự chuyển biến này, cần xem xét từ ba khía cạnh: quy mô của đô la trên chuỗi đã lớn đến mức nào? Tại sao thanh toán xuyên biên giới truyền thống bị thách thức? Kịch bản thực tế ở đâu?
Đô la trên chuỗi đã trở thành một tầng tài chính có thể đo đếm.
Khối lượng của stablecoin đã lớn đến mức không thể bỏ qua. Tính đến cuối năm 2025, tổng giá trị vốn hóa thị trường stablecoin toàn cầu đã vượt 3000 tỷ USD, trong đó chỉ riêng USDT (stablecoin đô la Mỹ) khoảng 1840 tỷ USD, liên tục tăng trưởng trong 27 tháng. Theo dữ liệu từ các tổ chức như Artemis, TRM Labs, giá trị thanh toán trên chuỗi của stablecoin vào năm 2025 ước tính đạt khoảng 33.5 triệu tỷ USD, đã vượt quá tổng quy mô thanh toán của Visa và Mastercard. Cần lưu ý rằng một phần lớn trong số này đến từ việc điều phối vốn, thanh toán giao dịch giữa các sàn giao dịch và DeFi, không phải là thanh toán theo nghĩa hẹp (trả tiền cho hàng hóa, dịch vụ). Stablecoin được sử dụng trong các kịch bản thanh toán thực tế (chuyển tiền, thương mại, tiêu dùng hàng ngày) vẫn chiếm tỷ lệ nhỏ, nhưng tốc độ tăng trưởng nhanh, là chiến trường chính trong tương lai.
33.5 triệu tỷ USD: Khối lượng thanh toán của stablecoin vượt Visa, cấu trúc thanh toán toàn cầu đang được viết lại
33.5 triệu tỷ USD. Năm 2025, giá trị thanh toán trên chuỗi của stablecoin đạt 33.5 triệu tỷ USD, liên tục vượt tổng quy mô của Visa và Mastercard. Số liệu này cho thấy cơ sở hạ tầng thanh toán đã sẵn sàng, cuộc cách mạng thanh toán sẽ là bước tiếp theo. Để hiểu sự chuyển biến này, cần xem xét từ ba khía cạnh: quy mô của đô la trên chuỗi đã lớn đến mức nào? Tại sao thanh toán xuyên biên giới truyền thống bị thách thức? Kịch bản thực tế ở đâu?
Đô la trên chuỗi đã trở thành một tầng tài chính có thể đo đếm.
Khối lượng của stablecoin đã lớn đến mức không thể bỏ qua. Tính đến cuối năm 2025, tổng giá trị vốn hóa thị trường stablecoin toàn cầu đã vượt 3000 tỷ USD, trong đó chỉ riêng USDT (stablecoin đô la Mỹ) khoảng 1840 tỷ USD, liên tục tăng trưởng trong 27 tháng. Theo dữ liệu từ các tổ chức như Artemis, TRM Labs, giá trị thanh toán trên chuỗi của stablecoin vào năm 2025 ước tính đạt khoảng 33.5 triệu tỷ USD, đã vượt quá tổng quy mô thanh toán của Visa và Mastercard. Cần lưu ý rằng một phần lớn trong số này đến từ việc điều phối vốn, thanh toán giao dịch giữa các sàn giao dịch và DeFi, không phải là thanh toán theo nghĩa hẹp (trả tiền cho hàng hóa, dịch vụ). Stablecoin được sử dụng trong các kịch bản thanh toán thực tế (chuyển tiền, thương mại, tiêu dùng hàng ngày) vẫn chiếm tỷ lệ nhỏ, nhưng tốc độ tăng trưởng nhanh, là chiến trường chính trong tương lai.
Đô la trên chuỗi đã trở thành một tầng tài chính có thể đo đếm.
Khối lượng của stablecoin đã lớn đến mức không thể bỏ qua. Tính đến cuối năm 2025, tổng giá trị vốn hóa thị trường stablecoin toàn cầu đã vượt 3000 tỷ USD, trong đó chỉ riêng USDT (stablecoin đô la Mỹ) khoảng 1840 tỷ USD, liên tục tăng trưởng trong 27 tháng. Theo dữ liệu từ các tổ chức như Artemis, TRM Labs, giá trị thanh toán trên chuỗi của stablecoin vào năm 2025 ước tính đạt khoảng 33.5 triệu tỷ USD, đã vượt quá tổng quy mô thanh toán của Visa và Mastercard. Cần lưu ý rằng một phần lớn trong số này đến từ việc điều phối vốn, thanh toán giao dịch giữa các sàn giao dịch và DeFi, không phải là thanh toán theo nghĩa hẹp (trả tiền cho hàng hóa, dịch vụ). Stablecoin được sử dụng trong các kịch bản thanh toán thực tế (chuyển tiền, thương mại, tiêu dùng hàng ngày) vẫn chiếm tỷ lệ nhỏ, nhưng tốc độ tăng trưởng nhanh, là chiến trường chính trong tương lai.
2
233
·
--

Bài viết
95% thu nhập phụ thuộc vào lãi suất, nhưng giá cổ phiếu lại tăng 20%: Circle đang cược vào điều gì?Thu nhập 95% phụ thuộc vào lãi suất, Cục Dự trữ Liên bang vẫn đang hạ lãi suất, tại sao giá cổ phiếu của Circle lại tăng 20%? Câu trả lời không nằm trong báo cáo lợi nhuận: Thị trường đang định giá không phải là chênh lệch lãi suất, mà là mạng lưới thanh toán xuyên biên giới và quyền phí xung quanh USDC. Ai kiểm soát tiêu chuẩn và quyền thanh toán giữa tiền pháp định và đô la trên chuỗi, người đó có thể thu phí qua đường; Circle đang cược vào điều này.
Ngày 25 tháng 2 năm 2026, Circle (NYSE: CRCL) công bố báo cáo tài chính quý 4 và cả năm 2025: Doanh thu quý 4 đạt 770 triệu USD, trong đó khoảng 95% đến từ lãi suất dự trữ; tổng doanh thu cả năm đạt 2.7 tỷ USD, tăng 64% so với năm trước. Đến cuối năm, lượng USDC lưu thông đạt 75.3 tỷ USD, khối lượng giao dịch trên chuỗi quý 4 đạt 11.9 triệu tỷ USD, giá cổ phiếu đã tăng gần 20% trong phiên giao dịch trước khi công bố báo cáo tài chính.
95% thu nhập phụ thuộc vào lãi suất, nhưng giá cổ phiếu lại tăng 20%: Circle đang cược vào điều gì?
Thu nhập 95% phụ thuộc vào lãi suất, Cục Dự trữ Liên bang vẫn đang hạ lãi suất, tại sao giá cổ phiếu của Circle lại tăng 20%? Câu trả lời không nằm trong báo cáo lợi nhuận: Thị trường đang định giá không phải là chênh lệch lãi suất, mà là mạng lưới thanh toán xuyên biên giới và quyền phí xung quanh USDC. Ai kiểm soát tiêu chuẩn và quyền thanh toán giữa tiền pháp định và đô la trên chuỗi, người đó có thể thu phí qua đường; Circle đang cược vào điều này.
Ngày 25 tháng 2 năm 2026, Circle (NYSE: CRCL) công bố báo cáo tài chính quý 4 và cả năm 2025: Doanh thu quý 4 đạt 770 triệu USD, trong đó khoảng 95% đến từ lãi suất dự trữ; tổng doanh thu cả năm đạt 2.7 tỷ USD, tăng 64% so với năm trước. Đến cuối năm, lượng USDC lưu thông đạt 75.3 tỷ USD, khối lượng giao dịch trên chuỗi quý 4 đạt 11.9 triệu tỷ USD, giá cổ phiếu đã tăng gần 20% trong phiên giao dịch trước khi công bố báo cáo tài chính.
Ngày 25 tháng 2 năm 2026, Circle (NYSE: CRCL) công bố báo cáo tài chính quý 4 và cả năm 2025: Doanh thu quý 4 đạt 770 triệu USD, trong đó khoảng 95% đến từ lãi suất dự trữ; tổng doanh thu cả năm đạt 2.7 tỷ USD, tăng 64% so với năm trước. Đến cuối năm, lượng USDC lưu thông đạt 75.3 tỷ USD, khối lượng giao dịch trên chuỗi quý 4 đạt 11.9 triệu tỷ USD, giá cổ phiếu đã tăng gần 20% trong phiên giao dịch trước khi công bố báo cáo tài chính.
10
1.2k
·
--
Bài viết
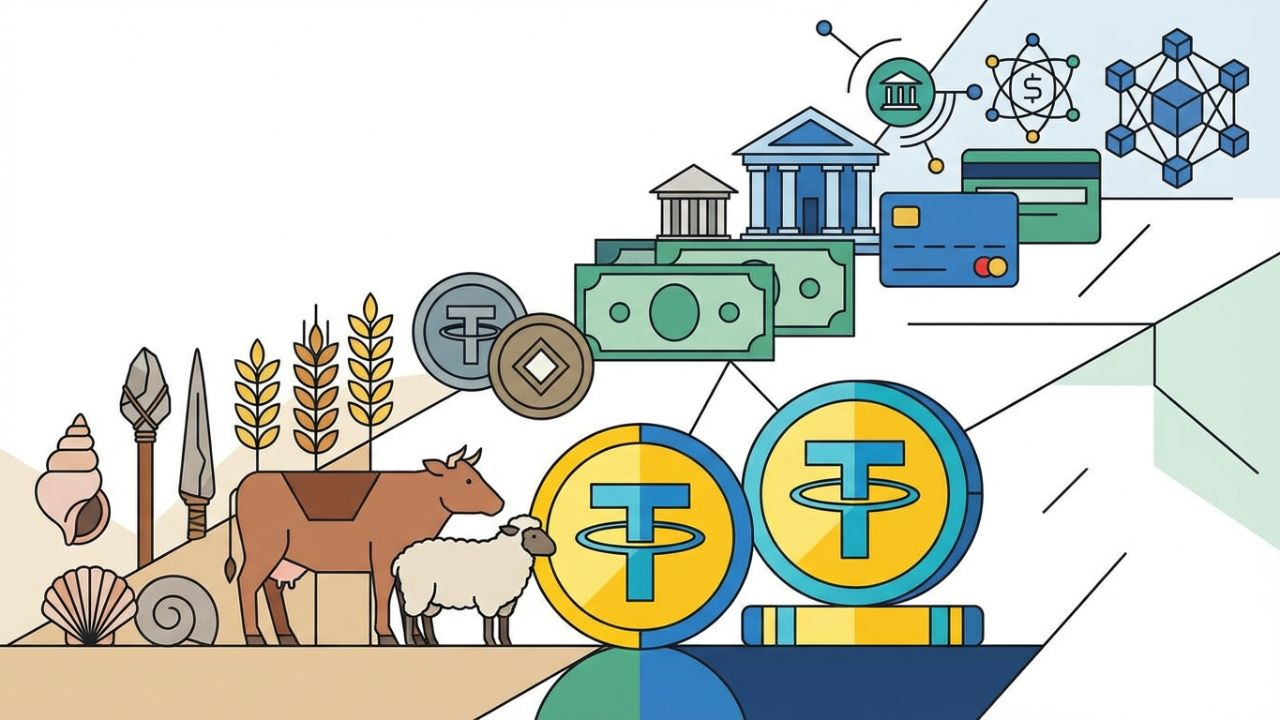
USDT: Mô hình kinh doanh tốt nhất trong lịch sử nhân loại được hình thành như thế nào?USDT hôm nay giá trị thị trường vượt quá 1860 tỷ USD, chiếm khoảng 62% tổng giá trị thị trường của các stablecoin, khối lượng thanh toán trên chuỗi trong suốt năm 2025 ước đạt khoảng 13,3 triệu tỷ USD, là "đô la trên chuỗi" lớn nhất và được sử dụng rộng rãi nhất hiện nay.
Xét về mô hình kinh doanh, Tether một đầu liên kết với việc phát hành, thu hồi và quản lý dự trữ USDT, một đầu liên kết với việc phân bổ tài sản USD quy mô lớn và kiếm lợi nhuận chênh lệch: lợi nhuận ròng năm 2025 vượt quá 10 tỷ USD, nắm giữ trái phiếu chính phủ Mỹ và các tài sản liên quan với quy mô khoảng 1410 tỷ USD, đứng trong top đầu toàn cầu về các tổ chức nắm giữ trái phiếu chính phủ Mỹ, dự trữ còn có hàng tỷ USD vàng vật chất, trong bối cảnh giá vàng tăng mạnh trong hai năm qua, cũng đã đóng góp một khoản lợi nhuận đáng kể. Nó vừa giống như một "ngân hàng trung ương trên chuỗi" cung cấp tiền tệ cơ bản cho toàn ngành, vừa giống như một ngân hàng quản lý tài sản USD với tỷ lệ lợi nhuận rất cao, vốn chủ yếu đến từ khoản nợ gần như không lãi của người dùng, nhưng khoản thu nhập lãi suất chủ yếu vẫn nằm lại trong tài khoản của mình. Nếu sử dụng phương pháp định giá thông thường mà các ngân hàng truyền thống hay dùng để ước lượng, lợi nhuận và quy mô tài sản như vậy đủ sức để đối chiếu với một nhóm các tổ chức tài chính hàng đầu toàn cầu.
USDT: Mô hình kinh doanh tốt nhất trong lịch sử nhân loại được hình thành như thế nào?
USDT hôm nay giá trị thị trường vượt quá 1860 tỷ USD, chiếm khoảng 62% tổng giá trị thị trường của các stablecoin, khối lượng thanh toán trên chuỗi trong suốt năm 2025 ước đạt khoảng 13,3 triệu tỷ USD, là "đô la trên chuỗi" lớn nhất và được sử dụng rộng rãi nhất hiện nay.
Xét về mô hình kinh doanh, Tether một đầu liên kết với việc phát hành, thu hồi và quản lý dự trữ USDT, một đầu liên kết với việc phân bổ tài sản USD quy mô lớn và kiếm lợi nhuận chênh lệch: lợi nhuận ròng năm 2025 vượt quá 10 tỷ USD, nắm giữ trái phiếu chính phủ Mỹ và các tài sản liên quan với quy mô khoảng 1410 tỷ USD, đứng trong top đầu toàn cầu về các tổ chức nắm giữ trái phiếu chính phủ Mỹ, dự trữ còn có hàng tỷ USD vàng vật chất, trong bối cảnh giá vàng tăng mạnh trong hai năm qua, cũng đã đóng góp một khoản lợi nhuận đáng kể. Nó vừa giống như một "ngân hàng trung ương trên chuỗi" cung cấp tiền tệ cơ bản cho toàn ngành, vừa giống như một ngân hàng quản lý tài sản USD với tỷ lệ lợi nhuận rất cao, vốn chủ yếu đến từ khoản nợ gần như không lãi của người dùng, nhưng khoản thu nhập lãi suất chủ yếu vẫn nằm lại trong tài khoản của mình. Nếu sử dụng phương pháp định giá thông thường mà các ngân hàng truyền thống hay dùng để ước lượng, lợi nhuận và quy mô tài sản như vậy đủ sức để đối chiếu với một nhóm các tổ chức tài chính hàng đầu toàn cầu.
Xét về mô hình kinh doanh, Tether một đầu liên kết với việc phát hành, thu hồi và quản lý dự trữ USDT, một đầu liên kết với việc phân bổ tài sản USD quy mô lớn và kiếm lợi nhuận chênh lệch: lợi nhuận ròng năm 2025 vượt quá 10 tỷ USD, nắm giữ trái phiếu chính phủ Mỹ và các tài sản liên quan với quy mô khoảng 1410 tỷ USD, đứng trong top đầu toàn cầu về các tổ chức nắm giữ trái phiếu chính phủ Mỹ, dự trữ còn có hàng tỷ USD vàng vật chất, trong bối cảnh giá vàng tăng mạnh trong hai năm qua, cũng đã đóng góp một khoản lợi nhuận đáng kể. Nó vừa giống như một "ngân hàng trung ương trên chuỗi" cung cấp tiền tệ cơ bản cho toàn ngành, vừa giống như một ngân hàng quản lý tài sản USD với tỷ lệ lợi nhuận rất cao, vốn chủ yếu đến từ khoản nợ gần như không lãi của người dùng, nhưng khoản thu nhập lãi suất chủ yếu vẫn nằm lại trong tài khoản của mình. Nếu sử dụng phương pháp định giá thông thường mà các ngân hàng truyền thống hay dùng để ước lượng, lợi nhuận và quy mô tài sản như vậy đủ sức để đối chiếu với một nhóm các tổ chức tài chính hàng đầu toàn cầu.
2
261
·
--
Bài viết
Stablecoin(3)-Tin vào ai? Trật tự tiền tệ trong thời đại USDT, USDC, DAIStablecoin không còn là vai phụ trong việc đầu cơ tiền điện tử, mà là cơ sở hạ tầng thực sự trong thanh toán và quyết toán toàn cầu. Vào đầu năm 2026, tổng giá trị thị trường vượt qua 3100 tỷ USD, lập kỷ lục mới; nhìn rộng ra, từ khoảng 4,2 tỷ USD vào đầu năm 2020 đến 283,7 tỷ USD vào tháng 9 năm 2025, rồi đến 3100 tỷ USD, tốc độ mở rộng là điều mà tài chính truyền thống khó có thể tưởng tượng. Quy mô không chỉ thể hiện qua giá trị thị trường, trong năm 2025, stablecoin đã xử lý hơn 33 triệu tỷ USD giao dịch, có thể so sánh với hệ thống thanh toán và quyết toán của các quốc gia có chủ quyền lớn.
Cấu trúc hiện tại tập trung cao độ vào các sản phẩm hàng đầu. USDT và USDC tổng cộng chiếm hơn 90% tổng giá trị thị trường, trong đó USDT với giá trị thị trường khoảng 1870 tỷ USD, chiếm gần 60% thị phần, dẫn đầu một cách tuyệt đối, trong khi USDC với khoảng 740 tỷ USD đứng thứ hai, nhưng logic niềm tin đứng sau hai đồng này lại hoàn toàn khác nhau. Tiếp theo, USDe của Ethena (đô la tổng hợp), Sky (USDS/DAI gốc) đã hoàn thành việc tái thương hiệu và PayPal USD (PYUSD), lần lượt chiếm một vị trí trong các lĩnh vực thế chấp phái sinh, thế chấp tiền điện tử và hệ sinh thái thanh toán.
Stablecoin(3)-Tin vào ai? Trật tự tiền tệ trong thời đại USDT, USDC, DAI
Stablecoin không còn là vai phụ trong việc đầu cơ tiền điện tử, mà là cơ sở hạ tầng thực sự trong thanh toán và quyết toán toàn cầu. Vào đầu năm 2026, tổng giá trị thị trường vượt qua 3100 tỷ USD, lập kỷ lục mới; nhìn rộng ra, từ khoảng 4,2 tỷ USD vào đầu năm 2020 đến 283,7 tỷ USD vào tháng 9 năm 2025, rồi đến 3100 tỷ USD, tốc độ mở rộng là điều mà tài chính truyền thống khó có thể tưởng tượng. Quy mô không chỉ thể hiện qua giá trị thị trường, trong năm 2025, stablecoin đã xử lý hơn 33 triệu tỷ USD giao dịch, có thể so sánh với hệ thống thanh toán và quyết toán của các quốc gia có chủ quyền lớn.
Cấu trúc hiện tại tập trung cao độ vào các sản phẩm hàng đầu. USDT và USDC tổng cộng chiếm hơn 90% tổng giá trị thị trường, trong đó USDT với giá trị thị trường khoảng 1870 tỷ USD, chiếm gần 60% thị phần, dẫn đầu một cách tuyệt đối, trong khi USDC với khoảng 740 tỷ USD đứng thứ hai, nhưng logic niềm tin đứng sau hai đồng này lại hoàn toàn khác nhau. Tiếp theo, USDe của Ethena (đô la tổng hợp), Sky (USDS/DAI gốc) đã hoàn thành việc tái thương hiệu và PayPal USD (PYUSD), lần lượt chiếm một vị trí trong các lĩnh vực thế chấp phái sinh, thế chấp tiền điện tử và hệ sinh thái thanh toán.
Cấu trúc hiện tại tập trung cao độ vào các sản phẩm hàng đầu. USDT và USDC tổng cộng chiếm hơn 90% tổng giá trị thị trường, trong đó USDT với giá trị thị trường khoảng 1870 tỷ USD, chiếm gần 60% thị phần, dẫn đầu một cách tuyệt đối, trong khi USDC với khoảng 740 tỷ USD đứng thứ hai, nhưng logic niềm tin đứng sau hai đồng này lại hoàn toàn khác nhau. Tiếp theo, USDe của Ethena (đô la tổng hợp), Sky (USDS/DAI gốc) đã hoàn thành việc tái thương hiệu và PayPal USD (PYUSD), lần lượt chiếm một vị trí trong các lĩnh vực thế chấp phái sinh, thế chấp tiền điện tử và hệ sinh thái thanh toán.
1
176
·
--
Bài viết
Đồng đô la đang sụp đổ, nhưng Mỹ đang viết lại mã tài chính toàn cầuTrong suốt hơn một thập kỷ qua, âm thanh "đồng đô la sẽ kết thúc" thỉnh thoảng lại nổi lên trong công luận: từ sự hồi sinh của ký ức Bretton Woods, đến sự bùng nổ của cảm xúc phi đô la hóa toàn cầu, và đến cú sốc tâm lý do thâm hụt tài chính và dữ liệu lạm phát mang lại, dường như chỉ cần một vòng khủng hoảng lớn nữa, đồng đô la sẽ "sụp đổ trong một đêm". Nhưng một sự thật cũng có thật khác là: mỗi lần khủng hoảng thanh khoản toàn cầu hoặc tài sản giảm mạnh, trái phiếu Mỹ và tài sản đô la vẫn là nơi trú ẩn an toàn mà các tổ chức toàn cầu quay trở lại đầu tiên. Nói cách khác, đồng đô la không phải sẽ biến mất vào ngày mai, nhưng nó đã đang trượt chậm rãi trên một con đường dẫn đến sự đứt gãy hệ thống.
Đồng đô la đang sụp đổ, nhưng Mỹ đang viết lại mã tài chính toàn cầu
Trong suốt hơn một thập kỷ qua, âm thanh "đồng đô la sẽ kết thúc" thỉnh thoảng lại nổi lên trong công luận: từ sự hồi sinh của ký ức Bretton Woods, đến sự bùng nổ của cảm xúc phi đô la hóa toàn cầu, và đến cú sốc tâm lý do thâm hụt tài chính và dữ liệu lạm phát mang lại, dường như chỉ cần một vòng khủng hoảng lớn nữa, đồng đô la sẽ "sụp đổ trong một đêm". Nhưng một sự thật cũng có thật khác là: mỗi lần khủng hoảng thanh khoản toàn cầu hoặc tài sản giảm mạnh, trái phiếu Mỹ và tài sản đô la vẫn là nơi trú ẩn an toàn mà các tổ chức toàn cầu quay trở lại đầu tiên. Nói cách khác, đồng đô la không phải sẽ biến mất vào ngày mai, nhưng nó đã đang trượt chậm rãi trên một con đường dẫn đến sự đứt gãy hệ thống.
3
700
·
--
Bài viết
Stablecoin(2): Sự ra đời của stablecoin và khởi đầu số hóa đồng đô laCâu chuyện về quyền lực của đồng đô la Mỹ, trước đây là trong các tin nhắn SWIFT, hợp đồng dầu mỏ và dấu vết của các tàu chiến. Ngày nay, nó đã có thêm một đường ray: một chuỗi mã lưu thông trên chuỗi 7*24 giờ.
Đồng đô la Mỹ như một loại tiền tệ dự trữ toàn cầu, từ trước đến nay luôn dựa vào mạng lưới thanh toán hiện có, định giá dầu mỏ và sự răn đe quân sự chính trị. Stablecoin không phải là một loại tiền tệ mới, mà chỉ là chuyển đổi quyền nợ của đồng đô la thành chứng từ số có thể lưu thông trên chuỗi 24 giờ. Tiền giấy và số trong tài khoản ngân hàng đã trở thành tài sản trên chuỗi mà bất kỳ ai cũng có thể nắm giữ và chuyển nhượng — đồng đô la vì vậy lần đầu tiên được lưu thông gần như không qua các ngân hàng thương mại truyền thống, cũng như không dính dáng đến biên giới chủ quyền. Thay vì nói rằng quyền lực bị suy yếu, có lẽ tốt hơn nên nói rằng đồng đô la đã có thêm một đường ray, hoàn thành một lần nâng cấp số hóa.
Stablecoin(2): Sự ra đời của stablecoin và khởi đầu số hóa đồng đô la
Câu chuyện về quyền lực của đồng đô la Mỹ, trước đây là trong các tin nhắn SWIFT, hợp đồng dầu mỏ và dấu vết của các tàu chiến. Ngày nay, nó đã có thêm một đường ray: một chuỗi mã lưu thông trên chuỗi 7*24 giờ.
Đồng đô la Mỹ như một loại tiền tệ dự trữ toàn cầu, từ trước đến nay luôn dựa vào mạng lưới thanh toán hiện có, định giá dầu mỏ và sự răn đe quân sự chính trị. Stablecoin không phải là một loại tiền tệ mới, mà chỉ là chuyển đổi quyền nợ của đồng đô la thành chứng từ số có thể lưu thông trên chuỗi 24 giờ. Tiền giấy và số trong tài khoản ngân hàng đã trở thành tài sản trên chuỗi mà bất kỳ ai cũng có thể nắm giữ và chuyển nhượng — đồng đô la vì vậy lần đầu tiên được lưu thông gần như không qua các ngân hàng thương mại truyền thống, cũng như không dính dáng đến biên giới chủ quyền. Thay vì nói rằng quyền lực bị suy yếu, có lẽ tốt hơn nên nói rằng đồng đô la đã có thêm một đường ray, hoàn thành một lần nâng cấp số hóa.
Đồng đô la Mỹ như một loại tiền tệ dự trữ toàn cầu, từ trước đến nay luôn dựa vào mạng lưới thanh toán hiện có, định giá dầu mỏ và sự răn đe quân sự chính trị. Stablecoin không phải là một loại tiền tệ mới, mà chỉ là chuyển đổi quyền nợ của đồng đô la thành chứng từ số có thể lưu thông trên chuỗi 24 giờ. Tiền giấy và số trong tài khoản ngân hàng đã trở thành tài sản trên chuỗi mà bất kỳ ai cũng có thể nắm giữ và chuyển nhượng — đồng đô la vì vậy lần đầu tiên được lưu thông gần như không qua các ngân hàng thương mại truyền thống, cũng như không dính dáng đến biên giới chủ quyền. Thay vì nói rằng quyền lực bị suy yếu, có lẽ tốt hơn nên nói rằng đồng đô la đã có thêm một đường ray, hoàn thành một lần nâng cấp số hóa.
3
122
·
--
Bài viết
Sự biến đổi của quyền lực đô la: Từ hệ thống Bretton Woods đến logic tín dụng và tái cấu trúc giá trị trong thời đại stablecoinGiới thiệu: Sự trừu tượng hóa giá trị tiền tệ và nền tảng của niềm tin
Trong hệ thống tiền tệ ngày nay, một tờ đô la có chi phí sản xuất chưa đến 10 xu, hoặc một đoạn mã stablecoin được ghi lại trên chuỗi, có thể mua được hàng hóa và dịch vụ thực tế không còn dựa vào "nó chứa bao nhiêu kim loại", mà là toàn bộ cấu trúc niềm tin được xây dựng xung quanh tín dụng. Để hiểu rõ về stablecoin, đặc biệt là stablecoin được thế chấp bằng đô la, cần phải phân tích giá trị của đô la như một đồng tiền dự trữ toàn cầu.
Nếu nhìn từ góc độ lịch sử dài hơn, những thứ mà loài người sử dụng làm "tiền" đã luôn đi theo hướng ngày càng trừu tượng hơn: ban đầu là những thứ có giá trị sử dụng (vỏ sò, lương thực), sau đó là kim loại quý hiếm (vàng, bạc), và đến ngày nay hoàn toàn dựa vào tín dụng để hỗ trợ hệ thống tiền pháp định. Mỗi bước tiến về phía trước, thuộc tính vật lý của "tiền" dần dần biến mất, thay vào đó là các hệ thống, sự đồng thuận và thỏa thuận. Đô la chính là đại diện cho con đường này đến hôm nay, nó đã không còn dựa vào vàng hay các tài sản vật chất khác, mà nhờ vào sự đồng thuận xã hội, sự sắp xếp địa chính trị và hệ thống pháp luật để duy trì tín dụng.
Sự biến đổi của quyền lực đô la: Từ hệ thống Bretton Woods đến logic tín dụng và tái cấu trúc giá trị trong thời đại stablecoin
Giới thiệu: Sự trừu tượng hóa giá trị tiền tệ và nền tảng của niềm tin
Trong hệ thống tiền tệ ngày nay, một tờ đô la có chi phí sản xuất chưa đến 10 xu, hoặc một đoạn mã stablecoin được ghi lại trên chuỗi, có thể mua được hàng hóa và dịch vụ thực tế không còn dựa vào "nó chứa bao nhiêu kim loại", mà là toàn bộ cấu trúc niềm tin được xây dựng xung quanh tín dụng. Để hiểu rõ về stablecoin, đặc biệt là stablecoin được thế chấp bằng đô la, cần phải phân tích giá trị của đô la như một đồng tiền dự trữ toàn cầu.
Nếu nhìn từ góc độ lịch sử dài hơn, những thứ mà loài người sử dụng làm "tiền" đã luôn đi theo hướng ngày càng trừu tượng hơn: ban đầu là những thứ có giá trị sử dụng (vỏ sò, lương thực), sau đó là kim loại quý hiếm (vàng, bạc), và đến ngày nay hoàn toàn dựa vào tín dụng để hỗ trợ hệ thống tiền pháp định. Mỗi bước tiến về phía trước, thuộc tính vật lý của "tiền" dần dần biến mất, thay vào đó là các hệ thống, sự đồng thuận và thỏa thuận. Đô la chính là đại diện cho con đường này đến hôm nay, nó đã không còn dựa vào vàng hay các tài sản vật chất khác, mà nhờ vào sự đồng thuận xã hội, sự sắp xếp địa chính trị và hệ thống pháp luật để duy trì tín dụng.
Trong hệ thống tiền tệ ngày nay, một tờ đô la có chi phí sản xuất chưa đến 10 xu, hoặc một đoạn mã stablecoin được ghi lại trên chuỗi, có thể mua được hàng hóa và dịch vụ thực tế không còn dựa vào "nó chứa bao nhiêu kim loại", mà là toàn bộ cấu trúc niềm tin được xây dựng xung quanh tín dụng. Để hiểu rõ về stablecoin, đặc biệt là stablecoin được thế chấp bằng đô la, cần phải phân tích giá trị của đô la như một đồng tiền dự trữ toàn cầu.
Nếu nhìn từ góc độ lịch sử dài hơn, những thứ mà loài người sử dụng làm "tiền" đã luôn đi theo hướng ngày càng trừu tượng hơn: ban đầu là những thứ có giá trị sử dụng (vỏ sò, lương thực), sau đó là kim loại quý hiếm (vàng, bạc), và đến ngày nay hoàn toàn dựa vào tín dụng để hỗ trợ hệ thống tiền pháp định. Mỗi bước tiến về phía trước, thuộc tính vật lý của "tiền" dần dần biến mất, thay vào đó là các hệ thống, sự đồng thuận và thỏa thuận. Đô la chính là đại diện cho con đường này đến hôm nay, nó đã không còn dựa vào vàng hay các tài sản vật chất khác, mà nhờ vào sự đồng thuận xã hội, sự sắp xếp địa chính trị và hệ thống pháp luật để duy trì tín dụng.
2
276
·
--

Bài viết
Stablecoin (1): Bản chất của tiền tệ và tính tất yếu của stablecoinNăm 2009, tài liệu trắng về Bitcoin viết rằng “tiền điện tử ngang hàng”. Nhiều người lần đầu đọc câu này sẽ tự động liên kết nó với những hình ảnh thực tế như “lương”, “mua sắm”, “thanh toán hợp đồng”.
可十几年过去,我们见到的更像是另一幅图:比特币更像一种投机性资产,涨跌像一条情绪曲线;真正支撑加密世界日常交易、借贷、做市、结算的,却是稳定币——一种看上去更“平淡”、甚至更像是传统金融的东西。
Điều này là do quy luật vận hành của tiền tệ đang hoạt động.
Stablecoin (1): Bản chất của tiền tệ và tính tất yếu của stablecoin
Năm 2009, tài liệu trắng về Bitcoin viết rằng “tiền điện tử ngang hàng”. Nhiều người lần đầu đọc câu này sẽ tự động liên kết nó với những hình ảnh thực tế như “lương”, “mua sắm”, “thanh toán hợp đồng”.
可十几年过去,我们见到的更像是另一幅图:比特币更像一种投机性资产,涨跌像一条情绪曲线;真正支撑加密世界日常交易、借贷、做市、结算的,却是稳定币——一种看上去更“平淡”、甚至更像是传统金融的东西。
Điều này là do quy luật vận hành của tiền tệ đang hoạt động.
可十几年过去,我们见到的更像是另一幅图:比特币更像一种投机性资产,涨跌像一条情绪曲线;真正支撑加密世界日常交易、借贷、做市、结算的,却是稳定币——一种看上去更“平淡”、甚至更像是传统金融的东西。
Điều này là do quy luật vận hành của tiền tệ đang hoạt động.
2
258
·
--

Bài viết
Sau khi vàng đứng ở mức 4,500美元, chúng ta thực sự đang ở trong thời đại tiền tệ nào?Tháng 1 năm 2026, đợt tăng giá vàng này rất khó để dùng những từ cũ như “một đợt thị trường bò lớn khác” để tổng hợp. Ngày 13 tháng 1, giá vàng giao ngay tại London đã từng chạm khoảng 4,636美元/ounce, lập kỷ lục lịch sử, đây không phải là một cổ phiếu khai thác nào đó đột nhiên trở nên nổi bật, cũng không phải là một cơn sốt ngắn hạn do một quỹ ETF gây ra, mà giống như một báo cáo kiểm tra sức khỏe của hệ thống tiền tệ toàn cầu: tiền pháp định đang giảm giá hệ thống, trong khi vàng buộc phải trở lại vị trí “tiền tệ cuối cùng” mà nó chưa bao giờ rời bỏ.
4,500美元更像是一个坐标,而不是目标价。它对应的是一段漫长的法币贬值轨迹,是对主权债务、制裁工具化、储备资产重排、链上金融兴起等一系列变化的集中定价。黄金并没有变成“更高级的资产”,只是这套以信用为锚的货币系统,正在失去可信度。
Sau khi vàng đứng ở mức 4,500美元, chúng ta thực sự đang ở trong thời đại tiền tệ nào?
Tháng 1 năm 2026, đợt tăng giá vàng này rất khó để dùng những từ cũ như “một đợt thị trường bò lớn khác” để tổng hợp. Ngày 13 tháng 1, giá vàng giao ngay tại London đã từng chạm khoảng 4,636美元/ounce, lập kỷ lục lịch sử, đây không phải là một cổ phiếu khai thác nào đó đột nhiên trở nên nổi bật, cũng không phải là một cơn sốt ngắn hạn do một quỹ ETF gây ra, mà giống như một báo cáo kiểm tra sức khỏe của hệ thống tiền tệ toàn cầu: tiền pháp định đang giảm giá hệ thống, trong khi vàng buộc phải trở lại vị trí “tiền tệ cuối cùng” mà nó chưa bao giờ rời bỏ.
4,500美元更像是一个坐标,而不是目标价。它对应的是一段漫长的法币贬值轨迹,是对主权债务、制裁工具化、储备资产重排、链上金融兴起等一系列变化的集中定价。黄金并没有变成“更高级的资产”,只是这套以信用为锚的货币系统,正在失去可信度。
4,500美元更像是一个坐标,而不是目标价。它对应的是一段漫长的法币贬值轨迹,是对主权债务、制裁工具化、储备资产重排、链上金融兴起等一系列变化的集中定价。黄金并没有变成“更高级的资产”,只是这套以信用为锚的货币系统,正在失去可信度。
1
644
·
--
Bài viết
Stablecoin(0): Căn cứ giá trị pháp định của đô la - Tiền tệ không có giá trị hàng hóa làm thế nào để đạt được sự tin tưởngGiới thiệu: Nghịch lý của giá trị tiền tệ
Một tờ giấy xanh, chi phí sản xuất chưa đến 10 cent, nhưng lại có thể đổi lấy hàng hóa và dịch vụ trên toàn thế giới. Đây là nghịch lý của hệ thống tiền tệ hiện đại.
Khi chúng ta thảo luận về stablecoin, trước tiên phải trả lời một câu hỏi cơ bản hơn: Tại sao một tờ giấy có thể trở thành tiền tệ dự trữ toàn cầu? Tại sao toàn thế giới lại muốn chấp nhận đô la, ngay cả khi nó không có giá trị hàng hóa nào?
Để hiểu tại sao stablecoin có giá trị, trước tiên phải hiểu tại sao đồng đô la có giá trị. Bởi vì stablecoin - đặc biệt là stablecoin được neo theo đô la - về bản chất là sao chép và mở rộng cơ chế tín dụng của đô la trên blockchain. Hiểu căn cứ giá trị của đô la không chỉ liên quan đến sự hiểu biết của chúng ta về hệ thống tiền tệ hiện đại, mà còn là điểm xuất phát để hiểu logic giá trị của stablecoin.
Stablecoin(0): Căn cứ giá trị pháp định của đô la - Tiền tệ không có giá trị hàng hóa làm thế nào để đạt được sự tin tưởng
Giới thiệu: Nghịch lý của giá trị tiền tệ
Một tờ giấy xanh, chi phí sản xuất chưa đến 10 cent, nhưng lại có thể đổi lấy hàng hóa và dịch vụ trên toàn thế giới. Đây là nghịch lý của hệ thống tiền tệ hiện đại.
Khi chúng ta thảo luận về stablecoin, trước tiên phải trả lời một câu hỏi cơ bản hơn: Tại sao một tờ giấy có thể trở thành tiền tệ dự trữ toàn cầu? Tại sao toàn thế giới lại muốn chấp nhận đô la, ngay cả khi nó không có giá trị hàng hóa nào?
Để hiểu tại sao stablecoin có giá trị, trước tiên phải hiểu tại sao đồng đô la có giá trị. Bởi vì stablecoin - đặc biệt là stablecoin được neo theo đô la - về bản chất là sao chép và mở rộng cơ chế tín dụng của đô la trên blockchain. Hiểu căn cứ giá trị của đô la không chỉ liên quan đến sự hiểu biết của chúng ta về hệ thống tiền tệ hiện đại, mà còn là điểm xuất phát để hiểu logic giá trị của stablecoin.
Một tờ giấy xanh, chi phí sản xuất chưa đến 10 cent, nhưng lại có thể đổi lấy hàng hóa và dịch vụ trên toàn thế giới. Đây là nghịch lý của hệ thống tiền tệ hiện đại.
Khi chúng ta thảo luận về stablecoin, trước tiên phải trả lời một câu hỏi cơ bản hơn: Tại sao một tờ giấy có thể trở thành tiền tệ dự trữ toàn cầu? Tại sao toàn thế giới lại muốn chấp nhận đô la, ngay cả khi nó không có giá trị hàng hóa nào?
Để hiểu tại sao stablecoin có giá trị, trước tiên phải hiểu tại sao đồng đô la có giá trị. Bởi vì stablecoin - đặc biệt là stablecoin được neo theo đô la - về bản chất là sao chép và mở rộng cơ chế tín dụng của đô la trên blockchain. Hiểu căn cứ giá trị của đô la không chỉ liên quan đến sự hiểu biết của chúng ta về hệ thống tiền tệ hiện đại, mà còn là điểm xuất phát để hiểu logic giá trị của stablecoin.
2
413
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
423,166 lượt xem
1,297 đang thảo luận
#TinFed
CHỦ TỊCH FED KHU VỰC ST. LOUIS, ALBERTO MUSALEM CHO RẰNG FED CÓ THỂ CẦN TĂNG LÃI SUẤT NHIỀU LẦN TRƯỚC MÙA XUÂN NĂM 2027 ĐỂ KIỂM SOÁT LẠM PHÁT.
$BTC
5phútcryto
·0 lượt thích
·275 lượt xem
TheoDõiFOMC
359,380 lượt xem
1,536 đang thảo luận
NvidiaBeatsEstimatesWith$130BQ4Outlook
6,085 lượt xem
101 đang thảo luận