
JAMESCHIU
64 Bài đăng
JAMESCHIU
Báo cáo
Chặn người dùng
117 Đang theo dõi
570 Người theo dõi
11 Đã thích
Bài đăng
Tất cả
Trích dẫn
Live
·
--
Xem bản dịch
全美前段班建商Lennar今天交出財報,股價從52週高點的140.71美元一路跌到腰斬邊緣、逼近80美元——但如果你只看「年初至今下跌22%」這個數字,其實還低估了這場房市寒流有多冷。
Lennar這幾季的財報已經清楚寫出高利率怎麼把建商的獲利模式逼到牆角:為了讓買家在7%上下的房貸利率環境裡還買得起房子,公司大舉祭出「利率補貼」(mortgage rate buydowns),促銷讓利佔房屋售價比重已經衝到12.9%到14.5%,直接把毛利率從一年前的18%以上壓到只剩15%左右。上一季新訂單年減4%、交屋量預估也被下修到8.2萬到8.3萬戶,全年EPS共識更是從去年的8.06美元砍到只剩5.52美元。這不是「缺房子沒人要」的故事,而是「房子蓋出來了,但買家扛不起月付款」——建商只好自己掏錢貼利息換銷量,代價就是利潤被一點一滴吃掉。
今天這份財報特別難讀,因為它撞上了同一天的Fed利率決議:如果會後鮑爾(或現任主席)釋出偏鴿訊號,房貸利率可能鬆動,市場或許會把Lennar的壞消息解讀成「利空出盡」;但如果Fed維持鷹派基調、10年期公債殖利率持續黏在5%上方,建商想靠降價衝量的招數只會越用越貴,毛利率可能還沒有見底。
價位訊號:跌破52週低點附近的78–80美元,代表市場開始定價「毛利率長期低於15%」的悲觀情境;如果財報後站回90美元以上,則代表市場認為這波利率補貼是短期陣痛,庫存去化後獲利能力可以修復。
你會把腰斬邊緣的建商股當成「利率反轉時最先受惠」的逆勢佈局機會,還是覺得毛利率破底才剛開始,現在還不是進場的時候?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
全美前段班建商Lennar今天交出財報,股價從52週高點的140.71美元一路跌到腰斬邊緣、逼近80美元——但如果你只看「年初至今下跌22%」這個數字,其實還低估了這場房市寒流有多冷。
Lennar這幾季的財報已經清楚寫出高利率怎麼把建商的獲利模式逼到牆角:為了讓買家在7%上下的房貸利率環境裡還買得起房子,公司大舉祭出「利率補貼」(mortgage rate buydowns),促銷讓利佔房屋售價比重已經衝到12.9%到14.5%,直接把毛利率從一年前的18%以上壓到只剩15%左右。上一季新訂單年減4%、交屋量預估也被下修到8.2萬到8.3萬戶,全年EPS共識更是從去年的8.06美元砍到只剩5.52美元。這不是「缺房子沒人要」的故事,而是「房子蓋出來了,但買家扛不起月付款」——建商只好自己掏錢貼利息換銷量,代價就是利潤被一點一滴吃掉。
今天這份財報特別難讀,因為它撞上了同一天的Fed利率決議:如果會後鮑爾(或現任主席)釋出偏鴿訊號,房貸利率可能鬆動,市場或許會把Lennar的壞消息解讀成「利空出盡」;但如果Fed維持鷹派基調、10年期公債殖利率持續黏在5%上方,建商想靠降價衝量的招數只會越用越貴,毛利率可能還沒有見底。
價位訊號:跌破52週低點附近的78–80美元,代表市場開始定價「毛利率長期低於15%」的悲觀情境;如果財報後站回90美元以上,則代表市場認為這波利率補貼是短期陣痛,庫存去化後獲利能力可以修復。
你會把腰斬邊緣的建商股當成「利率反轉時最先受惠」的逆勢佈局機會,還是覺得毛利率破底才剛開始,現在還不是進場的時候?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
Lennar這幾季的財報已經清楚寫出高利率怎麼把建商的獲利模式逼到牆角:為了讓買家在7%上下的房貸利率環境裡還買得起房子,公司大舉祭出「利率補貼」(mortgage rate buydowns),促銷讓利佔房屋售價比重已經衝到12.9%到14.5%,直接把毛利率從一年前的18%以上壓到只剩15%左右。上一季新訂單年減4%、交屋量預估也被下修到8.2萬到8.3萬戶,全年EPS共識更是從去年的8.06美元砍到只剩5.52美元。這不是「缺房子沒人要」的故事,而是「房子蓋出來了,但買家扛不起月付款」——建商只好自己掏錢貼利息換銷量,代價就是利潤被一點一滴吃掉。
今天這份財報特別難讀,因為它撞上了同一天的Fed利率決議:如果會後鮑爾(或現任主席)釋出偏鴿訊號,房貸利率可能鬆動,市場或許會把Lennar的壞消息解讀成「利空出盡」;但如果Fed維持鷹派基調、10年期公債殖利率持續黏在5%上方,建商想靠降價衝量的招數只會越用越貴,毛利率可能還沒有見底。
價位訊號:跌破52週低點附近的78–80美元,代表市場開始定價「毛利率長期低於15%」的悲觀情境;如果財報後站回90美元以上,則代表市場認為這波利率補貼是短期陣痛,庫存去化後獲利能力可以修復。
你會把腰斬邊緣的建商股當成「利率反轉時最先受惠」的逆勢佈局機會,還是覺得毛利率破底才剛開始,現在還不是進場的時候?
$LEN $DHI $PHM #建商股 #房地產 #美債殖利率 #美股財報
74
·
--
backpack Lần này không phải lại bỏ thêm một mã cổ phiếu ngôi sao, mà là lần này đã “đẩy” hẳn 20 mã lên. Trong đó có Costco, Alibaba, Boeing, và cả những mã kiểu Reddit, Roblox—các cổ phiếu mà giới nhân tài trẻ am hiểu.
Trước đây, các cổ phiếu Mỹ trên chuỗi giống như đang thử nước; giờ thì trông giống như đang trải cả kệ hàng ra. Điểm nhấn vẫn là câu nói cũ, nhưng lần này cảm giác có gì đó khác: có thể 1-1 đổi lại thành cổ phiếu thật, không phải chỉ là cái “bóng” nhảy theo giá.
Cuối tuần muốn xem mã nào thì điểm mã đó, không cần phải chờ đến thứ Hai mở cửa giao dịch nữa. Chưa cần vội theo tăng hay giảm—chỉ riêng việc “lựa chọn nhiều hơn” đã thấy có chút thú vị.
Có ai đã bắt đầu lật danh sách rồi chưa?
Có mã nào bạn thích không?
Mình thì trước hết lưu lại vài mã mình hay xem. Từ từ chuyển từ công ty chứng khoán truyền thống sang cất trong 🎒 chiếc ba lô đỏ.
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
backpack Lần này không phải lại bỏ thêm một mã cổ phiếu ngôi sao, mà là lần này đã “đẩy” hẳn 20 mã lên. Trong đó có Costco, Alibaba, Boeing, và cả những mã kiểu Reddit, Roblox—các cổ phiếu mà giới nhân tài trẻ am hiểu.
Trước đây, các cổ phiếu Mỹ trên chuỗi giống như đang thử nước; giờ thì trông giống như đang trải cả kệ hàng ra. Điểm nhấn vẫn là câu nói cũ, nhưng lần này cảm giác có gì đó khác: có thể 1-1 đổi lại thành cổ phiếu thật, không phải chỉ là cái “bóng” nhảy theo giá.
Cuối tuần muốn xem mã nào thì điểm mã đó, không cần phải chờ đến thứ Hai mở cửa giao dịch nữa. Chưa cần vội theo tăng hay giảm—chỉ riêng việc “lựa chọn nhiều hơn” đã thấy có chút thú vị.
Có ai đã bắt đầu lật danh sách rồi chưa?
Có mã nào bạn thích không?
Mình thì trước hết lưu lại vài mã mình hay xem. Từ từ chuyển từ công ty chứng khoán truyền thống sang cất trong 🎒 chiếc ba lô đỏ.
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
Trước đây, các cổ phiếu Mỹ trên chuỗi giống như đang thử nước; giờ thì trông giống như đang trải cả kệ hàng ra. Điểm nhấn vẫn là câu nói cũ, nhưng lần này cảm giác có gì đó khác: có thể 1-1 đổi lại thành cổ phiếu thật, không phải chỉ là cái “bóng” nhảy theo giá.
Cuối tuần muốn xem mã nào thì điểm mã đó, không cần phải chờ đến thứ Hai mở cửa giao dịch nữa. Chưa cần vội theo tăng hay giảm—chỉ riêng việc “lựa chọn nhiều hơn” đã thấy có chút thú vị.
Có ai đã bắt đầu lật danh sách rồi chưa?
Có mã nào bạn thích không?
Mình thì trước hết lưu lại vài mã mình hay xem. Từ từ chuyển từ công ty chứng khoán truyền thống sang cất trong 🎒 chiếc ba lô đỏ.
https://x.com/solana/status/2097787928558608863
@Backpack_CN
#Backpack #美股 #Solana
1
160
·
--
#TeslaOwners
@elonmusk
Thời thơ ấu xem phim truyền hình Mỹ “Kỵ sĩ lừng danh/Hiệp sĩ bắn súng” (mã #KnightRider ) — hiện đang được hiện thực hóa
Hãy xem Cybercab trong vài ngày qua nhé
Câu chuyện Robotaxi của Tesla cuối cùng cũng không còn là PPT nữa, nhưng quy mô lại chênh lệch khá xa so với những con số từng được rò rỉ trước đó.
Vào ngày 9/3, Cybercab chính thức ra mắt tại Austin — không vô-lăng, không có bàn đạp phanh, không có người lái an toàn, đây thực sự là taxi không người lái. Đây là bước quan trọng nhất của Tesla trong hành trình từ xe điện, đến FSD, rồi đến vận tải tự động.
Tuy nhiên, tính đến 8/31, Cybercab đã được đăng ký tại Sở xe cộ Texas (DMV) thực ra chỉ có 7 chiếc. Tổng số xe trong đội taxi robot của toàn bang Texas (phần lớn là xe Model Y cải trang) khoảng từ 270 đến 276 chiếc. Ở bất kỳ thời điểm nào, số xe thực sự vận hành ở chế độ “không có giám sát của người” chỉ vào khoảng 20 đến 30 chiếc. Trong khi đó, Waymo hiện có khoảng 3.500 xe, trải rộng ở 11 đô thị lớn, mỗi tuần hoàn thành hơn 500.000 chuyến chở khách có thu phí, và lũy kế hơn 220 triệu dặm (mile) quãng đường lái xe hoàn toàn không người lái. Tesla lũy kế chỉ khoảng 380.000 dặm, chưa tới 0,2% tổng quãng đường của Waymo.
So với các xe Model Y cải trang hiện có, lợi thế lớn nhất của Cybercab thực ra nằm ở hiệu suất. Mẫu xe hai chỗ được thiết kế riêng để chở khách, mức tiêu thụ điện khoảng 165 watt-giờ mỗi dặm. Đây là chiếc xe điện có hiệu suất cao nhất của Tesla hiện nay. Xe nặng 3.113 pound, trang bị pin 48 kWh, nhẹ hơn Model Y và phù hợp hơn về mặt khí động học. Nhưng lợi thế này chỉ phù hợp với nhu cầu chở khách dưới hai người; Model Y có thể chở năm người, và Tesla cũng đồng thời dùng Model Y để xử lý phân khúc này.
Thị trường không điên cuồng đẩy giá chỉ vì Cybercab ra mắt—lý do rất đơn giản: giữa “demo kỹ thuật” và “thương mại hóa quy mô lớn” vẫn còn một khoảng cách rất dài. Bên lạc quan tin rằng Tesla cuối cùng sẽ viết lại toàn bộ ngành công nghiệp ô tô bằng “kinh tế học phần mềm”; trong khi bên bi quan cho rằng 7 chiếc xe là quá ít để chứng minh bất kỳ năng lực thương mại hóa nào.
Chỉ số then chốt cần theo dõi thực sự không phải Cybercab trông như thế nào, mà là: mỗi tháng sắp tới đội xe không người có thể tăng thêm bao nhiêu xe, và cơ quan quản lý sẽ có thái độ thẩm định ra sao đối với loại phương tiện mới không có bất kỳ sự điều khiển nào của con người.
Robotaxi của Tesla cuối cùng đã thực sự bắt đầu chở người, nhưng quy mô đội xe chỉ bằng một phần rất nhỏ so với Waymo. Bạn sẽ nghĩ đây là điểm khởi đầu để sau đột phá kỹ thuật có thể tăng tốc nhân rộng, hay lại là một lần nữa “demo rất đã, nhưng quy mô hóa thì khó”?
$TSLA #美股 #自動駕駛 #財報季
#TeslaOwners
@elonmusk
Thời thơ ấu xem phim truyền hình Mỹ “Kỵ sĩ lừng danh/Hiệp sĩ bắn súng” (mã #KnightRider ) — hiện đang được hiện thực hóa
Hãy xem Cybercab trong vài ngày qua nhé
Câu chuyện Robotaxi của Tesla cuối cùng cũng không còn là PPT nữa, nhưng quy mô lại chênh lệch khá xa so với những con số từng được rò rỉ trước đó.
Vào ngày 9/3, Cybercab chính thức ra mắt tại Austin — không vô-lăng, không có bàn đạp phanh, không có người lái an toàn, đây thực sự là taxi không người lái. Đây là bước quan trọng nhất của Tesla trong hành trình từ xe điện, đến FSD, rồi đến vận tải tự động.
Tuy nhiên, tính đến 8/31, Cybercab đã được đăng ký tại Sở xe cộ Texas (DMV) thực ra chỉ có 7 chiếc. Tổng số xe trong đội taxi robot của toàn bang Texas (phần lớn là xe Model Y cải trang) khoảng từ 270 đến 276 chiếc. Ở bất kỳ thời điểm nào, số xe thực sự vận hành ở chế độ “không có giám sát của người” chỉ vào khoảng 20 đến 30 chiếc. Trong khi đó, Waymo hiện có khoảng 3.500 xe, trải rộng ở 11 đô thị lớn, mỗi tuần hoàn thành hơn 500.000 chuyến chở khách có thu phí, và lũy kế hơn 220 triệu dặm (mile) quãng đường lái xe hoàn toàn không người lái. Tesla lũy kế chỉ khoảng 380.000 dặm, chưa tới 0,2% tổng quãng đường của Waymo.
So với các xe Model Y cải trang hiện có, lợi thế lớn nhất của Cybercab thực ra nằm ở hiệu suất. Mẫu xe hai chỗ được thiết kế riêng để chở khách, mức tiêu thụ điện khoảng 165 watt-giờ mỗi dặm. Đây là chiếc xe điện có hiệu suất cao nhất của Tesla hiện nay. Xe nặng 3.113 pound, trang bị pin 48 kWh, nhẹ hơn Model Y và phù hợp hơn về mặt khí động học. Nhưng lợi thế này chỉ phù hợp với nhu cầu chở khách dưới hai người; Model Y có thể chở năm người, và Tesla cũng đồng thời dùng Model Y để xử lý phân khúc này.
Thị trường không điên cuồng đẩy giá chỉ vì Cybercab ra mắt—lý do rất đơn giản: giữa “demo kỹ thuật” và “thương mại hóa quy mô lớn” vẫn còn một khoảng cách rất dài. Bên lạc quan tin rằng Tesla cuối cùng sẽ viết lại toàn bộ ngành công nghiệp ô tô bằng “kinh tế học phần mềm”; trong khi bên bi quan cho rằng 7 chiếc xe là quá ít để chứng minh bất kỳ năng lực thương mại hóa nào.
Chỉ số then chốt cần theo dõi thực sự không phải Cybercab trông như thế nào, mà là: mỗi tháng sắp tới đội xe không người có thể tăng thêm bao nhiêu xe, và cơ quan quản lý sẽ có thái độ thẩm định ra sao đối với loại phương tiện mới không có bất kỳ sự điều khiển nào của con người.
Robotaxi của Tesla cuối cùng đã thực sự bắt đầu chở người, nhưng quy mô đội xe chỉ bằng một phần rất nhỏ so với Waymo. Bạn sẽ nghĩ đây là điểm khởi đầu để sau đột phá kỹ thuật có thể tăng tốc nhân rộng, hay lại là một lần nữa “demo rất đã, nhưng quy mô hóa thì khó”?
$TSLA #美股 #自動駕駛 #財報季
@elonmusk
Thời thơ ấu xem phim truyền hình Mỹ “Kỵ sĩ lừng danh/Hiệp sĩ bắn súng” (mã #KnightRider ) — hiện đang được hiện thực hóa
Hãy xem Cybercab trong vài ngày qua nhé
Câu chuyện Robotaxi của Tesla cuối cùng cũng không còn là PPT nữa, nhưng quy mô lại chênh lệch khá xa so với những con số từng được rò rỉ trước đó.
Vào ngày 9/3, Cybercab chính thức ra mắt tại Austin — không vô-lăng, không có bàn đạp phanh, không có người lái an toàn, đây thực sự là taxi không người lái. Đây là bước quan trọng nhất của Tesla trong hành trình từ xe điện, đến FSD, rồi đến vận tải tự động.
Tuy nhiên, tính đến 8/31, Cybercab đã được đăng ký tại Sở xe cộ Texas (DMV) thực ra chỉ có 7 chiếc. Tổng số xe trong đội taxi robot của toàn bang Texas (phần lớn là xe Model Y cải trang) khoảng từ 270 đến 276 chiếc. Ở bất kỳ thời điểm nào, số xe thực sự vận hành ở chế độ “không có giám sát của người” chỉ vào khoảng 20 đến 30 chiếc. Trong khi đó, Waymo hiện có khoảng 3.500 xe, trải rộng ở 11 đô thị lớn, mỗi tuần hoàn thành hơn 500.000 chuyến chở khách có thu phí, và lũy kế hơn 220 triệu dặm (mile) quãng đường lái xe hoàn toàn không người lái. Tesla lũy kế chỉ khoảng 380.000 dặm, chưa tới 0,2% tổng quãng đường của Waymo.
So với các xe Model Y cải trang hiện có, lợi thế lớn nhất của Cybercab thực ra nằm ở hiệu suất. Mẫu xe hai chỗ được thiết kế riêng để chở khách, mức tiêu thụ điện khoảng 165 watt-giờ mỗi dặm. Đây là chiếc xe điện có hiệu suất cao nhất của Tesla hiện nay. Xe nặng 3.113 pound, trang bị pin 48 kWh, nhẹ hơn Model Y và phù hợp hơn về mặt khí động học. Nhưng lợi thế này chỉ phù hợp với nhu cầu chở khách dưới hai người; Model Y có thể chở năm người, và Tesla cũng đồng thời dùng Model Y để xử lý phân khúc này.
Thị trường không điên cuồng đẩy giá chỉ vì Cybercab ra mắt—lý do rất đơn giản: giữa “demo kỹ thuật” và “thương mại hóa quy mô lớn” vẫn còn một khoảng cách rất dài. Bên lạc quan tin rằng Tesla cuối cùng sẽ viết lại toàn bộ ngành công nghiệp ô tô bằng “kinh tế học phần mềm”; trong khi bên bi quan cho rằng 7 chiếc xe là quá ít để chứng minh bất kỳ năng lực thương mại hóa nào.
Chỉ số then chốt cần theo dõi thực sự không phải Cybercab trông như thế nào, mà là: mỗi tháng sắp tới đội xe không người có thể tăng thêm bao nhiêu xe, và cơ quan quản lý sẽ có thái độ thẩm định ra sao đối với loại phương tiện mới không có bất kỳ sự điều khiển nào của con người.
Robotaxi của Tesla cuối cùng đã thực sự bắt đầu chở người, nhưng quy mô đội xe chỉ bằng một phần rất nhỏ so với Waymo. Bạn sẽ nghĩ đây là điểm khởi đầu để sau đột phá kỹ thuật có thể tăng tốc nhân rộng, hay lại là một lần nữa “demo rất đã, nhưng quy mô hóa thì khó”?
$TSLA #美股 #自動駕駛 #財報季
107
·
--
21 ngân hàng vừa tuyên bố sẽ bắt tay hợp tác để làm một đồng stablecoin bằng USD, nhưng Ngân hàng Công nghiệp và Thương mại Pháp (Société Générale) đã “thử nước” trước cho họ rồi—sau hơn một năm, lượng lưu thông chỉ đạt 12,54 triệu USD. Trong cùng thời gian đó, Tether có lượng lưu thông tới 18,3 tỷ USD.
Ngày 9/1, 21 ngân hàng và tổ chức quản lý tài sản như Goldman Sachs, Citigroup, Bank of America, Wells Fargo, Deutsche Bank, UBS, Fidelity Investments… cùng công bố kế hoạch thành lập một công ty mới để phát hành stablecoin bằng USD, với mục tiêu ra mắt trong nửa đầu năm 2027. Kế hoạch này ban đầu từ tháng 10/2025 chỉ có nhóm nghiên cứu của 10 ngân hàng, chưa đầy một năm đã mở rộng lên 21 ngân hàng, trải rộng khắp Bắc Mỹ, châu Âu, Đông Á, Trung Đông và châu Phi.
Tuy nhiên, ở giai đoạn hiện tại ngay cả tên công ty cũng còn chưa được công bố; dự kiến đến cuối năm nay mới chính thức được thành lập. Tuyên bố chính thức cũng kèm theo điều kiện “tùy thuộc vào việc các điều khoản giao dịch có được hoàn tất hay không”—đây là một bản ghi nhớ ý định, không phải là sản phẩm sắp lên sàn.
Vấn đề thực sự không phải là ngân hàng có đủ tư cách để phát hành stablecoin hay không, mà là việc ngân hàng đứng ra bảo chứng chưa bao giờ đồng nghĩa với việc thị trường sẽ mua. Ví dụ sống động nhất là USD CoinVertible do Société Générale ra mắt vào tháng 6/2025: hơn một năm trôi qua mà lượng lưu thông vẫn chưa tới 13 triệu USD, chênh lệch với Tether là mức độ “vũ trụ”, gần như không thể so sánh. Điều này cho thấy cốt lõi của cuộc cạnh tranh stablecoin không chỉ là tuân thủ quy định, mà còn phải xem kênh phân phối, tích hợp hệ sinh thái trên chuỗi và những tình huống sử dụng thực sự.
Liên minh này cũng không phải là người chơi duy nhất. Châu Âu đã có liên minh Qivalis gồm 37 ngân hàng, được thành lập từ tháng 9/2025. Hiện liên minh này đang xin phê duyệt từ Ngân hàng Trung ương Hà Lan để phát hành stablecoin bằng đồng euro. Ngân hàng Tây Ban Nha BBVA thậm chí còn “đi hai đường” cùng lúc. Khung quản lý vẫn chưa hoàn toàn được hoàn thiện: các quy định giám sát thận trọng đối với stablecoin của OCC tại Mỹ phải tới tháng 1/2027 mới chính thức có hiệu lực.
Nếu kế hoạch này thực sự đi vào thực tế, thì đúng là có thể mở thông “đường đi” để chuyển hóa nguồn vốn của các tổ chức thành thanh khoản trên chuỗi, giảm chi phí cọ xát cho thanh toán xuyên biên giới. Nhưng nói rằng nó có thể kết thúc thế thống trị thị trường của USDT thì còn quá sớm—uy tín của 21 ngân hàng chưa chắc đã tương đương với năng lực sản phẩm của 21 ngân hàng.
Tether đã xây dựng đế chế trên chuỗi trị giá 18,3 tỷ USD trong 10 năm. Bạn sẽ đặt cược rằng 21 ngân hàng truyền thống có thể làm rung chuyển nó sau khi thật sự ra mắt vào năm 2027, hay sẽ lặp lại câu chuyện của Société Générale với 12,54 triệu USD?
$USDT $USDC
21 ngân hàng vừa tuyên bố sẽ bắt tay hợp tác để làm một đồng stablecoin bằng USD, nhưng Ngân hàng Công nghiệp và Thương mại Pháp (Société Générale) đã “thử nước” trước cho họ rồi—sau hơn một năm, lượng lưu thông chỉ đạt 12,54 triệu USD. Trong cùng thời gian đó, Tether có lượng lưu thông tới 18,3 tỷ USD.
Ngày 9/1, 21 ngân hàng và tổ chức quản lý tài sản như Goldman Sachs, Citigroup, Bank of America, Wells Fargo, Deutsche Bank, UBS, Fidelity Investments… cùng công bố kế hoạch thành lập một công ty mới để phát hành stablecoin bằng USD, với mục tiêu ra mắt trong nửa đầu năm 2027. Kế hoạch này ban đầu từ tháng 10/2025 chỉ có nhóm nghiên cứu của 10 ngân hàng, chưa đầy một năm đã mở rộng lên 21 ngân hàng, trải rộng khắp Bắc Mỹ, châu Âu, Đông Á, Trung Đông và châu Phi.
Tuy nhiên, ở giai đoạn hiện tại ngay cả tên công ty cũng còn chưa được công bố; dự kiến đến cuối năm nay mới chính thức được thành lập. Tuyên bố chính thức cũng kèm theo điều kiện “tùy thuộc vào việc các điều khoản giao dịch có được hoàn tất hay không”—đây là một bản ghi nhớ ý định, không phải là sản phẩm sắp lên sàn.
Vấn đề thực sự không phải là ngân hàng có đủ tư cách để phát hành stablecoin hay không, mà là việc ngân hàng đứng ra bảo chứng chưa bao giờ đồng nghĩa với việc thị trường sẽ mua. Ví dụ sống động nhất là USD CoinVertible do Société Générale ra mắt vào tháng 6/2025: hơn một năm trôi qua mà lượng lưu thông vẫn chưa tới 13 triệu USD, chênh lệch với Tether là mức độ “vũ trụ”, gần như không thể so sánh. Điều này cho thấy cốt lõi của cuộc cạnh tranh stablecoin không chỉ là tuân thủ quy định, mà còn phải xem kênh phân phối, tích hợp hệ sinh thái trên chuỗi và những tình huống sử dụng thực sự.
Liên minh này cũng không phải là người chơi duy nhất. Châu Âu đã có liên minh Qivalis gồm 37 ngân hàng, được thành lập từ tháng 9/2025. Hiện liên minh này đang xin phê duyệt từ Ngân hàng Trung ương Hà Lan để phát hành stablecoin bằng đồng euro. Ngân hàng Tây Ban Nha BBVA thậm chí còn “đi hai đường” cùng lúc. Khung quản lý vẫn chưa hoàn toàn được hoàn thiện: các quy định giám sát thận trọng đối với stablecoin của OCC tại Mỹ phải tới tháng 1/2027 mới chính thức có hiệu lực.
Nếu kế hoạch này thực sự đi vào thực tế, thì đúng là có thể mở thông “đường đi” để chuyển hóa nguồn vốn của các tổ chức thành thanh khoản trên chuỗi, giảm chi phí cọ xát cho thanh toán xuyên biên giới. Nhưng nói rằng nó có thể kết thúc thế thống trị thị trường của USDT thì còn quá sớm—uy tín của 21 ngân hàng chưa chắc đã tương đương với năng lực sản phẩm của 21 ngân hàng.
Tether đã xây dựng đế chế trên chuỗi trị giá 18,3 tỷ USD trong 10 năm. Bạn sẽ đặt cược rằng 21 ngân hàng truyền thống có thể làm rung chuyển nó sau khi thật sự ra mắt vào năm 2027, hay sẽ lặp lại câu chuyện của Société Générale với 12,54 triệu USD?
$USDT $USDC
Ngày 9/1, 21 ngân hàng và tổ chức quản lý tài sản như Goldman Sachs, Citigroup, Bank of America, Wells Fargo, Deutsche Bank, UBS, Fidelity Investments… cùng công bố kế hoạch thành lập một công ty mới để phát hành stablecoin bằng USD, với mục tiêu ra mắt trong nửa đầu năm 2027. Kế hoạch này ban đầu từ tháng 10/2025 chỉ có nhóm nghiên cứu của 10 ngân hàng, chưa đầy một năm đã mở rộng lên 21 ngân hàng, trải rộng khắp Bắc Mỹ, châu Âu, Đông Á, Trung Đông và châu Phi.
Tuy nhiên, ở giai đoạn hiện tại ngay cả tên công ty cũng còn chưa được công bố; dự kiến đến cuối năm nay mới chính thức được thành lập. Tuyên bố chính thức cũng kèm theo điều kiện “tùy thuộc vào việc các điều khoản giao dịch có được hoàn tất hay không”—đây là một bản ghi nhớ ý định, không phải là sản phẩm sắp lên sàn.
Vấn đề thực sự không phải là ngân hàng có đủ tư cách để phát hành stablecoin hay không, mà là việc ngân hàng đứng ra bảo chứng chưa bao giờ đồng nghĩa với việc thị trường sẽ mua. Ví dụ sống động nhất là USD CoinVertible do Société Générale ra mắt vào tháng 6/2025: hơn một năm trôi qua mà lượng lưu thông vẫn chưa tới 13 triệu USD, chênh lệch với Tether là mức độ “vũ trụ”, gần như không thể so sánh. Điều này cho thấy cốt lõi của cuộc cạnh tranh stablecoin không chỉ là tuân thủ quy định, mà còn phải xem kênh phân phối, tích hợp hệ sinh thái trên chuỗi và những tình huống sử dụng thực sự.
Liên minh này cũng không phải là người chơi duy nhất. Châu Âu đã có liên minh Qivalis gồm 37 ngân hàng, được thành lập từ tháng 9/2025. Hiện liên minh này đang xin phê duyệt từ Ngân hàng Trung ương Hà Lan để phát hành stablecoin bằng đồng euro. Ngân hàng Tây Ban Nha BBVA thậm chí còn “đi hai đường” cùng lúc. Khung quản lý vẫn chưa hoàn toàn được hoàn thiện: các quy định giám sát thận trọng đối với stablecoin của OCC tại Mỹ phải tới tháng 1/2027 mới chính thức có hiệu lực.
Nếu kế hoạch này thực sự đi vào thực tế, thì đúng là có thể mở thông “đường đi” để chuyển hóa nguồn vốn của các tổ chức thành thanh khoản trên chuỗi, giảm chi phí cọ xát cho thanh toán xuyên biên giới. Nhưng nói rằng nó có thể kết thúc thế thống trị thị trường của USDT thì còn quá sớm—uy tín của 21 ngân hàng chưa chắc đã tương đương với năng lực sản phẩm của 21 ngân hàng.
Tether đã xây dựng đế chế trên chuỗi trị giá 18,3 tỷ USD trong 10 năm. Bạn sẽ đặt cược rằng 21 ngân hàng truyền thống có thể làm rung chuyển nó sau khi thật sự ra mắt vào năm 2027, hay sẽ lặp lại câu chuyện của Société Générale với 12,54 triệu USD?
$USDT $USDC
63
·
--
Xem bản dịch
Broadcom這次真的打破了上一季「原地踏步」的魔咒,guidance確實上修了。
Q3營收296億美元,年增86%。AI半導體營收167億美元,年增221%,季增54%,優於公司自己給的160億guidance。調整後EPS 3.32美元,同樣優於預期的3.24美元。
真正的重磅消息在guidance上——公司把FY2027 AI半導體營收guidance,從先前一直維持的「1,000億美元以上」,正式上修到1,150億美元,並且首度給出FY2028展望,喊出2,300億美元,是今年580億美元guidance的四倍。執行長Hock Tan在法說會上強調,現在真正的瓶頸不是客戶需求,是資料中心基礎設施——土地、電力、廠房能不能準時就位。
這正好是我們一路追蹤的懸念解答——上一季(6/3公布)Broadcom明明EPS跟AI營收雙雙超標,卻因為guidance維持原本的「1,000億以上」不變,被市場解讀成信心不夠,股價隔天重摔12.6%。這次不一樣,公司真的把guidance量化上修了,理論上該是解開魔咒的時刻。
不過股價反應依然謹慎——早盤一度跌超過1%,隔天正式收盤下跌0.6%,目前距離52週高點495美元,已經回落約26%,今年以來累計漲幅只有約6%,大幅落後SOX半導體指數同期表現。市場的疑慮主要在兩個地方:一是客戶集中度,公司主要靠六大客製化晶片客戶(包含Google、Meta、Anthropic、OpenAI)撐起這個成長故事;二是競爭壓力,Marvell最近才搶下Google的一筆客製化晶片合作,讓市場開始擔心Broadcom在這塊市場的護城河沒有想像中深。
同一時間,Dell前一天才交出950億美元的AI伺服器積壓訂單,現在Broadcom又把AI晶片營收guidance拉到1,150億到2,300億美元這個量級,這兩個數字放在一起,代表AI基礎建設這條供應鏈——從晶片到伺服器到資料中心——訂單能見度正在同步往上調。
guidance真的上修了,股價卻只是溫和反應——你會覺得這代表市場已經把好消息提前消化完畢,還是客戶集中度跟競爭壓力這些疑慮,比guidance數字本身更讓人在意?
$AVGO $NVDA $MRVL
Broadcom這次真的打破了上一季「原地踏步」的魔咒,guidance確實上修了。
Q3營收296億美元,年增86%。AI半導體營收167億美元,年增221%,季增54%,優於公司自己給的160億guidance。調整後EPS 3.32美元,同樣優於預期的3.24美元。
真正的重磅消息在guidance上——公司把FY2027 AI半導體營收guidance,從先前一直維持的「1,000億美元以上」,正式上修到1,150億美元,並且首度給出FY2028展望,喊出2,300億美元,是今年580億美元guidance的四倍。執行長Hock Tan在法說會上強調,現在真正的瓶頸不是客戶需求,是資料中心基礎設施——土地、電力、廠房能不能準時就位。
這正好是我們一路追蹤的懸念解答——上一季(6/3公布)Broadcom明明EPS跟AI營收雙雙超標,卻因為guidance維持原本的「1,000億以上」不變,被市場解讀成信心不夠,股價隔天重摔12.6%。這次不一樣,公司真的把guidance量化上修了,理論上該是解開魔咒的時刻。
不過股價反應依然謹慎——早盤一度跌超過1%,隔天正式收盤下跌0.6%,目前距離52週高點495美元,已經回落約26%,今年以來累計漲幅只有約6%,大幅落後SOX半導體指數同期表現。市場的疑慮主要在兩個地方:一是客戶集中度,公司主要靠六大客製化晶片客戶(包含Google、Meta、Anthropic、OpenAI)撐起這個成長故事;二是競爭壓力,Marvell最近才搶下Google的一筆客製化晶片合作,讓市場開始擔心Broadcom在這塊市場的護城河沒有想像中深。
同一時間,Dell前一天才交出950億美元的AI伺服器積壓訂單,現在Broadcom又把AI晶片營收guidance拉到1,150億到2,300億美元這個量級,這兩個數字放在一起,代表AI基礎建設這條供應鏈——從晶片到伺服器到資料中心——訂單能見度正在同步往上調。
guidance真的上修了,股價卻只是溫和反應——你會覺得這代表市場已經把好消息提前消化完畢,還是客戶集中度跟競爭壓力這些疑慮,比guidance數字本身更讓人在意?
$AVGO $NVDA $MRVL
Q3營收296億美元,年增86%。AI半導體營收167億美元,年增221%,季增54%,優於公司自己給的160億guidance。調整後EPS 3.32美元,同樣優於預期的3.24美元。
真正的重磅消息在guidance上——公司把FY2027 AI半導體營收guidance,從先前一直維持的「1,000億美元以上」,正式上修到1,150億美元,並且首度給出FY2028展望,喊出2,300億美元,是今年580億美元guidance的四倍。執行長Hock Tan在法說會上強調,現在真正的瓶頸不是客戶需求,是資料中心基礎設施——土地、電力、廠房能不能準時就位。
這正好是我們一路追蹤的懸念解答——上一季(6/3公布)Broadcom明明EPS跟AI營收雙雙超標,卻因為guidance維持原本的「1,000億以上」不變,被市場解讀成信心不夠,股價隔天重摔12.6%。這次不一樣,公司真的把guidance量化上修了,理論上該是解開魔咒的時刻。
不過股價反應依然謹慎——早盤一度跌超過1%,隔天正式收盤下跌0.6%,目前距離52週高點495美元,已經回落約26%,今年以來累計漲幅只有約6%,大幅落後SOX半導體指數同期表現。市場的疑慮主要在兩個地方:一是客戶集中度,公司主要靠六大客製化晶片客戶(包含Google、Meta、Anthropic、OpenAI)撐起這個成長故事;二是競爭壓力,Marvell最近才搶下Google的一筆客製化晶片合作,讓市場開始擔心Broadcom在這塊市場的護城河沒有想像中深。
同一時間,Dell前一天才交出950億美元的AI伺服器積壓訂單,現在Broadcom又把AI晶片營收guidance拉到1,150億到2,300億美元這個量級,這兩個數字放在一起,代表AI基礎建設這條供應鏈——從晶片到伺服器到資料中心——訂單能見度正在同步往上調。
guidance真的上修了,股價卻只是溫和反應——你會覺得這代表市場已經把好消息提前消化完畢,還是客戶集中度跟競爭壓力這些疑慮,比guidance數字本身更讓人在意?
$AVGO $NVDA $MRVL
353
·
--
📊Tin nhanh mở đầu tháng 9 | Kỳ vọng tăng lãi suất quay trở lại
CPI (tháng 7): Tổng YoY +3,4% / Lõi YoY +2,5%, dữ liệu tháng 8 sẽ được công bố vào 9/11 — là biến số then chốt cuối cùng trước cuộc họp tháng 9 của Fed
🔺 Chứng khoán Mỹ yếu đi: S&P 7.631(-0,71%) Nasdaq 26.100(-1,03%) Dow 52.767(-0,79%)
🟥 Chứng khoán Đài Loan bùng nổ: TAIEX 46.949(+1,78%), MediaTek được Nvidia đăng ký mua 3,5 tỷ USD nên tăng trần với ECB
Lợi suất trái phiếu 10 năm bật lại lên 4,80%, DXY 99,7; căng thẳng eo biển Hormuz/Mỹ-Iran/“Hàm Moz” tái bùng phát, WTI trong ngày bật +5,2% vượt lên trên 90 USD
₿BTC 77.600(-1%) ETH 2.450(+0,3%), sau khi bứt phá mạnh trong tháng 8 thì đang đi ngang tích lũy ở vùng cao
Chứng khoán Mỹ điều chỉnh, Đài Loan lập đỉnh — câu chuyện rõ ràng đang đi ngược chiều nhau: thị trường đang chuyển nhanh từ “đặt cược sẽ giảm lãi suất” sang “phòng ngừa tăng lãi suất”
📊Tin nhanh mở đầu tháng 9 | Kỳ vọng tăng lãi suất quay trở lại
CPI (tháng 7): Tổng YoY +3,4% / Lõi YoY +2,5%, dữ liệu tháng 8 sẽ được công bố vào 9/11 — là biến số then chốt cuối cùng trước cuộc họp tháng 9 của Fed
🔺 Chứng khoán Mỹ yếu đi: S&P 7.631(-0,71%) Nasdaq 26.100(-1,03%) Dow 52.767(-0,79%)
🟥 Chứng khoán Đài Loan bùng nổ: TAIEX 46.949(+1,78%), MediaTek được Nvidia đăng ký mua 3,5 tỷ USD nên tăng trần với ECB
Lợi suất trái phiếu 10 năm bật lại lên 4,80%, DXY 99,7; căng thẳng eo biển Hormuz/Mỹ-Iran/“Hàm Moz” tái bùng phát, WTI trong ngày bật +5,2% vượt lên trên 90 USD
₿BTC 77.600(-1%) ETH 2.450(+0,3%), sau khi bứt phá mạnh trong tháng 8 thì đang đi ngang tích lũy ở vùng cao
Chứng khoán Mỹ điều chỉnh, Đài Loan lập đỉnh — câu chuyện rõ ràng đang đi ngược chiều nhau: thị trường đang chuyển nhanh từ “đặt cược sẽ giảm lãi suất” sang “phòng ngừa tăng lãi suất”
CPI (tháng 7): Tổng YoY +3,4% / Lõi YoY +2,5%, dữ liệu tháng 8 sẽ được công bố vào 9/11 — là biến số then chốt cuối cùng trước cuộc họp tháng 9 của Fed
🔺 Chứng khoán Mỹ yếu đi: S&P 7.631(-0,71%) Nasdaq 26.100(-1,03%) Dow 52.767(-0,79%)
🟥 Chứng khoán Đài Loan bùng nổ: TAIEX 46.949(+1,78%), MediaTek được Nvidia đăng ký mua 3,5 tỷ USD nên tăng trần với ECB
Lợi suất trái phiếu 10 năm bật lại lên 4,80%, DXY 99,7; căng thẳng eo biển Hormuz/Mỹ-Iran/“Hàm Moz” tái bùng phát, WTI trong ngày bật +5,2% vượt lên trên 90 USD
₿BTC 77.600(-1%) ETH 2.450(+0,3%), sau khi bứt phá mạnh trong tháng 8 thì đang đi ngang tích lũy ở vùng cao
Chứng khoán Mỹ điều chỉnh, Đài Loan lập đỉnh — câu chuyện rõ ràng đang đi ngược chiều nhau: thị trường đang chuyển nhanh từ “đặt cược sẽ giảm lãi suất” sang “phòng ngừa tăng lãi suất”
358
·
--
Một công ty vẫn chưa chính thức đưa vào vận hành bất kỳ trung tâm dữ liệu nào nhưng trên sổ sách lại chất tới 439 tỷ USD đơn hàng bị tồn đọng—có lẽ đây là một IPO gây sốc nhất trong năm nay.
SoftBank đầu tư vào SB Energy đã nộp hồ sơ chính thức để niêm yết tại Mỹ. Mã cổ phiếu SBE, dự kiến sẽ lên sàn trước cuối tháng 9. Mục tiêu huy động 5 đến 7 tỷ USD, định giá khoảng 50 tỷ USD. Công ty này có khoảng 439 tỷ USD đơn hàng tồn đọng, trong đó 430 tỷ đến từ các hợp đồng thuê trung tâm dữ liệu và 10 tỷ từ các dự án điện.
Vấn đề nằm ở chỗ, so với 439 tỷ USD đơn hàng đó, doanh thu trong nửa đầu năm chỉ đạt 1,387 tỷ USD, kèm khoản lỗ ròng lên tới 3,21 tỷ USD. Trong khoản lỗ này, 2,57 tỷ là chi phí phi tiền mặt phát sinh do đánh giá lại quyền mua cổ phiếu (warrant), chứ không phải tiền mặt thực sự bị đốt. Tuy nhiên, quy mô vẫn rất đáng kinh ngạc. Quan trọng hơn, trong hồ sơ đăng ký, công ty tự thừa nhận thẳng thừng: hiện chưa có bất kỳ trung tâm dữ liệu nào được đưa vào vận hành chính thức, và “trên thực tế phụ thuộc cao vào OpenAI” — đây là yếu tố rủi ro do chính công ty liệt kê, không phải suy đoán từ bên ngoài.
Mô hình kinh doanh của công ty khá đơn giản: xây trung tâm dữ liệu và nhà máy điện, rồi cho OpenAI và SoftBank thuê. NVIDIA đã cam kết đầu tư 1,5 tỷ USD theo giá IPO, còn OpenAI nắm giữ các quyền mua cổ phiếu trị giá khoảng 5,5 tỷ USD. Điều này liên quan trực tiếp tới thương vụ trước đó NVIDIA từng đứng ra bảo lãnh khoản tài trợ tối đa 105 tỷ USD cho trung tâm dữ liệu ở bang Ohio của OpenAI — SB Energy chính là đơn vị chịu trách nhiệm phát triển dự án xây dựng trung tâm dữ liệu đó.
Ở một mức độ nào đó, thương vụ IPO này đang thử xem thị trường vốn sẵn sàng trả trước bao nhiêu tiền cho “dòng tiền điện phục vụ AI trong tương lai”. Đơn hàng tồn đọng tương đương hơn 3.100 lần doanh thu trong 6 tháng—con số này tạo dư địa tưởng tượng rất lớn cho nhà đầu tư, nhưng đồng thời cũng cho thấy một khoảng cách chênh lệch tương tự về mức độ triển khai. Khoảng cách giữa “tầm nhìn đơn hàng” trên lý thuyết và việc liệu có thể xây được, cho thuê được, và thu được tiền thuê hay không còn rất dài phía trước.
Sau khi lên sàn, SoftBank vẫn là cổ đông kiểm soát. Theo quy tắc của Nasdaq, công ty sẽ bị xếp vào nhóm công ty chịu sự kiểm soát, nghĩa là quyền phát biểu của cổ đông bên ngoài sẽ tương đối hạn chế trong cấu trúc quản trị công ty.
Một công ty chưa xây xong bất kỳ trung tâm dữ liệu nào mà dựa vào 439 tỷ USD đơn hàng “trên giấy” để vươn lên định giá 50 tỷ USD—liệu bạn sẽ xem đây là một canh bạc dũng cảm nhất của thị trường vốn trong cơn sốt hạ tầng AI, hay là một hồi chuông cảnh báo khác về khoảng cách khổng lồ giữa “đơn hàng” và “dòng tiền”?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
Một công ty vẫn chưa chính thức đưa vào vận hành bất kỳ trung tâm dữ liệu nào nhưng trên sổ sách lại chất tới 439 tỷ USD đơn hàng bị tồn đọng—có lẽ đây là một IPO gây sốc nhất trong năm nay.
SoftBank đầu tư vào SB Energy đã nộp hồ sơ chính thức để niêm yết tại Mỹ. Mã cổ phiếu SBE, dự kiến sẽ lên sàn trước cuối tháng 9. Mục tiêu huy động 5 đến 7 tỷ USD, định giá khoảng 50 tỷ USD. Công ty này có khoảng 439 tỷ USD đơn hàng tồn đọng, trong đó 430 tỷ đến từ các hợp đồng thuê trung tâm dữ liệu và 10 tỷ từ các dự án điện.
Vấn đề nằm ở chỗ, so với 439 tỷ USD đơn hàng đó, doanh thu trong nửa đầu năm chỉ đạt 1,387 tỷ USD, kèm khoản lỗ ròng lên tới 3,21 tỷ USD. Trong khoản lỗ này, 2,57 tỷ là chi phí phi tiền mặt phát sinh do đánh giá lại quyền mua cổ phiếu (warrant), chứ không phải tiền mặt thực sự bị đốt. Tuy nhiên, quy mô vẫn rất đáng kinh ngạc. Quan trọng hơn, trong hồ sơ đăng ký, công ty tự thừa nhận thẳng thừng: hiện chưa có bất kỳ trung tâm dữ liệu nào được đưa vào vận hành chính thức, và “trên thực tế phụ thuộc cao vào OpenAI” — đây là yếu tố rủi ro do chính công ty liệt kê, không phải suy đoán từ bên ngoài.
Mô hình kinh doanh của công ty khá đơn giản: xây trung tâm dữ liệu và nhà máy điện, rồi cho OpenAI và SoftBank thuê. NVIDIA đã cam kết đầu tư 1,5 tỷ USD theo giá IPO, còn OpenAI nắm giữ các quyền mua cổ phiếu trị giá khoảng 5,5 tỷ USD. Điều này liên quan trực tiếp tới thương vụ trước đó NVIDIA từng đứng ra bảo lãnh khoản tài trợ tối đa 105 tỷ USD cho trung tâm dữ liệu ở bang Ohio của OpenAI — SB Energy chính là đơn vị chịu trách nhiệm phát triển dự án xây dựng trung tâm dữ liệu đó.
Ở một mức độ nào đó, thương vụ IPO này đang thử xem thị trường vốn sẵn sàng trả trước bao nhiêu tiền cho “dòng tiền điện phục vụ AI trong tương lai”. Đơn hàng tồn đọng tương đương hơn 3.100 lần doanh thu trong 6 tháng—con số này tạo dư địa tưởng tượng rất lớn cho nhà đầu tư, nhưng đồng thời cũng cho thấy một khoảng cách chênh lệch tương tự về mức độ triển khai. Khoảng cách giữa “tầm nhìn đơn hàng” trên lý thuyết và việc liệu có thể xây được, cho thuê được, và thu được tiền thuê hay không còn rất dài phía trước.
Sau khi lên sàn, SoftBank vẫn là cổ đông kiểm soát. Theo quy tắc của Nasdaq, công ty sẽ bị xếp vào nhóm công ty chịu sự kiểm soát, nghĩa là quyền phát biểu của cổ đông bên ngoài sẽ tương đối hạn chế trong cấu trúc quản trị công ty.
Một công ty chưa xây xong bất kỳ trung tâm dữ liệu nào mà dựa vào 439 tỷ USD đơn hàng “trên giấy” để vươn lên định giá 50 tỷ USD—liệu bạn sẽ xem đây là một canh bạc dũng cảm nhất của thị trường vốn trong cơn sốt hạ tầng AI, hay là một hồi chuông cảnh báo khác về khoảng cách khổng lồ giữa “đơn hàng” và “dòng tiền”?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
SoftBank đầu tư vào SB Energy đã nộp hồ sơ chính thức để niêm yết tại Mỹ. Mã cổ phiếu SBE, dự kiến sẽ lên sàn trước cuối tháng 9. Mục tiêu huy động 5 đến 7 tỷ USD, định giá khoảng 50 tỷ USD. Công ty này có khoảng 439 tỷ USD đơn hàng tồn đọng, trong đó 430 tỷ đến từ các hợp đồng thuê trung tâm dữ liệu và 10 tỷ từ các dự án điện.
Vấn đề nằm ở chỗ, so với 439 tỷ USD đơn hàng đó, doanh thu trong nửa đầu năm chỉ đạt 1,387 tỷ USD, kèm khoản lỗ ròng lên tới 3,21 tỷ USD. Trong khoản lỗ này, 2,57 tỷ là chi phí phi tiền mặt phát sinh do đánh giá lại quyền mua cổ phiếu (warrant), chứ không phải tiền mặt thực sự bị đốt. Tuy nhiên, quy mô vẫn rất đáng kinh ngạc. Quan trọng hơn, trong hồ sơ đăng ký, công ty tự thừa nhận thẳng thừng: hiện chưa có bất kỳ trung tâm dữ liệu nào được đưa vào vận hành chính thức, và “trên thực tế phụ thuộc cao vào OpenAI” — đây là yếu tố rủi ro do chính công ty liệt kê, không phải suy đoán từ bên ngoài.
Mô hình kinh doanh của công ty khá đơn giản: xây trung tâm dữ liệu và nhà máy điện, rồi cho OpenAI và SoftBank thuê. NVIDIA đã cam kết đầu tư 1,5 tỷ USD theo giá IPO, còn OpenAI nắm giữ các quyền mua cổ phiếu trị giá khoảng 5,5 tỷ USD. Điều này liên quan trực tiếp tới thương vụ trước đó NVIDIA từng đứng ra bảo lãnh khoản tài trợ tối đa 105 tỷ USD cho trung tâm dữ liệu ở bang Ohio của OpenAI — SB Energy chính là đơn vị chịu trách nhiệm phát triển dự án xây dựng trung tâm dữ liệu đó.
Ở một mức độ nào đó, thương vụ IPO này đang thử xem thị trường vốn sẵn sàng trả trước bao nhiêu tiền cho “dòng tiền điện phục vụ AI trong tương lai”. Đơn hàng tồn đọng tương đương hơn 3.100 lần doanh thu trong 6 tháng—con số này tạo dư địa tưởng tượng rất lớn cho nhà đầu tư, nhưng đồng thời cũng cho thấy một khoảng cách chênh lệch tương tự về mức độ triển khai. Khoảng cách giữa “tầm nhìn đơn hàng” trên lý thuyết và việc liệu có thể xây được, cho thuê được, và thu được tiền thuê hay không còn rất dài phía trước.
Sau khi lên sàn, SoftBank vẫn là cổ đông kiểm soát. Theo quy tắc của Nasdaq, công ty sẽ bị xếp vào nhóm công ty chịu sự kiểm soát, nghĩa là quyền phát biểu của cổ đông bên ngoài sẽ tương đối hạn chế trong cấu trúc quản trị công ty.
Một công ty chưa xây xong bất kỳ trung tâm dữ liệu nào mà dựa vào 439 tỷ USD đơn hàng “trên giấy” để vươn lên định giá 50 tỷ USD—liệu bạn sẽ xem đây là một canh bạc dũng cảm nhất của thị trường vốn trong cơn sốt hạ tầng AI, hay là một hồi chuông cảnh báo khác về khoảng cách khổng lồ giữa “đơn hàng” và “dòng tiền”?
$SBE $NVDA $OPENAI #AI供應鏈 #電力基建 #IPO
84
·
--
NVIDIA đã chứng minh rằng nhu cầu về GPU vẫn đang được thúc đẩy mạnh mẽ và tăng tốc; tối nay (sau phiên 9/2) đến lượt Broadcom chứng minh liệu chip AI tùy chỉnh có “bùng nổ” tương tự hay không.
Kỳ vọng EPS mới nhất trên thị trường là 3,21 USD, doanh thu 29,25 tỷ USD, tăng khoảng 84% đến 85% so với cùng kỳ năm trước. Hướng dẫn doanh thu chip AI cho Q3 là 16 tỷ USD—đây chính là con số mà thị trường muốn kiểm chứng nhất trong tối nay. Hiện giá cổ phiếu là 369,34 USD, vốn hóa đạt 1,76 nghìn tỷ USD.
Bản báo cáo này có một “tiền lệ lịch sử” rất quan trọng. Mùa trước, (công bố ngày 6/3) Broadcom có EPS 2,44 USD, nhỉnh hơn dự báo 2,40 USD một chút, nhưng doanh thu đạt 22,19 tỷ USD lại thấp hơn kỳ vọng 22,27 tỷ USD. Thêm vào đó, CEO Hock Tan đã không nâng thêm mục tiêu doanh thu chip AI năm 2027 từ mức 100 tỷ USD. Ngay ngày hôm sau, giá cổ phiếu đã giảm mạnh hơn 12% đến 15%, và hiện giá cổ phiếu đã lùi hơn 25% so với đỉnh lịch sử.
Điểm đáng chú ý là, tại lần họp nhà đầu tư trước, Hock Tan đã tiết lộ công ty đã giành được một đơn hàng AI trị giá 10 tỷ USD, từ một khách hàng “đủ điều kiện” mới, đồng thời cho biết đơn hàng này sẽ cải thiện đáng kể triển vọng doanh thu AI cho FY2026. Các chi tiết cụ thể của đơn hàng này rất có khả năng là điểm then chốt mà nhà đầu tư sẽ theo dõi trong cuộc họp vào tối nay. Nhà phân tích Harlan Sur của Morgan Stanley tiếp tục nâng hạng/duy trì mức khuyến nghị mua thêm (add) với giá mục tiêu 400 USD, cho rằng nhu cầu đối với các sản phẩm AI vẫn vững mạnh.
Hiện các tổ chức thực sự quan tâm không còn là chuyện “có vượt kỳ vọng hay không”, mà là hai vấn đề—sau khi nâng tỷ trọng doanh thu chip AI lên cao liệu có làm loãng tỷ suất lợi nhuận gộp cao của mảng kinh doanh truyền thống; và mục tiêu dài hạn 1.000 tỷ USD trở lên cho năm 2027 lần này có được nâng lên hay vẫn tiếp tục giậm chân tại chỗ. Nếu vẫn là giậm chân, rất có thể sẽ tái diễn đúng kịch bản lần trước; còn nếu được nâng lên, và cùng với việc các chi tiết về đơn hàng 10 tỷ USD từ khách hàng mới được tiết lộ, thì có thể là một bước then chốt để làm rõ liệu Custom ASIC có thể “nối tiếp” được câu chuyện của GPU hay không.
Các “gã khổng lồ” công nghệ không muốn bị trói buộc bởi một nhà cung cấp GPU đơn lẻ thì buộc phải tìm đến Broadcom để làm chip tùy chỉnh—trong cuộc đua “tự nghiên cứu” AI khốc liệt nhất hiện nay, nhà “đại pháo” Broadcom liệu tối nay có thể phá được lời nguyền rằng dù vượt kỳ vọng ở quý trước nhưng vẫn bị trượt dốc mạnh không?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #财报季
NVIDIA đã chứng minh rằng nhu cầu về GPU vẫn đang được thúc đẩy mạnh mẽ và tăng tốc; tối nay (sau phiên 9/2) đến lượt Broadcom chứng minh liệu chip AI tùy chỉnh có “bùng nổ” tương tự hay không.
Kỳ vọng EPS mới nhất trên thị trường là 3,21 USD, doanh thu 29,25 tỷ USD, tăng khoảng 84% đến 85% so với cùng kỳ năm trước. Hướng dẫn doanh thu chip AI cho Q3 là 16 tỷ USD—đây chính là con số mà thị trường muốn kiểm chứng nhất trong tối nay. Hiện giá cổ phiếu là 369,34 USD, vốn hóa đạt 1,76 nghìn tỷ USD.
Bản báo cáo này có một “tiền lệ lịch sử” rất quan trọng. Mùa trước, (công bố ngày 6/3) Broadcom có EPS 2,44 USD, nhỉnh hơn dự báo 2,40 USD một chút, nhưng doanh thu đạt 22,19 tỷ USD lại thấp hơn kỳ vọng 22,27 tỷ USD. Thêm vào đó, CEO Hock Tan đã không nâng thêm mục tiêu doanh thu chip AI năm 2027 từ mức 100 tỷ USD. Ngay ngày hôm sau, giá cổ phiếu đã giảm mạnh hơn 12% đến 15%, và hiện giá cổ phiếu đã lùi hơn 25% so với đỉnh lịch sử.
Điểm đáng chú ý là, tại lần họp nhà đầu tư trước, Hock Tan đã tiết lộ công ty đã giành được một đơn hàng AI trị giá 10 tỷ USD, từ một khách hàng “đủ điều kiện” mới, đồng thời cho biết đơn hàng này sẽ cải thiện đáng kể triển vọng doanh thu AI cho FY2026. Các chi tiết cụ thể của đơn hàng này rất có khả năng là điểm then chốt mà nhà đầu tư sẽ theo dõi trong cuộc họp vào tối nay. Nhà phân tích Harlan Sur của Morgan Stanley tiếp tục nâng hạng/duy trì mức khuyến nghị mua thêm (add) với giá mục tiêu 400 USD, cho rằng nhu cầu đối với các sản phẩm AI vẫn vững mạnh.
Hiện các tổ chức thực sự quan tâm không còn là chuyện “có vượt kỳ vọng hay không”, mà là hai vấn đề—sau khi nâng tỷ trọng doanh thu chip AI lên cao liệu có làm loãng tỷ suất lợi nhuận gộp cao của mảng kinh doanh truyền thống; và mục tiêu dài hạn 1.000 tỷ USD trở lên cho năm 2027 lần này có được nâng lên hay vẫn tiếp tục giậm chân tại chỗ. Nếu vẫn là giậm chân, rất có thể sẽ tái diễn đúng kịch bản lần trước; còn nếu được nâng lên, và cùng với việc các chi tiết về đơn hàng 10 tỷ USD từ khách hàng mới được tiết lộ, thì có thể là một bước then chốt để làm rõ liệu Custom ASIC có thể “nối tiếp” được câu chuyện của GPU hay không.
Các “gã khổng lồ” công nghệ không muốn bị trói buộc bởi một nhà cung cấp GPU đơn lẻ thì buộc phải tìm đến Broadcom để làm chip tùy chỉnh—trong cuộc đua “tự nghiên cứu” AI khốc liệt nhất hiện nay, nhà “đại pháo” Broadcom liệu tối nay có thể phá được lời nguyền rằng dù vượt kỳ vọng ở quý trước nhưng vẫn bị trượt dốc mạnh không?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #财报季
Kỳ vọng EPS mới nhất trên thị trường là 3,21 USD, doanh thu 29,25 tỷ USD, tăng khoảng 84% đến 85% so với cùng kỳ năm trước. Hướng dẫn doanh thu chip AI cho Q3 là 16 tỷ USD—đây chính là con số mà thị trường muốn kiểm chứng nhất trong tối nay. Hiện giá cổ phiếu là 369,34 USD, vốn hóa đạt 1,76 nghìn tỷ USD.
Bản báo cáo này có một “tiền lệ lịch sử” rất quan trọng. Mùa trước, (công bố ngày 6/3) Broadcom có EPS 2,44 USD, nhỉnh hơn dự báo 2,40 USD một chút, nhưng doanh thu đạt 22,19 tỷ USD lại thấp hơn kỳ vọng 22,27 tỷ USD. Thêm vào đó, CEO Hock Tan đã không nâng thêm mục tiêu doanh thu chip AI năm 2027 từ mức 100 tỷ USD. Ngay ngày hôm sau, giá cổ phiếu đã giảm mạnh hơn 12% đến 15%, và hiện giá cổ phiếu đã lùi hơn 25% so với đỉnh lịch sử.
Điểm đáng chú ý là, tại lần họp nhà đầu tư trước, Hock Tan đã tiết lộ công ty đã giành được một đơn hàng AI trị giá 10 tỷ USD, từ một khách hàng “đủ điều kiện” mới, đồng thời cho biết đơn hàng này sẽ cải thiện đáng kể triển vọng doanh thu AI cho FY2026. Các chi tiết cụ thể của đơn hàng này rất có khả năng là điểm then chốt mà nhà đầu tư sẽ theo dõi trong cuộc họp vào tối nay. Nhà phân tích Harlan Sur của Morgan Stanley tiếp tục nâng hạng/duy trì mức khuyến nghị mua thêm (add) với giá mục tiêu 400 USD, cho rằng nhu cầu đối với các sản phẩm AI vẫn vững mạnh.
Hiện các tổ chức thực sự quan tâm không còn là chuyện “có vượt kỳ vọng hay không”, mà là hai vấn đề—sau khi nâng tỷ trọng doanh thu chip AI lên cao liệu có làm loãng tỷ suất lợi nhuận gộp cao của mảng kinh doanh truyền thống; và mục tiêu dài hạn 1.000 tỷ USD trở lên cho năm 2027 lần này có được nâng lên hay vẫn tiếp tục giậm chân tại chỗ. Nếu vẫn là giậm chân, rất có thể sẽ tái diễn đúng kịch bản lần trước; còn nếu được nâng lên, và cùng với việc các chi tiết về đơn hàng 10 tỷ USD từ khách hàng mới được tiết lộ, thì có thể là một bước then chốt để làm rõ liệu Custom ASIC có thể “nối tiếp” được câu chuyện của GPU hay không.
Các “gã khổng lồ” công nghệ không muốn bị trói buộc bởi một nhà cung cấp GPU đơn lẻ thì buộc phải tìm đến Broadcom để làm chip tùy chỉnh—trong cuộc đua “tự nghiên cứu” AI khốc liệt nhất hiện nay, nhà “đại pháo” Broadcom liệu tối nay có thể phá được lời nguyền rằng dù vượt kỳ vọng ở quý trước nhưng vẫn bị trượt dốc mạnh không?
$AVGO $NVDA $MRVL #美股 #AI供應鏈 #财报季
213
·
--
Xem bản dịch
在沃什发表鹰派讲话后,BTC 从 8 万美元关口回落至高位震荡,现货黄金也同步下挫逾 1.1%。近期 BTC 与黄金在宏观利率扰动下的联动性显著增强,展现出高度一致的流动性敏感特征。
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
在沃什发表鹰派讲话后,BTC 从 8 万美元关口回落至高位震荡,现货黄金也同步下挫逾 1.1%。近期 BTC 与黄金在宏观利率扰动下的联动性显著增强,展现出高度一致的流动性敏感特征。
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
两大资产高位拉锯背后,释放出深层信号:
宏观流动性主导定价:当美债收益率攀升、加息预期抬头,无息资产黄金与高 Beta 的 BTC 均遭遇无风险折现率上行的压制。
储备资产属性共振:无论央行增持黄金,还是机构配置 BTC,两者本质都在对冲法币债务扩张,在紧缩预期升温时走势高度同频。
关键关口筹码沉淀:BTC 在 76,000~78,000 区间展现出极强承接力,回踩洗盘反而有利于夯实下一阶段的筹码结构。
你认为 BTC 与黄金的强联动,印证了数字黄金地位,还是仅是短线流动性受制?
$BTC $XAU #BTC #黄金
96
·
--
SanDisk dự kiến đầu tư 31 tỷ USD mở rộng sản xuất; cung-cầu NAND được đánh giá lại
SanDisk và Kioxia lần này công bố kế hoạch mở rộng trị giá 31 tỷ USD, nhưng phản ứng của thị trường lại khiến người ta liên tưởng đến hai hướng trái ngược hoàn toàn.
Vào ngày 27/8, hai công ty đồng loạt thông báo rằng đến năm 2032 sẽ đầu tư bổ sung hơn 31 tỷ USD tại Nhật Bản để mở rộng hai nhà máy NAND flash là Yokkaichi và Kitakami. Trong 25 năm qua, tổng vốn đầu tư của cả hai bên tại Nhật Bản đã vượt 50 tỷ USD; quy mô lần này tương đương với 60% số tiền đã đầu tư trong một phần tư thế kỷ trước đây, được dồn vào hoàn thành trong vòng sáu năm tới. Khoản tiền này còn cần được Chính phủ Nhật Bản bổ sung nguồn vốn để được giải ngân đầy đủ, nên không phải là chi tiêu vốn đã được chốt hoàn toàn.
Ngay trong ngày công bố tin tức, cổ phiếu Kioxia có lúc tăng gần 6,9% trong phiên, nhưng cổ phiếu của riêng SanDisk lại giảm trong cùng ngày. Cùng một thông tin, nhưng cổ phiếu của hai bên đối tác liên doanh lại đi theo hai hướng hoàn toàn ngược nhau.
Sự khác biệt này không khó hiểu. Khoản tiền đó không phải SanDisk tự bỏ ra một mình—SanDisk nắm 49,9% cổ phần của công ty liên doanh Flash Ventures, còn Kioxia sở hữu chính các nhà máy. Hai bên phân chia khoảng một nửa sản lượng, vì vậy phần nghĩa vụ chi tiêu vốn thực sự rơi vào SanDisk, quy đổi ra, ước tính khoảng 1,3 tỷ USD mỗi năm—thấp xa so với mức 31 tỷ USD trên tiêu đề, vốn gây cảm giác chấn động mạnh. Điều đáng để suy ngẫm hơn là, quyết định này lại trái ngược hoàn toàn với những gì ban quản lý SanDisk đã nói với nhà đầu tư cách đó ba tuần—lúc đó công ty nhấn mạnh việc tăng cung nhờ “nâng cấp công nghệ” chứ không phải “mở rộng sản xuất quy mô lớn”, và tỷ trọng chi tiêu vốn so với doanh thu đang giảm.
Câu hỏi thực sự cần đặt ra không phải là “tiền này có đủ nhiều không”, mà là “năng lực sản xuất mới liệu có tìm được khách mua trong tương lai hay không”. Đây chính là lời nguyền kinh điển của ngành công nghiệp bộ nhớ truyền thống: mở rộng điên cuồng dẫn tới dư thừa công suất, giá sụp đổ—và vòng lặp này trong quá khứ đã từng xảy ra nhiều lần.
Tuy nhiên, lần này có một con số then chốt khiến vòng mở rộng trông có vẻ vững vàng hơn so với trước. SanDisk đã ký các hợp đồng cung cấp dài hạn với 8 khách hàng, tính theo giá bảo đảm tối thiểu. Giá trị tổng của các hợp đồng này đạt 93,9 tỷ USD, bao phủ khoảng một nửa lượng bit xuất xưởng dự phóng của công ty trong FY2027. Nói cách khác, lần mở rộng này ở một mức độ nhất định là “xây nhà theo đơn đã có”, chứ không phải kiểu mở rộng trần trụi chỉ dựa vào việc nhu cầu tương lai sẽ xuất hiện.
Ngoài ra, đáng chú ý là dữ liệu của TrendForce cho thấy vốn đầu tư của toàn ngành trong vài năm gần đây đã tăng với tốc độ 40% mỗi năm. Một phần nguyên nhân là Samsung và SK hynix đã chuyển nguồn lực sang HBM (bộ nhớ băng thông cao), khiến mảng NAND lại tạo cơ hội để SanDisk và Kioxia mở rộng thị phần. Vì vậy, 31 tỷ USD lần này, ở một mức độ nào đó, là việc “đưa xu hướng mở rộng đã có ra ánh sáng”, chứ không phải một quyết định hoàn toàn mới phát sinh từ hư không.
Cùng một tin tức về mở rộng sản xuất: Kioxia tăng, SanDisk giảm—bạn sẽ nghĩ thị trường đang thưởng cho việc Kioxia hiện sở hữu thực tế nhà máy như một đòn bẩy công suất, hay đang trừng phạt SanDisk vì chiến lược chi tiêu vốn nói một đằng làm một nẻo?
$SNDK
SanDisk dự kiến đầu tư 31 tỷ USD mở rộng sản xuất; cung-cầu NAND được đánh giá lại
SanDisk và Kioxia lần này công bố kế hoạch mở rộng trị giá 31 tỷ USD, nhưng phản ứng của thị trường lại khiến người ta liên tưởng đến hai hướng trái ngược hoàn toàn.
Vào ngày 27/8, hai công ty đồng loạt thông báo rằng đến năm 2032 sẽ đầu tư bổ sung hơn 31 tỷ USD tại Nhật Bản để mở rộng hai nhà máy NAND flash là Yokkaichi và Kitakami. Trong 25 năm qua, tổng vốn đầu tư của cả hai bên tại Nhật Bản đã vượt 50 tỷ USD; quy mô lần này tương đương với 60% số tiền đã đầu tư trong một phần tư thế kỷ trước đây, được dồn vào hoàn thành trong vòng sáu năm tới. Khoản tiền này còn cần được Chính phủ Nhật Bản bổ sung nguồn vốn để được giải ngân đầy đủ, nên không phải là chi tiêu vốn đã được chốt hoàn toàn.
Ngay trong ngày công bố tin tức, cổ phiếu Kioxia có lúc tăng gần 6,9% trong phiên, nhưng cổ phiếu của riêng SanDisk lại giảm trong cùng ngày. Cùng một thông tin, nhưng cổ phiếu của hai bên đối tác liên doanh lại đi theo hai hướng hoàn toàn ngược nhau.
Sự khác biệt này không khó hiểu. Khoản tiền đó không phải SanDisk tự bỏ ra một mình—SanDisk nắm 49,9% cổ phần của công ty liên doanh Flash Ventures, còn Kioxia sở hữu chính các nhà máy. Hai bên phân chia khoảng một nửa sản lượng, vì vậy phần nghĩa vụ chi tiêu vốn thực sự rơi vào SanDisk, quy đổi ra, ước tính khoảng 1,3 tỷ USD mỗi năm—thấp xa so với mức 31 tỷ USD trên tiêu đề, vốn gây cảm giác chấn động mạnh. Điều đáng để suy ngẫm hơn là, quyết định này lại trái ngược hoàn toàn với những gì ban quản lý SanDisk đã nói với nhà đầu tư cách đó ba tuần—lúc đó công ty nhấn mạnh việc tăng cung nhờ “nâng cấp công nghệ” chứ không phải “mở rộng sản xuất quy mô lớn”, và tỷ trọng chi tiêu vốn so với doanh thu đang giảm.
Câu hỏi thực sự cần đặt ra không phải là “tiền này có đủ nhiều không”, mà là “năng lực sản xuất mới liệu có tìm được khách mua trong tương lai hay không”. Đây chính là lời nguyền kinh điển của ngành công nghiệp bộ nhớ truyền thống: mở rộng điên cuồng dẫn tới dư thừa công suất, giá sụp đổ—và vòng lặp này trong quá khứ đã từng xảy ra nhiều lần.
Tuy nhiên, lần này có một con số then chốt khiến vòng mở rộng trông có vẻ vững vàng hơn so với trước. SanDisk đã ký các hợp đồng cung cấp dài hạn với 8 khách hàng, tính theo giá bảo đảm tối thiểu. Giá trị tổng của các hợp đồng này đạt 93,9 tỷ USD, bao phủ khoảng một nửa lượng bit xuất xưởng dự phóng của công ty trong FY2027. Nói cách khác, lần mở rộng này ở một mức độ nhất định là “xây nhà theo đơn đã có”, chứ không phải kiểu mở rộng trần trụi chỉ dựa vào việc nhu cầu tương lai sẽ xuất hiện.
Ngoài ra, đáng chú ý là dữ liệu của TrendForce cho thấy vốn đầu tư của toàn ngành trong vài năm gần đây đã tăng với tốc độ 40% mỗi năm. Một phần nguyên nhân là Samsung và SK hynix đã chuyển nguồn lực sang HBM (bộ nhớ băng thông cao), khiến mảng NAND lại tạo cơ hội để SanDisk và Kioxia mở rộng thị phần. Vì vậy, 31 tỷ USD lần này, ở một mức độ nào đó, là việc “đưa xu hướng mở rộng đã có ra ánh sáng”, chứ không phải một quyết định hoàn toàn mới phát sinh từ hư không.
Cùng một tin tức về mở rộng sản xuất: Kioxia tăng, SanDisk giảm—bạn sẽ nghĩ thị trường đang thưởng cho việc Kioxia hiện sở hữu thực tế nhà máy như một đòn bẩy công suất, hay đang trừng phạt SanDisk vì chiến lược chi tiêu vốn nói một đằng làm một nẻo?
$SNDK
SanDisk và Kioxia lần này công bố kế hoạch mở rộng trị giá 31 tỷ USD, nhưng phản ứng của thị trường lại khiến người ta liên tưởng đến hai hướng trái ngược hoàn toàn.
Vào ngày 27/8, hai công ty đồng loạt thông báo rằng đến năm 2032 sẽ đầu tư bổ sung hơn 31 tỷ USD tại Nhật Bản để mở rộng hai nhà máy NAND flash là Yokkaichi và Kitakami. Trong 25 năm qua, tổng vốn đầu tư của cả hai bên tại Nhật Bản đã vượt 50 tỷ USD; quy mô lần này tương đương với 60% số tiền đã đầu tư trong một phần tư thế kỷ trước đây, được dồn vào hoàn thành trong vòng sáu năm tới. Khoản tiền này còn cần được Chính phủ Nhật Bản bổ sung nguồn vốn để được giải ngân đầy đủ, nên không phải là chi tiêu vốn đã được chốt hoàn toàn.
Ngay trong ngày công bố tin tức, cổ phiếu Kioxia có lúc tăng gần 6,9% trong phiên, nhưng cổ phiếu của riêng SanDisk lại giảm trong cùng ngày. Cùng một thông tin, nhưng cổ phiếu của hai bên đối tác liên doanh lại đi theo hai hướng hoàn toàn ngược nhau.
Sự khác biệt này không khó hiểu. Khoản tiền đó không phải SanDisk tự bỏ ra một mình—SanDisk nắm 49,9% cổ phần của công ty liên doanh Flash Ventures, còn Kioxia sở hữu chính các nhà máy. Hai bên phân chia khoảng một nửa sản lượng, vì vậy phần nghĩa vụ chi tiêu vốn thực sự rơi vào SanDisk, quy đổi ra, ước tính khoảng 1,3 tỷ USD mỗi năm—thấp xa so với mức 31 tỷ USD trên tiêu đề, vốn gây cảm giác chấn động mạnh. Điều đáng để suy ngẫm hơn là, quyết định này lại trái ngược hoàn toàn với những gì ban quản lý SanDisk đã nói với nhà đầu tư cách đó ba tuần—lúc đó công ty nhấn mạnh việc tăng cung nhờ “nâng cấp công nghệ” chứ không phải “mở rộng sản xuất quy mô lớn”, và tỷ trọng chi tiêu vốn so với doanh thu đang giảm.
Câu hỏi thực sự cần đặt ra không phải là “tiền này có đủ nhiều không”, mà là “năng lực sản xuất mới liệu có tìm được khách mua trong tương lai hay không”. Đây chính là lời nguyền kinh điển của ngành công nghiệp bộ nhớ truyền thống: mở rộng điên cuồng dẫn tới dư thừa công suất, giá sụp đổ—và vòng lặp này trong quá khứ đã từng xảy ra nhiều lần.
Tuy nhiên, lần này có một con số then chốt khiến vòng mở rộng trông có vẻ vững vàng hơn so với trước. SanDisk đã ký các hợp đồng cung cấp dài hạn với 8 khách hàng, tính theo giá bảo đảm tối thiểu. Giá trị tổng của các hợp đồng này đạt 93,9 tỷ USD, bao phủ khoảng một nửa lượng bit xuất xưởng dự phóng của công ty trong FY2027. Nói cách khác, lần mở rộng này ở một mức độ nhất định là “xây nhà theo đơn đã có”, chứ không phải kiểu mở rộng trần trụi chỉ dựa vào việc nhu cầu tương lai sẽ xuất hiện.
Ngoài ra, đáng chú ý là dữ liệu của TrendForce cho thấy vốn đầu tư của toàn ngành trong vài năm gần đây đã tăng với tốc độ 40% mỗi năm. Một phần nguyên nhân là Samsung và SK hynix đã chuyển nguồn lực sang HBM (bộ nhớ băng thông cao), khiến mảng NAND lại tạo cơ hội để SanDisk và Kioxia mở rộng thị phần. Vì vậy, 31 tỷ USD lần này, ở một mức độ nào đó, là việc “đưa xu hướng mở rộng đã có ra ánh sáng”, chứ không phải một quyết định hoàn toàn mới phát sinh từ hư không.
Cùng một tin tức về mở rộng sản xuất: Kioxia tăng, SanDisk giảm—bạn sẽ nghĩ thị trường đang thưởng cho việc Kioxia hiện sở hữu thực tế nhà máy như một đòn bẩy công suất, hay đang trừng phạt SanDisk vì chiến lược chi tiêu vốn nói một đằng làm một nẻo?
$SNDK
199
·
--
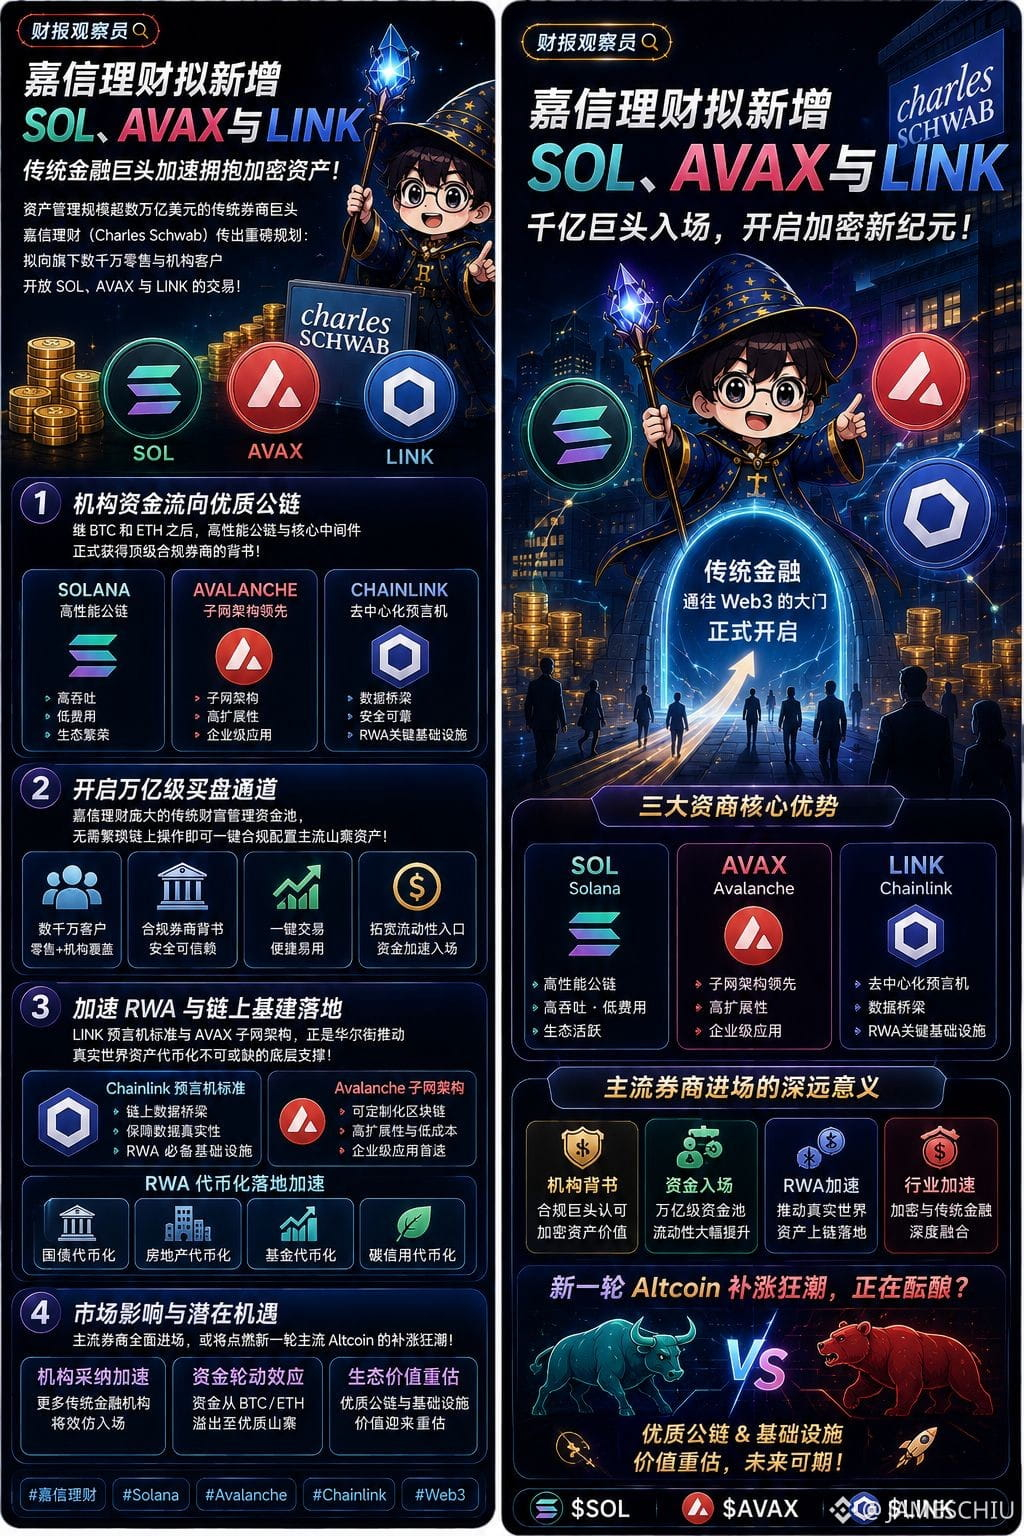
#嘉信理财拟新增SOL與AVAX以及LINK
Quỹ quản lý tài sản đạt quy mô hơn hàng chục nghìn tỷ USD, gã khổng lồ chứng khoán truyền thống Charles Schwab (嘉信理财) bị rò rỉ thông tin về kế hoạch “bom tấn”: dự kiến sẽ mở giao dịch SOL, AVAX và LINK cho hàng chục triệu khách lẻ lẫn khách tổ chức thuộc công ty!
Các “ông lớn” tài chính truyền thống đang tăng tốc thu nạp nhân sự mới, đồng thời phát đi ba tín hiệu tích cực mạnh mẽ:
Dòng tiền tổ chức chảy vào các blockchain công suất cao chất lượng: Sau BTC và ETH, các public chain hiệu năng cao (Solana, Avalanche) cùng hạ tầng middleware cốt lõi (Chainlink) chính thức nhận được sự hậu thuẫn từ một công ty chứng khoán hàng đầu về mặt tuân thủ.
Mở kênh mua hàng quy mô hàng nghìn tỷ USD: “Hồ” vốn quản lý tài sản truyền thống khổng lồ của Charles Schwab cho phép đẩy cấu hình tuân thủ cho các altcoin phổ biến một chạm, không cần thao tác phức tạp trên chuỗi, qua đó mở rộng đáng kể cánh cửa thanh khoản.
Thúc đẩy triển khai RWA và hạ tầng on-chain: Chuẩn oracle của LINK và kiến trúc subnet của Avalanche chính là những trụ cột nền tảng không thể thiếu để Phố Wall thúc đẩy mã hóa tài sản trong thế giới thực.
Các công ty chứng khoán chủ đạo đang đồng loạt bước vào cuộc—bạn nghĩ điều này có thể thổi bùng cơn “bù tăng” mới cho các Altcoin mainstream hay không?
$SOL $AVAX $LINK
#嘉信理财拟新增SOL與AVAX以及LINK
Quỹ quản lý tài sản đạt quy mô hơn hàng chục nghìn tỷ USD, gã khổng lồ chứng khoán truyền thống Charles Schwab (嘉信理财) bị rò rỉ thông tin về kế hoạch “bom tấn”: dự kiến sẽ mở giao dịch SOL, AVAX và LINK cho hàng chục triệu khách lẻ lẫn khách tổ chức thuộc công ty!
Các “ông lớn” tài chính truyền thống đang tăng tốc thu nạp nhân sự mới, đồng thời phát đi ba tín hiệu tích cực mạnh mẽ:
Dòng tiền tổ chức chảy vào các blockchain công suất cao chất lượng: Sau BTC và ETH, các public chain hiệu năng cao (Solana, Avalanche) cùng hạ tầng middleware cốt lõi (Chainlink) chính thức nhận được sự hậu thuẫn từ một công ty chứng khoán hàng đầu về mặt tuân thủ.
Mở kênh mua hàng quy mô hàng nghìn tỷ USD: “Hồ” vốn quản lý tài sản truyền thống khổng lồ của Charles Schwab cho phép đẩy cấu hình tuân thủ cho các altcoin phổ biến một chạm, không cần thao tác phức tạp trên chuỗi, qua đó mở rộng đáng kể cánh cửa thanh khoản.
Thúc đẩy triển khai RWA và hạ tầng on-chain: Chuẩn oracle của LINK và kiến trúc subnet của Avalanche chính là những trụ cột nền tảng không thể thiếu để Phố Wall thúc đẩy mã hóa tài sản trong thế giới thực.
Các công ty chứng khoán chủ đạo đang đồng loạt bước vào cuộc—bạn nghĩ điều này có thể thổi bùng cơn “bù tăng” mới cho các Altcoin mainstream hay không?
$SOL $AVAX $LINK
Quỹ quản lý tài sản đạt quy mô hơn hàng chục nghìn tỷ USD, gã khổng lồ chứng khoán truyền thống Charles Schwab (嘉信理财) bị rò rỉ thông tin về kế hoạch “bom tấn”: dự kiến sẽ mở giao dịch SOL, AVAX và LINK cho hàng chục triệu khách lẻ lẫn khách tổ chức thuộc công ty!
Các “ông lớn” tài chính truyền thống đang tăng tốc thu nạp nhân sự mới, đồng thời phát đi ba tín hiệu tích cực mạnh mẽ:
Dòng tiền tổ chức chảy vào các blockchain công suất cao chất lượng: Sau BTC và ETH, các public chain hiệu năng cao (Solana, Avalanche) cùng hạ tầng middleware cốt lõi (Chainlink) chính thức nhận được sự hậu thuẫn từ một công ty chứng khoán hàng đầu về mặt tuân thủ.
Mở kênh mua hàng quy mô hàng nghìn tỷ USD: “Hồ” vốn quản lý tài sản truyền thống khổng lồ của Charles Schwab cho phép đẩy cấu hình tuân thủ cho các altcoin phổ biến một chạm, không cần thao tác phức tạp trên chuỗi, qua đó mở rộng đáng kể cánh cửa thanh khoản.
Thúc đẩy triển khai RWA và hạ tầng on-chain: Chuẩn oracle của LINK và kiến trúc subnet của Avalanche chính là những trụ cột nền tảng không thể thiếu để Phố Wall thúc đẩy mã hóa tài sản trong thế giới thực.
Các công ty chứng khoán chủ đạo đang đồng loạt bước vào cuộc—bạn nghĩ điều này có thể thổi bùng cơn “bù tăng” mới cho các Altcoin mainstream hay không?
$SOL $AVAX $LINK
181
·
--
Sau khi Võsh đưa ra bài phát biểu mang tính hiếu chiến, BTC đã giảm trở lại từ mốc 80.000 USD và quay về dao động quanh vùng giá cao. Vàng giao ngay cũng giảm đồng bộ hơn 1,3%. Trong thời gian gần đây, tính liên kết giữa BTC và vàng đã tăng rõ rệt dưới tác động nhiễu loạn lãi suất vĩ mô, cho thấy đặc điểm nhạy cảm cao với thanh khoản.
Hai nhóm tài sản ở vùng cao giằng co đã phát đi tín hiệu sâu sắc:
Định giá do thanh khoản vĩ mô chi phối: Khi lợi suất trái phiếu Mỹ tăng và kỳ vọng về việc tăng lãi suất dâng cao, cả tài sản không sinh lãi như vàng và BTC beta cao đều bị sức ép từ việc chiết khấu theo lãi suất phi rủi ro đi lên.
Tính cộng hưởng của tài sản dự trữ: Dù ngân hàng trung ương tăng nắm giữ vàng, hay các tổ chức phân bổ BTC, về bản chất cả hai đều đang thực hiện phòng hộ cho sự mở rộng nợ bằng tiền pháp định; khi kỳ vọng thắt chặt nóng lên, giá vận động lại có nhịp đồng tần số rất cao.
Chốt vị thế ở các ngưỡng then chốt: BTC trong biên độ 76.000 đến 78.000 thể hiện sức hấp thụ cực mạnh. Việc điều chỉnh quay lại rũ hàng và rửa sàn lại có lợi cho việc củng cố cấu trúc phân bổ vị thế cho giai đoạn tiếp theo.
Bạn cho rằng mối liên động mạnh giữa BTC và vàng xác nhận vai trò “vàng số”, hay chỉ là sự bị khống chế tạm thời bởi thanh khoản ngắn hạn?
$BTC $XAU
Sau khi Võsh đưa ra bài phát biểu mang tính hiếu chiến, BTC đã giảm trở lại từ mốc 80.000 USD và quay về dao động quanh vùng giá cao. Vàng giao ngay cũng giảm đồng bộ hơn 1,3%. Trong thời gian gần đây, tính liên kết giữa BTC và vàng đã tăng rõ rệt dưới tác động nhiễu loạn lãi suất vĩ mô, cho thấy đặc điểm nhạy cảm cao với thanh khoản.
Hai nhóm tài sản ở vùng cao giằng co đã phát đi tín hiệu sâu sắc:
Định giá do thanh khoản vĩ mô chi phối: Khi lợi suất trái phiếu Mỹ tăng và kỳ vọng về việc tăng lãi suất dâng cao, cả tài sản không sinh lãi như vàng và BTC beta cao đều bị sức ép từ việc chiết khấu theo lãi suất phi rủi ro đi lên.
Tính cộng hưởng của tài sản dự trữ: Dù ngân hàng trung ương tăng nắm giữ vàng, hay các tổ chức phân bổ BTC, về bản chất cả hai đều đang thực hiện phòng hộ cho sự mở rộng nợ bằng tiền pháp định; khi kỳ vọng thắt chặt nóng lên, giá vận động lại có nhịp đồng tần số rất cao.
Chốt vị thế ở các ngưỡng then chốt: BTC trong biên độ 76.000 đến 78.000 thể hiện sức hấp thụ cực mạnh. Việc điều chỉnh quay lại rũ hàng và rửa sàn lại có lợi cho việc củng cố cấu trúc phân bổ vị thế cho giai đoạn tiếp theo.
Bạn cho rằng mối liên động mạnh giữa BTC và vàng xác nhận vai trò “vàng số”, hay chỉ là sự bị khống chế tạm thời bởi thanh khoản ngắn hạn?
$BTC $XAU
Hai nhóm tài sản ở vùng cao giằng co đã phát đi tín hiệu sâu sắc:
Định giá do thanh khoản vĩ mô chi phối: Khi lợi suất trái phiếu Mỹ tăng và kỳ vọng về việc tăng lãi suất dâng cao, cả tài sản không sinh lãi như vàng và BTC beta cao đều bị sức ép từ việc chiết khấu theo lãi suất phi rủi ro đi lên.
Tính cộng hưởng của tài sản dự trữ: Dù ngân hàng trung ương tăng nắm giữ vàng, hay các tổ chức phân bổ BTC, về bản chất cả hai đều đang thực hiện phòng hộ cho sự mở rộng nợ bằng tiền pháp định; khi kỳ vọng thắt chặt nóng lên, giá vận động lại có nhịp đồng tần số rất cao.
Chốt vị thế ở các ngưỡng then chốt: BTC trong biên độ 76.000 đến 78.000 thể hiện sức hấp thụ cực mạnh. Việc điều chỉnh quay lại rũ hàng và rửa sàn lại có lợi cho việc củng cố cấu trúc phân bổ vị thế cho giai đoạn tiếp theo.
Bạn cho rằng mối liên động mạnh giữa BTC và vàng xác nhận vai trò “vàng số”, hay chỉ là sự bị khống chế tạm thời bởi thanh khoản ngắn hạn?
$BTC $XAU
127
·
--
NVIDIA trong một ngày tăng mạnh 8,7%, nhưng đừng vội bị “đỏ rực” trên bề mặt của toàn thị trường lừa
Ngày 8/27, S&P 500 tăng 0,58% lên 0,7%, nhìn thì có vẻ như mọi thứ đang rất khởi sắc. Nhưng nếu tách ra, trong 11 nhóm ngành thì có tới 10 nhóm đóng cửa trong sắc đỏ, chỉ riêng nhóm cổ phiếu công nghệ là tăng. Chỉ số bình quân gia quyền theo tỷ trọng ngang nhau (coi 500 cổ phiếu là mỗi mã có trọng số trung bình như nhau, không chịu ảnh hưởng bởi giá trị vốn hóa của một vài “ông lớn”) trong ngày lại giảm 0,16%—trong khi mức tăng của chỉ số gia quyền theo vốn hóa cho thấy khoảng chênh lệch 61 đến 71 điểm cơ bản. Con số này đo chính xác cho thấy đà tăng lần này tập trung nhiều đến mức nào vào rất ít cổ phiếu.
Nhóm đi xuống dẫn đầu là y tế, tiện ích công cộng và hàng tiêu dùng thiết yếu—đây là các nhóm mang tính phòng thủ. Dòng tiền rõ ràng bị rút khỏi những mảng đó, rồi quay trở lại bán dẫn và phần mềm. Riêng NVIDIA trong đúng một ngày đã “tự thân” cộng thêm khoảng 4.350 tỷ USD giá trị vốn hóa cho mình—quy mô này còn lớn hơn tổng giá trị vốn hóa của tuyệt đại đa số công ty niêm yết tại Mỹ.
Điều đáng chú ý hơn là lần hướng dẫn (guidance) lần này của NVIDIA hoàn toàn không tính đến số liệu doanh thu vận hành của các trung tâm dữ liệu tại Trung Quốc. Nói cách khác, ngay cả khi loại bỏ toàn bộ thị trường Trung Quốc, NVIDIA vẫn đã vượt ra con số guidance được kỳ vọng chỉ nhờ động lực tăng trưởng từ các khu vực khác.
Đây không phải là một cuộc “đại hưng” trên diện rộng. Trong bối cảnh lạm phát cao và kỳ vọng lãi suất cao, dòng tiền không biết đi đâu khác, buộc phải dồn vào những “đầu tàu lõi” của AI có tính chắc chắn về lợi nhuận cao nhất. Đồng thời, dòng tiền rút nhanh hơn khỏi các ngành công nghiệp truyền thống mang tính phòng thủ và các nhóm khác. Nhìn trên biểu đồ thì chỉ số trông như ca múa tưng bừng, nhưng thực tế là NVIDIA đang tỏa sáng, còn đa số các mảng khác lại âm thầm mất máu.
Mức độ tập trung này đặt trong bối cảnh lịch sử cũng không phải là chuyện thường—tỷ trọng cộng dồn của năm cổ phiếu thành phần lớn nhất là cao nhất kể từ thời kỳ bong bóng dot-com. Chỉ khác lần này ở chỗ: những “ông lớn” hôm nay có lợi nhuận thực sự và tăng trưởng liên tục để chống đỡ, chứ không phải hoàn toàn dựa vào không gian tưởng tượng.
Giá trị vốn hóa mà một công ty tăng thêm trong một ngày còn nhiều hơn lượng giá trị vốn hóa của cả nhóm phòng thủ bốc hơi trong cùng ngày—bạn sẽ thấy đây là phản ánh hợp lý của thời đại bá quyền AI, hay là tín hiệu cảnh báo về rủi ro thị trường bị tập trung quá mức?
$NVDA
NVIDIA trong một ngày tăng mạnh 8,7%, nhưng đừng vội bị “đỏ rực” trên bề mặt của toàn thị trường lừa
Ngày 8/27, S&P 500 tăng 0,58% lên 0,7%, nhìn thì có vẻ như mọi thứ đang rất khởi sắc. Nhưng nếu tách ra, trong 11 nhóm ngành thì có tới 10 nhóm đóng cửa trong sắc đỏ, chỉ riêng nhóm cổ phiếu công nghệ là tăng. Chỉ số bình quân gia quyền theo tỷ trọng ngang nhau (coi 500 cổ phiếu là mỗi mã có trọng số trung bình như nhau, không chịu ảnh hưởng bởi giá trị vốn hóa của một vài “ông lớn”) trong ngày lại giảm 0,16%—trong khi mức tăng của chỉ số gia quyền theo vốn hóa cho thấy khoảng chênh lệch 61 đến 71 điểm cơ bản. Con số này đo chính xác cho thấy đà tăng lần này tập trung nhiều đến mức nào vào rất ít cổ phiếu.
Nhóm đi xuống dẫn đầu là y tế, tiện ích công cộng và hàng tiêu dùng thiết yếu—đây là các nhóm mang tính phòng thủ. Dòng tiền rõ ràng bị rút khỏi những mảng đó, rồi quay trở lại bán dẫn và phần mềm. Riêng NVIDIA trong đúng một ngày đã “tự thân” cộng thêm khoảng 4.350 tỷ USD giá trị vốn hóa cho mình—quy mô này còn lớn hơn tổng giá trị vốn hóa của tuyệt đại đa số công ty niêm yết tại Mỹ.
Điều đáng chú ý hơn là lần hướng dẫn (guidance) lần này của NVIDIA hoàn toàn không tính đến số liệu doanh thu vận hành của các trung tâm dữ liệu tại Trung Quốc. Nói cách khác, ngay cả khi loại bỏ toàn bộ thị trường Trung Quốc, NVIDIA vẫn đã vượt ra con số guidance được kỳ vọng chỉ nhờ động lực tăng trưởng từ các khu vực khác.
Đây không phải là một cuộc “đại hưng” trên diện rộng. Trong bối cảnh lạm phát cao và kỳ vọng lãi suất cao, dòng tiền không biết đi đâu khác, buộc phải dồn vào những “đầu tàu lõi” của AI có tính chắc chắn về lợi nhuận cao nhất. Đồng thời, dòng tiền rút nhanh hơn khỏi các ngành công nghiệp truyền thống mang tính phòng thủ và các nhóm khác. Nhìn trên biểu đồ thì chỉ số trông như ca múa tưng bừng, nhưng thực tế là NVIDIA đang tỏa sáng, còn đa số các mảng khác lại âm thầm mất máu.
Mức độ tập trung này đặt trong bối cảnh lịch sử cũng không phải là chuyện thường—tỷ trọng cộng dồn của năm cổ phiếu thành phần lớn nhất là cao nhất kể từ thời kỳ bong bóng dot-com. Chỉ khác lần này ở chỗ: những “ông lớn” hôm nay có lợi nhuận thực sự và tăng trưởng liên tục để chống đỡ, chứ không phải hoàn toàn dựa vào không gian tưởng tượng.
Giá trị vốn hóa mà một công ty tăng thêm trong một ngày còn nhiều hơn lượng giá trị vốn hóa của cả nhóm phòng thủ bốc hơi trong cùng ngày—bạn sẽ thấy đây là phản ánh hợp lý của thời đại bá quyền AI, hay là tín hiệu cảnh báo về rủi ro thị trường bị tập trung quá mức?
$NVDA
Ngày 8/27, S&P 500 tăng 0,58% lên 0,7%, nhìn thì có vẻ như mọi thứ đang rất khởi sắc. Nhưng nếu tách ra, trong 11 nhóm ngành thì có tới 10 nhóm đóng cửa trong sắc đỏ, chỉ riêng nhóm cổ phiếu công nghệ là tăng. Chỉ số bình quân gia quyền theo tỷ trọng ngang nhau (coi 500 cổ phiếu là mỗi mã có trọng số trung bình như nhau, không chịu ảnh hưởng bởi giá trị vốn hóa của một vài “ông lớn”) trong ngày lại giảm 0,16%—trong khi mức tăng của chỉ số gia quyền theo vốn hóa cho thấy khoảng chênh lệch 61 đến 71 điểm cơ bản. Con số này đo chính xác cho thấy đà tăng lần này tập trung nhiều đến mức nào vào rất ít cổ phiếu.
Nhóm đi xuống dẫn đầu là y tế, tiện ích công cộng và hàng tiêu dùng thiết yếu—đây là các nhóm mang tính phòng thủ. Dòng tiền rõ ràng bị rút khỏi những mảng đó, rồi quay trở lại bán dẫn và phần mềm. Riêng NVIDIA trong đúng một ngày đã “tự thân” cộng thêm khoảng 4.350 tỷ USD giá trị vốn hóa cho mình—quy mô này còn lớn hơn tổng giá trị vốn hóa của tuyệt đại đa số công ty niêm yết tại Mỹ.
Điều đáng chú ý hơn là lần hướng dẫn (guidance) lần này của NVIDIA hoàn toàn không tính đến số liệu doanh thu vận hành của các trung tâm dữ liệu tại Trung Quốc. Nói cách khác, ngay cả khi loại bỏ toàn bộ thị trường Trung Quốc, NVIDIA vẫn đã vượt ra con số guidance được kỳ vọng chỉ nhờ động lực tăng trưởng từ các khu vực khác.
Đây không phải là một cuộc “đại hưng” trên diện rộng. Trong bối cảnh lạm phát cao và kỳ vọng lãi suất cao, dòng tiền không biết đi đâu khác, buộc phải dồn vào những “đầu tàu lõi” của AI có tính chắc chắn về lợi nhuận cao nhất. Đồng thời, dòng tiền rút nhanh hơn khỏi các ngành công nghiệp truyền thống mang tính phòng thủ và các nhóm khác. Nhìn trên biểu đồ thì chỉ số trông như ca múa tưng bừng, nhưng thực tế là NVIDIA đang tỏa sáng, còn đa số các mảng khác lại âm thầm mất máu.
Mức độ tập trung này đặt trong bối cảnh lịch sử cũng không phải là chuyện thường—tỷ trọng cộng dồn của năm cổ phiếu thành phần lớn nhất là cao nhất kể từ thời kỳ bong bóng dot-com. Chỉ khác lần này ở chỗ: những “ông lớn” hôm nay có lợi nhuận thực sự và tăng trưởng liên tục để chống đỡ, chứ không phải hoàn toàn dựa vào không gian tưởng tượng.
Giá trị vốn hóa mà một công ty tăng thêm trong một ngày còn nhiều hơn lượng giá trị vốn hóa của cả nhóm phòng thủ bốc hơi trong cùng ngày—bạn sẽ thấy đây là phản ánh hợp lý của thời đại bá quyền AI, hay là tín hiệu cảnh báo về rủi ro thị trường bị tập trung quá mức?
$NVDA
100
·
--
Anthropic ước tính thị trường 300 nghìn tỷ USD, liệu câu chuyện IPO có thể được hiện thực hóa?
AI siêu kỳ lân Anthropic, vào thời điểm sắp công bố hồ sơ IPO, đã đưa ra tầm nhìn đầy tham vọng “quy mô thị trường AI tiềm năng cấp doanh nghiệp lên tới 300 nghìn tỷ USD”, ngay lập tức châm ngòi cho sự bàn tán sôi nổi trên khắp thị trường vốn toàn cầu.
300 nghìn tỷ—rốt cuộc có thể chuyển hóa thành tiền thật hay không?
Câu chuyện vĩ đại nâng đỡ định giá cao: khi tiến tới thị trường công khai, việc neo vào TAM tầm cỡ nghìn tỷ là “chiêu bài” then chốt để sánh ngang với kỳ vọng huy động vốn cực lớn như SpaceX, nhằm giành phần “premium độ khan hiếm” của “ông lớn AI thuần chủng”.
Khoảng cách thực sự trong thương mại hóa: hiện nay, các doanh nghiệp mô hình ngôn ngữ lớn hàng đầu vẫn đang chìm trong các đợt mua sắm năng lực tính toán khổng lồ và khoản lỗ nghiên cứu phát triển rất cao. Từ “công nghệ gây kinh ngạc” đến “thay thế ngân sách phần mềm doanh nghiệp một cách thực chất”, tỷ lệ chuyển đổi thương mại hóa vẫn phải đối mặt với bài kiểm tra vô cùng khắc nghiệt.
Luận điểm đánh giá của thị trường thứ cấp chuyển hướng: Phố Wall đối với khái niệm AI đã đi từ giai đoạn đầu chỉ nói câu chuyện, sang việc xem xét giá trị trọn đời của từng khách hàng (LTV) và biên lợi nhuận gộp trên năng lực tính toán.
“Vũ trụ rộng lớn” 300 nghìn tỷ USD—bạn cho rằng đó là tương lai tất yếu của cuộc cách mạng AI, hay là bong bóng định giá được thổi phồng để huy động vốn qua IPO?
#Anthropic #Aİ #IPO #科技股 #mô-hình-lớn
Anthropic ước tính thị trường 300 nghìn tỷ USD, liệu câu chuyện IPO có thể được hiện thực hóa?
AI siêu kỳ lân Anthropic, vào thời điểm sắp công bố hồ sơ IPO, đã đưa ra tầm nhìn đầy tham vọng “quy mô thị trường AI tiềm năng cấp doanh nghiệp lên tới 300 nghìn tỷ USD”, ngay lập tức châm ngòi cho sự bàn tán sôi nổi trên khắp thị trường vốn toàn cầu.
300 nghìn tỷ—rốt cuộc có thể chuyển hóa thành tiền thật hay không?
Câu chuyện vĩ đại nâng đỡ định giá cao: khi tiến tới thị trường công khai, việc neo vào TAM tầm cỡ nghìn tỷ là “chiêu bài” then chốt để sánh ngang với kỳ vọng huy động vốn cực lớn như SpaceX, nhằm giành phần “premium độ khan hiếm” của “ông lớn AI thuần chủng”.
Khoảng cách thực sự trong thương mại hóa: hiện nay, các doanh nghiệp mô hình ngôn ngữ lớn hàng đầu vẫn đang chìm trong các đợt mua sắm năng lực tính toán khổng lồ và khoản lỗ nghiên cứu phát triển rất cao. Từ “công nghệ gây kinh ngạc” đến “thay thế ngân sách phần mềm doanh nghiệp một cách thực chất”, tỷ lệ chuyển đổi thương mại hóa vẫn phải đối mặt với bài kiểm tra vô cùng khắc nghiệt.
Luận điểm đánh giá của thị trường thứ cấp chuyển hướng: Phố Wall đối với khái niệm AI đã đi từ giai đoạn đầu chỉ nói câu chuyện, sang việc xem xét giá trị trọn đời của từng khách hàng (LTV) và biên lợi nhuận gộp trên năng lực tính toán.
“Vũ trụ rộng lớn” 300 nghìn tỷ USD—bạn cho rằng đó là tương lai tất yếu của cuộc cách mạng AI, hay là bong bóng định giá được thổi phồng để huy động vốn qua IPO?
#Anthropic #Aİ #IPO #科技股 #mô-hình-lớn
AI siêu kỳ lân Anthropic, vào thời điểm sắp công bố hồ sơ IPO, đã đưa ra tầm nhìn đầy tham vọng “quy mô thị trường AI tiềm năng cấp doanh nghiệp lên tới 300 nghìn tỷ USD”, ngay lập tức châm ngòi cho sự bàn tán sôi nổi trên khắp thị trường vốn toàn cầu.
300 nghìn tỷ—rốt cuộc có thể chuyển hóa thành tiền thật hay không?
Câu chuyện vĩ đại nâng đỡ định giá cao: khi tiến tới thị trường công khai, việc neo vào TAM tầm cỡ nghìn tỷ là “chiêu bài” then chốt để sánh ngang với kỳ vọng huy động vốn cực lớn như SpaceX, nhằm giành phần “premium độ khan hiếm” của “ông lớn AI thuần chủng”.
Khoảng cách thực sự trong thương mại hóa: hiện nay, các doanh nghiệp mô hình ngôn ngữ lớn hàng đầu vẫn đang chìm trong các đợt mua sắm năng lực tính toán khổng lồ và khoản lỗ nghiên cứu phát triển rất cao. Từ “công nghệ gây kinh ngạc” đến “thay thế ngân sách phần mềm doanh nghiệp một cách thực chất”, tỷ lệ chuyển đổi thương mại hóa vẫn phải đối mặt với bài kiểm tra vô cùng khắc nghiệt.
Luận điểm đánh giá của thị trường thứ cấp chuyển hướng: Phố Wall đối với khái niệm AI đã đi từ giai đoạn đầu chỉ nói câu chuyện, sang việc xem xét giá trị trọn đời của từng khách hàng (LTV) và biên lợi nhuận gộp trên năng lực tính toán.
“Vũ trụ rộng lớn” 300 nghìn tỷ USD—bạn cho rằng đó là tương lai tất yếu của cuộc cách mạng AI, hay là bong bóng định giá được thổi phồng để huy động vốn qua IPO?
#Anthropic #Aİ #IPO #科技股 #mô-hình-lớn
416
·
--
Liệu có thể mang đến phúc lợi lớn hơn cho con người không? Liệu ung thư có thể có thêm phương án điều trị không?
Đợt tăng của Moderna lần này là một “món hời” đẳng cấp giáo khoa, sau đó thị trường dao động ở vùng giá cao.
Vào ngày 8/19 (thứ Tư), Moderna và Merck công bố dữ liệu lâm sàng giai đoạn 3 của vắc-xin mRNA ung thư hắc tố (melanoma) — đây là liệu pháp mRNA ung thư cá nhân hóa đầu tiên trên toàn cầu được thông qua thử nghiệm giai đoạn 3, thuộc một cột mốc mang tính bước ngoặt. Ngay khi tin tức vừa ra, giá cổ phiếu đã tăng vọt từ vùng khoảng 63 USD trước giờ giao dịch hôm thứ Ba lên thẳng mức cao nhất trong ngày là 176.66 USD, lập kỷ lục 52 tuần; mức tăng trong ngày có lúc vượt quá 180%.
Điều thực sự ấn tượng là vài ngày sau khi công bố tin tức. Giá cổ phiếu không rơi thẳng về lại điểm xuất phát như kịch bản “tin tốt đến rồi bán tháo” thường thấy. Thay vào đó, sau đỉnh 176.66 USD, nó mất gần một tuần để dao động và củng cố trong biên độ 130–150 USD, và đến 8/24 thì đóng cửa ở mức 139.10 USD. Tính ra, mức rút khỏi đỉnh là hơn 21%, nhưng tổng mức tăng trong 5 ngày vẫn đạt trên 120%.
Điều này cho thấy phản ứng của thị trường tinh tế hơn chỉ đơn giản là “mua xong bán chạy”. Dòng tiền đầu cơ vào sớm quả thực đã chốt lời quanh vùng giá cao, nhưng giá cổ phiếu lại không sụp đổ trở về điểm khởi đầu — điều đó cho thấy cũng có nhà đầu tư tin rằng sự kiện mốc này có giá trị dài hạn thực chất, và sẵn sàng “đón” lại khi thị trường điều chỉnh.
Thực tế khắc nghiệt của cổ phiếu công nghệ sinh học là: từ khi thử nghiệm giai đoạn 3 thành công, đến khi FDA chính thức phê duyệt đưa ra thị trường, rồi đến khi doanh thu thực sự được tạo ra từ việc bán vào bệnh viện — vẫn còn một chặng đường dài về quy trình xét duyệt quản lý và thương mại hóa cần thực hiện. Keytruda của Merck là thuốc điều trị tiêu chuẩn sẵn có cho liệu pháp điều trị sau phẫu thuật ung thư hắc tố. Lần này, liệu pháp kết hợp chứng minh có thể làm chậm tái phát và giảm rủi ro di căn — dữ liệu lâm sàng vững chắc, không chỉ là không gian kỳ vọng.
Việc giá cổ phiếu giằng co kéo lên qua lại ở vùng cao thay vì lao dốc ngay phần nào cho thấy thị trường đang định giá lại pipeline ung thư của Moderna, thay vì chỉ xem công ty là doanh nghiệp suy giảm từ mảng vaccine COVID. Điều cần theo dõi tiếp theo là tiến độ xét duyệt của FDA, và liệu các dữ liệu thử nghiệm tiếp theo của nền tảng mRNA cá nhân hóa này ở các loại ung thư khác như ung thư phổi không tế bào nhỏ có thể lặp lại thành công lần này hay không.
Từ mức bùng nổ tăng 180% rồi hạ nhiệt về mức điều chỉnh 21% khi dao động ở vùng cao— bạn cho rằng đây là do dòng tiền đầu cơ rút đi và thị trường tìm được mức định giá hợp lý, hay là giá trị dài hạn của “món hời” mang tính bước ngoặt vẫn chưa được phản ánh đầy đủ?
$MRNA $MRK #美股 #生技股 #CancerVaccine
Liệu có thể mang đến phúc lợi lớn hơn cho con người không? Liệu ung thư có thể có thêm phương án điều trị không?
Đợt tăng của Moderna lần này là một “món hời” đẳng cấp giáo khoa, sau đó thị trường dao động ở vùng giá cao.
Vào ngày 8/19 (thứ Tư), Moderna và Merck công bố dữ liệu lâm sàng giai đoạn 3 của vắc-xin mRNA ung thư hắc tố (melanoma) — đây là liệu pháp mRNA ung thư cá nhân hóa đầu tiên trên toàn cầu được thông qua thử nghiệm giai đoạn 3, thuộc một cột mốc mang tính bước ngoặt. Ngay khi tin tức vừa ra, giá cổ phiếu đã tăng vọt từ vùng khoảng 63 USD trước giờ giao dịch hôm thứ Ba lên thẳng mức cao nhất trong ngày là 176.66 USD, lập kỷ lục 52 tuần; mức tăng trong ngày có lúc vượt quá 180%.
Điều thực sự ấn tượng là vài ngày sau khi công bố tin tức. Giá cổ phiếu không rơi thẳng về lại điểm xuất phát như kịch bản “tin tốt đến rồi bán tháo” thường thấy. Thay vào đó, sau đỉnh 176.66 USD, nó mất gần một tuần để dao động và củng cố trong biên độ 130–150 USD, và đến 8/24 thì đóng cửa ở mức 139.10 USD. Tính ra, mức rút khỏi đỉnh là hơn 21%, nhưng tổng mức tăng trong 5 ngày vẫn đạt trên 120%.
Điều này cho thấy phản ứng của thị trường tinh tế hơn chỉ đơn giản là “mua xong bán chạy”. Dòng tiền đầu cơ vào sớm quả thực đã chốt lời quanh vùng giá cao, nhưng giá cổ phiếu lại không sụp đổ trở về điểm khởi đầu — điều đó cho thấy cũng có nhà đầu tư tin rằng sự kiện mốc này có giá trị dài hạn thực chất, và sẵn sàng “đón” lại khi thị trường điều chỉnh.
Thực tế khắc nghiệt của cổ phiếu công nghệ sinh học là: từ khi thử nghiệm giai đoạn 3 thành công, đến khi FDA chính thức phê duyệt đưa ra thị trường, rồi đến khi doanh thu thực sự được tạo ra từ việc bán vào bệnh viện — vẫn còn một chặng đường dài về quy trình xét duyệt quản lý và thương mại hóa cần thực hiện. Keytruda của Merck là thuốc điều trị tiêu chuẩn sẵn có cho liệu pháp điều trị sau phẫu thuật ung thư hắc tố. Lần này, liệu pháp kết hợp chứng minh có thể làm chậm tái phát và giảm rủi ro di căn — dữ liệu lâm sàng vững chắc, không chỉ là không gian kỳ vọng.
Việc giá cổ phiếu giằng co kéo lên qua lại ở vùng cao thay vì lao dốc ngay phần nào cho thấy thị trường đang định giá lại pipeline ung thư của Moderna, thay vì chỉ xem công ty là doanh nghiệp suy giảm từ mảng vaccine COVID. Điều cần theo dõi tiếp theo là tiến độ xét duyệt của FDA, và liệu các dữ liệu thử nghiệm tiếp theo của nền tảng mRNA cá nhân hóa này ở các loại ung thư khác như ung thư phổi không tế bào nhỏ có thể lặp lại thành công lần này hay không.
Từ mức bùng nổ tăng 180% rồi hạ nhiệt về mức điều chỉnh 21% khi dao động ở vùng cao— bạn cho rằng đây là do dòng tiền đầu cơ rút đi và thị trường tìm được mức định giá hợp lý, hay là giá trị dài hạn của “món hời” mang tính bước ngoặt vẫn chưa được phản ánh đầy đủ?
$MRNA $MRK #美股 #生技股 #CancerVaccine
Đợt tăng của Moderna lần này là một “món hời” đẳng cấp giáo khoa, sau đó thị trường dao động ở vùng giá cao.
Vào ngày 8/19 (thứ Tư), Moderna và Merck công bố dữ liệu lâm sàng giai đoạn 3 của vắc-xin mRNA ung thư hắc tố (melanoma) — đây là liệu pháp mRNA ung thư cá nhân hóa đầu tiên trên toàn cầu được thông qua thử nghiệm giai đoạn 3, thuộc một cột mốc mang tính bước ngoặt. Ngay khi tin tức vừa ra, giá cổ phiếu đã tăng vọt từ vùng khoảng 63 USD trước giờ giao dịch hôm thứ Ba lên thẳng mức cao nhất trong ngày là 176.66 USD, lập kỷ lục 52 tuần; mức tăng trong ngày có lúc vượt quá 180%.
Điều thực sự ấn tượng là vài ngày sau khi công bố tin tức. Giá cổ phiếu không rơi thẳng về lại điểm xuất phát như kịch bản “tin tốt đến rồi bán tháo” thường thấy. Thay vào đó, sau đỉnh 176.66 USD, nó mất gần một tuần để dao động và củng cố trong biên độ 130–150 USD, và đến 8/24 thì đóng cửa ở mức 139.10 USD. Tính ra, mức rút khỏi đỉnh là hơn 21%, nhưng tổng mức tăng trong 5 ngày vẫn đạt trên 120%.
Điều này cho thấy phản ứng của thị trường tinh tế hơn chỉ đơn giản là “mua xong bán chạy”. Dòng tiền đầu cơ vào sớm quả thực đã chốt lời quanh vùng giá cao, nhưng giá cổ phiếu lại không sụp đổ trở về điểm khởi đầu — điều đó cho thấy cũng có nhà đầu tư tin rằng sự kiện mốc này có giá trị dài hạn thực chất, và sẵn sàng “đón” lại khi thị trường điều chỉnh.
Thực tế khắc nghiệt của cổ phiếu công nghệ sinh học là: từ khi thử nghiệm giai đoạn 3 thành công, đến khi FDA chính thức phê duyệt đưa ra thị trường, rồi đến khi doanh thu thực sự được tạo ra từ việc bán vào bệnh viện — vẫn còn một chặng đường dài về quy trình xét duyệt quản lý và thương mại hóa cần thực hiện. Keytruda của Merck là thuốc điều trị tiêu chuẩn sẵn có cho liệu pháp điều trị sau phẫu thuật ung thư hắc tố. Lần này, liệu pháp kết hợp chứng minh có thể làm chậm tái phát và giảm rủi ro di căn — dữ liệu lâm sàng vững chắc, không chỉ là không gian kỳ vọng.
Việc giá cổ phiếu giằng co kéo lên qua lại ở vùng cao thay vì lao dốc ngay phần nào cho thấy thị trường đang định giá lại pipeline ung thư của Moderna, thay vì chỉ xem công ty là doanh nghiệp suy giảm từ mảng vaccine COVID. Điều cần theo dõi tiếp theo là tiến độ xét duyệt của FDA, và liệu các dữ liệu thử nghiệm tiếp theo của nền tảng mRNA cá nhân hóa này ở các loại ung thư khác như ung thư phổi không tế bào nhỏ có thể lặp lại thành công lần này hay không.
Từ mức bùng nổ tăng 180% rồi hạ nhiệt về mức điều chỉnh 21% khi dao động ở vùng cao— bạn cho rằng đây là do dòng tiền đầu cơ rút đi và thị trường tìm được mức định giá hợp lý, hay là giá trị dài hạn của “món hời” mang tính bước ngoặt vẫn chưa được phản ánh đầy đủ?
$MRNA $MRK #美股 #生技股 #CancerVaccine
332
·
--
#BTC tăng tốc bứt phá, dòng tiền còn tiếp tục tiếp sức được không?
BTC cuối cùng đã phá vỡ sự im lìm kéo dài nhiều tháng, bứt một mạch vượt qua 75.000 USD! Cây nến tăng khổng lồ này đã trực tiếp châm ngòi cho toàn mạng phe short, khiến số tiền bị thanh lý chỉ trong một ngày có lúc tiến sát 3 tỷ USD. Quan trọng hơn, dòng tiền đang ấm lại: ngày 19/8, ETF giao ngay tại Mỹ ghi nhận dòng tiền ròng đổ vào hơn 700 triệu USD (BTC chiếm 517 triệu, ETH chiếm 189 triệu).
Nhưng giữa lúc cuồng nhiệt, đợt sóng này rốt cuộc có thể đi xa đến đâu?
Bị ép mua (short squeeze) do hoảng loạn còn hơn là vào lệnh thật: Vị thế short trước đó quá đông, giá vừa mới nhú lên đã kích hoạt chuỗi thanh lý dây chuyền, khiến mức tăng ngắn hạn bị khuếch đại mạnh bởi đòn bẩy.
Dòng tiền gia tăng là bài test duy nhất: Dòng tiền quay về từ ETF là dấu hiệu tốt, nhưng liệu có thể chuyển từ “hồi phục sau quá bán” thành “xu hướng tăng chủ đạo” hay không, tất cả phụ thuộc vào việc nguồn cung stablecoin và khối lượng giao dịch giao ngay có tiếp tục theo kịp hay không.
Cẩn trọng rủi ro rung lắc ở vùng cao: Trên mốc 75.000 USD đã tụ lại lượng lớn nhà đầu tư mắc kẹt từ lịch sử và nhóm có lợi nhuận ngắn hạn. Nếu lực mua không được “tiếp lực” bằng khối lượng, đòn bẩy lại được chất thêm dễ gây ra các cú “kim đâm” dữ dội.
Bạn nghĩ đợt行情 này là màn tổng công kích của một chu kỳ bull mới, hay là đỉnh mang tính giai đoạn sau khi phe short bị thu hoạch?
$BTC $ETH #BTC #加密货币 #phân tích行情
#BTC tăng tốc bứt phá, dòng tiền còn tiếp tục tiếp sức được không?
BTC cuối cùng đã phá vỡ sự im lìm kéo dài nhiều tháng, bứt một mạch vượt qua 75.000 USD! Cây nến tăng khổng lồ này đã trực tiếp châm ngòi cho toàn mạng phe short, khiến số tiền bị thanh lý chỉ trong một ngày có lúc tiến sát 3 tỷ USD. Quan trọng hơn, dòng tiền đang ấm lại: ngày 19/8, ETF giao ngay tại Mỹ ghi nhận dòng tiền ròng đổ vào hơn 700 triệu USD (BTC chiếm 517 triệu, ETH chiếm 189 triệu).
Nhưng giữa lúc cuồng nhiệt, đợt sóng này rốt cuộc có thể đi xa đến đâu?
Bị ép mua (short squeeze) do hoảng loạn còn hơn là vào lệnh thật: Vị thế short trước đó quá đông, giá vừa mới nhú lên đã kích hoạt chuỗi thanh lý dây chuyền, khiến mức tăng ngắn hạn bị khuếch đại mạnh bởi đòn bẩy.
Dòng tiền gia tăng là bài test duy nhất: Dòng tiền quay về từ ETF là dấu hiệu tốt, nhưng liệu có thể chuyển từ “hồi phục sau quá bán” thành “xu hướng tăng chủ đạo” hay không, tất cả phụ thuộc vào việc nguồn cung stablecoin và khối lượng giao dịch giao ngay có tiếp tục theo kịp hay không.
Cẩn trọng rủi ro rung lắc ở vùng cao: Trên mốc 75.000 USD đã tụ lại lượng lớn nhà đầu tư mắc kẹt từ lịch sử và nhóm có lợi nhuận ngắn hạn. Nếu lực mua không được “tiếp lực” bằng khối lượng, đòn bẩy lại được chất thêm dễ gây ra các cú “kim đâm” dữ dội.
Bạn nghĩ đợt行情 này là màn tổng công kích của một chu kỳ bull mới, hay là đỉnh mang tính giai đoạn sau khi phe short bị thu hoạch?
$BTC $ETH #BTC #加密货币 #phân tích行情
BTC cuối cùng đã phá vỡ sự im lìm kéo dài nhiều tháng, bứt một mạch vượt qua 75.000 USD! Cây nến tăng khổng lồ này đã trực tiếp châm ngòi cho toàn mạng phe short, khiến số tiền bị thanh lý chỉ trong một ngày có lúc tiến sát 3 tỷ USD. Quan trọng hơn, dòng tiền đang ấm lại: ngày 19/8, ETF giao ngay tại Mỹ ghi nhận dòng tiền ròng đổ vào hơn 700 triệu USD (BTC chiếm 517 triệu, ETH chiếm 189 triệu).
Nhưng giữa lúc cuồng nhiệt, đợt sóng này rốt cuộc có thể đi xa đến đâu?
Bị ép mua (short squeeze) do hoảng loạn còn hơn là vào lệnh thật: Vị thế short trước đó quá đông, giá vừa mới nhú lên đã kích hoạt chuỗi thanh lý dây chuyền, khiến mức tăng ngắn hạn bị khuếch đại mạnh bởi đòn bẩy.
Dòng tiền gia tăng là bài test duy nhất: Dòng tiền quay về từ ETF là dấu hiệu tốt, nhưng liệu có thể chuyển từ “hồi phục sau quá bán” thành “xu hướng tăng chủ đạo” hay không, tất cả phụ thuộc vào việc nguồn cung stablecoin và khối lượng giao dịch giao ngay có tiếp tục theo kịp hay không.
Cẩn trọng rủi ro rung lắc ở vùng cao: Trên mốc 75.000 USD đã tụ lại lượng lớn nhà đầu tư mắc kẹt từ lịch sử và nhóm có lợi nhuận ngắn hạn. Nếu lực mua không được “tiếp lực” bằng khối lượng, đòn bẩy lại được chất thêm dễ gây ra các cú “kim đâm” dữ dội.
Bạn nghĩ đợt行情 này là màn tổng công kích của một chu kỳ bull mới, hay là đỉnh mang tính giai đoạn sau khi phe short bị thu hoạch?
$BTC $ETH #BTC #加密货币 #phân tích行情
216
·
--
Google給了Marvell一張最高122億美元的股票認股權。但我覺得真正值得注意的,不是這122億。
Google取得認購最多5,897萬股Marvell普通股的權利,行使價206.58美元,如果全部行使,價值約122億美元,換算下來相當於Marvell目前流通股數的7%左右。消息公布後,Marvell盤前一度大漲超過8%到14%,原本的主要客製化晶片夥伴Broadcom反手跌超過5%。
這筆合作要幫Google開發一系列圍繞TPU生態系的客製化晶片——AI推論加速器、儲存控制器、網路介面控制器、記憶體介面控制器,以及近記憶體運算技術。如果Google未來達成採購目標,這套合作到2033財年前,潛在營收規模上看1,200億美元。
這裡有個很多媒體標題會忽略的細節。這122億美元的認股權不是一次到位,也不是Google已經把錢打進Marvell帳戶——只有大約136萬股會在合作第一年按季分批取得,剩下的股份要拆成240批,每當Google從Marvell採購滿5億美元的客製化產品,才會解鎖一批。也就是說,Google在Marvell的持股比例,會跟著它實際的採購金額同步成長,不是簽約當下就直接落袋為安的120億美元。
市場第一時間的反應是Marvell贏了、Broadcom輸了。但更貼近事實的解讀,可能是Google的AI晶片這塊餅正在變大,不是把訂單從Broadcom手上搶過來。畢竟Google今年4月才剛跟Broadcom簽下設計客製化TPU的合約,現在又拉進Marvell做第二個供應商,代表的其實是超大規模雲端業者不想把AI晶片供應全部押在同一家身上的趨勢,正在變得更明顯。
亞馬遜有自己的Trainium跟Inferentia,微軟跟Meta也都在發展自研AI晶片。當Google TPU的背後從單靠Broadcom,變成Broadcom加Marvell,甚至未來可能再加更多供應商,這代表AI晶片市場可能不再只是輝達對超微的兩強對決,真正的下一場戰爭,是超大規模雲端業者要不要自己設計晶片——如果答案是願意,受惠的就不只GPU公司,還包括客製化晶片設計商、晶圓代工、先進封裝、光通訊、高頻寬記憶體,整條供應鏈都會被重新定價。
下一個驗證點是8/27 Marvell自己的財報,市場會想知道這筆Google合作對營收的時間表能不能講得更清楚,如果管理層能把長期能見度說得更具體,市場可能會開始重新評估這家公司的估值。
不過這個結構也不是沒有風險,合作收入要很長時間才會逐步兌現,Broadcom仍可能繼續是Google的合作夥伴,Marvell目前估值本身也不便宜,客製化晶片開發成本高,如果未來AI資本支出放緩,這種長期綁定的訂單同樣會被拖累。
輝達的GPU、Google的TPU、現在再加上Marvell的客製化晶片——你覺得下一輪AI半導體超級週期,會不會比單純的GPU市場故事更大?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
Google給了Marvell一張最高122億美元的股票認股權。但我覺得真正值得注意的,不是這122億。
Google取得認購最多5,897萬股Marvell普通股的權利,行使價206.58美元,如果全部行使,價值約122億美元,換算下來相當於Marvell目前流通股數的7%左右。消息公布後,Marvell盤前一度大漲超過8%到14%,原本的主要客製化晶片夥伴Broadcom反手跌超過5%。
這筆合作要幫Google開發一系列圍繞TPU生態系的客製化晶片——AI推論加速器、儲存控制器、網路介面控制器、記憶體介面控制器,以及近記憶體運算技術。如果Google未來達成採購目標,這套合作到2033財年前,潛在營收規模上看1,200億美元。
這裡有個很多媒體標題會忽略的細節。這122億美元的認股權不是一次到位,也不是Google已經把錢打進Marvell帳戶——只有大約136萬股會在合作第一年按季分批取得,剩下的股份要拆成240批,每當Google從Marvell採購滿5億美元的客製化產品,才會解鎖一批。也就是說,Google在Marvell的持股比例,會跟著它實際的採購金額同步成長,不是簽約當下就直接落袋為安的120億美元。
市場第一時間的反應是Marvell贏了、Broadcom輸了。但更貼近事實的解讀,可能是Google的AI晶片這塊餅正在變大,不是把訂單從Broadcom手上搶過來。畢竟Google今年4月才剛跟Broadcom簽下設計客製化TPU的合約,現在又拉進Marvell做第二個供應商,代表的其實是超大規模雲端業者不想把AI晶片供應全部押在同一家身上的趨勢,正在變得更明顯。
亞馬遜有自己的Trainium跟Inferentia,微軟跟Meta也都在發展自研AI晶片。當Google TPU的背後從單靠Broadcom,變成Broadcom加Marvell,甚至未來可能再加更多供應商,這代表AI晶片市場可能不再只是輝達對超微的兩強對決,真正的下一場戰爭,是超大規模雲端業者要不要自己設計晶片——如果答案是願意,受惠的就不只GPU公司,還包括客製化晶片設計商、晶圓代工、先進封裝、光通訊、高頻寬記憶體,整條供應鏈都會被重新定價。
下一個驗證點是8/27 Marvell自己的財報,市場會想知道這筆Google合作對營收的時間表能不能講得更清楚,如果管理層能把長期能見度說得更具體,市場可能會開始重新評估這家公司的估值。
不過這個結構也不是沒有風險,合作收入要很長時間才會逐步兌現,Broadcom仍可能繼續是Google的合作夥伴,Marvell目前估值本身也不便宜,客製化晶片開發成本高,如果未來AI資本支出放緩,這種長期綁定的訂單同樣會被拖累。
輝達的GPU、Google的TPU、現在再加上Marvell的客製化晶片——你覺得下一輪AI半導體超級週期,會不會比單純的GPU市場故事更大?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
Google取得認購最多5,897萬股Marvell普通股的權利,行使價206.58美元,如果全部行使,價值約122億美元,換算下來相當於Marvell目前流通股數的7%左右。消息公布後,Marvell盤前一度大漲超過8%到14%,原本的主要客製化晶片夥伴Broadcom反手跌超過5%。
這筆合作要幫Google開發一系列圍繞TPU生態系的客製化晶片——AI推論加速器、儲存控制器、網路介面控制器、記憶體介面控制器,以及近記憶體運算技術。如果Google未來達成採購目標,這套合作到2033財年前,潛在營收規模上看1,200億美元。
這裡有個很多媒體標題會忽略的細節。這122億美元的認股權不是一次到位,也不是Google已經把錢打進Marvell帳戶——只有大約136萬股會在合作第一年按季分批取得,剩下的股份要拆成240批,每當Google從Marvell採購滿5億美元的客製化產品,才會解鎖一批。也就是說,Google在Marvell的持股比例,會跟著它實際的採購金額同步成長,不是簽約當下就直接落袋為安的120億美元。
市場第一時間的反應是Marvell贏了、Broadcom輸了。但更貼近事實的解讀,可能是Google的AI晶片這塊餅正在變大,不是把訂單從Broadcom手上搶過來。畢竟Google今年4月才剛跟Broadcom簽下設計客製化TPU的合約,現在又拉進Marvell做第二個供應商,代表的其實是超大規模雲端業者不想把AI晶片供應全部押在同一家身上的趨勢,正在變得更明顯。
亞馬遜有自己的Trainium跟Inferentia,微軟跟Meta也都在發展自研AI晶片。當Google TPU的背後從單靠Broadcom,變成Broadcom加Marvell,甚至未來可能再加更多供應商,這代表AI晶片市場可能不再只是輝達對超微的兩強對決,真正的下一場戰爭,是超大規模雲端業者要不要自己設計晶片——如果答案是願意,受惠的就不只GPU公司,還包括客製化晶片設計商、晶圓代工、先進封裝、光通訊、高頻寬記憶體,整條供應鏈都會被重新定價。
下一個驗證點是8/27 Marvell自己的財報,市場會想知道這筆Google合作對營收的時間表能不能講得更清楚,如果管理層能把長期能見度說得更具體,市場可能會開始重新評估這家公司的估值。
不過這個結構也不是沒有風險,合作收入要很長時間才會逐步兌現,Broadcom仍可能繼續是Google的合作夥伴,Marvell目前估值本身也不便宜,客製化晶片開發成本高,如果未來AI資本支出放緩,這種長期綁定的訂單同樣會被拖累。
輝達的GPU、Google的TPU、現在再加上Marvell的客製化晶片——你覺得下一輪AI半導體超級週期,會不會比單純的GPU市場故事更大?
$MRVL $AVGO $GOOGL #美股 #AI供應鏈 #半導體
282
·
--
Dự án giai đoạn đầu Kaito Katalyst Axis Robotics chính thức khởi động, chênh lệch ROI giữa ba lộ trình cày khác biệt rõ rệt:
Sáng tạo nội dung (0,2% phần chia): chỉ dành cho 500 người đầu tiên (top 100 nhận 0,1%, 101–500 nhận 0,1%), thuần tuý cày cuộn tập trung và lan tỏa.
$KAITO đặt cược (0,05% phần chia): ngưỡng khoảng 5.000 token $sKAITO (cần đặt cược trên chuỗi Base khoảng 5.810 token $KAITO), phù hợp cho người lười chỉ cần “nằm thẳng” để nhận airdrop.
Nhiệm vụ tương tác dự án: điều khiển từ phía trình duyệt cánh tay robot để gắp vật thể và hoàn thành gắn nhãn dữ liệu, tổng cộng 9 nhiệm vụ và chỉ có 1.200 suất (một phần đã đầy).
Làm nhiệm vụ thủ công là để dự án “cho ăn” dữ liệu về thân thể, còn đặt cược là để “ăn” Alpha của hệ sinh thái.
Lần này mọi người định dựa vào sức để cày mạnh, hay đặt cược rồi nằm yên hưởng luôn?
#Kaito #AxisRobotics #空投 #DePIN #Web3
Dự án giai đoạn đầu Kaito Katalyst Axis Robotics chính thức khởi động, chênh lệch ROI giữa ba lộ trình cày khác biệt rõ rệt:
Sáng tạo nội dung (0,2% phần chia): chỉ dành cho 500 người đầu tiên (top 100 nhận 0,1%, 101–500 nhận 0,1%), thuần tuý cày cuộn tập trung và lan tỏa.
$KAITO đặt cược (0,05% phần chia): ngưỡng khoảng 5.000 token $sKAITO (cần đặt cược trên chuỗi Base khoảng 5.810 token $KAITO ), phù hợp cho người lười chỉ cần “nằm thẳng” để nhận airdrop.
Nhiệm vụ tương tác dự án: điều khiển từ phía trình duyệt cánh tay robot để gắp vật thể và hoàn thành gắn nhãn dữ liệu, tổng cộng 9 nhiệm vụ và chỉ có 1.200 suất (một phần đã đầy).
Làm nhiệm vụ thủ công là để dự án “cho ăn” dữ liệu về thân thể, còn đặt cược là để “ăn” Alpha của hệ sinh thái.
Lần này mọi người định dựa vào sức để cày mạnh, hay đặt cược rồi nằm yên hưởng luôn?
#Kaito #AxisRobotics #空投 #DePIN #Web3
Sáng tạo nội dung (0,2% phần chia): chỉ dành cho 500 người đầu tiên (top 100 nhận 0,1%, 101–500 nhận 0,1%), thuần tuý cày cuộn tập trung và lan tỏa.
$KAITO đặt cược (0,05% phần chia): ngưỡng khoảng 5.000 token $sKAITO (cần đặt cược trên chuỗi Base khoảng 5.810 token $KAITO ), phù hợp cho người lười chỉ cần “nằm thẳng” để nhận airdrop.
Nhiệm vụ tương tác dự án: điều khiển từ phía trình duyệt cánh tay robot để gắp vật thể và hoàn thành gắn nhãn dữ liệu, tổng cộng 9 nhiệm vụ và chỉ có 1.200 suất (một phần đã đầy).
Làm nhiệm vụ thủ công là để dự án “cho ăn” dữ liệu về thân thể, còn đặt cược là để “ăn” Alpha của hệ sinh thái.
Lần này mọi người định dựa vào sức để cày mạnh, hay đặt cược rồi nằm yên hưởng luôn?
#Kaito #AxisRobotics #空投 #DePIN #Web3
222
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
81,528 lượt xem
534 đang thảo luận
Cục Dự trữ Liên bang (Fed) đã tăng lãi suất lần đầu tiên kể từ năm 2023 trong bối cảnh lạm phát dai dẳng. Các nhà hoạch định chính sách của Fed đã bỏ phiếu 12-0 để nâng lãi suất quỹ liên bang từ 3,5% lên 3,75%, với mức mục tiêu mới là 3,75% đến 4%. Mức tăng 25 điểm cơ bản này đánh dấu lần điều chỉnh lãi suất đầu tiên kể từ tháng 7/2023 và diễn ra sau khi Fed giữ nguyên lãi suất trong năm cuộc họp đầu tiên trong năm nay. #TheoDõiFOMC #45NgayTuDoTaiChinh #DotPlotSignalsOneMoreHikeIn2026 $NVDAB $AAPLB $NVDA.US #45NgayTuDoTaiChinh #FedHikes25BpsUSStocksClose #
kynfoolishupdate
·0 lượt thích
·104 lượt xem
TinFed
71,696 lượt xem
335 đang thảo luận
45NgayTuDoTaiChinh
903,382 lượt xem
3,098 đang thảo luận