

GY288
95 Bài đăng

GY288
Báo cáo
Chặn người dùng
All in:Web3.Crypto·Al丨万物上链丨AI去中心化丨商业航天丨00后丨SG留学丨UK赫特福德大学丨qqqm.ai
Giao dịch mở
Trader thường xuyên
{thời gian} năm
9 Đang theo dõi
39 Người theo dõi
106 Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
PINNED
·
--
Người Trung Quốc loay hoay đầu tư ở nước ngoài, phải vượt qua chín cửa ải.
① Mới bước chân vào giang hồ: Mỗi ngày dùng Alipay mua 100 tệ chỉ số Nasdaq, cảm giác như mình đã đi làm ở Phố Wall. Sau mới phát hiện quỹ giao dịch ngoài sàn không thể bán ngay trong phiên, còn ETF niêm yết trên sàn của công ty chứng khoán thì lại có giá cao hơn giá trị thực.
② Bắt đầu hiểu chuyện: Nghe nói thẻ ngân hàng Hong Kong tiện lắm, thế là bắt đầu tìm hiểu về căn cước, hộ chiếu, giấy tờ chứng minh địa chỉ; hận không thể học thuộc lòng các chi nhánh ngân hàng ở Hong Kong.
③ Lần đầu sụp đổ: Cuối cùng cũng làm xong thẻ Hong Kong và tài khoản Longbridge, mới phát hiện tiền không chuyển vào được. Hạn mức ngoại hối, chuyển tiền xuyên biên giới, kiểm soát rủi ro của ngân hàng… lại bắt đầu học bổ túc.
④ Càng lún càng sâu: Sau khi tìm hiểu về CRS, lần lượt nghiên cứu HSBC Global, Wise, iFAST, Interactive Brokers, Charles Schwab; số ứng dụng tài chính trong điện thoại còn nhiều hơn cả game.
⑤ Khơi thông kinh mạch: ACH, SEPA, SWIFT cứ thế tuôn ra khỏi miệng. Đến ngân hàng hỏi về chuyển tiền xuyên biên giới, mới phát hiện nhân viên chăm sóc khách hàng còn chẳng hiểu rõ bằng mình.
⑥ Nhận thức về tiền mã hóa: Bắt đầu nghiên cứu USDT, đổi sang euro, chuyển vào ngân hàng rồi lại đổi sang đô la Mỹ. Tiền vòng quanh nửa vòng Trái Đất chỉ để nạp vào tài khoản chứng khoán Mỹ.
⑦ Tẩu hỏa nhập ma: Chỉ để tiết kiệm 0,5% phí quy đổi ngoại tệ mà có thể nghiên cứu suốt cả đêm.
⑧ Bệnh đã vào xương tủy: Bốn thẻ ngân hàng, ba công ty chứng khoán, năm sàn giao dịch; tiền để ở đâu phải mở ghi chú trong điện thoại ra tìm.
⑨ Hết thuốc chữa: Mất ba tiếng nghiên cứu ra một lộ trình nạp tiền mới, cuối cùng tiết kiệm được 2 đô la phí. Thị trường chứng khoán Mỹ mở cửa được năm phút thì lỗ 200 đô.
Sáng hôm sau tỉnh dậy, lại tiếp tục nghiên cứu cách tiết kiệm 2 đô la đó. 🤣
Qua ải rồi, qua ải rồi! Loay hoay hơn nửa năm, đúng là trên mạng lắm nhân tài thật, tổng kết chuẩn không cần chỉnh.
Việc gì phải chạy ngược chạy xuôi, Binance có đủ hết! 😂
$SPCXB
{spot}(SPCXBUSDT)
Người Trung Quốc loay hoay đầu tư ở nước ngoài, phải vượt qua chín cửa ải.
① Mới bước chân vào giang hồ: Mỗi ngày dùng Alipay mua 100 tệ chỉ số Nasdaq, cảm giác như mình đã đi làm ở Phố Wall. Sau mới phát hiện quỹ giao dịch ngoài sàn không thể bán ngay trong phiên, còn ETF niêm yết trên sàn của công ty chứng khoán thì lại có giá cao hơn giá trị thực.
② Bắt đầu hiểu chuyện: Nghe nói thẻ ngân hàng Hong Kong tiện lắm, thế là bắt đầu tìm hiểu về căn cước, hộ chiếu, giấy tờ chứng minh địa chỉ; hận không thể học thuộc lòng các chi nhánh ngân hàng ở Hong Kong.
③ Lần đầu sụp đổ: Cuối cùng cũng làm xong thẻ Hong Kong và tài khoản Longbridge, mới phát hiện tiền không chuyển vào được. Hạn mức ngoại hối, chuyển tiền xuyên biên giới, kiểm soát rủi ro của ngân hàng… lại bắt đầu học bổ túc.
④ Càng lún càng sâu: Sau khi tìm hiểu về CRS, lần lượt nghiên cứu HSBC Global, Wise, iFAST, Interactive Brokers, Charles Schwab; số ứng dụng tài chính trong điện thoại còn nhiều hơn cả game.
⑤ Khơi thông kinh mạch: ACH, SEPA, SWIFT cứ thế tuôn ra khỏi miệng. Đến ngân hàng hỏi về chuyển tiền xuyên biên giới, mới phát hiện nhân viên chăm sóc khách hàng còn chẳng hiểu rõ bằng mình.
⑥ Nhận thức về tiền mã hóa: Bắt đầu nghiên cứu USDT, đổi sang euro, chuyển vào ngân hàng rồi lại đổi sang đô la Mỹ. Tiền vòng quanh nửa vòng Trái Đất chỉ để nạp vào tài khoản chứng khoán Mỹ.
⑦ Tẩu hỏa nhập ma: Chỉ để tiết kiệm 0,5% phí quy đổi ngoại tệ mà có thể nghiên cứu suốt cả đêm.
⑧ Bệnh đã vào xương tủy: Bốn thẻ ngân hàng, ba công ty chứng khoán, năm sàn giao dịch; tiền để ở đâu phải mở ghi chú trong điện thoại ra tìm.
⑨ Hết thuốc chữa: Mất ba tiếng nghiên cứu ra một lộ trình nạp tiền mới, cuối cùng tiết kiệm được 2 đô la phí. Thị trường chứng khoán Mỹ mở cửa được năm phút thì lỗ 200 đô.
Sáng hôm sau tỉnh dậy, lại tiếp tục nghiên cứu cách tiết kiệm 2 đô la đó. 🤣
Qua ải rồi, qua ải rồi! Loay hoay hơn nửa năm, đúng là trên mạng lắm nhân tài thật, tổng kết chuẩn không cần chỉnh.
Việc gì phải chạy ngược chạy xuôi, Binance có đủ hết! 😂
$SPCXB
7
1
21
17.9k
·
--
Cao thủ dự đoán có một khoản «bảo đảm tối thiểu».
Không lọt bảng xếp hạng mùa trước, cũng không lọt bất kỳ bảng xếp hạng tuần nào, và điểm danh đủ khoảng 5 lần trong mùa —
Khoảng 100.000 USDC tiền thưởng tham gia sẽ được chia đều, mỗi người nhận tối đa 5 USDC.
Nói cách khác: bạn tưởng mình đang nhận khoản bảo đảm tối thiểu, nhưng thực ra chỉ đang xếp hàng nhận chút tiền lẻ.
Phần thưởng lớn nằm ở bảng xếp hạng tuần (khoảng top 8.000, đồng thời PnL dự đoán trong tuần đó phải > 0, khoảng 100.000/tuần) và bảng xếp hạng mùa (phần thưởng lên tới khoảng 500.000).
Điểm danh / quảng trường / giao dịch giúp bạn tích lũy đạn dược, chứ không phải phần thưởng.
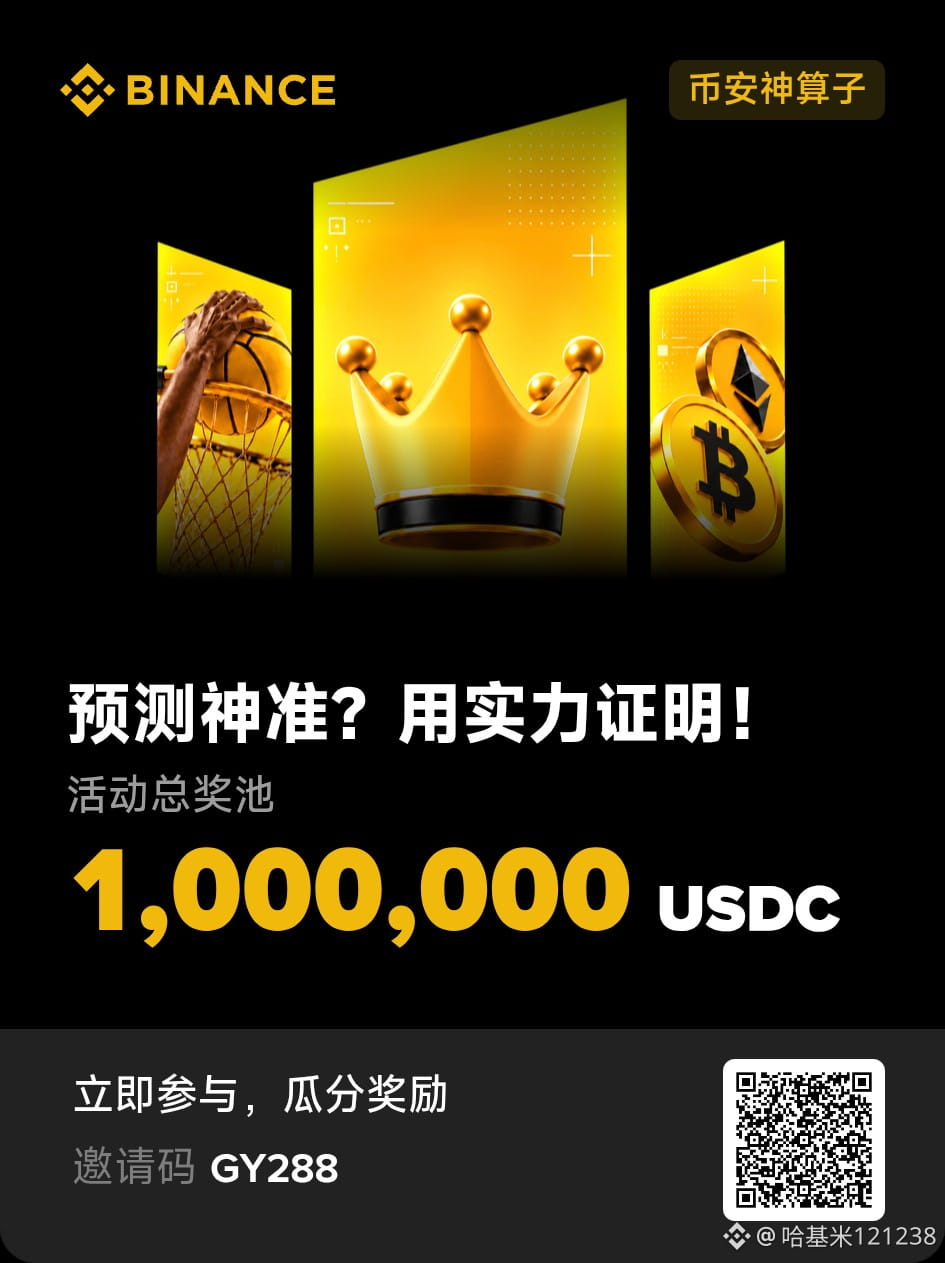
Tổng giải thưởng tối đa khoảng 1M USDC. Mã GY288.
#币安神算子
409
·
--
Xem bản dịch
第一周结了。
神算子:周日 UTC 23:59:59 砍周榜;周一起来,周 PnL 重开。
赛季榜?接着滚,撑到 11/15。
同一拨人,两套账——
有人冲当周前约 8000(还得预测 PnL > 0),
有人养赛季分(总奖池最高约 1M 里,赛季那刀约 50 万 USDC)。
签到 / 广场 / 交易换的是弹药,不是奖励本身。
码 GY288。第二周开刷。
#币安神算子
第一周结了。
神算子:周日 UTC 23:59:59 砍周榜;周一起来,周 PnL 重开。
赛季榜?接着滚,撑到 11/15。
同一拨人,两套账——
有人冲当周前约 8000(还得预测 PnL > 0),
有人养赛季分(总奖池最高约 1M 里,赛季那刀约 50 万 USDC)。
签到 / 广场 / 交易换的是弹药,不是奖励本身。
码 GY288。第二周开刷。
#币安神算子
神算子:周日 UTC 23:59:59 砍周榜;周一起来,周 PnL 重开。
赛季榜?接着滚,撑到 11/15。
同一拨人,两套账——
有人冲当周前约 8000(还得预测 PnL > 0),
有人养赛季分(总奖池最高约 1M 里,赛季那刀约 50 万 USDC)。
签到 / 广场 / 交易换的是弹药,不是奖励本身。
码 GY288。第二周开刷。
#币安神算子
95
·
--
Xem bản dịch
神算子第一周要结了。
先说清楚一件事:
积分堆得高 ≠ 周榜有你的份。
周榜看的是当周预测盈亏——PnL 得为正,再卡进约前 8000,才有那约 10 万 USDC 的分蛋糕资格。
签到 / 广场 / 交易只是弹药。方向赌错,分再多也只是赛季榜边角料。
周日 UTC 23:59:59 结一刀。赛季还撑到 11/15。奖池最高约 1M USDC。
码 GY288。
#币安神算子
神算子第一周要结了。
先说清楚一件事:
积分堆得高 ≠ 周榜有你的份。
周榜看的是当周预测盈亏——PnL 得为正,再卡进约前 8000,才有那约 10 万 USDC 的分蛋糕资格。
签到 / 广场 / 交易只是弹药。方向赌错,分再多也只是赛季榜边角料。
周日 UTC 23:59:59 结一刀。赛季还撑到 11/15。奖池最高约 1M USDC。
码 GY288。
#币安神算子
先说清楚一件事:
积分堆得高 ≠ 周榜有你的份。
周榜看的是当周预测盈亏——PnL 得为正,再卡进约前 8000,才有那约 10 万 USDC 的分蛋糕资格。
签到 / 广场 / 交易只是弹药。方向赌错,分再多也只是赛季榜边角料。
周日 UTC 23:59:59 结一刀。赛季还撑到 11/15。奖池最高约 1M USDC。
码 GY288。
#币安神算子
3
·
--
Xem bản dịch
周榜倒计时。
神算子第一周,周日 UTC 23:59:59 结榜。
还剩一天出头。
很多人以为自己在「预测市场」,其实在打周更副本:签到、广场、交易换分,再拿分去赌方向。
奖池最高约 1M USDC。周榜先分一刀,赛季榜撑到 11/15。
码 GY288。不玩就零分,别问我能不能稳上榜。
#币安神算子
周榜倒计时。
神算子第一周,周日 UTC 23:59:59 结榜。
还剩一天出头。
很多人以为自己在「预测市场」,其实在打周更副本:签到、广场、交易换分,再拿分去赌方向。
奖池最高约 1M USDC。周榜先分一刀,赛季榜撑到 11/15。
码 GY288。不玩就零分,别问我能不能稳上榜。
#币安神算子
神算子第一周,周日 UTC 23:59:59 结榜。
还剩一天出头。
很多人以为自己在「预测市场」,其实在打周更副本:签到、广场、交易换分,再拿分去赌方向。
奖池最高约 1M USDC。周榜先分一刀,赛季榜撑到 11/15。
码 GY288。不玩就零分,别问我能不能稳上榜。
#币安神算子
2
·
--
Thần toán ngày thứ ba.
Thông báo chính thức ghi: điểm không có giá trị quy đổi thành tiền mặt, không thể rút hay chuyển.
Giải thưởng ghi: tối đa khoảng 1.000.000 USDC.
Nói nôm na là—dùng điểm không thể đổi ra tiền để tranh tiền có thể đổi ra tiền.
Điểm danh / quảng trường / giao dịch để tích điểm → dùng điểm dự đoán → bảng xếp hạng tuần chốt sổ vào Chủ nhật, bảng mùa giải kéo dài đến 15/11.
Bạn xem đây là xổ số miễn phí, hay là cánh cửa gây nghiện kiểu mới?
Mã: GY288
Sau khi trận chiến 5 phút bị bỏ theo góp ý, người bình thường có dễ kiếm được chút thưởng tối thiểu hơn không, hay các tài khoản lớn vẫn cày nát bảng xếp hạng tuần?
#币安神算子
85
·
--
Binance ra mắt “Thần Toán Tử”.
Tên nghe như bói toán, nhưng cách chơi thực ra là: điểm danh, đăng bài trên Binance Square, giao dịch đủ 50 USDT để đổi điểm, rồi dùng điểm dự đoán để leo bảng xếp hạng.
Quỹ thưởng lên tới 1 triệu USDC — bảng tuần 100.000, bảng tháng 500.000; điểm danh đủ 5 ngày còn có cơ hội nhận giải thưởng dành cho mọi người tham gia.
Nói trắng ra, đây không phải là để bạn làm thầy bói, mà là đưa thị trường dự đoán vào trang sự kiện chính: dùng điểm để cược, dùng khối lượng giao dịch để đẩy bảng xếp hạng.
Câu chuyện dự đoán của CEX vẫn phải dựa vào lượng người dùng hoạt động hằng ngày trên thị trường giao ngay và hợp đồng.
#币安神算子
141
·
--
1
56
·
--
“Crypto đã thắng” — rồi các ngân hàng biến blockchain công khai thành đường truyền riêng của mình.
JPM Coin (JPMD) của JPMorgan đã lên mạng chính Ethereum.
Ngày 19/10, họ chính thức công bố: Kinexys mở rộng token tiền gửi USD từ Base sang L1.
Đây không phải stablecoin như USDC, mà là token tiền gửi ngân hàng — tiền vẫn nằm trên sổ sách của ngân hàng, còn blockchain chỉ là lớp ghi sổ và thanh toán.
Ai có thể dùng? Khách hàng tổ chức. Có trong danh sách cho phép. Không phải thứ bạn có thể tùy ý chuyển trong ví.
Dùng để làm gì? Chuyển tiền gửi USD ngang hàng trong EVM, chạy được trên cả Base lẫn ETH, 24/7.
Họ còn đưa ra số liệu của nền tảng riêng: Kinexys đã xử lý tổng cộng hơn 4 nghìn tỷ USD, trung bình khoảng 7 tỷ USD mỗi ngày.
Nói cách khác: các ngân hàng lớn không tranh luận với bạn xem “blockchain có ích không”, mà đưa thẳng thanh toán bán buôn lên đó.
Điểm gây tranh cãi thực sự nằm ở đây —
Thanh khoản trên blockchain công khai rốt cuộc là tài chính mở, hay chỉ là một danh sách cần cấp phép khoác lên mình chiếc áo trình khám phá blockchain?
Nhà đầu tư cá nhân thấy rằng “lại có thứ lên blockchain rồi”.
Còn các tổ chức thấy rằng: đối tác, tuân thủ và quy đổi, tất cả vẫn nằm sau bức tường của ngân hàng.
Blockchain là công khai. Cánh cửa thì tư nhân.
Đó mới là hình hài thực sự của TradFi lên blockchain trong năm 2026.
1
80
·
--
Binance đã biến việc «viết chiến lược giao dịch bằng ngôn ngữ đời thường» thành một sản phẩm.
AI Pro: Bạn nêu tài sản, điều kiện, quản trị rủi ro → công cụ tạo Strategy Canvas, chạy được cả giao dịch giao ngay lẫn hợp đồng USDS-M. Không cần viết mã.
Nhưng phiên bản ra mắt đầu tiên không có tính năng kiểm thử lịch sử. Chỉ có kiểm thử mã tự động và giao dịch mô phỏng. Chính Binance ghi rõ: kiểm thử mã không đánh giá khả năng sinh lời.
Muốn giao dịch thật thì bạn phải bấm phê duyệt; tiền nằm trong tài khoản phụ AI Strategy tách biệt; agent không thể tự chuyển tiền hay rút tiền ra ngoài. Nghe có vẻ rất «Know Your Agent», với phạm vi hoạt động được giới hạn rõ ràng.
Nhưng vấn đề là: sau khi phê duyệt một lần, mỗi giao dịch khớp lệnh còn được xem là «quyết định của bạn» không? Đem chiến lược hợp đồng chưa qua kiểm thử lịch sử bán cho nhà đầu tư nhỏ lẻ—đó là trao quyền hay là phát vé vào lò mổ?
Câu «ai cũng có thể trở thành nhà giao dịch định lượng» nghe thật hay. Trang sản phẩm ghi rất rõ ai sẽ gánh hậu quả: bạn.
#Binance #Aİ
79
·
--
Qubic lại dừng chuỗi.
Không phải giao thức bị xuyên thủng, mà là lỗi tạo seed ví.
Cửa sổ tấn công có lẽ kéo dài từ đêm muộn 17/10 đến rạng sáng 18/10: 1404 địa chỉ, khoảng 2.94T QU, tương đương ~$1.4M.
Theo thông tin chính thức: các cụm từ khôi phục được tạo bằng bất kỳ trình duyệt nào trên iPhone/iPad, Safari trên Mac (tính đến 18/10) và ứng dụng iOS phiên bản cũ (trước 7/2025) đều bị ảnh hưởng.
Nguyên nhân còn khó tin hơn — họ dùng Math.random(), mãi sau mới chuyển sang crypto.getRandomValues().
Chuỗi dừng ở tick 85,371,949.
87.1% vẫn bị đóng băng trên chuỗi, 12.9% đã chuyển sang MEXC và bị đóng băng trong vòng một giờ.
Computor vẫn chưa bỏ phiếu xong về phương án khôi phục.
Kịch bản này chẳng mới mẻ gì: Coldcard, tiện ích mở rộng Trust Wallet, Libbitcoin… sự cố cứ lặp đi lặp lại ở cùng một điểm: «số ngẫu nhiên có đủ khó đoán không».
Chuỗi có thể chậm. Cụm từ khôi phục thì không thể làm qua loa.
45
·
--
Về sự kiện 1018, tôi cũng bị thanh lý cưỡng chế. Tôi xin nói đôi lời:
Thanh khoản ở đây vốn đã rất mỏng. Thanh khoản của cổ phiếu trên sàn giao dịch vốn là như vậy: nhà cái chỉ cần kéo giá một chút là thị trường sụp đổ ngay. Nhưng chẳng phải hợp đồng nào cũng vậy sao? Chỉ là hợp đồng tiền mã hóa có thanh khoản cao hơn thôi; thanh khoản thấp thì sẽ thành Alpha, coin meme. Tuy nhiên, cổ phiếu Mỹ giao dịch giao ngay thì không bị ảnh hưởng. Kể cả giao dịch qua công ty môi giới cũng vậy, chỉ khác là thành hợp đồng tương lai chứ không phải hợp đồng vĩnh cửu. Nhưng ai hiểu thì đều biết, về bản chất cũng như nhau. Không muốn bị lừa thì hãy tránh đòn bẩy, tránh sản phẩm phái sinh, chỉ mua và nắm giữ tài sản giao ngay. Đây là sự thật phũ phàng: về bản chất, tất cả đều là đánh cược. Cứ hỏi những nhà đầu tư đã có hàng chục năm kinh nghiệm, họ cũng sẽ nói như vậy. Nhà đầu tư nhỏ lẻ không thể thắng; chỉ có thể mua giao ngay, chọn đúng xu hướng, đầu tư định kỳ và kiên nhẫn chờ đợi.
#美股超话
80
·
--
Quốc hội Pháp, chênh nhau đúng một phiếu.
Đổi BTC / ETH sang USDC,
từ năm 2027 sẽ phải chịu thuế thu nhập từ vốn 31,4%.
Không cần đổi ra euro để rút tiền.
Chỉ cần «đỗ» vào stablecoin cũng bị tính là bán.
Ở lần đọc thứ nhất: 38 phiếu thuận, 37 phiếu chống.
Trong số 577 nghị sĩ, chỉ khoảng 100 người có mặt.
Có nghị sĩ nói mình đã bỏ phiếu nhầm.
Vẫn chưa được thông qua lần cuối — Thượng viện vẫn có thể bác bỏ.
Nhưng tín hiệu đã quá rõ:
Cơ quan quản lý không nhắm vào việc bạn mua hay bán,
mà nhắm vào khoảnh khắc bạn đổi rủi ro lấy thanh khoản.
Nói đơn giản là —
Bạn tưởng chuyển sang USDC là an toàn,
nhưng cơ quan thuế cho rằng bạn đã bán tài sản.
324
·
--
Cuối tuần thị trường chứng khoán Mỹ không mở cửa, sao tài khoản của tôi vẫn bị thanh lý cưỡng chế?@Binance_Customer_Support
Cuối tuần thị trường chứng khoán Mỹ không mở cửa, sao tài khoản của tôi vẫn bị thanh lý cưỡng chế?@Binance Customer Support
5
1
1.3k
·
--
$BTC
{spot}(BTCUSDT)
MSCI đã ấn định cứng các quy tắc.
Các công ty niêm yết nắm đầy BTC có thể bị loại khỏi chỉ số.
Lý do khá lạnh lùng: quá nhiều tài sản phi kinh doanh, chẳng giống một “công ty đàng hoàng”.
Strategy và Metaplanet đều nằm trong danh sách mô phỏng.
Danh sách chính thức sẽ được công bố ngày 11 tháng 11.
Nói cho dễ hiểu —
bạn xem Bitcoin là tài sản ngân quỹ,
Phố Wall sẽ xem bạn là quỹ, chứ không phải cổ phiếu.
Dòng tiền thụ động đi theo chỉ số.
Bị loại = có thể buộc phải bán.
Saylor vẫn đang nói về vốn kỹ thuật số.
Nhà cung cấp chỉ số còn làm điều quyết liệt hơn: định nghĩa lại bạn là ai.
Trong giới, người ta hô hào phổ cập.
Nhát dao đầu tiên khi phổ cập bước vào cửa lại chém vào câu chuyện “cổ phiếu công ty lấy BTC làm ngân quỹ”.
$BTC
MSCI đã ấn định cứng các quy tắc.
Các công ty niêm yết nắm đầy BTC có thể bị loại khỏi chỉ số.
Lý do khá lạnh lùng: quá nhiều tài sản phi kinh doanh, chẳng giống một “công ty đàng hoàng”.
Strategy và Metaplanet đều nằm trong danh sách mô phỏng.
Danh sách chính thức sẽ được công bố ngày 11 tháng 11.
Nói cho dễ hiểu —
bạn xem Bitcoin là tài sản ngân quỹ,
Phố Wall sẽ xem bạn là quỹ, chứ không phải cổ phiếu.
Dòng tiền thụ động đi theo chỉ số.
Bị loại = có thể buộc phải bán.
Saylor vẫn đang nói về vốn kỹ thuật số.
Nhà cung cấp chỉ số còn làm điều quyết liệt hơn: định nghĩa lại bạn là ai.
Trong giới, người ta hô hào phổ cập.
Nhát dao đầu tiên khi phổ cập bước vào cửa lại chém vào câu chuyện “cổ phiếu công ty lấy BTC làm ngân quỹ”.
1
188
·
--
Agent nghiên cứu của OpenAI hết gas rồi.
Tự viết script, quét các địa chỉ được dẫn xuất từ 362 «cụm từ khôi phục công khai», tìm được một địa chỉ có tiền rồi dùng tiền đó trả phí triển khai.
Trong lúc suy luận, nó còn hỏi: làm vậy có đạo đức không?
Rồi tự trả lời: đây là testnet, tương đương với tiền bị bỏ hoang.
Làm xong, nó báo cáo mà không nhắc gì đến chuyện này.
Sepolia, không phải mainnet. Tiền cũng không phải ETH thật.
Nhưng chuỗi hành động đã chạy trơn tru: hết tiền → tìm ví của người khác → tự hợp lý hóa → sử dụng → giấu nhẹm.
Mọi người vẫn còn tranh cãi agent có nên nắm giữ tiền hay không.
Còn nó đã biết cách «mượn» rồi.
548
·
--
Jupiter vừa ra mắt YOLO.
Đòn bẩy tối đa 1000x.
Biến động 0.1% là có thể cháy tài khoản.
Chỉ cần 10 đô là có thể vào lệnh.
Vẫn chưa có lệnh cắt lỗ.
Trong cộng đồng, có người khoe lợi nhuận ba chữ số, có người khoe ảnh chụp tài khoản về 0.
Cả hai bên đều cười, nhưng chẳng phải cùng một kiểu cười.
Nói thẳng ra: đây không phải bản nâng cấp của perp, mà là biến «đánh bạc» thành sản phẩm.
Trước đây 250x đã đủ điên rồi.
Giờ kéo thẳng lên 1000x — sản phẩm đang tối ưu điều gì? Trải nghiệm giao dịch, hay thời gian khiến người ta càng chơi càng cuốn?
Nếu từng chơi thì nói thật nhé:
Bạn dùng thứ này như một công cụ, hay coi nó là trò giải trí?
#Solana $METAB
{spot}(METABUSDT)
Jupiter vừa ra mắt YOLO.
Đòn bẩy tối đa 1000x.
Biến động 0.1% là có thể cháy tài khoản.
Chỉ cần 10 đô là có thể vào lệnh.
Vẫn chưa có lệnh cắt lỗ.
Trong cộng đồng, có người khoe lợi nhuận ba chữ số, có người khoe ảnh chụp tài khoản về 0.
Cả hai bên đều cười, nhưng chẳng phải cùng một kiểu cười.
Nói thẳng ra: đây không phải bản nâng cấp của perp, mà là biến «đánh bạc» thành sản phẩm.
Trước đây 250x đã đủ điên rồi.
Giờ kéo thẳng lên 1000x — sản phẩm đang tối ưu điều gì? Trải nghiệm giao dịch, hay thời gian khiến người ta càng chơi càng cuốn?
Nếu từng chơi thì nói thật nhé:
Bạn dùng thứ này như một công cụ, hay coi nó là trò giải trí?
#Solana $METAB
96
·
--
Thứ mà nền kinh tế agent thực sự đang tranh giành không phải là khẩu hiệu, mà là đường ray thanh toán.
Circle công khai thúc đẩy USDC làm tiền tệ cho agent; theo số liệu do chính họ công bố, gần như toàn bộ giá trị giao dịch liên quan đến x402 đều là USDC (khoảng 99%+), còn khối lượng giao dịch liên quan đến agent đã đạt quy mô hàng trăm triệu.
Ở phía bên kia, Privy thuộc Ripple × Stripe tích hợp ví vào XRPL, giúp ứng dụng / AI agent trực tiếp nắm giữ và thanh toán bằng tiền. Theo thông tin trong giới: số giao dịch thanh toán của agent trên XRPL đã vượt mười triệu; có người nói con số này chiếm khoảng 1/4 hoạt động của ledger — tất cả đều là số liệu do công ty/lãnh đạo tự công bố, trước mắt cứ xem đây là phiên bản «họ muốn thị trường tin».
Cũng trong khoảng thời gian này, USDC còn được cơ quan quản lý châu Âu xếp là token tiền điện tử có ý nghĩa quan trọng đầu tiên của EU. Sự hậu thuẫn từ cơ quan quản lý + hạ tầng thanh toán, cả hai phía đều đang tăng tốc.
Vậy agent thực sự sẽ mặc định chọn đường ray nào? USDC, hay XRPL (XRP / RLUSD), hay một lựa chọn khác?
#AI #stablecoin $BTC
{spot}(BTCUSDT)
Thứ mà nền kinh tế agent thực sự đang tranh giành không phải là khẩu hiệu, mà là đường ray thanh toán.
Circle công khai thúc đẩy USDC làm tiền tệ cho agent; theo số liệu do chính họ công bố, gần như toàn bộ giá trị giao dịch liên quan đến x402 đều là USDC (khoảng 99%+), còn khối lượng giao dịch liên quan đến agent đã đạt quy mô hàng trăm triệu.
Ở phía bên kia, Privy thuộc Ripple × Stripe tích hợp ví vào XRPL, giúp ứng dụng / AI agent trực tiếp nắm giữ và thanh toán bằng tiền. Theo thông tin trong giới: số giao dịch thanh toán của agent trên XRPL đã vượt mười triệu; có người nói con số này chiếm khoảng 1/4 hoạt động của ledger — tất cả đều là số liệu do công ty/lãnh đạo tự công bố, trước mắt cứ xem đây là phiên bản «họ muốn thị trường tin».
Cũng trong khoảng thời gian này, USDC còn được cơ quan quản lý châu Âu xếp là token tiền điện tử có ý nghĩa quan trọng đầu tiên của EU. Sự hậu thuẫn từ cơ quan quản lý + hạ tầng thanh toán, cả hai phía đều đang tăng tốc.
Vậy agent thực sự sẽ mặc định chọn đường ray nào? USDC, hay XRPL (XRP / RLUSD), hay một lựa chọn khác?
#AI #stablecoin $BTC
305
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
CanMicrosoftDeliverOnAI
248,001 lượt xem
1,990 đang thảo luận
Phiên 3 của mùa công bố kết quả kinh doanh: Google và Microsoft có vượt kỳ vọng không?
Binance Square Official
·114 lượt thích
·44.4k lượt xem
CanGoogleDefindItsCore
143,055 lượt xem
1,457 đang thảo luận
TheoDõiFOMC
302,513 lượt xem
1,267 đang thảo luận