
Frogleim
103 Bài đăng
Frogleim
Báo cáo
Chặn người dùng
Algo Trader | AI & Algo Trading | DeFi Enthusiast Building AI-driven trading bots & automated strategies
follow me on twitter - @SFrogleim
2 Đang theo dõi
288 Người theo dõi
365 Đã thích
Bài đăng
Tất cả
Trích dẫn
Video
·
--
Một giao dịch khác từ công cụ backtester no code của tôi
Chỉ cần xây dựng và chạy tự động các tín hiệu mà không cần kỹ năng lập trình
#FutureTarding
Một giao dịch khác từ công cụ backtester no code của tôi
Chỉ cần xây dựng và chạy tự động các tín hiệu mà không cần kỹ năng lập trình
#FutureTarding
Chỉ cần xây dựng và chạy tự động các tín hiệu mà không cần kỹ năng lập trình
#FutureTarding
203
·
--
vừa đóng xong vị thế của mình.
Chiến lược được xây dựng bằng công cụ backtester không cần mã của tôi, và các tín hiệu cũng được nhận từ cùng nền tảng.
#futures
vừa đóng xong vị thế của mình.
Chiến lược được xây dựng bằng công cụ backtester không cần mã của tôi, và các tín hiệu cũng được nhận từ cùng nền tảng.
#futures
Chiến lược được xây dựng bằng công cụ backtester không cần mã của tôi, và các tín hiệu cũng được nhận từ cùng nền tảng.
#futures
437
·
--
Một trong những giao dịch của ngày hôm nay đã mang lại kết quả
Chiến lược được xây dựng dựa trên bộ backtester không cần code của tôi
virtuum-lab.com
#futures
Một trong những giao dịch của ngày hôm nay đã mang lại kết quả
Chiến lược được xây dựng dựa trên bộ backtester không cần code của tôi
virtuum-lab.com
#futures
Chiến lược được xây dựng dựa trên bộ backtester không cần code của tôi
virtuum-lab.com
#futures
273
·
--
Bài viết
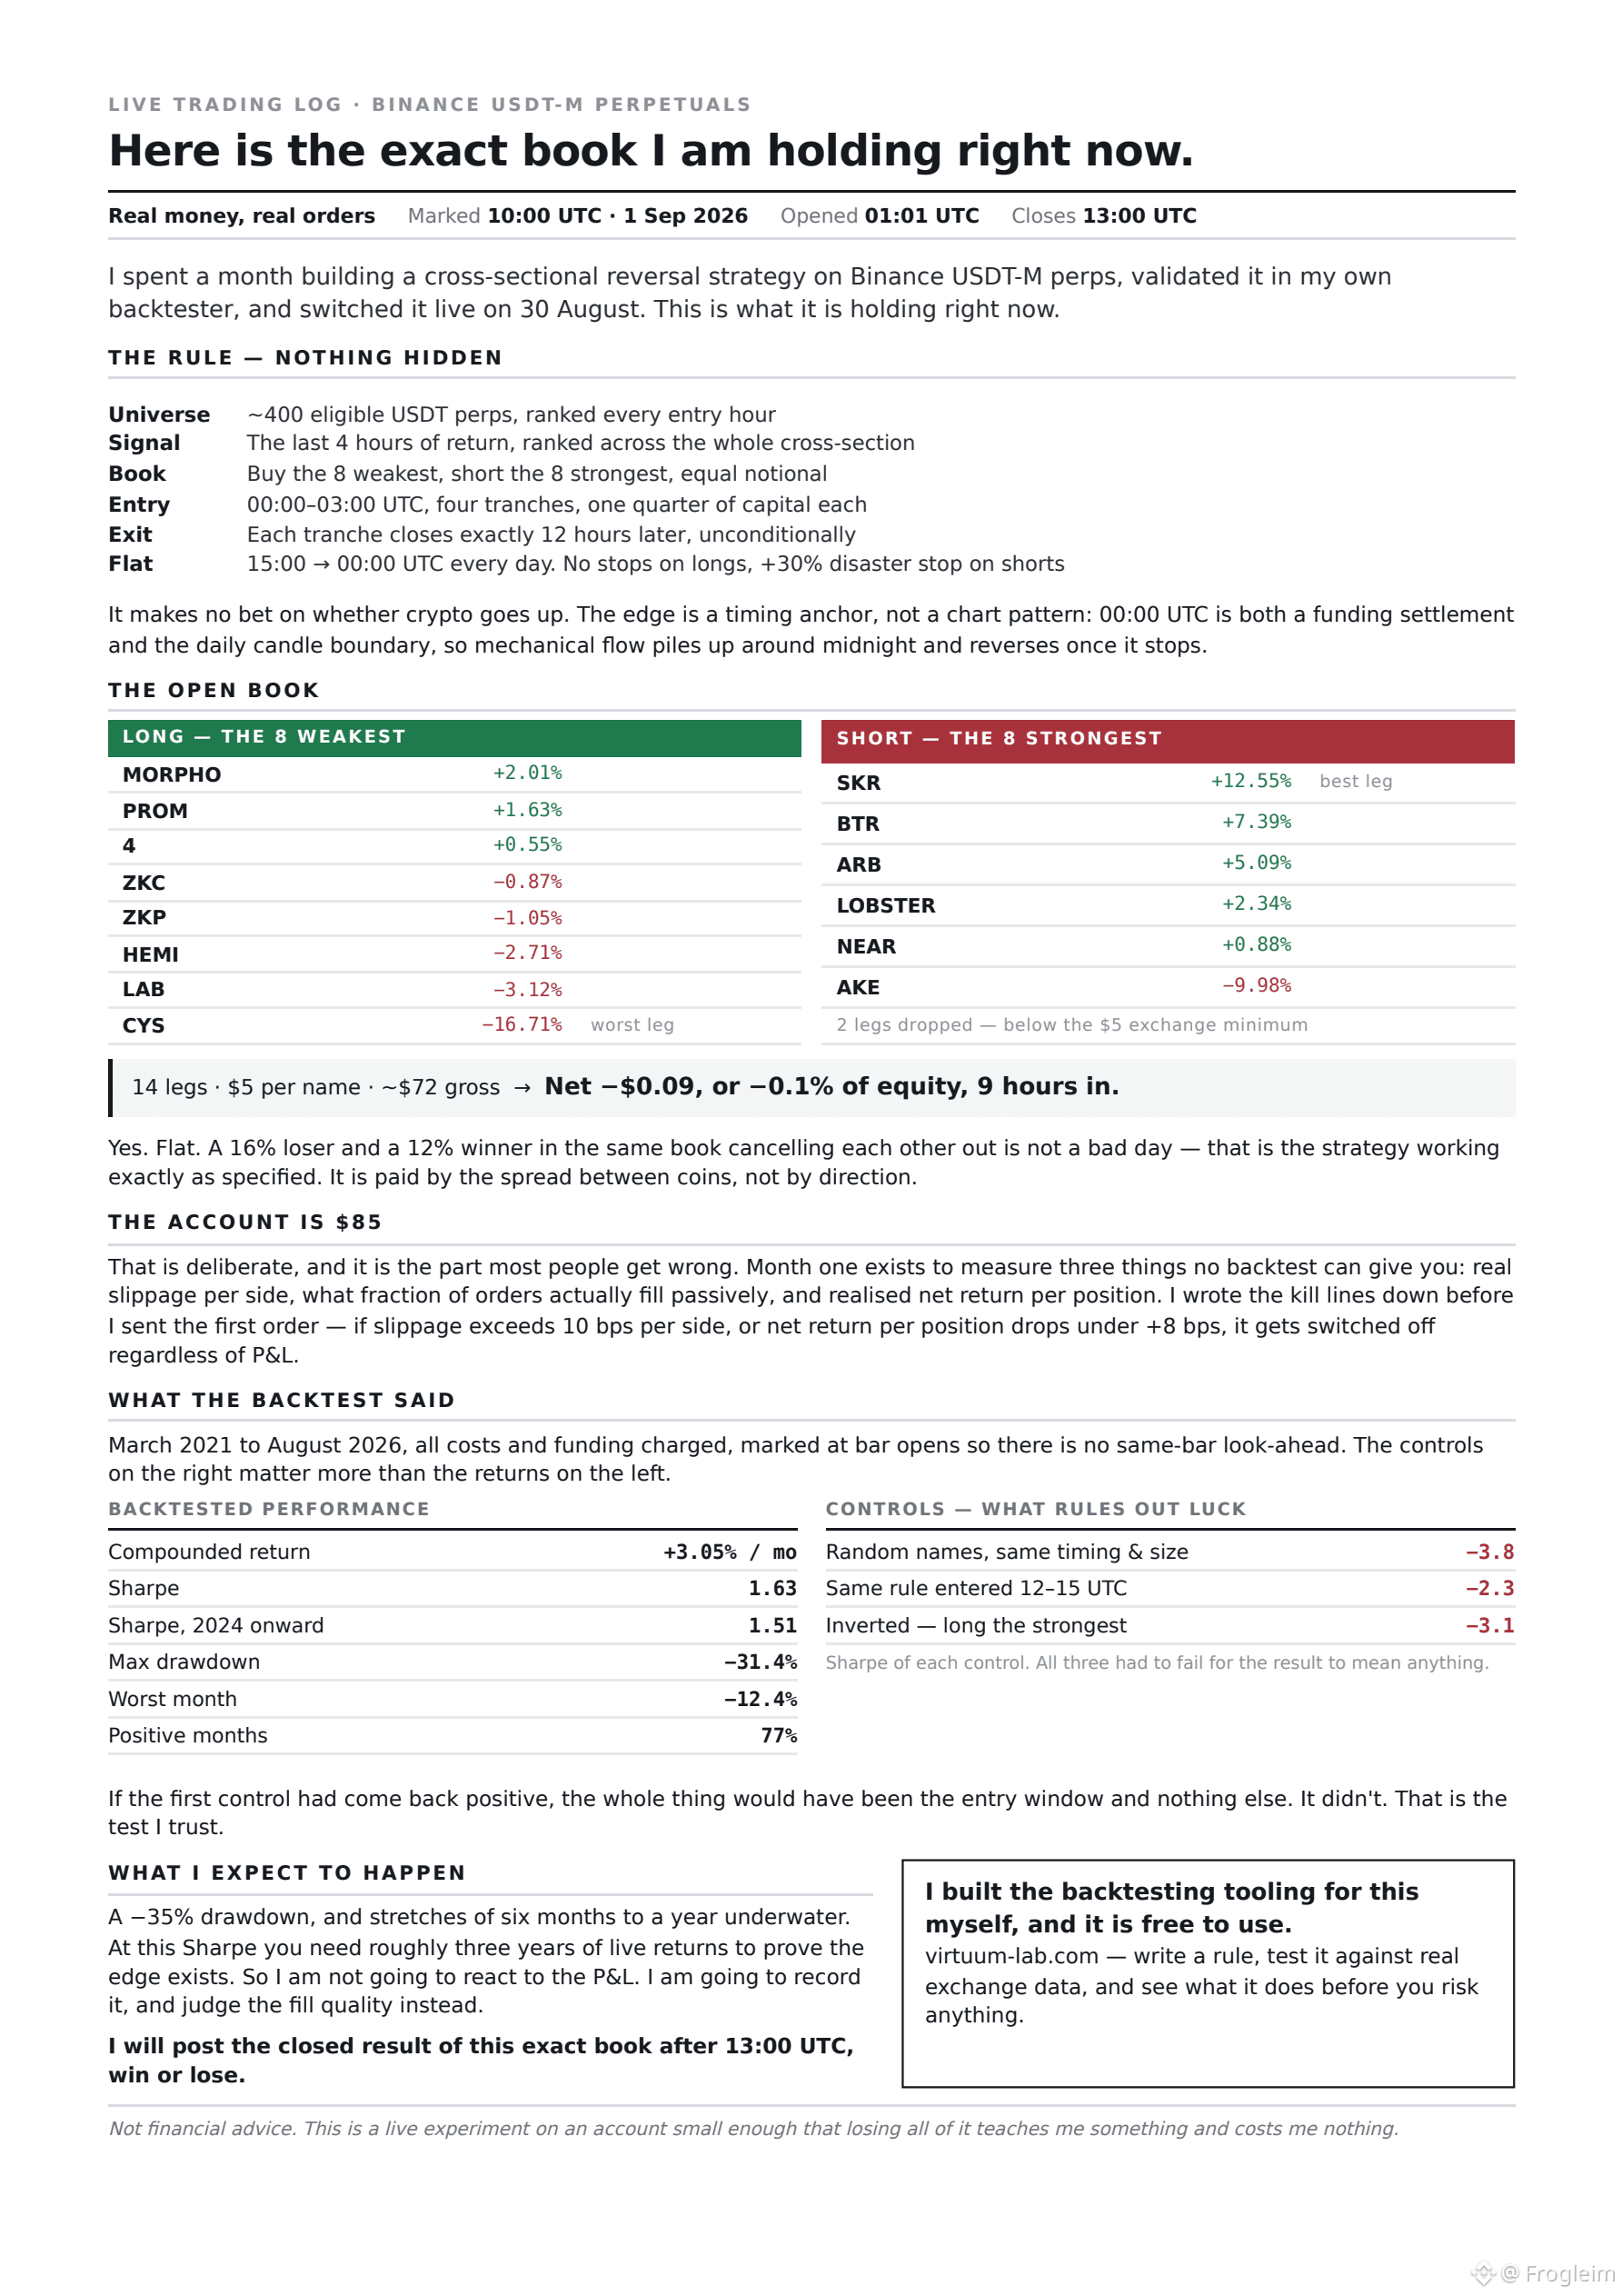
Đây là cuốn sổ lệnh chính xác mà tôi đang nắm giữ ngay bây giờTiền thật, lệnh thật, và nó được đóng lúc 13:00 UTC hôm nay.
Tôi đã mất một tháng để xây dựng một chiến lược đảo chiều theo chiều ngang (cross-sectional) trên Binance USDT-M perps, kiểm chứng nó trong bộ kiểm thử lại do chính tôi tự phát triển, và chuyển nó sang giao dịch trực tiếp vào ngày 30/08. Đây là thứ mà nó đang giữ lúc 10:00 UTC hôm nay.
QUY TẮC (không có gì bị che giấu)
Mỗi ngày lúc 00–03 UTC tôi xếp hạng khoảng ~400 hợp đồng tương lai USDT đủ điều kiện theo lợi suất trong 4 giờ gần nhất. Tôi mua 8 vị thế yếu nhất, bán khống 8 vị thế mạnh nhất, quy mô danh nghĩa bằng nhau. Mỗi lô đóng đúng sau 12 giờ, vô điều kiện. Từ 15:00 đến 00:00 UTC mỗi ngày là đi ngang. Không đặt stop cho lệnh mua dài, đặt stop thảm họa +30% cho lệnh bán khống. Không cược vào việc crypto sẽ đi lên hay không.
Đây là cuốn sổ lệnh chính xác mà tôi đang nắm giữ ngay bây giờ
Tiền thật, lệnh thật, và nó được đóng lúc 13:00 UTC hôm nay.
Tôi đã mất một tháng để xây dựng một chiến lược đảo chiều theo chiều ngang (cross-sectional) trên Binance USDT-M perps, kiểm chứng nó trong bộ kiểm thử lại do chính tôi tự phát triển, và chuyển nó sang giao dịch trực tiếp vào ngày 30/08. Đây là thứ mà nó đang giữ lúc 10:00 UTC hôm nay.
QUY TẮC (không có gì bị che giấu)
Mỗi ngày lúc 00–03 UTC tôi xếp hạng khoảng ~400 hợp đồng tương lai USDT đủ điều kiện theo lợi suất trong 4 giờ gần nhất. Tôi mua 8 vị thế yếu nhất, bán khống 8 vị thế mạnh nhất, quy mô danh nghĩa bằng nhau. Mỗi lô đóng đúng sau 12 giờ, vô điều kiện. Từ 15:00 đến 00:00 UTC mỗi ngày là đi ngang. Không đặt stop cho lệnh mua dài, đặt stop thảm họa +30% cho lệnh bán khống. Không cược vào việc crypto sẽ đi lên hay không.
Tôi đã mất một tháng để xây dựng một chiến lược đảo chiều theo chiều ngang (cross-sectional) trên Binance USDT-M perps, kiểm chứng nó trong bộ kiểm thử lại do chính tôi tự phát triển, và chuyển nó sang giao dịch trực tiếp vào ngày 30/08. Đây là thứ mà nó đang giữ lúc 10:00 UTC hôm nay.
QUY TẮC (không có gì bị che giấu)
Mỗi ngày lúc 00–03 UTC tôi xếp hạng khoảng ~400 hợp đồng tương lai USDT đủ điều kiện theo lợi suất trong 4 giờ gần nhất. Tôi mua 8 vị thế yếu nhất, bán khống 8 vị thế mạnh nhất, quy mô danh nghĩa bằng nhau. Mỗi lô đóng đúng sau 12 giờ, vô điều kiện. Từ 15:00 đến 00:00 UTC mỗi ngày là đi ngang. Không đặt stop cho lệnh mua dài, đặt stop thảm họa +30% cho lệnh bán khống. Không cược vào việc crypto sẽ đi lên hay không.
304
·
--
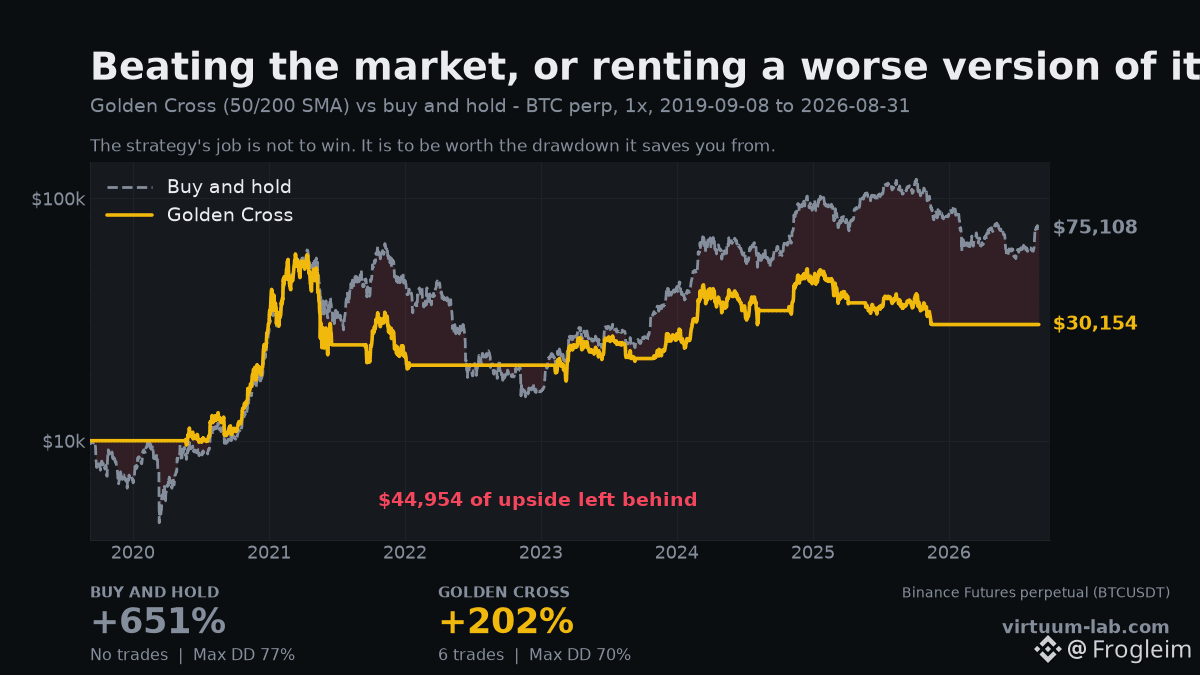
Trình backtester của riêng tôi nói rằng chiến lược của tôi thua việc không làm gì.
Golden Cross, SMA 50/200, BTCUSDT perp ở 1x, từ 2019-09-08 đến nay. So với mua và giữ, trên cùng khoảng thời gian.
Mua và giữ: +651%, mức sụt giảm tối đa 77%
Golden Cross: +202%, mức sụt giảm tối đa 70%
Sáu lệnh trong bảy năm, để rồi thua tới $44,954 so với một người đã mua một lần và bỏ ra ngoài.
Tôi đăng nó vì đây là phép so sánh mà hầu như chẳng ai chạy, và nó là thứ duy nhất quyết định liệu một chiến lược có đáng giá hay không. Một chiến lược không phải đang cạnh tranh với số không. Nó đang cạnh tranh với thứ mà bạn đã làm dù sao đi nữa.
Chỗ nó phát huy tác dụng, nếu nó có phát huy: mức sụt giảm. Giữ tài sản đồng nghĩa với việc chứng kiến 77% bốc hơi và không bán. Đợt tệ nhất của chiến lược là 70% — tốt hơn, nhưng không đủ để biện minh cho sáu quyết định và sáu năm theo dõi.
Đây là kết quả thực từ công cụ của chính tôi, và nó nói rằng chiến lược này chưa đủ tốt. Một backtester chỉ biết làm bạn thấy “được” thì đó chỉ là đồ chơi.
Hãy so sánh của bạn với mua và giữ trước khi bạn giao dịch nó 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Trình backtester của riêng tôi nói rằng chiến lược của tôi thua việc không làm gì.
Golden Cross, SMA 50/200, BTCUSDT perp ở 1x, từ 2019-09-08 đến nay. So với mua và giữ, trên cùng khoảng thời gian.
Mua và giữ: +651%, mức sụt giảm tối đa 77%
Golden Cross: +202%, mức sụt giảm tối đa 70%
Sáu lệnh trong bảy năm, để rồi thua tới $44,954 so với một người đã mua một lần và bỏ ra ngoài.
Tôi đăng nó vì đây là phép so sánh mà hầu như chẳng ai chạy, và nó là thứ duy nhất quyết định liệu một chiến lược có đáng giá hay không. Một chiến lược không phải đang cạnh tranh với số không. Nó đang cạnh tranh với thứ mà bạn đã làm dù sao đi nữa.
Chỗ nó phát huy tác dụng, nếu nó có phát huy: mức sụt giảm. Giữ tài sản đồng nghĩa với việc chứng kiến 77% bốc hơi và không bán. Đợt tệ nhất của chiến lược là 70% — tốt hơn, nhưng không đủ để biện minh cho sáu quyết định và sáu năm theo dõi.
Đây là kết quả thực từ công cụ của chính tôi, và nó nói rằng chiến lược này chưa đủ tốt. Một backtester chỉ biết làm bạn thấy “được” thì đó chỉ là đồ chơi.
Hãy so sánh của bạn với mua và giữ trước khi bạn giao dịch nó 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Golden Cross, SMA 50/200, BTCUSDT perp ở 1x, từ 2019-09-08 đến nay. So với mua và giữ, trên cùng khoảng thời gian.
Mua và giữ: +651%, mức sụt giảm tối đa 77%
Golden Cross: +202%, mức sụt giảm tối đa 70%
Sáu lệnh trong bảy năm, để rồi thua tới $44,954 so với một người đã mua một lần và bỏ ra ngoài.
Tôi đăng nó vì đây là phép so sánh mà hầu như chẳng ai chạy, và nó là thứ duy nhất quyết định liệu một chiến lược có đáng giá hay không. Một chiến lược không phải đang cạnh tranh với số không. Nó đang cạnh tranh với thứ mà bạn đã làm dù sao đi nữa.
Chỗ nó phát huy tác dụng, nếu nó có phát huy: mức sụt giảm. Giữ tài sản đồng nghĩa với việc chứng kiến 77% bốc hơi và không bán. Đợt tệ nhất của chiến lược là 70% — tốt hơn, nhưng không đủ để biện minh cho sáu quyết định và sáu năm theo dõi.
Đây là kết quả thực từ công cụ của chính tôi, và nó nói rằng chiến lược này chưa đủ tốt. Một backtester chỉ biết làm bạn thấy “được” thì đó chỉ là đồ chơi.
Hãy so sánh của bạn với mua và giữ trước khi bạn giao dịch nó 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
99
·
--
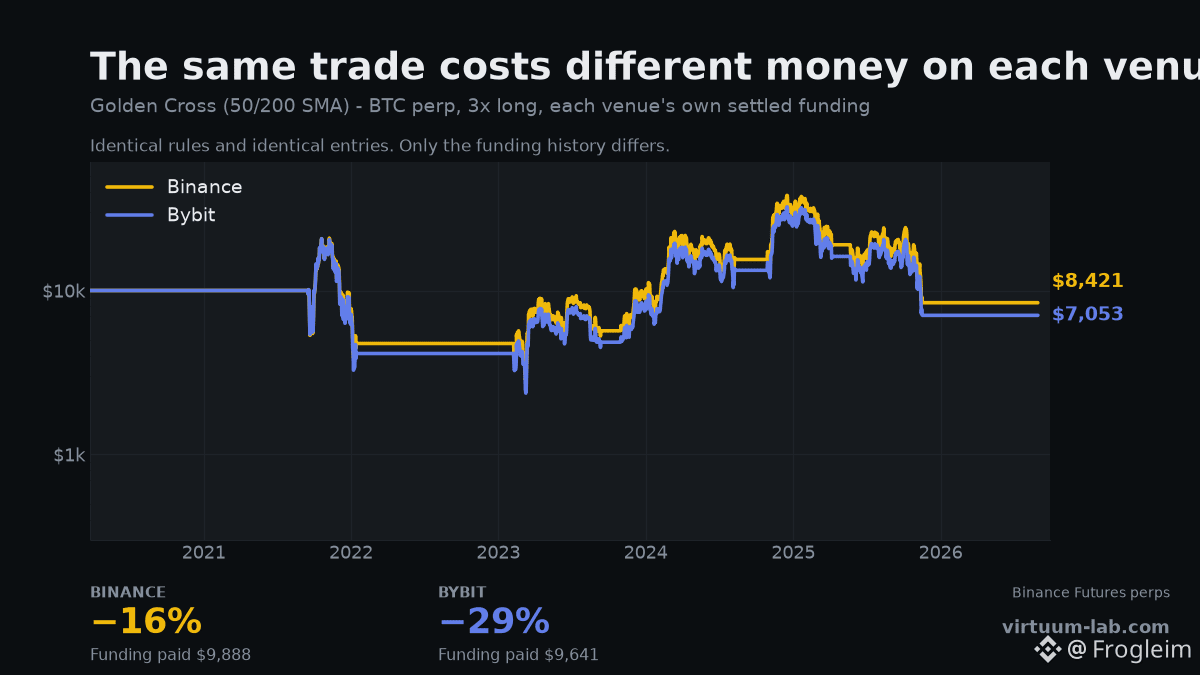
Chiến lược tương tự. Cặp tương tự. Năm lệnh giao dịch tương tự, vào đúng các ngày tương tự. Hai sàn, cách nhau 14 điểm.
Golden Cross, SMA 50/200, long 3x BTCUSDT perp, từ 2020-03-25 đến hôm nay, mỗi sàn tính phí funding đã chốt riêng.
Binance: −16% — đã trả $9,888 phí funding
Bybit: −29% — đã trả $9,641 phí funding
Các điểm vào/ra là giống hệt. Cùng các ngày phát tín hiệu, tất cả 5 tín hiệu đó. Và các hóa đơn funding cũng chênh nhau chỉ vài trăm đô, nên điều đó cũng không phải là lời giải thích.
Khoảng chênh nằm ở nến. Mỗi sàn in ra giá riêng của nó, và một quy tắc có nội dung "đóng cửa phía trên đường SMA 200" sẽ tạo ra một mức đóng cửa hơi khác nhau trên từng sàn. Cùng một quy tắc, khác bản in, khác khớp lệnh — và chênh 14 điểm vào cuối cùng.
Điều này có nghĩa là một backtest chỉ thật sự “đúng” như mức độ thực tế của sàn nơi nó được chạy. Nếu bạn backtest bằng dữ liệu của một sàn và giao dịch trên sàn khác, thì bạn đã kiểm thử một chiến lược mà bạn không hề triển khai.
Nó cũng đặt ra một “sàn” cho độ chính xác. Nếu hai nguồn dữ liệu trung thực mà bất đồng 14 điểm theo cùng các quy tắc, thì không có kết quả backtest nào chính xác đến từng con số thập phân, và bất kỳ ai trích dẫn cho bạn một kết quả như vậy đều đang bán cho bạn thứ gì đó.
Chọn sàn mà bạn thực sự giao dịch trên 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Chiến lược tương tự. Cặp tương tự. Năm lệnh giao dịch tương tự, vào đúng các ngày tương tự. Hai sàn, cách nhau 14 điểm.
Golden Cross, SMA 50/200, long 3x BTCUSDT perp, từ 2020-03-25 đến hôm nay, mỗi sàn tính phí funding đã chốt riêng.
Binance: −16% — đã trả $9,888 phí funding
Bybit: −29% — đã trả $9,641 phí funding
Các điểm vào/ra là giống hệt. Cùng các ngày phát tín hiệu, tất cả 5 tín hiệu đó. Và các hóa đơn funding cũng chênh nhau chỉ vài trăm đô, nên điều đó cũng không phải là lời giải thích.
Khoảng chênh nằm ở nến. Mỗi sàn in ra giá riêng của nó, và một quy tắc có nội dung "đóng cửa phía trên đường SMA 200" sẽ tạo ra một mức đóng cửa hơi khác nhau trên từng sàn. Cùng một quy tắc, khác bản in, khác khớp lệnh — và chênh 14 điểm vào cuối cùng.
Điều này có nghĩa là một backtest chỉ thật sự “đúng” như mức độ thực tế của sàn nơi nó được chạy. Nếu bạn backtest bằng dữ liệu của một sàn và giao dịch trên sàn khác, thì bạn đã kiểm thử một chiến lược mà bạn không hề triển khai.
Nó cũng đặt ra một “sàn” cho độ chính xác. Nếu hai nguồn dữ liệu trung thực mà bất đồng 14 điểm theo cùng các quy tắc, thì không có kết quả backtest nào chính xác đến từng con số thập phân, và bất kỳ ai trích dẫn cho bạn một kết quả như vậy đều đang bán cho bạn thứ gì đó.
Chọn sàn mà bạn thực sự giao dịch trên 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
Golden Cross, SMA 50/200, long 3x BTCUSDT perp, từ 2020-03-25 đến hôm nay, mỗi sàn tính phí funding đã chốt riêng.
Binance: −16% — đã trả $9,888 phí funding
Bybit: −29% — đã trả $9,641 phí funding
Các điểm vào/ra là giống hệt. Cùng các ngày phát tín hiệu, tất cả 5 tín hiệu đó. Và các hóa đơn funding cũng chênh nhau chỉ vài trăm đô, nên điều đó cũng không phải là lời giải thích.
Khoảng chênh nằm ở nến. Mỗi sàn in ra giá riêng của nó, và một quy tắc có nội dung "đóng cửa phía trên đường SMA 200" sẽ tạo ra một mức đóng cửa hơi khác nhau trên từng sàn. Cùng một quy tắc, khác bản in, khác khớp lệnh — và chênh 14 điểm vào cuối cùng.
Điều này có nghĩa là một backtest chỉ thật sự “đúng” như mức độ thực tế của sàn nơi nó được chạy. Nếu bạn backtest bằng dữ liệu của một sàn và giao dịch trên sàn khác, thì bạn đã kiểm thử một chiến lược mà bạn không hề triển khai.
Nó cũng đặt ra một “sàn” cho độ chính xác. Nếu hai nguồn dữ liệu trung thực mà bất đồng 14 điểm theo cùng các quy tắc, thì không có kết quả backtest nào chính xác đến từng con số thập phân, và bất kỳ ai trích dẫn cho bạn một kết quả như vậy đều đang bán cho bạn thứ gì đó.
Chọn sàn mà bạn thực sự giao dịch trên 👉 https://virtuum-lab.com
#BTC #Binance #Bybit #Backtesting
103
·
--
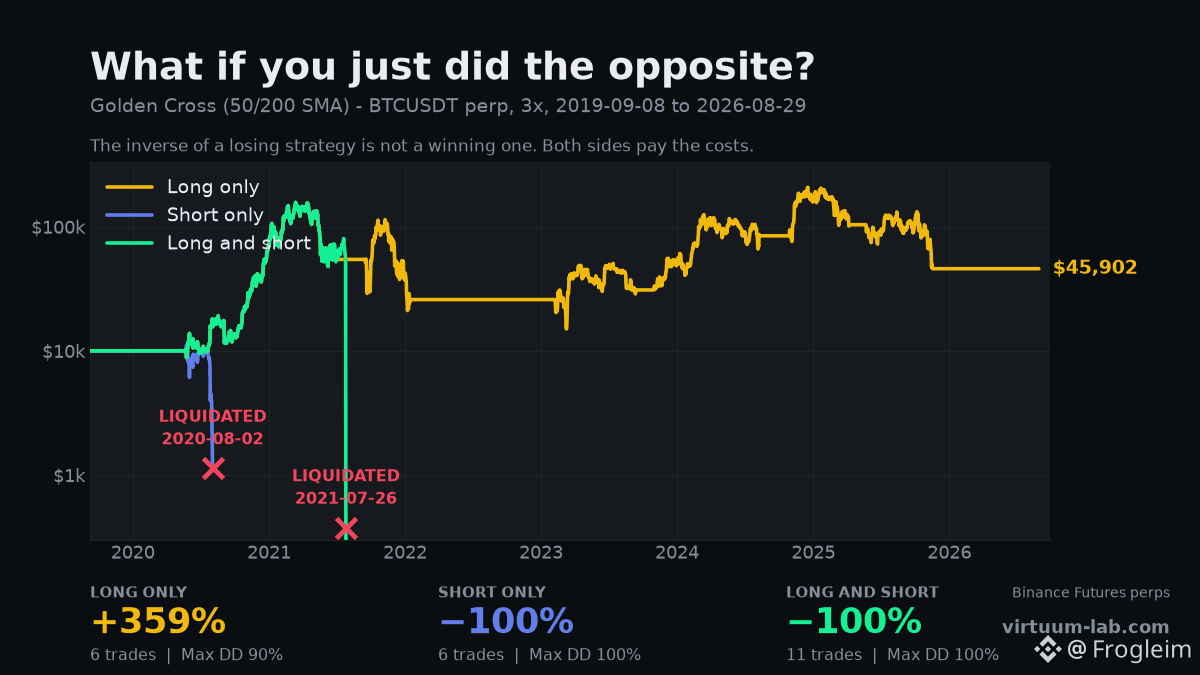
"Cứ làm ngược lại hoàn toàn so với một chiến lược thua lỗ." Được thôi. Tôi đã thử.
Golden Cross, SMA 50/200, 3x, hợp đồng vĩnh viễn BTCUSDT, từ 2019-09-08 đến hôm nay, phí funding thực tế trên Binance được tính.
Chỉ Long: +359%
Chỉ Short: −100% — bị thanh lý
Long và Short: −100% — bị thanh lý
Chiến lược ngược không phải là hình phản chiếu của nó, và chính điểm này mọi người hay bỏ sót.
Chi phí không tự “lật” theo bạn. Funding, phí và trượt giá đều bị tính ở cả hai chiều. Vì vậy, một chiến lược thua lỗ một chút khi Long sẽ thua thêm *cộng thêm* đúng phần chi phí đó khi đảo chiều sang Short. Bạn nhận toàn bộ khoản lỗ và còn phải trả phí đường bộ tới hai lần.
Và tính bất xứng khốc liệt trên perp. Một lệnh Long có thể mất 100% số margin của nó. Một lệnh Short đứng trước một tài sản có thể tăng không giới hạn, nên việc chỉ Short không đơn thuần là hoạt động kém hơn — nó bị thanh lý và không còn tồn tại.
Đảo sang phía còn lại của một chiến lược tệ sẽ cho bạn một chiến lược tệ khác. Thực sự tạo ra lợi nhuận không phải là “đảo chiều”, mà là không có chi phí. Và cách duy nhất để biết là tính chi phí một cách đúng đắn.
Chạy nó theo hướng Long, Short, hoặc cả hai, và xem 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Shorting
"Cứ làm ngược lại hoàn toàn so với một chiến lược thua lỗ." Được thôi. Tôi đã thử.
Golden Cross, SMA 50/200, 3x, hợp đồng vĩnh viễn BTCUSDT, từ 2019-09-08 đến hôm nay, phí funding thực tế trên Binance được tính.
Chỉ Long: +359%
Chỉ Short: −100% — bị thanh lý
Long và Short: −100% — bị thanh lý
Chiến lược ngược không phải là hình phản chiếu của nó, và chính điểm này mọi người hay bỏ sót.
Chi phí không tự “lật” theo bạn. Funding, phí và trượt giá đều bị tính ở cả hai chiều. Vì vậy, một chiến lược thua lỗ một chút khi Long sẽ thua thêm *cộng thêm* đúng phần chi phí đó khi đảo chiều sang Short. Bạn nhận toàn bộ khoản lỗ và còn phải trả phí đường bộ tới hai lần.
Và tính bất xứng khốc liệt trên perp. Một lệnh Long có thể mất 100% số margin của nó. Một lệnh Short đứng trước một tài sản có thể tăng không giới hạn, nên việc chỉ Short không đơn thuần là hoạt động kém hơn — nó bị thanh lý và không còn tồn tại.
Đảo sang phía còn lại của một chiến lược tệ sẽ cho bạn một chiến lược tệ khác. Thực sự tạo ra lợi nhuận không phải là “đảo chiều”, mà là không có chi phí. Và cách duy nhất để biết là tính chi phí một cách đúng đắn.
Chạy nó theo hướng Long, Short, hoặc cả hai, và xem 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Shorting
Golden Cross, SMA 50/200, 3x, hợp đồng vĩnh viễn BTCUSDT, từ 2019-09-08 đến hôm nay, phí funding thực tế trên Binance được tính.
Chỉ Long: +359%
Chỉ Short: −100% — bị thanh lý
Long và Short: −100% — bị thanh lý
Chiến lược ngược không phải là hình phản chiếu của nó, và chính điểm này mọi người hay bỏ sót.
Chi phí không tự “lật” theo bạn. Funding, phí và trượt giá đều bị tính ở cả hai chiều. Vì vậy, một chiến lược thua lỗ một chút khi Long sẽ thua thêm *cộng thêm* đúng phần chi phí đó khi đảo chiều sang Short. Bạn nhận toàn bộ khoản lỗ và còn phải trả phí đường bộ tới hai lần.
Và tính bất xứng khốc liệt trên perp. Một lệnh Long có thể mất 100% số margin của nó. Một lệnh Short đứng trước một tài sản có thể tăng không giới hạn, nên việc chỉ Short không đơn thuần là hoạt động kém hơn — nó bị thanh lý và không còn tồn tại.
Đảo sang phía còn lại của một chiến lược tệ sẽ cho bạn một chiến lược tệ khác. Thực sự tạo ra lợi nhuận không phải là “đảo chiều”, mà là không có chi phí. Và cách duy nhất để biết là tính chi phí một cách đúng đắn.
Chạy nó theo hướng Long, Short, hoặc cả hai, và xem 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Shorting
92
·
--
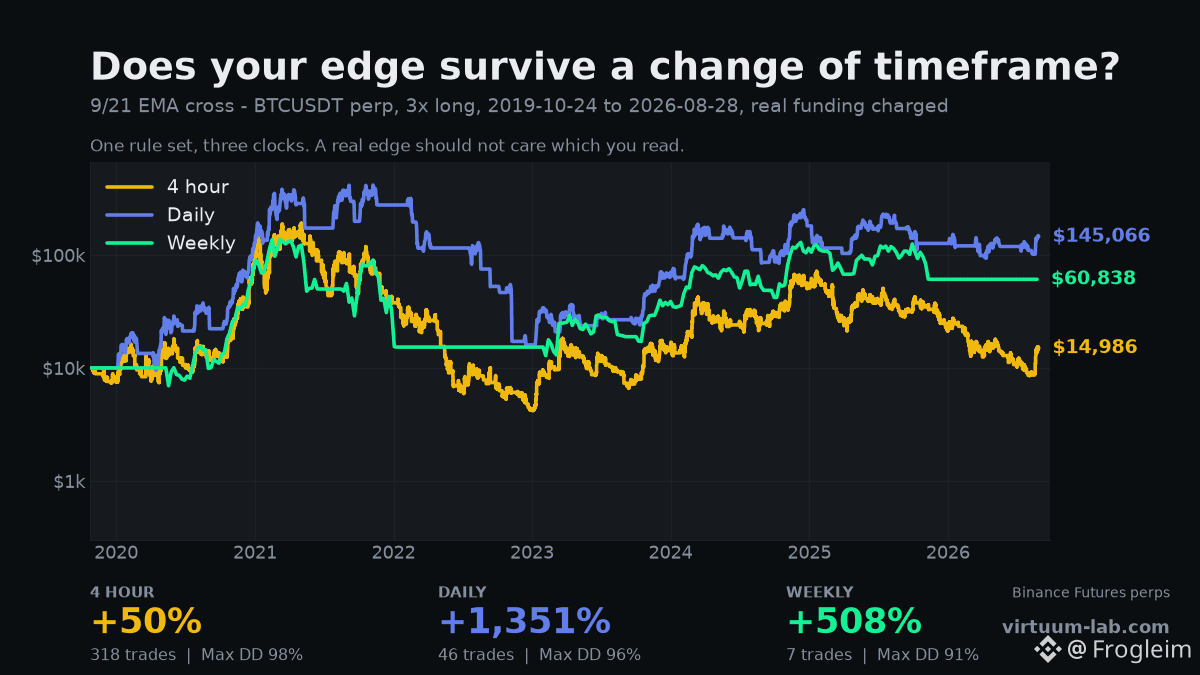
Cùng một quy tắc. Ba đồng hồ. Cách nhau 1.301 điểm.
9/21 EMA cắt nhau, 3x lệnh long BTCUSDT perp, funding thực từ Binance, cùng một khung thời gian cho cả ba để không cái nào được “đi trước”.
4 giờ: +50% — 318 lệnh, mức sụt giảm tối đa 98%
Ngày: +1.351% — 46 lệnh, mức sụt giảm tối đa 96%
Tuần: +508% — 7 lệnh, mức sụt giảm tối đa 91%
Không ai chọn khung thời gian một cách ngẫu nhiên. Bạn đã chọn khung mà biểu đồ của bạn mở lên.
Phiên bản 4 giờ giao dịch 318 lần và trả lại gần như toàn bộ — mỗi lần cắt đều tốn phí, trượt giá và funding, và trên một “đồng hồ” nhanh thì hầu hết các lần cắt chỉ là nhiễu. Phiên bản hàng tuần vào 7 lệnh trong 41 năm và giữ được nhiều hơn những gì nó kiếm được.
Câu nói khó chịu: nếu một chiến lược chỉ hoạt động trên một khung thời gian, thì chính khung thời gian đang làm công việc, chứ không phải chiến lược. Một lợi thế thực sự sẽ suy giảm dần một cách “êm” khi bạn đổi đồng hồ. Cái này thì không — nó dao động theo 1.301 điểm.
Trước khi bạn tin vào một backtest, hãy chạy nó trên khung thời gian ngay trước và ngay sau khung mà bạn thích.
Đổi đồng hồ và xem điều gì còn sống 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
Cùng một quy tắc. Ba đồng hồ. Cách nhau 1.301 điểm.
9/21 EMA cắt nhau, 3x lệnh long BTCUSDT perp, funding thực từ Binance, cùng một khung thời gian cho cả ba để không cái nào được “đi trước”.
4 giờ: +50% — 318 lệnh, mức sụt giảm tối đa 98%
Ngày: +1.351% — 46 lệnh, mức sụt giảm tối đa 96%
Tuần: +508% — 7 lệnh, mức sụt giảm tối đa 91%
Không ai chọn khung thời gian một cách ngẫu nhiên. Bạn đã chọn khung mà biểu đồ của bạn mở lên.
Phiên bản 4 giờ giao dịch 318 lần và trả lại gần như toàn bộ — mỗi lần cắt đều tốn phí, trượt giá và funding, và trên một “đồng hồ” nhanh thì hầu hết các lần cắt chỉ là nhiễu. Phiên bản hàng tuần vào 7 lệnh trong 41 năm và giữ được nhiều hơn những gì nó kiếm được.
Câu nói khó chịu: nếu một chiến lược chỉ hoạt động trên một khung thời gian, thì chính khung thời gian đang làm công việc, chứ không phải chiến lược. Một lợi thế thực sự sẽ suy giảm dần một cách “êm” khi bạn đổi đồng hồ. Cái này thì không — nó dao động theo 1.301 điểm.
Trước khi bạn tin vào một backtest, hãy chạy nó trên khung thời gian ngay trước và ngay sau khung mà bạn thích.
Đổi đồng hồ và xem điều gì còn sống 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
9/21 EMA cắt nhau, 3x lệnh long BTCUSDT perp, funding thực từ Binance, cùng một khung thời gian cho cả ba để không cái nào được “đi trước”.
4 giờ: +50% — 318 lệnh, mức sụt giảm tối đa 98%
Ngày: +1.351% — 46 lệnh, mức sụt giảm tối đa 96%
Tuần: +508% — 7 lệnh, mức sụt giảm tối đa 91%
Không ai chọn khung thời gian một cách ngẫu nhiên. Bạn đã chọn khung mà biểu đồ của bạn mở lên.
Phiên bản 4 giờ giao dịch 318 lần và trả lại gần như toàn bộ — mỗi lần cắt đều tốn phí, trượt giá và funding, và trên một “đồng hồ” nhanh thì hầu hết các lần cắt chỉ là nhiễu. Phiên bản hàng tuần vào 7 lệnh trong 41 năm và giữ được nhiều hơn những gì nó kiếm được.
Câu nói khó chịu: nếu một chiến lược chỉ hoạt động trên một khung thời gian, thì chính khung thời gian đang làm công việc, chứ không phải chiến lược. Một lợi thế thực sự sẽ suy giảm dần một cách “êm” khi bạn đổi đồng hồ. Cái này thì không — nó dao động theo 1.301 điểm.
Trước khi bạn tin vào một backtest, hãy chạy nó trên khung thời gian ngay trước và ngay sau khung mà bạn thích.
Đổi đồng hồ và xem điều gì còn sống 👉 https://virtuum-lab.com
#BTC #TradingStrategy #Backtesting
96
·
--
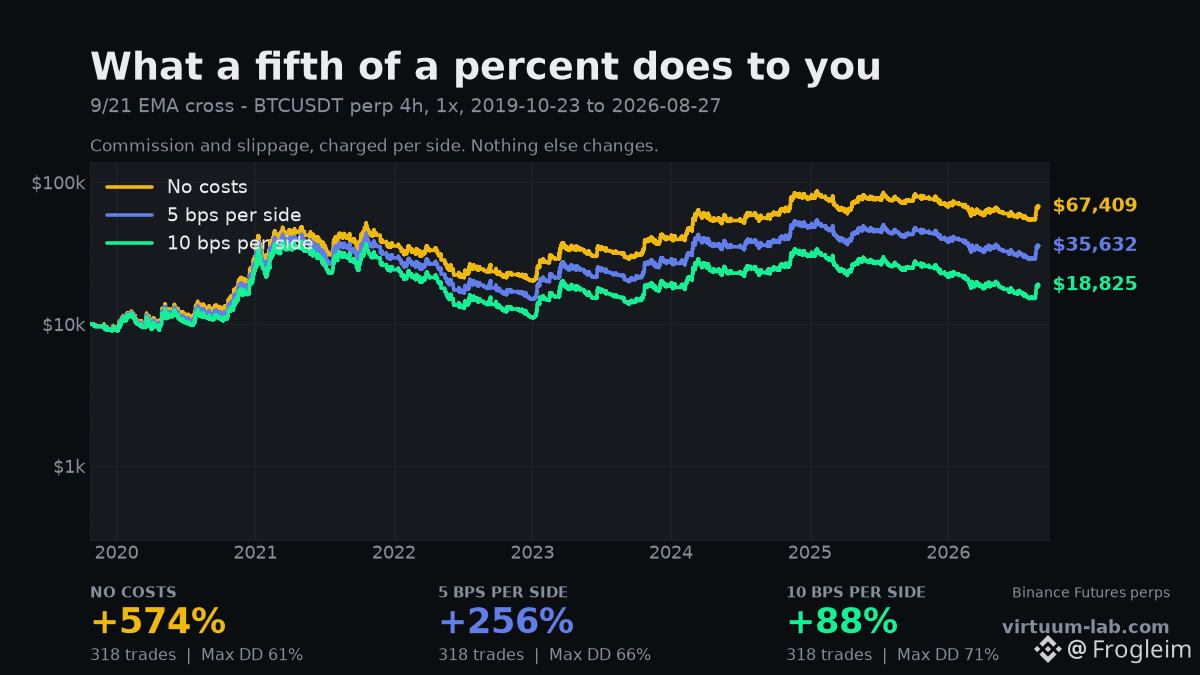
0,1% chi phí giao dịch chiến lược này 486 điểm.
Chéo EMA 9/21 trên BTCUSDT perp, nến 4 giờ, 1x, từ 2019-10-23 đến hôm nay. 318 giao dịch. Chiến lược không bao giờ thay đổi — chỉ có thứ mỗi lệnh phải chịu chi phí.
Không có chi phí gì cả: +574%
5 bps mỗi bên: +256%
10 bps mỗi bên: +88%
10 bps là 0,1%. Nó xấp xỉ mức bạn thực sự trả với tư cách maker/taker sau khi tính cả spread và trượt giá, và nó biến một backtest vô cùng ấn tượng thành một kết quả bình thường.
Lý do nó “cắn” mạnh đến vậy là vì có 318 giao dịch. Chi phí được tính cho mỗi giao dịch, nên nó tăng theo mức độ hoạt động trong khi lợi thế của bạn không. Một chiến lược chậm có thể bỏ qua phí. Một chiến lược giao dịch mỗi vài ngày thì không thể — nó phải “trả tiền thuê” 318 lần.
Đó là lý do sai lầm backtesting phổ biến nhất không phải là một chỉ báo tệ. Mà là một con số 0 trong ô phí. Mọi chiến lược tần suất cao đều trông rất tuyệt vời ở 0 bps.
Nếu backtester của bạn không tính hoa hồng và trượt giá cho mỗi bên, thì nó không phải đang kiểm tra chiến lược của bạn. Nó đang kiểm tra một phiên bản giả tưởng giao dịch miễn phí.
Hãy tự tính cho mình mức phí mà sàn của bạn tính 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
0,1% chi phí giao dịch chiến lược này 486 điểm.
Chéo EMA 9/21 trên BTCUSDT perp, nến 4 giờ, 1x, từ 2019-10-23 đến hôm nay. 318 giao dịch. Chiến lược không bao giờ thay đổi — chỉ có thứ mỗi lệnh phải chịu chi phí.
Không có chi phí gì cả: +574%
5 bps mỗi bên: +256%
10 bps mỗi bên: +88%
10 bps là 0,1%. Nó xấp xỉ mức bạn thực sự trả với tư cách maker/taker sau khi tính cả spread và trượt giá, và nó biến một backtest vô cùng ấn tượng thành một kết quả bình thường.
Lý do nó “cắn” mạnh đến vậy là vì có 318 giao dịch. Chi phí được tính cho mỗi giao dịch, nên nó tăng theo mức độ hoạt động trong khi lợi thế của bạn không. Một chiến lược chậm có thể bỏ qua phí. Một chiến lược giao dịch mỗi vài ngày thì không thể — nó phải “trả tiền thuê” 318 lần.
Đó là lý do sai lầm backtesting phổ biến nhất không phải là một chỉ báo tệ. Mà là một con số 0 trong ô phí. Mọi chiến lược tần suất cao đều trông rất tuyệt vời ở 0 bps.
Nếu backtester của bạn không tính hoa hồng và trượt giá cho mỗi bên, thì nó không phải đang kiểm tra chiến lược của bạn. Nó đang kiểm tra một phiên bản giả tưởng giao dịch miễn phí.
Hãy tự tính cho mình mức phí mà sàn của bạn tính 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
Chéo EMA 9/21 trên BTCUSDT perp, nến 4 giờ, 1x, từ 2019-10-23 đến hôm nay. 318 giao dịch. Chiến lược không bao giờ thay đổi — chỉ có thứ mỗi lệnh phải chịu chi phí.
Không có chi phí gì cả: +574%
5 bps mỗi bên: +256%
10 bps mỗi bên: +88%
10 bps là 0,1%. Nó xấp xỉ mức bạn thực sự trả với tư cách maker/taker sau khi tính cả spread và trượt giá, và nó biến một backtest vô cùng ấn tượng thành một kết quả bình thường.
Lý do nó “cắn” mạnh đến vậy là vì có 318 giao dịch. Chi phí được tính cho mỗi giao dịch, nên nó tăng theo mức độ hoạt động trong khi lợi thế của bạn không. Một chiến lược chậm có thể bỏ qua phí. Một chiến lược giao dịch mỗi vài ngày thì không thể — nó phải “trả tiền thuê” 318 lần.
Đó là lý do sai lầm backtesting phổ biến nhất không phải là một chỉ báo tệ. Mà là một con số 0 trong ô phí. Mọi chiến lược tần suất cao đều trông rất tuyệt vời ở 0 bps.
Nếu backtester của bạn không tính hoa hồng và trượt giá cho mỗi bên, thì nó không phải đang kiểm tra chiến lược của bạn. Nó đang kiểm tra một phiên bản giả tưởng giao dịch miễn phí.
Hãy tự tính cho mình mức phí mà sàn của bạn tính 👉 https://virtuum-lab.com
#BTC #TradingFees #Backtesting
117
·
--
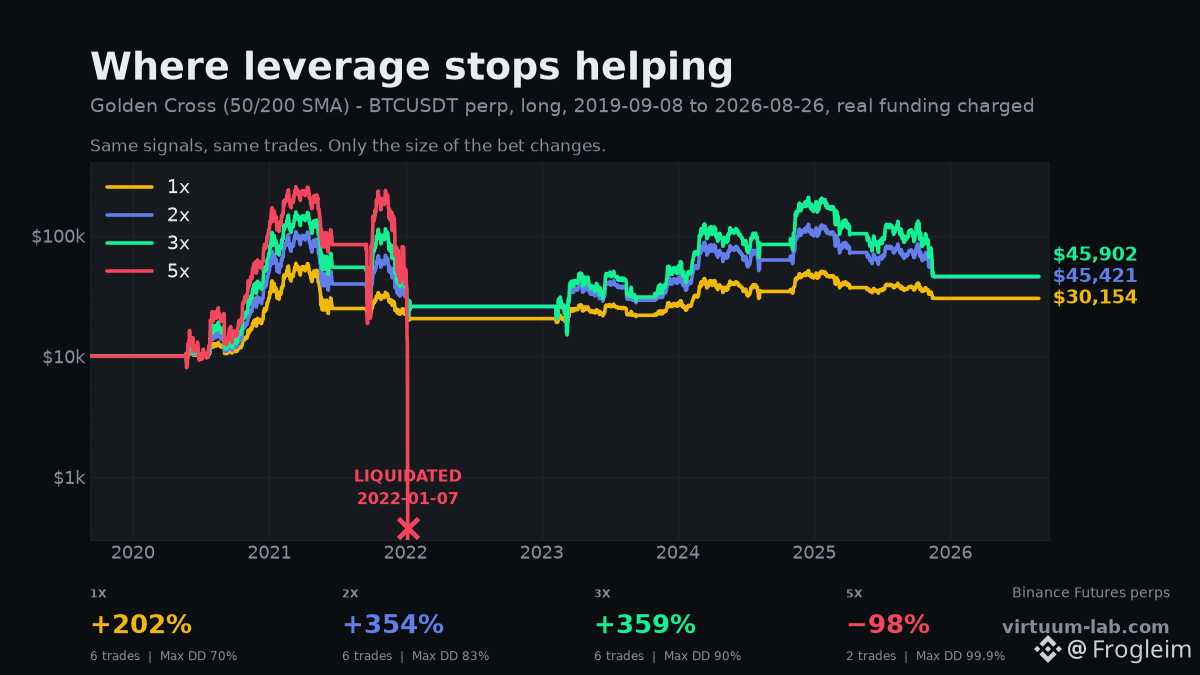
3x gần như nhân đôi lợi nhuận của tôi. 5x đã xóa sổ tài khoản.
Golden Cross, SMA 50/200, long BTCUSDT perp, từ 2019-09-08 đến hôm nay, tính phí funding thực từ Binance. Cùng tín hiệu, cùng 6 lệnh giao dịch. Thứ duy nhất thay đổi là kích thước của cược.
1x: +202%
2x: +354%
3x: +359%
5x: −98% — bị thanh lý
Hãy nhìn xem nó dừng trả ở đâu. Từ 1x lên 2x giúp tăng lợi nhuận đáng kể. Từ 2x lên 3x hầu như không thêm được gì, vì funding tăng theo quy mô vị thế và ăn mất phần lợi nhuận mà đòn bẩy tạo ra.
Và 5x thậm chí không kịp “được trải nghiệm” nữa. Nó bị thanh lý vào 7/1/2022, sau 2 lệnh, và không có đường quay lại — bốn tín hiệu còn lại diễn ra với một tài khoản hoàn toàn không còn gì trong đó.
Đó là phần mà đường cong lợi nhuận che giấu. Đòn bẩy không khuếch đại kết quả của bạn; nó khuếch đại kết quả của bạn cho đến lần đầu tiên nó không còn đúng nữa, và khi đó con số sẽ là −100% mãi mãi.
Mức sụt giảm tối đa ở 3x là 90%. Nếu con số đó không làm bạn sợ, thì bạn chưa trải qua một lần như vậy.
Hãy tìm “vách đá” của riêng bạn trước khi thị trường chỉ cho bạn nơi nó nằm 👉 https://virtuum-lab.com
#BTC #Leverage #TradingStrategy
3x gần như nhân đôi lợi nhuận của tôi. 5x đã xóa sổ tài khoản.
Golden Cross, SMA 50/200, long BTCUSDT perp, từ 2019-09-08 đến hôm nay, tính phí funding thực từ Binance. Cùng tín hiệu, cùng 6 lệnh giao dịch. Thứ duy nhất thay đổi là kích thước của cược.
1x: +202%
2x: +354%
3x: +359%
5x: −98% — bị thanh lý
Hãy nhìn xem nó dừng trả ở đâu. Từ 1x lên 2x giúp tăng lợi nhuận đáng kể. Từ 2x lên 3x hầu như không thêm được gì, vì funding tăng theo quy mô vị thế và ăn mất phần lợi nhuận mà đòn bẩy tạo ra.
Và 5x thậm chí không kịp “được trải nghiệm” nữa. Nó bị thanh lý vào 7/1/2022, sau 2 lệnh, và không có đường quay lại — bốn tín hiệu còn lại diễn ra với một tài khoản hoàn toàn không còn gì trong đó.
Đó là phần mà đường cong lợi nhuận che giấu. Đòn bẩy không khuếch đại kết quả của bạn; nó khuếch đại kết quả của bạn cho đến lần đầu tiên nó không còn đúng nữa, và khi đó con số sẽ là −100% mãi mãi.
Mức sụt giảm tối đa ở 3x là 90%. Nếu con số đó không làm bạn sợ, thì bạn chưa trải qua một lần như vậy.
Hãy tìm “vách đá” của riêng bạn trước khi thị trường chỉ cho bạn nơi nó nằm 👉 https://virtuum-lab.com
#BTC #Leverage #TradingStrategy
Golden Cross, SMA 50/200, long BTCUSDT perp, từ 2019-09-08 đến hôm nay, tính phí funding thực từ Binance. Cùng tín hiệu, cùng 6 lệnh giao dịch. Thứ duy nhất thay đổi là kích thước của cược.
1x: +202%
2x: +354%
3x: +359%
5x: −98% — bị thanh lý
Hãy nhìn xem nó dừng trả ở đâu. Từ 1x lên 2x giúp tăng lợi nhuận đáng kể. Từ 2x lên 3x hầu như không thêm được gì, vì funding tăng theo quy mô vị thế và ăn mất phần lợi nhuận mà đòn bẩy tạo ra.
Và 5x thậm chí không kịp “được trải nghiệm” nữa. Nó bị thanh lý vào 7/1/2022, sau 2 lệnh, và không có đường quay lại — bốn tín hiệu còn lại diễn ra với một tài khoản hoàn toàn không còn gì trong đó.
Đó là phần mà đường cong lợi nhuận che giấu. Đòn bẩy không khuếch đại kết quả của bạn; nó khuếch đại kết quả của bạn cho đến lần đầu tiên nó không còn đúng nữa, và khi đó con số sẽ là −100% mãi mãi.
Mức sụt giảm tối đa ở 3x là 90%. Nếu con số đó không làm bạn sợ, thì bạn chưa trải qua một lần như vậy.
Hãy tìm “vách đá” của riêng bạn trước khi thị trường chỉ cho bạn nơi nó nằm 👉 https://virtuum-lab.com
#BTC #Leverage #TradingStrategy
134
·
--
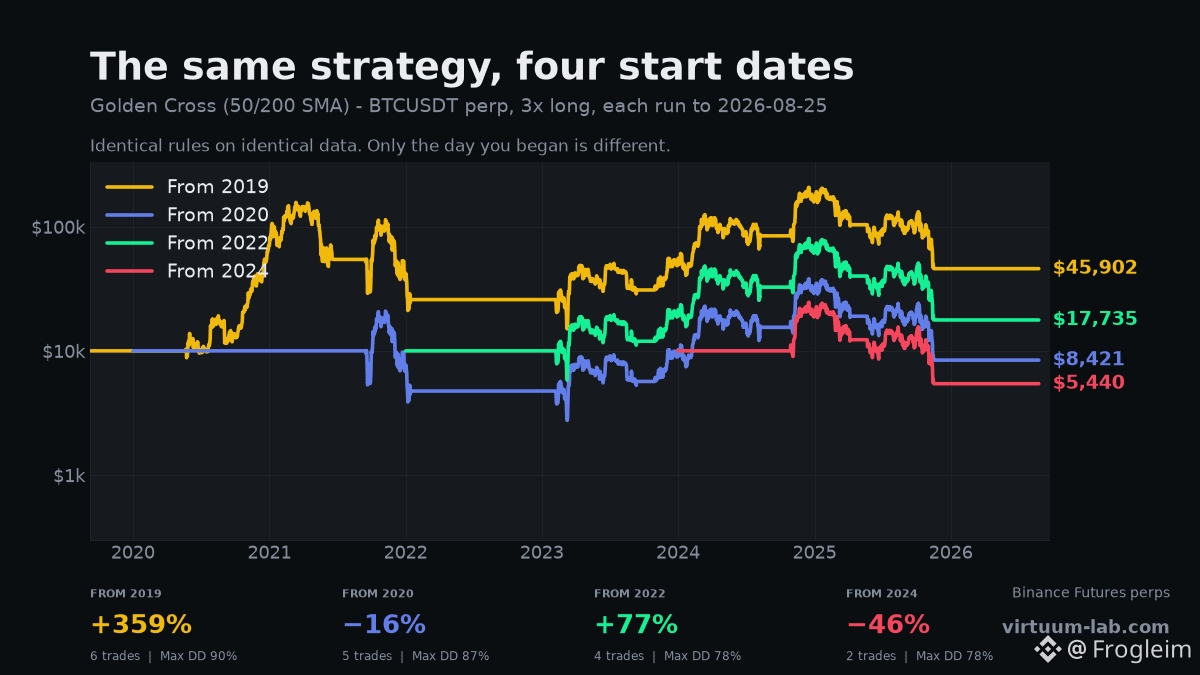
Cùng một chiến lược tạo ra +359% và −46%. Điểm khác biệt duy nhất là ngày tôi bắt đầu.
Golden Cross, SMA 50/200, đòn bẩy 3x long BTCUSDT perp, phí funding thực tính trên Binance. Quy tắc giống hệt, dữ liệu giống hệt, cả bốn hệ đều chạy cho đến hôm nay. Biến số duy nhất là thời điểm bạn bật nó.
Bắt đầu 2019: +359%
Bắt đầu 2020: −16%
Bắt đầu 2022: +77%
Bắt đầu 2024: −46%
405 điểm chênh lệch spread, và không có một dòng quy tắc nào của chiến lược thay đổi.
Đây là con số mà không ai công bố. Khi ai đó đưa bạn xem backtest, họ đã chọn sẵn ngày bắt đầu — và họ chọn nó sau khi nhìn thấy kết quả. Dời nó đi một năm, thì cùng bộ quy tắc từ chỗ thành “vận may” sẽ biến thành “hố”.
Nó cũng không phải là việc may mắn cân bằng dần theo thời gian. Lần chạy năm 2019 bắt được một xu hướng khổng lồ đủ sớm để nó trả cho mọi thứ về sau. Lần chạy năm 2024 chỉ có 2 lệnh giao dịch và không bao giờ nhận được món quà đó.
Cần làm gì: chạy các quy tắc của bạn từ nhiều ngày bắt đầu khác nhau trước khi bạn tin vào bất kỳ ngày nào trong số đó. Nếu câu trả lời chỉ hoạt động từ đúng một ngày Thứ Ba cụ thể, thì đó không phải là lợi thế (edge) — mà là sự trùng hợp đi kèm với marketing tốt.
Kiểm tra cùng một bộ quy tắc từ mọi ngày bắt đầu bạn muốn 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Cùng một chiến lược tạo ra +359% và −46%. Điểm khác biệt duy nhất là ngày tôi bắt đầu.
Golden Cross, SMA 50/200, đòn bẩy 3x long BTCUSDT perp, phí funding thực tính trên Binance. Quy tắc giống hệt, dữ liệu giống hệt, cả bốn hệ đều chạy cho đến hôm nay. Biến số duy nhất là thời điểm bạn bật nó.
Bắt đầu 2019: +359%
Bắt đầu 2020: −16%
Bắt đầu 2022: +77%
Bắt đầu 2024: −46%
405 điểm chênh lệch spread, và không có một dòng quy tắc nào của chiến lược thay đổi.
Đây là con số mà không ai công bố. Khi ai đó đưa bạn xem backtest, họ đã chọn sẵn ngày bắt đầu — và họ chọn nó sau khi nhìn thấy kết quả. Dời nó đi một năm, thì cùng bộ quy tắc từ chỗ thành “vận may” sẽ biến thành “hố”.
Nó cũng không phải là việc may mắn cân bằng dần theo thời gian. Lần chạy năm 2019 bắt được một xu hướng khổng lồ đủ sớm để nó trả cho mọi thứ về sau. Lần chạy năm 2024 chỉ có 2 lệnh giao dịch và không bao giờ nhận được món quà đó.
Cần làm gì: chạy các quy tắc của bạn từ nhiều ngày bắt đầu khác nhau trước khi bạn tin vào bất kỳ ngày nào trong số đó. Nếu câu trả lời chỉ hoạt động từ đúng một ngày Thứ Ba cụ thể, thì đó không phải là lợi thế (edge) — mà là sự trùng hợp đi kèm với marketing tốt.
Kiểm tra cùng một bộ quy tắc từ mọi ngày bắt đầu bạn muốn 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
Golden Cross, SMA 50/200, đòn bẩy 3x long BTCUSDT perp, phí funding thực tính trên Binance. Quy tắc giống hệt, dữ liệu giống hệt, cả bốn hệ đều chạy cho đến hôm nay. Biến số duy nhất là thời điểm bạn bật nó.
Bắt đầu 2019: +359%
Bắt đầu 2020: −16%
Bắt đầu 2022: +77%
Bắt đầu 2024: −46%
405 điểm chênh lệch spread, và không có một dòng quy tắc nào của chiến lược thay đổi.
Đây là con số mà không ai công bố. Khi ai đó đưa bạn xem backtest, họ đã chọn sẵn ngày bắt đầu — và họ chọn nó sau khi nhìn thấy kết quả. Dời nó đi một năm, thì cùng bộ quy tắc từ chỗ thành “vận may” sẽ biến thành “hố”.
Nó cũng không phải là việc may mắn cân bằng dần theo thời gian. Lần chạy năm 2019 bắt được một xu hướng khổng lồ đủ sớm để nó trả cho mọi thứ về sau. Lần chạy năm 2024 chỉ có 2 lệnh giao dịch và không bao giờ nhận được món quà đó.
Cần làm gì: chạy các quy tắc của bạn từ nhiều ngày bắt đầu khác nhau trước khi bạn tin vào bất kỳ ngày nào trong số đó. Nếu câu trả lời chỉ hoạt động từ đúng một ngày Thứ Ba cụ thể, thì đó không phải là lợi thế (edge) — mà là sự trùng hợp đi kèm với marketing tốt.
Kiểm tra cùng một bộ quy tắc từ mọi ngày bắt đầu bạn muốn 👉 https://virtuum-lab.com
#BTC #Backtesting #TradingStrategy
112
·
--
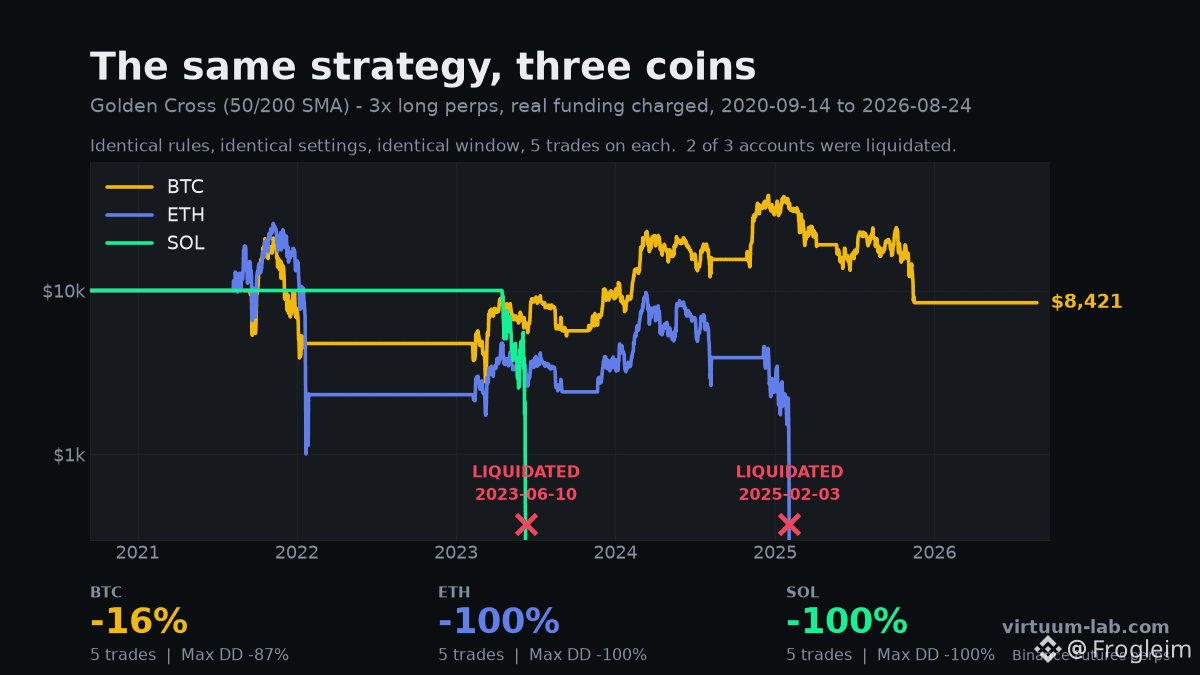
Cùng chiến lược. Ba đồng xu. Hai tài khoản về 0.
Bài đăng cuối của tôi đã cho thấy việc tài trợ thực (real funding) tác động thế nào lên Golden Cross trên BTC. Câu hỏi hiển nhiên tiếp theo: chiến lược có hoạt động không, hay BTC chỉ đơn giản là đi lên?
Vì vậy tôi chạy các quy tắc giống hệt trên ETH và SOL. Cũng dùng giao cắt SMA 50/200, cùng long 3x, cùng khung thời gian, tính phí funding Binance thực. Cả ba bắt đầu vào cùng một ngày, nên không ai được “đi trước”.
BTC: −16% — vẫn sống sót, nhưng với mức sụt giảm (drawdown) 87%
ETH: −99.9% — bị thanh lý vào 3/2/2025
SOL: −100% — bị thanh lý hai lần, lần đầu ngay ở giao dịch mở cửa
Mỗi đồng 5 giao dịch. Quy tắc giống hệt. Một tài khoản cầm cự được, hai tài khoản mất.
Giờ hạ đòn bẩy về 1x thì không có gì bị thanh lý: BTC +21%, ETH −38%, SOL +2%. Trong hơn sáu năm. Đó mới là “lợi thế” thực — gần như không có gì. 3x không khuếch đại lợi thế. Nó chỉ đẩy giá thanh lý đủ gần để chạm vào.
Nếu một chiến lược chỉ sống sót trên đồng bạn tự thiết kế nó, thì bạn chưa tìm ra lợi thế. Bạn chỉ “khớp” một biểu đồ (fitted a chart).
Hai hạn chế trước khi ai đó nói ra: năm giao dịch là mẫu rất nhỏ, và lần vào lệnh đầu tiên của SOL không đến cho đến 2023, vì SMA 200 ngày cần 200 ngày, và SOL được niêm yết muộn.
Và đúng là — BTC trong bài đăng cuối của tôi đạt +359% và ở đây là −16%. Cùng quy tắc, cùng đồng, cùng “động cơ”. Chỉ khác nhau ở ngày bắt đầu: 2019 thay vì 2020.
Hãy thử các quy tắc của bạn trên những đồng bạn không thiết kế cho chúng 👉 https://virtuum-lab.com
#BTC #ETH #SOL #TradingStrategy
Cùng chiến lược. Ba đồng xu. Hai tài khoản về 0.
Bài đăng cuối của tôi đã cho thấy việc tài trợ thực (real funding) tác động thế nào lên Golden Cross trên BTC. Câu hỏi hiển nhiên tiếp theo: chiến lược có hoạt động không, hay BTC chỉ đơn giản là đi lên?
Vì vậy tôi chạy các quy tắc giống hệt trên ETH và SOL. Cũng dùng giao cắt SMA 50/200, cùng long 3x, cùng khung thời gian, tính phí funding Binance thực. Cả ba bắt đầu vào cùng một ngày, nên không ai được “đi trước”.
BTC: −16% — vẫn sống sót, nhưng với mức sụt giảm (drawdown) 87%
ETH: −99.9% — bị thanh lý vào 3/2/2025
SOL: −100% — bị thanh lý hai lần, lần đầu ngay ở giao dịch mở cửa
Mỗi đồng 5 giao dịch. Quy tắc giống hệt. Một tài khoản cầm cự được, hai tài khoản mất.
Giờ hạ đòn bẩy về 1x thì không có gì bị thanh lý: BTC +21%, ETH −38%, SOL +2%. Trong hơn sáu năm. Đó mới là “lợi thế” thực — gần như không có gì. 3x không khuếch đại lợi thế. Nó chỉ đẩy giá thanh lý đủ gần để chạm vào.
Nếu một chiến lược chỉ sống sót trên đồng bạn tự thiết kế nó, thì bạn chưa tìm ra lợi thế. Bạn chỉ “khớp” một biểu đồ (fitted a chart).
Hai hạn chế trước khi ai đó nói ra: năm giao dịch là mẫu rất nhỏ, và lần vào lệnh đầu tiên của SOL không đến cho đến 2023, vì SMA 200 ngày cần 200 ngày, và SOL được niêm yết muộn.
Và đúng là — BTC trong bài đăng cuối của tôi đạt +359% và ở đây là −16%. Cùng quy tắc, cùng đồng, cùng “động cơ”. Chỉ khác nhau ở ngày bắt đầu: 2019 thay vì 2020.
Hãy thử các quy tắc của bạn trên những đồng bạn không thiết kế cho chúng 👉 https://virtuum-lab.com
#BTC #ETH #SOL #TradingStrategy
Bài đăng cuối của tôi đã cho thấy việc tài trợ thực (real funding) tác động thế nào lên Golden Cross trên BTC. Câu hỏi hiển nhiên tiếp theo: chiến lược có hoạt động không, hay BTC chỉ đơn giản là đi lên?
Vì vậy tôi chạy các quy tắc giống hệt trên ETH và SOL. Cũng dùng giao cắt SMA 50/200, cùng long 3x, cùng khung thời gian, tính phí funding Binance thực. Cả ba bắt đầu vào cùng một ngày, nên không ai được “đi trước”.
BTC: −16% — vẫn sống sót, nhưng với mức sụt giảm (drawdown) 87%
ETH: −99.9% — bị thanh lý vào 3/2/2025
SOL: −100% — bị thanh lý hai lần, lần đầu ngay ở giao dịch mở cửa
Mỗi đồng 5 giao dịch. Quy tắc giống hệt. Một tài khoản cầm cự được, hai tài khoản mất.
Giờ hạ đòn bẩy về 1x thì không có gì bị thanh lý: BTC +21%, ETH −38%, SOL +2%. Trong hơn sáu năm. Đó mới là “lợi thế” thực — gần như không có gì. 3x không khuếch đại lợi thế. Nó chỉ đẩy giá thanh lý đủ gần để chạm vào.
Nếu một chiến lược chỉ sống sót trên đồng bạn tự thiết kế nó, thì bạn chưa tìm ra lợi thế. Bạn chỉ “khớp” một biểu đồ (fitted a chart).
Hai hạn chế trước khi ai đó nói ra: năm giao dịch là mẫu rất nhỏ, và lần vào lệnh đầu tiên của SOL không đến cho đến 2023, vì SMA 200 ngày cần 200 ngày, và SOL được niêm yết muộn.
Và đúng là — BTC trong bài đăng cuối của tôi đạt +359% và ở đây là −16%. Cùng quy tắc, cùng đồng, cùng “động cơ”. Chỉ khác nhau ở ngày bắt đầu: 2019 thay vì 2020.
Hãy thử các quy tắc của bạn trên những đồng bạn không thiết kế cho chúng 👉 https://virtuum-lab.com
#BTC #ETH #SOL #TradingStrategy
99
·
--
Kết quả backtest BTC của bạn đang nói dối bạn—khoảng 1.600%Tôi chạy Golden Cross (SMA 50/200) trên hợp đồng tương lai BTCUSDT. Long 3x. Dữ liệu Binance, từ tháng 9/2019 → đến hôm nay.
Bỏ qua funding: +2.003%
Nạp phí funding Binance thực tế: +359%
Chiến lược tương tự. Vào lệnh tương tự. Thoát lệnh tương tự. Sáu lệnh giao dịch tương tự. Chênh lệch là 96.561 USD tiền phí funding.
Tại sao nó lớn đến vậy: Funding của BTCUSDT đã trung bình 0,0106% mỗi lần thanh toán 8 giờ kể từ năm 2019 — khoảng 11,6% mỗi năm. Nghe có vẻ không đáng kể. Với đòn bẩy 3x trên toàn bộ vốn chủ, thì khoảng 35% tài khoản của bạn mỗi năm, và Golden Cross duy trì trong nhiều tháng liền.
Kết quả backtest BTC của bạn đang nói dối bạn—khoảng 1.600%
Tôi chạy Golden Cross (SMA 50/200) trên hợp đồng tương lai BTCUSDT. Long 3x. Dữ liệu Binance, từ tháng 9/2019 → đến hôm nay.
Bỏ qua funding: +2.003%
Nạp phí funding Binance thực tế: +359%
Chiến lược tương tự. Vào lệnh tương tự. Thoát lệnh tương tự. Sáu lệnh giao dịch tương tự. Chênh lệch là 96.561 USD tiền phí funding.
Tại sao nó lớn đến vậy: Funding của BTCUSDT đã trung bình 0,0106% mỗi lần thanh toán 8 giờ kể từ năm 2019 — khoảng 11,6% mỗi năm. Nghe có vẻ không đáng kể. Với đòn bẩy 3x trên toàn bộ vốn chủ, thì khoảng 35% tài khoản của bạn mỗi năm, và Golden Cross duy trì trong nhiều tháng liền.
Bỏ qua funding: +2.003%
Nạp phí funding Binance thực tế: +359%
Chiến lược tương tự. Vào lệnh tương tự. Thoát lệnh tương tự. Sáu lệnh giao dịch tương tự. Chênh lệch là 96.561 USD tiền phí funding.
Tại sao nó lớn đến vậy: Funding của BTCUSDT đã trung bình 0,0106% mỗi lần thanh toán 8 giờ kể từ năm 2019 — khoảng 11,6% mỗi năm. Nghe có vẻ không đáng kể. Với đòn bẩy 3x trên toàn bộ vốn chủ, thì khoảng 35% tài khoản của bạn mỗi năm, và Golden Cross duy trì trong nhiều tháng liền.
1
117
·
--
Cập nhật giao dịch Algo trong 7 ngày 📊
Trong tuần qua, tôi đã vận hành một hệ thống giao dịch tương lai hoàn toàn tự động được xây dựng dựa trên khung theo dõi xu hướng/động lực trong khoảng thời gian 15 phút.
Hệ thống sử dụng nhiều xác nhận trước khi vào lệnh, bao gồm:
• Phát hiện xu hướng
• Xác nhận động lực
• Bộ lọc khối lượng
• Quản lý rủi ro điều chỉnh theo biến động
Mục tiêu không phải là dự đoán thị trường, mà là thu hút động lực một cách có hệ thống trong khi kiểm soát rủi ro giảm giá.
#signaladvisor
Cập nhật giao dịch Algo trong 7 ngày 📊
Trong tuần qua, tôi đã vận hành một hệ thống giao dịch tương lai hoàn toàn tự động được xây dựng dựa trên khung theo dõi xu hướng/động lực trong khoảng thời gian 15 phút.
Hệ thống sử dụng nhiều xác nhận trước khi vào lệnh, bao gồm:
• Phát hiện xu hướng
• Xác nhận động lực
• Bộ lọc khối lượng
• Quản lý rủi ro điều chỉnh theo biến động
Mục tiêu không phải là dự đoán thị trường, mà là thu hút động lực một cách có hệ thống trong khi kiểm soát rủi ro giảm giá.
#signaladvisor
Trong tuần qua, tôi đã vận hành một hệ thống giao dịch tương lai hoàn toàn tự động được xây dựng dựa trên khung theo dõi xu hướng/động lực trong khoảng thời gian 15 phút.
Hệ thống sử dụng nhiều xác nhận trước khi vào lệnh, bao gồm:
• Phát hiện xu hướng
• Xác nhận động lực
• Bộ lọc khối lượng
• Quản lý rủi ro điều chỉnh theo biến động
Mục tiêu không phải là dự đoán thị trường, mà là thu hút động lực một cách có hệ thống trong khi kiểm soát rủi ro giảm giá.
#signaladvisor
1
98
·
--
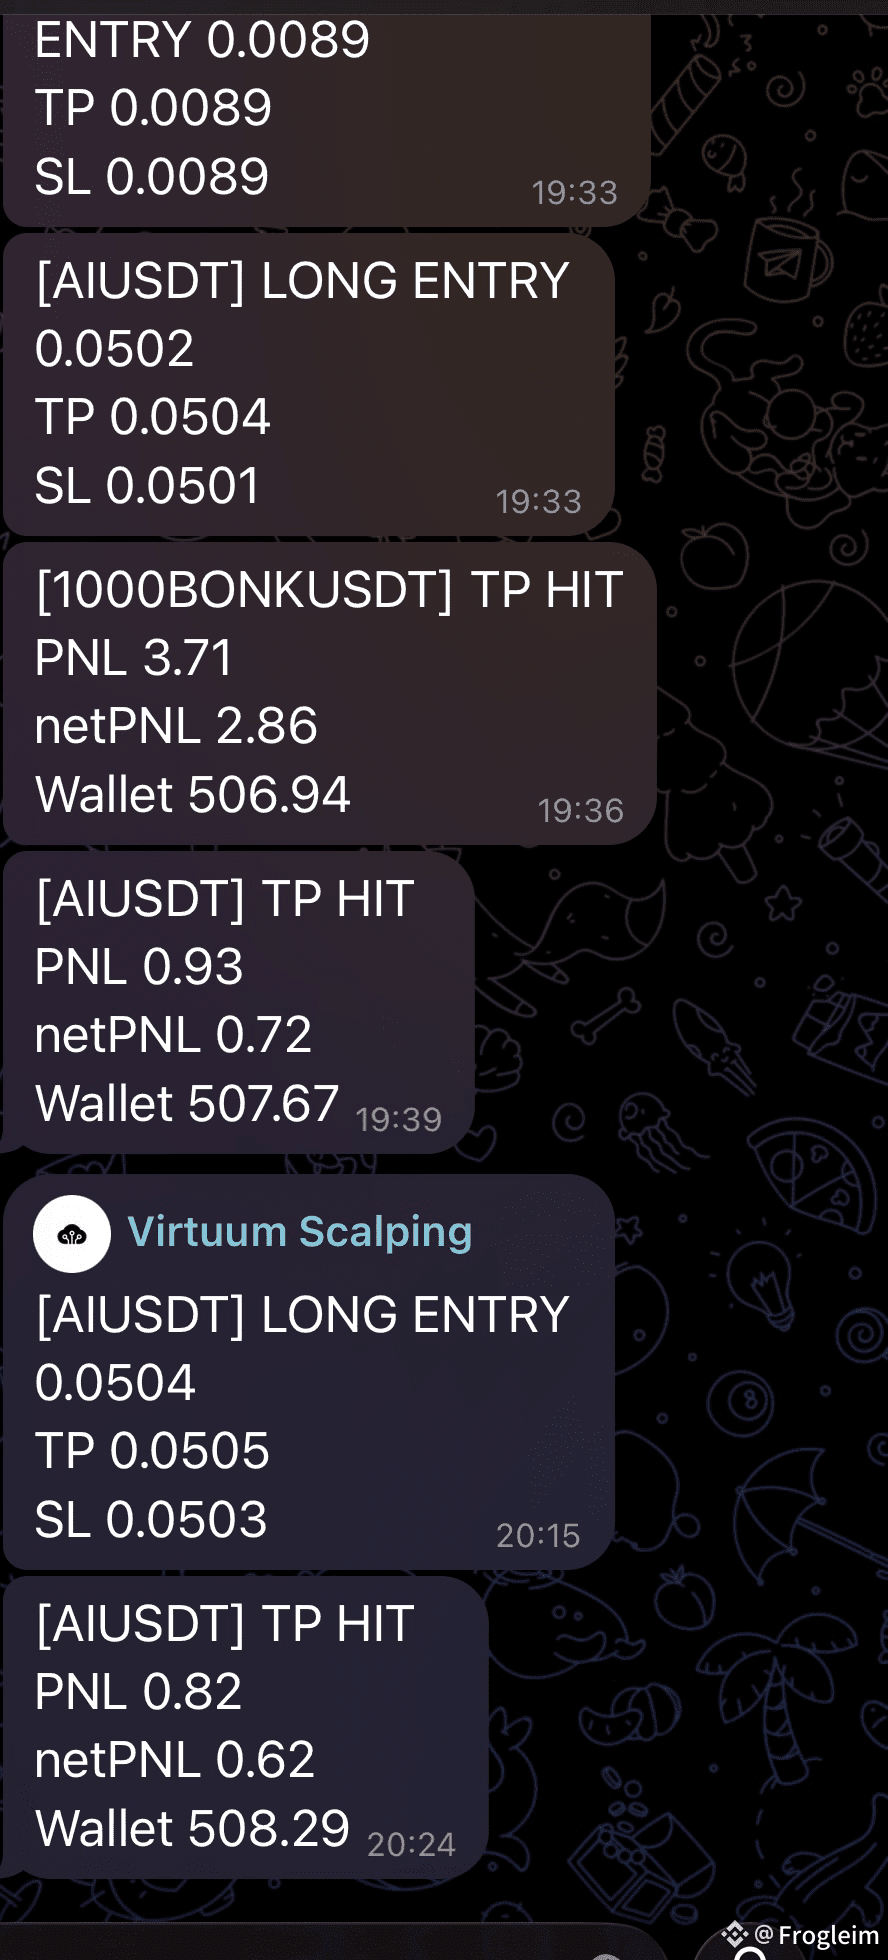
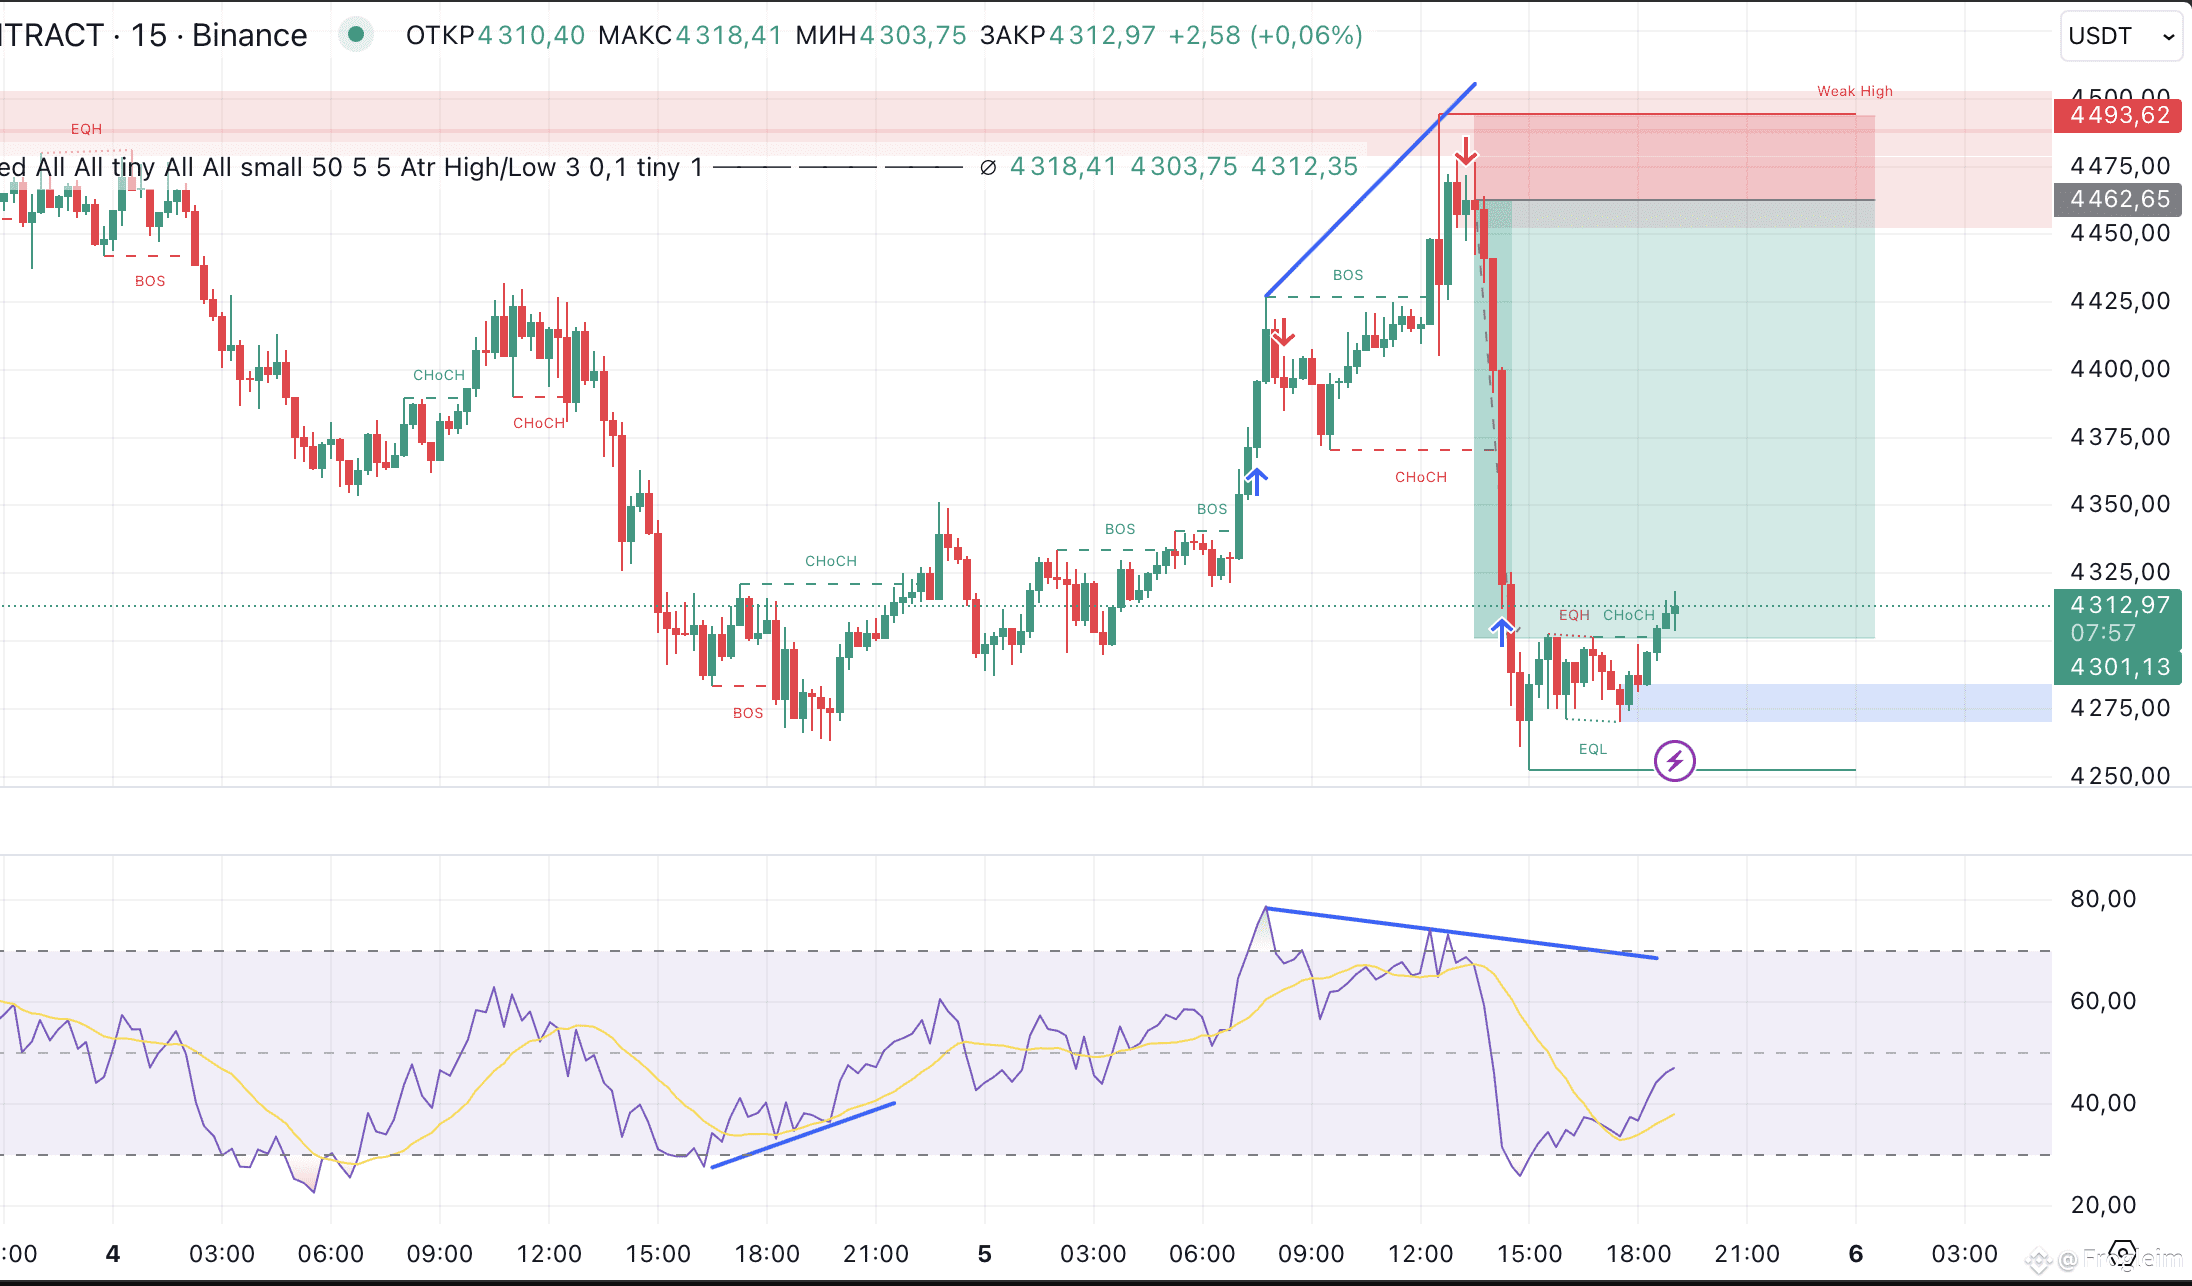
Sau hai năm phát triển, đội ngũ của chúng tôi cuối cùng đã hoàn thành bot scalping của mình 🔥
Nó đã hoạt động trên tài khoản thực 💪
#cryptosignals
Sau hai năm phát triển, đội ngũ của chúng tôi cuối cùng đã hoàn thành bot scalping của mình 🔥
Nó đã hoạt động trên tài khoản thực 💪
#cryptosignals
Nó đã hoạt động trên tài khoản thực 💪
#cryptosignals
2
723
·
--
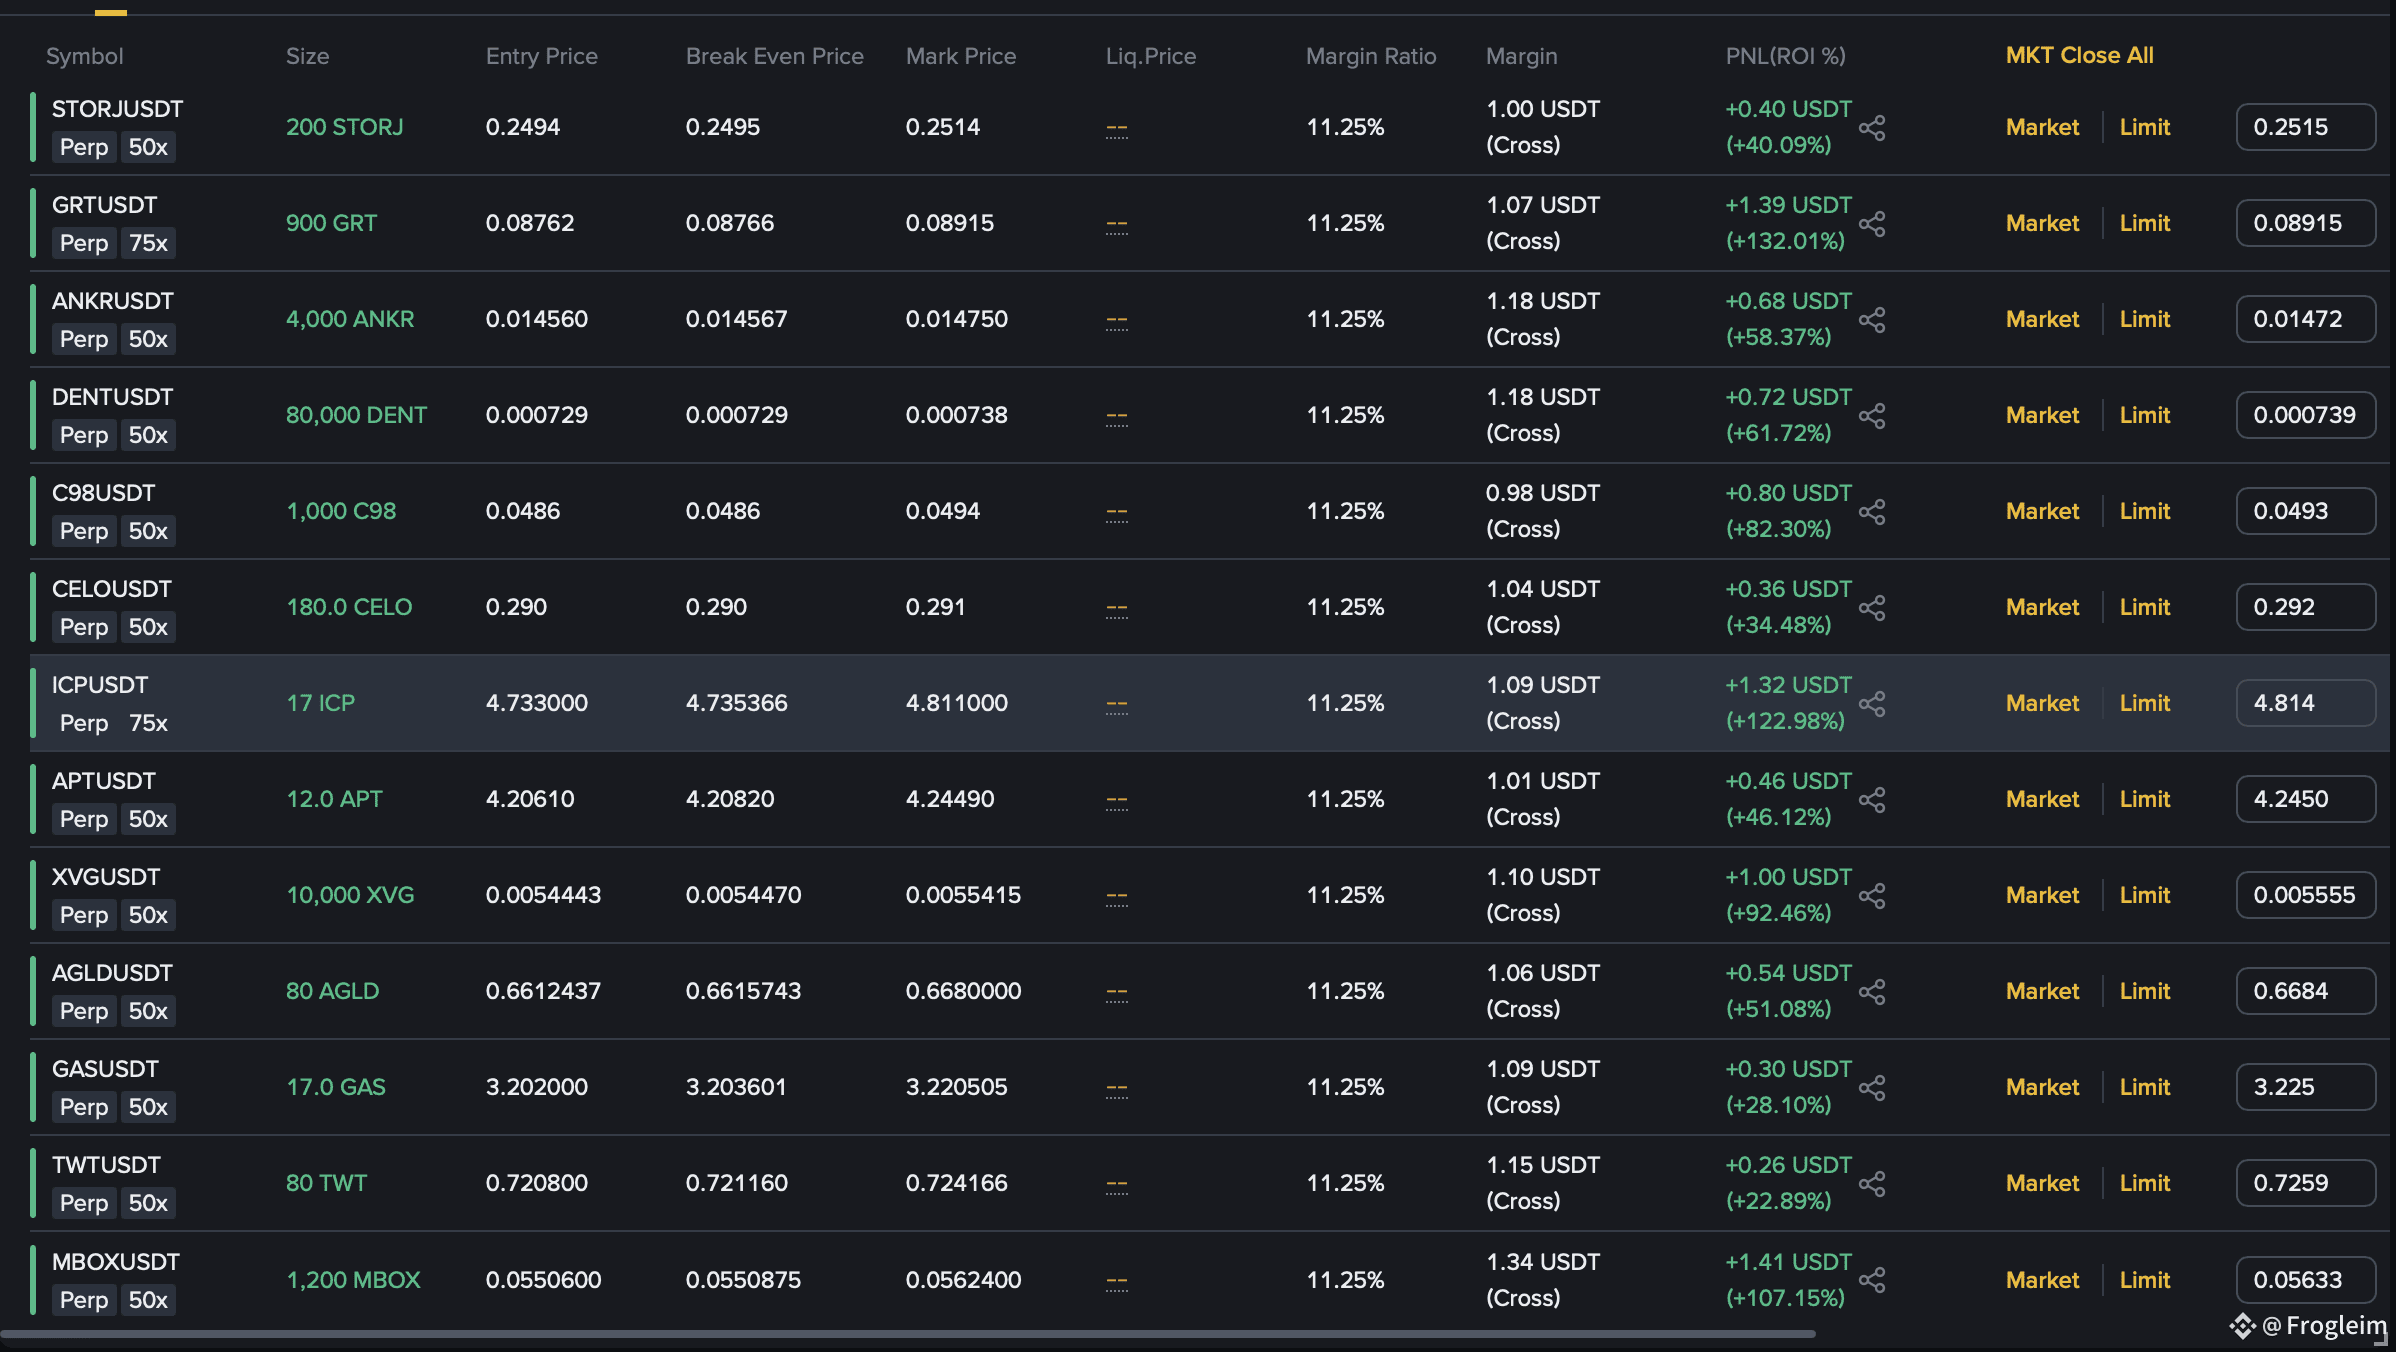
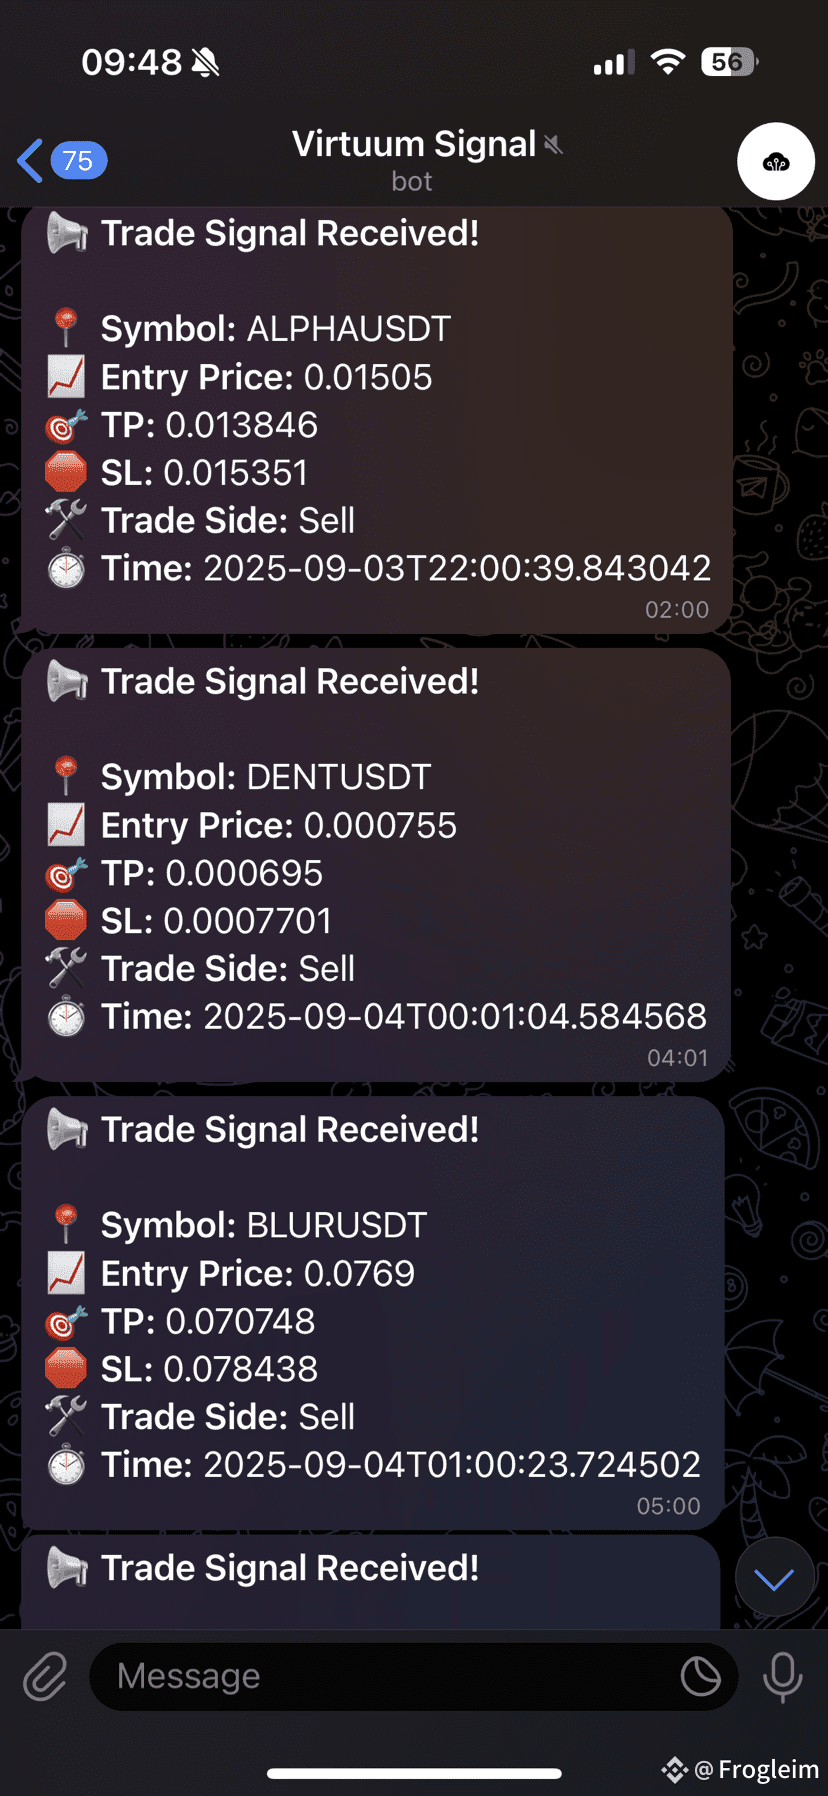
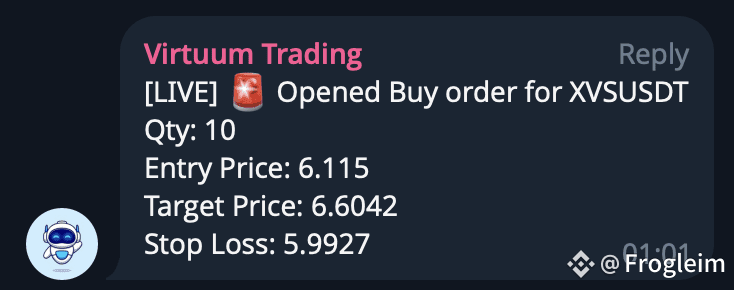
Sự nhất quán là điều biến trung bình thành xuất sắc.
#TradingSignals
Sự nhất quán là điều biến trung bình thành xuất sắc.
#TradingSignals
#TradingSignals
1k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
AIStocksWhatNext
646,568 lượt xem
4,799 đang thảo luận
Chia sẻ & Nhận thưởng Lưu lượng trong chiến dịch Hashtag Xu hướng của chúng tôi
✨Chủ đề: Những cơ hội đầu tư nào khác vẫn còn khi các cổ phiếu AI tiếp tục tăng?
👉Cách tham gia:
Đăng một bài viết ngắn hoặc bài viết kèm hashtag #AIStocksWhatNext
Chia sẻ bạn đang lạc quan hay bi quan, và đăng danh mục nắm giữ hoặc giao dịch cổ phiếu AI của bạn — việc sử dụng widget giao dịch có thể giúp bạn đủ điều kiện tốt hơn.
Bạn cũng có thể tăng sức thuyết phục cho bài đăng bằng cách chia sẻ dữ liệu hoặc biểu đồ và tránh sử dụng hình ảnh do AI tạo.
✍️Tạo nội dung dựa trên các góc dưới đây:
- Nvidia cho biết doanh số chip sẽ tăng gấp đôi vào năm tới, và các công ty AI hàng đầu tiếp tục đạt doanh thu kỷ lục, khoản chi cho năng lực tính toán phía sau điều đó còn đáng kinh ngạc hơn. Nhu cầu AI thực sự đang bùng nổ sao? Và có thể kéo dài trong bao lâu? Các cổ phiếu AI đang tăng trên toàn bảng. Đây có phải là một đợt bứt phá thật sự hay chỉ là một nhịp hồi ngắn hạn?
- Các nhà lãnh đạo ngành kêu gọi chậm lại việc phát triển AI, trong khi Trump dự định xây dựng “AI Force”, cho rằng AI có thể đóng góp 25% GDP của Mỹ trong tương lai. Bạn đứng về phía nào? Việc được hậu thuẫn ở cấp bang liệu có phải là một thắng lợi dài hạn cho các cổ phiếu AI không?
- Bạn có đang mua cổ phiếu AI không? Chia sẻ hoạt động giao dịch/nắm giữ liên quan đến AI của bạn với widget chia sẻ giao dịch của chúng tôi.
⏰Thời gian chiến dịch:
- 2026-09-22 7:00 - 2026-09-24 4:00 UTC
🎁Phần thưởng:
- Các bài đăng đủ điều kiện tuân thủ hướng dẫn trên và có hơn 100 từ sẽ được xem xét và có thể nhận một lượt tăng lưu lượng ngẫu nhiên từ 500 đến 3.000 lượt xem. Bạn sẽ nhận được thông báo từ thư ký feed nếu bài đăng của bạn được chọn.
- Nhận cơ hội để bài viết của bạn được đăng trên Binance Square Official
Cần ý tưởng cho bài đăng của bạn? Hãy truy cập trang chủ đề #AIStocksWhatNext hoặc Square Guide on How to Post for Better Reach.
Binance Square Official
·482 lượt thích
·1.3M lượt xem
TheoDõiFOMC
91,165 lượt xem
577 đang thảo luận
45NgayTuDoTaiChinh
930,118 lượt xem
3,195 đang thảo luận