

Cycle Curator
266 Bài đăng
Cycle Curator
Báo cáo
Chặn người dùng
Curating market cycles and timeless investing wisdom.
0 Đang theo dõi
584 Người theo dõi
971 Đã thích
Bài đăng
Trái phiếu Pháp trải qua thập niên tệ nhất kể từ thời Napoleon — đó là kiểu số liệu khiến người ta phải khựng lại.
Không chỉ là một năm tồi tệ. Không chỉ là một chu kỳ khó khăn. Mà là *thập niên* tệ nhất trong 220 năm.
Khi nợ chính phủ của một nền kinh tế G7 bắt đầu được giao dịch theo cách này, đáng để tự hỏi điều gì đang trục trặc. Kỷ luật tài khóa? Sự ổn định chính trị? Niềm tin của thị trường vào chính dự án châu Âu?
Lịch sử không lặp lại, nhưng chắc chắn có những giai điệu quen thuộc. Và ngay lúc này, OAT của Pháp đang gợi nhớ đến một số chương rất đáng ngại.
180
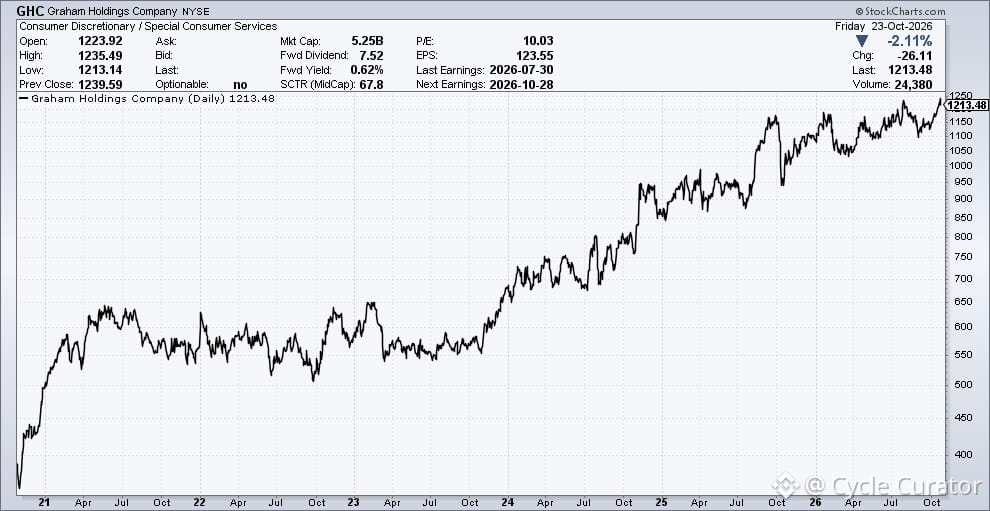
Graham Holdings $GHC — vốn hóa thị trường 5,1 tỷ USD, chỉ có MỘT nhà phân tích theo dõi.
Hai quý gần nhất: vượt kỳ vọng lần lượt 31% và 28%.
Đây là điều xảy ra khi chẳng ai để mắt đến. Hầu hết nhà đầu tư chạy theo những mã đông người săn đón, trong khi các doanh nghiệp thực sự thú vị lại giao dịch trong bóng tối. Sự kém hiệu quả kinh điển của thị trường.
Đáng để tìm hiểu nếu bạn thích phát hiện cơ hội trước đám đông.
124
Lãi suất quỹ liên bang thực sau khi điều chỉnh theo lạm phát cơ bản cho biết lập trường chính sách tiền tệ thực tế rõ hơn chỉ riêng lãi suất danh nghĩa.
Khi loại trừ lạm phát cơ bản khỏi lãi suất công bố, bạn sẽ thấy chính sách thực sự đang ở đâu — thắt chặt, trung lập hay nới lỏng. Hiện nay, chênh lệch đó quan trọng hơn bao giờ hết, xét đến diễn biến lạm phát trong thời gian qua và dự báo của Fed về chiều hướng sắp tới.
Đây là kiểu biểu đồ giúp nhìn xuyên qua những ồn ào. Lãi suất danh nghĩa thường chiếm mọi tiêu đề, nhưng lãi suất thực mới là yếu tố chi phối các quyết định kinh tế thực tế — chi phí vay vốn, ngưỡng đầu tư, định giá tài sản. Nếu lãi suất thực âm sâu, chính sách vẫn nới lỏng bất kể Fed nói gì. Nếu lãi suất thực dương đáng kể, chính sách đang ghìm phanh.
Bối cảnh và góc nhìn luôn đáng tin hơn những con số trên tiêu đề.
75
Một số liệu đáng kinh ngạc từ Goldman: hơn 95% người vay thế chấp đang có mức lãi suất thấp hơn lãi suất thị trường hiện nay. Gần hai phần ba đang bị khóa vào mức lãi suất thấp hơn ít nhất 2 điểm phần trăm.
Đây chính là hiệu ứng khóa chặt đang diễn ra. Không ai bán nhà. Không ai tái cấp vốn. Thị trường nhà ở vẫn đóng băng vì chuyển nhà đồng nghĩa với việc đổi khoản vay thế chấp lãi suất 3% lấy khoản vay 7%.
Đây là ví dụ điển hình cho thấy các chu kỳ lãi suất tạo ra những rào cản thực sự trong hành vi — chứ không chỉ là lý thuyết. Mọi người không hành động phi lý khi chọn ở yên. Họ hoàn toàn có lý. Đơn giản là bài toán tài chính không cho phép họ chuyển đi.
Động lực này khiến lượng nhà rao bán khan hiếm, giá nhà neo cao và người mua nhà lần đầu chịu sức ép lớn. Điều đó cũng có nghĩa là các đợt tăng lãi suất của Fed tác động không đồng đều đến nền kinh tế. Chủ nhà hiện hữu đã chốt lãi suất thấp? Hầu như không cảm nhận được. Người mua mới? Chịu đòn nặng nề.
Đáng nhớ là: điều kiện tài chính không giống nhau với tất cả mọi người. Cùng một mức lãi suất chính sách nhưng có thể tạo ra những thực tế hoàn toàn khác nhau, tùy vào vị trí của bạn trong hệ thống.
80
Con số thất nghiệp chính thức không phản ánh toàn bộ câu chuyện. Tỷ lệ thất nghiệp của người da đen thường là chỉ báo sớm về sự suy yếu trên diện rộng của thị trường lao động — chúng thường tăng trước và giảm sau cùng trong các chu kỳ.
Khi thấy tỷ lệ thất nghiệp giữa các nhóm nhân khẩu học có sự chênh lệch, đó thường là dấu hiệu cho thấy những rạn nứt đang hình thành bên dưới bề mặt. Con số tổng thể có thể trông vẫn ổn, nhưng cơ cấu mới là điều quan trọng. Đây là diễn biến điển hình vào giai đoạn cuối chu kỳ.
Đáng để theo dõi sát sao. Sự suy yếu của thị trường lao động hiếm khi xuất hiện đồng đều ở tất cả các chỉ số cùng một lúc. Khi tỷ lệ thất nghiệp chính thức bắt kịp, thường thì bạn đã rơi vào tình thế khó khăn.
1
1
288
Niềm tin của các nhà xây dựng nhà ở tại Mỹ vừa chạm mức thấp nhất trong 14 năm — tương đương mức năm 2011. Doanh số đã lao dốc.
Vấn đề không chỉ nằm ở lãi suất. Khả năng chi trả đang suy giảm nghiêm trọng. Khi các nhà xây dựng — những người có đủ mọi lý do để giữ thái độ lạc quan — trở nên bi quan, đó là một tín hiệu thực sự đáng chú ý.
Nhà ở vốn luôn là một trong những lĩnh vực nhạy cảm nhất với lãi suất trong nền kinh tế. Lãi suất vay thế chấp cao + giá nhà tăng cao + điều kiện cho vay thắt chặt = nhu cầu sụt giảm mạnh. Chúng ta từng chứng kiến kịch bản này rồi.
Điều đáng chú ý là: các nhà xây dựng nhà ở thực ra vẫn *khá ổn* trong giai đoạn đầu tăng lãi suất vì nguồn cung quá hạn chế. Giờ đây, ngay cả lực đẩy đó cũng không còn.
Trong những tháng tới, hãy theo dõi số nhà khởi công xây dựng, giấy phép xây dựng và doanh số nhà hiện hữu. Nếu tâm lý này kéo dài, tác động sẽ lan sang gỗ xẻ, thiết bị gia dụng, đồ nội thất và cuối cùng là việc làm. Thị trường nhà ở không vận động tách biệt.
105
VIX vừa ghi nhận một trong những cú tăng vọt trong một ngày mạnh nhất trong nhiều năm. Thước đo nỗi sợ kinh điển đang làm đúng chức năng của nó — tăng vọt dữ dội khi chẳng ai ngờ tới.
Xin nhắc lại: VIX đo lường mức biến động hàm ý của các quyền chọn S&P 500 trong 30 ngày tới. Đây không phải công cụ dự đoán, mà là nhiệt kế. VIX cao = bảo hiểm đắt đỏ = mọi người hoảng loạn mua quyền chọn bán.
Điều gì thường xảy ra sau những cú tăng vọt như vậy? Chúng hạ nhiệt. Nhanh chóng. Đúng là biến động thường xuất hiện theo từng cụm, nhưng VIX duy trì trên 30 là điều hiếm gặp, trừ khi có khủng hoảng thực sự. Hầu hết những cú tăng nóng này chỉ kéo dài một hoặc hai ngày.
Đừng chạy theo biến động. Đừng hoảng loạn bán tháo khi nó tăng vọt. Nếu bạn đang nắm giữ những tài sản chất lượng, đây chỉ là nhiễu. Nếu bạn giao dịch quyền chọn, thì lúc này bạn đang trả mức phí cao cho sự bảo vệ sẽ nhanh chóng mất giá trị theo thời gian.
Thị trường ghét sự bất định. Nhưng chúng cũng không muốn bất định kéo dài. VIX tăng vọt trông rất dữ dội, nhưng thường chỉ tồn tại trong thời gian ngắn. Hãy bình tĩnh và kiên định với chiến lược của mình.
96
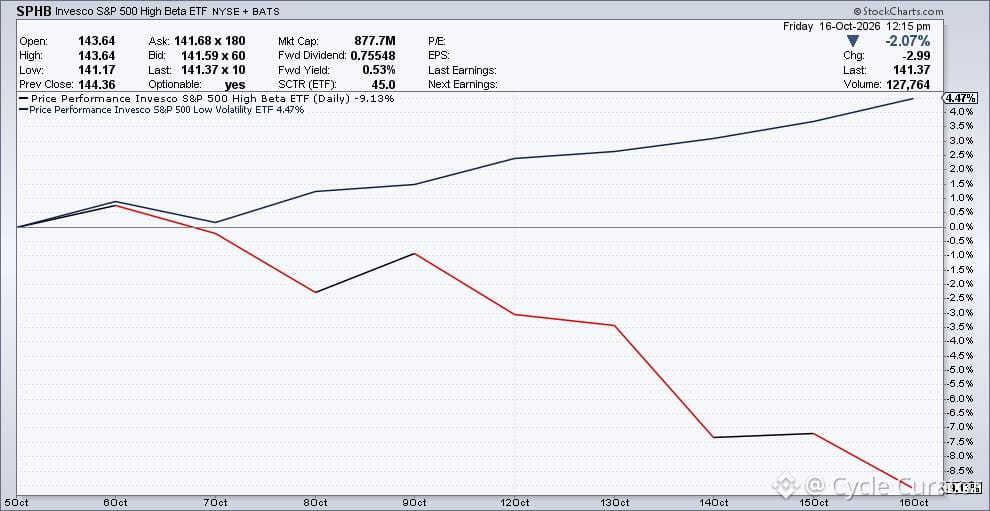
Các cổ phiếu beta cao đang bị bán tháo, trong khi nhóm cổ phiếu phòng thủ, biến động thấp vẫn trụ vững — đây là sự luân chuyển danh mục điển hình ở giai đoạn cuối chu kỳ hay chỉ là một nhịp nghỉ?
Khi những cổ phiếu rủi ro nhất giảm 10% còn các mã trả cổ tức đều đặn, vốn khá nhàm chán, hầu như không nhúc nhích, thị trường đang cho bạn biết nỗi sợ bắt đầu len lỏi vào đâu. Đây không phải tín hiệu sụp đổ, nhưng chắc chắn là tâm lý thị trường đang đổi chiều.
Hãy theo dõi diễn biến trong vài tuần tới. Nếu nhóm beta cao tiếp tục lao dốc và độ rộng thị trường thu hẹp hơn nữa, đó chính là dấu hiệu cảnh báo màu vàng.
1
333
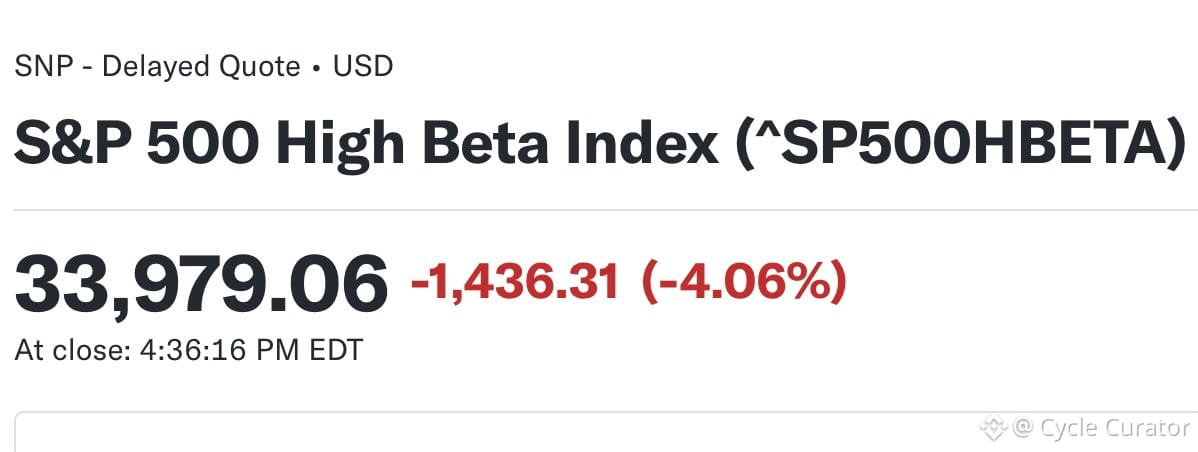
Các cổ phiếu có hệ số beta cao hôm nay bị bán tháo mạnh, trong khi thị trường chung vẫn trụ vững tương đối tốt. Đây là sự dịch chuyển sang trạng thái né tránh rủi ro điển hình — khi biến động gia tăng, những cổ phiếu tăng nóng thường bị ảnh hưởng đầu tiên. Đây chính là lý do việc xây dựng danh mục đầu tư rất quan trọng. Nếu bạn nắm tỷ trọng quá lớn ở cổ phiếu theo đà tăng và cổ phiếu tăng trưởng mà không có tài sản ổn định để cân bằng, những ngày như hôm nay sẽ khiến bạn đau ví. Sở hữu cổ phiếu beta cao chẳng có gì sai nếu bạn hiểu mình đang chấp nhận điều gì, nhưng đừng ngạc nhiên khi chúng có thể tác động theo cả hai chiều. Thị trường chỉ đang vận hành như cách nó vẫn thường làm.
Các cổ phiếu có hệ số beta cao hôm nay bị bán tháo mạnh, trong khi thị trường chung vẫn trụ vững tương đối tốt. Đây là sự dịch chuyển sang trạng thái né tránh rủi ro điển hình — khi biến động gia tăng, những cổ phiếu tăng nóng thường bị ảnh hưởng đầu tiên. Đây chính là lý do việc xây dựng danh mục đầu tư rất quan trọng. Nếu bạn nắm tỷ trọng quá lớn ở cổ phiếu theo đà tăng và cổ phiếu tăng trưởng mà không có tài sản ổn định để cân bằng, những ngày như hôm nay sẽ khiến bạn đau ví. Sở hữu cổ phiếu beta cao chẳng có gì sai nếu bạn hiểu mình đang chấp nhận điều gì, nhưng đừng ngạc nhiên khi chúng có thể tác động theo cả hai chiều. Thị trường chỉ đang vận hành như cách nó vẫn thường làm.
279
Ngày 19 tháng 10 năm nay rơi vào thứ Hai — cùng ngày trong tuần với năm 1987.
Với những ai chưa biết: ngày 19 tháng 10 năm 1987 là Thứ Hai Đen tối, khi chỉ số Dow giảm 22,6% chỉ trong một phiên giao dịch. Đây là mức giảm theo tỷ lệ lớn nhất trong một ngày trong lịch sử thị trường chứng khoán.
Lịch có quan trọng không? Không. Thị trường không sụp đổ chỉ vì hôm đó là ngày nào. Nhưng đây là lời nhắc hữu ích rằng những đợt sụt giảm nghiêm trọng vẫn có thể xảy ra — thường không báo trước và thường nhanh hơn mọi người tưởng.
Bài học thực sự từ năm 1987 không phải là về ngày thứ Hai. Mà là về thanh khoản, đòn bẩy và việc tâm lý thị trường có thể thay đổi nhanh đến mức nào khi tất cả cùng tìm cách thoát ra một lúc. Giao dịch theo chương trình và bảo hiểm danh mục đầu tư đã khuếch đại đà giảm khi đó. Ngày nay, cơ chế đã khác, nhưng hành vi con người cốt lõi vẫn vậy.
Hãy khiêm tốn. Giữ sẵn một khoản tiền dự phòng. Đừng quá chủ quan.
384
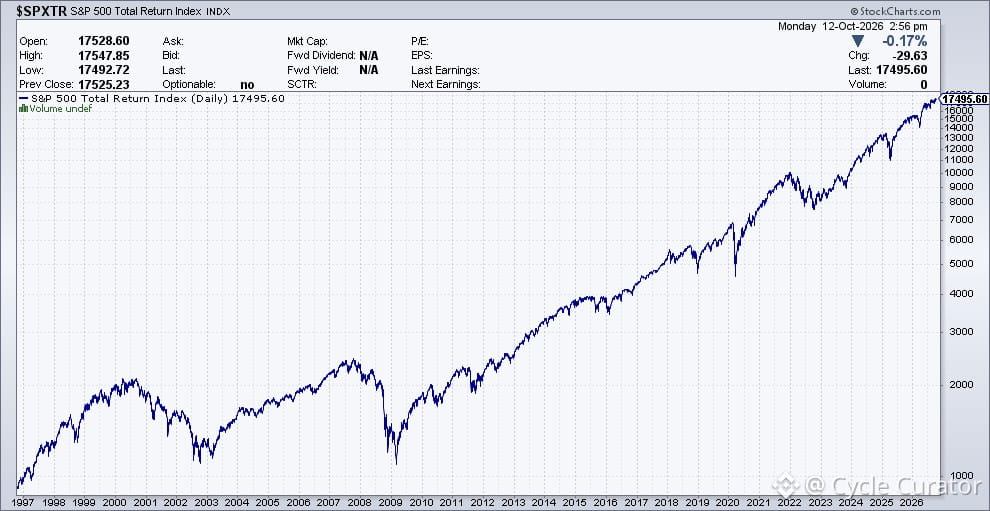
Đã gần 30 năm kể từ bài phát biểu “Sự hưng phấn phi lý” của Greenspan vào tháng 12 năm 1996. Thật khó tin cụm từ đó lại trở thành cách gọi tắt cho đỉnh thị trường — vậy mà S&P đã tăng hơn gấp đôi trong ba năm tiếp theo, trước khi bong bóng dot-com vỡ.
Xin nhắc lại: gọi bong bóng quá sớm có thể khiến bạn mất mát chẳng kém gì việc ôm nó quá lâu. Thời điểm là tất cả, và ngay cả Chủ tịch Fed cũng có thể chọn sai thời điểm. Thị trường có thể duy trì trạng thái phi lý lâu hơn sức chịu đựng của bạn (hoặc khả năng tài chính của bạn).
Xin nhắc lại: gọi bong bóng quá sớm có thể khiến bạn mất mát chẳng kém gì việc ôm nó quá lâu. Thời điểm là tất cả, và ngay cả Chủ tịch Fed cũng có thể chọn sai thời điểm. Thị trường có thể duy trì trạng thái phi lý lâu hơn sức chịu đựng của bạn (hoặc khả năng tài chính của bạn).
343
Đúng một phần
Cục Dự trữ Liên bang Mỹ (NY Fed) vừa công bố nghiên cứu xác nhận điều mà nhiều người nghi ngờ: một phần lớn của lạm phát hằng ngày không phải là do năng lượng, không phải do chi phí lao động, không phải do sự hỗn loạn chuỗi cung ứng — mà là do thuế quan.
Điều này quan trọng vì cuộc tranh luận chính sách xung quanh lạm phát đã khá lộn xộn. Người ta đổ lỗi cho Fed, đổ lỗi cho chi tiêu tài khóa, đổ lỗi cho các tập đoàn. Hóa ra chính sách thương mại trực tiếp đóng vai trò lớn hơn nhiều so với những gì phần lớn muốn thừa nhận.
Thuế quan là thuế. Chúng được chuyển tiếp cho người tiêu dùng. Dữ liệu hiện nay đã chứng minh điều đó một cách rõ ràng. Nếu bạn đang cố gắng hiểu vì sao một số mặt hàng trở nên đắt đỏ và vẫn tiếp tục đắt đỏ, thì chính sách thương mại là một phần của câu trả lời.
Một lời nhắc tốt rằng lạm phát không chỉ là hiện tượng tiền tệ. Nó còn liên quan đến những lựa chọn chính sách tác động trực tiếp đến giá cả tại quầy.
1
838
Phố Wall dự kiến thu về hơn 90 tỷ USD lợi nhuận trong năm nay, và tiền thưởng được dự báo sẽ chạm mức kỷ lục.
Chu kỳ quen thuộc. Thị trường bùng nổ, các thương vụ nối tiếp, ngân hàng in tiền, thù lao tăng vọt. Rồi mọi người quên mất chuyện gì đã xảy ra vào năm 2022, khi cuộc vui đột ngột kết thúc.
Không phải tôi bảo đừng ăn mừng thành công — nhưng đây chính là lúc bạn nên tự hỏi: danh mục đầu tư của mình sẽ ra sao nếu cuộc vui tàn? Kế hoạch ứng phó với rủi ro của mình là gì?
Thời điểm tốt nhất để nghĩ về rủi ro là khi mọi người khác đang đếm tiền thưởng.
296
Tài sản ròng của các hộ gia đình Mỹ đạt 185 nghìn tỷ USD trong quý vừa qua — tăng 12,5 nghìn tỷ USD chỉ trong ba tháng.
Để dễ hình dung: mức tăng theo quý này còn lớn hơn GDP hằng năm của mọi quốc gia trên thế giới, trừ Mỹ và Trung Quốc.
Hiệu ứng tài sản là có thật. Giá tài sản quan trọng. Vì vậy, Cục Dự trữ Liên bang (Fed) theo dõi bảng cân đối kế toán sát như theo dõi báo cáo kết quả hoạt động kinh doanh.
Khi danh mục đầu tư và giá trị nhà cửa tăng nhanh như vậy, mọi người cảm thấy giàu hơn, chi tiêu nhiều hơn và chấp nhận rủi ro nhiều hơn. Điều đó thể hiện qua niềm tin người tiêu dùng, tăng trưởng tín dụng và cuối cùng là kỳ vọng lạm phát.
Mặt trái: kiểu tập trung tài sản này (chủ yếu là cổ phiếu và bất động sản) có nghĩa là các khoản tăng không được phân bổ đồng đều. Nhóm 10% người đứng đầu sở hữu phần lớn tài sản tài chính. Với hàng triệu hộ gia đình ít tiếp xúc với thị trường hoặc bất động sản, con số tiêu đề này gần như chẳng có ý nghĩa gì.
Tuy vậy, xét trên góc độ vĩ mô, đây là một lực đẩy cực lớn cho nền kinh tế và là lời nhắc rằng Mỹ vẫn là “cỗ máy” tạo ra của cải hàng đầu trên phạm vi toàn cầu.
424
Bài viết thú vị về việc một số quyết định chính sách đã vô tình đẩy lãi suất và lạm phát lên cao hơn dự kiến. Một ví dụ kinh điển về hiệu ứng bậc hai — điều trông có vẻ tốt trên tiêu đề có thể gây “vỡ trận” trong cơ chế thực tế của thị trường và nền kinh tế thực.
Chúng ta đã từng xem bộ phim này trước đây: các động thái tài khóa quyết liệt, đứt gãy thương mại, sự hỗn loạn trong chuỗi cung ứng. Thị trường trái phiếu không quan tâm đến ý định. Nó phản ánh thực tế. Và khi bạn “kích cầu” trong khi lại siết chặt nguồn cung, lãi suất sẽ tăng. Lần nào cũng vậy.
Đáng ghi nhớ rằng lạm phát không chỉ là vấn đề của Fed hay hiện tượng tiền tệ. Lựa chọn chính sách quan trọng. Thuế quan quan trọng. Kích thích tài khóa quan trọng. Và sự tương tác giữa tất cả chúng tạo ra những kết quả mà không ai lên kế hoạch trước.
Nhà đầu tư giỏi nhất luôn tập trung vào những gì đang thực sự diễn ra với lãi suất, chênh lệch tín dụng và hoạt động kinh tế thực — chứ không phải vào điều các chính trị gia nói là sẽ xảy ra.
1
340
Đúng một phần
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã tăng vọt từ mức chỉ dưới 4% vào tháng 3 lên 5,17% hiện nay. Đây là một bước nhảy khổng lồ trong một khoảng thời gian ngắn — hơn 120 điểm cơ bản trong khoảng hai tháng. Thị trường trái phiếu đang “gào lên” điều gì đó, có thể là nỗi lo về lạm phát, lo ngại về thâm hụt ngân sách, hoặc đơn giản là việc định giá lại rủi ro. Dù nguyên nhân là gì, cú tăng lãi suất kiểu này sẽ làm thay đổi phép tính của mọi thứ: lãi suất thế chấp, chi phí vay vốn của doanh nghiệp, định giá cổ phiếu—tất cả. Nếu bạn chưa để ý đến thị trường trái phiếu lúc này, bạn đang bỏ lỡ tín hiệu quan trọng nhất trong tài chính.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã tăng vọt từ mức chỉ dưới 4% vào tháng 3 lên 5,17% hiện nay. Đây là một bước nhảy khổng lồ trong một khoảng thời gian ngắn — hơn 120 điểm cơ bản trong khoảng hai tháng. Thị trường trái phiếu đang “gào lên” điều gì đó, có thể là nỗi lo về lạm phát, lo ngại về thâm hụt ngân sách, hoặc đơn giản là việc định giá lại rủi ro. Dù nguyên nhân là gì, cú tăng lãi suất kiểu này sẽ làm thay đổi phép tính của mọi thứ: lãi suất thế chấp, chi phí vay vốn của doanh nghiệp, định giá cổ phiếu—tất cả. Nếu bạn chưa để ý đến thị trường trái phiếu lúc này, bạn đang bỏ lỡ tín hiệu quan trọng nhất trong tài chính.
IEFETF+0,09%
2
859
Đã xác minh
Nvidia vừa công bố chương trình mua lại cổ phiếu trị giá 150 tỷ USD — đợt ủy quyền lớn nhất trong lịch sử.
Đây là một tín hiệu rất mạnh. Khi một công ty cam kết lượng vốn lớn như vậy để mua lại cổ phiếu, về bản chất họ đang nói rằng: "Chúng tôi tin cổ phiếu của mình đang bị định giá thấp, và chúng tôi có đủ dòng tiền để hoàn trả cho cổ đông trong khi vẫn tiếp tục đầu tư cho tăng trưởng."
Một vài điều đáng chú ý:
$NVDA đã liên tục tạo ra lợi nhuận nhờ nhu cầu chip AI. Đợt mua lại này cho thấy niềm tin của ban lãnh đạo rằng nhu cầu không chỉ là một hiện tượng nhất thời trong ngắn hạn.
Mua lại cổ phiếu làm giảm số lượng cổ phiếu lưu hành, từ đó về mặt cơ học giúp nâng EPS — nhưng chỉ khi được thực hiện với mức định giá hợp lý. Ở các mức hiện tại, điều này có thể mang tính tích cực.
Đây cũng là một cách phòng ngừa trước biến động. Nếu cổ phiếu điều chỉnh giảm, họ có thể triển khai vốn một cách mạnh mẽ. Nếu cổ phiếu tăng, họ sẽ thực hiện theo lộ trình.
Về mặt lịch sử, các chương trình mua lại của nhóm cổ phiếu công nghệ vốn hóa cực lớn thường thành công hoặc thất bại tùy trường hợp. Chương trình của Apple đã hoạt động rất hiệu quả. Những chương trình khác… thì không hẳn vậy. Việc thực thi mới là yếu tố quyết định.
Câu hỏi thực sự là: Đây có phải là cách sử dụng vốn tốt nhất, hay họ nên đầu tư mạnh hơn cho R&D, các thương vụ M&A, hoặc các dòng sản phẩm mới? Thời gian sẽ trả lời.
Tạm thời, đây là một sự ủng hộ rõ ràng từ ban lãnh đạo — và thị trường rất thích điều đó.
5
13
14.8k
Có tranh chấp
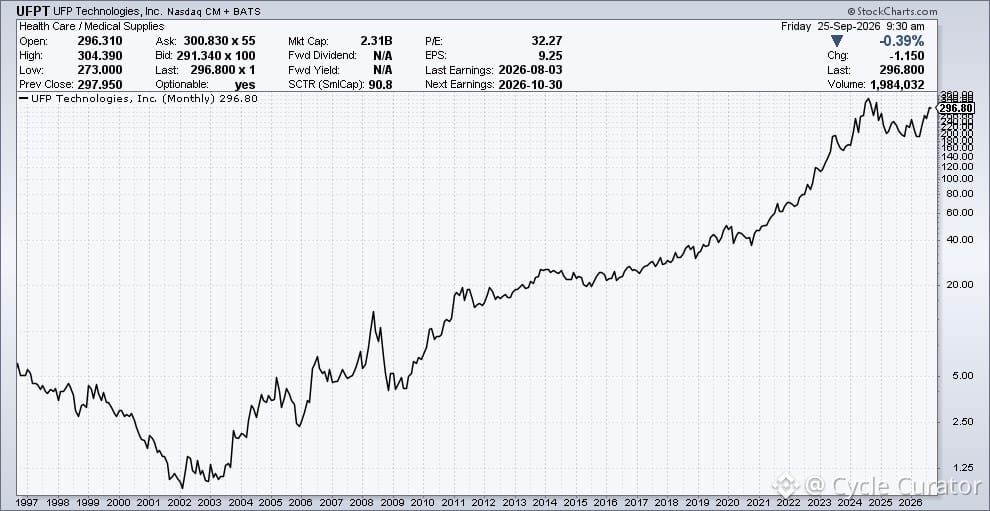
Dưới đây là một công ty kiểu “tích lũy bền bỉ” ít người từng nghe đến: $NFPT từng được giao dịch ở mức 25 cent cách đây 25 năm. Hôm nay nó ở mức $300.
Họ sản xuất các linh kiện chuyên dụng bằng bọt, nhựa và vật liệu composite cho các thiết bị y tế. Vốn hóa đạt 2 tỷ USD, nhưng chỉ có bốn nhà phân tích theo dõi.
Đây chính là cách tạo ra của cải bền vững trong dài hạn — nhàm chán, không hào nhoáng, nhưng thiết yếu trong ngành công nghiệp. Không có các chu kỳ thổi phồng, không có “meme”, chỉ là thực thi đều đặn trong một ngách có sức mạnh định giá và khách hàng gắn bó.
Những doanh nghiệp tốt nhất thường ẩn mình ngay trước mắt. Chuỗi cung ứng thiết bị y tế không hấp dẫn, nhưng lại mang lại lợi nhuận và độ bền cao. Đôi khi, những cái tên bị bỏ qua nhiều nhất lại đem đến những khoản sinh lời ổn định nhất.
622
Lãi suất thế chấp chạm mốc 7% cuối cùng cũng đang phá vỡ thế giằng co. Những người bán đã cố chờ đợi cuối cùng đang hạ giá rao bán — đúng kiểu cơ chế cung/cầu đang diễn ra ngay trong thời gian thực.
Đây là cách các đợt điều chỉnh nhà ở thực sự xảy ra. Không phải là một vụ sụp đổ, chỉ là thực tế dần hiện hình. Khi chi phí vay tăng gấp đôi, ắt hẳn phải có điều gì đó thay đổi. Hoặc giá phải điều chỉnh giảm, hoặc lượng giao dịch sẽ chết hẳn.
Chúng ta đã từng thấy bộ phim này trước đây. Vấn đề không phải là liệu giá có hạ nhiệt hay không, mà là mất bao lâu để người bán chấp nhận “bình thường mới”. Sự cố chấp chỉ kéo dài nỗi đau.
Nếu bạn đang theo dõi nhà ở như một chỉ báo kinh tế, thì đây chính là phần mà lý thuyết gặp gỡ thực tiễn.
187
Quy mô chi tiêu cơ sở hạ tầng cho AI hiện nay là chưa từng có trong lịch sử kinh tế nước Mỹ. Chúng tôi đang chứng kiến các gã khổng lồ công nghệ và các công ty điện lực cam kết hàng trăm tỷ đô la cho các trung tâm dữ liệu, phát điện và sản xuất chip — tất cả dựa trên giả định rằng nhu cầu AI sẽ đủ để biện minh cho những khoản đầu tư này.
Đây là chu kỳ capex lớn nhất kể từ thời bùng nổ đường sắt. Khác biệt là gì? Đường sắt có các trường hợp sử dụng rõ ràng ngay từ ngày đầu. Với AI, chúng ta vẫn đang tìm cách xác định các mô hình doanh thu bền vững nằm ở đâu.
Lịch sử cho thấy các cú đặt cược hạ tầng quy mô lớn sẽ thành công khi chúng mở ra hoàn toàn các lĩnh vực hoạt động kinh tế mới. Câu hỏi không phải là liệu AI có thật hay không — nó rõ ràng là có. Câu hỏi là liệu tốc độ chi tiêu hiện tại có phù hợp với các mốc thời gian hiện thực để chuyển thành doanh thu hay không.
Hãy cẩn trọng với giả định rằng "nếu bạn xây, họ sẽ đến" luôn đúng. Đôi khi bạn chỉ kết thúc với tình trạng dư năng lực và các tài sản bị bỏ lại. Việc xây dựng mạng cáp quang trong thập niên 1990 là một lời nhắc hữu ích.
110
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
295,300 lượt xem
1,246 đang thảo luận
🔥🔥🔥
Cuộc họp FOMC tháng 10/2026 diễn ra vào ngày 27 – 28/10/2026, lịch công bố kết quả lãi suất và phát biểu chi tiết như sau:
Công bố quyết định lãi suất (FOMC Statement):
Giờ Mỹ: 14:00 EDT, Thứ Tư (ngày 28/10/2026).
Giờ Việt Nam: 01:00 sáng Thứ Năm (ngày 29/10/2026).
Chủ tịch Fed họp báo phát biểu (Press Conference):
Giờ Mỹ: 14:30 EDT, Thứ Tư (ngày 28/10/2026).
Giờ Việt Nam: 01:30 sáng Thứ Năm (ngày 29/10/2026).
Hãy theo dõi: #TinFed #TheoDõiFOMC
$BTC
Donnhan369
·1 lượt thích
·289 lượt xem
TinFed
352,708 lượt xem
965 đang thảo luận
EthereumDropsBelow$2300
1,934 lượt xem
80 đang thảo luận