

CryptoLite_247
1.1k Bài đăng

CryptoLite_247
Báo cáo
Chặn người dùng
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
Giao dịch mở
Trader thường xuyên
{thời gian} năm
7 Đang theo dõi
623 Người theo dõi
2.1K+ Đã thích
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
PINNED
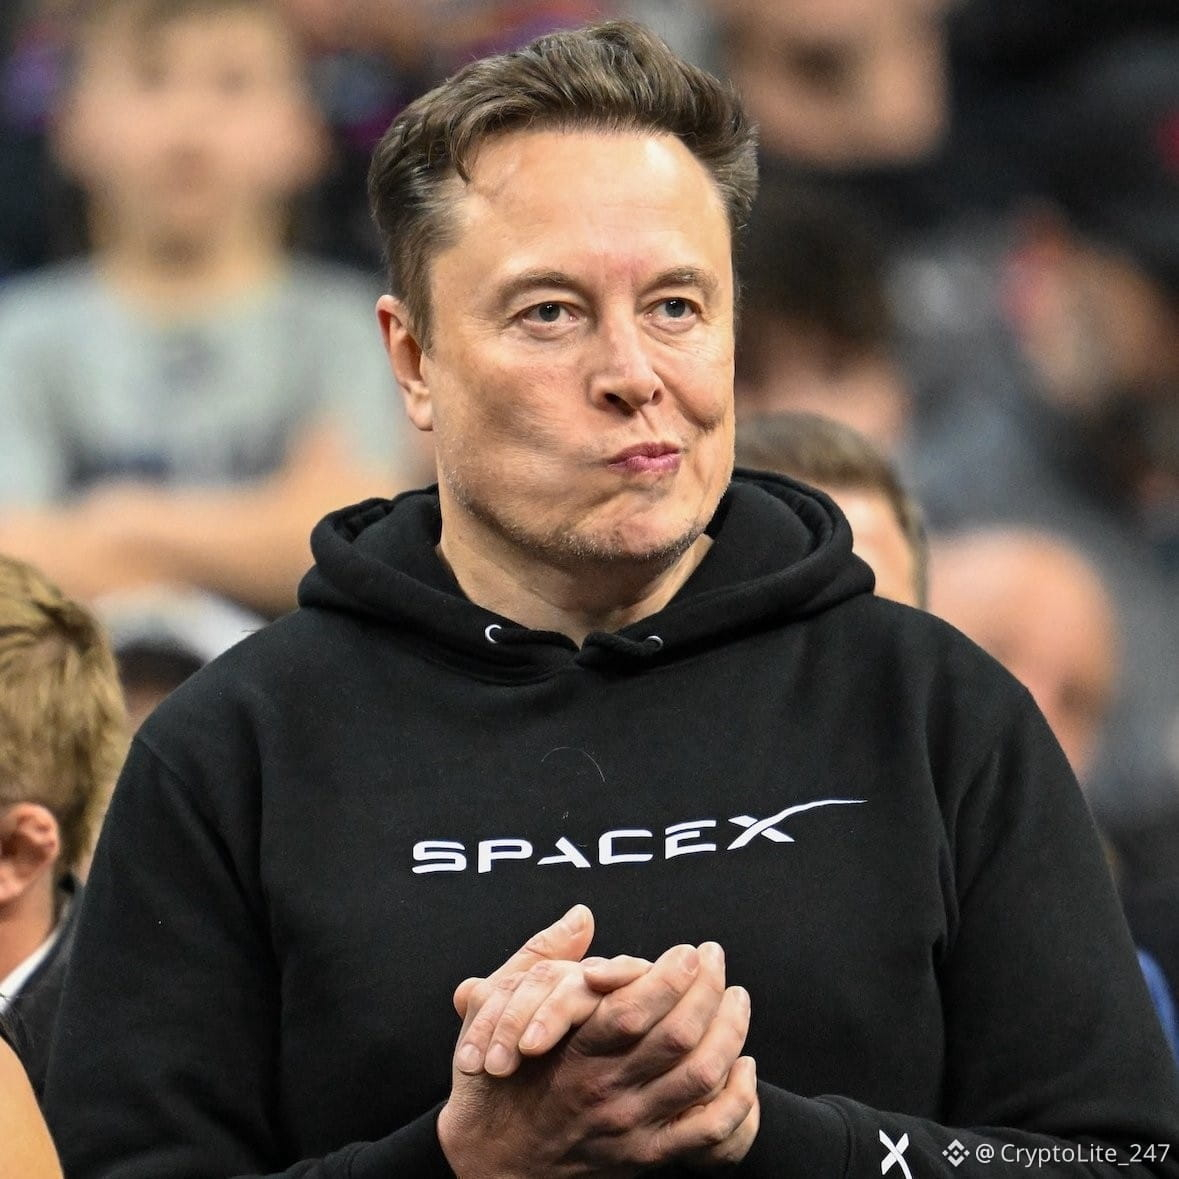
$SPCX vừa ra mắt USSF-385 trên B1100, đây là tên lửa tăng cường Falcon 9 Block 5 thứ 100 mà SpaceX đã chế tạo.
Nhiệm vụ đang mang theo một tải trọng Lực lượng Không gian (Space Force) được phân loại, nhưng làn sương mù dày đặc tại Vandenberg đã khiến đoạn video phóng trông thật sự ấn tượng.
$SPCX vừa ra mắt USSF-385 trên B1100, đây là tên lửa tăng cường Falcon 9 Block 5 thứ 100 mà SpaceX đã chế tạo.
Nhiệm vụ đang mang theo một tải trọng Lực lượng Không gian (Space Force) được phân loại, nhưng làn sương mù dày đặc tại Vandenberg đã khiến đoạn video phóng trông thật sự ấn tượng.
Nhiệm vụ đang mang theo một tải trọng Lực lượng Không gian (Space Force) được phân loại, nhưng làn sương mù dày đặc tại Vandenberg đã khiến đoạn video phóng trông thật sự ấn tượng.
25
15
132
127.6k
PINNED
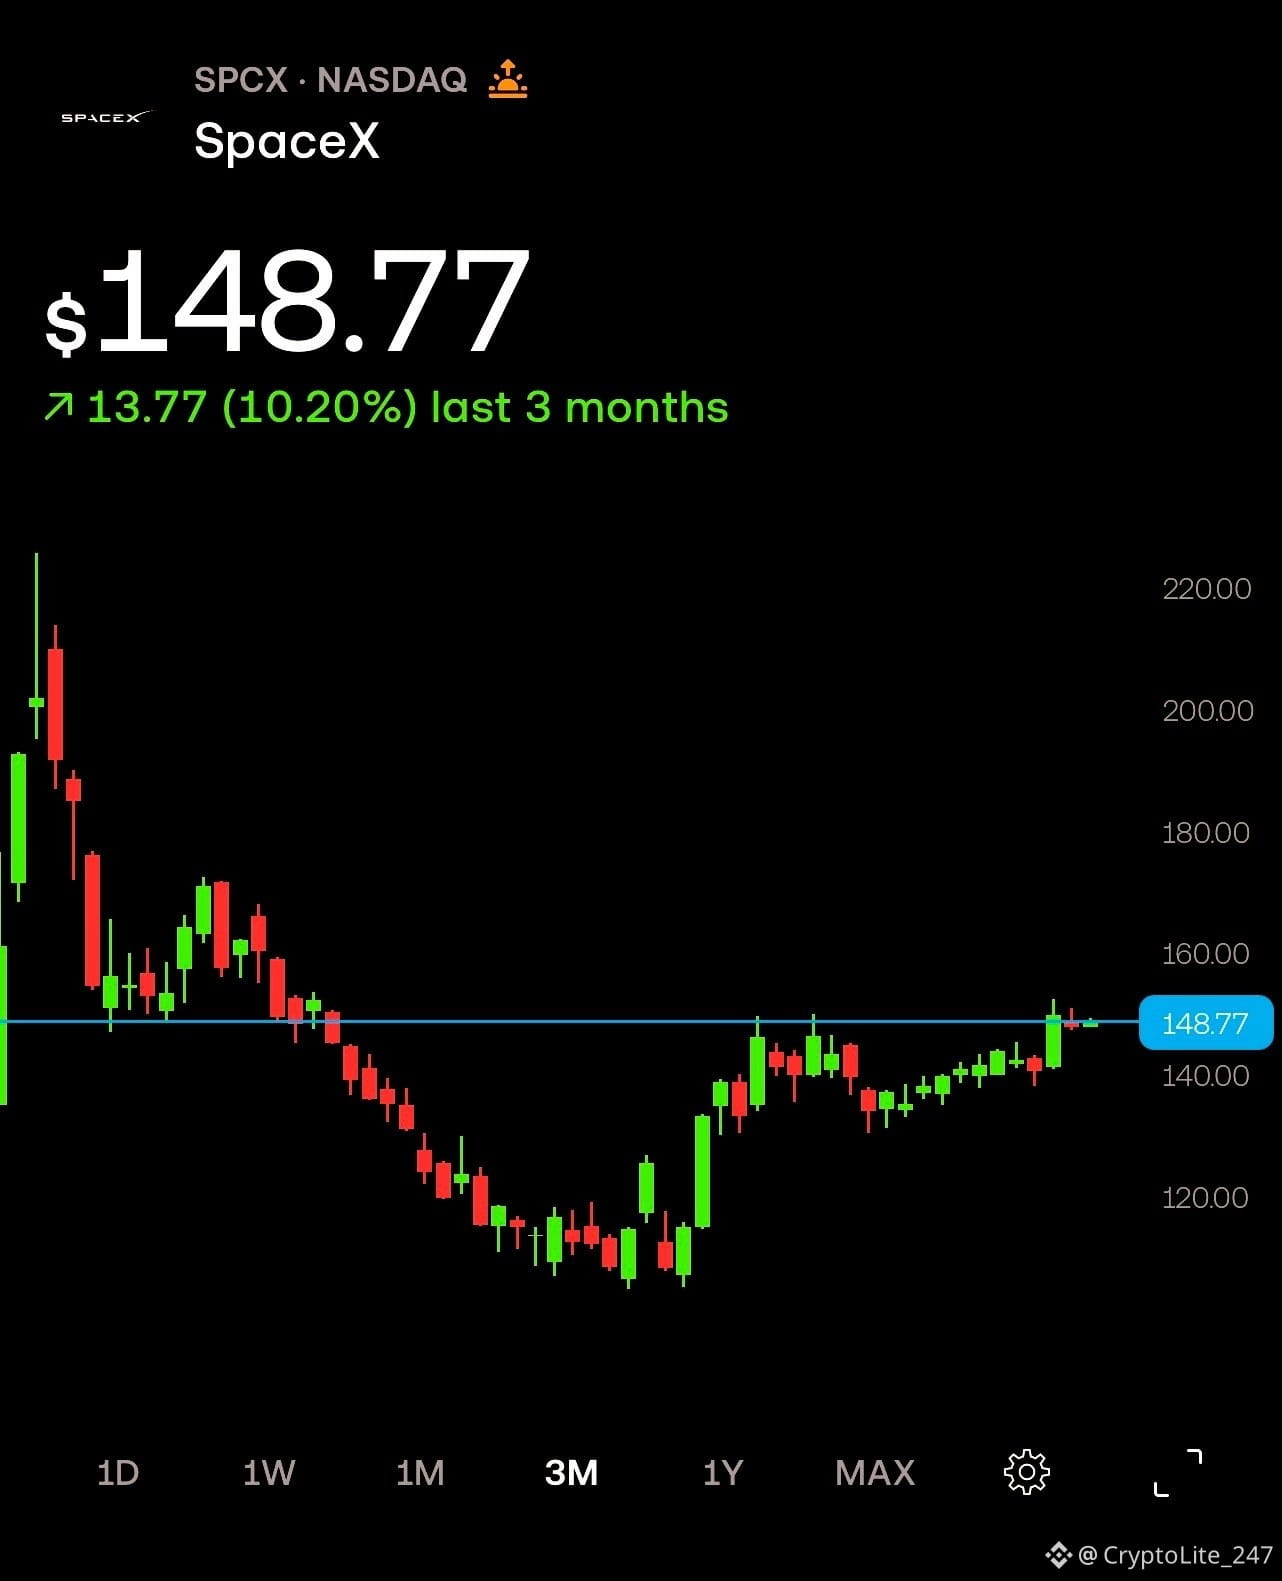
Chúng ta sẽ không bao giờ thấy $SPCX dưới 100 đô la, đúng không?
Chúng ta sẽ không bao giờ thấy $SPCX dưới 100 đô la, đúng không?
19
1
53
82.1k
·
--
Tăng giá
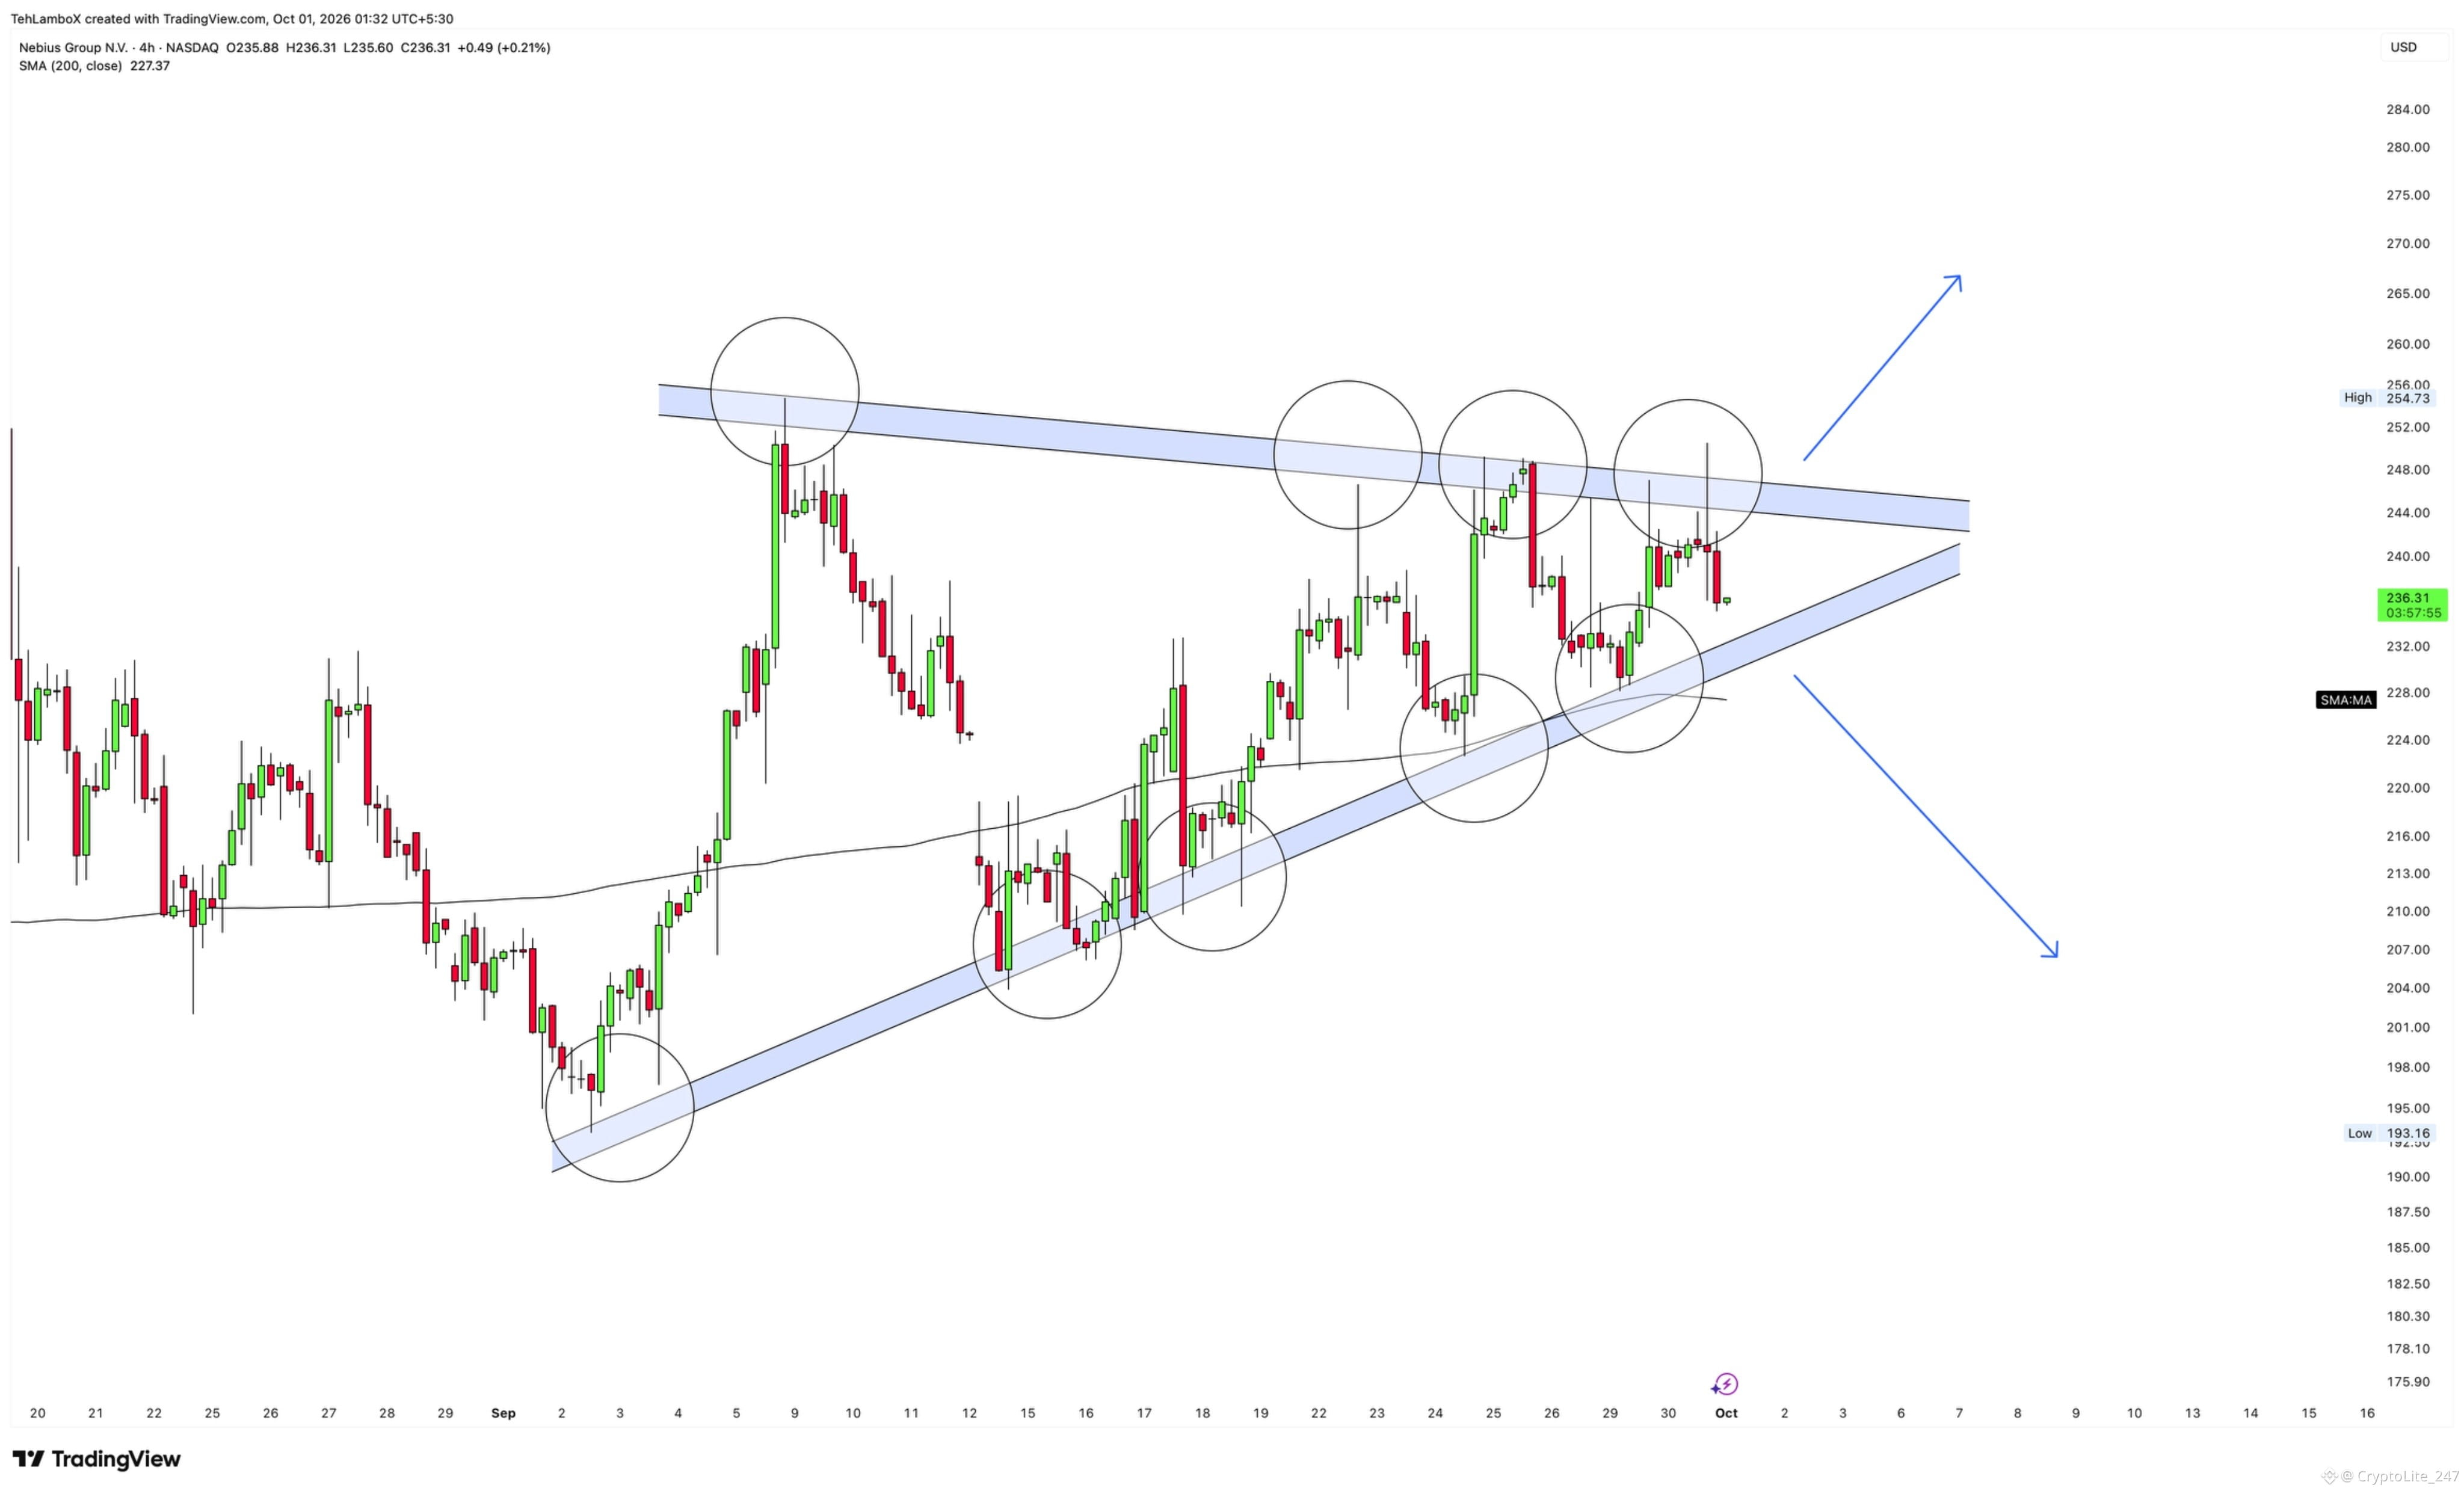
🚨 $NBIS đang nằm bên trong một tam giác củng cố khác.
Nó đang bị ép chặt bên trong với hơn 75% mô hình đã hoàn thành; khả năng cao là nó sẽ phá vỡ khỏi cấu trúc này trong 24–48 giờ tới.
Điều này sẽ tạo ra một biến động 10% theo một trong hai hướng và chúng tôi sẽ chờ nó tại đây.
🚨 $NBIS đang nằm bên trong một tam giác củng cố khác.
Nó đang bị ép chặt bên trong với hơn 75% mô hình đã hoàn thành; khả năng cao là nó sẽ phá vỡ khỏi cấu trúc này trong 24–48 giờ tới.
Điều này sẽ tạo ra một biến động 10% theo một trong hai hướng và chúng tôi sẽ chờ nó tại đây.
Nó đang bị ép chặt bên trong với hơn 75% mô hình đã hoàn thành; khả năng cao là nó sẽ phá vỡ khỏi cấu trúc này trong 24–48 giờ tới.
Điều này sẽ tạo ra một biến động 10% theo một trong hai hướng và chúng tôi sẽ chờ nó tại đây.
1
329
·
--
Tăng giá
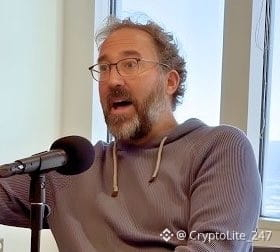
Flow Engineering đã huy động vòng Series B trị giá 50 triệu USD với định giá 750 triệu USD, đồng dẫn dắt bởi Antonio Gracias, nhà sáng lập Valor Equity Partners, và Gavin Baker, Giám đốc điều hành (Managing Partner) của Atreides Management.
Công ty đang xây dựng một nền tảng phát triển phần cứng được trang bị AI, được sử dụng bởi các nhóm bao gồm Rivian $RIVN , $JOBY.US , Anduril và Stoke Space.
Công ty đang xây dựng một nền tảng phát triển phần cứng được trang bị AI, được sử dụng bởi các nhóm bao gồm Rivian $RIVN , $JOBY.US , Anduril và Stoke Space.
1
476
·
--
Tăng giá
Đã xác minh
Ấn tượng ban đầu của tôi về lý do tại sao $MU chưa “xanh” hơn là vì Q4 vẫn chịu chi phối nặng bởi yếu tố giá: doanh thu DRAM tăng 27%, trong khi số bit chỉ tăng ở mức một chữ số thấp và NAND tăng 42% với mức giá khoảng ~30%. Vì vậy, thị trường vẫn đang coi các kết quả này như một “đỉnh” rồi sẽ suy giảm khi nguồn cung bắt kịp.
Điều thay đổi trong quý này là ban quản lý đã cho chúng ta thấy rõ hơn vì sao điều đó có thể sẽ không xảy ra sớm: 75%+ sản lượng của năm tới đã được cam kết, SCAs kéo dài tới năm 2031, biên lợi nhuận tăng sau Q1 và năng lực phòng sạch (cleanroom) mới đáng kể vẫn chưa đến cho đến cuối năm 2028.
Nếu Micron có thể duy trì quanh mức $200 lợi nhuận trên mỗi cổ phiếu (forward EPS) và cuối cùng thị trường quyết định rằng cấu hình này xứng đáng với hệ số gấp 10 lần thay vì 6 lần, thì lúc đó bạn bỗng nhiên đang nói tới cổ phiếu trị giá $2.000 mà không cần một bội số quá “hung hăng”.
1
2
1k
·
--
Tăng giá
🚨 $RKLB vừa hạ cánh một thỏa thuận thương mại Electron lớn nhất từ trước đến nay.
Công ty sẽ triển khai 20 nhiệm vụ Electron mới cho Synspective.
Thỏa thuận này giúp tồn đọng kế hoạch phóng của Rocket Lab vượt hơn 100 nhiệm vụ.
🚨 $RKLB vừa hạ cánh một thỏa thuận thương mại Electron lớn nhất từ trước đến nay.
Công ty sẽ triển khai 20 nhiệm vụ Electron mới cho Synspective.
Thỏa thuận này giúp tồn đọng kế hoạch phóng của Rocket Lab vượt hơn 100 nhiệm vụ.
Công ty sẽ triển khai 20 nhiệm vụ Electron mới cho Synspective.
Thỏa thuận này giúp tồn đọng kế hoạch phóng của Rocket Lab vượt hơn 100 nhiệm vụ.
1
1
525
·
--
Tăng giá
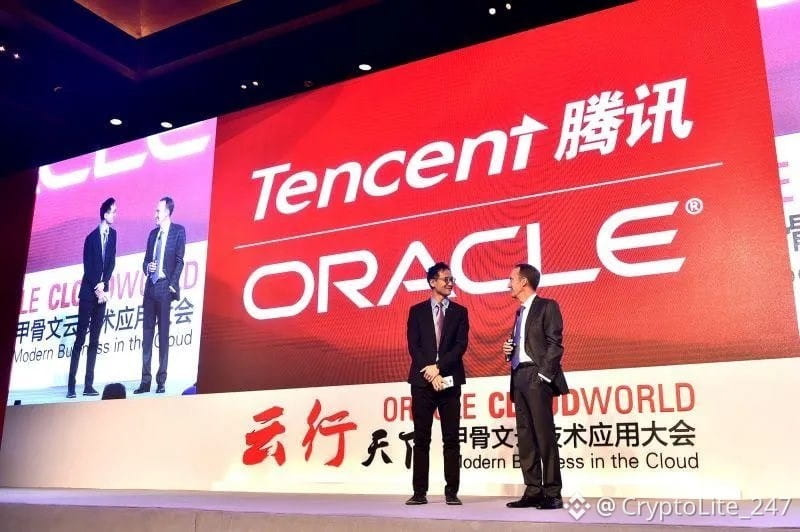
TENCENT 🇨🇳 KÝ THỎA THUẬN AI RA NƯỚC NGOÀI LỚN NHẤT
$TCEHY đã đồng ý thỏa thuận 5 năm trị giá 7 tỷ USD với Oracle $ORCL để được tiếp cận khoảng 100.000 chip AI tiên tiến trên khắp Đông Nam Á.
Theo FT, Tencent sẽ trả khoảng 30% ngay từ đầu, và các chip chủ yếu là bộ xử lý $NVDA thế hệ tiên tiến hiện không sẵn có ở Trung Quốc.
$TCEHY đã đồng ý thỏa thuận 5 năm trị giá 7 tỷ USD với Oracle $ORCL để được tiếp cận khoảng 100.000 chip AI tiên tiến trên khắp Đông Nam Á.
Theo FT, Tencent sẽ trả khoảng 30% ngay từ đầu, và các chip chủ yếu là bộ xử lý $NVDA thế hệ tiên tiến hiện không sẵn có ở Trung Quốc.
1
3
603
Đã xác minh
$MU Q4 FY26
Doanh thu: 54,23B USD (+379% YoY, +31% QoQ) so với chỉ dẫn 50B USD, ước tính ~51,2B
Biên lợi nhuận gộp phi GAAP: 87,0% so với ~86% theo chỉ dẫn
EPS phi GAAP: 33,42 USD so với 31 USD theo chỉ dẫn, ước tính ~31,60 USD
Biên lợi nhuận hoạt động phi GAAP: 82,3%
Dòng tiền từ hoạt động (Operating cash flow): 43,97B USD
FCF đã điều chỉnh: 33,2B USD
FY26: doanh thu 133,2B USD (+256%), EPS phi GAAP 75,52 USD so với 8,29 USD năm ngoái, FCF 62,3B USD
Dự phóng Q1 FY27: doanh thu 61,5B USD ± 1,5B, biên lợi nhuận gộp ~86,25%, EPS 38,15 USD ± 1
Ghi chú:
Vượt đỉnh của chính dải dự phóng của mình 6% và vượt kỳ vọng chung (consensus) 3B USD. Cùng quý năm ngoái là 11,3B USD.
Dự phóng Q1 61,5B USD cũng tăng thêm 13% theo quý (sequential) so với mức này. Tôi nói rằng trên 58B USD xác nhận siêu chu kỳ (supercycle). Con số này cao hơn 3,5B so với mốc đó.
Trung tâm dữ liệu lõi (Core Data Center) đạt 18,0B USD, tăng 56% QoQ, với biên lợi nhuận gộp 90%. Mọi phân khúc đều trên 83% biên lợi nhuận gộp. Ngành ô tô, phân khúc yếu nhất, đạt 84%.
73,5B USD tiền mặt và đầu tư so với 5,2B USD nợ. Khách hàng đã trả trước 12,7B USD trong năm nay để khóa nguồn cung. Đây là các thỏa thuận khách hàng mang tính chiến lược đang thể hiện trên bảng cân đối kế toán.
Capex là 10,8B USD trong quý này, 27,4B USD cho cả năm, và họ vẫn tạo ra 62B USD dòng tiền tự do (free cash flow). Họ đang tài trợ cho việc mở rộng từ tiền mặt và vẫn tiếp tục xếp chồng 30B+ USD mỗi quý.
1
2
1.5k
·
--
Tăng giá
$INTC đã thêm $NVDA OpenShell vào bộ công cụ AI cho tác nhân doanh nghiệp (AI for Enterprise Agent Toolkit), mang đến các sandbox được kiểm soát theo chính sách để điều khiển hành động, quyền truy cập và thông tin xác thực của tác nhân.
Việc tích hợp bổ sung một lớp bảo mật bên ngoài cho các tác nhân AI, đồng thời tiếp tục chạy trên hạ tầng Intel Xeon và cổng GenAI hiện có của Intel.
Việc tích hợp bổ sung một lớp bảo mật bên ngoài cho các tác nhân AI, đồng thời tiếp tục chạy trên hạ tầng Intel Xeon và cổng GenAI hiện có của Intel.
2
1
446
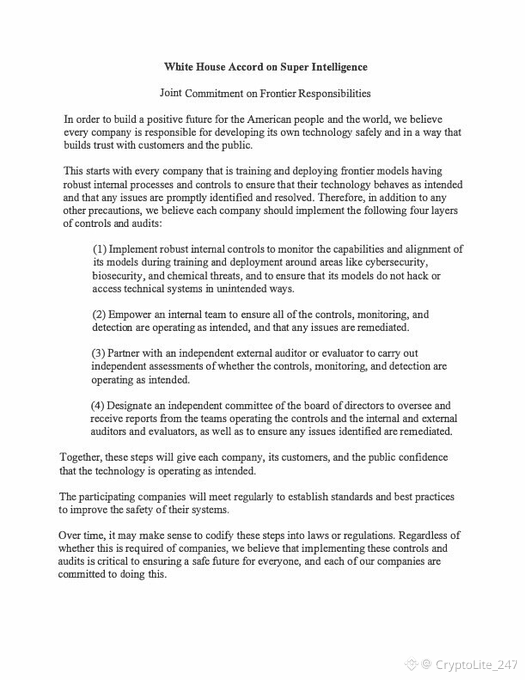
Tổng thống Trump và các lãnh đạo từ GOOGL, $NVDA , $META , $SPCX , Anthropic và OpenAI vừa ký một thỏa thuận tự nguyện tại Nhà Trắng về an toàn AI tiên tiến.
Các công ty đã đồng ý thiết lập các biện pháp kiểm soát nội bộ và các cuộc kiểm toán độc lập, tạo ra một cơ chế tự giám sát có thể dần dần trở thành luật.
Các công ty đã đồng ý thiết lập các biện pháp kiểm soát nội bộ và các cuộc kiểm toán độc lập, tạo ra một cơ chế tự giám sát có thể dần dần trở thành luật.
1
1
370
·
--
Tăng giá
Đúng một phần
Cathie Wood cho rằng Trung Quốc có thể là trở ngại lớn nhất cho bất kỳ thương vụ sáp nhập $TSLA + $SPCX nào, khi Elon Musk vừa làm việc với cả hai phía trong mối quan hệ với Trump và Tập Cận Bình.
“Anh ấy đang khai thác mọi góc độ ở đây.”
Cathie Wood cho rằng Trung Quốc có thể là trở ngại lớn nhất cho bất kỳ thương vụ sáp nhập $TSLA + $SPCX nào, khi Elon Musk vừa làm việc với cả hai phía trong mối quan hệ với Trump và Tập Cận Bình.
“Anh ấy đang khai thác mọi góc độ ở đây.”
“Anh ấy đang khai thác mọi góc độ ở đây.”
3
2
1.7k
Elon Musk cho biết $SPCX và $TSLA đang nhắm tới việc sản xuất năng lượng mặt trời 200 gigawatts mỗi năm.
“Vì vậy, điện toán quỹ đạo sẽ là một vấn đề cực kỳ quan trọng.”
Elon Musk cho biết $SPCX và $TSLA đang nhắm tới việc sản xuất năng lượng mặt trời 200 gigawatts mỗi năm.
“Vì vậy, điện toán quỹ đạo sẽ là một vấn đề cực kỳ quan trọng.”
“Vì vậy, điện toán quỹ đạo sẽ là một vấn đề cực kỳ quan trọng.”
3
4
2.4k
·
--
Tăng giá
Đã xác minh
🚨 Người ta đưa tin $NBIS đang nhắm đến một thương vụ mua lại khác.
Calcalist, tờ báo tài chính hàng đầu của Israel, cho biết Nebius đang tìm hiểu việc mua lại một công ty của Israel trong một thương vụ được định giá 100-150 triệu USD.
Chưa có thêm thông tin chi tiết nào được công bố.
🚨 Người ta đưa tin $NBIS đang nhắm đến một thương vụ mua lại khác.
Calcalist, tờ báo tài chính hàng đầu của Israel, cho biết Nebius đang tìm hiểu việc mua lại một công ty của Israel trong một thương vụ được định giá 100-150 triệu USD.
Chưa có thêm thông tin chi tiết nào được công bố.
Calcalist, tờ báo tài chính hàng đầu của Israel, cho biết Nebius đang tìm hiểu việc mua lại một công ty của Israel trong một thương vụ được định giá 100-150 triệu USD.
Chưa có thêm thông tin chi tiết nào được công bố.
2
2
785
ĐỊNH GIÁ ELEVENLABS TĂNG GẤP ĐÔI LÊN 22 TỶ USD
Công ty khởi nghiệp AI voice (giọng nói AI) ElevenLabs hiện được định giá 22 tỷ USD sau khi các nhà đầu tư hiện hữu và nhân viên đã bán 300 triệu USD cổ phiếu trong một thương vụ mua bán thứ cấp do Wellington và T. Rowe Price dẫn dắt.
Con số này gấp đôi định giá của công ty từ tháng 2, thời điểm ElevenLabs huy động 500 triệu USD.
Công ty cho biết hiện họ có hơn 800 nhân sự trên 20 quốc gia và có các khách hàng như Deutsche Telekom, Stripe, Revolut, Klarna cùng các chính phủ của Ukraine và Hy Lạp.
ElevenLabs cũng phát triển và huấn luyện các mô hình của riêng mình thay vì dựa vào OpenAI, Google hay Anthropic.
Công ty cho biết họ muốn sẵn sàng cho việc IPO trong vòng 2 đến 2,5 năm tới.
$NVDA trở thành nhà đầu tư chiến lược của ElevenLabs vào năm 2025.
1
18
·
--
Tăng giá
Một số cập nhật từ $CRWVB :
Ennoble Care đã chọn CoreWeave để chạy suy luận AI lâm sàng trên mạng lưới chăm sóc tại nhà của mình, sử dụng các nút chuyên dụng $NVDA # RTX PRO 6000 Blackwell cho các tác vụ bao gồm lập tài liệu, tóm tắt và hỗ trợ ra quyết định lâm sàng.
CoreWeave cũng cho biết NVIDIA Vera Rubin NVL72 hiện đã sẵn sàng cho sản xuất, với Cognition là khách hàng đầu tiên chạy các tác vụ trực tiếp. Cognition tạo ra nhiều hơn 3,8 lần số lượng token đầu ra so với GB200 NVL72.
Ngoài ra, CoreWeave đã ra mắt một Mạng lưới Đối tác mới với các tích hợp đã được xác thực từ các công ty bao gồm CrowdStrike, VAST Data, ClickHouse, Reflection, Exa và You .com, tất cả đều đã được kiểm thử trên hạ tầng CoreWeave trong điều kiện sản xuất.
3
3
2.5k
·
--
Tăng giá
Đã xác minh
AIB Data Centers ký hợp đồng với $NBIS cho 50 MW công suất trung tâm dữ liệu AI tại Mỹ.
Công suất theo hợp đồng được hỗ trợ bởi Thỏa thuận Dịch vụ Điện 15 năm do AIB đã công bố trước đó, bao phủ 65 MW phụ tải điện tại địa điểm, với không cần nâng cấp đáng kể thêm về cơ sở hạ tầng điện.
AIB dự kiến sẽ cung cấp công suất này trên hai phòng dữ liệu (data hall).
“Thời gian để có điện là ràng buộc then chốt đối với hạ tầng AI hiện nay, và vị thế nguồn điện sẵn có của AIB đã tạo cho chúng tôi một lộ trình rõ ràng để đưa công suất này vào vận hành theo mốc thời gian phù hợp với khách hàng. Thỏa thuận này bổ sung công suất riêng dành cho các tác vụ huấn luyện và suy luận tại khu vực Đông Nam Hoa Kỳ.”
— Andrey Korolenko, Giám đốc phụ trách Hạ tầng tại $NBIS
2
1
769
·
--
Tăng giá
$HPE vừa nhận đơn hàng trị giá 1,2 tỷ USD cho hệ thống Helios từ $AMD với Vultr, cho biết nhu cầu AI “tiếp tục vượt xa năng lực hiện có.”
Điều này mang lại cho AMD những bằng chứng thực tế đầu tiên về Helios ở quy mô lớn, trong khi HPE giành được một chiến thắng rõ ràng khi chi tiêu cho AI đi sâu hơn vào các hệ thống full rack.
Điều này mang lại cho AMD những bằng chứng thực tế đầu tiên về Helios ở quy mô lớn, trong khi HPE giành được một chiến thắng rõ ràng khi chi tiêu cho AI đi sâu hơn vào các hệ thống full rack.
3
5
4.9k
·
--
Tăng giá
$TSM đang đánh giá khả năng mở rộng sang Texas, trên nền 265B USD đã cam kết cho Arizona, khi sản xuất chip tại Mỹ tiếp tục gia tăng theo quy mô.
Nhiều nhà máy hơn đồng nghĩa với nhu cầu thiết bị nhiều hơn, và TSMC không thể tiếp tục mở rộng công suất theo cách như vậy nếu không thấy trước nhiều năm nhu cầu ở phía trước.
Nhiều nhà máy hơn đồng nghĩa với nhu cầu thiết bị nhiều hơn, và TSMC không thể tiếp tục mở rộng công suất theo cách như vậy nếu không thấy trước nhiều năm nhu cầu ở phía trước.
2
6
2k
·
--
Tăng giá
Đã xác minh
William Blair đã khởi xướng Nebius tại Outperform và cho rằng đó không chỉ là “một neocloud khác”.
Công ty tin rằng $NBIS sẽ trở thành một nền tảng đám mây gốc AI mang tính khác biệt, với định giá hiện tại vẫn đang chưa phản ánh đúng tiềm năng tạo lợi nhuận dài hạn của doanh nghiệp.
William Blair đã khởi xướng Nebius tại Outperform và cho rằng đó không chỉ là “một neocloud khác”.
Công ty tin rằng $NBIS sẽ trở thành một nền tảng đám mây gốc AI mang tính khác biệt, với định giá hiện tại vẫn đang chưa phản ánh đúng tiềm năng tạo lợi nhuận dài hạn của doanh nghiệp.
Công ty tin rằng $NBIS sẽ trở thành một nền tảng đám mây gốc AI mang tính khác biệt, với định giá hiện tại vẫn đang chưa phản ánh đúng tiềm năng tạo lợi nhuận dài hạn của doanh nghiệp.
2
3
1.3k
·
--
Tăng giá
Elon Musk nói rằng $SPCX và $TSLA đang nhắm tới 200 GW sản lượng điện mặt trời hàng năm, tức là ~3 lần tổng công suất module của Mỹ hiện nay.
Ngay cả khi chỉ đạt được một phần, điều đó cũng sẽ giúp Musk tích hợp theo chiều dọc một phần rất lớn chuỗi cung ứng năng lượng cần cho AI trên Trái Đất và trong quỹ đạo.
Ngay cả khi chỉ đạt được một phần, điều đó cũng sẽ giúp Musk tích hợp theo chiều dọc một phần rất lớn chuỗi cung ứng năng lượng cần cho AI trên Trái Đất và trong quỹ đạo.
7
11
8.4k
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TheoDõiFOMC
112,180 lượt xem
649 đang thảo luận
#TheoDõiFOMC $BTC $ETH
FOMC không chỉ là một cuộc họp về lãi suất.
Đây là nơi mà hướng đi của “tiền lớn” có thể bắt đầu thay đổi.
Một câu nói từ Fed có thể trở thành tín hiệu cho thị trường.
Lãi suất có thể không đổi, nhưng kỳ vọng của nhà đầu tư có thể thay đổi trước.
Với Bitcoin, câu hỏi thực sự không phải lúc nào cũng là:
“Fed sẽ tăng hay cắt giảm lãi suất?”
Mà là:
“Fed muốn thị trường tin điều gì?”
Trong crypto, giá thường biến động trước cả tin tức.
Vì vậy, trước mỗi kỳ FOMC, đừng chỉ nhìn vào biểu đồ.
Hãy theo dõi kỳ vọng, thanh khoản và tâm lý thị trường.
🌊 Thị trường không chỉ phản ứng với những gì Fed làm.
Mà nó phản ứng với những gì thị trường tin rằng Fed sẽ làm.
#FOMC #Bitcoin #Crypto #Fed #BinanceSquare
Cristore-trading
·1 lượt thích
·125 lượt xem
TinFed
92,932 lượt xem
449 đang thảo luận
KoreaProposesTokenizingStocksAndBonds
592 lượt xem
68 đang thảo luận