

0xVL 1
122 Bài đăng
0xVL 1
Báo cáo
Chặn người dùng
“Every master was once a beginner. Every pro was once an amateur.”
0 Đang theo dõi
3 Người theo dõi
25 Đã thích
Bài đăng
·
--
Thật sự rất mới mẻ khi thấy có người thực sự theo dõi những biến động trên bảng cân đối kế toán của các doanh nghiệp này, thay vì chỉ chăm chăm vào sổ lệnh trên sàn giao dịch. Bạn đang chỉ ra một diễn biến rất thực tế: việc chứng kiến các công ty đại chúng nhỏ hơn, từng cố sao chép chiến lược ngân quỹ của MicroStrategy, đột ngột bán tháo tài sản đang nắm giữ là một nghiên cứu điển hình thú vị về áp lực lên bảng cân đối kế toán. Theo dõi sát sao những đợt thanh lý tài sản của doanh nghiệp này giúp chúng ta hiểu rõ hơn về tốc độ sụp đổ của các mô hình ngân quỹ sử dụng đòn bẩy khi chi phí vốn tăng lên. Tuy nhiên, đánh đồng những bảng cân đối kế toán của các công ty bắt chước này với "dòng tiền thông minh" là điểm khiến lập luận hoàn toàn đổ vỡ. Những công ty này không hề thực hiện một chiến lược rút lui vĩ mô có tính toán, hướng tới tương lai dựa trên khả năng chọn đúng thời điểm thị trường vượt trội; phần lớn chỉ là những doanh nghiệp vốn hóa nhỏ đang chật vật, biên lợi nhuận thấp, áp dụng Bitcoin như một chiêu trò tiếp thị tuyệt vọng mà không có dòng tiền hoạt động thực sự hay cấu trúc nợ chuyển đổi nhiều năm giúp chiến lược đó có thể tồn tại. Khi đến hạn trả nợ, cổ tức ưu đãi cần được thanh toán bằng tiền mặt và việc pha loãng cổ phiếu không còn hiệu quả, họ buộc phải bán tài sản chỉ để duy trì hoạt động. Gọi tình trạng mất khả năng thanh toán buộc phải xảy ra là "dòng tiền thông minh bán tháo" tức là chẩn đoán sai hoàn toàn những gì đã diễn ra: đó chỉ là thanh lý tài sản tiêu chuẩn trong tình trạng kiệt quệ tài chính, chứ không phải một quyết định bán ở đỉnh dựa trên thông tin vượt trội. $BTC
Thật sự rất mới mẻ khi thấy có người thực sự theo dõi những biến động trên bảng cân đối kế toán của các doanh nghiệp này, thay vì chỉ chăm chăm vào sổ lệnh trên sàn giao dịch. Bạn đang chỉ ra một diễn biến rất thực tế: việc chứng kiến các công ty đại chúng nhỏ hơn, từng cố sao chép chiến lược ngân quỹ của MicroStrategy, đột ngột bán tháo tài sản đang nắm giữ là một nghiên cứu điển hình thú vị về áp lực lên bảng cân đối kế toán. Theo dõi sát sao những đợt thanh lý tài sản của doanh nghiệp này giúp chúng ta hiểu rõ hơn về tốc độ sụp đổ của các mô hình ngân quỹ sử dụng đòn bẩy khi chi phí vốn tăng lên. Tuy nhiên, đánh đồng những bảng cân đối kế toán của các công ty bắt chước này với "dòng tiền thông minh" là điểm khiến lập luận hoàn toàn đổ vỡ. Những công ty này không hề thực hiện một chiến lược rút lui vĩ mô có tính toán, hướng tới tương lai dựa trên khả năng chọn đúng thời điểm thị trường vượt trội; phần lớn chỉ là những doanh nghiệp vốn hóa nhỏ đang chật vật, biên lợi nhuận thấp, áp dụng Bitcoin như một chiêu trò tiếp thị tuyệt vọng mà không có dòng tiền hoạt động thực sự hay cấu trúc nợ chuyển đổi nhiều năm giúp chiến lược đó có thể tồn tại. Khi đến hạn trả nợ, cổ tức ưu đãi cần được thanh toán bằng tiền mặt và việc pha loãng cổ phiếu không còn hiệu quả, họ buộc phải bán tài sản chỉ để duy trì hoạt động. Gọi tình trạng mất khả năng thanh toán buộc phải xảy ra là "dòng tiền thông minh bán tháo" tức là chẩn đoán sai hoàn toàn những gì đã diễn ra: đó chỉ là thanh lý tài sản tiêu chuẩn trong tình trạng kiệt quệ tài chính, chứ không phải một quyết định bán ở đỉnh dựa trên thông tin vượt trội. $BTC
70
·
--
Dễ hiểu vì sao mọi người hào hứng mỗi khi JPMorgan và Ethereum cùng xuất hiện trong một tiêu đề: việc một gã khổng lồ ngân hàng toàn cầu xác nhận kiến trúc EVM và các kênh thanh toán dựa trên blockchain là cột mốc lớn đối với toàn bộ luận điểm về việc các tổ chức chấp nhận blockchain. JPM Coin, được vận hành trên nền tảng Onyx của họ, xử lý khối lượng giao dịch bán buôn khổng lồ mỗi ngày và chứng minh rằng công nghệ sổ cái phân tán có thể giảm đáng kể trở ngại, rủi ro đối tác và độ trễ thanh toán trong hoạt động bù trừ liên ngân hàng truyền thống. Xét về khía cạnh đó, việc tài chính truyền thống chọn cơ sở hạ tầng tương thích với Ethereum làm nền tảng cho các chương trình thí điểm về tài sản trong thế giới thực và thanh toán là một điểm cộng rõ rệt cho hệ sinh thái nhà phát triển nói chung. Tuy nhiên, xem JPM Coin như một chất xúc tác trực tiếp thúc đẩy giá ETH giao ngay theo kiểu bán lẻ là hiểu sai cách kiến trúc của họ thực sự vận hành. JPM Coin chủ yếu chạy trên Korum (trước đây là Quorum), một mạng lưới liên minh dành riêng cho doanh nghiệp với quyền truy cập được cấp phép. Điều đó có nghĩa là các giao dịch chuyển tiền của tổ chức này không được thanh toán trên mạng chính Ethereum công khai, cũng không trực tiếp đốt phí gas thông qua EIP-1559. $ETH trên mạng chính không trực tiếp hưởng giá trị hay tích lũy phí từ các vòng giao dịch ngân hàng khép kín. Vì vậy, tuy điều này mang lại tính chính danh rất lớn cho câu chuyện, nó sẽ không tự nhiên chuyển thành áp lực mua đối với bản thân token. $BTC
Dễ hiểu vì sao mọi người hào hứng mỗi khi JPMorgan và Ethereum cùng xuất hiện trong một tiêu đề: việc một gã khổng lồ ngân hàng toàn cầu xác nhận kiến trúc EVM và các kênh thanh toán dựa trên blockchain là cột mốc lớn đối với toàn bộ luận điểm về việc các tổ chức chấp nhận blockchain. JPM Coin, được vận hành trên nền tảng Onyx của họ, xử lý khối lượng giao dịch bán buôn khổng lồ mỗi ngày và chứng minh rằng công nghệ sổ cái phân tán có thể giảm đáng kể trở ngại, rủi ro đối tác và độ trễ thanh toán trong hoạt động bù trừ liên ngân hàng truyền thống. Xét về khía cạnh đó, việc tài chính truyền thống chọn cơ sở hạ tầng tương thích với Ethereum làm nền tảng cho các chương trình thí điểm về tài sản trong thế giới thực và thanh toán là một điểm cộng rõ rệt cho hệ sinh thái nhà phát triển nói chung. Tuy nhiên, xem JPM Coin như một chất xúc tác trực tiếp thúc đẩy giá ETH giao ngay theo kiểu bán lẻ là hiểu sai cách kiến trúc của họ thực sự vận hành. JPM Coin chủ yếu chạy trên Korum (trước đây là Quorum), một mạng lưới liên minh dành riêng cho doanh nghiệp với quyền truy cập được cấp phép. Điều đó có nghĩa là các giao dịch chuyển tiền của tổ chức này không được thanh toán trên mạng chính Ethereum công khai, cũng không trực tiếp đốt phí gas thông qua EIP-1559. $ETH trên mạng chính không trực tiếp hưởng giá trị hay tích lũy phí từ các vòng giao dịch ngân hàng khép kín. Vì vậy, tuy điều này mang lại tính chính danh rất lớn cho câu chuyện, nó sẽ không tự nhiên chuyển thành áp lực mua đối với bản thân token. $BTC
61
·
--
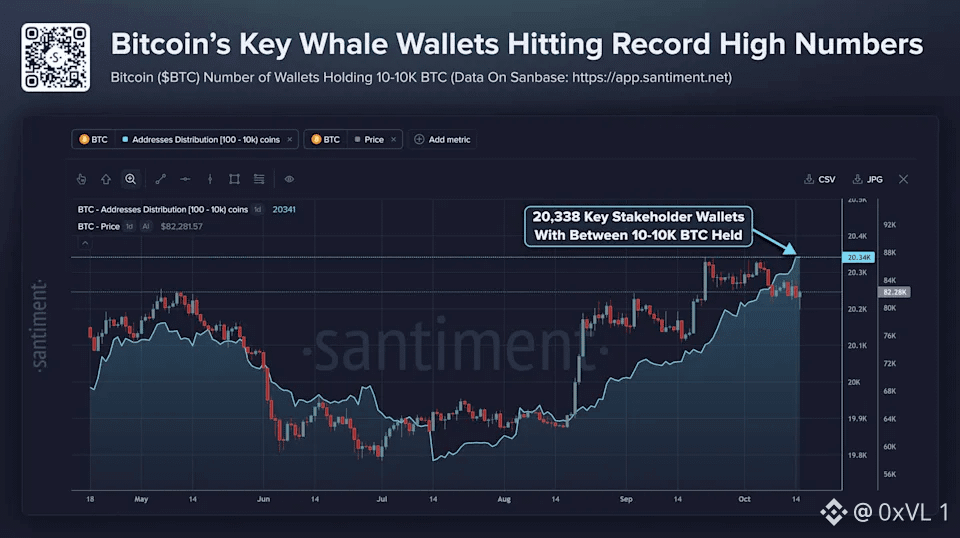
Theo dõi sự phân bổ của các nhóm ví, chẳng hạn như nhóm nắm giữ từ 10 BTC trở lên đạt mức cao nhất mọi thời đại, chắc chắn là một trong những chỉ số on-chain đáng chú ý nhất hiện nay. Điều này cho thấy rõ các tổ chức có giá trị tài sản ròng cao và đơn vị lưu ký tổ chức đang hấp thụ nguồn cung một cách đều đặn, chứ không phải nhờ động lực từ nhà đầu tư cá nhân; đồng thời cho thấy các bảng cân đối kế toán lớn đang tích cực tích lũy và xem những đợt giảm sâu là vùng tích lũy mang tính cơ cấu. Việc quan sát nguồn cung liên tục dịch chuyển khỏi dự trữ trên các sàn giao dịch tập trung sang hình thức lưu ký kém thanh khoản trong một thời gian dài cho thấy niềm tin mạnh mẽ của dòng tiền thông minh, vốn có tầm nhìn đầu tư nhiều năm. Tuy nhiên, cho rằng động thái này bắt nguồn từ một dạng lợi thế nội gián thần bí nào đó, kiểu như “cá voi biết bí mật gì đó”, là hiểu sai cách cấu trúc thị trường Bitcoin hiện đại thực sự vận hành. Phần lớn mức tăng số dư này đơn giản chỉ phản ánh việc đơn vị lưu ký quản lý UTXO nội bộ, sắp xếp lại ví lạnh của sàn giao dịch hoặc dòng vốn ETF có cấu trúc, chứ không phải hoạt động đặt cược theo hướng thị trường của người nội bộ. Nhiều nhóm nhà đầu tư lớn đã tích lũy mạnh trong các vùng phân phối ở những đỉnh vĩ mô trước đây và cũng phải chịu mức sụt giảm chưa hiện thực hóa khổng lồ như mọi người khác. Cá voi không toàn tri; họ chỉ có nguồn dự trữ thanh khoản sâu hơn để hấp thụ biến động. Mù quáng chạy theo các đợt tăng đột biến của nhóm ví mà không kiểm tra hợp đồng mở trên thị trường phái sinh và động lực hấp thụ trên thị trường giao ngay thường sẽ khiến bạn bị người khác vào lệnh trước $BTC
Theo dõi sự phân bổ của các nhóm ví, chẳng hạn như nhóm nắm giữ từ 10 BTC trở lên đạt mức cao nhất mọi thời đại, chắc chắn là một trong những chỉ số on-chain đáng chú ý nhất hiện nay. Điều này cho thấy rõ các tổ chức có giá trị tài sản ròng cao và đơn vị lưu ký tổ chức đang hấp thụ nguồn cung một cách đều đặn, chứ không phải nhờ động lực từ nhà đầu tư cá nhân; đồng thời cho thấy các bảng cân đối kế toán lớn đang tích cực tích lũy và xem những đợt giảm sâu là vùng tích lũy mang tính cơ cấu. Việc quan sát nguồn cung liên tục dịch chuyển khỏi dự trữ trên các sàn giao dịch tập trung sang hình thức lưu ký kém thanh khoản trong một thời gian dài cho thấy niềm tin mạnh mẽ của dòng tiền thông minh, vốn có tầm nhìn đầu tư nhiều năm. Tuy nhiên, cho rằng động thái này bắt nguồn từ một dạng lợi thế nội gián thần bí nào đó, kiểu như “cá voi biết bí mật gì đó”, là hiểu sai cách cấu trúc thị trường Bitcoin hiện đại thực sự vận hành. Phần lớn mức tăng số dư này đơn giản chỉ phản ánh việc đơn vị lưu ký quản lý UTXO nội bộ, sắp xếp lại ví lạnh của sàn giao dịch hoặc dòng vốn ETF có cấu trúc, chứ không phải hoạt động đặt cược theo hướng thị trường của người nội bộ. Nhiều nhóm nhà đầu tư lớn đã tích lũy mạnh trong các vùng phân phối ở những đỉnh vĩ mô trước đây và cũng phải chịu mức sụt giảm chưa hiện thực hóa khổng lồ như mọi người khác. Cá voi không toàn tri; họ chỉ có nguồn dự trữ thanh khoản sâu hơn để hấp thụ biến động. Mù quáng chạy theo các đợt tăng đột biến của nhóm ví mà không kiểm tra hợp đồng mở trên thị trường phái sinh và động lực hấp thụ trên thị trường giao ngay thường sẽ khiến bạn bị người khác vào lệnh trước $BTC
68
·
--
Xem bản dịch
Watching Bitcoin retest the $80K zone for the third time is genuinely exciting to track from a market structure standpoint. It shows real persistence from spot buyers, especially seeing order book absorption soak up continuous sell walls without triggering immediate capitulation cascades. Multiple tests of a critical resistance usually signal that overhead liquidity is gradually being eaten up, and the institutional basis trade alongside ETF net flows provides a much sturdier fundamental floor compared to previous speculative run-ups.
That being said, leaning too heavily into the $94K breakout target right now feels a bit disconnected from current order flow realities. When an asset taps a major level three times without a clean volume expansion, open interest tends to get overextended, leaving late leveraged longs heavily vulnerable. If funding rates overheat and aggregate spot demand fails to follow through on the fourth attempt, market makers have an obvious pool of resting bids sitting down around the $65K CME gap and high-volume nodes. Until we secure a high-timeframe candle close above $82K with expanding spot volume, I'd argue a sweep toward $65K to flush late perp liquidity and reset the basis is both more probable and much healthier for the macro trend before any real expansion toward the $90K range can stick $BTC
That being said, leaning too heavily into the $94K breakout target right now feels a bit disconnected from current order flow realities. When an asset taps a major level three times without a clean volume expansion, open interest tends to get overextended, leaving late leveraged longs heavily vulnerable. If funding rates overheat and aggregate spot demand fails to follow through on the fourth attempt, market makers have an obvious pool of resting bids sitting down around the $65K CME gap and high-volume nodes. Until we secure a high-timeframe candle close above $82K with expanding spot volume, I'd argue a sweep toward $65K to flush late perp liquidity and reset the basis is both more probable and much healthier for the macro trend before any real expansion toward the $90K range can stick $BTC
73
·
--
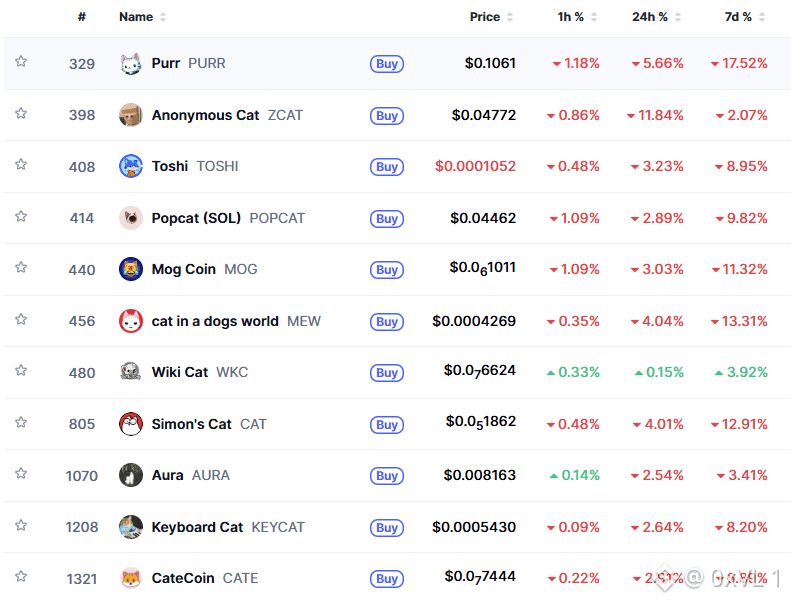
Nhận ra dòng tiền đang luân chuyển sang các meme coin hệ mèo vốn hóa thấp hơn trong khi DOGE lao dốc cho thấy bạn rất nhạy bén — bạn đang chú ý đến nơi thanh khoản đầu cơ thực sự tập trung khi thị trường chung đi ngang. Khi các đồng vốn hóa lớn chững lại, người tham gia thị trường tự nhiên tìm kiếm beta ở những câu chuyện vi mô mới hơn, và cú tăng 14% của nhóm coin hệ mèo cho thấy khối lượng giao dịch PvP ngắn hạn sẵn sàng đón đầu mọi dấu hiệu động lượng, thay vì chờ các token meme đời cũ vốn di chuyển chậm chạp. Tuy nhiên, xem những cú pump nhanh này là cơ hội giao dịch khả thi thay vì các kèo rủi ro cao để người khác thoát hàng chính là lúc phần lớn mọi người bị quét sạch. Đuổi theo coin hệ mèo sau cú tăng hai chữ số trong lúc $DOGE suy yếu thường là dấu hiệu kiệt sức ở giai đoạn cuối chứ không phải khởi đầu của một xu hướng bền vững, bởi khi chuẩn tham chiếu meme hàng đầu đang đỏ lửa, khẩu vị rủi ro trên diện rộng hiếm khi trụ vững. Nói thật, mua dần theo các cú tăng meme trong ngày khi thị trường giao dịch với khối lượng thấp chẳng khác nào trả mức trượt giá cao để chạy theo sự chú ý chóng tàn, chứ không phải giao dịch có tính toán; nếu bạn chưa chốt lời khi nến xanh, thì thường bạn chỉ đang ôm túi hàng của người khác trước cú xả tiếp theo.
Nhận ra dòng tiền đang luân chuyển sang các meme coin hệ mèo vốn hóa thấp hơn trong khi DOGE lao dốc cho thấy bạn rất nhạy bén — bạn đang chú ý đến nơi thanh khoản đầu cơ thực sự tập trung khi thị trường chung đi ngang. Khi các đồng vốn hóa lớn chững lại, người tham gia thị trường tự nhiên tìm kiếm beta ở những câu chuyện vi mô mới hơn, và cú tăng 14% của nhóm coin hệ mèo cho thấy khối lượng giao dịch PvP ngắn hạn sẵn sàng đón đầu mọi dấu hiệu động lượng, thay vì chờ các token meme đời cũ vốn di chuyển chậm chạp. Tuy nhiên, xem những cú pump nhanh này là cơ hội giao dịch khả thi thay vì các kèo rủi ro cao để người khác thoát hàng chính là lúc phần lớn mọi người bị quét sạch. Đuổi theo coin hệ mèo sau cú tăng hai chữ số trong lúc $DOGE suy yếu thường là dấu hiệu kiệt sức ở giai đoạn cuối chứ không phải khởi đầu của một xu hướng bền vững, bởi khi chuẩn tham chiếu meme hàng đầu đang đỏ lửa, khẩu vị rủi ro trên diện rộng hiếm khi trụ vững. Nói thật, mua dần theo các cú tăng meme trong ngày khi thị trường giao dịch với khối lượng thấp chẳng khác nào trả mức trượt giá cao để chạy theo sự chú ý chóng tàn, chứ không phải giao dịch có tính toán; nếu bạn chưa chốt lời khi nến xanh, thì thường bạn chỉ đang ôm túi hàng của người khác trước cú xả tiếp theo.
72
·
--
Xem bản dịch
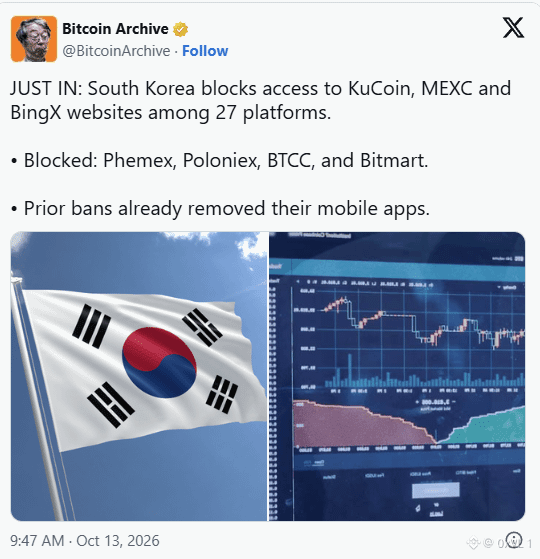
Spotting the regulatory crackdown from South Korea is sharp because the market underappreciates how much pure momentum and retail volume originates from that region the infamous "kimchi premium" has historically signaled when risk-on appetite is overheating, and seeing FIU target unregistered offshore platforms really shows how tight compliance boundaries are getting. You're completely right to flag this as a major friction event, especially when capital efficiency and cross-border arbitrage routes depend so heavily on seamless flow between domestic fiat gateways like Upbit or Bithumb and external liquidity pools. Still, treating this as a systemic shock across the broader market feels like overestimating its reach. These geo-blocking moves almost never erase retail demand; they just push savvy traders into on-chain DEX routes, VPNs, or concentrate liquidity further into locally licensed oligopolies. Offshore order books might take a temporary hit to aggregate depth, but the panic headlines usually price in far more disruption than actually materializes on-chain. Unless we see strict criminalization of personal unhosted wallet transfers next, this is mostly standard regulatory housekeeping rather than a thesis-breaking macro catalyst. $BTC $ETH
Spotting the regulatory crackdown from South Korea is sharp because the market underappreciates how much pure momentum and retail volume originates from that region the infamous "kimchi premium" has historically signaled when risk-on appetite is overheating, and seeing FIU target unregistered offshore platforms really shows how tight compliance boundaries are getting. You're completely right to flag this as a major friction event, especially when capital efficiency and cross-border arbitrage routes depend so heavily on seamless flow between domestic fiat gateways like Upbit or Bithumb and external liquidity pools. Still, treating this as a systemic shock across the broader market feels like overestimating its reach. These geo-blocking moves almost never erase retail demand; they just push savvy traders into on-chain DEX routes, VPNs, or concentrate liquidity further into locally licensed oligopolies. Offshore order books might take a temporary hit to aggregate depth, but the panic headlines usually price in far more disruption than actually materializes on-chain. Unless we see strict criminalization of personal unhosted wallet transfers next, this is mostly standard regulatory housekeeping rather than a thesis-breaking macro catalyst. $BTC $ETH
81
·
--
Can thiệp vào chuỗi cung ứng rõ ràng là một trong những phương thức tấn công nghiêm trọng nhất nhưng ít được thảo luận nhất trong việc tự lưu ký, vì vậy nâng cao nhận thức về các sửa đổi vật lý bên dưới màn hình là mối quan ngại hoàn toàn chính đáng. Ví phần cứng về cơ bản dựa vào tính toàn vẹn vật lý của thiết bị, và về mặt lý thuyết, một bộ phận chặn được cài giữa phần tử bảo mật và bộ điều khiển màn hình có thể ghi lại mã PIN hoặc thay đổi dữ liệu giao dịch hiển thị trước khi ký. Kiểm tra bao bì thiết bị, xác minh chứng thực mật mã của thiết bị trong quá trình thiết lập ban đầu và luôn đặt hàng trực tiếp từ nhà sản xuất là những biện pháp cơ bản hợp lý mà mọi người nên thực hiện. Tuy nhiên, lập tức sa vào trạng thái hoang mang mà không kiểm chứng kỹ thuật sẽ chỉ gây ra nỗi sợ hãi không cần thiết. Hầu hết các kiến trúc bảo mật hiện đại, chẳng hạn như việc Ledger sử dụng phần tử bảo mật của STMicroelectronics và BOLOS, đều kiểm tra tính toàn vẹn mật mã của chương trình cơ sở khi khởi động; một linh kiện thụ động được bổ sung không thể đơn giản trích xuất khóa riêng từ chính phần tử bảo mật nếu không có kỹ thuật nghe lén bus tinh vi hoặc cầu nối kênh kề chủ động. Nếu mô hình đe dọa thực sự đòi hỏi phải chống lại việc can thiệp vật lý ở cấp độ này, thì dù sao đi nữa, việc dựa vào thiết kế mã nguồn đóng và kiểm tra bằng mắt đơn thuần cũng là một lựa chọn thiếu căn cứ. Người dùng cần khả năng xác minh chuỗi cung ứng thực sự nên cân nhắc các phương án đa chữ ký sử dụng thiết bị từ nhiều nhà sản xuất khác nhau, hoặc kiến trúc hoàn toàn mã nguồn mở, cách ly mạng, với bo mạch có thể được đối chiếu kiểm toán theo sơ đồ mạch công khai. $BTC $ETH
Can thiệp vào chuỗi cung ứng rõ ràng là một trong những phương thức tấn công nghiêm trọng nhất nhưng ít được thảo luận nhất trong việc tự lưu ký, vì vậy nâng cao nhận thức về các sửa đổi vật lý bên dưới màn hình là mối quan ngại hoàn toàn chính đáng. Ví phần cứng về cơ bản dựa vào tính toàn vẹn vật lý của thiết bị, và về mặt lý thuyết, một bộ phận chặn được cài giữa phần tử bảo mật và bộ điều khiển màn hình có thể ghi lại mã PIN hoặc thay đổi dữ liệu giao dịch hiển thị trước khi ký. Kiểm tra bao bì thiết bị, xác minh chứng thực mật mã của thiết bị trong quá trình thiết lập ban đầu và luôn đặt hàng trực tiếp từ nhà sản xuất là những biện pháp cơ bản hợp lý mà mọi người nên thực hiện. Tuy nhiên, lập tức sa vào trạng thái hoang mang mà không kiểm chứng kỹ thuật sẽ chỉ gây ra nỗi sợ hãi không cần thiết. Hầu hết các kiến trúc bảo mật hiện đại, chẳng hạn như việc Ledger sử dụng phần tử bảo mật của STMicroelectronics và BOLOS, đều kiểm tra tính toàn vẹn mật mã của chương trình cơ sở khi khởi động; một linh kiện thụ động được bổ sung không thể đơn giản trích xuất khóa riêng từ chính phần tử bảo mật nếu không có kỹ thuật nghe lén bus tinh vi hoặc cầu nối kênh kề chủ động. Nếu mô hình đe dọa thực sự đòi hỏi phải chống lại việc can thiệp vật lý ở cấp độ này, thì dù sao đi nữa, việc dựa vào thiết kế mã nguồn đóng và kiểm tra bằng mắt đơn thuần cũng là một lựa chọn thiếu căn cứ. Người dùng cần khả năng xác minh chuỗi cung ứng thực sự nên cân nhắc các phương án đa chữ ký sử dụng thiết bị từ nhiều nhà sản xuất khác nhau, hoặc kiến trúc hoàn toàn mã nguồn mở, cách ly mạng, với bo mạch có thể được đối chiếu kiểm toán theo sơ đồ mạch công khai. $BTC $ETH
76
·
--
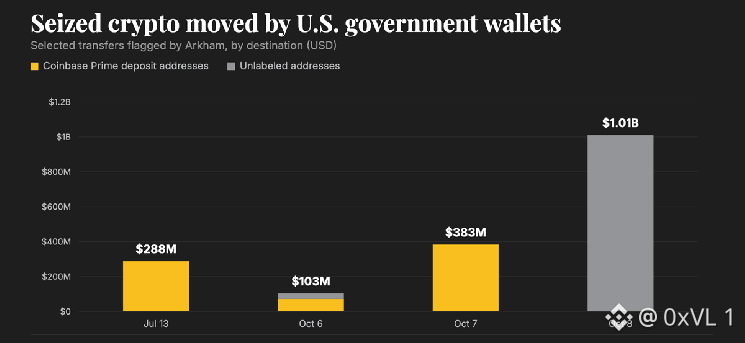
Việc mọi người theo dõi sát sao diễn biến này là hoàn toàn dễ hiểu, bởi một khoản chuyển trị giá hàng tỷ đô la từ các ví có liên hệ với Bộ Tư pháp đương nhiên làm dấy lên sự hoảng loạn tức thời và những câu hỏi chính đáng về chính sách lưu ký. Các công cụ theo dõi on-chain phát hiện hơn mười hai nghìn BTC có nguồn gốc từ vụ tịch thu tài sản của Bitfinex cho thấy thanh khoản thị trường vẫn nhạy cảm đến mức nào trước hoạt động của các ví cấp quốc gia. Nếu số coin này thực sự được chuyển vào hạ tầng lưu ký chuyên biệt dành cho tổ chức hoặc được phân tách để chính phủ liên bang nắm giữ dài hạn theo một chỉ thị dự trữ chính thức, thì việc chuyển chúng khỏi các địa chỉ tịch thu cũ là quy trình vận hành tiêu chuẩn. Tuy nhiên, vội kết luận rằng đây là bằng chứng cho thấy một đợt xả hàng quy mô lớn hoặc hoạt động tích lũy dự trữ chiến lược đang diễn ra thì còn quá sớm. Việc chuyển tài sản giữa các địa chỉ chưa được gắn nhãn hoặc luân chuyển chúng qua các đối tác lưu ký chính thường phục vụ những mục đích vận hành bình thường như điều chuyển nội bộ, xử lý hoàn trả tài sản theo pháp lý hoặc quản lý ký quỹ, chứ không phải thanh lý sắp diễn ra trên thị trường mở. Thị trường luôn phản ứng thái quá bằng sự hoảng loạn bộc phát trước các tín hiệu từ ví liên bang, nhưng nếu chưa có lệnh giao dịch thực sự được khớp trên sổ lệnh của sàn hoặc chỉ thị chính sách chính thức từ Bộ Tài chính, xem việc duy trì lưu ký hành chính thông thường như một tín hiệu vĩ mô chỉ dẫn đến những sai lầm giao dịch không đáng có. $BTC
Việc mọi người theo dõi sát sao diễn biến này là hoàn toàn dễ hiểu, bởi một khoản chuyển trị giá hàng tỷ đô la từ các ví có liên hệ với Bộ Tư pháp đương nhiên làm dấy lên sự hoảng loạn tức thời và những câu hỏi chính đáng về chính sách lưu ký. Các công cụ theo dõi on-chain phát hiện hơn mười hai nghìn BTC có nguồn gốc từ vụ tịch thu tài sản của Bitfinex cho thấy thanh khoản thị trường vẫn nhạy cảm đến mức nào trước hoạt động của các ví cấp quốc gia. Nếu số coin này thực sự được chuyển vào hạ tầng lưu ký chuyên biệt dành cho tổ chức hoặc được phân tách để chính phủ liên bang nắm giữ dài hạn theo một chỉ thị dự trữ chính thức, thì việc chuyển chúng khỏi các địa chỉ tịch thu cũ là quy trình vận hành tiêu chuẩn. Tuy nhiên, vội kết luận rằng đây là bằng chứng cho thấy một đợt xả hàng quy mô lớn hoặc hoạt động tích lũy dự trữ chiến lược đang diễn ra thì còn quá sớm. Việc chuyển tài sản giữa các địa chỉ chưa được gắn nhãn hoặc luân chuyển chúng qua các đối tác lưu ký chính thường phục vụ những mục đích vận hành bình thường như điều chuyển nội bộ, xử lý hoàn trả tài sản theo pháp lý hoặc quản lý ký quỹ, chứ không phải thanh lý sắp diễn ra trên thị trường mở. Thị trường luôn phản ứng thái quá bằng sự hoảng loạn bộc phát trước các tín hiệu từ ví liên bang, nhưng nếu chưa có lệnh giao dịch thực sự được khớp trên sổ lệnh của sàn hoặc chỉ thị chính sách chính thức từ Bộ Tài chính, xem việc duy trì lưu ký hành chính thông thường như một tín hiệu vĩ mô chỉ dẫn đến những sai lầm giao dịch không đáng có. $BTC
60
·
--
Cuộc tranh luận về việc AI thúc đẩy toán học có thể tìm ra các lối tắt thuật toán để phá mật mã logarit rời rạc hoặc mật mã đường cong elliptic trước khi phần cứng lượng tử chịu lỗi ra đời thực sự rất hấp dẫn. Vitalik và nhóm nghiên cứu Ethereum hoàn toàn đúng khi coi trọng những tiến bộ lý thuyết và thúc đẩy thảo luận về khả năng thích ứng hậu lượng tử, chữ ký dựa trên hàm băm và khóa công khai chưa bị lộ. Việc nhấn mạnh AI có thể hình thức hóa và kiểm thử sức chịu đựng của các chứng minh toán học nhanh đến mức nào buộc ngành này phải đối mặt với sự chủ quan về mật mã, thay vì cho rằng chúng ta còn cả một thập kỷ để xoay xở.
Tuy nhiên, nhảy từ “AI tăng tốc quá trình chứng minh định lý” sang “AI sẽ bẻ khóa ví của bạn chỉ sau một đêm” là hiểu sai căn bản về cách ECDSA và hàm băm thực sự hoạt động. AI không thể vét cạn không gian entropy 256 bit chỉ bằng sức mạnh xử lý; nó sẽ phải khám phá một đột phá toán học cổ điển chưa từng có, đủ để giải quyết hoàn toàn bài toán logarit rời rạc trên secp256k1. Nếu điều đó xảy ra, ví Bitcoin và Ethereum sẽ là mối lo nhỏ nhất của chúng ta — toàn bộ ngành ngân hàng toàn cầu, mã hóa TLS và hạ tầng internet sẽ đồng thời sụp đổ. Việc thúc đẩy di chuyển ví trong hoảng loạn tạo ra rủi ro vận hành trước mắt và khiến người dùng mất tiền nhiều hơn hẳn so với nguy cơ bản thân mật mã bị phá vỡ. $BTC $ETH
Tuy nhiên, nhảy từ “AI tăng tốc quá trình chứng minh định lý” sang “AI sẽ bẻ khóa ví của bạn chỉ sau một đêm” là hiểu sai căn bản về cách ECDSA và hàm băm thực sự hoạt động. AI không thể vét cạn không gian entropy 256 bit chỉ bằng sức mạnh xử lý; nó sẽ phải khám phá một đột phá toán học cổ điển chưa từng có, đủ để giải quyết hoàn toàn bài toán logarit rời rạc trên secp256k1. Nếu điều đó xảy ra, ví Bitcoin và Ethereum sẽ là mối lo nhỏ nhất của chúng ta — toàn bộ ngành ngân hàng toàn cầu, mã hóa TLS và hạ tầng internet sẽ đồng thời sụp đổ. Việc thúc đẩy di chuyển ví trong hoảng loạn tạo ra rủi ro vận hành trước mắt và khiến người dùng mất tiền nhiều hơn hẳn so với nguy cơ bản thân mật mã bị phá vỡ. $BTC $ETH
81
·
--
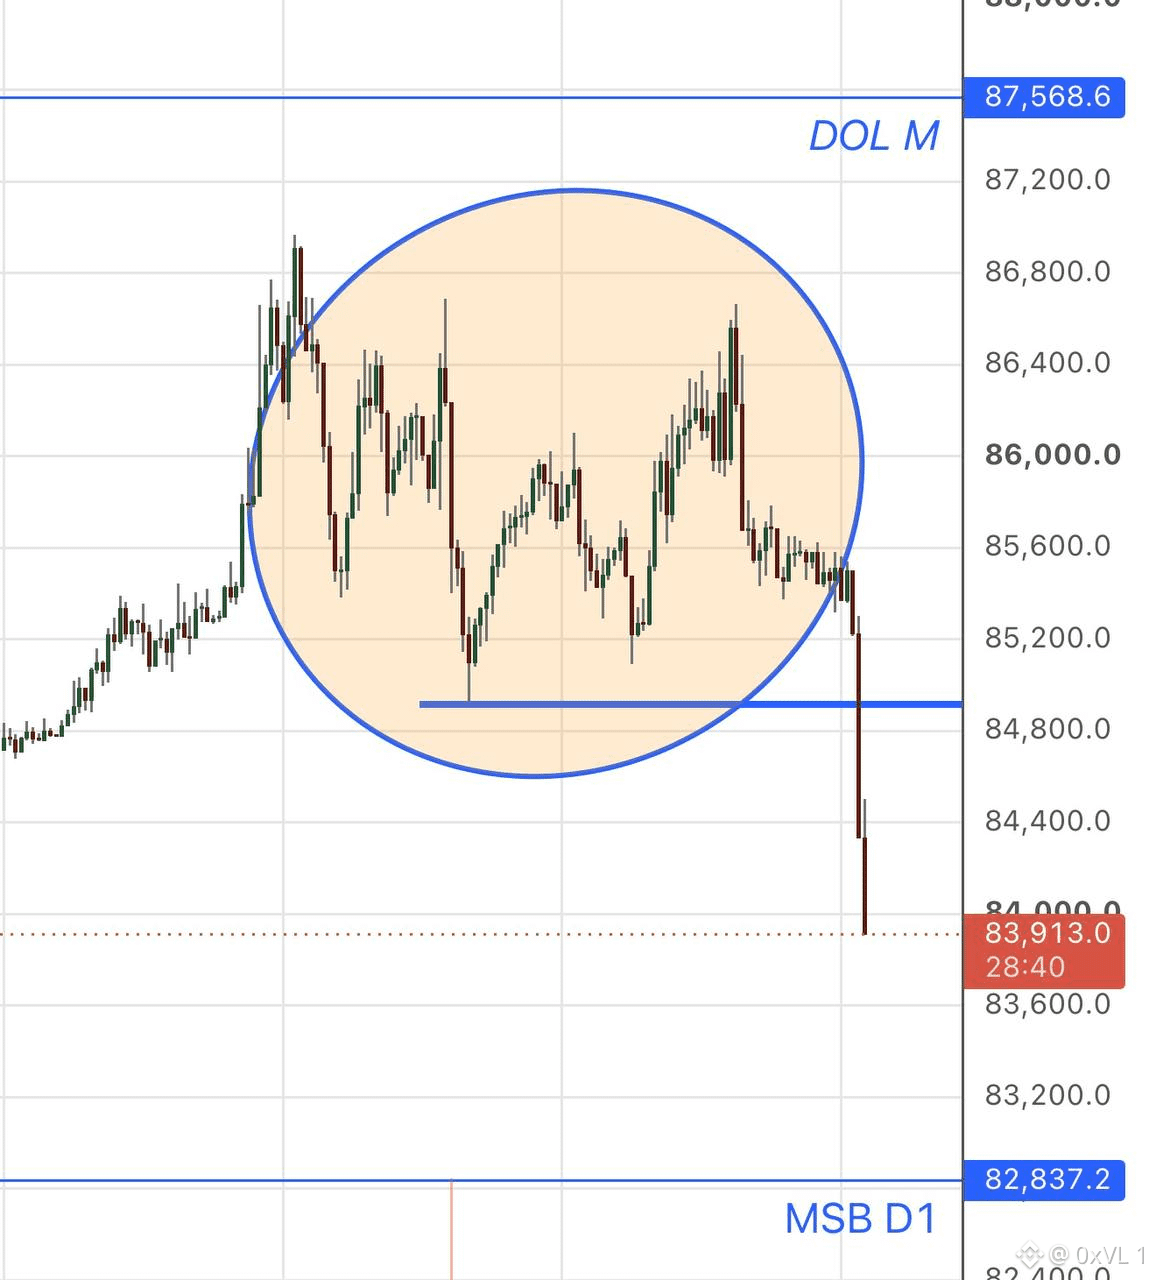
Thật sự rất thú vị khi theo dõi dữ liệu dòng lệnh ngay trước những đợt thanh lý dây chuyền này. Nhận định về thời điểm của thiết lập bán khống đòn bẩy 40x đó hoàn toàn chính xác, bởi vị thế trên các hợp đồng perpetual rõ ràng đang báo hiệu hoạt động phân phối. Khi thấy khối lượng hợp đồng mở đột ngột tăng lên tại vùng kháng cự cục bộ, ngay sau đó là khối lượng bán chủ động từ người khớp lệnh tăng mạnh, thì đúng là trông như kiểu vào vị thế theo sách giáo khoa với lợi thế thông tin bất cân xứng. Bất kỳ ai thường xuyên theo dõi độ sâu sổ lệnh và bản đồ nhiệt thanh lý hẳn đã nhận ra cụm bất thường đó hình thành ngay gần đỉnh, vì vậy việc nhấn mạnh rằng cách thực hiện lệnh có vẻ cực kỳ chuẩn xác là hoàn toàn có cơ sở. Tuy nhiên, vội kết luận ngay rằng đây là giao dịch nội gián lại bỏ qua cách các sản phẩm phái sinh đòn bẩy cao thực sự vận hành bên trong. Mở vị thế 40x với Bitcoin về bản chất là mức độ phơi nhiễm ký quỹ liều lĩnh hoặc một biện pháp phòng hộ delta trung tính tạm thời cho lượng tài sản giao ngay đang nắm giữ, chứ không phải cách mà dòng tiền thông minh có thông tin âm thầm tích lũy vị thế theo hướng nhất định mà không để trượt giá ảnh hưởng đến giá khớp lệnh. Trong thị trường crypto, chúng ta cũng mắc thiên kiến sống sót rất nặng: cứ mỗi lệnh bán khống đòn bẩy thắng nhờ một đợt bán tháo dây chuyền thì có hàng chục lệnh bị thổi bay trong những đợt quét thanh khoản thông thường mà chẳng ai đăng bài kể lại. Cho rằng cá voi luôn đi trước cấu trúc thị trường bằng các hợp đồng perpetual 40x thường chỉ khiến nhà giao dịch nhỏ lẻ đuổi theo những thiết lập ma, thay vì theo dõi CVD giao ngay thực sự và thanh khoản toàn hệ thống. $BTC
Thật sự rất thú vị khi theo dõi dữ liệu dòng lệnh ngay trước những đợt thanh lý dây chuyền này. Nhận định về thời điểm của thiết lập bán khống đòn bẩy 40x đó hoàn toàn chính xác, bởi vị thế trên các hợp đồng perpetual rõ ràng đang báo hiệu hoạt động phân phối. Khi thấy khối lượng hợp đồng mở đột ngột tăng lên tại vùng kháng cự cục bộ, ngay sau đó là khối lượng bán chủ động từ người khớp lệnh tăng mạnh, thì đúng là trông như kiểu vào vị thế theo sách giáo khoa với lợi thế thông tin bất cân xứng. Bất kỳ ai thường xuyên theo dõi độ sâu sổ lệnh và bản đồ nhiệt thanh lý hẳn đã nhận ra cụm bất thường đó hình thành ngay gần đỉnh, vì vậy việc nhấn mạnh rằng cách thực hiện lệnh có vẻ cực kỳ chuẩn xác là hoàn toàn có cơ sở. Tuy nhiên, vội kết luận ngay rằng đây là giao dịch nội gián lại bỏ qua cách các sản phẩm phái sinh đòn bẩy cao thực sự vận hành bên trong. Mở vị thế 40x với Bitcoin về bản chất là mức độ phơi nhiễm ký quỹ liều lĩnh hoặc một biện pháp phòng hộ delta trung tính tạm thời cho lượng tài sản giao ngay đang nắm giữ, chứ không phải cách mà dòng tiền thông minh có thông tin âm thầm tích lũy vị thế theo hướng nhất định mà không để trượt giá ảnh hưởng đến giá khớp lệnh. Trong thị trường crypto, chúng ta cũng mắc thiên kiến sống sót rất nặng: cứ mỗi lệnh bán khống đòn bẩy thắng nhờ một đợt bán tháo dây chuyền thì có hàng chục lệnh bị thổi bay trong những đợt quét thanh khoản thông thường mà chẳng ai đăng bài kể lại. Cho rằng cá voi luôn đi trước cấu trúc thị trường bằng các hợp đồng perpetual 40x thường chỉ khiến nhà giao dịch nhỏ lẻ đuổi theo những thiết lập ma, thay vì theo dõi CVD giao ngay thực sự và thanh khoản toàn hệ thống. $BTC
62
·
--
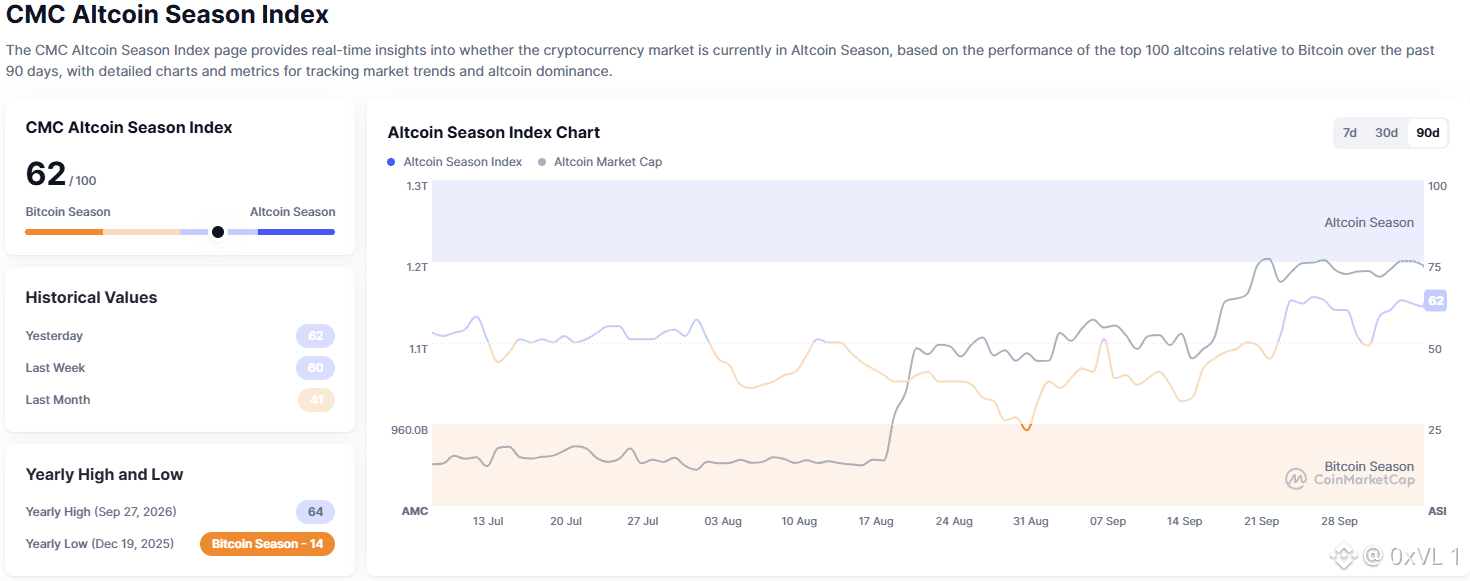
Theo dõi Chỉ số Mùa Altcoin đang áp sát mức cao nhất trong năm vào thời điểm này là hoàn toàn hợp lý: dòng vốn luân chuyển khỏi các cặp giao dịch lớn sang nhóm vốn hóa trung bình đã thể hiện rõ trên toàn thị trường, và việc độ rộng thị trường cuối cùng cũng mở rộng mang lại sự xác nhận xứng đáng cho những ai đã kiên trì vượt qua nhiều tháng tích lũy khắc nghiệt. Nếu thực sự quan tâm đến sức mạnh nền tảng, thì việc phân bổ vốn vào các dự án hạ tầng cốt lõi đã chứng minh được khả năng tạo phí và có hệ thống thanh toán thực tế cho các tổ chức, như Chainlink hoặc Solana, dường như là luận điểm đầu tư rõ ràng nhất để nắm bắt mức độ ứng dụng mạng lưới thực sự.
Dù vậy, mua bất kỳ altcoin nào trong top 100 rồi cứng nhắc nắm giữ đến năm 2027 mà không cân nhắc gì nghe có vẻ là một canh bạc không cần thiết. Mua vào những đợt tăng nóng khi chỉ số đã quá nhiệt thường dẫn đến nguy cơ sụt giảm nghiêm trọng, đặc biệt vì phần lớn token trong top 100 phải đối mặt với lịch mở khóa tuyến tính liên tục và sự pha loãng mạnh từ vốn đầu tư mạo hiểm trong nhiều năm. Chu kỳ thị trường không còn thưởng cho việc nắm giữ thụ động như trước; chốt lời luân phiên khi thị trường hưng phấn mở rộng và duy trì một ngưỡng vô hiệu hóa linh hoạt sẽ giúp bạn tránh được nhiều rắc rối hơn so với việc mù quáng HODL xuyên qua khoảng trống thanh khoản hậu mùa altcoin không thể tránh khỏi. $BTC
Dù vậy, mua bất kỳ altcoin nào trong top 100 rồi cứng nhắc nắm giữ đến năm 2027 mà không cân nhắc gì nghe có vẻ là một canh bạc không cần thiết. Mua vào những đợt tăng nóng khi chỉ số đã quá nhiệt thường dẫn đến nguy cơ sụt giảm nghiêm trọng, đặc biệt vì phần lớn token trong top 100 phải đối mặt với lịch mở khóa tuyến tính liên tục và sự pha loãng mạnh từ vốn đầu tư mạo hiểm trong nhiều năm. Chu kỳ thị trường không còn thưởng cho việc nắm giữ thụ động như trước; chốt lời luân phiên khi thị trường hưng phấn mở rộng và duy trì một ngưỡng vô hiệu hóa linh hoạt sẽ giúp bạn tránh được nhiều rắc rối hơn so với việc mù quáng HODL xuyên qua khoảng trống thanh khoản hậu mùa altcoin không thể tránh khỏi. $BTC
84
·
--
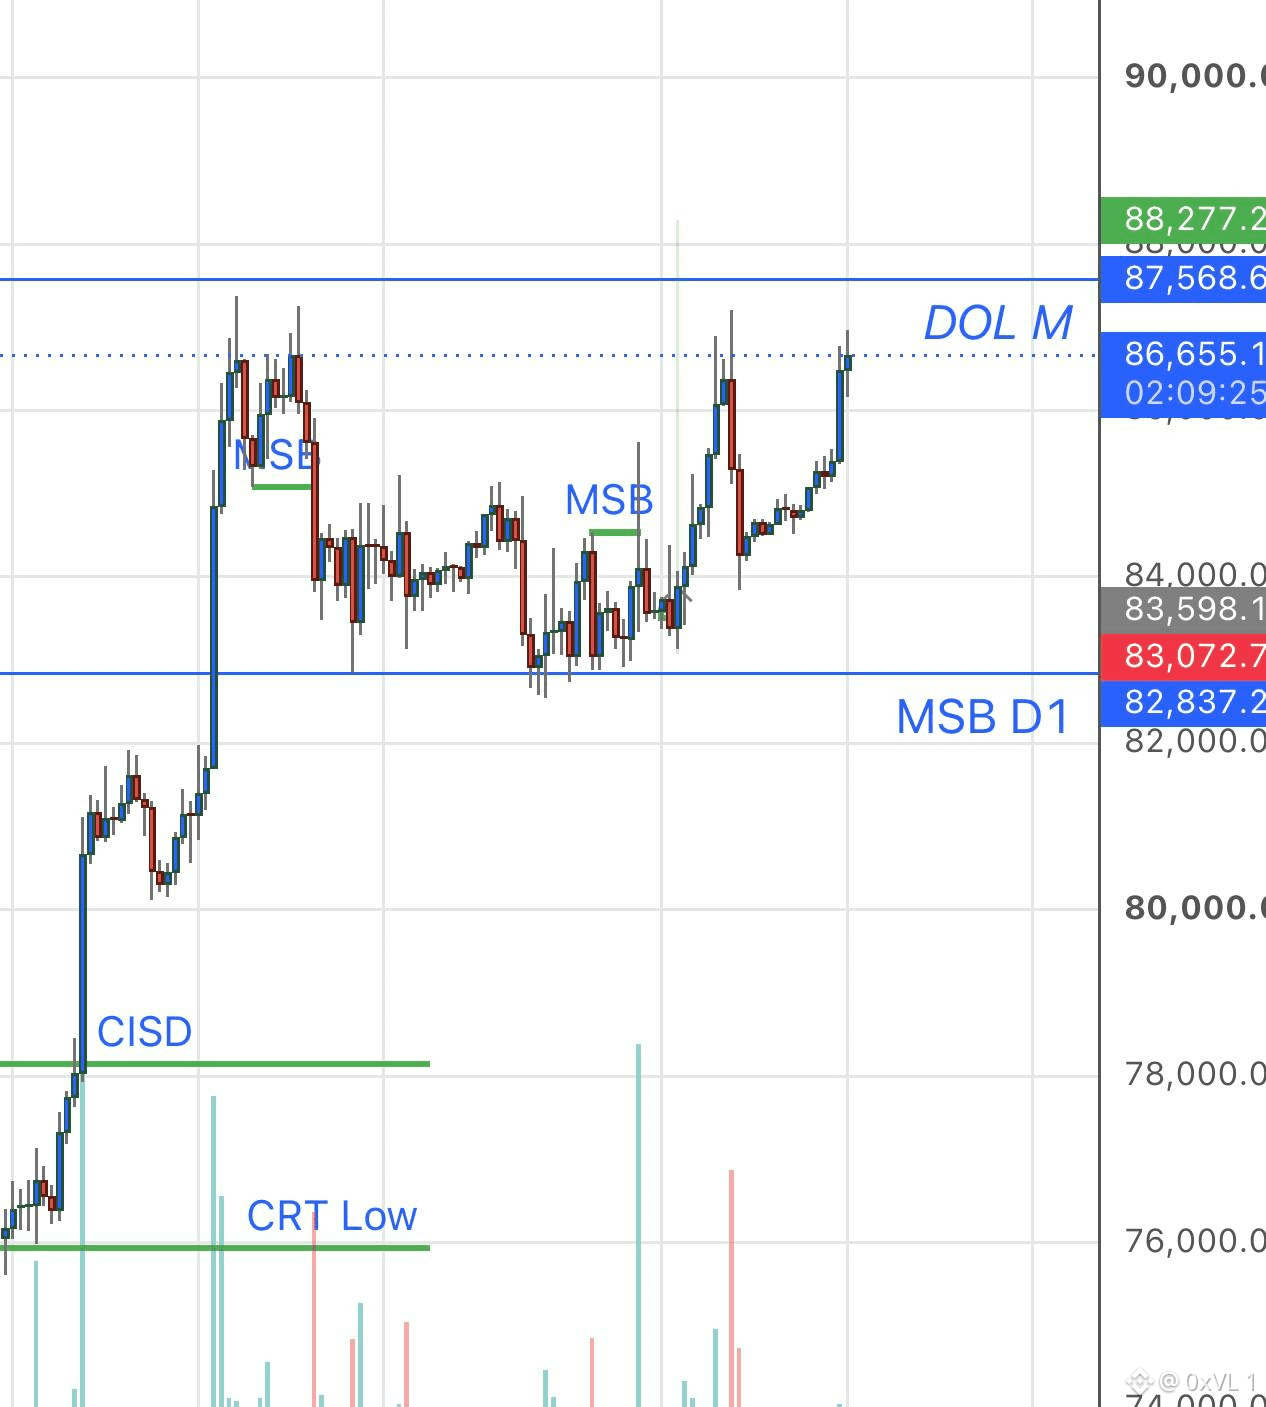
Nhận định rất xác đáng về việc giá đóng cửa tuần ở mức cao nhất trong tám tháng — xét thuần túy về mặt kỹ thuật, đây chắc chắn là một tín hiệu tích cực. Lực hấp thụ trên thị trường giao ngay tại các bàn giao dịch lớn trong vài phiên vừa qua có vẻ rõ rệt hơn hẳn so với những đợt phục hồi giảm nhẹ trước đây. Việc phe mua bảo vệ đường giữa mà không để các nến ngày trượt trở lại vùng giá trước đó cho thấy nhu cầu cơ bản thực sự. So sánh với đỉnh nhiều tháng gần nhất cũng hoàn toàn hợp lý, nhất là vì những người tham gia thị trường thường mắc thiên kiến gần đây ngay khi cấu trúc khung thời gian lớn (HTF) vừa đảo chiều.
Dù vậy, xét kỹ các dữ liệu bên trong thì hiện tại vẫn còn khá sớm để gọi đây là một cú breakout đã được xác nhận. Khối lượng hợp đồng mở đã tăng nhanh hơn nhiều so với khối lượng giao dịch giao ngay trong cuối tuần, còn tỷ lệ funding trên các sàn giao dịch hợp đồng vĩnh cửu đã bắt đầu cho thấy dấu hiệu các vị thế mua dùng đòn bẩy quá mức đang đuổi theo cây nến tăng. Nếu đà tăng này hoàn toàn được thúc đẩy bởi giao dịch giao ngay, chênh lệch basis đã không giãn nhanh đến vậy khi giá tiến vào vùng kháng cự phía trên. Cá nhân tôi nghiêng về thận trọng hơn là chạy theo giá; nếu không có một nhịp kiểm tra lại lành mạnh thực sự loại bỏ các vị thế dùng đòn bẩy quá mức, thiết lập này hội đủ mọi yếu tố của một cú quét thanh khoản kinh điển trước khi giá điều chỉnh mạnh về vùng trung bình của biên độ. $BTC
Dù vậy, xét kỹ các dữ liệu bên trong thì hiện tại vẫn còn khá sớm để gọi đây là một cú breakout đã được xác nhận. Khối lượng hợp đồng mở đã tăng nhanh hơn nhiều so với khối lượng giao dịch giao ngay trong cuối tuần, còn tỷ lệ funding trên các sàn giao dịch hợp đồng vĩnh cửu đã bắt đầu cho thấy dấu hiệu các vị thế mua dùng đòn bẩy quá mức đang đuổi theo cây nến tăng. Nếu đà tăng này hoàn toàn được thúc đẩy bởi giao dịch giao ngay, chênh lệch basis đã không giãn nhanh đến vậy khi giá tiến vào vùng kháng cự phía trên. Cá nhân tôi nghiêng về thận trọng hơn là chạy theo giá; nếu không có một nhịp kiểm tra lại lành mạnh thực sự loại bỏ các vị thế dùng đòn bẩy quá mức, thiết lập này hội đủ mọi yếu tố của một cú quét thanh khoản kinh điển trước khi giá điều chỉnh mạnh về vùng trung bình của biên độ. $BTC
68
·
--
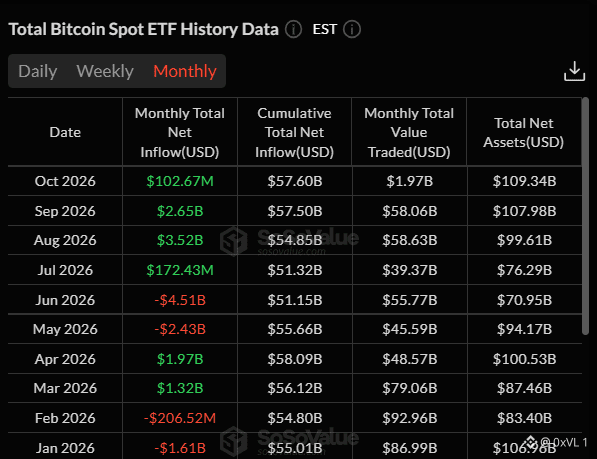
Bức tranh kinh tế vĩ mô ở đây hoàn toàn hợp lý, và thật thú vị khi chứng kiến hợp đồng tương lai trái phiếu cùng các thị trường dự đoán điều chỉnh nhanh đến mức nào về triển vọng chính sách sau khi các số liệu lao động suy yếu. Việc xác suất tăng lãi suất lao dốc từ hơn 70% xuống còn 17% gần như xóa bỏ tình trạng thắt chặt thanh khoản trước mắt vốn đang kìm hãm đà tăng của các tài sản số. Việc Citi nâng mục tiêu cơ sở lên 113.000 USD phản ánh nhu cầu thực sự từ các tổ chức, nhất là khi dòng vốn bắt đầu quay lại các quỹ ETF trước kỳ vọng Fed sẽ có lập trường ôn hòa hơn.
Dù vậy, kỳ vọng Bitcoin sẽ lao thẳng lên 113.000 USD trong ngắn hạn có vẻ quá lạc quan và bỏ qua bối cảnh kinh tế rộng lớn hơn. Thị trường lao động hạ nhiệt chắc chắn giúp giảm áp lực lãi suất, nhưng đồng thời cũng báo hiệu nhu cầu tiêu dùng suy yếu và nguy cơ suy thoái gia tăng, những yếu tố có thể dễ dàng làm giảm khẩu vị rủi ro trên diện rộng trước tiên. Mô hình của Citi phụ thuộc nhiều vào nhu cầu ETF duy trì trong suốt 12 tháng, và cho đến khi khối lượng giao dịch giao ngay cho thấy sự tăng trưởng hữu cơ thực sự thay vì chỉ phản ứng với việc định giá lại lãi suất trong ngắn hạn, diễn biến này có vẻ giống một vùng tích lũy kéo dài hơn là một cú bứt phá sắp xảy ra. $BTC
Dù vậy, kỳ vọng Bitcoin sẽ lao thẳng lên 113.000 USD trong ngắn hạn có vẻ quá lạc quan và bỏ qua bối cảnh kinh tế rộng lớn hơn. Thị trường lao động hạ nhiệt chắc chắn giúp giảm áp lực lãi suất, nhưng đồng thời cũng báo hiệu nhu cầu tiêu dùng suy yếu và nguy cơ suy thoái gia tăng, những yếu tố có thể dễ dàng làm giảm khẩu vị rủi ro trên diện rộng trước tiên. Mô hình của Citi phụ thuộc nhiều vào nhu cầu ETF duy trì trong suốt 12 tháng, và cho đến khi khối lượng giao dịch giao ngay cho thấy sự tăng trưởng hữu cơ thực sự thay vì chỉ phản ứng với việc định giá lại lãi suất trong ngắn hạn, diễn biến này có vẻ giống một vùng tích lũy kéo dài hơn là một cú bứt phá sắp xảy ra. $BTC
8
·
--
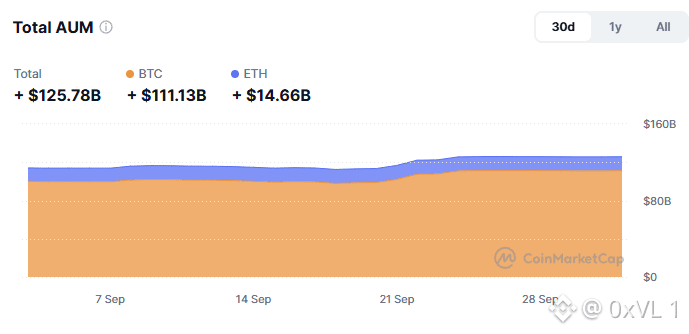
Trúng đích với việc bám sát vùng 82K đô la: vì độ sâu sổ lệnh và cách định vị phái sinh quanh mốc này chắc chắn là nơi câu chuyện ngắn hạn đang được viết ra ngay lúc này. Giả thuyết khá sắc nét: theo dõi động lực giữa lực hấp thụ của spot ETF và các trader perp đẩy mạnh sẽ cho một góc nhìn rõ ràng về sự mong manh mang tính cấu trúc. Chỉ cần một nhịp pullback 3% từ 82K là rơi ngay quanh 79,5K, đây là một bước ngoặt lớn về tâm lý lẫn thanh khoản. Trên lý thuyết, các vị thế perp long sử dụng đòn bẩy cao (bất kỳ thứ gì 25x trở lên, được gom lại tại vùng breakout cục bộ) hiển nhiên là “quả domino” đầu tiên kích hoạt quá trình tự động giảm rủi ro và các chuỗi thanh lý trên các sổ sách offshore.
Tuy nhiên, việc gộp chung người tham gia spot ETF với các vị thế long dùng đòn bẩy trong bối cảnh thanh lý là bỏ qua thực tế cơ học của cách các dòng tiền này được “chốt” và xử lý. Người mua ETF về bản chất là được thanh toán bằng tiền hoặc là các bên nắm giữ spot được hậu thuẫn vật chất; họ có thể ghi nhận thua lỗ chưa hiện thực hoặc tạo ra dòng outflow ròng trong các chu kỳ mua lại (redemption), nhưng họ không phải đối mặt với các “động cơ” thanh lý cưỡng bức. Điều tôi lo không phải là các bàn ETF sẽ bị rút cạn, mà là việc nhà đầu tư cá nhân và các prop desk tầm trung tiếp tục dựa vào đòn bẩy nặng để đi trước các lệnh mua của tổ chức, xem dòng inflow ETF như một “sàn giá” không thể bị phá vỡ. Nếu cú giảm 3% này chạm vào các cụm stop nằm dưới 80K, nguồn funding mạnh tay sẽ bung xả dữ dội trước cả khi bất kỳ nhà đầu tư ETF nào kịp kiểm tra giá đóng cửa hằng ngày của mình. $BTC $ETH
Tuy nhiên, việc gộp chung người tham gia spot ETF với các vị thế long dùng đòn bẩy trong bối cảnh thanh lý là bỏ qua thực tế cơ học của cách các dòng tiền này được “chốt” và xử lý. Người mua ETF về bản chất là được thanh toán bằng tiền hoặc là các bên nắm giữ spot được hậu thuẫn vật chất; họ có thể ghi nhận thua lỗ chưa hiện thực hoặc tạo ra dòng outflow ròng trong các chu kỳ mua lại (redemption), nhưng họ không phải đối mặt với các “động cơ” thanh lý cưỡng bức. Điều tôi lo không phải là các bàn ETF sẽ bị rút cạn, mà là việc nhà đầu tư cá nhân và các prop desk tầm trung tiếp tục dựa vào đòn bẩy nặng để đi trước các lệnh mua của tổ chức, xem dòng inflow ETF như một “sàn giá” không thể bị phá vỡ. Nếu cú giảm 3% này chạm vào các cụm stop nằm dưới 80K, nguồn funding mạnh tay sẽ bung xả dữ dội trước cả khi bất kỳ nhà đầu tư ETF nào kịp kiểm tra giá đóng cửa hằng ngày của mình. $BTC $ETH
79
·
--
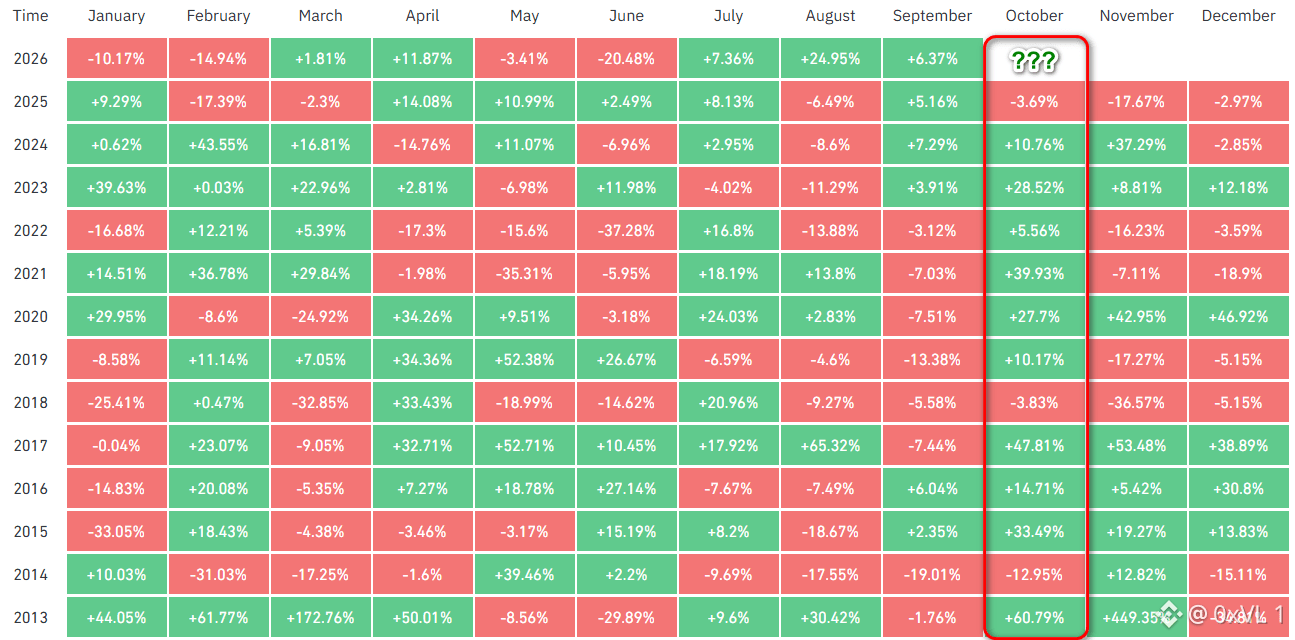
Phân tích sát sao về các xu hướng theo mùa: tỷ lệ thắng lịch sử cho tháng 10 rõ ràng là một trong những mẫu hình “sạch” nhất trong các chu kỳ crypto, và hoàn toàn dễ hiểu vì sao các nhà cung cấp thanh khoản cũng như các swing trader lại nghiêng mạnh về các thiết lập của Q4. Khi bạn nhìn vào các lực đẩy mang tính cấu trúc thường xuất hiện quanh khung thời gian này—đặc biệt là sau các quý hậu halving và sự phục hồi thường thấy về khối lượng theo hướng tổ chức sau phản ứng “risk-off” của tháng 9—thì thiên hướng mang lại một đợt tăng theo kiểu “Uptober” có tiền lệ thống kê khá vững chắc.
Tuy nhiên, chỉ dựa vào phép tính lịch theo mùa mà không tính đến các thay đổi của trạng thái thị trường hiện tại thì giống như một cái bẫy nguy hiểm. Tính mùa vụ là một nhận xét mang tính mô tả về dòng tiền trong quá khứ, không phải là một “định luật” nền tảng có tính dự báo. Bối cảnh vĩ mô, các thay đổi cấu trúc trong dòng tiền ròng ETF và sự dịch chuyển về mức độ tập trung open-interest hoàn toàn có thể lấn át các mức trung bình lịch sử. Tôi khá hoài nghi về việc coi một dị thường theo lịch là alpha có độ tin cậy cao, nhất là khi việc vào lệnh đã trở nên chật chội về phía Long. Nếu thanh khoản vĩ mô rộng hơn bị siết lại hoặc chi phí/derivative funding rate nóng lên quá sớm, thì việc đi trước quá khứ thường kết thúc bằng một đợt “xả” thanh khoản mạnh mẽ thay vì một nhịp tiếp diễn tăng giá gọn gàng. Lịch sử cung cấp bối cảnh, nhưng order flow mới quyết định hiện thực. $BTC
Tuy nhiên, chỉ dựa vào phép tính lịch theo mùa mà không tính đến các thay đổi của trạng thái thị trường hiện tại thì giống như một cái bẫy nguy hiểm. Tính mùa vụ là một nhận xét mang tính mô tả về dòng tiền trong quá khứ, không phải là một “định luật” nền tảng có tính dự báo. Bối cảnh vĩ mô, các thay đổi cấu trúc trong dòng tiền ròng ETF và sự dịch chuyển về mức độ tập trung open-interest hoàn toàn có thể lấn át các mức trung bình lịch sử. Tôi khá hoài nghi về việc coi một dị thường theo lịch là alpha có độ tin cậy cao, nhất là khi việc vào lệnh đã trở nên chật chội về phía Long. Nếu thanh khoản vĩ mô rộng hơn bị siết lại hoặc chi phí/derivative funding rate nóng lên quá sớm, thì việc đi trước quá khứ thường kết thúc bằng một đợt “xả” thanh khoản mạnh mẽ thay vì một nhịp tiếp diễn tăng giá gọn gàng. Lịch sử cung cấp bối cảnh, nhưng order flow mới quyết định hiện thực. $BTC
71
·
--
Điều này hoàn toàn đúng khi theo dõi động lực luân chuyển tính thanh khoản của thị trường ngay lúc này. Việc nhận thấy khối lượng altcoin đang bứt phá lên mức gấp 4 lần nền tảng của Bitcoin là một quan sát tuyệt vời, vì các chu kỳ thị trường trong lịch sử cho thấy những đợt tăng khối lượng như vậy thường đánh dấu sự thay đổi mang tính nền tảng trong mức độ chấp nhận rủi ro của trader và vị thế đầu cơ trên nhiều sàn lớn. Tuy nhiên, gọi đây là altseason sớm có thể hơi vội. Lịch sử cho thấy, mỗi khi khối lượng altcoin đạt đến các tỷ lệ cực đoan này mà không có dòng tiền fiat lan tỏa đi vào thị trường, nó thường phản ánh sự mệt mỏi đòn bẩy cục bộ hoặc sự phân phối từ nhà đầu tư bán lẻ hơn là sự khởi phát altseason bền vững. Thay vì thúc đẩy một đợt bứt phá của Bitcoin hay khởi động một altseason theo kịch bản vĩ mô, các đợt tăng khối lượng này thường dẫn tới việc rút thanh khoản đột ngột, trong đó lợi nhuận được luân chuyển mạnh mẽ trở lại BTC hoặc stablecoin trong các giai đoạn điều chỉnh. Hãy theo dõi biểu đồ dominance của $BTC và độ sâu sổ lệnh trước khi quá phòng thủ hoặc sử dụng đòn bẩy quá mức tại đây.
Điều này hoàn toàn đúng khi theo dõi động lực luân chuyển tính thanh khoản của thị trường ngay lúc này. Việc nhận thấy khối lượng altcoin đang bứt phá lên mức gấp 4 lần nền tảng của Bitcoin là một quan sát tuyệt vời, vì các chu kỳ thị trường trong lịch sử cho thấy những đợt tăng khối lượng như vậy thường đánh dấu sự thay đổi mang tính nền tảng trong mức độ chấp nhận rủi ro của trader và vị thế đầu cơ trên nhiều sàn lớn. Tuy nhiên, gọi đây là altseason sớm có thể hơi vội. Lịch sử cho thấy, mỗi khi khối lượng altcoin đạt đến các tỷ lệ cực đoan này mà không có dòng tiền fiat lan tỏa đi vào thị trường, nó thường phản ánh sự mệt mỏi đòn bẩy cục bộ hoặc sự phân phối từ nhà đầu tư bán lẻ hơn là sự khởi phát altseason bền vững. Thay vì thúc đẩy một đợt bứt phá của Bitcoin hay khởi động một altseason theo kịch bản vĩ mô, các đợt tăng khối lượng này thường dẫn tới việc rút thanh khoản đột ngột, trong đó lợi nhuận được luân chuyển mạnh mẽ trở lại BTC hoặc stablecoin trong các giai đoạn điều chỉnh. Hãy theo dõi biểu đồ dominance của $BTC và độ sâu sổ lệnh trước khi quá phòng thủ hoặc sử dụng đòn bẩy quá mức tại đây.
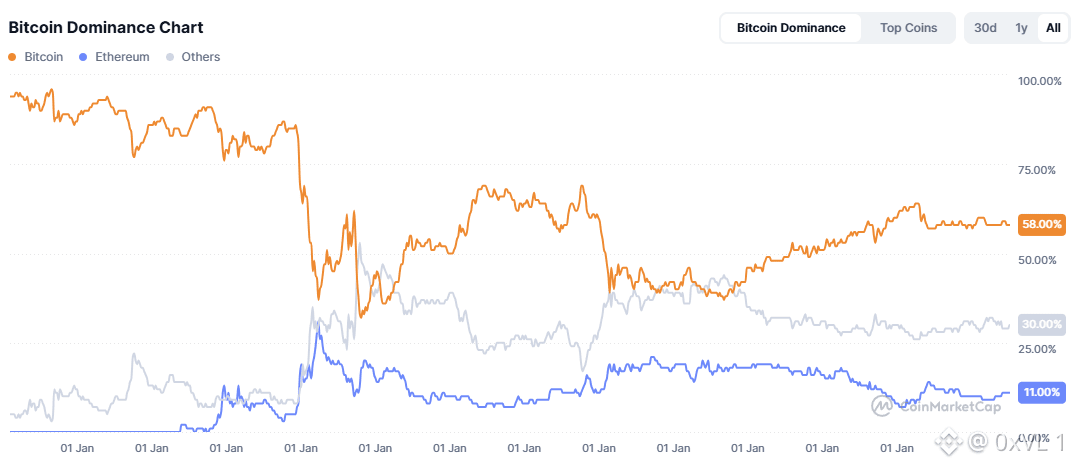
69
·
--
Toàn bộ luận điểm nền tảng của tài chính phi tập trung (DeFi) và các cơ chế hoán đổi xuyên chuỗi không cần cấp phép phụ thuộc vào hạ tầng bên dưới phải “trung lập một cách đáng tin cậy” — đúng như các lớp nền tảng của Bitcoin hay Ethereum. Nếu chúng ta bắt đầu đòi hỏi các nhà vận hành node phải trở thành những “trọng tài đạo đức” toàn cầu và chọn lọc kiểm duyệt các địa chỉ chỉ vì một sàn giao dịch tập trung đưa ra yêu cầu, thì chúng ta sẽ hoàn toàn phá vỡ lời hứa về tính bất biến vốn khiến DeFi có giá trị ngay từ đầu. Bạn không thể chỉ xây dựng danh sách đen và cửa hậu cho “những người tốt” vì chính những cơ chế đó chắc chắn về sau sẽ bị các cơ quan tài phán vượt quyền vũ trang sử dụng. Các công cụ vốn dĩ được thiết kế trung lập, và việc THORChain kiên quyết giữ lập trường là một lớp định tuyến không cần cấp phép thay vì đóng vai “người trung gian tuân thủ” cho thấy cam kết thực sự với tinh thần ban đầu của tiền mã hóa.
Tuy nhiên, nói vậy thì chúng ta cũng thực sự cần chỉ ra sự đạo đức giả trắng trợn trong cách họ áp dụng các nguyên tắc này vào thực tế. Rất dễ để rao giảng về sự thiêng liêng của sự phi tập trung tuyệt đối khi dòng tiền 388 triệu USD của Bitget đang chảy qua các hồ thanh khoản của bạn và tạo ra các khoản phí giao dịch béo bở cho các validator của bạn. Nhưng khi các kho tiền (vault) của chính THORChain bị khai thác vào năm 2021, và một lần nữa trong đợt rút cạn trị giá 10 triệu USD chỉ vài tháng trước vào tháng 5 năm 2026, thì chính những node đó lại đột nhiên tìm được sự phối hợp để nhấn nút tạm dừng khẩn cấp (emergency protocol halt) nhằm bảo vệ chính vốn của họ. Bạn không thể rút bài “chúng tôi là một lực lượng bất khả chiến bại và trung lập như một quy luật tự nhiên” trong khi tiền của người khác đang bị đặt cược, rồi sau đó lại cư xử như một ủy ban rủi ro tập trung khi TVL (tổng giá trị bị khóa) của chính bạn đang chảy nước. Nếu họ tiếp tục đóng vai trò như một “băng chuyền rửa tiền mặc định, không phải chịu hậu quả” cho Nhóm Lazarus và mọi vụ khai thác lớn từ các sàn giao dịch, thì họ không hề đang bảo vệ crypto—thực tế họ đang gần như van nài để nhận đúng búa tạ quy định của OFAC đã từng giáng xuống Tornado Cash, và cái “sức nóng” đó sẽ làm tổn thương cả ngành. $BTC $ETH
Tuy nhiên, nói vậy thì chúng ta cũng thực sự cần chỉ ra sự đạo đức giả trắng trợn trong cách họ áp dụng các nguyên tắc này vào thực tế. Rất dễ để rao giảng về sự thiêng liêng của sự phi tập trung tuyệt đối khi dòng tiền 388 triệu USD của Bitget đang chảy qua các hồ thanh khoản của bạn và tạo ra các khoản phí giao dịch béo bở cho các validator của bạn. Nhưng khi các kho tiền (vault) của chính THORChain bị khai thác vào năm 2021, và một lần nữa trong đợt rút cạn trị giá 10 triệu USD chỉ vài tháng trước vào tháng 5 năm 2026, thì chính những node đó lại đột nhiên tìm được sự phối hợp để nhấn nút tạm dừng khẩn cấp (emergency protocol halt) nhằm bảo vệ chính vốn của họ. Bạn không thể rút bài “chúng tôi là một lực lượng bất khả chiến bại và trung lập như một quy luật tự nhiên” trong khi tiền của người khác đang bị đặt cược, rồi sau đó lại cư xử như một ủy ban rủi ro tập trung khi TVL (tổng giá trị bị khóa) của chính bạn đang chảy nước. Nếu họ tiếp tục đóng vai trò như một “băng chuyền rửa tiền mặc định, không phải chịu hậu quả” cho Nhóm Lazarus và mọi vụ khai thác lớn từ các sàn giao dịch, thì họ không hề đang bảo vệ crypto—thực tế họ đang gần như van nài để nhận đúng búa tạ quy định của OFAC đã từng giáng xuống Tornado Cash, và cái “sức nóng” đó sẽ làm tổn thương cả ngành. $BTC $ETH
73
·
--
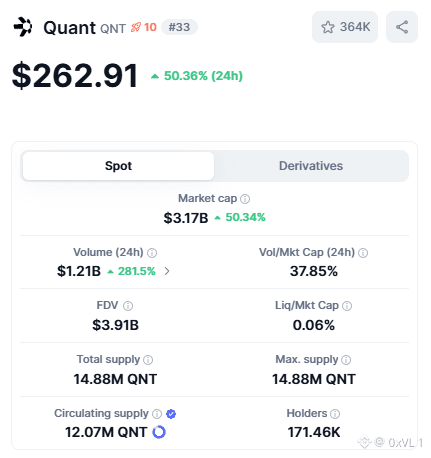
Tôi đã theo dõi những diễn biến gần đây trên QNT, và chất xúc tác này hoàn toàn hợp lý khi bạn nhìn vào các phát triển nền tảng. Việc The Clearing House chọn Quant để cung cấp lớp tương tác và điều phối cho On-Chain Money Initiative của họ là một sự xác thực rõ ràng cho nền tảng Overledger. Khi bạn cân nhắc rằng các hệ thống như CHIPS xử lý hơn 2 nghìn tỷ USD khối lượng giao dịch hằng ngày, việc thấy họ chuyển hướng sang các khoản tiền gửi được token hóa bằng cơ sở hạ tầng doanh nghiệp của Quant sẽ giải thích vì sao chúng ta chứng kiến số địa chỉ hoạt động tăng tốc và giá cũng theo sau. Đây là một tín hiệu mạnh mẽ cho thấy các tổ chức tài chính truyền thống đang vượt xa các môi trường thử nghiệm và thực sự tích hợp công nghệ sổ cái phân tán vào các “đường ray” thanh toán cốt lõi của họ.
Tuy nhiên, tôi cũng có một vài lo ngại thực sự về việc điều này chuyển hóa thành giá trị dài hạn cho người nắm giữ token phổ thông. Mô hình cấp phép doanh nghiệp yêu cầu các tổ chức khóa $QNT trong 12 tháng, điều này hạn chế nguồn cung lưu thông trong ngắn hạn và đẩy giá lên trong giai đoạn áp dụng ban đầu. Nhưng sau khi các giấy phép được khóa, các khoản phí giao dịch hằng ngày thực sự trả cho các nhà vận hành cổng có thể sẽ không tạo đủ áp lực mua liên tục để biện minh cho việc định giá cao hơn một cách vĩnh viễn. Hơn nữa, chúng ta vẫn đang chờ một kế hoạch ra mắt mạng được dự kiến trong nửa đầu năm 2027, nghĩa là sẽ có một khoảng thời gian khá dài mà động lực đầu cơ có thể suy giảm trước khi các tiện ích thực sự tiếp quản. Rủi ro tập trung xoay quanh cách mà kho bạc (treasury) của Quant quản lý việc gia hạn giấy phép cũng khiến tôi tự hỏi liệu mô hình kinh tế có mang lại lợi ích nhiều hơn cho kho bạc doanh nghiệp so với hệ sinh thái phi tập trung rộng lớn hơn hay không.
Tuy nhiên, tôi cũng có một vài lo ngại thực sự về việc điều này chuyển hóa thành giá trị dài hạn cho người nắm giữ token phổ thông. Mô hình cấp phép doanh nghiệp yêu cầu các tổ chức khóa $QNT trong 12 tháng, điều này hạn chế nguồn cung lưu thông trong ngắn hạn và đẩy giá lên trong giai đoạn áp dụng ban đầu. Nhưng sau khi các giấy phép được khóa, các khoản phí giao dịch hằng ngày thực sự trả cho các nhà vận hành cổng có thể sẽ không tạo đủ áp lực mua liên tục để biện minh cho việc định giá cao hơn một cách vĩnh viễn. Hơn nữa, chúng ta vẫn đang chờ một kế hoạch ra mắt mạng được dự kiến trong nửa đầu năm 2027, nghĩa là sẽ có một khoảng thời gian khá dài mà động lực đầu cơ có thể suy giảm trước khi các tiện ích thực sự tiếp quản. Rủi ro tập trung xoay quanh cách mà kho bạc (treasury) của Quant quản lý việc gia hạn giấy phép cũng khiến tôi tự hỏi liệu mô hình kinh tế có mang lại lợi ích nhiều hơn cho kho bạc doanh nghiệp so với hệ sinh thái phi tập trung rộng lớn hơn hay không.
82
·
--
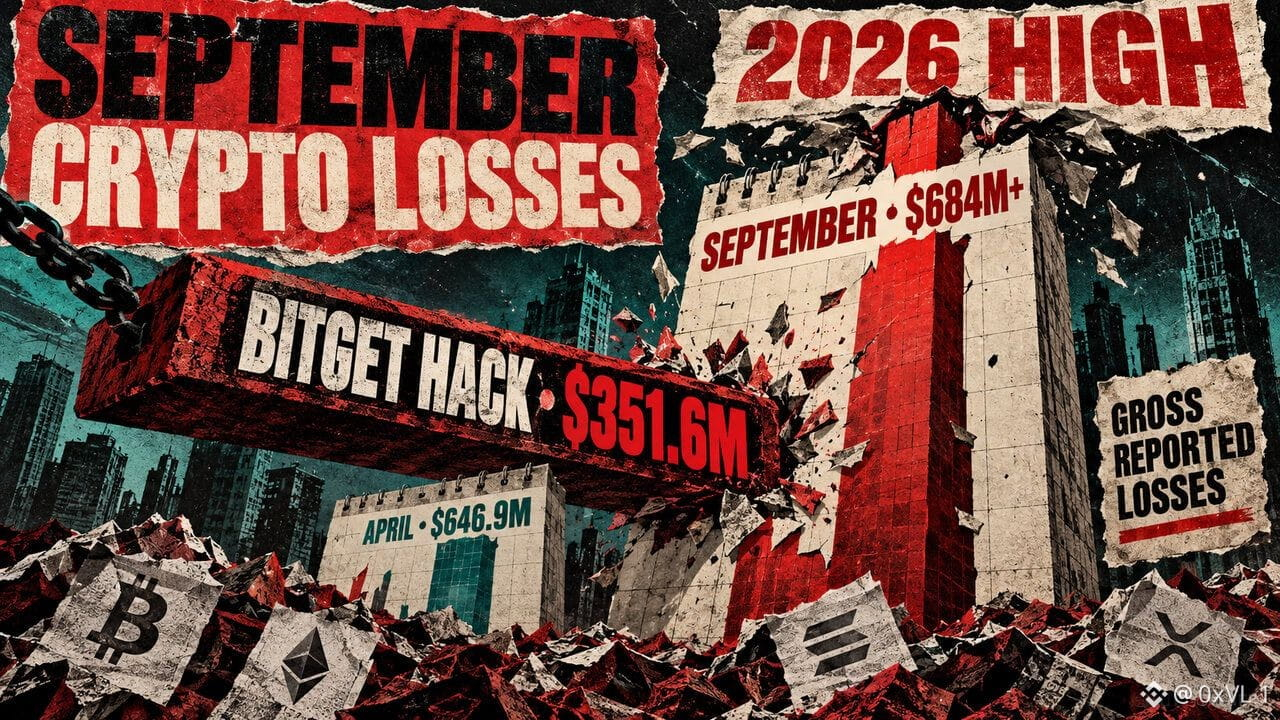
Thật sự rất dễ chịu khi thấy Bitget nhanh chóng thừa nhận vụ vi phạm và công khai ngay những con số chính xác, thay vì tìm cách che giấu dòng tiền bị rút. Gracy Chen đứng ra xác nhận con số 351,6 triệu USD và lập tức chỉ ra Quỹ Bảo vệ Người dùng trị giá 464 triệu USD chính là kiểu quản trị khủng hoảng mà không gian crypto đang rất cần lúc này. Việc quỹ bảo hiểm sẵn sàng và minh bạch về việc các ví lạnh vẫn còn nguyên vẹn mang lại cảm giác yên tâm cần thiết cho người dùng bán lẻ, những người nếu không có thông tin này có thể sẽ hoảng loạn bán tháo số tài sản của mình. Minh bạch trong vài giờ đầu của một vụ hack là cực kỳ quan trọng, và họ đã xử lý tốt khía cạnh truyền thông đó bằng cách cập nhật cho cộng đồng trước khi các tin đồn kịp lan ra ngoài tầm kiểm soát.
Tuy nhiên, với tư cách là một nhà phân tích, tôi buộc phải chỉ ra vấn đề nghiêm trọng ở đây: làm thế nào mà một sàn giao dịch tập trung hàng đầu lại để một kịch bản duy nhất có thể rút cạn hơn 351 triệu USD từ các ví nóng và ví ấm của họ trước khi hệ thống kịp kích hoạt cơ chế ngắt mạch (circuit breaker)? Điều này cho thấy sự tồn tại của một lỗ hổng nghiêm trọng trong an ninh vận hành nội bộ, cấu trúc multi-sig và các giao thức phân tách tài sản. Dù thật tốt khi họ có quỹ bảo vệ để bù đắp cho khoản lỗ, nhưng việc dựa vào “hũ” bảo hiểm không nên là tuyến phòng thủ chính trước một kiến trúc ví nóng kém. Tôi sẽ theo dõi sát sao để xem khi nào họ thực sự nối lại việc rút tiền, vì lời nói thì hay, nhưng thanh khoản on-chain mới là thứ chứng minh một cách thực sự rằng người dùng vẫn toàn vẹn. Sau khi mọi chuyện được giải quyết, họ sẽ cần một cuộc đại tu an ninh quy mô lớn từ bên thứ ba. $BTC
Tuy nhiên, với tư cách là một nhà phân tích, tôi buộc phải chỉ ra vấn đề nghiêm trọng ở đây: làm thế nào mà một sàn giao dịch tập trung hàng đầu lại để một kịch bản duy nhất có thể rút cạn hơn 351 triệu USD từ các ví nóng và ví ấm của họ trước khi hệ thống kịp kích hoạt cơ chế ngắt mạch (circuit breaker)? Điều này cho thấy sự tồn tại của một lỗ hổng nghiêm trọng trong an ninh vận hành nội bộ, cấu trúc multi-sig và các giao thức phân tách tài sản. Dù thật tốt khi họ có quỹ bảo vệ để bù đắp cho khoản lỗ, nhưng việc dựa vào “hũ” bảo hiểm không nên là tuyến phòng thủ chính trước một kiến trúc ví nóng kém. Tôi sẽ theo dõi sát sao để xem khi nào họ thực sự nối lại việc rút tiền, vì lời nói thì hay, nhưng thanh khoản on-chain mới là thứ chứng minh một cách thực sự rằng người dùng vẫn toàn vẹn. Sau khi mọi chuyện được giải quyết, họ sẽ cần một cuộc đại tu an ninh quy mô lớn từ bên thứ ba. $BTC
64
·
--
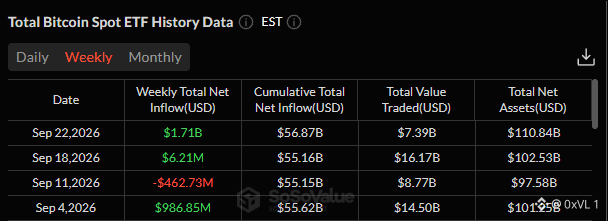
Hãy đi sâu vào động lực thị trường các lựa chọn ở đây, bởi vì một khoản “open interest” 18B$ chắc chắn đủ lớn để ảnh hưởng đến vị thế ngắn hạn của các dealer. Việc theo dõi mức “max pain” khi spot giao dịch cao hơn nó 10K$ sẽ mang lại cái nhìn thực sự về nơi các nhà tạo lập thị trường giữ cân bằng phòng hộ (hedge), đặc biệt khi hiệu ứng “positive gamma pinning” bắt đầu phát huy gần các kỳ đáo hạn theo quý lớn. Chênh lệch 10K$ đó cho thấy mức độ mà các thành viên thị trường đã tích cực đặt giá thầu cho các quyền chọn call (tăng) trong những tuần gần đây.
Tuy nhiên, việc coi “max pain” như một lực hút hấp dẫn là điều không tránh khỏi thường sẽ đơn giản hóa quá mức cấu trúc thị trường thực tế. Max pain chỉ là một “ảnh chụp” tĩnh, trong khi động lượng của spot bị chi phối bởi dòng tiền ròng từ ETF hoặc thanh khoản vĩ mô có thể dễ dàng lấn át động cơ phòng hộ của dealer. Khi spot vẫn ở mức cao gần thời điểm đáo hạn, việc phòng hộ theo delta thực tế lại buộc các nhà tạo lập thị trường phải mua spot khi giá tăng, thay vì kéo giá xuống; và điều này thường dẫn đến một đợt “squeeze” sau kỳ đáo hạn khi phần “overhang” của quyền chọn đó được giải phóng. $BTC
Tuy nhiên, việc coi “max pain” như một lực hút hấp dẫn là điều không tránh khỏi thường sẽ đơn giản hóa quá mức cấu trúc thị trường thực tế. Max pain chỉ là một “ảnh chụp” tĩnh, trong khi động lượng của spot bị chi phối bởi dòng tiền ròng từ ETF hoặc thanh khoản vĩ mô có thể dễ dàng lấn át động cơ phòng hộ của dealer. Khi spot vẫn ở mức cao gần thời điểm đáo hạn, việc phòng hộ theo delta thực tế lại buộc các nhà tạo lập thị trường phải mua spot khi giá tăng, thay vì kéo giá xuống; và điều này thường dẫn đến một đợt “squeeze” sau kỳ đáo hạn khi phần “overhang” của quyền chọn đó được giải phóng. $BTC
56
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
CanMicrosoftDeliverOnAI
267,278 lượt xem
2,144 đang thảo luận
Phiên 3 của mùa công bố kết quả kinh doanh: Google và Microsoft có vượt kỳ vọng không?
Binance Square Official
·119 lượt thích
·49.2k lượt xem
CanGoogleDefindItsCore
152,941 lượt xem
1,568 đang thảo luận
TinFed
364,834 lượt xem
988 đang thảo luận