
TVBee
 Đã xác minh trên Square
数据分析、宏观、投研,
人肉码字、人肉图表、非AI内容,
100%文章原创、拒绝人云亦云,
从未刷过粉丝和阅读量等数据,
PANews、Foresightnews、AIcoin等媒体专栏作者,
也是韭菜,分析能力大于交易水平,不撸毛。

Creator of the Year

原创之星
Giao dịch mở
Trader thường xuyên
{thời gian} năm
238 Đang theo dõi
9.0K+ Người theo dõi
8.8K+ Đã thích
2 Huy hiệu
Bài đăng
Danh mục đầu tư
Tất cả
Trích dẫn
Video
Live
Xem bản dịch
TVBee
·
--
Muốn đổi ảnh đại diện rồi, không dùng ong mật nữa, đổi sang quạ đi, dạo này toàn nói gở.
Đã nói sẽ có lần kiểm định thứ ba,
Đã nói phe bò chưa đến,
Đã nói bầu cử giữa nhiệm kỳ sẽ là hồi phục chứ không phải đảo chiều,
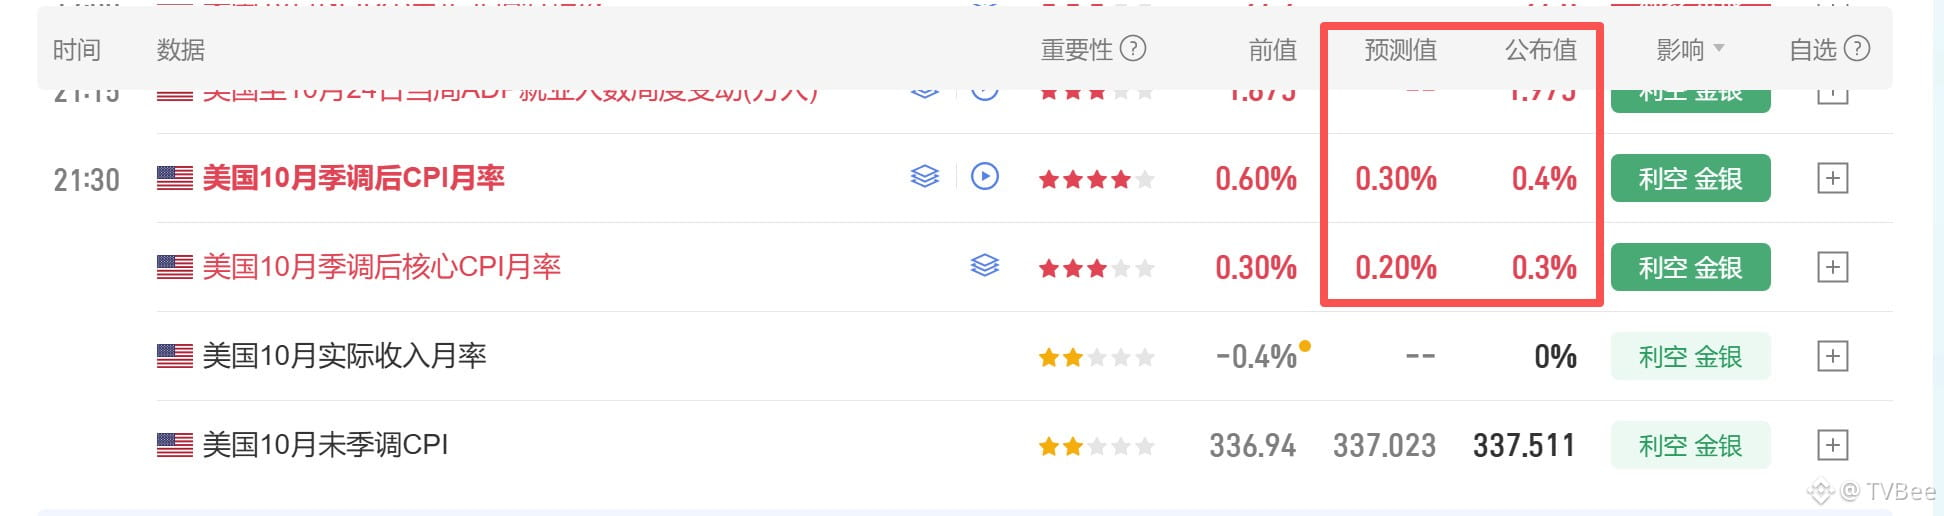
Đã nói số liệu CPI tháng 10 sẽ vượt dự kiến,
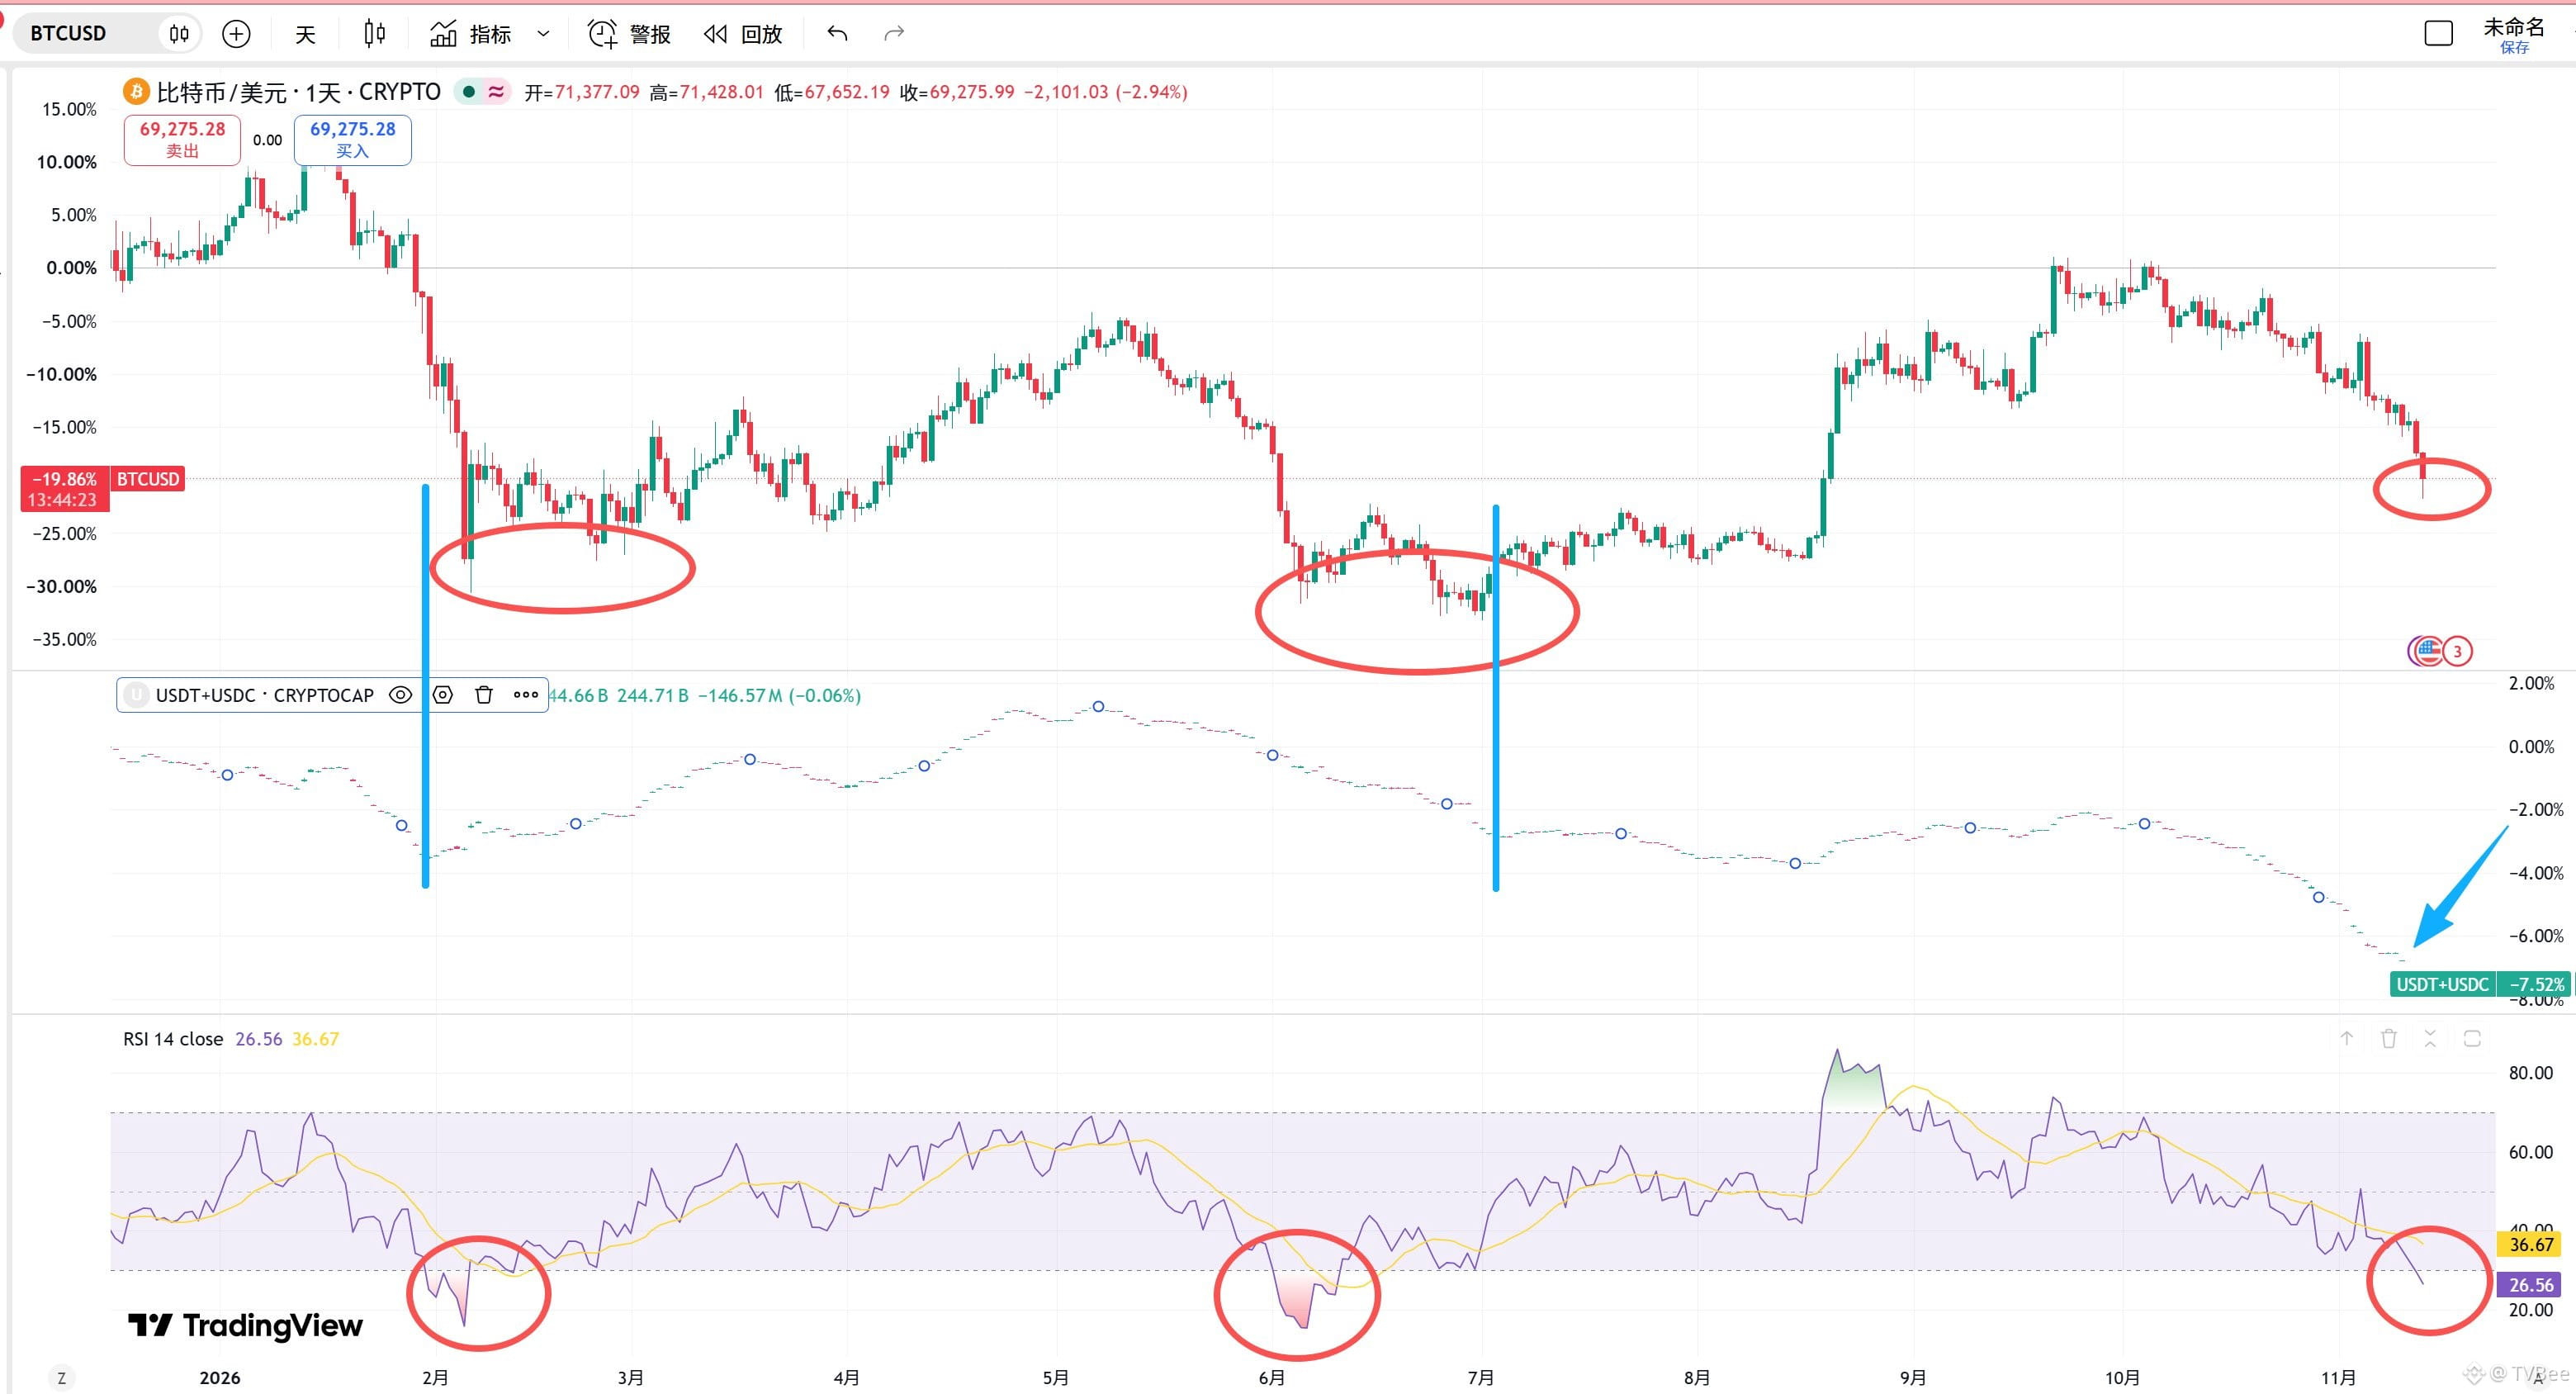
Đã nói sẽ giảm xuống gần 70.000, tức là đỉnh năm 2021.
Lạy trời đừng giảm nữa, giảm nữa là vả mặt mất. Mấy lần trước bị vả mặt còn chẳng sợ, chỉ sợ cứ giảm tiếp, không chỉ mất mặt mà còn đau ví nữa.
😭
Nguyện hiến 30 cân thịt để đổi lấy đáy của Bitcoin!
😂
Đã nói sẽ có lần kiểm định thứ ba,
Đã nói phe bò chưa đến,
Đã nói bầu cử giữa nhiệm kỳ sẽ là hồi phục chứ không phải đảo chiều,
Đã nói số liệu CPI tháng 10 sẽ vượt dự kiến,
Đã nói sẽ giảm xuống gần 70.000, tức là đỉnh năm 2021.
Lạy trời đừng giảm nữa, giảm nữa là vả mặt mất. Mấy lần trước bị vả mặt còn chẳng sợ, chỉ sợ cứ giảm tiếp, không chỉ mất mặt mà còn đau ví nữa.
😭
Nguyện hiến 30 cân thịt để đổi lấy đáy của Bitcoin!
😂
Đã xác minh
Đã xác minh
TVBee
·
--
Thần thiếp không làm được đâu——thật sự không tìm ra lý do nào để CPI khởi sắc, CPI tối nay có thể không mấy khả quan
#CPI前瞻,12月利率走向迎关键考验
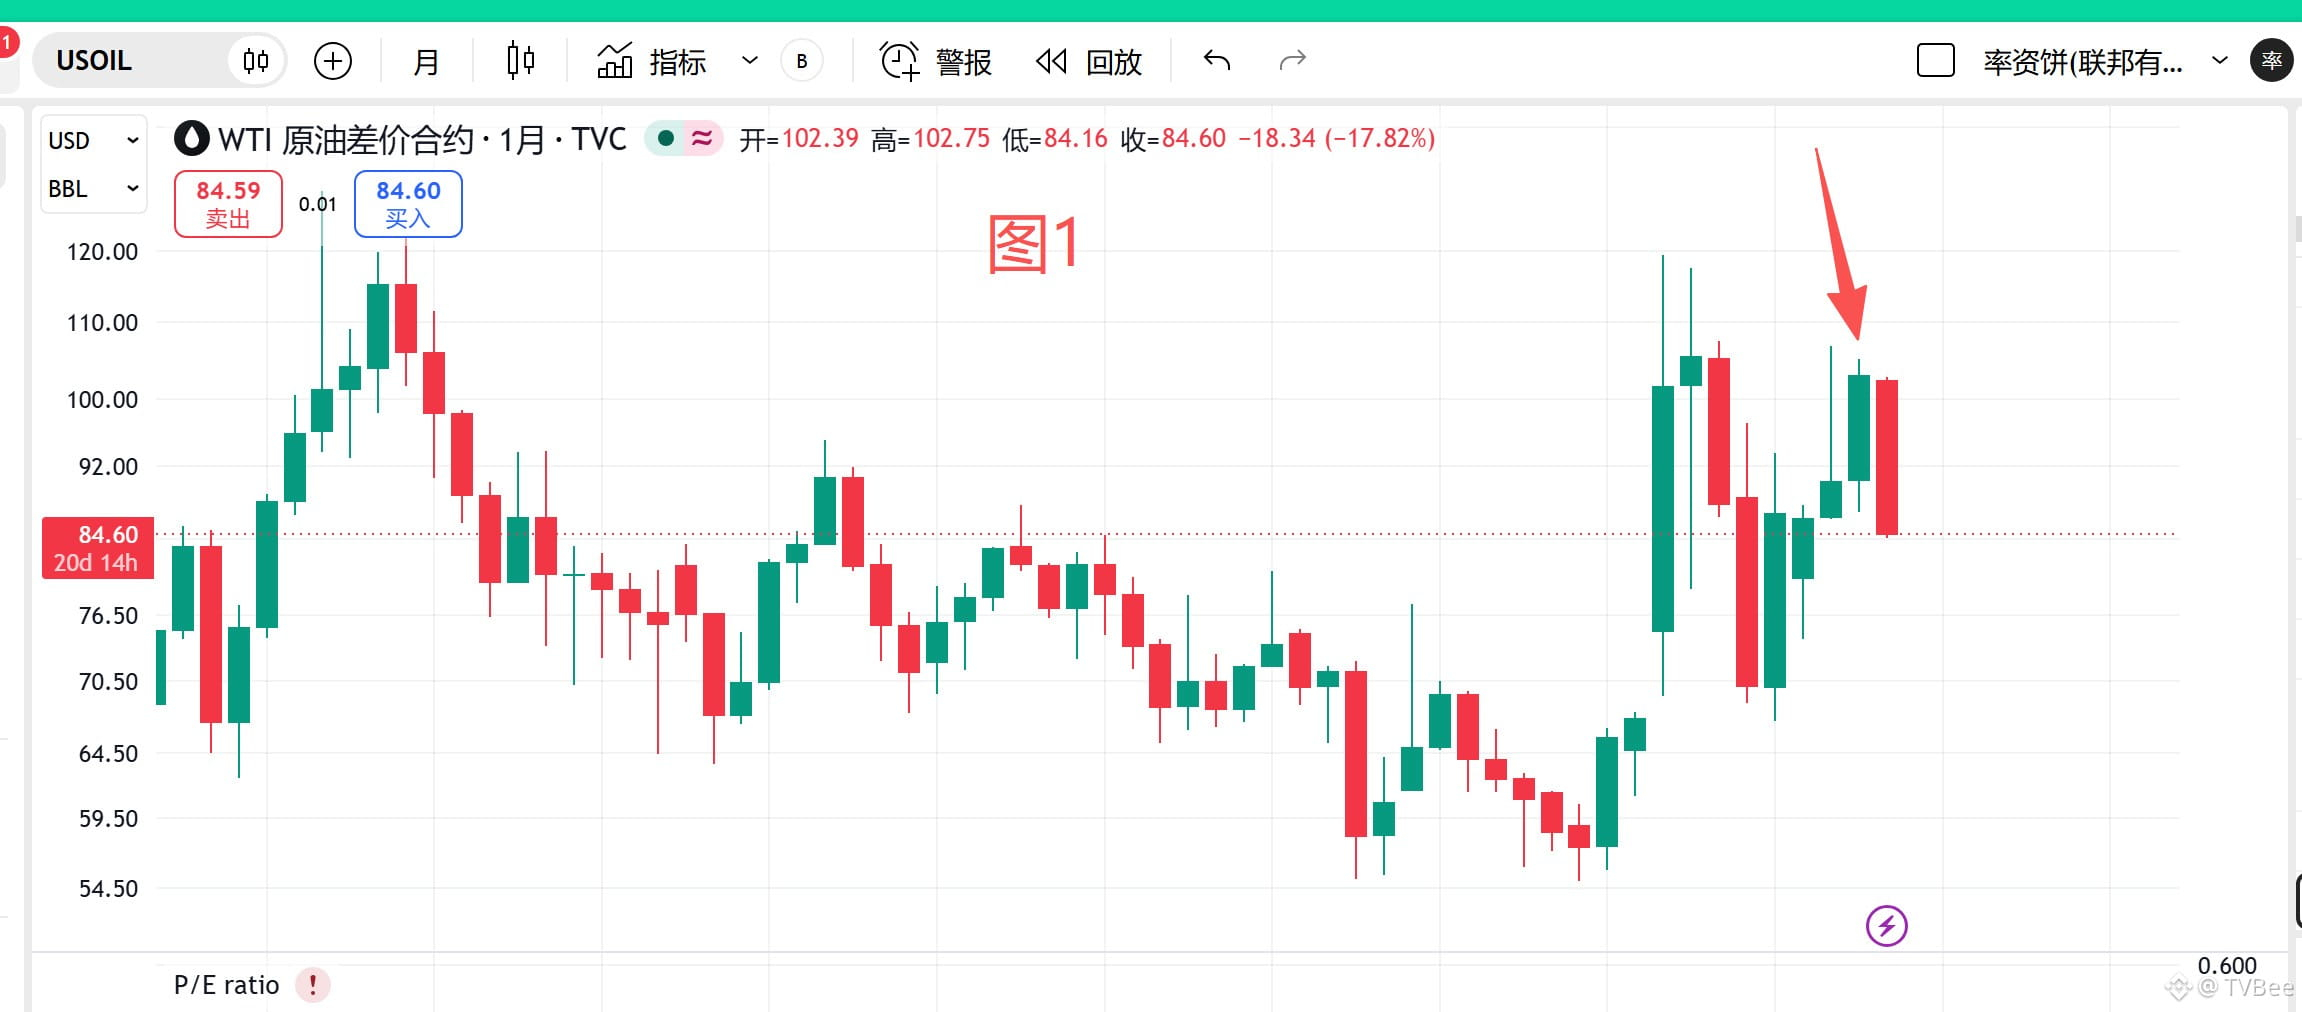
Thứ nhất, giá dầu có xu hướng tăng từ tháng 8 đến tháng 10, giá dầu bình quân tháng 10 ở mức cao. Như hình 1
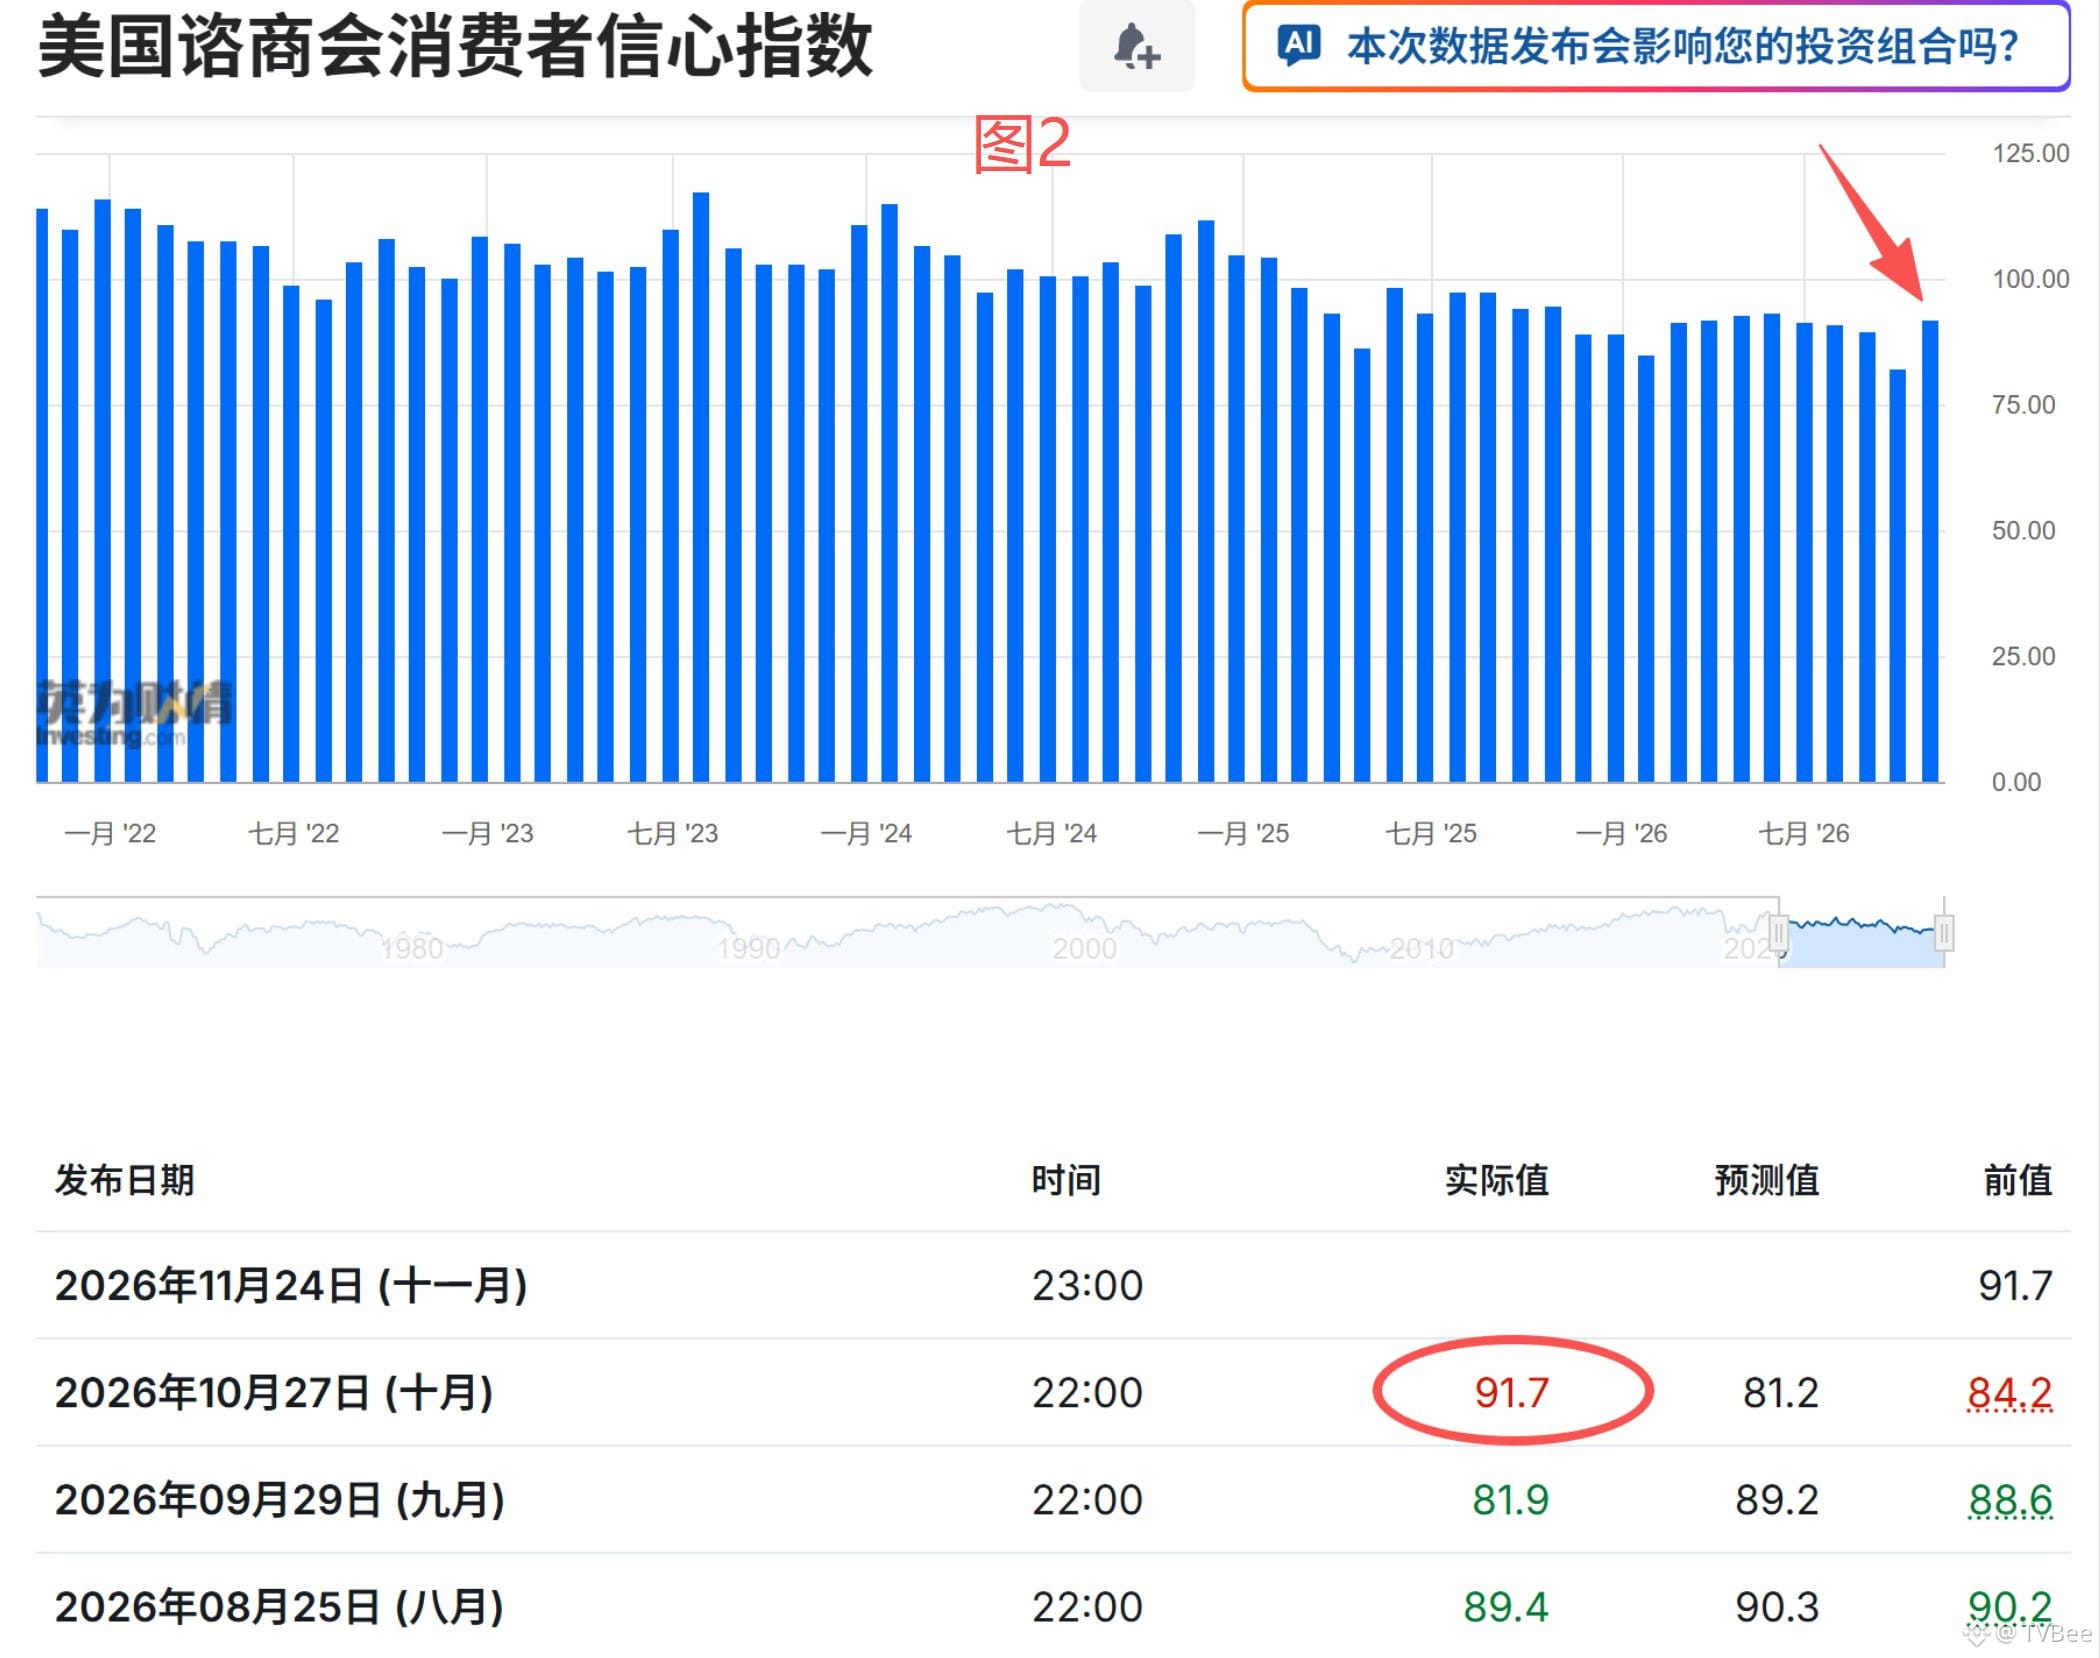
Thứ hai, chỉ số niềm tin tiêu dùng tháng 10 được công bố vào cuối tháng 10 đã phục hồi. Tiêu dùng mạnh sẽ đẩy giá cả lên cao do nhu cầu tăng. Như hình 2
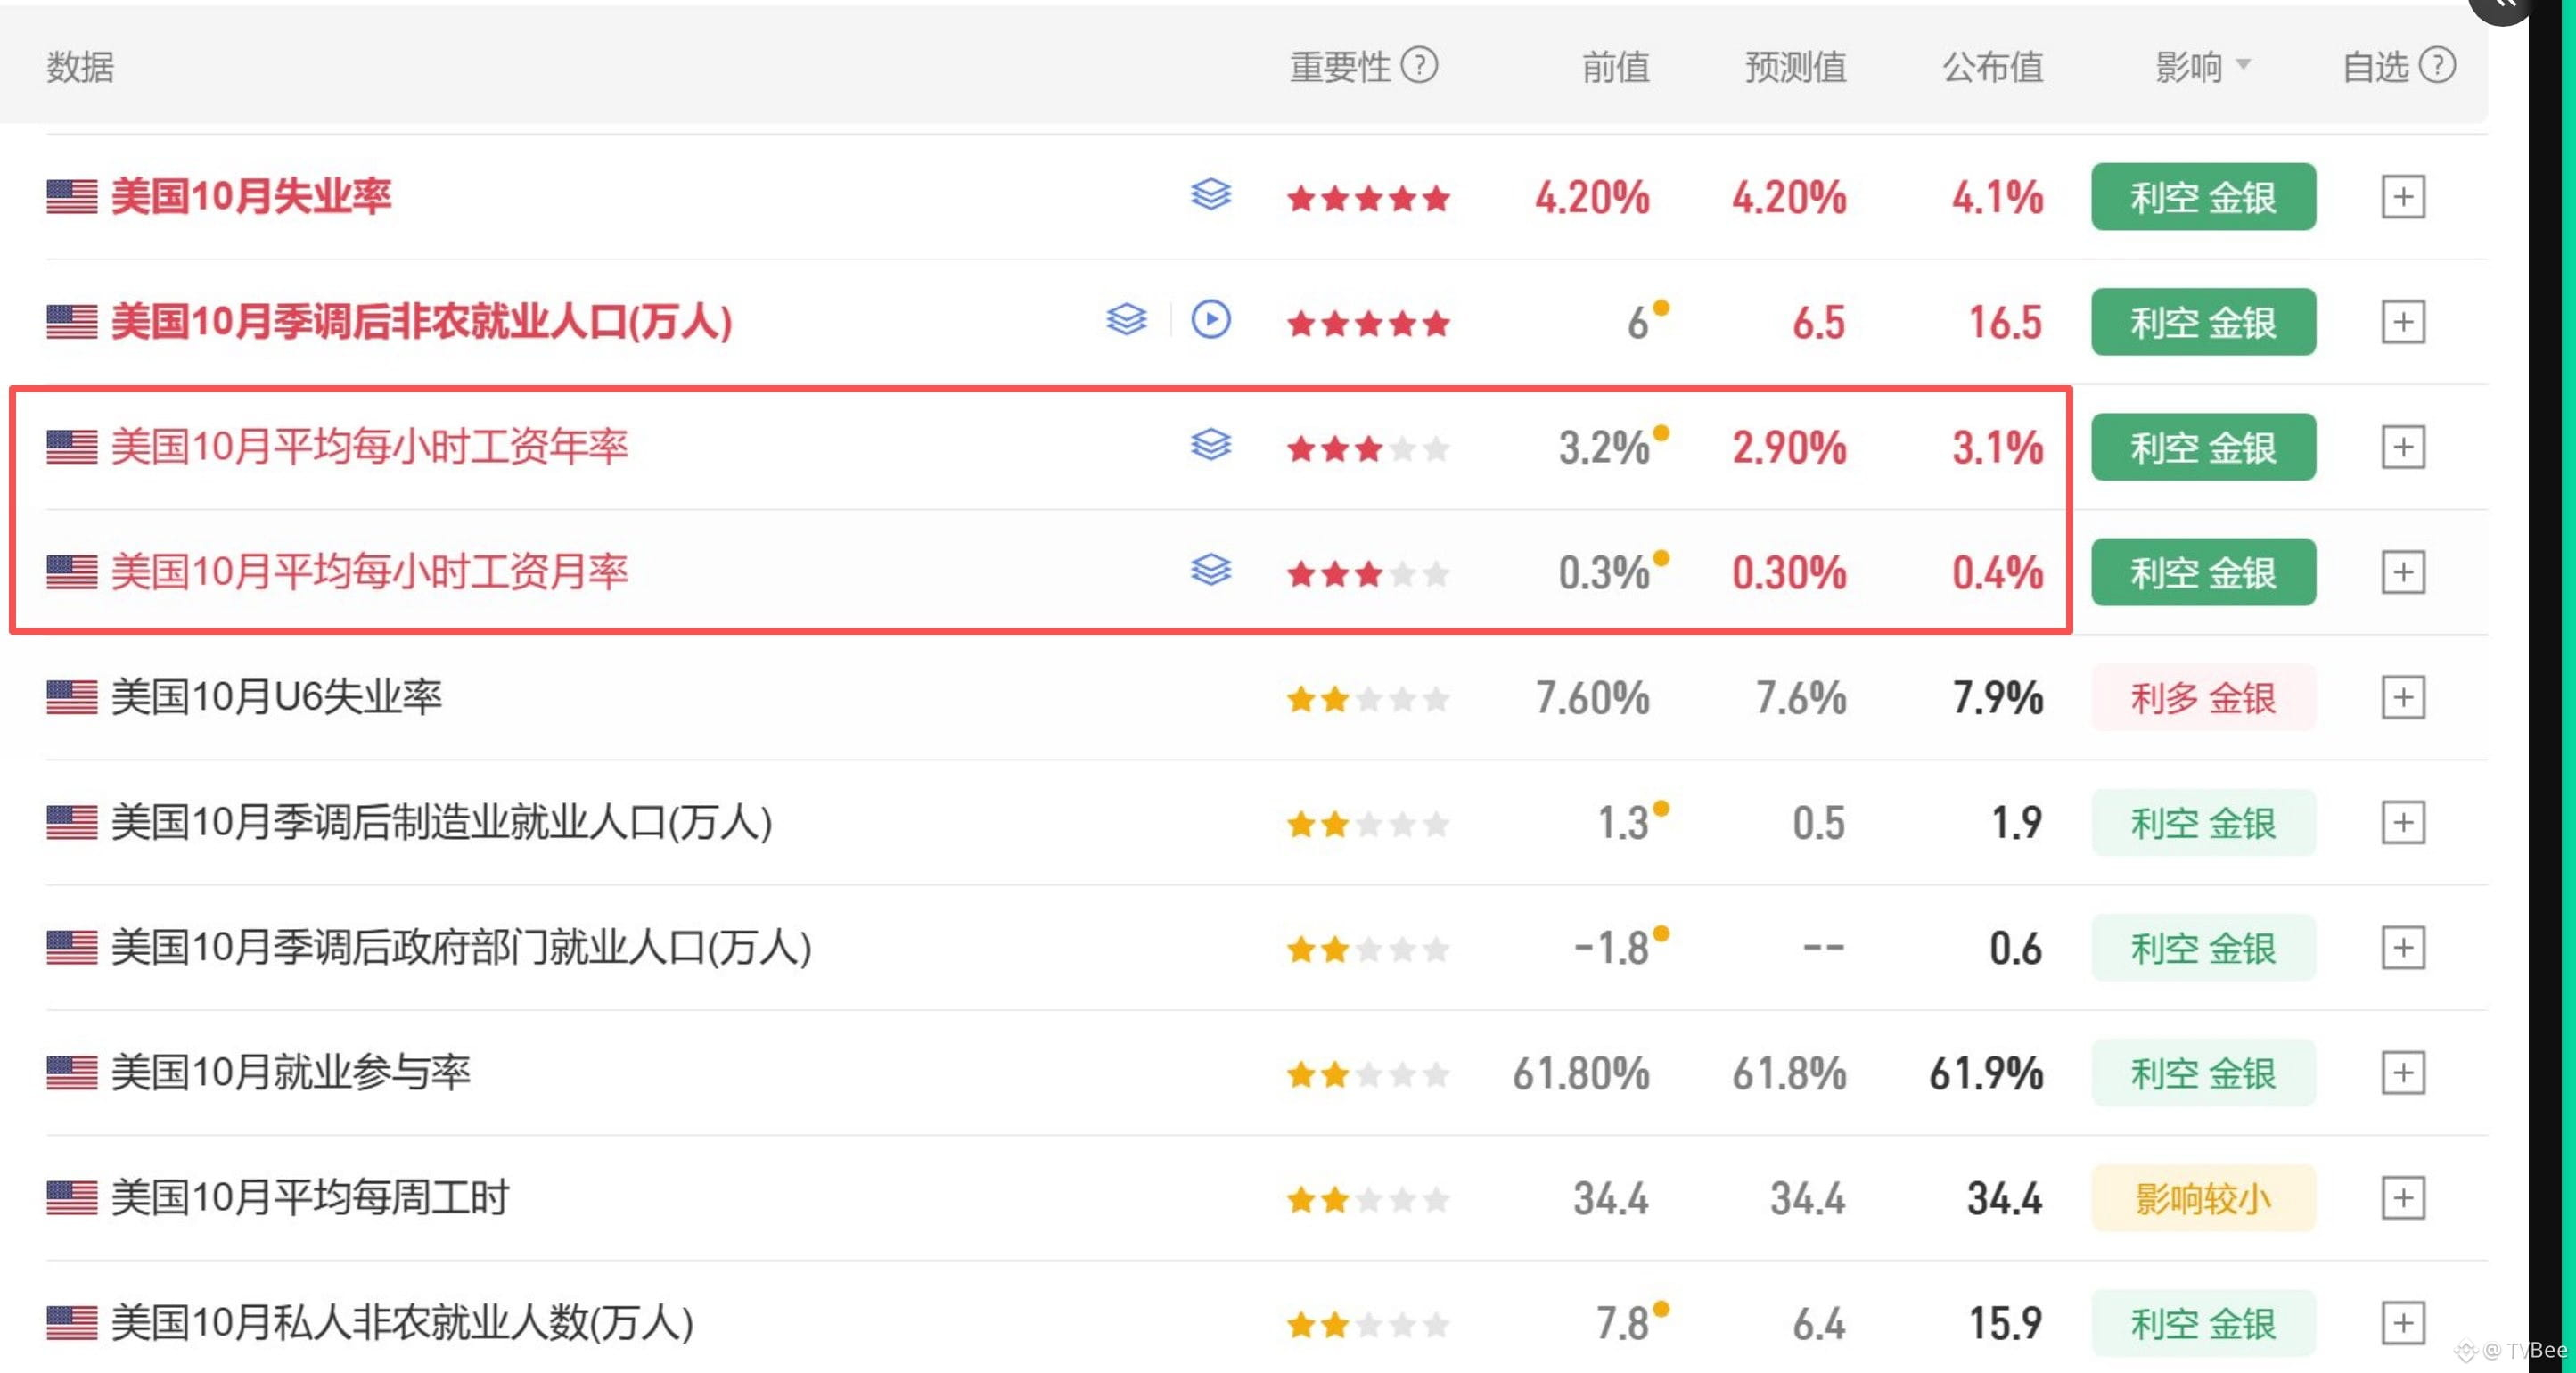
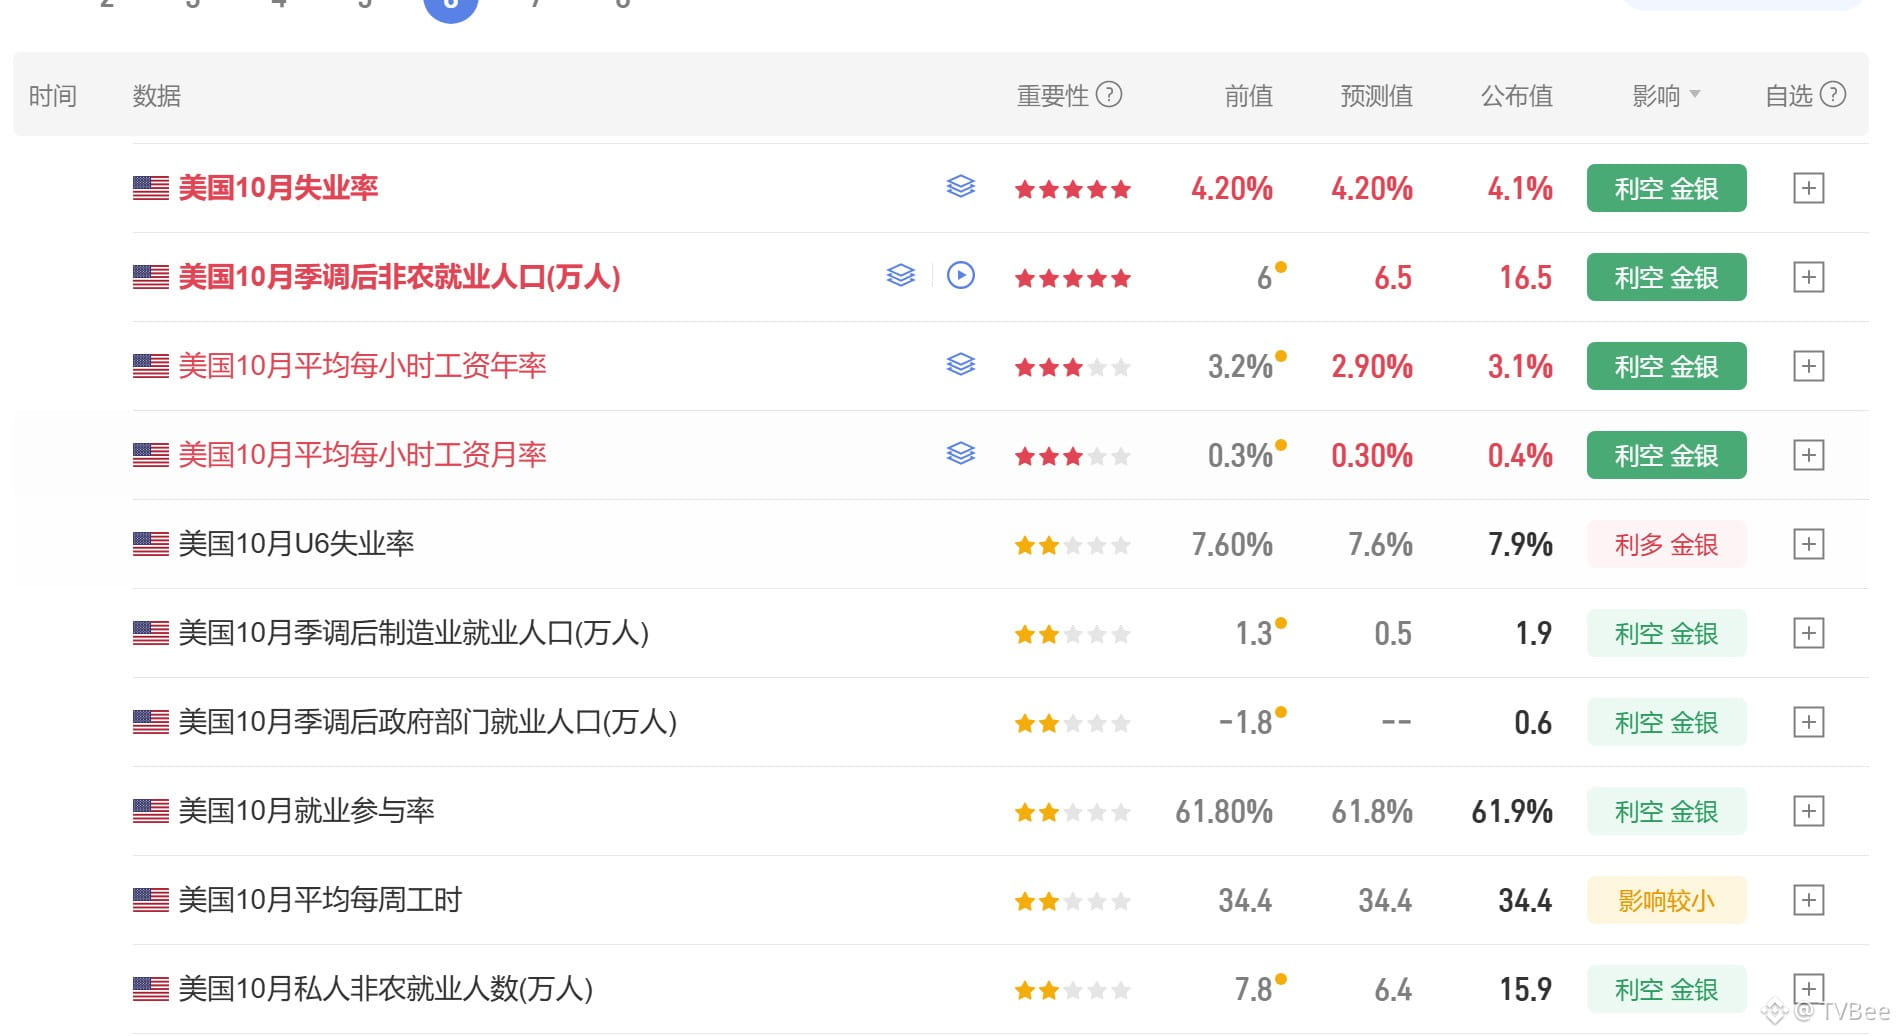
Thứ ba, dữ liệu việc làm phi nông nghiệp trước đó cho thấy mức tăng lương theo tháng và theo năm đều không thấp, thu nhập tăng khá mạnh. Đây có thể là một trong những lý do khiến niềm tin tiêu dùng cao. Như hình 3
Dự báo CPI tổng thể và CPI lõi theo năm lần lượt là 3,9% và 2,8%, đều không thấp. Tuy nhiên, dự báo theo tháng lần lượt là 0,3% và 0,2%; cá nhân tôi cảm thấy dự báo theo tháng có phần lạc quan.
#CPI前瞻,12月利率走向迎关键考验
Thứ nhất, giá dầu có xu hướng tăng từ tháng 8 đến tháng 10, giá dầu bình quân tháng 10 ở mức cao. Như hình 1
Thứ hai, chỉ số niềm tin tiêu dùng tháng 10 được công bố vào cuối tháng 10 đã phục hồi. Tiêu dùng mạnh sẽ đẩy giá cả lên cao do nhu cầu tăng. Như hình 2
Thứ ba, dữ liệu việc làm phi nông nghiệp trước đó cho thấy mức tăng lương theo tháng và theo năm đều không thấp, thu nhập tăng khá mạnh. Đây có thể là một trong những lý do khiến niềm tin tiêu dùng cao. Như hình 3
Dự báo CPI tổng thể và CPI lõi theo năm lần lượt là 3,9% và 2,8%, đều không thấp. Tuy nhiên, dự báo theo tháng lần lượt là 0,3% và 0,2%; cá nhân tôi cảm thấy dự báo theo tháng có phần lạc quan.
Đã xác minh
Đúng một phần
TVBee
·
--
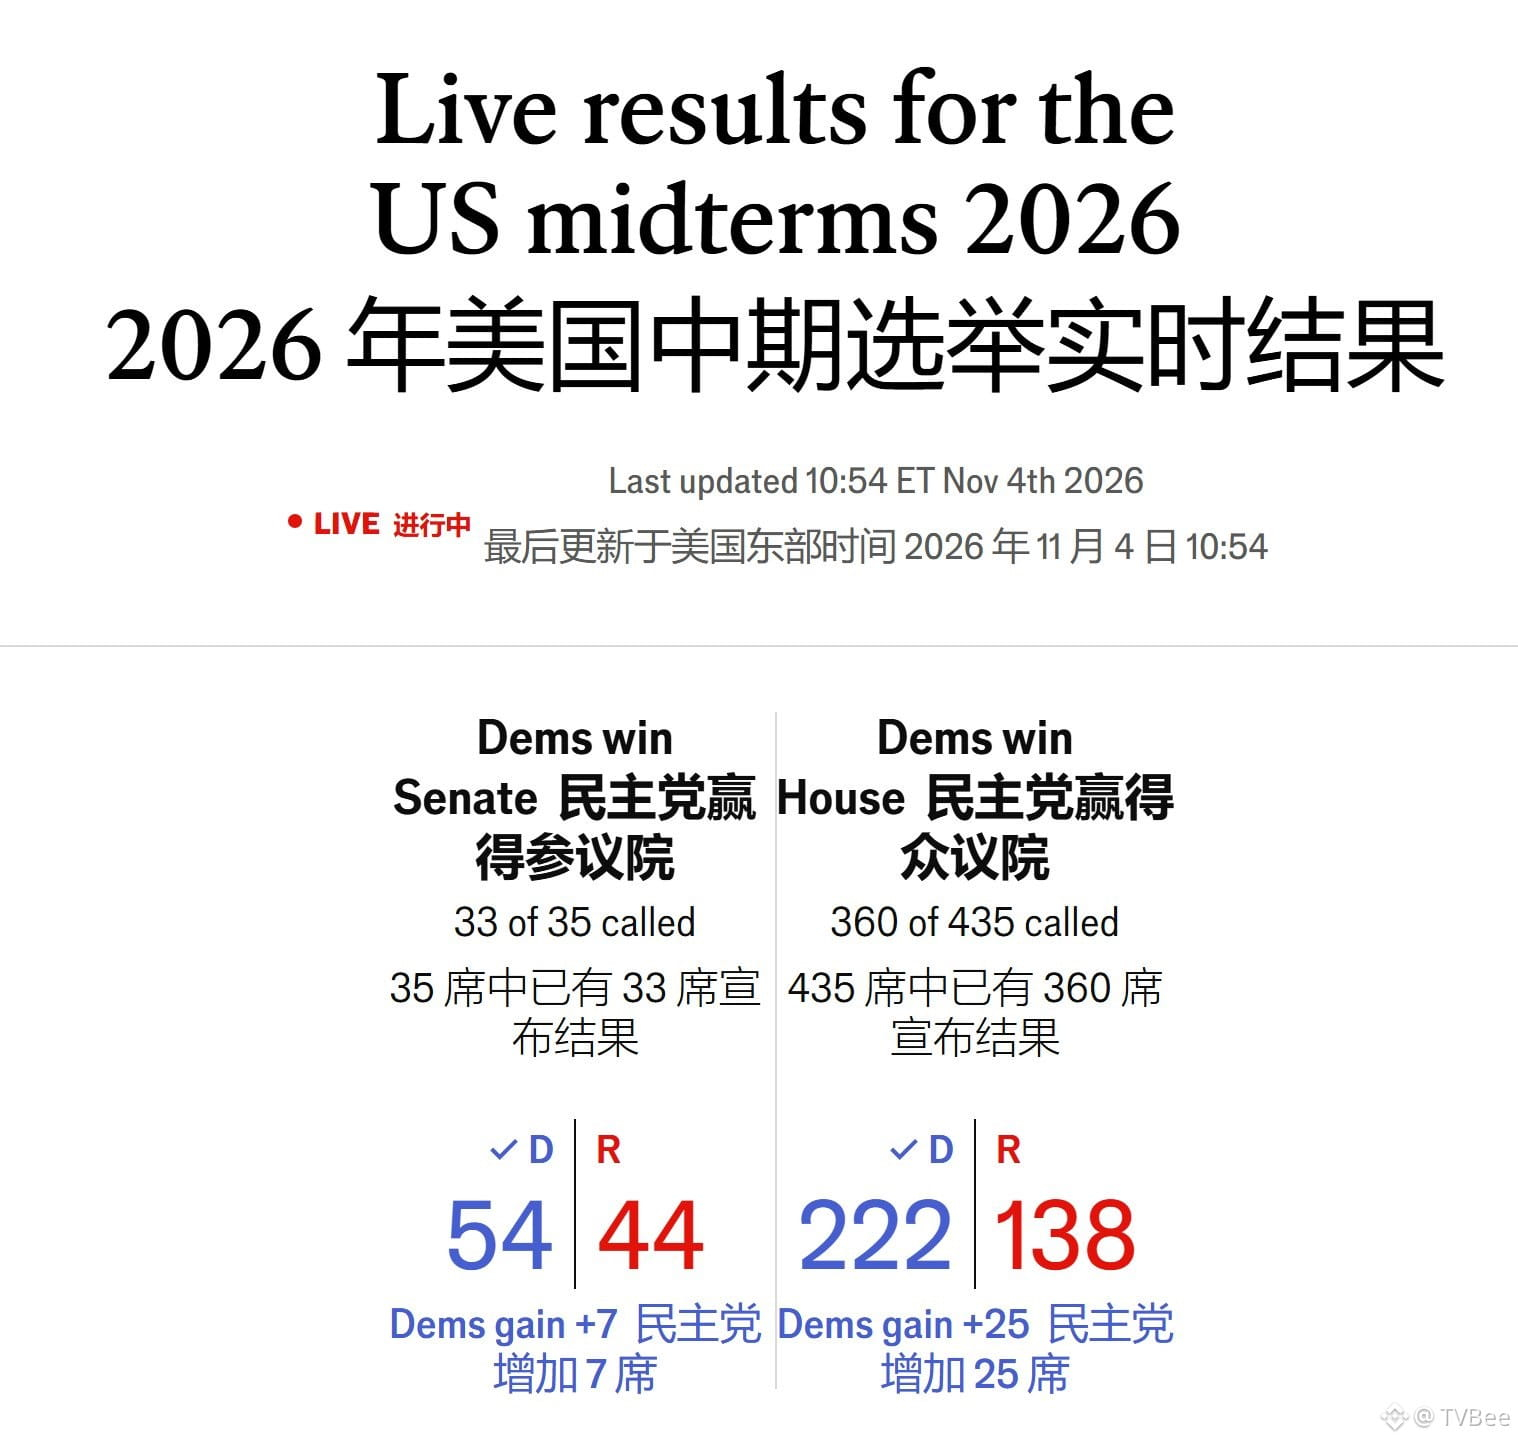
Lịch sử thường có những vần điệu tương đồng: Trump mất cả hai viện. Đây là nhịp hồi phục hay đảo chiều?
┈➤ Vì sao Trump thất bại?
Lịch sử đang lặp lại, nhưng đây không phải lần đầu Trump trải qua bầu cử giữa nhiệm kỳ. Năm 2018, ông chỉ mất Hạ viện, còn Thượng viện vẫn nằm trong tay phe mình.
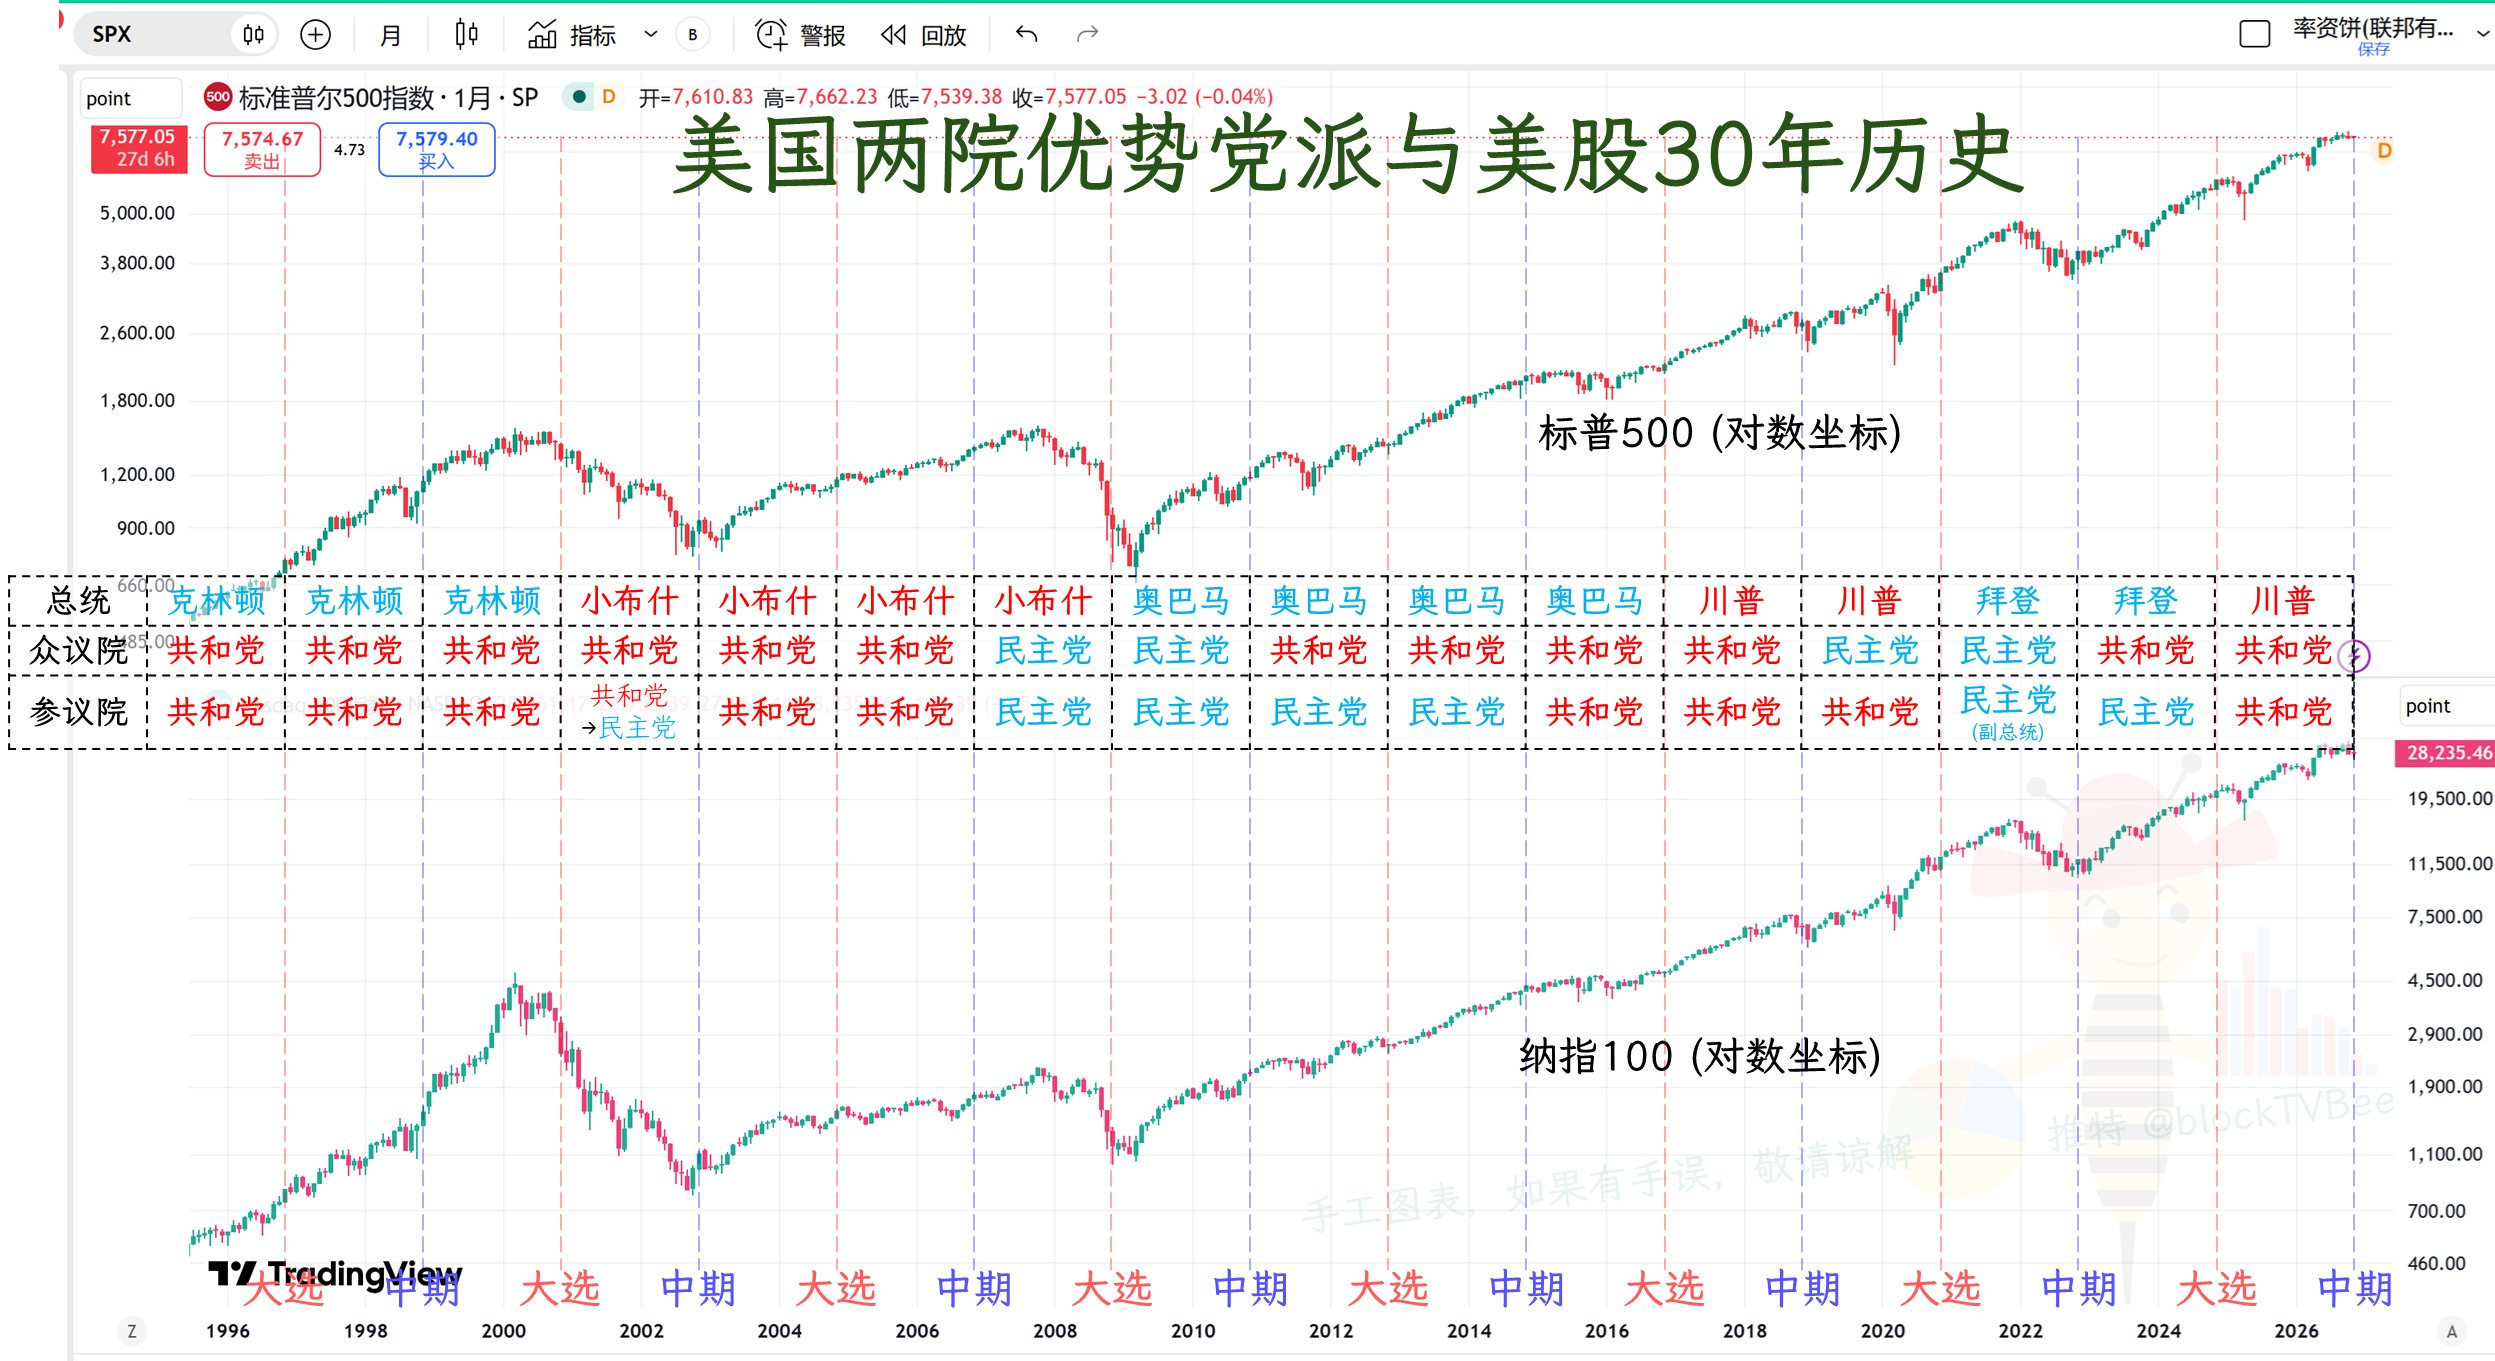
Trong gần 30 năm qua, lần duy nhất cả hai viện cùng đổi đảng nắm ưu thế là năm 2006, dưới thời George W. Bush. Điều này có lẽ không phải ngẫu nhiên: năm 2003, George W. Bush phát động chiến tranh Iraq.
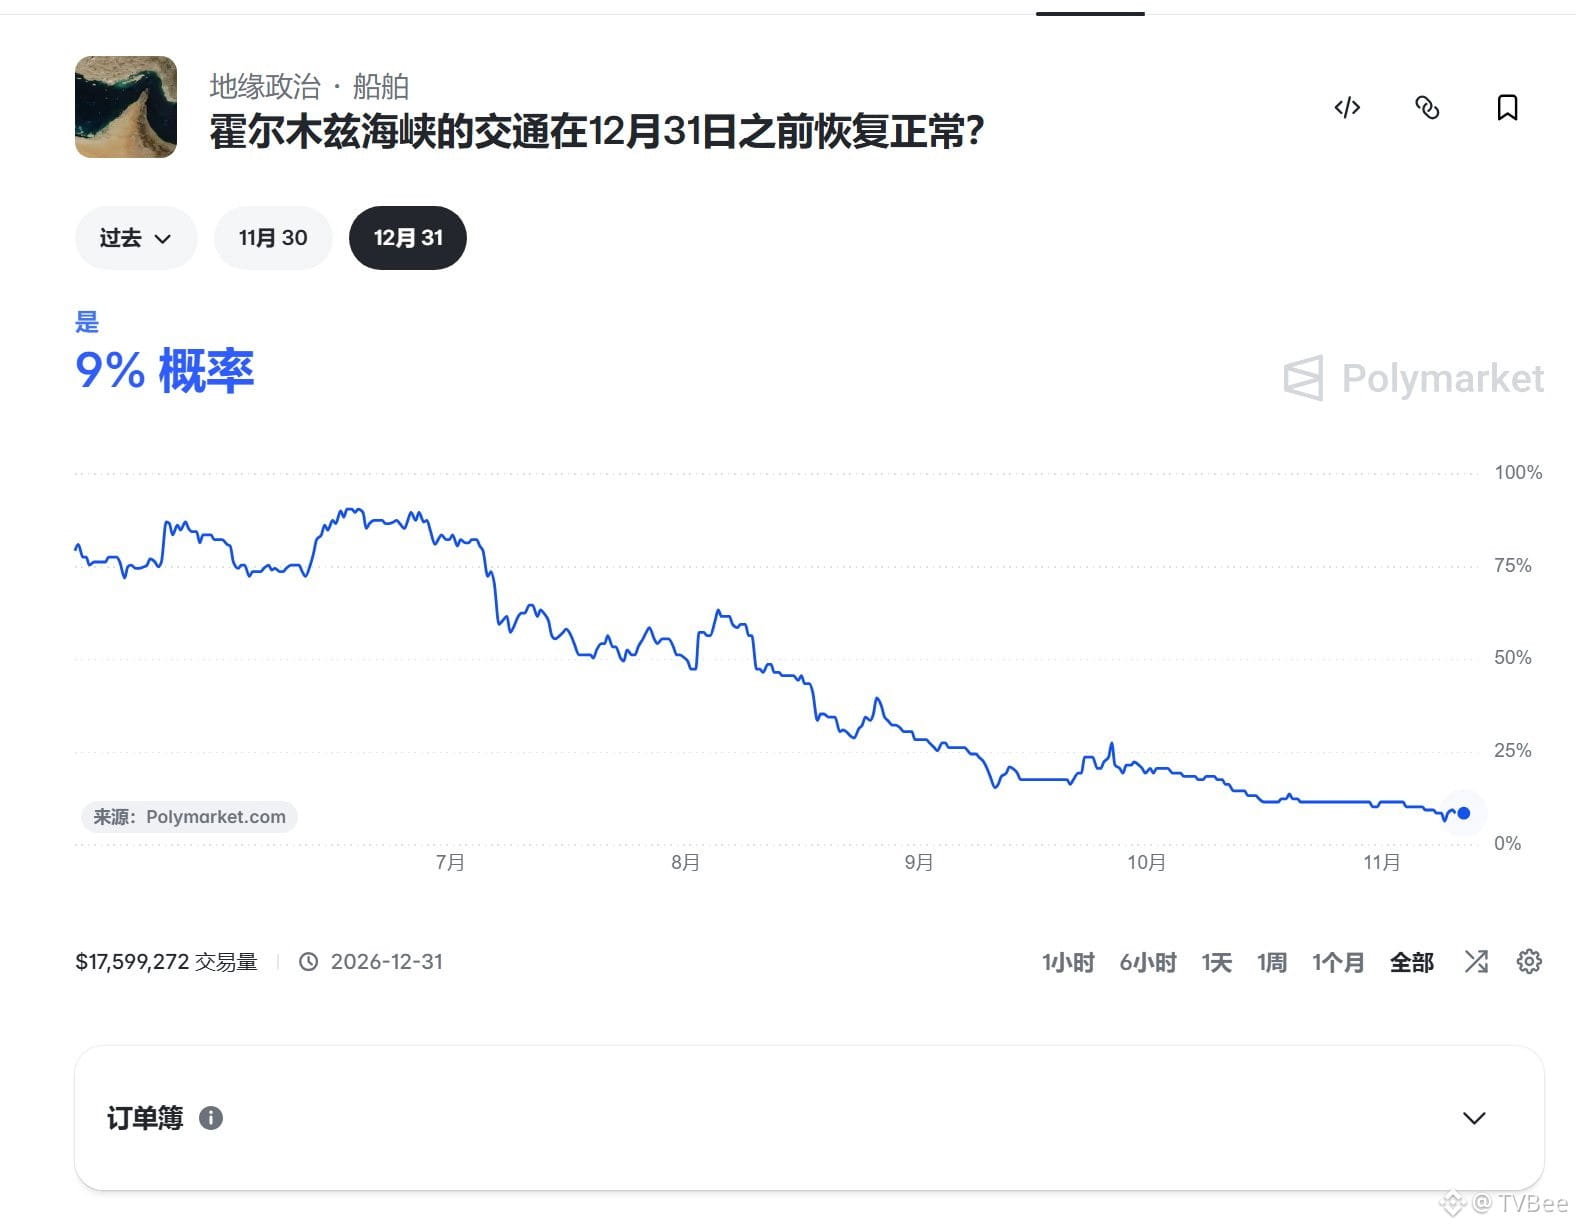
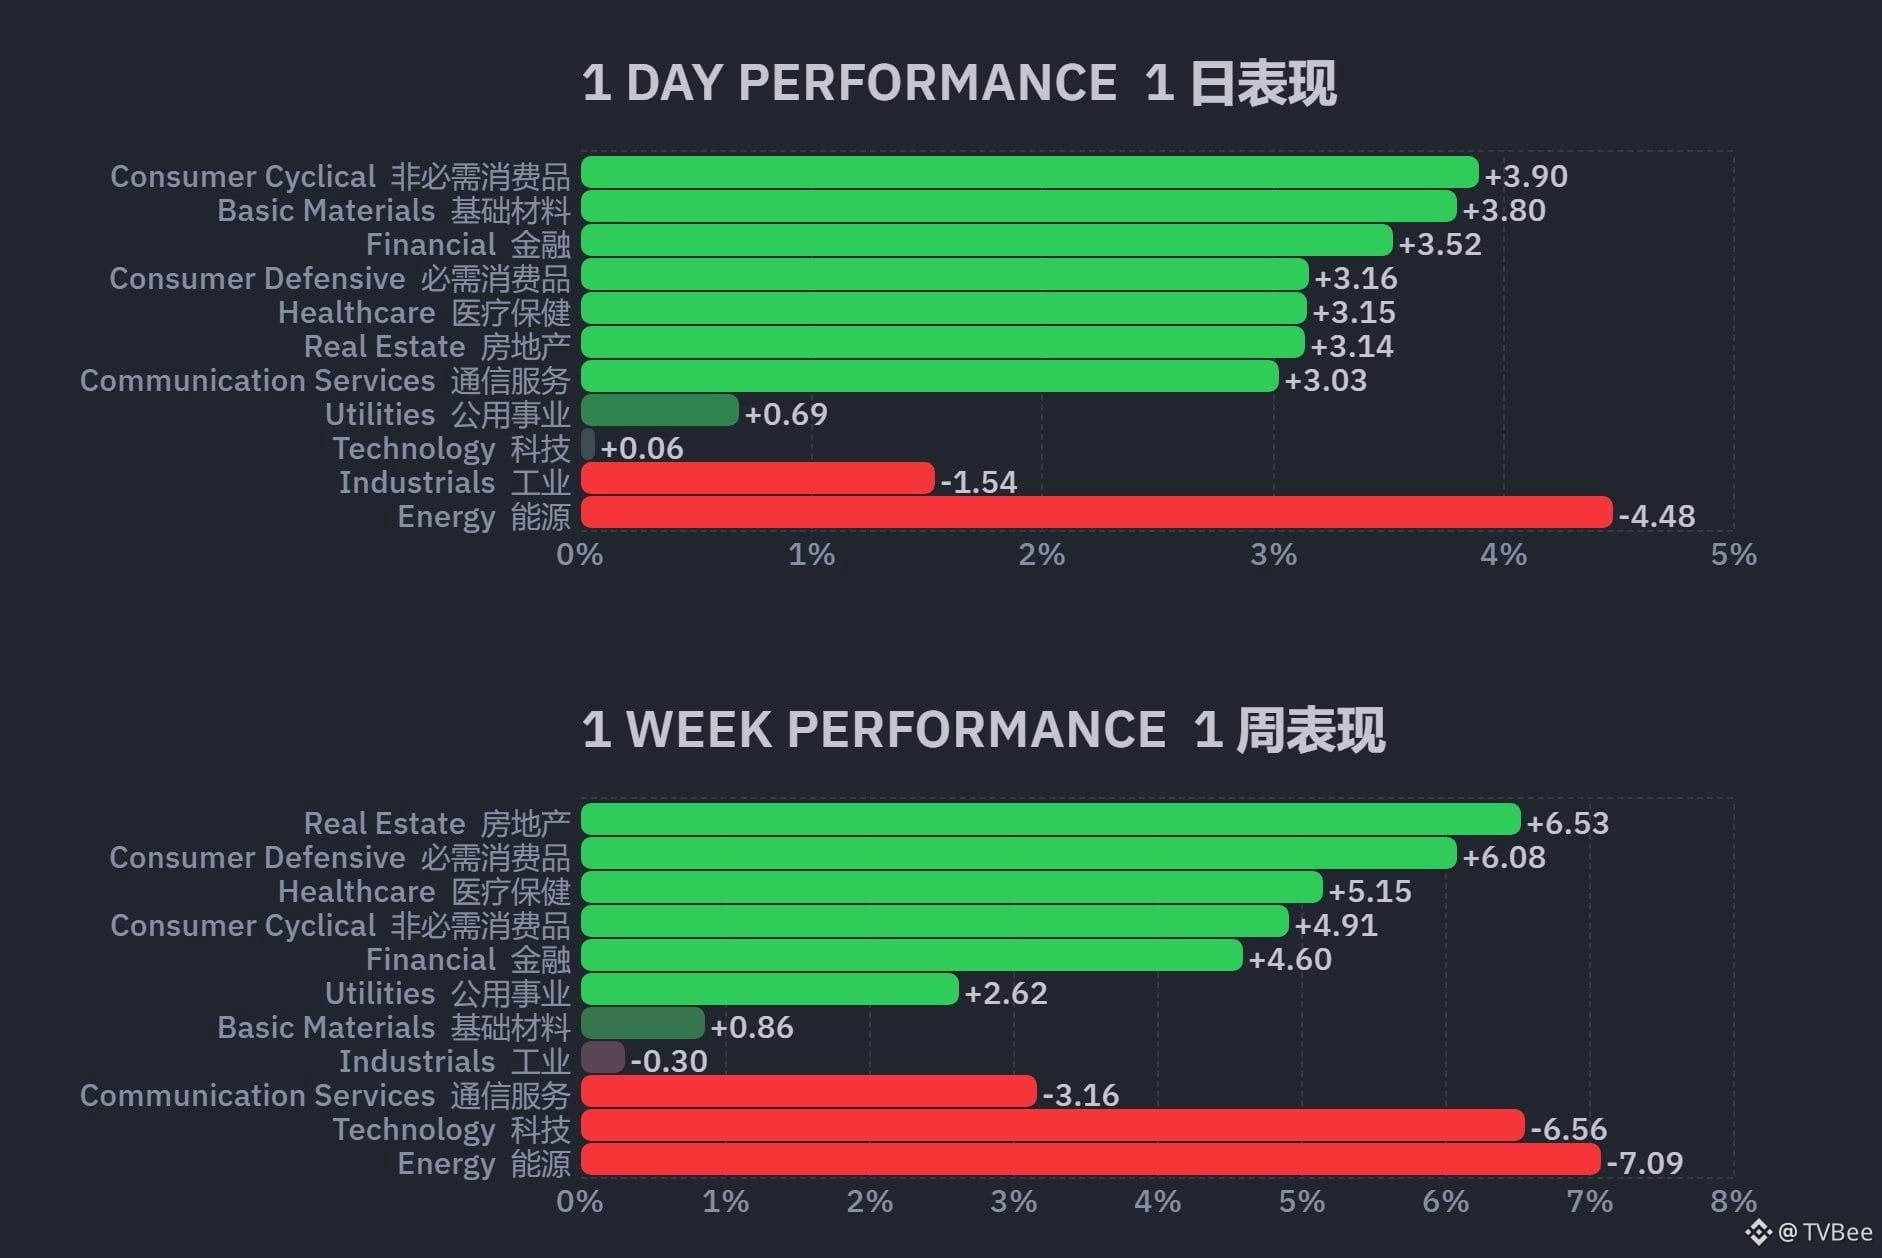
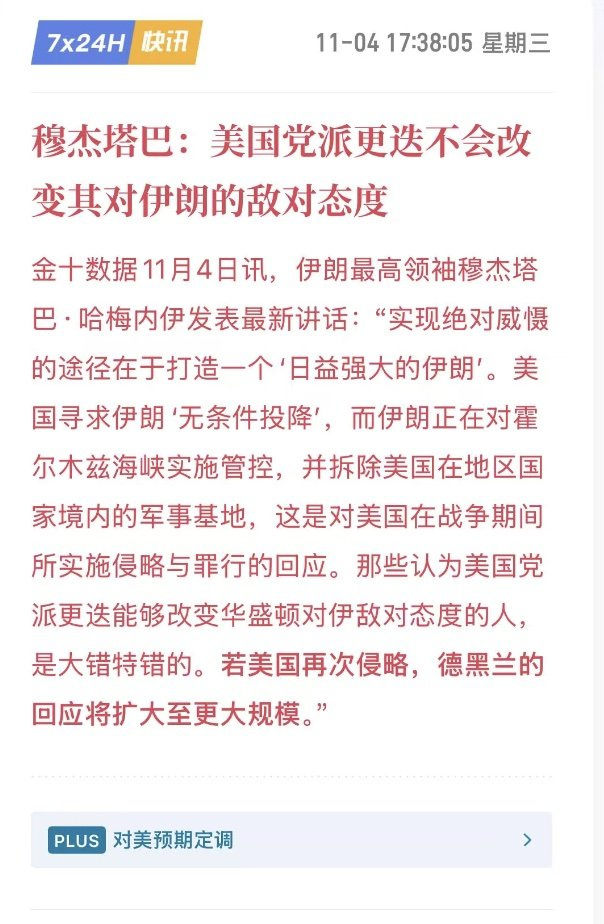
Trump khơi mào xung đột với Iran đã 8 tháng, nhưng vấn đề hạt nhân vẫn chưa được giải quyết, eo biển vẫn chưa mở cửa, giá dầu và lạm phát vẫn ở mức cao.
Nhưng thực ra, Trump cũng đạt được một số thành quả. Chẳng hạn, ông đã đưa Maduro đi với chi phí rất thấp. Dù Venezuela vẫn chưa bầu được tổng thống mới, về cơ bản, thời đại Chávez đã kết thúc. Chính phủ Mỹ cũng đã ký thỏa thuận với Venezuela dưới danh nghĩa chính phủ; sau này có lẽ các công ty dầu mỏ sẽ hợp tác khai thác dầu ở Venezuela (Chevron khá tích cực).
Thông qua DOGE và thuế quan, chính phủ liên bang đã tăng thêm đáng kể nguồn thu.
Ngoài ra, còn có việc ngăn chặn số lượng lớn người nhập cư bất hợp pháp, khiến tỷ lệ tội phạm bạo lực ở Mỹ giảm mạnh (được cho là thấp nhất trong 125 năm).
┈➤ Hồi phục hay đảo chiều?
Thứ nhất, tôi không nghĩ tình hình sẽ đảo chiều ngay lập tức. Có thể thấy rất rõ trong biểu đồ của anh Bee ở bài viết trước: sau bầu cử giữa nhiệm kỳ, trừ khi đảng chiếm ưu thế ở cả hai viện hoàn toàn không thay đổi, còn thì trong lịch sử, thị trường chưa bao giờ lập tức bước vào một đợt tăng mạnh sau bầu cử giữa nhiệm kỳ.
May là lần này cả hai viện cùng “đổi chủ”; nếu nhìn vào lịch sử thì trường hợp tương đồng là năm 2006, chứ không phải 2018. Sau bầu cử giữa nhiệm kỳ năm 2018, thị trường còn giảm mạnh, còn năm 2006 chủ yếu dao động ngang.
Thứ hai, dù cơ cấu nghị sĩ ở hai viện đã thay đổi sau bầu cử giữa nhiệm kỳ, nhưng tổng thống vẫn là Trump. Ngân sách tạm thời được thông qua trước đó sẽ hết hạn vào cuối tháng 12; cần tiếp tục theo dõi dự luật ngân sách sắp tới của Trump sẽ ra sao.
Hiện mâu thuẫn giữa hai viện khá nhỏ, vì cả hai đều do Đảng Dân chủ chiếm ưu thế. Mâu thuẫn chủ yếu là giữa hai viện và Trump, nhưng sự va chạm này có thể sẽ nhẹ hơn. Có lẽ đây là một trong những lý do khiến diễn biến thị trường sau bầu cử giữa nhiệm kỳ năm 2006 khác với năm 2018.
Thứ ba, liệu hai viện có đủ khả năng ngăn Trump hành động với Iran không? Nếu có, liệu họ có thể làm được trong ngắn hạn không? Nếu hoàn thành trong ngắn hạn, liệu CPI có giảm trong ngắn hạn không?
Vì vậy, nhận định chủ quan của anh Bee là: giữa hai viện và Trump có lẽ vẫn sẽ có một giai đoạn va chạm. Nếu nhanh, thị trường có thể khởi sắc vào quý 1 năm sau; nếu chậm thì là quý 2.
┈➤ Vì sao Trump thất bại?
Lịch sử đang lặp lại, nhưng đây không phải lần đầu Trump trải qua bầu cử giữa nhiệm kỳ. Năm 2018, ông chỉ mất Hạ viện, còn Thượng viện vẫn nằm trong tay phe mình.
Trong gần 30 năm qua, lần duy nhất cả hai viện cùng đổi đảng nắm ưu thế là năm 2006, dưới thời George W. Bush. Điều này có lẽ không phải ngẫu nhiên: năm 2003, George W. Bush phát động chiến tranh Iraq.
Trump khơi mào xung đột với Iran đã 8 tháng, nhưng vấn đề hạt nhân vẫn chưa được giải quyết, eo biển vẫn chưa mở cửa, giá dầu và lạm phát vẫn ở mức cao.
Nhưng thực ra, Trump cũng đạt được một số thành quả. Chẳng hạn, ông đã đưa Maduro đi với chi phí rất thấp. Dù Venezuela vẫn chưa bầu được tổng thống mới, về cơ bản, thời đại Chávez đã kết thúc. Chính phủ Mỹ cũng đã ký thỏa thuận với Venezuela dưới danh nghĩa chính phủ; sau này có lẽ các công ty dầu mỏ sẽ hợp tác khai thác dầu ở Venezuela (Chevron khá tích cực).
Thông qua DOGE và thuế quan, chính phủ liên bang đã tăng thêm đáng kể nguồn thu.
Ngoài ra, còn có việc ngăn chặn số lượng lớn người nhập cư bất hợp pháp, khiến tỷ lệ tội phạm bạo lực ở Mỹ giảm mạnh (được cho là thấp nhất trong 125 năm).
┈➤ Hồi phục hay đảo chiều?
Thứ nhất, tôi không nghĩ tình hình sẽ đảo chiều ngay lập tức. Có thể thấy rất rõ trong biểu đồ của anh Bee ở bài viết trước: sau bầu cử giữa nhiệm kỳ, trừ khi đảng chiếm ưu thế ở cả hai viện hoàn toàn không thay đổi, còn thì trong lịch sử, thị trường chưa bao giờ lập tức bước vào một đợt tăng mạnh sau bầu cử giữa nhiệm kỳ.
May là lần này cả hai viện cùng “đổi chủ”; nếu nhìn vào lịch sử thì trường hợp tương đồng là năm 2006, chứ không phải 2018. Sau bầu cử giữa nhiệm kỳ năm 2018, thị trường còn giảm mạnh, còn năm 2006 chủ yếu dao động ngang.
Thứ hai, dù cơ cấu nghị sĩ ở hai viện đã thay đổi sau bầu cử giữa nhiệm kỳ, nhưng tổng thống vẫn là Trump. Ngân sách tạm thời được thông qua trước đó sẽ hết hạn vào cuối tháng 12; cần tiếp tục theo dõi dự luật ngân sách sắp tới của Trump sẽ ra sao.
Hiện mâu thuẫn giữa hai viện khá nhỏ, vì cả hai đều do Đảng Dân chủ chiếm ưu thế. Mâu thuẫn chủ yếu là giữa hai viện và Trump, nhưng sự va chạm này có thể sẽ nhẹ hơn. Có lẽ đây là một trong những lý do khiến diễn biến thị trường sau bầu cử giữa nhiệm kỳ năm 2006 khác với năm 2018.
Thứ ba, liệu hai viện có đủ khả năng ngăn Trump hành động với Iran không? Nếu có, liệu họ có thể làm được trong ngắn hạn không? Nếu hoàn thành trong ngắn hạn, liệu CPI có giảm trong ngắn hạn không?
Vì vậy, nhận định chủ quan của anh Bee là: giữa hai viện và Trump có lẽ vẫn sẽ có một giai đoạn va chạm. Nếu nhanh, thị trường có thể khởi sắc vào quý 1 năm sau; nếu chậm thì là quý 2.
Đã xác minh
TVBee
·
--
Lịch sử thường có những vần điệu tương đồng: Trump mất cả hai viện. Đây là nhịp hồi phục hay đảo chiều?
┈➤ Vì sao Trump thất bại?
Lịch sử đang lặp lại, nhưng đây không phải lần đầu Trump trải qua bầu cử giữa nhiệm kỳ. Năm 2018, ông chỉ mất Hạ viện, còn Thượng viện vẫn nằm trong tay phe mình.
Trong gần 30 năm qua, lần duy nhất cả hai viện cùng đổi đảng nắm ưu thế là năm 2006, dưới thời George W. Bush. Điều này có lẽ không phải ngẫu nhiên: năm 2003, George W. Bush phát động chiến tranh Iraq.
Trump khơi mào xung đột với Iran đã 8 tháng, nhưng vấn đề hạt nhân vẫn chưa được giải quyết, eo biển vẫn chưa mở cửa, giá dầu và lạm phát vẫn ở mức cao.
Nhưng thực ra, Trump cũng đạt được một số thành quả. Chẳng hạn, ông đã đưa Maduro đi với chi phí rất thấp. Dù Venezuela vẫn chưa bầu được tổng thống mới, về cơ bản, thời đại Chávez đã kết thúc. Chính phủ Mỹ cũng đã ký thỏa thuận với Venezuela dưới danh nghĩa chính phủ; sau này có lẽ các công ty dầu mỏ sẽ hợp tác khai thác dầu ở Venezuela (Chevron khá tích cực).
Thông qua DOGE và thuế quan, chính phủ liên bang đã tăng thêm đáng kể nguồn thu.
Ngoài ra, còn có việc ngăn chặn số lượng lớn người nhập cư bất hợp pháp, khiến tỷ lệ tội phạm bạo lực ở Mỹ giảm mạnh (được cho là thấp nhất trong 125 năm).
┈➤ Hồi phục hay đảo chiều?
Thứ nhất, tôi không nghĩ tình hình sẽ đảo chiều ngay lập tức. Có thể thấy rất rõ trong biểu đồ của anh Bee ở bài viết trước: sau bầu cử giữa nhiệm kỳ, trừ khi đảng chiếm ưu thế ở cả hai viện hoàn toàn không thay đổi, còn thì trong lịch sử, thị trường chưa bao giờ lập tức bước vào một đợt tăng mạnh sau bầu cử giữa nhiệm kỳ.
May là lần này cả hai viện cùng “đổi chủ”; nếu nhìn vào lịch sử thì trường hợp tương đồng là năm 2006, chứ không phải 2018. Sau bầu cử giữa nhiệm kỳ năm 2018, thị trường còn giảm mạnh, còn năm 2006 chủ yếu dao động ngang.
Thứ hai, dù cơ cấu nghị sĩ ở hai viện đã thay đổi sau bầu cử giữa nhiệm kỳ, nhưng tổng thống vẫn là Trump. Ngân sách tạm thời được thông qua trước đó sẽ hết hạn vào cuối tháng 12; cần tiếp tục theo dõi dự luật ngân sách sắp tới của Trump sẽ ra sao.
Hiện mâu thuẫn giữa hai viện khá nhỏ, vì cả hai đều do Đảng Dân chủ chiếm ưu thế. Mâu thuẫn chủ yếu là giữa hai viện và Trump, nhưng sự va chạm này có thể sẽ nhẹ hơn. Có lẽ đây là một trong những lý do khiến diễn biến thị trường sau bầu cử giữa nhiệm kỳ năm 2006 khác với năm 2018.
Thứ ba, liệu hai viện có đủ khả năng ngăn Trump hành động với Iran không? Nếu có, liệu họ có thể làm được trong ngắn hạn không? Nếu hoàn thành trong ngắn hạn, liệu CPI có giảm trong ngắn hạn không?
Vì vậy, nhận định chủ quan của anh Bee là: giữa hai viện và Trump có lẽ vẫn sẽ có một giai đoạn va chạm. Nếu nhanh, thị trường có thể khởi sắc vào quý 1 năm sau; nếu chậm thì là quý 2.
┈➤ Vì sao Trump thất bại?
Lịch sử đang lặp lại, nhưng đây không phải lần đầu Trump trải qua bầu cử giữa nhiệm kỳ. Năm 2018, ông chỉ mất Hạ viện, còn Thượng viện vẫn nằm trong tay phe mình.
Trong gần 30 năm qua, lần duy nhất cả hai viện cùng đổi đảng nắm ưu thế là năm 2006, dưới thời George W. Bush. Điều này có lẽ không phải ngẫu nhiên: năm 2003, George W. Bush phát động chiến tranh Iraq.
Trump khơi mào xung đột với Iran đã 8 tháng, nhưng vấn đề hạt nhân vẫn chưa được giải quyết, eo biển vẫn chưa mở cửa, giá dầu và lạm phát vẫn ở mức cao.
Nhưng thực ra, Trump cũng đạt được một số thành quả. Chẳng hạn, ông đã đưa Maduro đi với chi phí rất thấp. Dù Venezuela vẫn chưa bầu được tổng thống mới, về cơ bản, thời đại Chávez đã kết thúc. Chính phủ Mỹ cũng đã ký thỏa thuận với Venezuela dưới danh nghĩa chính phủ; sau này có lẽ các công ty dầu mỏ sẽ hợp tác khai thác dầu ở Venezuela (Chevron khá tích cực).
Thông qua DOGE và thuế quan, chính phủ liên bang đã tăng thêm đáng kể nguồn thu.
Ngoài ra, còn có việc ngăn chặn số lượng lớn người nhập cư bất hợp pháp, khiến tỷ lệ tội phạm bạo lực ở Mỹ giảm mạnh (được cho là thấp nhất trong 125 năm).
┈➤ Hồi phục hay đảo chiều?
Thứ nhất, tôi không nghĩ tình hình sẽ đảo chiều ngay lập tức. Có thể thấy rất rõ trong biểu đồ của anh Bee ở bài viết trước: sau bầu cử giữa nhiệm kỳ, trừ khi đảng chiếm ưu thế ở cả hai viện hoàn toàn không thay đổi, còn thì trong lịch sử, thị trường chưa bao giờ lập tức bước vào một đợt tăng mạnh sau bầu cử giữa nhiệm kỳ.
May là lần này cả hai viện cùng “đổi chủ”; nếu nhìn vào lịch sử thì trường hợp tương đồng là năm 2006, chứ không phải 2018. Sau bầu cử giữa nhiệm kỳ năm 2018, thị trường còn giảm mạnh, còn năm 2006 chủ yếu dao động ngang.
Thứ hai, dù cơ cấu nghị sĩ ở hai viện đã thay đổi sau bầu cử giữa nhiệm kỳ, nhưng tổng thống vẫn là Trump. Ngân sách tạm thời được thông qua trước đó sẽ hết hạn vào cuối tháng 12; cần tiếp tục theo dõi dự luật ngân sách sắp tới của Trump sẽ ra sao.
Hiện mâu thuẫn giữa hai viện khá nhỏ, vì cả hai đều do Đảng Dân chủ chiếm ưu thế. Mâu thuẫn chủ yếu là giữa hai viện và Trump, nhưng sự va chạm này có thể sẽ nhẹ hơn. Có lẽ đây là một trong những lý do khiến diễn biến thị trường sau bầu cử giữa nhiệm kỳ năm 2006 khác với năm 2018.
Thứ ba, liệu hai viện có đủ khả năng ngăn Trump hành động với Iran không? Nếu có, liệu họ có thể làm được trong ngắn hạn không? Nếu hoàn thành trong ngắn hạn, liệu CPI có giảm trong ngắn hạn không?
Vì vậy, nhận định chủ quan của anh Bee là: giữa hai viện và Trump có lẽ vẫn sẽ có một giai đoạn va chạm. Nếu nhanh, thị trường có thể khởi sắc vào quý 1 năm sau; nếu chậm thì là quý 2.
Đã xác minh
TVBee
·
--
Lịch sử thường có những vần điệu tương đồng: Trump mất cả hai viện. Đây là nhịp hồi phục hay đảo chiều?
┈➤ Vì sao Trump thất bại?
Lịch sử đang lặp lại, nhưng đây không phải lần đầu Trump trải qua bầu cử giữa nhiệm kỳ. Năm 2018, ông chỉ mất Hạ viện, còn Thượng viện vẫn nằm trong tay phe mình.
Trong gần 30 năm qua, lần duy nhất cả hai viện cùng đổi đảng nắm ưu thế là năm 2006, dưới thời George W. Bush. Điều này có lẽ không phải ngẫu nhiên: năm 2003, George W. Bush phát động chiến tranh Iraq.
Trump khơi mào xung đột với Iran đã 8 tháng, nhưng vấn đề hạt nhân vẫn chưa được giải quyết, eo biển vẫn chưa mở cửa, giá dầu và lạm phát vẫn ở mức cao.
Nhưng thực ra, Trump cũng đạt được một số thành quả. Chẳng hạn, ông đã đưa Maduro đi với chi phí rất thấp. Dù Venezuela vẫn chưa bầu được tổng thống mới, về cơ bản, thời đại Chávez đã kết thúc. Chính phủ Mỹ cũng đã ký thỏa thuận với Venezuela dưới danh nghĩa chính phủ; sau này có lẽ các công ty dầu mỏ sẽ hợp tác khai thác dầu ở Venezuela (Chevron khá tích cực).
Thông qua DOGE và thuế quan, chính phủ liên bang đã tăng thêm đáng kể nguồn thu.
Ngoài ra, còn có việc ngăn chặn số lượng lớn người nhập cư bất hợp pháp, khiến tỷ lệ tội phạm bạo lực ở Mỹ giảm mạnh (được cho là thấp nhất trong 125 năm).
┈➤ Hồi phục hay đảo chiều?
Thứ nhất, tôi không nghĩ tình hình sẽ đảo chiều ngay lập tức. Có thể thấy rất rõ trong biểu đồ của anh Bee ở bài viết trước: sau bầu cử giữa nhiệm kỳ, trừ khi đảng chiếm ưu thế ở cả hai viện hoàn toàn không thay đổi, còn thì trong lịch sử, thị trường chưa bao giờ lập tức bước vào một đợt tăng mạnh sau bầu cử giữa nhiệm kỳ.
May là lần này cả hai viện cùng “đổi chủ”; nếu nhìn vào lịch sử thì trường hợp tương đồng là năm 2006, chứ không phải 2018. Sau bầu cử giữa nhiệm kỳ năm 2018, thị trường còn giảm mạnh, còn năm 2006 chủ yếu dao động ngang.
Thứ hai, dù cơ cấu nghị sĩ ở hai viện đã thay đổi sau bầu cử giữa nhiệm kỳ, nhưng tổng thống vẫn là Trump. Ngân sách tạm thời được thông qua trước đó sẽ hết hạn vào cuối tháng 12; cần tiếp tục theo dõi dự luật ngân sách sắp tới của Trump sẽ ra sao.
Hiện mâu thuẫn giữa hai viện khá nhỏ, vì cả hai đều do Đảng Dân chủ chiếm ưu thế. Mâu thuẫn chủ yếu là giữa hai viện và Trump, nhưng sự va chạm này có thể sẽ nhẹ hơn. Có lẽ đây là một trong những lý do khiến diễn biến thị trường sau bầu cử giữa nhiệm kỳ năm 2006 khác với năm 2018.
Thứ ba, liệu hai viện có đủ khả năng ngăn Trump hành động với Iran không? Nếu có, liệu họ có thể làm được trong ngắn hạn không? Nếu hoàn thành trong ngắn hạn, liệu CPI có giảm trong ngắn hạn không?
Vì vậy, nhận định chủ quan của anh Bee là: giữa hai viện và Trump có lẽ vẫn sẽ có một giai đoạn va chạm. Nếu nhanh, thị trường có thể khởi sắc vào quý 1 năm sau; nếu chậm thì là quý 2.
┈➤ Vì sao Trump thất bại?
Lịch sử đang lặp lại, nhưng đây không phải lần đầu Trump trải qua bầu cử giữa nhiệm kỳ. Năm 2018, ông chỉ mất Hạ viện, còn Thượng viện vẫn nằm trong tay phe mình.
Trong gần 30 năm qua, lần duy nhất cả hai viện cùng đổi đảng nắm ưu thế là năm 2006, dưới thời George W. Bush. Điều này có lẽ không phải ngẫu nhiên: năm 2003, George W. Bush phát động chiến tranh Iraq.
Trump khơi mào xung đột với Iran đã 8 tháng, nhưng vấn đề hạt nhân vẫn chưa được giải quyết, eo biển vẫn chưa mở cửa, giá dầu và lạm phát vẫn ở mức cao.
Nhưng thực ra, Trump cũng đạt được một số thành quả. Chẳng hạn, ông đã đưa Maduro đi với chi phí rất thấp. Dù Venezuela vẫn chưa bầu được tổng thống mới, về cơ bản, thời đại Chávez đã kết thúc. Chính phủ Mỹ cũng đã ký thỏa thuận với Venezuela dưới danh nghĩa chính phủ; sau này có lẽ các công ty dầu mỏ sẽ hợp tác khai thác dầu ở Venezuela (Chevron khá tích cực).
Thông qua DOGE và thuế quan, chính phủ liên bang đã tăng thêm đáng kể nguồn thu.
Ngoài ra, còn có việc ngăn chặn số lượng lớn người nhập cư bất hợp pháp, khiến tỷ lệ tội phạm bạo lực ở Mỹ giảm mạnh (được cho là thấp nhất trong 125 năm).
┈➤ Hồi phục hay đảo chiều?
Thứ nhất, tôi không nghĩ tình hình sẽ đảo chiều ngay lập tức. Có thể thấy rất rõ trong biểu đồ của anh Bee ở bài viết trước: sau bầu cử giữa nhiệm kỳ, trừ khi đảng chiếm ưu thế ở cả hai viện hoàn toàn không thay đổi, còn thì trong lịch sử, thị trường chưa bao giờ lập tức bước vào một đợt tăng mạnh sau bầu cử giữa nhiệm kỳ.
May là lần này cả hai viện cùng “đổi chủ”; nếu nhìn vào lịch sử thì trường hợp tương đồng là năm 2006, chứ không phải 2018. Sau bầu cử giữa nhiệm kỳ năm 2018, thị trường còn giảm mạnh, còn năm 2006 chủ yếu dao động ngang.
Thứ hai, dù cơ cấu nghị sĩ ở hai viện đã thay đổi sau bầu cử giữa nhiệm kỳ, nhưng tổng thống vẫn là Trump. Ngân sách tạm thời được thông qua trước đó sẽ hết hạn vào cuối tháng 12; cần tiếp tục theo dõi dự luật ngân sách sắp tới của Trump sẽ ra sao.
Hiện mâu thuẫn giữa hai viện khá nhỏ, vì cả hai đều do Đảng Dân chủ chiếm ưu thế. Mâu thuẫn chủ yếu là giữa hai viện và Trump, nhưng sự va chạm này có thể sẽ nhẹ hơn. Có lẽ đây là một trong những lý do khiến diễn biến thị trường sau bầu cử giữa nhiệm kỳ năm 2006 khác với năm 2018.
Thứ ba, liệu hai viện có đủ khả năng ngăn Trump hành động với Iran không? Nếu có, liệu họ có thể làm được trong ngắn hạn không? Nếu hoàn thành trong ngắn hạn, liệu CPI có giảm trong ngắn hạn không?
Vì vậy, nhận định chủ quan của anh Bee là: giữa hai viện và Trump có lẽ vẫn sẽ có một giai đoạn va chạm. Nếu nhanh, thị trường có thể khởi sắc vào quý 1 năm sau; nếu chậm thì là quý 2.
TVBee
·
--
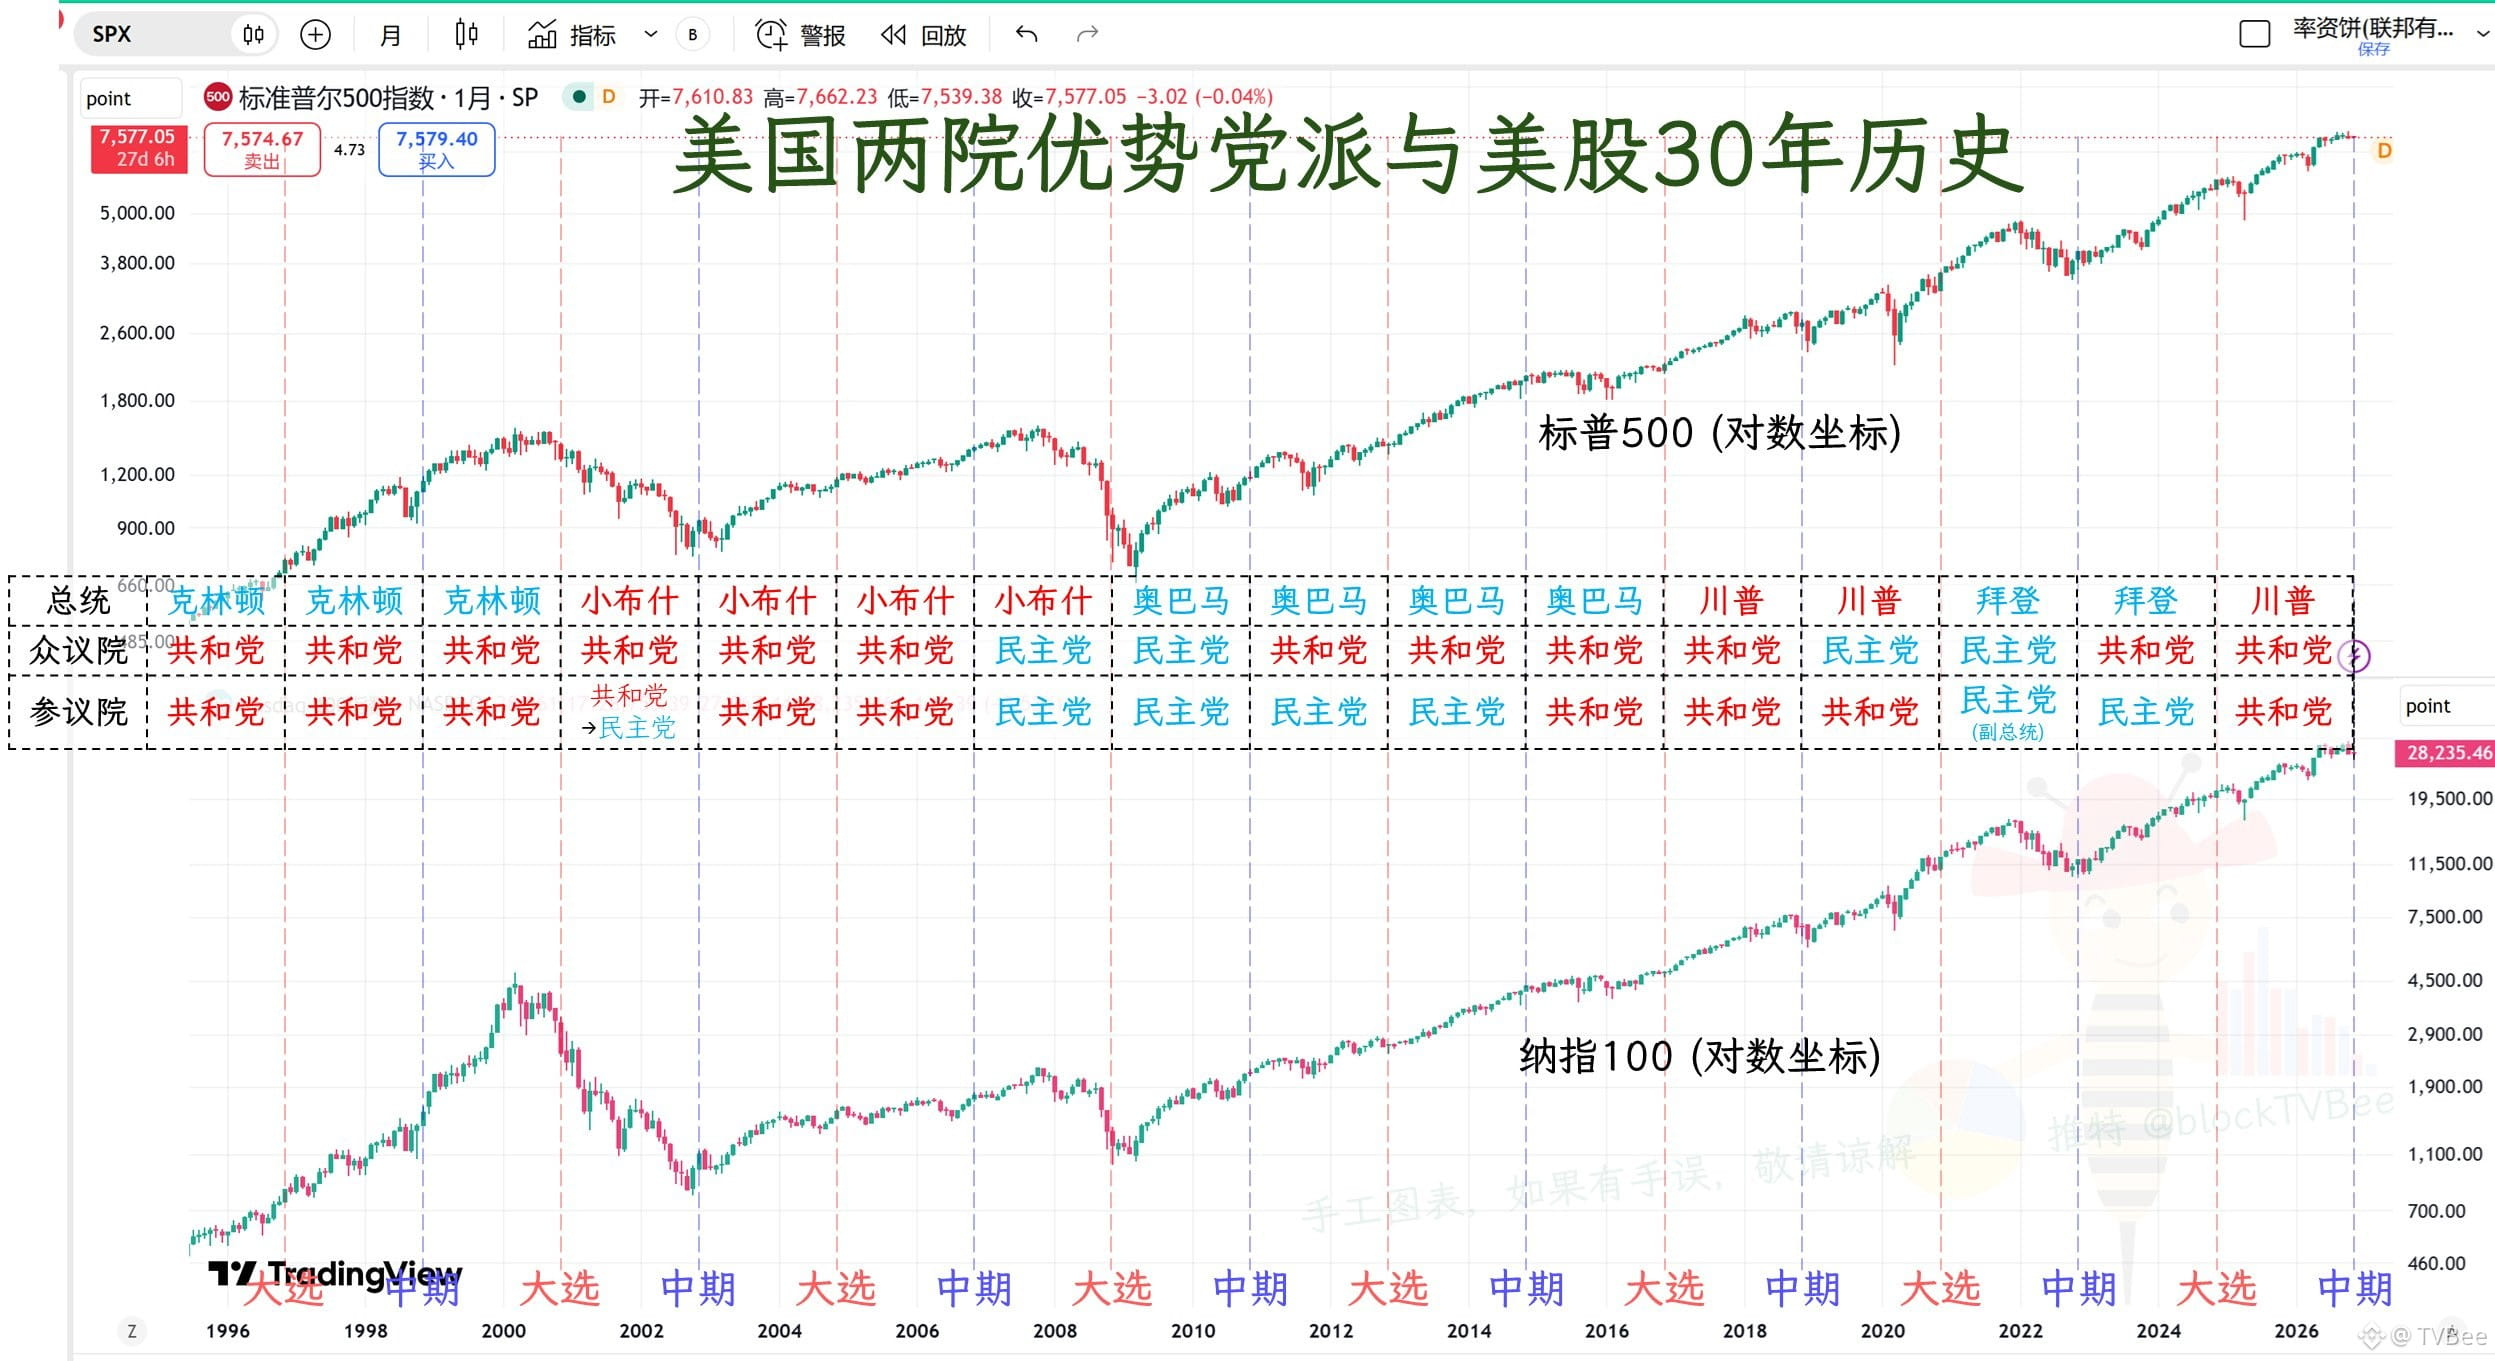
Không tin cũng không được! Trước bầu cử giữa nhiệm kỳ, chứng khoán Mỹ cứ thích giảm, vậy sau bầu cử thì sao?
┈➤ Khả năng cao sẽ giảm trước bầu cử giữa nhiệm kỳ
Trong 30 năm gần đây, tính cả năm nay đã có 8 kỳ bầu cử giữa nhiệm kỳ. Chỉ có trước kỳ bầu cử năm 2014 là chứng khoán Mỹ không giảm, nhưng Nasdaq 100 cũng có một cú rút chân trong tháng 10.
Năm 1998, thị trường điều chỉnh một nhịp trong xu hướng tăng mạnh,
Năm 2002, thị trường giảm xuống tạo đáy,
Năm 2006, thị trường giảm từ nửa năm trước kỳ bầu cử, rồi phục hồi trong 3 tháng trước ngày bầu cử,
Năm 2010 cũng giảm sớm, rồi phục hồi trong 3 tháng trước ngày bầu cử,
Năm 2018, thị trường giảm liên tiếp 3 tháng trước kỳ bầu cử,
Năm 2022 cũng tạo đáy.
Dù xu hướng chung của chứng khoán Mỹ trong gần 30 năm qua là đi lên, những đợt giảm mạnh hoặc điều chỉnh tương đối lớn vẫn có xác suất cao xảy ra quanh thời điểm bầu cử giữa nhiệm kỳ.
Vậy đợt giảm hiện tại của chứng khoán Mỹ rốt cuộc là do ảnh hưởng của bầu cử giữa nhiệm kỳ, hay do bong bóng AI vỡ?
┈➤ Còn sau bầu cử giữa nhiệm kỳ thì sao?
Năm 1998, đảng chiếm ưu thế ở cả hai viện đều không thay đổi, chứng khoán Mỹ lập tức bứt phá.
Năm 2006, đảng chiếm ưu thế ở cả hai viện cùng thay đổi. Chứng khoán Mỹ đi ngang trong 4–5 tháng (trong thời gian đó, S&P ban đầu tăng nhẹ) rồi mới tăng.
Trong 5 kỳ còn lại, ở một viện đảng chiếm ưu thế không đổi, còn ở viện kia thì thay đổi. Ngoại trừ năm 2010, chứng khoán Mỹ nhìn chung đều điều chỉnh 2–3 tháng sau bầu cử giữa nhiệm kỳ rồi mới tăng.
┈➤ Còn năm nay thì sao?
Năm nay, khả năng rất cao đảng Dân chủ sẽ chiếm ưu thế ở Hạ viện. Ở Thượng viện, đảng Dân chủ cũng có khả năng thắng cao, nhưng kết quả vẫn còn đôi chút khó đoán. Bởi toàn bộ thành viên Hạ viện đều được bầu lại, trong khi ở Thượng viện chỉ một phần ba số thành viên được bầu lại.
Nếu đảng Cộng hòa giữ được Thượng viện nhưng mất Hạ viện, tình hình sẽ y hệt kỳ bầu cử giữa nhiệm kỳ năm 2018. Sau kỳ bầu cử năm đó, thị trường giảm trong 2 tháng.
Ngược lại, nếu đảng Cộng hòa mất cả hai viện thì tình hình sẽ rất giống năm 2006. Sau kỳ bầu cử giữa nhiệm kỳ năm đó, chứng khoán Mỹ đi ngang khoảng 4 tháng.
Dĩ nhiên, đây là kiểu suy luận máy móc dựa vào chuyện cũ, nhưng về cơ bản có thể khẳng định rằng sau bầu cử giữa nhiệm kỳ, chứng khoán Mỹ nhiều khả năng sẽ không tăng ngay lập tức.
Nhìn chung, anh Phong cho rằng từ quý II năm sau, tình hình sẽ dần cải thiện rõ rệt hơn; trước thời điểm đó thì chưa chắc. Kịch bản bi quan là thị trường giảm thêm 2 tháng, còn kịch bản lạc quan là đi ngang.
Còn tiền mã hóa thì đừng áp dụng máy móc chuyện cũ. Chỉ cần không có biến cố bất ngờ lớn về thanh khoản, BTC sẽ giảm nhưng sẽ không giảm quá kinh khủng.
┈➤ Khả năng cao sẽ giảm trước bầu cử giữa nhiệm kỳ
Trong 30 năm gần đây, tính cả năm nay đã có 8 kỳ bầu cử giữa nhiệm kỳ. Chỉ có trước kỳ bầu cử năm 2014 là chứng khoán Mỹ không giảm, nhưng Nasdaq 100 cũng có một cú rút chân trong tháng 10.
Năm 1998, thị trường điều chỉnh một nhịp trong xu hướng tăng mạnh,
Năm 2002, thị trường giảm xuống tạo đáy,
Năm 2006, thị trường giảm từ nửa năm trước kỳ bầu cử, rồi phục hồi trong 3 tháng trước ngày bầu cử,
Năm 2010 cũng giảm sớm, rồi phục hồi trong 3 tháng trước ngày bầu cử,
Năm 2018, thị trường giảm liên tiếp 3 tháng trước kỳ bầu cử,
Năm 2022 cũng tạo đáy.
Dù xu hướng chung của chứng khoán Mỹ trong gần 30 năm qua là đi lên, những đợt giảm mạnh hoặc điều chỉnh tương đối lớn vẫn có xác suất cao xảy ra quanh thời điểm bầu cử giữa nhiệm kỳ.
Vậy đợt giảm hiện tại của chứng khoán Mỹ rốt cuộc là do ảnh hưởng của bầu cử giữa nhiệm kỳ, hay do bong bóng AI vỡ?
┈➤ Còn sau bầu cử giữa nhiệm kỳ thì sao?
Năm 1998, đảng chiếm ưu thế ở cả hai viện đều không thay đổi, chứng khoán Mỹ lập tức bứt phá.
Năm 2006, đảng chiếm ưu thế ở cả hai viện cùng thay đổi. Chứng khoán Mỹ đi ngang trong 4–5 tháng (trong thời gian đó, S&P ban đầu tăng nhẹ) rồi mới tăng.
Trong 5 kỳ còn lại, ở một viện đảng chiếm ưu thế không đổi, còn ở viện kia thì thay đổi. Ngoại trừ năm 2010, chứng khoán Mỹ nhìn chung đều điều chỉnh 2–3 tháng sau bầu cử giữa nhiệm kỳ rồi mới tăng.
┈➤ Còn năm nay thì sao?
Năm nay, khả năng rất cao đảng Dân chủ sẽ chiếm ưu thế ở Hạ viện. Ở Thượng viện, đảng Dân chủ cũng có khả năng thắng cao, nhưng kết quả vẫn còn đôi chút khó đoán. Bởi toàn bộ thành viên Hạ viện đều được bầu lại, trong khi ở Thượng viện chỉ một phần ba số thành viên được bầu lại.
Nếu đảng Cộng hòa giữ được Thượng viện nhưng mất Hạ viện, tình hình sẽ y hệt kỳ bầu cử giữa nhiệm kỳ năm 2018. Sau kỳ bầu cử năm đó, thị trường giảm trong 2 tháng.
Ngược lại, nếu đảng Cộng hòa mất cả hai viện thì tình hình sẽ rất giống năm 2006. Sau kỳ bầu cử giữa nhiệm kỳ năm đó, chứng khoán Mỹ đi ngang khoảng 4 tháng.
Dĩ nhiên, đây là kiểu suy luận máy móc dựa vào chuyện cũ, nhưng về cơ bản có thể khẳng định rằng sau bầu cử giữa nhiệm kỳ, chứng khoán Mỹ nhiều khả năng sẽ không tăng ngay lập tức.
Nhìn chung, anh Phong cho rằng từ quý II năm sau, tình hình sẽ dần cải thiện rõ rệt hơn; trước thời điểm đó thì chưa chắc. Kịch bản bi quan là thị trường giảm thêm 2 tháng, còn kịch bản lạc quan là đi ngang.
Còn tiền mã hóa thì đừng áp dụng máy móc chuyện cũ. Chỉ cần không có biến cố bất ngờ lớn về thanh khoản, BTC sẽ giảm nhưng sẽ không giảm quá kinh khủng.
Đăng nhập để khám phá thêm nội dung