
BitHappy
1.3k Bài đăng
BitHappy
Báo cáo
Chặn người dùng
快乐星球主理人|持续阅读与思考|探索生息、套利、空投与周期中!

Creator Awards 2024

原创之星
74 Đang theo dõi
25.3K+ Người theo dõi
30.0K+ Đã thích
2 Huy hiệu
Bài đăng
Tất cả
Trích dẫn
Video
·
--
Đúng một phần
Binance mua bù coin — một lệnh mua đã được viết sẵn trong thông báo~
Chênh lệch giá có thể duy trì bao lâu phụ thuộc vào thời điểm rút tiền được khôi phục.
Theo thống kê giao dịch liên sàn của @PrincipiaRes: trước khi sự việc xảy ra, chênh lệch giá của 13 đồng coin trên Binance và OKX đều có mức trung vị dưới 3 điểm cơ bản.
Hiện tại, trong số những đồng coin hacker đã bán, giá trên Binance lại cao hơn:
1/ PEPE cao hơn khoảng 67 điểm cơ bản;
2/ ENA cao hơn khoảng 24 điểm cơ bản;
3/ UNI và WLD đều cao hơn khoảng 17 điểm cơ bản;
4/ TRX thì ngược lại, giá trên Binance rẻ hơn khoảng 218 điểm cơ bản.
Trong cùng bộ dữ liệu, tỷ trọng khối lượng giao dịch cộng gộp của Binance trên hai sàn đều giảm; BTC giảm từ khoảng 76% xuống còn khoảng 61%.
Vì sao giá trên Binance lại cao hơn? Vì ai cũng biết sẽ có nhu cầu mua bù coin.
Ước tính dựa trên danh sách bị đánh cắp, lượng coin altcoin có thể định giá cần mua bù vào khoảng 233 triệu USD (UNI khoảng 49 triệu, ENA khoảng 42 triệu, PEPE khoảng 38 triệu), chỉ chiếm hơn 10% trong khoản thiếu hụt khoảng 1,34 tỷ USD.
Quy mô của những đồng coin này nhỏ, giá hiện đã cao hơn khoảng 14% đến 38% so với giá hacker bán ra.
Nói cách khác: thị trường đã định giá trước một phần việc mua bù coin cho Binance.
Thông thường, chênh lệch giá sẽ bị san bằng chỉ trong vài giây, nhờ coin có thể tự do chuyển ra vào giữa hai sàn.
Khi việc rút coin chưa được khôi phục hoàn toàn, hoạt động kinh doanh chênh lệch giá không thể chuyển coin vào cũng chẳng thể chuyển coin ra, nên chênh lệch giá mới duy trì được. Thời gian tồn tại của nó phụ thuộc vào tiến độ khôi phục rút tiền.
Xét về cách thực hiện:
1/ Nếu đã có sẵn hàng ở cả hai bên: bán trên Binance, mua lại trên OKX. Có thể khóa chênh lệch giá mà không cần chuyển tiền; sau khi khôi phục thì cân bằng lại từ từ;
2/ Nếu chỉ có hàng ở một bên: không thể thực sự khóa hai chiều, mà chỉ là đặt cược vào xu hướng giá;
3/ Nếu muốn nạp thêm coin vào Binance để hưởng chênh lệch giá: đến lúc có thể rút ra thì chênh lệch giá nhiều khả năng đã thu hẹp trước, thậm chí có thể không đủ bù chi phí giao dịch hai chiều.
Theo tôi, lựa chọn tốt nhất là chỉ dùng lượng coin đang có để khóa chênh lệch giá, không nạp thêm coin vào Binance vì mục đích này.
Cũng cần phân biệt giai đoạn trước và sau khi khôi phục rút tiền: trước khi khôi phục, chênh lệch giá được duy trì nhờ việc «không thể chuyển coin vào»; sau khi khôi phục, các lệnh kinh doanh chênh lệch giá đầu tiên sẽ kéo chênh lệch xuống trước, phần còn lại mới là lực mua bù coin thực sự.
Trong bài viết trước về giờ hacker xả hàng, tôi từng nói: người kiếm được tiền không phải là người nhìn ra nhanh nhất, mà là người đã đặt sẵn đạn ở đúng vị trí. Lần này cũng vậy.
Có vài điểm cần nhìn nhận thận trọng: chênh lệch giá và danh sách mua bù coin đều là ước tính của bên thứ ba; việc phân chia số coin bị đánh cắp căn cứ theo thông báo của Binance; điểm cơ bản là số liệu tại một thời điểm, hãy căn cứ vào giá trực tiếp trước khi đặt lệnh.
Nếu quan tâm, bạn có thể kiểm tra lượng coin đang có ở cả hai bên trước, rồi quyết định có nên thực hiện hay không.
Thông tin trên chỉ nhằm mục đích chia sẻ, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Binance mua bù coin — một lệnh mua đã được viết sẵn trong thông báo~
Chênh lệch giá có thể duy trì bao lâu phụ thuộc vào thời điểm rút tiền được khôi phục.
Theo thống kê giao dịch liên sàn của @PrincipiaRes: trước khi sự việc xảy ra, chênh lệch giá của 13 đồng coin trên Binance và OKX đều có mức trung vị dưới 3 điểm cơ bản.
Hiện tại, trong số những đồng coin hacker đã bán, giá trên Binance lại cao hơn:
1/ PEPE cao hơn khoảng 67 điểm cơ bản;
2/ ENA cao hơn khoảng 24 điểm cơ bản;
3/ UNI và WLD đều cao hơn khoảng 17 điểm cơ bản;
4/ TRX thì ngược lại, giá trên Binance rẻ hơn khoảng 218 điểm cơ bản.
Trong cùng bộ dữ liệu, tỷ trọng khối lượng giao dịch cộng gộp của Binance trên hai sàn đều giảm; BTC giảm từ khoảng 76% xuống còn khoảng 61%.
Vì sao giá trên Binance lại cao hơn? Vì ai cũng biết sẽ có nhu cầu mua bù coin.
Ước tính dựa trên danh sách bị đánh cắp, lượng coin altcoin có thể định giá cần mua bù vào khoảng 233 triệu USD (UNI khoảng 49 triệu, ENA khoảng 42 triệu, PEPE khoảng 38 triệu), chỉ chiếm hơn 10% trong khoản thiếu hụt khoảng 1,34 tỷ USD.
Quy mô của những đồng coin này nhỏ, giá hiện đã cao hơn khoảng 14% đến 38% so với giá hacker bán ra.
Nói cách khác: thị trường đã định giá trước một phần việc mua bù coin cho Binance.
Thông thường, chênh lệch giá sẽ bị san bằng chỉ trong vài giây, nhờ coin có thể tự do chuyển ra vào giữa hai sàn.
Khi việc rút coin chưa được khôi phục hoàn toàn, hoạt động kinh doanh chênh lệch giá không thể chuyển coin vào cũng chẳng thể chuyển coin ra, nên chênh lệch giá mới duy trì được. Thời gian tồn tại của nó phụ thuộc vào tiến độ khôi phục rút tiền.
Xét về cách thực hiện:
1/ Nếu đã có sẵn hàng ở cả hai bên: bán trên Binance, mua lại trên OKX. Có thể khóa chênh lệch giá mà không cần chuyển tiền; sau khi khôi phục thì cân bằng lại từ từ;
2/ Nếu chỉ có hàng ở một bên: không thể thực sự khóa hai chiều, mà chỉ là đặt cược vào xu hướng giá;
3/ Nếu muốn nạp thêm coin vào Binance để hưởng chênh lệch giá: đến lúc có thể rút ra thì chênh lệch giá nhiều khả năng đã thu hẹp trước, thậm chí có thể không đủ bù chi phí giao dịch hai chiều.
Theo tôi, lựa chọn tốt nhất là chỉ dùng lượng coin đang có để khóa chênh lệch giá, không nạp thêm coin vào Binance vì mục đích này.
Cũng cần phân biệt giai đoạn trước và sau khi khôi phục rút tiền: trước khi khôi phục, chênh lệch giá được duy trì nhờ việc «không thể chuyển coin vào»; sau khi khôi phục, các lệnh kinh doanh chênh lệch giá đầu tiên sẽ kéo chênh lệch xuống trước, phần còn lại mới là lực mua bù coin thực sự.
Trong bài viết trước về giờ hacker xả hàng, tôi từng nói: người kiếm được tiền không phải là người nhìn ra nhanh nhất, mà là người đã đặt sẵn đạn ở đúng vị trí. Lần này cũng vậy.
Có vài điểm cần nhìn nhận thận trọng: chênh lệch giá và danh sách mua bù coin đều là ước tính của bên thứ ba; việc phân chia số coin bị đánh cắp căn cứ theo thông báo của Binance; điểm cơ bản là số liệu tại một thời điểm, hãy căn cứ vào giá trực tiếp trước khi đặt lệnh.
Nếu quan tâm, bạn có thể kiểm tra lượng coin đang có ở cả hai bên trước, rồi quyết định có nên thực hiện hay không.
Thông tin trên chỉ nhằm mục đích chia sẻ, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Chênh lệch giá có thể duy trì bao lâu phụ thuộc vào thời điểm rút tiền được khôi phục.
Theo thống kê giao dịch liên sàn của @PrincipiaRes: trước khi sự việc xảy ra, chênh lệch giá của 13 đồng coin trên Binance và OKX đều có mức trung vị dưới 3 điểm cơ bản.
Hiện tại, trong số những đồng coin hacker đã bán, giá trên Binance lại cao hơn:
1/ PEPE cao hơn khoảng 67 điểm cơ bản;
2/ ENA cao hơn khoảng 24 điểm cơ bản;
3/ UNI và WLD đều cao hơn khoảng 17 điểm cơ bản;
4/ TRX thì ngược lại, giá trên Binance rẻ hơn khoảng 218 điểm cơ bản.
Trong cùng bộ dữ liệu, tỷ trọng khối lượng giao dịch cộng gộp của Binance trên hai sàn đều giảm; BTC giảm từ khoảng 76% xuống còn khoảng 61%.
Vì sao giá trên Binance lại cao hơn? Vì ai cũng biết sẽ có nhu cầu mua bù coin.
Ước tính dựa trên danh sách bị đánh cắp, lượng coin altcoin có thể định giá cần mua bù vào khoảng 233 triệu USD (UNI khoảng 49 triệu, ENA khoảng 42 triệu, PEPE khoảng 38 triệu), chỉ chiếm hơn 10% trong khoản thiếu hụt khoảng 1,34 tỷ USD.
Quy mô của những đồng coin này nhỏ, giá hiện đã cao hơn khoảng 14% đến 38% so với giá hacker bán ra.
Nói cách khác: thị trường đã định giá trước một phần việc mua bù coin cho Binance.
Thông thường, chênh lệch giá sẽ bị san bằng chỉ trong vài giây, nhờ coin có thể tự do chuyển ra vào giữa hai sàn.
Khi việc rút coin chưa được khôi phục hoàn toàn, hoạt động kinh doanh chênh lệch giá không thể chuyển coin vào cũng chẳng thể chuyển coin ra, nên chênh lệch giá mới duy trì được. Thời gian tồn tại của nó phụ thuộc vào tiến độ khôi phục rút tiền.
Xét về cách thực hiện:
1/ Nếu đã có sẵn hàng ở cả hai bên: bán trên Binance, mua lại trên OKX. Có thể khóa chênh lệch giá mà không cần chuyển tiền; sau khi khôi phục thì cân bằng lại từ từ;
2/ Nếu chỉ có hàng ở một bên: không thể thực sự khóa hai chiều, mà chỉ là đặt cược vào xu hướng giá;
3/ Nếu muốn nạp thêm coin vào Binance để hưởng chênh lệch giá: đến lúc có thể rút ra thì chênh lệch giá nhiều khả năng đã thu hẹp trước, thậm chí có thể không đủ bù chi phí giao dịch hai chiều.
Theo tôi, lựa chọn tốt nhất là chỉ dùng lượng coin đang có để khóa chênh lệch giá, không nạp thêm coin vào Binance vì mục đích này.
Cũng cần phân biệt giai đoạn trước và sau khi khôi phục rút tiền: trước khi khôi phục, chênh lệch giá được duy trì nhờ việc «không thể chuyển coin vào»; sau khi khôi phục, các lệnh kinh doanh chênh lệch giá đầu tiên sẽ kéo chênh lệch xuống trước, phần còn lại mới là lực mua bù coin thực sự.
Trong bài viết trước về giờ hacker xả hàng, tôi từng nói: người kiếm được tiền không phải là người nhìn ra nhanh nhất, mà là người đã đặt sẵn đạn ở đúng vị trí. Lần này cũng vậy.
Có vài điểm cần nhìn nhận thận trọng: chênh lệch giá và danh sách mua bù coin đều là ước tính của bên thứ ba; việc phân chia số coin bị đánh cắp căn cứ theo thông báo của Binance; điểm cơ bản là số liệu tại một thời điểm, hãy căn cứ vào giá trực tiếp trước khi đặt lệnh.
Nếu quan tâm, bạn có thể kiểm tra lượng coin đang có ở cả hai bên trước, rồi quyết định có nên thực hiện hay không.
Thông tin trên chỉ nhằm mục đích chia sẻ, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
2
5
5.9k
·
--
Trong một giờ hacker xả hàng, người kiếm được tiền là những người đã gửi tiền vào Aave từ trước!
Không phải ai nhìn thấy nhanh hơn, mà là ai đã chuẩn bị sẵn đạn trên chuỗi.
Theo phân tích giao dịch on-chain của nhiều chuyên gia:
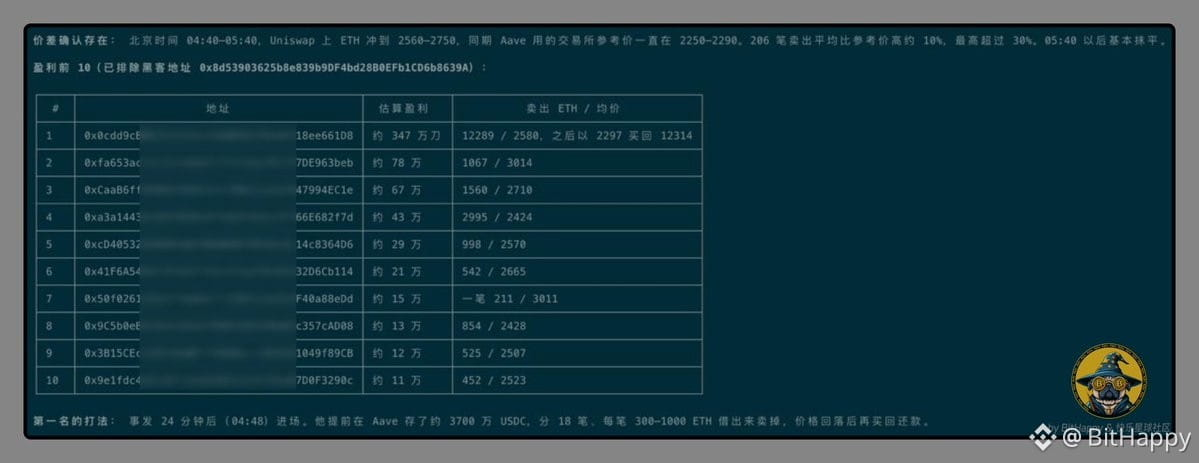
Sau khi ví nóng của Binance bị đánh cắp vào khoảng hơn 4 giờ sáng ngày 30/10 theo giờ Bắc Kinh, hacker đổi U sang ETH trên DEX.
Trên Uniswap, ETH bị mua lên mức khoảng 2560–2750, có giao dịch vượt 3000;
Oracle Chainlink của Aave định giá theo giá sàn giao dịch, duy trì ở mức khoảng 2250–2290.
Cùng một ETH, giá trên chuỗi cao hơn khoảng 15%–30%, chênh lệch giá kéo dài gần một giờ.
Binance tạm dừng rút tiền, nên ETH giá rẻ trong sàn không thể chuyển lên chuỗi.
Cách làm của người đứng đầu bảng:
1/ Đã gửi sẵn khoảng 37 triệu USDC vào Aave;
2/ Khoảng 24 phút sau khi sự việc xảy ra, vay ETH theo giá oracle;
3/ Bán qua trình tổng hợp DEX với giá khoảng 2600, rồi gửi vào, vay tiếp và bán tiếp;
4/ Sau khi giá giảm, mua lại để trả nợ; cơ bản đóng vị thế sau khoảng hai tiếng.
Tính thử nhé:
Bán khoảng 12.289 ETH, giá trung bình khoảng 2580;
Giá mua lại trung bình khoảng 2297;
Chênh lệch khoảng 283 USD;
Lãi ròng khoảng 3,47 triệu USD (chưa trừ gas);
Tương đương khoảng 9,4% trên vốn khoảng 37 triệu.
Mười địa chỉ đứng đầu kiếm tổng cộng khoảng 6,36–6,43 triệu USD.
Số tiền này không phải tiền đánh cắp, hợp đồng Aave cũng không gặp vấn đề gì.
Về bản chất, đây là giao dịch chênh lệch giá giữa CEX và DEX; Aave là “cửa sổ bán ETH theo giá sàn giao dịch”.
Điều mấu chốt là khi cửa sổ mở, tiền đang ở đâu.
Còn tôi thì chưa tỉnh giấc, chỉ biết tiếc hùi hụi.
Sau 5:30, chênh lệch giá chỉ còn khoảng 3%–5%; từ 5:42, Aave bắt đầu đóng băng thị trường, người đến muộn thậm chí không vay được nữa.
Chênh lệch giá chỉ dành cho những ai đã chuẩn bị đạn trên chuỗi từ trước.
Cũng cần tính đến rủi ro:
1/ Việc bán dựa vào lực mua của hacker; khi lực mua ngừng, chênh lệch giá sẽ thu hẹp;
2/ ETH đã bán ra sẽ tạo vị thế bán khống cho đến khi mua lại; nếu thị trường chung tăng, chỉ số sức khỏe vị thế sẽ giảm;
3/ Gas rất đắt, có thành viên nhóm tốn khoảng 5.000 USD.
Người đứng đầu bảng chia giao dịch bán thành 18 lệnh, mỗi lệnh khoảng 300–1000 ETH.
Lần sau hãy hỏi trước: trên chuỗi có tiền không, nên dùng giao thức nào, có hiểu cách oracle cấp giá không.
Nếu sáng nay thành viên nhóm không kiếm 200.000 USD từ 500.000 USD, thì ít nhất tôi đã có thể ngủ thêm nửa tiếng.
Nội dung trên chỉ nhằm mục đích chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Trong một giờ hacker xả hàng, người kiếm được tiền là những người đã gửi tiền vào Aave từ trước!
Không phải ai nhìn thấy nhanh hơn, mà là ai đã chuẩn bị sẵn đạn trên chuỗi.
Theo phân tích giao dịch on-chain của nhiều chuyên gia:
Sau khi ví nóng của Binance bị đánh cắp vào khoảng hơn 4 giờ sáng ngày 30/10 theo giờ Bắc Kinh, hacker đổi U sang ETH trên DEX.
Trên Uniswap, ETH bị mua lên mức khoảng 2560–2750, có giao dịch vượt 3000;
Oracle Chainlink của Aave định giá theo giá sàn giao dịch, duy trì ở mức khoảng 2250–2290.
Cùng một ETH, giá trên chuỗi cao hơn khoảng 15%–30%, chênh lệch giá kéo dài gần một giờ.
Binance tạm dừng rút tiền, nên ETH giá rẻ trong sàn không thể chuyển lên chuỗi.
Cách làm của người đứng đầu bảng:
1/ Đã gửi sẵn khoảng 37 triệu USDC vào Aave;
2/ Khoảng 24 phút sau khi sự việc xảy ra, vay ETH theo giá oracle;
3/ Bán qua trình tổng hợp DEX với giá khoảng 2600, rồi gửi vào, vay tiếp và bán tiếp;
4/ Sau khi giá giảm, mua lại để trả nợ; cơ bản đóng vị thế sau khoảng hai tiếng.
Tính thử nhé:
Bán khoảng 12.289 ETH, giá trung bình khoảng 2580;
Giá mua lại trung bình khoảng 2297;
Chênh lệch khoảng 283 USD;
Lãi ròng khoảng 3,47 triệu USD (chưa trừ gas);
Tương đương khoảng 9,4% trên vốn khoảng 37 triệu.
Mười địa chỉ đứng đầu kiếm tổng cộng khoảng 6,36–6,43 triệu USD.
Số tiền này không phải tiền đánh cắp, hợp đồng Aave cũng không gặp vấn đề gì.
Về bản chất, đây là giao dịch chênh lệch giá giữa CEX và DEX; Aave là “cửa sổ bán ETH theo giá sàn giao dịch”.
Điều mấu chốt là khi cửa sổ mở, tiền đang ở đâu.
Còn tôi thì chưa tỉnh giấc, chỉ biết tiếc hùi hụi.
Sau 5:30, chênh lệch giá chỉ còn khoảng 3%–5%; từ 5:42, Aave bắt đầu đóng băng thị trường, người đến muộn thậm chí không vay được nữa.
Chênh lệch giá chỉ dành cho những ai đã chuẩn bị đạn trên chuỗi từ trước.
Cũng cần tính đến rủi ro:
1/ Việc bán dựa vào lực mua của hacker; khi lực mua ngừng, chênh lệch giá sẽ thu hẹp;
2/ ETH đã bán ra sẽ tạo vị thế bán khống cho đến khi mua lại; nếu thị trường chung tăng, chỉ số sức khỏe vị thế sẽ giảm;
3/ Gas rất đắt, có thành viên nhóm tốn khoảng 5.000 USD.
Người đứng đầu bảng chia giao dịch bán thành 18 lệnh, mỗi lệnh khoảng 300–1000 ETH.
Lần sau hãy hỏi trước: trên chuỗi có tiền không, nên dùng giao thức nào, có hiểu cách oracle cấp giá không.
Nếu sáng nay thành viên nhóm không kiếm 200.000 USD từ 500.000 USD, thì ít nhất tôi đã có thể ngủ thêm nửa tiếng.
Nội dung trên chỉ nhằm mục đích chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Không phải ai nhìn thấy nhanh hơn, mà là ai đã chuẩn bị sẵn đạn trên chuỗi.
Theo phân tích giao dịch on-chain của nhiều chuyên gia:
Sau khi ví nóng của Binance bị đánh cắp vào khoảng hơn 4 giờ sáng ngày 30/10 theo giờ Bắc Kinh, hacker đổi U sang ETH trên DEX.
Trên Uniswap, ETH bị mua lên mức khoảng 2560–2750, có giao dịch vượt 3000;
Oracle Chainlink của Aave định giá theo giá sàn giao dịch, duy trì ở mức khoảng 2250–2290.
Cùng một ETH, giá trên chuỗi cao hơn khoảng 15%–30%, chênh lệch giá kéo dài gần một giờ.
Binance tạm dừng rút tiền, nên ETH giá rẻ trong sàn không thể chuyển lên chuỗi.
Cách làm của người đứng đầu bảng:
1/ Đã gửi sẵn khoảng 37 triệu USDC vào Aave;
2/ Khoảng 24 phút sau khi sự việc xảy ra, vay ETH theo giá oracle;
3/ Bán qua trình tổng hợp DEX với giá khoảng 2600, rồi gửi vào, vay tiếp và bán tiếp;
4/ Sau khi giá giảm, mua lại để trả nợ; cơ bản đóng vị thế sau khoảng hai tiếng.
Tính thử nhé:
Bán khoảng 12.289 ETH, giá trung bình khoảng 2580;
Giá mua lại trung bình khoảng 2297;
Chênh lệch khoảng 283 USD;
Lãi ròng khoảng 3,47 triệu USD (chưa trừ gas);
Tương đương khoảng 9,4% trên vốn khoảng 37 triệu.
Mười địa chỉ đứng đầu kiếm tổng cộng khoảng 6,36–6,43 triệu USD.
Số tiền này không phải tiền đánh cắp, hợp đồng Aave cũng không gặp vấn đề gì.
Về bản chất, đây là giao dịch chênh lệch giá giữa CEX và DEX; Aave là “cửa sổ bán ETH theo giá sàn giao dịch”.
Điều mấu chốt là khi cửa sổ mở, tiền đang ở đâu.
Còn tôi thì chưa tỉnh giấc, chỉ biết tiếc hùi hụi.
Sau 5:30, chênh lệch giá chỉ còn khoảng 3%–5%; từ 5:42, Aave bắt đầu đóng băng thị trường, người đến muộn thậm chí không vay được nữa.
Chênh lệch giá chỉ dành cho những ai đã chuẩn bị đạn trên chuỗi từ trước.
Cũng cần tính đến rủi ro:
1/ Việc bán dựa vào lực mua của hacker; khi lực mua ngừng, chênh lệch giá sẽ thu hẹp;
2/ ETH đã bán ra sẽ tạo vị thế bán khống cho đến khi mua lại; nếu thị trường chung tăng, chỉ số sức khỏe vị thế sẽ giảm;
3/ Gas rất đắt, có thành viên nhóm tốn khoảng 5.000 USD.
Người đứng đầu bảng chia giao dịch bán thành 18 lệnh, mỗi lệnh khoảng 300–1000 ETH.
Lần sau hãy hỏi trước: trên chuỗi có tiền không, nên dùng giao thức nào, có hiểu cách oracle cấp giá không.
Nếu sáng nay thành viên nhóm không kiếm 200.000 USD từ 500.000 USD, thì ít nhất tôi đã có thể ngủ thêm nửa tiếng.
Nội dung trên chỉ nhằm mục đích chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
1
4.4k
·
--
Lại bỏ lỡ 10.30!!!
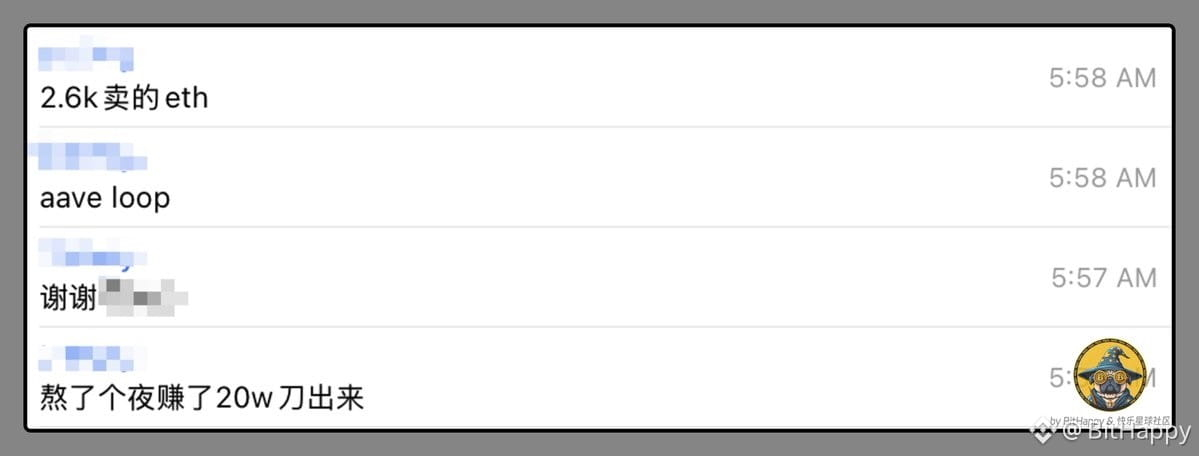
Khoảng 6 giờ 30 sáng, tôi liếc nhìn điện thoại, thấy tin nhắn giám sát bùng nổ, tin nhắn trong nhóm cũng bùng nổ, thế là biết lại có chuyện rồi.
Mắt còn chưa mở hẳn, tôi đã thấy tin nhắn của thành viên nhóm nói rằng vốn 50WU kiếm được 20WU (chiến lược như hình).
Tỉnh ngủ ngay lập tức.
Vật vã hơn 1 tiếng đồng hồ, chẳng kiếm được đồng nào, mà cũng không ngủ tiếp được.
Đến khoảng 8 giờ, nghĩ đi nghĩ lại, tôi nhận ra chẳng làm được gì, cũng không rút tiền được; chắc cũng chẳng mất mát gì đâu, mà có mất thì cũng đành chịu.
Rồi tôi ngủ tiếp một mạch đến khoảng 11 giờ. Nghĩ đi nghĩ lại, tôi nhận ra chẳng làm được gì, cũng không rút tiền được; chắc cũng chẳng mất mát gì đâu.
Giấc ngủ bù này đã thật! Lần trước ngủ đến 11 giờ, hình như tôi vẫn còn là một chàng trai trẻ!
Lại bỏ lỡ 10.30!!!
Khoảng 6 giờ 30 sáng, tôi liếc nhìn điện thoại, thấy tin nhắn giám sát bùng nổ, tin nhắn trong nhóm cũng bùng nổ, thế là biết lại có chuyện rồi.
Mắt còn chưa mở hẳn, tôi đã thấy tin nhắn của thành viên nhóm nói rằng vốn 50WU kiếm được 20WU (chiến lược như hình).
Tỉnh ngủ ngay lập tức.
Vật vã hơn 1 tiếng đồng hồ, chẳng kiếm được đồng nào, mà cũng không ngủ tiếp được.
Đến khoảng 8 giờ, nghĩ đi nghĩ lại, tôi nhận ra chẳng làm được gì, cũng không rút tiền được; chắc cũng chẳng mất mát gì đâu, mà có mất thì cũng đành chịu.
Rồi tôi ngủ tiếp một mạch đến khoảng 11 giờ. Nghĩ đi nghĩ lại, tôi nhận ra chẳng làm được gì, cũng không rút tiền được; chắc cũng chẳng mất mát gì đâu.
Giấc ngủ bù này đã thật! Lần trước ngủ đến 11 giờ, hình như tôi vẫn còn là một chàng trai trẻ!
Khoảng 6 giờ 30 sáng, tôi liếc nhìn điện thoại, thấy tin nhắn giám sát bùng nổ, tin nhắn trong nhóm cũng bùng nổ, thế là biết lại có chuyện rồi.
Mắt còn chưa mở hẳn, tôi đã thấy tin nhắn của thành viên nhóm nói rằng vốn 50WU kiếm được 20WU (chiến lược như hình).
Tỉnh ngủ ngay lập tức.
Vật vã hơn 1 tiếng đồng hồ, chẳng kiếm được đồng nào, mà cũng không ngủ tiếp được.
Đến khoảng 8 giờ, nghĩ đi nghĩ lại, tôi nhận ra chẳng làm được gì, cũng không rút tiền được; chắc cũng chẳng mất mát gì đâu, mà có mất thì cũng đành chịu.
Rồi tôi ngủ tiếp một mạch đến khoảng 11 giờ. Nghĩ đi nghĩ lại, tôi nhận ra chẳng làm được gì, cũng không rút tiền được; chắc cũng chẳng mất mát gì đâu.
Giấc ngủ bù này đã thật! Lần trước ngủ đến 11 giờ, hình như tôi vẫn còn là một chàng trai trẻ!
1
4.7k
·
--
Đã xác minh
Hệ sinh thái Hyperliquid muốn tiến vào thị trường Mỹ với hợp đồng vĩnh cửu, khâu phân phối sẽ do ICE-OKX đảm nhiệm!
Hãy cùng phân tích ba tầng: tuân thủ, sản phẩm, phân phối — mỗi bên làm gì, và những điểm nghẽn trong khâu phê duyệt JV.
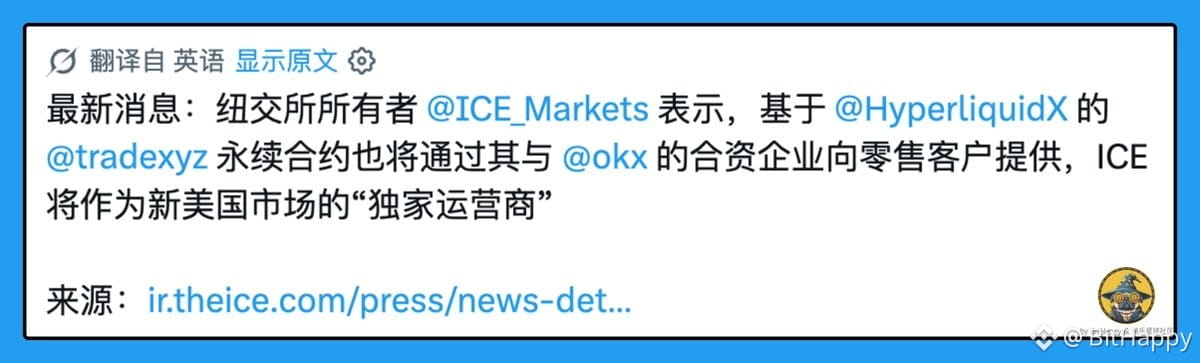
Theo thông cáo báo chí của ICE ngày 29 tháng 10: ICE đã đạt thỏa thuận với Trade[XYZ], dự kiến đưa các thị trường hợp đồng vĩnh cửu do Trade[XYZ] triển khai trên nền tảng Hyperliquid vào một cấu trúc được quản lý tại Mỹ.
ICE sẽ là đơn vị vận hành độc quyền thị trường được quản lý của Trade[XYZ], đồng thời đầu tư chiến lược vào Trade[XYZ].
Ở mảng bán lẻ, sẽ xây dựng một thị trường chuyên biệt và cơ chế thanh toán bù trừ riêng, cố ý tách biệt khỏi hoạt động hợp đồng tương lai và thanh toán bù trừ dành cho tổ chức hiện có của ICE.
Theo thông cáo: khách hàng tổ chức sẽ không phải gánh rủi ro đối tác từ hoạt động giao dịch bán lẻ này.
Đây là tiền đề để câu chuyện có thể được đặt trong khuôn khổ giấy phép tại Mỹ, chứ không phải chỉ thay lớp vỏ cho một DEX ngoài khơi.
Ở tầng sản phẩm, nền tảng vẫn là Trade[XYZ] + Hyperliquid: chu kỳ ngắn, hoạt động 24/7, cung cấp hợp đồng vĩnh cửu thuộc nhóm RWA trên Crypto, chỉ số chứng khoán, hàng hóa, ngoại hối, v.v.
Phía Mỹ cũng cần xây dựng một cấu trúc được quản lý riêng và xin các phê duyệt cần thiết để hỗ trợ giao dịch đòn bẩy.
Sau khi đáp ứng yêu cầu KYC/AML, dự kiến khách hàng sẽ được tiếp cận thông qua các FCM trở thành thành viên.
Tầng phân phối mới là phần liên quan trực tiếp nhất đến người dùng OKX!
Thông cáo nêu rõ: hợp đồng vĩnh cửu bán lẻ dự kiến sẽ được phân phối thông qua các đối tác, nhà môi giới và nền tảng, trong đó có liên doanh giữa ICE và OKX.
Phân công đại khái như sau: OKX cung cấp cổng tiếp cận khách hàng bán lẻ toàn cầu và khả năng kết nối giao dịch; ICE cung cấp khung thị trường được quản lý và thanh toán bù trừ; Trade[XYZ] đóng góp kinh nghiệm về sản phẩm hợp đồng vĩnh cửu bán lẻ.
Giá trị gia tăng đối với OKX là: “Liệu sản phẩm tuân thủ quy định có thể tiếp cận được tệp người dùng của mình hay không”.
Bản thân JV vẫn phải chờ các phê duyệt như broker-dealer/FCM; danh sách phê duyệt còn khá dài: cấu trúc thị trường và thanh toán bù trừ mới, các phê duyệt liên quan đến đòn bẩy, cùng tư cách FCM/BD của JV ICE-OKX.
Hơn nữa, thanh khoản ngoài khơi của Hyperliquid/Trade[XYZ] và hợp đồng vĩnh cửu trong tương lai tại Mỹ, vốn áp dụng KYC/AML, là hai con đường riêng biệt.
Lợi thế chính của con đường thứ hai nằm ở tính tuân thủ và khả năng tiếp cận người dùng, nhưng điều đó không đồng nghĩa với phí thấp hơn hay độ sâu thanh khoản tốt hơn.
Nếu thực sự được niêm yết thông qua JV, những câu hỏi thực tế là: tài khoản và khu vực địa lý sẽ được phân chia thế nào, ký quỹ có đi qua kênh FCM không, và có tách biệt với tài khoản hợp đồng OKX hiện tại không.
Cứ tiếp tục chờ thời cơ!
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Hệ sinh thái Hyperliquid muốn tiến vào thị trường Mỹ với hợp đồng vĩnh cửu, khâu phân phối sẽ do ICE-OKX đảm nhiệm!
Hãy cùng phân tích ba tầng: tuân thủ, sản phẩm, phân phối — mỗi bên làm gì, và những điểm nghẽn trong khâu phê duyệt JV.
Theo thông cáo báo chí của ICE ngày 29 tháng 10: ICE đã đạt thỏa thuận với Trade[XYZ], dự kiến đưa các thị trường hợp đồng vĩnh cửu do Trade[XYZ] triển khai trên nền tảng Hyperliquid vào một cấu trúc được quản lý tại Mỹ.
ICE sẽ là đơn vị vận hành độc quyền thị trường được quản lý của Trade[XYZ], đồng thời đầu tư chiến lược vào Trade[XYZ].
Ở mảng bán lẻ, sẽ xây dựng một thị trường chuyên biệt và cơ chế thanh toán bù trừ riêng, cố ý tách biệt khỏi hoạt động hợp đồng tương lai và thanh toán bù trừ dành cho tổ chức hiện có của ICE.
Theo thông cáo: khách hàng tổ chức sẽ không phải gánh rủi ro đối tác từ hoạt động giao dịch bán lẻ này.
Đây là tiền đề để câu chuyện có thể được đặt trong khuôn khổ giấy phép tại Mỹ, chứ không phải chỉ thay lớp vỏ cho một DEX ngoài khơi.
Ở tầng sản phẩm, nền tảng vẫn là Trade[XYZ] + Hyperliquid: chu kỳ ngắn, hoạt động 24/7, cung cấp hợp đồng vĩnh cửu thuộc nhóm RWA trên Crypto, chỉ số chứng khoán, hàng hóa, ngoại hối, v.v.
Phía Mỹ cũng cần xây dựng một cấu trúc được quản lý riêng và xin các phê duyệt cần thiết để hỗ trợ giao dịch đòn bẩy.
Sau khi đáp ứng yêu cầu KYC/AML, dự kiến khách hàng sẽ được tiếp cận thông qua các FCM trở thành thành viên.
Tầng phân phối mới là phần liên quan trực tiếp nhất đến người dùng OKX!
Thông cáo nêu rõ: hợp đồng vĩnh cửu bán lẻ dự kiến sẽ được phân phối thông qua các đối tác, nhà môi giới và nền tảng, trong đó có liên doanh giữa ICE và OKX.
Phân công đại khái như sau: OKX cung cấp cổng tiếp cận khách hàng bán lẻ toàn cầu và khả năng kết nối giao dịch; ICE cung cấp khung thị trường được quản lý và thanh toán bù trừ; Trade[XYZ] đóng góp kinh nghiệm về sản phẩm hợp đồng vĩnh cửu bán lẻ.
Giá trị gia tăng đối với OKX là: “Liệu sản phẩm tuân thủ quy định có thể tiếp cận được tệp người dùng của mình hay không”.
Bản thân JV vẫn phải chờ các phê duyệt như broker-dealer/FCM; danh sách phê duyệt còn khá dài: cấu trúc thị trường và thanh toán bù trừ mới, các phê duyệt liên quan đến đòn bẩy, cùng tư cách FCM/BD của JV ICE-OKX.
Hơn nữa, thanh khoản ngoài khơi của Hyperliquid/Trade[XYZ] và hợp đồng vĩnh cửu trong tương lai tại Mỹ, vốn áp dụng KYC/AML, là hai con đường riêng biệt.
Lợi thế chính của con đường thứ hai nằm ở tính tuân thủ và khả năng tiếp cận người dùng, nhưng điều đó không đồng nghĩa với phí thấp hơn hay độ sâu thanh khoản tốt hơn.
Nếu thực sự được niêm yết thông qua JV, những câu hỏi thực tế là: tài khoản và khu vực địa lý sẽ được phân chia thế nào, ký quỹ có đi qua kênh FCM không, và có tách biệt với tài khoản hợp đồng OKX hiện tại không.
Cứ tiếp tục chờ thời cơ!
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Hãy cùng phân tích ba tầng: tuân thủ, sản phẩm, phân phối — mỗi bên làm gì, và những điểm nghẽn trong khâu phê duyệt JV.
Theo thông cáo báo chí của ICE ngày 29 tháng 10: ICE đã đạt thỏa thuận với Trade[XYZ], dự kiến đưa các thị trường hợp đồng vĩnh cửu do Trade[XYZ] triển khai trên nền tảng Hyperliquid vào một cấu trúc được quản lý tại Mỹ.
ICE sẽ là đơn vị vận hành độc quyền thị trường được quản lý của Trade[XYZ], đồng thời đầu tư chiến lược vào Trade[XYZ].
Ở mảng bán lẻ, sẽ xây dựng một thị trường chuyên biệt và cơ chế thanh toán bù trừ riêng, cố ý tách biệt khỏi hoạt động hợp đồng tương lai và thanh toán bù trừ dành cho tổ chức hiện có của ICE.
Theo thông cáo: khách hàng tổ chức sẽ không phải gánh rủi ro đối tác từ hoạt động giao dịch bán lẻ này.
Đây là tiền đề để câu chuyện có thể được đặt trong khuôn khổ giấy phép tại Mỹ, chứ không phải chỉ thay lớp vỏ cho một DEX ngoài khơi.
Ở tầng sản phẩm, nền tảng vẫn là Trade[XYZ] + Hyperliquid: chu kỳ ngắn, hoạt động 24/7, cung cấp hợp đồng vĩnh cửu thuộc nhóm RWA trên Crypto, chỉ số chứng khoán, hàng hóa, ngoại hối, v.v.
Phía Mỹ cũng cần xây dựng một cấu trúc được quản lý riêng và xin các phê duyệt cần thiết để hỗ trợ giao dịch đòn bẩy.
Sau khi đáp ứng yêu cầu KYC/AML, dự kiến khách hàng sẽ được tiếp cận thông qua các FCM trở thành thành viên.
Tầng phân phối mới là phần liên quan trực tiếp nhất đến người dùng OKX!
Thông cáo nêu rõ: hợp đồng vĩnh cửu bán lẻ dự kiến sẽ được phân phối thông qua các đối tác, nhà môi giới và nền tảng, trong đó có liên doanh giữa ICE và OKX.
Phân công đại khái như sau: OKX cung cấp cổng tiếp cận khách hàng bán lẻ toàn cầu và khả năng kết nối giao dịch; ICE cung cấp khung thị trường được quản lý và thanh toán bù trừ; Trade[XYZ] đóng góp kinh nghiệm về sản phẩm hợp đồng vĩnh cửu bán lẻ.
Giá trị gia tăng đối với OKX là: “Liệu sản phẩm tuân thủ quy định có thể tiếp cận được tệp người dùng của mình hay không”.
Bản thân JV vẫn phải chờ các phê duyệt như broker-dealer/FCM; danh sách phê duyệt còn khá dài: cấu trúc thị trường và thanh toán bù trừ mới, các phê duyệt liên quan đến đòn bẩy, cùng tư cách FCM/BD của JV ICE-OKX.
Hơn nữa, thanh khoản ngoài khơi của Hyperliquid/Trade[XYZ] và hợp đồng vĩnh cửu trong tương lai tại Mỹ, vốn áp dụng KYC/AML, là hai con đường riêng biệt.
Lợi thế chính của con đường thứ hai nằm ở tính tuân thủ và khả năng tiếp cận người dùng, nhưng điều đó không đồng nghĩa với phí thấp hơn hay độ sâu thanh khoản tốt hơn.
Nếu thực sự được niêm yết thông qua JV, những câu hỏi thực tế là: tài khoản và khu vực địa lý sẽ được phân chia thế nào, ký quỹ có đi qua kênh FCM không, và có tách biệt với tài khoản hợp đồng OKX hiện tại không.
Cứ tiếp tục chờ thời cơ!
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
1
1
2.3k
·
--
STRC đã thông qua việc chuyển sang trả cổ tức hằng ngày, tiếp theo chúng ta nên làm gì?
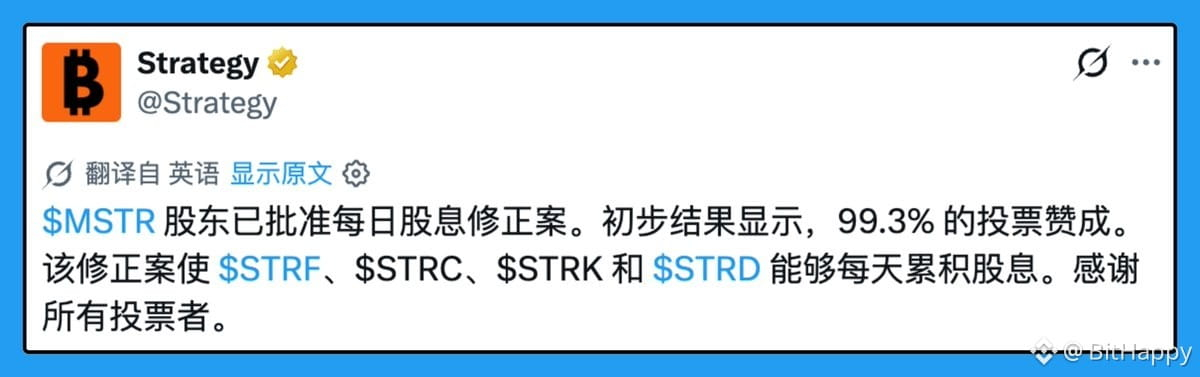
Sau đại hội cổ đông bất thường ngày 28 tháng 10, hồ sơ 8-K của Strategy ghi rõ: theo kết quả kiểm phiếu sơ bộ, đề xuất chuyển bốn loại cổ phiếu ưu đãi sang trả cổ tức hằng ngày đã được thông qua. STRC bắt đầu ghi nhận quyền hưởng cổ tức hằng ngày từ ngày 1 tháng 11; STRF, STRK và STRD bắt đầu từ ngày 1 tháng 1 năm 2027. Việc triển khai còn phụ thuộc vào việc nộp và có hiệu lực của bản Certificate of Designations sửa đổi. Cổ tức vẫn được tính cả cuối tuần và ngày lễ; cổ tức đã công bố thường được thanh toán vào ngày làm việc kế tiếp.
Hôm kia, khi viết về việc trả cổ tức hằng ngày, tôi đã tổng hợp: kể từ tháng 8 năm 2025, mức giảm trung vị vào ngày giao dịch không hưởng cổ tức của cổ phiếu trả cổ tức hằng tháng là khoảng 43 điểm cơ bản, với loại trả nửa tháng là khoảng 22, còn loại trả hằng ngày chỉ khoảng 3,3. 3,3×365 vẫn xấp xỉ 12%, khớp với cổ tức tính theo năm. Khoản giảm không phải là số tiền cổ tức, mà là cú nhảy giá cố định diễn ra hai tuần một lần. Theo các bài đăng liên quan, thứ Sáu tuần này là lần cuối STRC giao dịch không hưởng cổ tức theo chu kỳ nửa tháng; hãy căn cứ vào lịch ngày giao dịch không hưởng cổ tức của sàn.
Hãy nhìn các cách giao dịch theo hướng «kiếm tiền bằng cách nào».
Kiếm lời từ cú nhảy giá vào ngày giao dịch không hưởng cổ tức: theo các bài đăng liên quan, hợp đồng vĩnh cửu STRC trên Hyperliquid không bù cổ tức; khi đến ngày giao dịch không hưởng cổ tức, giá giao ngay tự nhiên giảm, nên bán khống không phòng hộ có thể kiếm phần chênh lệch này. Khi cú nhảy giá giảm xuống còn khoảng 3 điểm cơ bản mỗi ngày, phần chênh lệch nhỏ từ giao dịch theo sự kiện gần như không còn.
Mua giao ngay, đồng thời bán khống hợp đồng vĩnh cửu: theo cùng nguồn, mức chiết khấu khoảng 25 điểm cơ bản, phí funding khoảng 10 điểm cơ bản mỗi 8 giờ, tức khoảng 30 điểm cơ bản mỗi ngày, gấp khoảng 9 lần cổ tức hằng ngày 3,3. Lãi lỗ của danh mục gần như hoàn toàn phụ thuộc vào hướng biến động của phí funding và cách mức chiết khấu quay về; cổ tức vẫn còn, nhưng không còn là nhân tố chính. Mức chiết khấu và phí funding thay đổi rất nhanh; hãy căn cứ vào sổ lệnh theo thời gian thực.
Dùng STRC hoặc các vị thế liên quan làm tài sản thế chấp, vay vòng lặp và nhận cổ tức: khi không còn cú nhảy giá cố định khoảng 22 điểm cơ bản mỗi nửa tháng, không cần giữ thêm một khoảng đệm thanh lý riêng cho ngày giao dịch không hưởng cổ tức; chỉ cần chừa khoảng đệm theo biến động thông thường.
Tôi đã trình bày các giao dịch thực tế của mình trong loạt bài tổng kết «Từ lúc bắt đầu tham gia STRC đến khi có lãi»: các vị thế rủi ro cao chủ yếu nằm ở những khoản đầu tư sinh lời liên quan đến STRC như apyUSD và sUSDat; những thứ thực sự giúp tôi xoay xở linh hoạt là hệ số mất neo, việc kết hợp giao ngay trên chuỗi với mở vị thế bán khống bằng hợp đồng khi cần, cùng với LP sau khi khoảng thời gian cơ hội thu hẹp. Quản lý vị thế và kiểm soát rủi ro quan trọng hơn bất kỳ giao dịch chênh lệch giá đơn lẻ nào.
Xét việc chuyển sang trả cổ tức hằng ngày: khi cú nhảy giá vào ngày giao dịch không hưởng cổ tức nhỏ đi, cơ hội chênh lệch giá nhỏ do ngày này tạo ra cũng sẽ giảm; nếu vẫn dùng «mua giao ngay liên quan + bán khống STRC» để phòng hộ, cách tính toán cần chuyển từ «kiếm một khoản từ cú giảm giá khi không hưởng cổ tức» sang «kiếm từ phí funding và mức chiết khấu quay về», còn phần cổ tức chỉ còn vài điểm cơ bản mỗi ngày. Mối quan hệ hệ số vẫn còn đó; các khoảng thời gian mất neo không biến mất chỉ vì chuyển sang trả hằng ngày, nhưng cơ hội kiếm lời nhờ cú giảm giá mạnh mỗi nửa tháng sẽ ít đi.
Tần suất trả cổ tức, chu kỳ thanh toán và quy tắc bù trừ nghe có vẻ thuần kỹ thuật, nhưng thường âm thầm thay đổi nguồn lợi nhuận của một danh mục. Ừm, sau khi chuyển sang trả hằng ngày, tôi cứ cảm thấy STRC hơi chẳng ra làm sao.
Loạt bài tổng kết: https://x.com/BitHappy/status/2109907286194049402
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
STRC đã thông qua việc chuyển sang trả cổ tức hằng ngày, tiếp theo chúng ta nên làm gì?
Sau đại hội cổ đông bất thường ngày 28 tháng 10, hồ sơ 8-K của Strategy ghi rõ: theo kết quả kiểm phiếu sơ bộ, đề xuất chuyển bốn loại cổ phiếu ưu đãi sang trả cổ tức hằng ngày đã được thông qua. STRC bắt đầu ghi nhận quyền hưởng cổ tức hằng ngày từ ngày 1 tháng 11; STRF, STRK và STRD bắt đầu từ ngày 1 tháng 1 năm 2027. Việc triển khai còn phụ thuộc vào việc nộp và có hiệu lực của bản Certificate of Designations sửa đổi. Cổ tức vẫn được tính cả cuối tuần và ngày lễ; cổ tức đã công bố thường được thanh toán vào ngày làm việc kế tiếp.
Hôm kia, khi viết về việc trả cổ tức hằng ngày, tôi đã tổng hợp: kể từ tháng 8 năm 2025, mức giảm trung vị vào ngày giao dịch không hưởng cổ tức của cổ phiếu trả cổ tức hằng tháng là khoảng 43 điểm cơ bản, với loại trả nửa tháng là khoảng 22, còn loại trả hằng ngày chỉ khoảng 3,3. 3,3×365 vẫn xấp xỉ 12%, khớp với cổ tức tính theo năm. Khoản giảm không phải là số tiền cổ tức, mà là cú nhảy giá cố định diễn ra hai tuần một lần. Theo các bài đăng liên quan, thứ Sáu tuần này là lần cuối STRC giao dịch không hưởng cổ tức theo chu kỳ nửa tháng; hãy căn cứ vào lịch ngày giao dịch không hưởng cổ tức của sàn.
Hãy nhìn các cách giao dịch theo hướng «kiếm tiền bằng cách nào».
Kiếm lời từ cú nhảy giá vào ngày giao dịch không hưởng cổ tức: theo các bài đăng liên quan, hợp đồng vĩnh cửu STRC trên Hyperliquid không bù cổ tức; khi đến ngày giao dịch không hưởng cổ tức, giá giao ngay tự nhiên giảm, nên bán khống không phòng hộ có thể kiếm phần chênh lệch này. Khi cú nhảy giá giảm xuống còn khoảng 3 điểm cơ bản mỗi ngày, phần chênh lệch nhỏ từ giao dịch theo sự kiện gần như không còn.
Mua giao ngay, đồng thời bán khống hợp đồng vĩnh cửu: theo cùng nguồn, mức chiết khấu khoảng 25 điểm cơ bản, phí funding khoảng 10 điểm cơ bản mỗi 8 giờ, tức khoảng 30 điểm cơ bản mỗi ngày, gấp khoảng 9 lần cổ tức hằng ngày 3,3. Lãi lỗ của danh mục gần như hoàn toàn phụ thuộc vào hướng biến động của phí funding và cách mức chiết khấu quay về; cổ tức vẫn còn, nhưng không còn là nhân tố chính. Mức chiết khấu và phí funding thay đổi rất nhanh; hãy căn cứ vào sổ lệnh theo thời gian thực.
Dùng STRC hoặc các vị thế liên quan làm tài sản thế chấp, vay vòng lặp và nhận cổ tức: khi không còn cú nhảy giá cố định khoảng 22 điểm cơ bản mỗi nửa tháng, không cần giữ thêm một khoảng đệm thanh lý riêng cho ngày giao dịch không hưởng cổ tức; chỉ cần chừa khoảng đệm theo biến động thông thường.
Tôi đã trình bày các giao dịch thực tế của mình trong loạt bài tổng kết «Từ lúc bắt đầu tham gia STRC đến khi có lãi»: các vị thế rủi ro cao chủ yếu nằm ở những khoản đầu tư sinh lời liên quan đến STRC như apyUSD và sUSDat; những thứ thực sự giúp tôi xoay xở linh hoạt là hệ số mất neo, việc kết hợp giao ngay trên chuỗi với mở vị thế bán khống bằng hợp đồng khi cần, cùng với LP sau khi khoảng thời gian cơ hội thu hẹp. Quản lý vị thế và kiểm soát rủi ro quan trọng hơn bất kỳ giao dịch chênh lệch giá đơn lẻ nào.
Xét việc chuyển sang trả cổ tức hằng ngày: khi cú nhảy giá vào ngày giao dịch không hưởng cổ tức nhỏ đi, cơ hội chênh lệch giá nhỏ do ngày này tạo ra cũng sẽ giảm; nếu vẫn dùng «mua giao ngay liên quan + bán khống STRC» để phòng hộ, cách tính toán cần chuyển từ «kiếm một khoản từ cú giảm giá khi không hưởng cổ tức» sang «kiếm từ phí funding và mức chiết khấu quay về», còn phần cổ tức chỉ còn vài điểm cơ bản mỗi ngày. Mối quan hệ hệ số vẫn còn đó; các khoảng thời gian mất neo không biến mất chỉ vì chuyển sang trả hằng ngày, nhưng cơ hội kiếm lời nhờ cú giảm giá mạnh mỗi nửa tháng sẽ ít đi.
Tần suất trả cổ tức, chu kỳ thanh toán và quy tắc bù trừ nghe có vẻ thuần kỹ thuật, nhưng thường âm thầm thay đổi nguồn lợi nhuận của một danh mục. Ừm, sau khi chuyển sang trả hằng ngày, tôi cứ cảm thấy STRC hơi chẳng ra làm sao.
Loạt bài tổng kết: https://x.com/BitHappy/status/2109907286194049402
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Sau đại hội cổ đông bất thường ngày 28 tháng 10, hồ sơ 8-K của Strategy ghi rõ: theo kết quả kiểm phiếu sơ bộ, đề xuất chuyển bốn loại cổ phiếu ưu đãi sang trả cổ tức hằng ngày đã được thông qua. STRC bắt đầu ghi nhận quyền hưởng cổ tức hằng ngày từ ngày 1 tháng 11; STRF, STRK và STRD bắt đầu từ ngày 1 tháng 1 năm 2027. Việc triển khai còn phụ thuộc vào việc nộp và có hiệu lực của bản Certificate of Designations sửa đổi. Cổ tức vẫn được tính cả cuối tuần và ngày lễ; cổ tức đã công bố thường được thanh toán vào ngày làm việc kế tiếp.
Hôm kia, khi viết về việc trả cổ tức hằng ngày, tôi đã tổng hợp: kể từ tháng 8 năm 2025, mức giảm trung vị vào ngày giao dịch không hưởng cổ tức của cổ phiếu trả cổ tức hằng tháng là khoảng 43 điểm cơ bản, với loại trả nửa tháng là khoảng 22, còn loại trả hằng ngày chỉ khoảng 3,3. 3,3×365 vẫn xấp xỉ 12%, khớp với cổ tức tính theo năm. Khoản giảm không phải là số tiền cổ tức, mà là cú nhảy giá cố định diễn ra hai tuần một lần. Theo các bài đăng liên quan, thứ Sáu tuần này là lần cuối STRC giao dịch không hưởng cổ tức theo chu kỳ nửa tháng; hãy căn cứ vào lịch ngày giao dịch không hưởng cổ tức của sàn.
Hãy nhìn các cách giao dịch theo hướng «kiếm tiền bằng cách nào».
Kiếm lời từ cú nhảy giá vào ngày giao dịch không hưởng cổ tức: theo các bài đăng liên quan, hợp đồng vĩnh cửu STRC trên Hyperliquid không bù cổ tức; khi đến ngày giao dịch không hưởng cổ tức, giá giao ngay tự nhiên giảm, nên bán khống không phòng hộ có thể kiếm phần chênh lệch này. Khi cú nhảy giá giảm xuống còn khoảng 3 điểm cơ bản mỗi ngày, phần chênh lệch nhỏ từ giao dịch theo sự kiện gần như không còn.
Mua giao ngay, đồng thời bán khống hợp đồng vĩnh cửu: theo cùng nguồn, mức chiết khấu khoảng 25 điểm cơ bản, phí funding khoảng 10 điểm cơ bản mỗi 8 giờ, tức khoảng 30 điểm cơ bản mỗi ngày, gấp khoảng 9 lần cổ tức hằng ngày 3,3. Lãi lỗ của danh mục gần như hoàn toàn phụ thuộc vào hướng biến động của phí funding và cách mức chiết khấu quay về; cổ tức vẫn còn, nhưng không còn là nhân tố chính. Mức chiết khấu và phí funding thay đổi rất nhanh; hãy căn cứ vào sổ lệnh theo thời gian thực.
Dùng STRC hoặc các vị thế liên quan làm tài sản thế chấp, vay vòng lặp và nhận cổ tức: khi không còn cú nhảy giá cố định khoảng 22 điểm cơ bản mỗi nửa tháng, không cần giữ thêm một khoảng đệm thanh lý riêng cho ngày giao dịch không hưởng cổ tức; chỉ cần chừa khoảng đệm theo biến động thông thường.
Tôi đã trình bày các giao dịch thực tế của mình trong loạt bài tổng kết «Từ lúc bắt đầu tham gia STRC đến khi có lãi»: các vị thế rủi ro cao chủ yếu nằm ở những khoản đầu tư sinh lời liên quan đến STRC như apyUSD và sUSDat; những thứ thực sự giúp tôi xoay xở linh hoạt là hệ số mất neo, việc kết hợp giao ngay trên chuỗi với mở vị thế bán khống bằng hợp đồng khi cần, cùng với LP sau khi khoảng thời gian cơ hội thu hẹp. Quản lý vị thế và kiểm soát rủi ro quan trọng hơn bất kỳ giao dịch chênh lệch giá đơn lẻ nào.
Xét việc chuyển sang trả cổ tức hằng ngày: khi cú nhảy giá vào ngày giao dịch không hưởng cổ tức nhỏ đi, cơ hội chênh lệch giá nhỏ do ngày này tạo ra cũng sẽ giảm; nếu vẫn dùng «mua giao ngay liên quan + bán khống STRC» để phòng hộ, cách tính toán cần chuyển từ «kiếm một khoản từ cú giảm giá khi không hưởng cổ tức» sang «kiếm từ phí funding và mức chiết khấu quay về», còn phần cổ tức chỉ còn vài điểm cơ bản mỗi ngày. Mối quan hệ hệ số vẫn còn đó; các khoảng thời gian mất neo không biến mất chỉ vì chuyển sang trả hằng ngày, nhưng cơ hội kiếm lời nhờ cú giảm giá mạnh mỗi nửa tháng sẽ ít đi.
Tần suất trả cổ tức, chu kỳ thanh toán và quy tắc bù trừ nghe có vẻ thuần kỹ thuật, nhưng thường âm thầm thay đổi nguồn lợi nhuận của một danh mục. Ừm, sau khi chuyển sang trả hằng ngày, tôi cứ cảm thấy STRC hơi chẳng ra làm sao.
Loạt bài tổng kết: https://x.com/BitHappy/status/2109907286194049402
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
346
·
--
Xem bản dịch
这两天又有小伙伴讨论:币安 RWUSD 申购 USDT、赎回拿 USDC 的汇率差路径~
重点还是看平衡点汇率,再看年化。
有帖子统计,10 月中旬以来 USDC/USDT 大致均价约 1.0011。
USDC 比 USDT 贵的这一点,对买 USDC 的人是成本;对手里有 USDT 的人,可以变成一笔收入。
做法是:用 USDT 申购 RWUSD,马上赎回,选 USDC 到账。按官方说明,标准赎回 T+3 到账,手续费 0.05%。
算一轮:
毛利约 0.11%,就是那一点溢价;
扣掉 0.05% 赎回费,净约 0.06%;
3 天一轮,一年大约 121 轮,单利约 7.3%,复利约 7.6%。
也不上链,不靠利息,靠的是汇率差,对比 USDG 的 7%-10%,也不算差。
关键在平衡点:0.05% 的手续费,意味着 USDC/USDT 得在 1.0005 以上才不亏。
溢价从 0.11% 收窄到 0.05%,这一轮就白跑,年化是溢价不变时的理想值,平衡点才是底线。
还有两个变量容易被忽略:
1/ 价格滞后:申购时看到的是 1.0011,3 天后 USDC 到账,卖出去是什么价,到那时才知道。
2/ 规则风险:申赎通道是产品功能,不是给套利准备的,频繁来回要有被限的心理准备。2 月份为了平衡 USDT 和 USDC 仓位,也上过一些 RWUSD,当时就听说套得太多,可能被「列入限制功能」使用的名单(有几个小伙伴被限)。
更稳的做法是:溢价明显高于平衡点再开一轮,给 3 天的价格变化留出余量;到账先看当下汇率,低于平衡点就先拿着 USDC,不急着卖;
另外是认为功能被限也无所谓。
以上仅为信息分享,不构成任何投资建议。
持续进化中的 BitHappy
这两天又有小伙伴讨论:币安 RWUSD 申购 USDT、赎回拿 USDC 的汇率差路径~
重点还是看平衡点汇率,再看年化。
有帖子统计,10 月中旬以来 USDC/USDT 大致均价约 1.0011。
USDC 比 USDT 贵的这一点,对买 USDC 的人是成本;对手里有 USDT 的人,可以变成一笔收入。
做法是:用 USDT 申购 RWUSD,马上赎回,选 USDC 到账。按官方说明,标准赎回 T+3 到账,手续费 0.05%。
算一轮:
毛利约 0.11%,就是那一点溢价;
扣掉 0.05% 赎回费,净约 0.06%;
3 天一轮,一年大约 121 轮,单利约 7.3%,复利约 7.6%。
也不上链,不靠利息,靠的是汇率差,对比 USDG 的 7%-10%,也不算差。
关键在平衡点:0.05% 的手续费,意味着 USDC/USDT 得在 1.0005 以上才不亏。
溢价从 0.11% 收窄到 0.05%,这一轮就白跑,年化是溢价不变时的理想值,平衡点才是底线。
还有两个变量容易被忽略:
1/ 价格滞后:申购时看到的是 1.0011,3 天后 USDC 到账,卖出去是什么价,到那时才知道。
2/ 规则风险:申赎通道是产品功能,不是给套利准备的,频繁来回要有被限的心理准备。2 月份为了平衡 USDT 和 USDC 仓位,也上过一些 RWUSD,当时就听说套得太多,可能被「列入限制功能」使用的名单(有几个小伙伴被限)。
更稳的做法是:溢价明显高于平衡点再开一轮,给 3 天的价格变化留出余量;到账先看当下汇率,低于平衡点就先拿着 USDC,不急着卖;
另外是认为功能被限也无所谓。
以上仅为信息分享,不构成任何投资建议。
持续进化中的 BitHappy
重点还是看平衡点汇率,再看年化。
有帖子统计,10 月中旬以来 USDC/USDT 大致均价约 1.0011。
USDC 比 USDT 贵的这一点,对买 USDC 的人是成本;对手里有 USDT 的人,可以变成一笔收入。
做法是:用 USDT 申购 RWUSD,马上赎回,选 USDC 到账。按官方说明,标准赎回 T+3 到账,手续费 0.05%。
算一轮:
毛利约 0.11%,就是那一点溢价;
扣掉 0.05% 赎回费,净约 0.06%;
3 天一轮,一年大约 121 轮,单利约 7.3%,复利约 7.6%。
也不上链,不靠利息,靠的是汇率差,对比 USDG 的 7%-10%,也不算差。
关键在平衡点:0.05% 的手续费,意味着 USDC/USDT 得在 1.0005 以上才不亏。
溢价从 0.11% 收窄到 0.05%,这一轮就白跑,年化是溢价不变时的理想值,平衡点才是底线。
还有两个变量容易被忽略:
1/ 价格滞后:申购时看到的是 1.0011,3 天后 USDC 到账,卖出去是什么价,到那时才知道。
2/ 规则风险:申赎通道是产品功能,不是给套利准备的,频繁来回要有被限的心理准备。2 月份为了平衡 USDT 和 USDC 仓位,也上过一些 RWUSD,当时就听说套得太多,可能被「列入限制功能」使用的名单(有几个小伙伴被限)。
更稳的做法是:溢价明显高于平衡点再开一轮,给 3 天的价格变化留出余量;到账先看当下汇率,低于平衡点就先拿着 USDC,不急着卖;
另外是认为功能被限也无所谓。
以上仅为信息分享,不构成任何投资建议。
持续进化中的 BitHappy
374
·
--
Trước khi cày điểm Perp, hãy hỏi một câu: điểm đó có giá trên thị trường thứ cấp không?
Hôm nay bắt đầu kiểm tra airdrop StandX: đã tốn chi phí vốn thì chắc chắn là lỗ. Trên dòng thời gian, thầy BuTongRen6 chia sẻ một loạt số liệu: phí giao dịch hơn 5.000U, tổng lỗ 20.000U, cuối cùng nhận được 900U airdrop. Tính ra:
1/ So với phí giao dịch: 900 ÷ 5.000 ≈ 18%; so với tổng lỗ: 900 ÷ 20.000 = 4,5%;
2/ Thầy xiaoyon52351223 tính ngược theo quy tắc điểm: điểm cày trước lần giảm một nửa đầu tiên vào ngày 5/24 được hoàn lại khoảng một phần mười phí giao dịch; sau lần giảm một nửa tiếp theo vào ngày 8/10, chỉ còn khoảng một phần bốn mươi.
Vì vậy, gọi đây là airdrop thì không bằng gọi là một khoản giảm giá phí giao dịch. Dĩ nhiên, StandX cũng đã chính thức tuyên bố thất bại.
Điều đáng phân tích hơn là cách định giá. StandX thực ra từng có thị trường trước khi niêm yết: vào giữa tháng 10, trên Aspecta, Predict và Polymarket đều có thị trường FDV cho dự án, với mức định giá dao động từ 180 triệu đến hơn 300 triệu USD. Nhưng giá trước khi niêm yết là giá của «token sẽ phát hành trong tương lai». Ngày 15/10, đội ngũ chính thức thông báo không phát hành token, thế là mức giá đó chẳng còn cơ sở nào. Cuối cùng, số DUSD đổi được cho mỗi điểm do riêng dự án quyết định; trước đó không có thị trường nào để khóa tỷ lệ. Bản thân tôi HODL điểm thì chẳng đáng giá bao nhiêu; chỉ những điểm có được nhờ đóng góp phí giao dịch mới được hoàn tiền.
So với hai dự án khác gần đây:
1/ Variational: điểm có giao dịch OTC; gần đây xuất hiện mức chào giá 50U mỗi điểm, trong khi cách đây không lâu mọi người còn định giá khoảng 7–8U. Tuy nhiên, tính xác thực vẫn còn tranh cãi, đừng coi đó là giá giao dịch thực tế.
2/ Predict: ngày 25/10, Binance Futures mở hợp đồng trước khi niêm yết PREDICT; Aster đã mở từ sớm hơn, Polymarket cũng có thị trường FDV. Ít nhất điểm đã có giá tham khảo trên thị trường và công cụ phòng hộ, chỉ là tỷ lệ airdrop chưa được công bố nên tỷ lệ phòng hộ chỉ có thể ước tính.
Vì vậy, khi xem xét điểm Perp, hiện giờ tôi quan tâm đến ba điều:
1/ Có giá trên thị trường thứ cấp hay không (OTC, thị trường trước khi niêm yết, thị trường dự đoán), và thứ được định giá có phải là thứ cuối cùng tôi nhận được không;
2/ Có công cụ nào giúp khóa trước một phần giá trị hay không;
3/ Nếu không có cả hai, hãy tính chi phí dựa trên giả định «hoàn lại tối đa một phần mười phí giao dịch», rồi đặt giới hạn ngân sách thua lỗ theo mức trần đó.
Cày điểm về bản chất là mua một tấm vé số chưa niêm yết giá. Tự định giá nó trước thì tâm lý sẽ thoải mái hơn nhiều.
Các bạn từng cày StandX: DUSD mở nhận từ ngày 1/11, hạn cuối là 31/12, chỉ sử dụng cổng chính thức. Các thầy cô từng cày những Perp nào có điểm được định giá trên thị trường thứ cấp?
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng tiến hóa
Trước khi cày điểm Perp, hãy hỏi một câu: điểm đó có giá trên thị trường thứ cấp không?
Hôm nay bắt đầu kiểm tra airdrop StandX: đã tốn chi phí vốn thì chắc chắn là lỗ. Trên dòng thời gian, thầy BuTongRen6 chia sẻ một loạt số liệu: phí giao dịch hơn 5.000U, tổng lỗ 20.000U, cuối cùng nhận được 900U airdrop. Tính ra:
1/ So với phí giao dịch: 900 ÷ 5.000 ≈ 18%; so với tổng lỗ: 900 ÷ 20.000 = 4,5%;
2/ Thầy xiaoyon52351223 tính ngược theo quy tắc điểm: điểm cày trước lần giảm một nửa đầu tiên vào ngày 5/24 được hoàn lại khoảng một phần mười phí giao dịch; sau lần giảm một nửa tiếp theo vào ngày 8/10, chỉ còn khoảng một phần bốn mươi.
Vì vậy, gọi đây là airdrop thì không bằng gọi là một khoản giảm giá phí giao dịch. Dĩ nhiên, StandX cũng đã chính thức tuyên bố thất bại.
Điều đáng phân tích hơn là cách định giá. StandX thực ra từng có thị trường trước khi niêm yết: vào giữa tháng 10, trên Aspecta, Predict và Polymarket đều có thị trường FDV cho dự án, với mức định giá dao động từ 180 triệu đến hơn 300 triệu USD. Nhưng giá trước khi niêm yết là giá của «token sẽ phát hành trong tương lai». Ngày 15/10, đội ngũ chính thức thông báo không phát hành token, thế là mức giá đó chẳng còn cơ sở nào. Cuối cùng, số DUSD đổi được cho mỗi điểm do riêng dự án quyết định; trước đó không có thị trường nào để khóa tỷ lệ. Bản thân tôi HODL điểm thì chẳng đáng giá bao nhiêu; chỉ những điểm có được nhờ đóng góp phí giao dịch mới được hoàn tiền.
So với hai dự án khác gần đây:
1/ Variational: điểm có giao dịch OTC; gần đây xuất hiện mức chào giá 50U mỗi điểm, trong khi cách đây không lâu mọi người còn định giá khoảng 7–8U. Tuy nhiên, tính xác thực vẫn còn tranh cãi, đừng coi đó là giá giao dịch thực tế.
2/ Predict: ngày 25/10, Binance Futures mở hợp đồng trước khi niêm yết PREDICT; Aster đã mở từ sớm hơn, Polymarket cũng có thị trường FDV. Ít nhất điểm đã có giá tham khảo trên thị trường và công cụ phòng hộ, chỉ là tỷ lệ airdrop chưa được công bố nên tỷ lệ phòng hộ chỉ có thể ước tính.
Vì vậy, khi xem xét điểm Perp, hiện giờ tôi quan tâm đến ba điều:
1/ Có giá trên thị trường thứ cấp hay không (OTC, thị trường trước khi niêm yết, thị trường dự đoán), và thứ được định giá có phải là thứ cuối cùng tôi nhận được không;
2/ Có công cụ nào giúp khóa trước một phần giá trị hay không;
3/ Nếu không có cả hai, hãy tính chi phí dựa trên giả định «hoàn lại tối đa một phần mười phí giao dịch», rồi đặt giới hạn ngân sách thua lỗ theo mức trần đó.
Cày điểm về bản chất là mua một tấm vé số chưa niêm yết giá. Tự định giá nó trước thì tâm lý sẽ thoải mái hơn nhiều.
Các bạn từng cày StandX: DUSD mở nhận từ ngày 1/11, hạn cuối là 31/12, chỉ sử dụng cổng chính thức. Các thầy cô từng cày những Perp nào có điểm được định giá trên thị trường thứ cấp?
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng tiến hóa
Hôm nay bắt đầu kiểm tra airdrop StandX: đã tốn chi phí vốn thì chắc chắn là lỗ. Trên dòng thời gian, thầy BuTongRen6 chia sẻ một loạt số liệu: phí giao dịch hơn 5.000U, tổng lỗ 20.000U, cuối cùng nhận được 900U airdrop. Tính ra:
1/ So với phí giao dịch: 900 ÷ 5.000 ≈ 18%; so với tổng lỗ: 900 ÷ 20.000 = 4,5%;
2/ Thầy xiaoyon52351223 tính ngược theo quy tắc điểm: điểm cày trước lần giảm một nửa đầu tiên vào ngày 5/24 được hoàn lại khoảng một phần mười phí giao dịch; sau lần giảm một nửa tiếp theo vào ngày 8/10, chỉ còn khoảng một phần bốn mươi.
Vì vậy, gọi đây là airdrop thì không bằng gọi là một khoản giảm giá phí giao dịch. Dĩ nhiên, StandX cũng đã chính thức tuyên bố thất bại.
Điều đáng phân tích hơn là cách định giá. StandX thực ra từng có thị trường trước khi niêm yết: vào giữa tháng 10, trên Aspecta, Predict và Polymarket đều có thị trường FDV cho dự án, với mức định giá dao động từ 180 triệu đến hơn 300 triệu USD. Nhưng giá trước khi niêm yết là giá của «token sẽ phát hành trong tương lai». Ngày 15/10, đội ngũ chính thức thông báo không phát hành token, thế là mức giá đó chẳng còn cơ sở nào. Cuối cùng, số DUSD đổi được cho mỗi điểm do riêng dự án quyết định; trước đó không có thị trường nào để khóa tỷ lệ. Bản thân tôi HODL điểm thì chẳng đáng giá bao nhiêu; chỉ những điểm có được nhờ đóng góp phí giao dịch mới được hoàn tiền.
So với hai dự án khác gần đây:
1/ Variational: điểm có giao dịch OTC; gần đây xuất hiện mức chào giá 50U mỗi điểm, trong khi cách đây không lâu mọi người còn định giá khoảng 7–8U. Tuy nhiên, tính xác thực vẫn còn tranh cãi, đừng coi đó là giá giao dịch thực tế.
2/ Predict: ngày 25/10, Binance Futures mở hợp đồng trước khi niêm yết PREDICT; Aster đã mở từ sớm hơn, Polymarket cũng có thị trường FDV. Ít nhất điểm đã có giá tham khảo trên thị trường và công cụ phòng hộ, chỉ là tỷ lệ airdrop chưa được công bố nên tỷ lệ phòng hộ chỉ có thể ước tính.
Vì vậy, khi xem xét điểm Perp, hiện giờ tôi quan tâm đến ba điều:
1/ Có giá trên thị trường thứ cấp hay không (OTC, thị trường trước khi niêm yết, thị trường dự đoán), và thứ được định giá có phải là thứ cuối cùng tôi nhận được không;
2/ Có công cụ nào giúp khóa trước một phần giá trị hay không;
3/ Nếu không có cả hai, hãy tính chi phí dựa trên giả định «hoàn lại tối đa một phần mười phí giao dịch», rồi đặt giới hạn ngân sách thua lỗ theo mức trần đó.
Cày điểm về bản chất là mua một tấm vé số chưa niêm yết giá. Tự định giá nó trước thì tâm lý sẽ thoải mái hơn nhiều.
Các bạn từng cày StandX: DUSD mở nhận từ ngày 1/11, hạn cuối là 31/12, chỉ sử dụng cổng chính thức. Các thầy cô từng cày những Perp nào có điểm được định giá trên thị trường thứ cấp?
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng tiến hóa
915
·
--
Cuối tuần, khi thị trường chứng khoán không giao dịch, ai định giá tài sản thế chấp là cổ phiếu token hóa?
Một tháng trước, Binance thông báo người dùng phổ thông cũng có thể dùng bStocks làm tài sản ký quỹ. Đến cuối tuần này, quy tắc đã thay đổi: từ 00:00 ngày 24 tháng 10 (UTC), giá chỉ số tài sản thế chấp bStocks sẽ được cập nhật linh hoạt 7×24. Trong thời gian thị trường đóng cửa, giá tham chiếu dựa trên sổ lệnh của chính Binance, được làm mượt bằng EWMA với Impact Mid Price, rồi áp dụng thêm giới hạn tăng giảm riêng. Các con số cụ thể chưa được công bố.
Nói đơn giản: giá trị tài sản thế chấp vào cuối tuần được tính theo sổ lệnh của Binance, chứ không phải giá cổ phiếu cơ sở.
Trong khi đó, Aave V4 trên Base nhận 7 cổ phiếu Mỹ được token hóa của Coinbase (không phải bStocks), dùng nguồn giá Chainlink 24/5: giá cuối tuần giữ nguyên ở mức giao dịch cuối cùng; khi thị trường mở cửa trở lại, tin tức trong thời gian đóng cửa được phản ánh vào giá chỉ trong một lần. Một bên từ từ ngấm suốt cuối tuần, bên kia dồn hết vào một cú khi thị trường mở lại!
Trớ trêu là vào tối thứ Bảy đầu tiên quy định mới có hiệu lực, Bitcoin đã rơi xuống dưới 80.000 USD. Theo thống kê của The Block, các vị thế mua trị giá khoảng 404 triệu USD đã bị thanh lý trong hơn 4 giờ. Thị trường chứng khoán Mỹ đóng cửa, còn bên này chúng ta đã bị thanh lý đòn bẩy rồi 🤣
Nếu đang dùng cổ phiếu token hóa làm tài sản thế chấp, cuối tuần này có thể cần làm bốn việc:
1/ Trước khi phiên giao dịch thứ Sáu kết thúc, nâng mức ký quỹ lên mức đủ để ngủ ngon;
2/ Đặt cảnh báo giá theo chỉ số tài sản thế chấp của Binance, không theo giá đóng cửa của cổ phiếu cơ sở;
3/ Kiểm tra tỷ lệ thế chấp vào thứ Sáu vì có thể cần điều chỉnh bất cứ lúc nào;
4/ Đừng để tài sản thế chấp bằng cổ phiếu token hóa và vị thế crypto đòn bẩy cao cùng gồng một cú lao dốc mạnh của BTC trong cùng một tài khoản ký quỹ chéo.
Hai bộ quy tắc cùng tồn tại thì chênh lệch giá sẽ xuất hiện. Một số điểm quan sát tôi nghĩ đến nhưng chưa kiểm chứng thực tế:
1/ Chênh lệch vào cuối tuần và hội tụ vào thứ Hai: khi $SOXL chưa mở cửa, phía crypto thường lệch hơn 6%; trước giờ mở cửa và sau khi mở cửa, phần lớn chênh lệch sẽ thu hẹp. Giờ giá thế chấp đi theo sổ lệnh cuối tuần, nên cần tính lại áp lực ký quỹ của các lệnh giao dịch chờ hội tụ.
2/ Không phải cùng một token: bStocks và cổ phiếu token hóa của Coinbase cùng theo dõi một cổ phiếu cơ sở, nhưng khác nhà phát hành, blockchain và quy tắc quy đổi. Cùng lắm chỉ có thể nói A ≈ B; hệ số và kênh giao dịch cần tự kiểm chứng.
3/ Giá đóng băng và giá giao dịch on-chain: Aave tính tài sản thế chấp theo giá đóng băng vào cuối tuần, nhưng thị trường thứ cấp trên Base vẫn mở. Về lý thuyết có thể có mức chiết khấu, nhưng nếu giá mở cửa nhảy vọt dẫn đến thanh lý thì sẽ tính theo giá mới, chứ chẳng phải tiền nhặt được đâu.
4/ Vài giờ khi nguồn giá được cập nhật trở lại: nguồn giá Aave cập nhật một lần vào 8 giờ tối Chủ nhật theo giờ miền Đông nước Mỹ, còn Binance chuyển tiếp dần dần. Giá tài sản thế chấp ở hai bên có thể lệch nhau trong thời gian ngắn; đáng để theo dõi, nhưng chưa chắc có thể giao dịch được.
Nói cho cùng, cổ phiếu nghỉ giao dịch nhưng quy tắc định giá thì không nghỉ. Có ai từng dùng cổ phiếu token hóa làm tài sản thế chấp ở cả hai bên chưa? Có theo dõi chênh lệch giá không? 👀
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Cuối tuần, khi thị trường chứng khoán không giao dịch, ai định giá tài sản thế chấp là cổ phiếu token hóa?
Một tháng trước, Binance thông báo người dùng phổ thông cũng có thể dùng bStocks làm tài sản ký quỹ. Đến cuối tuần này, quy tắc đã thay đổi: từ 00:00 ngày 24 tháng 10 (UTC), giá chỉ số tài sản thế chấp bStocks sẽ được cập nhật linh hoạt 7×24. Trong thời gian thị trường đóng cửa, giá tham chiếu dựa trên sổ lệnh của chính Binance, được làm mượt bằng EWMA với Impact Mid Price, rồi áp dụng thêm giới hạn tăng giảm riêng. Các con số cụ thể chưa được công bố.
Nói đơn giản: giá trị tài sản thế chấp vào cuối tuần được tính theo sổ lệnh của Binance, chứ không phải giá cổ phiếu cơ sở.
Trong khi đó, Aave V4 trên Base nhận 7 cổ phiếu Mỹ được token hóa của Coinbase (không phải bStocks), dùng nguồn giá Chainlink 24/5: giá cuối tuần giữ nguyên ở mức giao dịch cuối cùng; khi thị trường mở cửa trở lại, tin tức trong thời gian đóng cửa được phản ánh vào giá chỉ trong một lần. Một bên từ từ ngấm suốt cuối tuần, bên kia dồn hết vào một cú khi thị trường mở lại!
Trớ trêu là vào tối thứ Bảy đầu tiên quy định mới có hiệu lực, Bitcoin đã rơi xuống dưới 80.000 USD. Theo thống kê của The Block, các vị thế mua trị giá khoảng 404 triệu USD đã bị thanh lý trong hơn 4 giờ. Thị trường chứng khoán Mỹ đóng cửa, còn bên này chúng ta đã bị thanh lý đòn bẩy rồi 🤣
Nếu đang dùng cổ phiếu token hóa làm tài sản thế chấp, cuối tuần này có thể cần làm bốn việc:
1/ Trước khi phiên giao dịch thứ Sáu kết thúc, nâng mức ký quỹ lên mức đủ để ngủ ngon;
2/ Đặt cảnh báo giá theo chỉ số tài sản thế chấp của Binance, không theo giá đóng cửa của cổ phiếu cơ sở;
3/ Kiểm tra tỷ lệ thế chấp vào thứ Sáu vì có thể cần điều chỉnh bất cứ lúc nào;
4/ Đừng để tài sản thế chấp bằng cổ phiếu token hóa và vị thế crypto đòn bẩy cao cùng gồng một cú lao dốc mạnh của BTC trong cùng một tài khoản ký quỹ chéo.
Hai bộ quy tắc cùng tồn tại thì chênh lệch giá sẽ xuất hiện. Một số điểm quan sát tôi nghĩ đến nhưng chưa kiểm chứng thực tế:
1/ Chênh lệch vào cuối tuần và hội tụ vào thứ Hai: khi $SOXL chưa mở cửa, phía crypto thường lệch hơn 6%; trước giờ mở cửa và sau khi mở cửa, phần lớn chênh lệch sẽ thu hẹp. Giờ giá thế chấp đi theo sổ lệnh cuối tuần, nên cần tính lại áp lực ký quỹ của các lệnh giao dịch chờ hội tụ.
2/ Không phải cùng một token: bStocks và cổ phiếu token hóa của Coinbase cùng theo dõi một cổ phiếu cơ sở, nhưng khác nhà phát hành, blockchain và quy tắc quy đổi. Cùng lắm chỉ có thể nói A ≈ B; hệ số và kênh giao dịch cần tự kiểm chứng.
3/ Giá đóng băng và giá giao dịch on-chain: Aave tính tài sản thế chấp theo giá đóng băng vào cuối tuần, nhưng thị trường thứ cấp trên Base vẫn mở. Về lý thuyết có thể có mức chiết khấu, nhưng nếu giá mở cửa nhảy vọt dẫn đến thanh lý thì sẽ tính theo giá mới, chứ chẳng phải tiền nhặt được đâu.
4/ Vài giờ khi nguồn giá được cập nhật trở lại: nguồn giá Aave cập nhật một lần vào 8 giờ tối Chủ nhật theo giờ miền Đông nước Mỹ, còn Binance chuyển tiếp dần dần. Giá tài sản thế chấp ở hai bên có thể lệch nhau trong thời gian ngắn; đáng để theo dõi, nhưng chưa chắc có thể giao dịch được.
Nói cho cùng, cổ phiếu nghỉ giao dịch nhưng quy tắc định giá thì không nghỉ. Có ai từng dùng cổ phiếu token hóa làm tài sản thế chấp ở cả hai bên chưa? Có theo dõi chênh lệch giá không? 👀
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Một tháng trước, Binance thông báo người dùng phổ thông cũng có thể dùng bStocks làm tài sản ký quỹ. Đến cuối tuần này, quy tắc đã thay đổi: từ 00:00 ngày 24 tháng 10 (UTC), giá chỉ số tài sản thế chấp bStocks sẽ được cập nhật linh hoạt 7×24. Trong thời gian thị trường đóng cửa, giá tham chiếu dựa trên sổ lệnh của chính Binance, được làm mượt bằng EWMA với Impact Mid Price, rồi áp dụng thêm giới hạn tăng giảm riêng. Các con số cụ thể chưa được công bố.
Nói đơn giản: giá trị tài sản thế chấp vào cuối tuần được tính theo sổ lệnh của Binance, chứ không phải giá cổ phiếu cơ sở.
Trong khi đó, Aave V4 trên Base nhận 7 cổ phiếu Mỹ được token hóa của Coinbase (không phải bStocks), dùng nguồn giá Chainlink 24/5: giá cuối tuần giữ nguyên ở mức giao dịch cuối cùng; khi thị trường mở cửa trở lại, tin tức trong thời gian đóng cửa được phản ánh vào giá chỉ trong một lần. Một bên từ từ ngấm suốt cuối tuần, bên kia dồn hết vào một cú khi thị trường mở lại!
Trớ trêu là vào tối thứ Bảy đầu tiên quy định mới có hiệu lực, Bitcoin đã rơi xuống dưới 80.000 USD. Theo thống kê của The Block, các vị thế mua trị giá khoảng 404 triệu USD đã bị thanh lý trong hơn 4 giờ. Thị trường chứng khoán Mỹ đóng cửa, còn bên này chúng ta đã bị thanh lý đòn bẩy rồi 🤣
Nếu đang dùng cổ phiếu token hóa làm tài sản thế chấp, cuối tuần này có thể cần làm bốn việc:
1/ Trước khi phiên giao dịch thứ Sáu kết thúc, nâng mức ký quỹ lên mức đủ để ngủ ngon;
2/ Đặt cảnh báo giá theo chỉ số tài sản thế chấp của Binance, không theo giá đóng cửa của cổ phiếu cơ sở;
3/ Kiểm tra tỷ lệ thế chấp vào thứ Sáu vì có thể cần điều chỉnh bất cứ lúc nào;
4/ Đừng để tài sản thế chấp bằng cổ phiếu token hóa và vị thế crypto đòn bẩy cao cùng gồng một cú lao dốc mạnh của BTC trong cùng một tài khoản ký quỹ chéo.
Hai bộ quy tắc cùng tồn tại thì chênh lệch giá sẽ xuất hiện. Một số điểm quan sát tôi nghĩ đến nhưng chưa kiểm chứng thực tế:
1/ Chênh lệch vào cuối tuần và hội tụ vào thứ Hai: khi $SOXL chưa mở cửa, phía crypto thường lệch hơn 6%; trước giờ mở cửa và sau khi mở cửa, phần lớn chênh lệch sẽ thu hẹp. Giờ giá thế chấp đi theo sổ lệnh cuối tuần, nên cần tính lại áp lực ký quỹ của các lệnh giao dịch chờ hội tụ.
2/ Không phải cùng một token: bStocks và cổ phiếu token hóa của Coinbase cùng theo dõi một cổ phiếu cơ sở, nhưng khác nhà phát hành, blockchain và quy tắc quy đổi. Cùng lắm chỉ có thể nói A ≈ B; hệ số và kênh giao dịch cần tự kiểm chứng.
3/ Giá đóng băng và giá giao dịch on-chain: Aave tính tài sản thế chấp theo giá đóng băng vào cuối tuần, nhưng thị trường thứ cấp trên Base vẫn mở. Về lý thuyết có thể có mức chiết khấu, nhưng nếu giá mở cửa nhảy vọt dẫn đến thanh lý thì sẽ tính theo giá mới, chứ chẳng phải tiền nhặt được đâu.
4/ Vài giờ khi nguồn giá được cập nhật trở lại: nguồn giá Aave cập nhật một lần vào 8 giờ tối Chủ nhật theo giờ miền Đông nước Mỹ, còn Binance chuyển tiếp dần dần. Giá tài sản thế chấp ở hai bên có thể lệch nhau trong thời gian ngắn; đáng để theo dõi, nhưng chưa chắc có thể giao dịch được.
Nói cho cùng, cổ phiếu nghỉ giao dịch nhưng quy tắc định giá thì không nghỉ. Có ai từng dùng cổ phiếu token hóa làm tài sản thế chấp ở cả hai bên chưa? Có theo dõi chênh lệch giá không? 👀
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
247
·
--
So sánh Metric, Uniswap, Fables: Lợi nhuận của LP rốt cuộc đến từ đâu?
Metric lại lên hot, khả năng cao là vì cơ chế mời đã được mở 🤣 Tôi tham gia từ sớm, giờ cũng đã lỗ rồi~
Trước hết xem ba bên định giá thế nào:
1/ Uniswap (thanh khoản tập trung): bản thân pool chính là giá; giao dịch (chủ yếu là arbitrage) mới là thứ đẩy giá; LP kiếm phí, nhưng ra khỏi phạm vi thì không còn kiếm được nữa.
2/ Fables: nền tảng vẫn là pool Uniswap v4, thêm Hook để tự động điều chỉnh phí theo lịch, phí mở cửa, đóng cửa, qua đêm, cuối tuần khác nhau; keeper chỉ có thể tạm thời hạ xuống, tối đa 50%, lâu nhất 72 giờ.
3/ Metric: pool không tự tính giá, mà Price Provider cung cấp giá mua, giá bán và giá tham chiếu; thanh khoản được đặt trong khoảng quanh giá tham chiếu và sẽ dịch chuyển theo giá đó.
Nguồn lợi nhuận cũng khác nhau: Uniswap và Fables kiếm phí giao dịch (Fables thu cao hơn trong các giai đoạn bất cân xứng thông tin); Metric với trader là 0 phí, LP kiếm Edge (chênh lệch giữa giá khớp và giá tham chiếu), rồi trừ đi phần chia cho curator và Metric (mặc định 7.5%). Nhưng bất kể bên nào, người thật sự trả tiền vẫn là người cần khớp lệnh ngay.
Nói thêm về thời gian thị trường đóng cửa. $SOXL khi thị trường chứng khoán Mỹ chưa mở, phía crypto thường lệch quá 6%: cổ phiếu dừng, on-chain thì không. Với Uniswap và Fables, sau khi thứ Hai gap lên/gap xuống, arbitrage sẽ đẩy pool về giá mới, phần chênh lệch do LP gánh; mức phí cao của Fables là để định giá rủi ro, nhưng không đảm bảo bù được thua lỗ.
Tài liệu của Metric viết rất thẳng: khi nguồn giá ngừng cập nhật, vẫn tiếp tục khớp theo giá cuối cùng, vượt quá ngưỡng staleness mới dừng; pool cổ phiếu của Chainlink khi nhận market-closed thì dừng ngay; giá tham chiếu có thể bị trễ, giao dịch trên BSC còn có thể chen trước bản cập nhật báo giá để ăn mức báo giá cũ, APR vẫn tính Edge như thường. Có cơ chế bảo vệ, nhưng không tuyệt đối.
Trong tài liệu còn có một câu tôi rất đồng tình: Positive Edge doesn't mean you're making money. Ví dụ chính thức: kiếm được $50 Edge, nhưng sau khi giá tăng 10%, so với chỉ nắm giữ thì lại ít hơn $950. Biến động của hàng tồn mới là phần lớn.
Theo “Nhà đầu tư thông minh”, trước tiên hãy xem mức lỗ tệ nhất là bao nhiêu, rồi mới nhìn APR. Gần đây thanh khoản cực kỳ kém, ai muốn ôm cổ phiếu thì có thể vào chơi. Cơ chế điểm vẫn chưa được công bố chính thức, nghe nói mỗi tuần phát 50W điểm.
Toàn bộ nội dung trên chỉ là chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy đang không ngừng tiến hóa
So sánh Metric, Uniswap, Fables: Lợi nhuận của LP rốt cuộc đến từ đâu?
Metric lại lên hot, khả năng cao là vì cơ chế mời đã được mở 🤣 Tôi tham gia từ sớm, giờ cũng đã lỗ rồi~
Trước hết xem ba bên định giá thế nào:
1/ Uniswap (thanh khoản tập trung): bản thân pool chính là giá; giao dịch (chủ yếu là arbitrage) mới là thứ đẩy giá; LP kiếm phí, nhưng ra khỏi phạm vi thì không còn kiếm được nữa.
2/ Fables: nền tảng vẫn là pool Uniswap v4, thêm Hook để tự động điều chỉnh phí theo lịch, phí mở cửa, đóng cửa, qua đêm, cuối tuần khác nhau; keeper chỉ có thể tạm thời hạ xuống, tối đa 50%, lâu nhất 72 giờ.
3/ Metric: pool không tự tính giá, mà Price Provider cung cấp giá mua, giá bán và giá tham chiếu; thanh khoản được đặt trong khoảng quanh giá tham chiếu và sẽ dịch chuyển theo giá đó.
Nguồn lợi nhuận cũng khác nhau: Uniswap và Fables kiếm phí giao dịch (Fables thu cao hơn trong các giai đoạn bất cân xứng thông tin); Metric với trader là 0 phí, LP kiếm Edge (chênh lệch giữa giá khớp và giá tham chiếu), rồi trừ đi phần chia cho curator và Metric (mặc định 7.5%). Nhưng bất kể bên nào, người thật sự trả tiền vẫn là người cần khớp lệnh ngay.
Nói thêm về thời gian thị trường đóng cửa. $SOXL khi thị trường chứng khoán Mỹ chưa mở, phía crypto thường lệch quá 6%: cổ phiếu dừng, on-chain thì không. Với Uniswap và Fables, sau khi thứ Hai gap lên/gap xuống, arbitrage sẽ đẩy pool về giá mới, phần chênh lệch do LP gánh; mức phí cao của Fables là để định giá rủi ro, nhưng không đảm bảo bù được thua lỗ.
Tài liệu của Metric viết rất thẳng: khi nguồn giá ngừng cập nhật, vẫn tiếp tục khớp theo giá cuối cùng, vượt quá ngưỡng staleness mới dừng; pool cổ phiếu của Chainlink khi nhận market-closed thì dừng ngay; giá tham chiếu có thể bị trễ, giao dịch trên BSC còn có thể chen trước bản cập nhật báo giá để ăn mức báo giá cũ, APR vẫn tính Edge như thường. Có cơ chế bảo vệ, nhưng không tuyệt đối.
Trong tài liệu còn có một câu tôi rất đồng tình: Positive Edge doesn't mean you're making money. Ví dụ chính thức: kiếm được $50 Edge, nhưng sau khi giá tăng 10%, so với chỉ nắm giữ thì lại ít hơn $950. Biến động của hàng tồn mới là phần lớn.
Theo “Nhà đầu tư thông minh”, trước tiên hãy xem mức lỗ tệ nhất là bao nhiêu, rồi mới nhìn APR. Gần đây thanh khoản cực kỳ kém, ai muốn ôm cổ phiếu thì có thể vào chơi. Cơ chế điểm vẫn chưa được công bố chính thức, nghe nói mỗi tuần phát 50W điểm.
Toàn bộ nội dung trên chỉ là chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy đang không ngừng tiến hóa
Metric lại lên hot, khả năng cao là vì cơ chế mời đã được mở 🤣 Tôi tham gia từ sớm, giờ cũng đã lỗ rồi~
Trước hết xem ba bên định giá thế nào:
1/ Uniswap (thanh khoản tập trung): bản thân pool chính là giá; giao dịch (chủ yếu là arbitrage) mới là thứ đẩy giá; LP kiếm phí, nhưng ra khỏi phạm vi thì không còn kiếm được nữa.
2/ Fables: nền tảng vẫn là pool Uniswap v4, thêm Hook để tự động điều chỉnh phí theo lịch, phí mở cửa, đóng cửa, qua đêm, cuối tuần khác nhau; keeper chỉ có thể tạm thời hạ xuống, tối đa 50%, lâu nhất 72 giờ.
3/ Metric: pool không tự tính giá, mà Price Provider cung cấp giá mua, giá bán và giá tham chiếu; thanh khoản được đặt trong khoảng quanh giá tham chiếu và sẽ dịch chuyển theo giá đó.
Nguồn lợi nhuận cũng khác nhau: Uniswap và Fables kiếm phí giao dịch (Fables thu cao hơn trong các giai đoạn bất cân xứng thông tin); Metric với trader là 0 phí, LP kiếm Edge (chênh lệch giữa giá khớp và giá tham chiếu), rồi trừ đi phần chia cho curator và Metric (mặc định 7.5%). Nhưng bất kể bên nào, người thật sự trả tiền vẫn là người cần khớp lệnh ngay.
Nói thêm về thời gian thị trường đóng cửa. $SOXL khi thị trường chứng khoán Mỹ chưa mở, phía crypto thường lệch quá 6%: cổ phiếu dừng, on-chain thì không. Với Uniswap và Fables, sau khi thứ Hai gap lên/gap xuống, arbitrage sẽ đẩy pool về giá mới, phần chênh lệch do LP gánh; mức phí cao của Fables là để định giá rủi ro, nhưng không đảm bảo bù được thua lỗ.
Tài liệu của Metric viết rất thẳng: khi nguồn giá ngừng cập nhật, vẫn tiếp tục khớp theo giá cuối cùng, vượt quá ngưỡng staleness mới dừng; pool cổ phiếu của Chainlink khi nhận market-closed thì dừng ngay; giá tham chiếu có thể bị trễ, giao dịch trên BSC còn có thể chen trước bản cập nhật báo giá để ăn mức báo giá cũ, APR vẫn tính Edge như thường. Có cơ chế bảo vệ, nhưng không tuyệt đối.
Trong tài liệu còn có một câu tôi rất đồng tình: Positive Edge doesn't mean you're making money. Ví dụ chính thức: kiếm được $50 Edge, nhưng sau khi giá tăng 10%, so với chỉ nắm giữ thì lại ít hơn $950. Biến động của hàng tồn mới là phần lớn.
Theo “Nhà đầu tư thông minh”, trước tiên hãy xem mức lỗ tệ nhất là bao nhiêu, rồi mới nhìn APR. Gần đây thanh khoản cực kỳ kém, ai muốn ôm cổ phiếu thì có thể vào chơi. Cơ chế điểm vẫn chưa được công bố chính thức, nghe nói mỗi tuần phát 50W điểm.
Toàn bộ nội dung trên chỉ là chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy đang không ngừng tiến hóa
736
·
--
Chiến lược thu hẹp chênh lệch giá Hàn-Mỹ của Hynix chạy bằng Binance AI Pro hiện đã đóng vị thế và chốt lời! Nhưng quá trình không hề suôn sẻ.
Tiếp nối lệnh mở trước đó, chiến lược được khởi chạy khá thuận lợi. AI còn thiết kế riêng logic đóng vị thế: cứ mỗi 5 phút kiểm tra khoản lỗ của từng chân, nếu vượt ngưỡng thì tự động đóng. Sáng thức dậy, tôi thấy chênh lệch giá Hàn-Mỹ đã thu hẹp còn 49%, lợi nhuận trên sổ sách khoảng 87 USD. Nhớ đến lời một người bạn trong nhóm rằng cũng có thể giao dịch theo sóng với mức chênh lệch này, không nhất thiết phải chờ thu hẹp hoàn toàn, nên tôi định tranh thủ đóng vị thế rồi triển khai chiến lược giao dịch theo sóng sau.
Không ngờ lại vướng trục trặc ở bước đóng vị thế:
1/ Tôi yêu cầu AI Pro đóng vị thế, nó bảo tôi nhấn nút Đóng toàn bộ trên thẻ theo cách thủ công, nhưng trên trang lại chẳng có nút nào (Hình 1).
2/ Tôi yêu cầu nó đóng lần nữa, nó gửi cho tôi một thẻ vị thế. Nhấn vào thì lại chuyển đến trang hợp đồng không có vị thế nào.
3/ Đành phải nhấn tắt chiến lược. Hệ thống thông báo rằng khi tắt, vị thế sẽ tự động được đóng. Sau khi tắt, nút Chuyển tiền trên trang chiến lược không nhấn được, số dư tài khoản cũng không hiển thị, tổng tài sản không thay đổi (Hình 2).
4/ Tôi nhờ AI Pro hỗ trợ chuyển tiền, nhưng nó lại nói vị thế vẫn còn (Hình 3). Trang hợp đồng không thấy vị thế, nó lại bảo tiền đang ở tài khoản phụ. Tôi mở trang hợp đồng của tài khoản phụ lên vẫn không thấy vị thế, bắt đầu hoảng: chẳng lẽ mất tiền rồi?
5/ Tôi vào AI Pro trên tài khoản phụ, trang hiện thông báo: «Không thể xác nhận trạng thái tài khoản của bạn, không gian làm việc đã bị khóa» (Hình 4).
Lúc này tôi đã hối hận vì chưa chạy thử toàn bộ quy trình mà đã giao dịch thật. Cuối cùng, tôi lục lịch sử giao dịch của tài khoản phụ mới xác nhận được vị thế đã đóng. Vốn không sao, còn kiếm được chút tiền, nhưng không thể đóng vị thế kịp thời; quá trình thì trắc trở, thậm chí khiến tôi có phần thấp thỏm.
Qua lần giao dịch thực tế này, hiện có vài điểm cần lưu ý khi dùng AI Pro:
1/ Cuộc trò chuyện diễn ra trên tài khoản chính, còn tiền dùng cho chiến lược nằm trong tài khoản phụ, nên không thể xem trực tiếp tiền và vị thế;
2/ Hiện chưa thể thao tác trực tiếp với vị thế trong tài khoản phụ qua cuộc trò chuyện, chỉ có thể thao tác thông qua chính chiến lược;
3/ Sau khi thao tác vị thế thủ công (tắt chiến lược, bật/tắt vị thế thủ công), thông tin vị thế do AI Pro cung cấp có thể không chính xác; cần tự kiểm tra trên tài khoản phụ;
4/ Sau khi tắt chiến lược, trang AI Pro trên tài khoản chính không hiển thị tiền và cũng không thể chuyển tiền trực tiếp; vẫn phải vào tài khoản phụ để kiểm tra.
Không biết đây có phải trường hợp cá biệt không, nhưng tôi thực sự đã gặp phải nên cũng muốn đội ngũ Binance xem xét. Hiện tôi vẫn đang hoàn thiện chiến lược giao dịch theo sóng dựa trên chênh lệch giá Hàn-Mỹ của Hynix. Lần này tôi định thử trước bằng tài khoản mô phỏng, dù cơ chế của tài khoản mô phỏng có thể cũng liên quan đến tài khoản phụ.
Mọi người đang dùng AI Pro có gặp tình huống tương tự không?
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Chiến lược thu hẹp chênh lệch giá Hàn-Mỹ của Hynix chạy bằng Binance AI Pro hiện đã đóng vị thế và chốt lời! Nhưng quá trình không hề suôn sẻ.
Tiếp nối lệnh mở trước đó, chiến lược được khởi chạy khá thuận lợi. AI còn thiết kế riêng logic đóng vị thế: cứ mỗi 5 phút kiểm tra khoản lỗ của từng chân, nếu vượt ngưỡng thì tự động đóng. Sáng thức dậy, tôi thấy chênh lệch giá Hàn-Mỹ đã thu hẹp còn 49%, lợi nhuận trên sổ sách khoảng 87 USD. Nhớ đến lời một người bạn trong nhóm rằng cũng có thể giao dịch theo sóng với mức chênh lệch này, không nhất thiết phải chờ thu hẹp hoàn toàn, nên tôi định tranh thủ đóng vị thế rồi triển khai chiến lược giao dịch theo sóng sau.
Không ngờ lại vướng trục trặc ở bước đóng vị thế:
1/ Tôi yêu cầu AI Pro đóng vị thế, nó bảo tôi nhấn nút Đóng toàn bộ trên thẻ theo cách thủ công, nhưng trên trang lại chẳng có nút nào (Hình 1).
2/ Tôi yêu cầu nó đóng lần nữa, nó gửi cho tôi một thẻ vị thế. Nhấn vào thì lại chuyển đến trang hợp đồng không có vị thế nào.
3/ Đành phải nhấn tắt chiến lược. Hệ thống thông báo rằng khi tắt, vị thế sẽ tự động được đóng. Sau khi tắt, nút Chuyển tiền trên trang chiến lược không nhấn được, số dư tài khoản cũng không hiển thị, tổng tài sản không thay đổi (Hình 2).
4/ Tôi nhờ AI Pro hỗ trợ chuyển tiền, nhưng nó lại nói vị thế vẫn còn (Hình 3). Trang hợp đồng không thấy vị thế, nó lại bảo tiền đang ở tài khoản phụ. Tôi mở trang hợp đồng của tài khoản phụ lên vẫn không thấy vị thế, bắt đầu hoảng: chẳng lẽ mất tiền rồi?
5/ Tôi vào AI Pro trên tài khoản phụ, trang hiện thông báo: «Không thể xác nhận trạng thái tài khoản của bạn, không gian làm việc đã bị khóa» (Hình 4).
Lúc này tôi đã hối hận vì chưa chạy thử toàn bộ quy trình mà đã giao dịch thật. Cuối cùng, tôi lục lịch sử giao dịch của tài khoản phụ mới xác nhận được vị thế đã đóng. Vốn không sao, còn kiếm được chút tiền, nhưng không thể đóng vị thế kịp thời; quá trình thì trắc trở, thậm chí khiến tôi có phần thấp thỏm.
Qua lần giao dịch thực tế này, hiện có vài điểm cần lưu ý khi dùng AI Pro:
1/ Cuộc trò chuyện diễn ra trên tài khoản chính, còn tiền dùng cho chiến lược nằm trong tài khoản phụ, nên không thể xem trực tiếp tiền và vị thế;
2/ Hiện chưa thể thao tác trực tiếp với vị thế trong tài khoản phụ qua cuộc trò chuyện, chỉ có thể thao tác thông qua chính chiến lược;
3/ Sau khi thao tác vị thế thủ công (tắt chiến lược, bật/tắt vị thế thủ công), thông tin vị thế do AI Pro cung cấp có thể không chính xác; cần tự kiểm tra trên tài khoản phụ;
4/ Sau khi tắt chiến lược, trang AI Pro trên tài khoản chính không hiển thị tiền và cũng không thể chuyển tiền trực tiếp; vẫn phải vào tài khoản phụ để kiểm tra.
Không biết đây có phải trường hợp cá biệt không, nhưng tôi thực sự đã gặp phải nên cũng muốn đội ngũ Binance xem xét. Hiện tôi vẫn đang hoàn thiện chiến lược giao dịch theo sóng dựa trên chênh lệch giá Hàn-Mỹ của Hynix. Lần này tôi định thử trước bằng tài khoản mô phỏng, dù cơ chế của tài khoản mô phỏng có thể cũng liên quan đến tài khoản phụ.
Mọi người đang dùng AI Pro có gặp tình huống tương tự không?
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Tiếp nối lệnh mở trước đó, chiến lược được khởi chạy khá thuận lợi. AI còn thiết kế riêng logic đóng vị thế: cứ mỗi 5 phút kiểm tra khoản lỗ của từng chân, nếu vượt ngưỡng thì tự động đóng. Sáng thức dậy, tôi thấy chênh lệch giá Hàn-Mỹ đã thu hẹp còn 49%, lợi nhuận trên sổ sách khoảng 87 USD. Nhớ đến lời một người bạn trong nhóm rằng cũng có thể giao dịch theo sóng với mức chênh lệch này, không nhất thiết phải chờ thu hẹp hoàn toàn, nên tôi định tranh thủ đóng vị thế rồi triển khai chiến lược giao dịch theo sóng sau.
Không ngờ lại vướng trục trặc ở bước đóng vị thế:
1/ Tôi yêu cầu AI Pro đóng vị thế, nó bảo tôi nhấn nút Đóng toàn bộ trên thẻ theo cách thủ công, nhưng trên trang lại chẳng có nút nào (Hình 1).
2/ Tôi yêu cầu nó đóng lần nữa, nó gửi cho tôi một thẻ vị thế. Nhấn vào thì lại chuyển đến trang hợp đồng không có vị thế nào.
3/ Đành phải nhấn tắt chiến lược. Hệ thống thông báo rằng khi tắt, vị thế sẽ tự động được đóng. Sau khi tắt, nút Chuyển tiền trên trang chiến lược không nhấn được, số dư tài khoản cũng không hiển thị, tổng tài sản không thay đổi (Hình 2).
4/ Tôi nhờ AI Pro hỗ trợ chuyển tiền, nhưng nó lại nói vị thế vẫn còn (Hình 3). Trang hợp đồng không thấy vị thế, nó lại bảo tiền đang ở tài khoản phụ. Tôi mở trang hợp đồng của tài khoản phụ lên vẫn không thấy vị thế, bắt đầu hoảng: chẳng lẽ mất tiền rồi?
5/ Tôi vào AI Pro trên tài khoản phụ, trang hiện thông báo: «Không thể xác nhận trạng thái tài khoản của bạn, không gian làm việc đã bị khóa» (Hình 4).
Lúc này tôi đã hối hận vì chưa chạy thử toàn bộ quy trình mà đã giao dịch thật. Cuối cùng, tôi lục lịch sử giao dịch của tài khoản phụ mới xác nhận được vị thế đã đóng. Vốn không sao, còn kiếm được chút tiền, nhưng không thể đóng vị thế kịp thời; quá trình thì trắc trở, thậm chí khiến tôi có phần thấp thỏm.
Qua lần giao dịch thực tế này, hiện có vài điểm cần lưu ý khi dùng AI Pro:
1/ Cuộc trò chuyện diễn ra trên tài khoản chính, còn tiền dùng cho chiến lược nằm trong tài khoản phụ, nên không thể xem trực tiếp tiền và vị thế;
2/ Hiện chưa thể thao tác trực tiếp với vị thế trong tài khoản phụ qua cuộc trò chuyện, chỉ có thể thao tác thông qua chính chiến lược;
3/ Sau khi thao tác vị thế thủ công (tắt chiến lược, bật/tắt vị thế thủ công), thông tin vị thế do AI Pro cung cấp có thể không chính xác; cần tự kiểm tra trên tài khoản phụ;
4/ Sau khi tắt chiến lược, trang AI Pro trên tài khoản chính không hiển thị tiền và cũng không thể chuyển tiền trực tiếp; vẫn phải vào tài khoản phụ để kiểm tra.
Không biết đây có phải trường hợp cá biệt không, nhưng tôi thực sự đã gặp phải nên cũng muốn đội ngũ Binance xem xét. Hiện tôi vẫn đang hoàn thiện chiến lược giao dịch theo sóng dựa trên chênh lệch giá Hàn-Mỹ của Hynix. Lần này tôi định thử trước bằng tài khoản mô phỏng, dù cơ chế của tài khoản mô phỏng có thể cũng liên quan đến tài khoản phụ.
Mọi người đang dùng AI Pro có gặp tình huống tương tự không?
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
143
·
--
Tận dụng chênh lệch giá Hàn–Mỹ của Hynix, thử trải nghiệm Binance AI Pro!
Mọi người đã giao dịch chênh lệch giá cổ phiếu Hynix trên thị trường Hàn Quốc và Mỹ, kết hợp với chênh lệch phí funding, hơn nửa năm nay. Trong ba bốn ngày gần đây, chênh lệch giá dao động qua lại nhưng thu hẹp rõ rệt; nhiều người trong nhóm bị kẹt vị thế và bắt đầu than trời. Tôi nghĩ rằng: lúc người khác đang than vãn thường là thời điểm tốt để vào lệnh, mà chi phí của tôi cũng thấp hơn mọi người một chút, nên muốn thử một phen xem sao. Vừa hay có người trên X đang bàn về Binance AI Pro, tôi muốn thử xem liệu nó có thể triển khai trọn vẹn một chiến lược chỉ trong một lần hay không.
Bản thân việc phòng hộ đã có những yêu cầu nhất định: làm sao cân đối tương đối vị thế ở hai bên, chênh lệch giá lệch bao nhiêu thì vào lệnh, khi funding rate quá cao thì tạm dừng hoặc giảm vị thế thế nào, và khi lỗ chạm ngưỡng thì làm sao đảm bảo đóng cả hai bên cùng lúc, không để sót vị thế một chiều.
Để không lãng phí AI Token (điểm) của Binance, trước tiên tôi cùng Grok làm rõ logic chiến lược, tham số kiểm soát rủi ro, cách kiểm soát phí funding và quy tắc đóng cả hai vị thế đồng thời, rồi mới đưa tất cả vào Binance AI một lần. Kết quả là chỉ qua một lượt trò chuyện, nó đã tạo ra quy trình làm việc trực quan hóa và đưa vào tài khoản mô phỏng; sau đó tôi chuyển sang giao dịch thật.
Vào lệnh thành công: trước tiên đặt lệnh điều kiện ở một bên, đồng thời mở vị thế ở bên kia; lệnh dừng lỗ được tự động thiết lập để đóng toàn bộ cả hai bên, không để sót vị thế một chiều. Nhưng sau khi vào lệnh, mức chênh lệch lại nới rộng thêm một chút, hiện đang lỗ chưa chốt (đã tính cả phí). Điểm chưa hoàn hảo nhất là funding rate của vị thế hợp đồng mua SK Hynix khá cao; với quy mô vị thế khoảng 20.000 USDT, ước tính mỗi ngày tốn khoảng 60 USDT. Hiện Binance chưa mua được cổ phiếu cơ sở, nên chỉ có thể phòng hộ giữa các hợp đồng; hy vọng sau này có thể mua trực tiếp cổ phiếu cơ sở. Tôi sẽ cập nhật sau về tình hình dừng lỗ và đóng lệnh.
Các điểm chính trong câu lệnh; ai quan tâm có thể dùng để thử:
1/ Kiểm soát rủi ro tài khoản: tổng ký quỹ 10.000 USDT, đòn bẩy 2x, giá trị danh nghĩa khoảng 20.000 USDT trở xuống, ký quỹ riêng biệt; mức lỗ tối đa mỗi bên khoảng 1.000 USDT; khi kích hoạt dừng lỗ phải đóng toàn bộ cả hai chân, không để lại vị thế trần.
2/ Logic chiến lược: mua SKHYNIXUSDT (theo dõi cổ phiếu Hàn Quốc, tương đối rẻ), bán SKHYUSDT (theo dõi ADR, tương đối đắt); cân bằng theo giá trị danh nghĩa, không ghép cứng số lượng theo tỷ lệ 10:1.
3/ Tín hiệu mở vị thế: điểm z của tỷ lệ giá, chuẩn hóa cuốn chiếu dựa trên 100 nến 1 giờ; chỉ mở vị thế khi giá lệch rõ rệt khỏi mức thông thường, tránh trả phí funding vô ích khi chênh lệch đã thu hẹp.
4/ Kiểm soát funding: đặt ngưỡng dựa trên chi phí USDT thực tế mỗi ngày của cả hai chân (có tính đến sự khác nhau về khoảng thời gian thanh toán); nếu quá cao thì tạm dừng hoặc giảm vị thế.
5/ Thực hiện dừng lỗ: nếu mức lỗ của một chân hoặc toàn bộ danh mục chạm ngưỡng, dùng lệnh kích hoạt reduce-only để đóng toàn bộ cả hai bên cùng lúc.
6/ Khác: trước tiên tạo quy trình làm việc trực quan hóa và mã, chạy mô phỏng trước; nêu rõ số lượng mở vị thế, giá trị danh nghĩa, mức ký quỹ sử dụng, điều kiện đóng toàn bộ và các rủi ro chính; nếu dữ liệu không đủ thì không mở vị thế.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Tận dụng chênh lệch giá Hàn–Mỹ của Hynix, thử trải nghiệm Binance AI Pro!
Mọi người đã giao dịch chênh lệch giá cổ phiếu Hynix trên thị trường Hàn Quốc và Mỹ, kết hợp với chênh lệch phí funding, hơn nửa năm nay. Trong ba bốn ngày gần đây, chênh lệch giá dao động qua lại nhưng thu hẹp rõ rệt; nhiều người trong nhóm bị kẹt vị thế và bắt đầu than trời. Tôi nghĩ rằng: lúc người khác đang than vãn thường là thời điểm tốt để vào lệnh, mà chi phí của tôi cũng thấp hơn mọi người một chút, nên muốn thử một phen xem sao. Vừa hay có người trên X đang bàn về Binance AI Pro, tôi muốn thử xem liệu nó có thể triển khai trọn vẹn một chiến lược chỉ trong một lần hay không.
Bản thân việc phòng hộ đã có những yêu cầu nhất định: làm sao cân đối tương đối vị thế ở hai bên, chênh lệch giá lệch bao nhiêu thì vào lệnh, khi funding rate quá cao thì tạm dừng hoặc giảm vị thế thế nào, và khi lỗ chạm ngưỡng thì làm sao đảm bảo đóng cả hai bên cùng lúc, không để sót vị thế một chiều.
Để không lãng phí AI Token (điểm) của Binance, trước tiên tôi cùng Grok làm rõ logic chiến lược, tham số kiểm soát rủi ro, cách kiểm soát phí funding và quy tắc đóng cả hai vị thế đồng thời, rồi mới đưa tất cả vào Binance AI một lần. Kết quả là chỉ qua một lượt trò chuyện, nó đã tạo ra quy trình làm việc trực quan hóa và đưa vào tài khoản mô phỏng; sau đó tôi chuyển sang giao dịch thật.
Vào lệnh thành công: trước tiên đặt lệnh điều kiện ở một bên, đồng thời mở vị thế ở bên kia; lệnh dừng lỗ được tự động thiết lập để đóng toàn bộ cả hai bên, không để sót vị thế một chiều. Nhưng sau khi vào lệnh, mức chênh lệch lại nới rộng thêm một chút, hiện đang lỗ chưa chốt (đã tính cả phí). Điểm chưa hoàn hảo nhất là funding rate của vị thế hợp đồng mua SK Hynix khá cao; với quy mô vị thế khoảng 20.000 USDT, ước tính mỗi ngày tốn khoảng 60 USDT. Hiện Binance chưa mua được cổ phiếu cơ sở, nên chỉ có thể phòng hộ giữa các hợp đồng; hy vọng sau này có thể mua trực tiếp cổ phiếu cơ sở. Tôi sẽ cập nhật sau về tình hình dừng lỗ và đóng lệnh.
Các điểm chính trong câu lệnh; ai quan tâm có thể dùng để thử:
1/ Kiểm soát rủi ro tài khoản: tổng ký quỹ 10.000 USDT, đòn bẩy 2x, giá trị danh nghĩa khoảng 20.000 USDT trở xuống, ký quỹ riêng biệt; mức lỗ tối đa mỗi bên khoảng 1.000 USDT; khi kích hoạt dừng lỗ phải đóng toàn bộ cả hai chân, không để lại vị thế trần.
2/ Logic chiến lược: mua SKHYNIXUSDT (theo dõi cổ phiếu Hàn Quốc, tương đối rẻ), bán SKHYUSDT (theo dõi ADR, tương đối đắt); cân bằng theo giá trị danh nghĩa, không ghép cứng số lượng theo tỷ lệ 10:1.
3/ Tín hiệu mở vị thế: điểm z của tỷ lệ giá, chuẩn hóa cuốn chiếu dựa trên 100 nến 1 giờ; chỉ mở vị thế khi giá lệch rõ rệt khỏi mức thông thường, tránh trả phí funding vô ích khi chênh lệch đã thu hẹp.
4/ Kiểm soát funding: đặt ngưỡng dựa trên chi phí USDT thực tế mỗi ngày của cả hai chân (có tính đến sự khác nhau về khoảng thời gian thanh toán); nếu quá cao thì tạm dừng hoặc giảm vị thế.
5/ Thực hiện dừng lỗ: nếu mức lỗ của một chân hoặc toàn bộ danh mục chạm ngưỡng, dùng lệnh kích hoạt reduce-only để đóng toàn bộ cả hai bên cùng lúc.
6/ Khác: trước tiên tạo quy trình làm việc trực quan hóa và mã, chạy mô phỏng trước; nêu rõ số lượng mở vị thế, giá trị danh nghĩa, mức ký quỹ sử dụng, điều kiện đóng toàn bộ và các rủi ro chính; nếu dữ liệu không đủ thì không mở vị thế.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Mọi người đã giao dịch chênh lệch giá cổ phiếu Hynix trên thị trường Hàn Quốc và Mỹ, kết hợp với chênh lệch phí funding, hơn nửa năm nay. Trong ba bốn ngày gần đây, chênh lệch giá dao động qua lại nhưng thu hẹp rõ rệt; nhiều người trong nhóm bị kẹt vị thế và bắt đầu than trời. Tôi nghĩ rằng: lúc người khác đang than vãn thường là thời điểm tốt để vào lệnh, mà chi phí của tôi cũng thấp hơn mọi người một chút, nên muốn thử một phen xem sao. Vừa hay có người trên X đang bàn về Binance AI Pro, tôi muốn thử xem liệu nó có thể triển khai trọn vẹn một chiến lược chỉ trong một lần hay không.
Bản thân việc phòng hộ đã có những yêu cầu nhất định: làm sao cân đối tương đối vị thế ở hai bên, chênh lệch giá lệch bao nhiêu thì vào lệnh, khi funding rate quá cao thì tạm dừng hoặc giảm vị thế thế nào, và khi lỗ chạm ngưỡng thì làm sao đảm bảo đóng cả hai bên cùng lúc, không để sót vị thế một chiều.
Để không lãng phí AI Token (điểm) của Binance, trước tiên tôi cùng Grok làm rõ logic chiến lược, tham số kiểm soát rủi ro, cách kiểm soát phí funding và quy tắc đóng cả hai vị thế đồng thời, rồi mới đưa tất cả vào Binance AI một lần. Kết quả là chỉ qua một lượt trò chuyện, nó đã tạo ra quy trình làm việc trực quan hóa và đưa vào tài khoản mô phỏng; sau đó tôi chuyển sang giao dịch thật.
Vào lệnh thành công: trước tiên đặt lệnh điều kiện ở một bên, đồng thời mở vị thế ở bên kia; lệnh dừng lỗ được tự động thiết lập để đóng toàn bộ cả hai bên, không để sót vị thế một chiều. Nhưng sau khi vào lệnh, mức chênh lệch lại nới rộng thêm một chút, hiện đang lỗ chưa chốt (đã tính cả phí). Điểm chưa hoàn hảo nhất là funding rate của vị thế hợp đồng mua SK Hynix khá cao; với quy mô vị thế khoảng 20.000 USDT, ước tính mỗi ngày tốn khoảng 60 USDT. Hiện Binance chưa mua được cổ phiếu cơ sở, nên chỉ có thể phòng hộ giữa các hợp đồng; hy vọng sau này có thể mua trực tiếp cổ phiếu cơ sở. Tôi sẽ cập nhật sau về tình hình dừng lỗ và đóng lệnh.
Các điểm chính trong câu lệnh; ai quan tâm có thể dùng để thử:
1/ Kiểm soát rủi ro tài khoản: tổng ký quỹ 10.000 USDT, đòn bẩy 2x, giá trị danh nghĩa khoảng 20.000 USDT trở xuống, ký quỹ riêng biệt; mức lỗ tối đa mỗi bên khoảng 1.000 USDT; khi kích hoạt dừng lỗ phải đóng toàn bộ cả hai chân, không để lại vị thế trần.
2/ Logic chiến lược: mua SKHYNIXUSDT (theo dõi cổ phiếu Hàn Quốc, tương đối rẻ), bán SKHYUSDT (theo dõi ADR, tương đối đắt); cân bằng theo giá trị danh nghĩa, không ghép cứng số lượng theo tỷ lệ 10:1.
3/ Tín hiệu mở vị thế: điểm z của tỷ lệ giá, chuẩn hóa cuốn chiếu dựa trên 100 nến 1 giờ; chỉ mở vị thế khi giá lệch rõ rệt khỏi mức thông thường, tránh trả phí funding vô ích khi chênh lệch đã thu hẹp.
4/ Kiểm soát funding: đặt ngưỡng dựa trên chi phí USDT thực tế mỗi ngày của cả hai chân (có tính đến sự khác nhau về khoảng thời gian thanh toán); nếu quá cao thì tạm dừng hoặc giảm vị thế.
5/ Thực hiện dừng lỗ: nếu mức lỗ của một chân hoặc toàn bộ danh mục chạm ngưỡng, dùng lệnh kích hoạt reduce-only để đóng toàn bộ cả hai bên cùng lúc.
6/ Khác: trước tiên tạo quy trình làm việc trực quan hóa và mã, chạy mô phỏng trước; nêu rõ số lượng mở vị thế, giá trị danh nghĩa, mức ký quỹ sử dụng, điều kiện đóng toàn bộ và các rủi ro chính; nếu dữ liệu không đủ thì không mở vị thế.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
505
·
--
Tuần trước, khi xem cuộc phỏng vấn của Tiên Đạo với anh Sun, tôi nghe anh ấy đưa ra một nhận định: Sau khi Hyperliquid được miễn trừ về tuân thủ, các CEX có thể sẽ dần chuyển sang DEX trong tương lai. Cuối tuần rồi, thấy mọi người bàn luận về PopDEX có hậu thuẫn từ Bitget, tôi chợt nghĩ đây thật sự là chuyện đáng suy ngẫm: có lẽ giữa các sàn đã hình thành một sự đồng thuận ngầm nào đó, chỉ là tất cả vẫn đang chờ đợi.
Nhưng với PopDEX vừa mới xuất hiện, chỉ có hậu thuẫn thôi thì còn lâu mới đủ. Hiện giờ, tâm lý chung của mọi người là «chưa thấy lợi thì chưa ra tay»; nếu không có điểm gì đủ hấp dẫn, sẽ rất khó để giao dịch thực sự phát triển.
PopDEX tự giới thiệu là cơ sở hạ tầng giao dịch dành cho trader, còn MegaPop là cơ chế phân phối lại giá trị dựa trên hoạt động giao dịch thực tế. Cụm từ «phân phối lại giá trị» vốn đã hấp dẫn, bởi thường nó hướng đến việc mua lại hoặc hoàn tiền, chứ không đơn thuần là phát điểm.
Trọng tâm nằm ở MegaPop:
1/ Mỗi tuần, 40% doanh thu nền tảng được đưa vào quỹ thưởng;
2/ Người dùng nhận vé thưởng thông qua giao dịch thực tế;
3/ Mỗi tuần mở thưởng, toàn bộ vé thưởng, quỹ thưởng, kết quả và phân bổ đều được công khai on-chain;
4/ Con số trúng thưởng được quyết định bởi hash khối Bitcoin, nhằm hạn chế tối đa khả năng can thiệp của con người.
Điều này có nghĩa là người dùng tham gia giao dịch sẽ được chia sẻ lợi nhuận của nền tảng theo cách tương đối công bằng và ngẫu nhiên. Vì kết quả được rút ngẫu nhiên nên cũng khó bị nhắm mục tiêu hay bị những tay chơi chuyên nghiệp vét sạch.
Nói thật, không phát điểm mà phát thẳng stablecoin thì tính chắc chắn cao hơn điểm số rất nhiều. Ít nhất mọi người biết rõ mình nhận được gì, thay vì phải chờ dự án giải thích đủ điều về sau.
Có lẽ dự án cũng lo doanh thu ban đầu còn hạn chế, sức hút từ việc chia sẻ lợi nhuận chưa đủ lớn, nên trong đợt đầu sẽ bơm thêm phần thưởng hai lần, tổng cộng khoảng 250.000 U.
Dĩ nhiên, đây chỉ là 40%; 60% còn lại sẽ được phân phối lại thông qua hoàn phí và các hoạt động trong hệ sinh thái. Phần này hiện chưa đủ minh bạch, nhưng cũng dễ hiểu: hoàn phí vốn luôn là một trong những đổi mới cốt lõi nhất của các sàn giao dịch, dù là CEX hay DEX; người dùng ở các cấp độ khác nhau đương nhiên cần được phân biệt. Chỉ mong các hoạt động sau này được triển khai rõ ràng hơn và nâng tỷ lệ chia sẻ lợi nhuận thông qua các chương trình đó.
Với tư cách người dùng, bạn nghĩ sao? Nếu vốn đã có nhu cầu phòng hộ hoặc đang cân nhắc các nền tảng khác, bạn có thể thử chuyển một phần khối lượng giao dịch sang PopDEX; còn nếu vốn đã kiếm được tiền từ giao dịch thì lại càng đáng thử.
Tóm lại, cứ giao dịch như bình thường, chỉ là trên PopDEX bạn có thêm vé thưởng với cơ hội trúng mỗi tuần. Một khi trúng giải lớn thì đúng là quá đã!
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Tuần trước, khi xem cuộc phỏng vấn của Tiên Đạo với anh Sun, tôi nghe anh ấy đưa ra một nhận định: Sau khi Hyperliquid được miễn trừ về tuân thủ, các CEX có thể sẽ dần chuyển sang DEX trong tương lai. Cuối tuần rồi, thấy mọi người bàn luận về PopDEX có hậu thuẫn từ Bitget, tôi chợt nghĩ đây thật sự là chuyện đáng suy ngẫm: có lẽ giữa các sàn đã hình thành một sự đồng thuận ngầm nào đó, chỉ là tất cả vẫn đang chờ đợi.
Nhưng với PopDEX vừa mới xuất hiện, chỉ có hậu thuẫn thôi thì còn lâu mới đủ. Hiện giờ, tâm lý chung của mọi người là «chưa thấy lợi thì chưa ra tay»; nếu không có điểm gì đủ hấp dẫn, sẽ rất khó để giao dịch thực sự phát triển.
PopDEX tự giới thiệu là cơ sở hạ tầng giao dịch dành cho trader, còn MegaPop là cơ chế phân phối lại giá trị dựa trên hoạt động giao dịch thực tế. Cụm từ «phân phối lại giá trị» vốn đã hấp dẫn, bởi thường nó hướng đến việc mua lại hoặc hoàn tiền, chứ không đơn thuần là phát điểm.
Trọng tâm nằm ở MegaPop:
1/ Mỗi tuần, 40% doanh thu nền tảng được đưa vào quỹ thưởng;
2/ Người dùng nhận vé thưởng thông qua giao dịch thực tế;
3/ Mỗi tuần mở thưởng, toàn bộ vé thưởng, quỹ thưởng, kết quả và phân bổ đều được công khai on-chain;
4/ Con số trúng thưởng được quyết định bởi hash khối Bitcoin, nhằm hạn chế tối đa khả năng can thiệp của con người.
Điều này có nghĩa là người dùng tham gia giao dịch sẽ được chia sẻ lợi nhuận của nền tảng theo cách tương đối công bằng và ngẫu nhiên. Vì kết quả được rút ngẫu nhiên nên cũng khó bị nhắm mục tiêu hay bị những tay chơi chuyên nghiệp vét sạch.
Nói thật, không phát điểm mà phát thẳng stablecoin thì tính chắc chắn cao hơn điểm số rất nhiều. Ít nhất mọi người biết rõ mình nhận được gì, thay vì phải chờ dự án giải thích đủ điều về sau.
Có lẽ dự án cũng lo doanh thu ban đầu còn hạn chế, sức hút từ việc chia sẻ lợi nhuận chưa đủ lớn, nên trong đợt đầu sẽ bơm thêm phần thưởng hai lần, tổng cộng khoảng 250.000 U.
Dĩ nhiên, đây chỉ là 40%; 60% còn lại sẽ được phân phối lại thông qua hoàn phí và các hoạt động trong hệ sinh thái. Phần này hiện chưa đủ minh bạch, nhưng cũng dễ hiểu: hoàn phí vốn luôn là một trong những đổi mới cốt lõi nhất của các sàn giao dịch, dù là CEX hay DEX; người dùng ở các cấp độ khác nhau đương nhiên cần được phân biệt. Chỉ mong các hoạt động sau này được triển khai rõ ràng hơn và nâng tỷ lệ chia sẻ lợi nhuận thông qua các chương trình đó.
Với tư cách người dùng, bạn nghĩ sao? Nếu vốn đã có nhu cầu phòng hộ hoặc đang cân nhắc các nền tảng khác, bạn có thể thử chuyển một phần khối lượng giao dịch sang PopDEX; còn nếu vốn đã kiếm được tiền từ giao dịch thì lại càng đáng thử.
Tóm lại, cứ giao dịch như bình thường, chỉ là trên PopDEX bạn có thêm vé thưởng với cơ hội trúng mỗi tuần. Một khi trúng giải lớn thì đúng là quá đã!
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Nhưng với PopDEX vừa mới xuất hiện, chỉ có hậu thuẫn thôi thì còn lâu mới đủ. Hiện giờ, tâm lý chung của mọi người là «chưa thấy lợi thì chưa ra tay»; nếu không có điểm gì đủ hấp dẫn, sẽ rất khó để giao dịch thực sự phát triển.
PopDEX tự giới thiệu là cơ sở hạ tầng giao dịch dành cho trader, còn MegaPop là cơ chế phân phối lại giá trị dựa trên hoạt động giao dịch thực tế. Cụm từ «phân phối lại giá trị» vốn đã hấp dẫn, bởi thường nó hướng đến việc mua lại hoặc hoàn tiền, chứ không đơn thuần là phát điểm.
Trọng tâm nằm ở MegaPop:
1/ Mỗi tuần, 40% doanh thu nền tảng được đưa vào quỹ thưởng;
2/ Người dùng nhận vé thưởng thông qua giao dịch thực tế;
3/ Mỗi tuần mở thưởng, toàn bộ vé thưởng, quỹ thưởng, kết quả và phân bổ đều được công khai on-chain;
4/ Con số trúng thưởng được quyết định bởi hash khối Bitcoin, nhằm hạn chế tối đa khả năng can thiệp của con người.
Điều này có nghĩa là người dùng tham gia giao dịch sẽ được chia sẻ lợi nhuận của nền tảng theo cách tương đối công bằng và ngẫu nhiên. Vì kết quả được rút ngẫu nhiên nên cũng khó bị nhắm mục tiêu hay bị những tay chơi chuyên nghiệp vét sạch.
Nói thật, không phát điểm mà phát thẳng stablecoin thì tính chắc chắn cao hơn điểm số rất nhiều. Ít nhất mọi người biết rõ mình nhận được gì, thay vì phải chờ dự án giải thích đủ điều về sau.
Có lẽ dự án cũng lo doanh thu ban đầu còn hạn chế, sức hút từ việc chia sẻ lợi nhuận chưa đủ lớn, nên trong đợt đầu sẽ bơm thêm phần thưởng hai lần, tổng cộng khoảng 250.000 U.
Dĩ nhiên, đây chỉ là 40%; 60% còn lại sẽ được phân phối lại thông qua hoàn phí và các hoạt động trong hệ sinh thái. Phần này hiện chưa đủ minh bạch, nhưng cũng dễ hiểu: hoàn phí vốn luôn là một trong những đổi mới cốt lõi nhất của các sàn giao dịch, dù là CEX hay DEX; người dùng ở các cấp độ khác nhau đương nhiên cần được phân biệt. Chỉ mong các hoạt động sau này được triển khai rõ ràng hơn và nâng tỷ lệ chia sẻ lợi nhuận thông qua các chương trình đó.
Với tư cách người dùng, bạn nghĩ sao? Nếu vốn đã có nhu cầu phòng hộ hoặc đang cân nhắc các nền tảng khác, bạn có thể thử chuyển một phần khối lượng giao dịch sang PopDEX; còn nếu vốn đã kiếm được tiền từ giao dịch thì lại càng đáng thử.
Tóm lại, cứ giao dịch như bình thường, chỉ là trên PopDEX bạn có thêm vé thưởng với cơ hội trúng mỗi tuần. Một khi trúng giải lớn thì đúng là quá đã!
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
87
·
--
STRC: Từ lúc nhập cuộc đến khi có lãi — tiếp theo nên làm gì?
Suốt tháng 8 và tháng 9, tôi đưa vợ con đi du lịch tránh nóng, nên kế hoạch đọc sách bị gác lại một thời gian. Vài ngày trước, tôi đọc tiếp cuốn *Nhà đầu tư thông minh*, xuất bản lần đầu năm 1949.
Ở chương 4 và các chương sau, sách nhiều lần nhắc đến một điều: cổ phiếu ưu đãi sẽ bộc lộ nhiều vấn đề khi thị trường suy yếu, và chỉ đáng mua khi giá giảm xuống mức phi lý!
Câu này lập tức khiến tôi giật mình. Kinh nghiệm tránh bẫy mà những người thông minh đúc kết từ năm 1949, vậy mà đến năm 2026 chúng ta vẫn mắc phải. Chắc mọi người đều hiểu.
Lần nhìn lại này, theo dòng thời gian và những suy nghĩ của mình, tôi chia sẻ 4 chiến lược arbitrage có hiệu quả lâu dài. Hy vọng bài viết hữu ích với những ai đã hoặc chưa trải qua đợt này nhưng quan tâm đến arbitrage; đồng thời đây cũng là dịp để tôi tự nhìn lại.
Nhưng cuộc chiến STRC lần này không chỉ có arbitrage, mà còn có:
1/ Cuộc đấu trí với Pendle PT/YT, chẳng hạn như mint lượng lớn YT-apyUSD để giao dịch theo nhịp lên xuống, hay khoản lãi khổng lồ được phân phối khi YT-sUSDat hoàn vốn;
2/ Arbitrage từ cơ chế của dự án, chẳng hạn như giá oracle của sUSDat lệch với giá trên chuỗi và giá trong hợp đồng;
3/ Cuộc cạnh tranh định tuyến giữa các LP có mức phí khác nhau: 0,25% hay 0,1999% tốt hơn, hoặc trực tiếp dùng LP 0,0001% để mua vào, bán ra, tránh mức phí giao dịch cao của Swap;
4/ Và quan trọng nhất là quản lý vị thế cùng kiểm soát rủi ro.
Nhìn chung, trận chiến STRC năm 2026 là một bài học đáng nhớ kể từ khi tôi bước chân vào thị trường này. Thời gian kéo dài, chiến thuật thì nhiều đến mức giờ tôi cũng không nhớ hết.
Vì vậy, cũng xin nhắc mọi người hãy ghi chép kịp thời khi nhìn lại. Dù chưa công khai ngay, hãy ghi lại chi tiết trước để tiện cải thiện cách làm của mình.
Hai bài viết trước về các mô hình arbitrage cơ bản là bước đệm cho phần tổng kết lần này, đồng thời cũng dựa trên cùng một logic với cách tôi thực hiện trên thực tế: mô hình arbitrage khi mất neo «A = B» và mô hình arbitrage khi mất neo «A = B, B = C, vậy nên A = C».
Nhìn lại loạt bài: Quá trình tôi bước chân vào STRC; Tự cứu mình bằng arbitrage phần 1 (arbitrage khi apxUSD và apyUSD mất neo); Tự cứu mình bằng arbitrage phần 2 (arbitrage chênh lệch giá bằng cách mở vị thế bán khống STRC trên cặp ba token); Tự cứu mình bằng arbitrage phần 3 (hoán đổi sUSDat và LP).
Loạt bài xin kết thúc tại đây. Nếu có hướng nào khác muốn cùng thảo luận, mọi người cứ để lại bình luận nhé~
Những nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy vẫn đang không ngừng tiến hóa
STRC: Từ lúc nhập cuộc đến khi có lãi — tiếp theo nên làm gì?
Suốt tháng 8 và tháng 9, tôi đưa vợ con đi du lịch tránh nóng, nên kế hoạch đọc sách bị gác lại một thời gian. Vài ngày trước, tôi đọc tiếp cuốn *Nhà đầu tư thông minh*, xuất bản lần đầu năm 1949.
Ở chương 4 và các chương sau, sách nhiều lần nhắc đến một điều: cổ phiếu ưu đãi sẽ bộc lộ nhiều vấn đề khi thị trường suy yếu, và chỉ đáng mua khi giá giảm xuống mức phi lý!
Câu này lập tức khiến tôi giật mình. Kinh nghiệm tránh bẫy mà những người thông minh đúc kết từ năm 1949, vậy mà đến năm 2026 chúng ta vẫn mắc phải. Chắc mọi người đều hiểu.
Lần nhìn lại này, theo dòng thời gian và những suy nghĩ của mình, tôi chia sẻ 4 chiến lược arbitrage có hiệu quả lâu dài. Hy vọng bài viết hữu ích với những ai đã hoặc chưa trải qua đợt này nhưng quan tâm đến arbitrage; đồng thời đây cũng là dịp để tôi tự nhìn lại.
Nhưng cuộc chiến STRC lần này không chỉ có arbitrage, mà còn có:
1/ Cuộc đấu trí với Pendle PT/YT, chẳng hạn như mint lượng lớn YT-apyUSD để giao dịch theo nhịp lên xuống, hay khoản lãi khổng lồ được phân phối khi YT-sUSDat hoàn vốn;
2/ Arbitrage từ cơ chế của dự án, chẳng hạn như giá oracle của sUSDat lệch với giá trên chuỗi và giá trong hợp đồng;
3/ Cuộc cạnh tranh định tuyến giữa các LP có mức phí khác nhau: 0,25% hay 0,1999% tốt hơn, hoặc trực tiếp dùng LP 0,0001% để mua vào, bán ra, tránh mức phí giao dịch cao của Swap;
4/ Và quan trọng nhất là quản lý vị thế cùng kiểm soát rủi ro.
Nhìn chung, trận chiến STRC năm 2026 là một bài học đáng nhớ kể từ khi tôi bước chân vào thị trường này. Thời gian kéo dài, chiến thuật thì nhiều đến mức giờ tôi cũng không nhớ hết.
Vì vậy, cũng xin nhắc mọi người hãy ghi chép kịp thời khi nhìn lại. Dù chưa công khai ngay, hãy ghi lại chi tiết trước để tiện cải thiện cách làm của mình.
Hai bài viết trước về các mô hình arbitrage cơ bản là bước đệm cho phần tổng kết lần này, đồng thời cũng dựa trên cùng một logic với cách tôi thực hiện trên thực tế: mô hình arbitrage khi mất neo «A = B» và mô hình arbitrage khi mất neo «A = B, B = C, vậy nên A = C».
Nhìn lại loạt bài: Quá trình tôi bước chân vào STRC; Tự cứu mình bằng arbitrage phần 1 (arbitrage khi apxUSD và apyUSD mất neo); Tự cứu mình bằng arbitrage phần 2 (arbitrage chênh lệch giá bằng cách mở vị thế bán khống STRC trên cặp ba token); Tự cứu mình bằng arbitrage phần 3 (hoán đổi sUSDat và LP).
Loạt bài xin kết thúc tại đây. Nếu có hướng nào khác muốn cùng thảo luận, mọi người cứ để lại bình luận nhé~
Những nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy vẫn đang không ngừng tiến hóa
Suốt tháng 8 và tháng 9, tôi đưa vợ con đi du lịch tránh nóng, nên kế hoạch đọc sách bị gác lại một thời gian. Vài ngày trước, tôi đọc tiếp cuốn *Nhà đầu tư thông minh*, xuất bản lần đầu năm 1949.
Ở chương 4 và các chương sau, sách nhiều lần nhắc đến một điều: cổ phiếu ưu đãi sẽ bộc lộ nhiều vấn đề khi thị trường suy yếu, và chỉ đáng mua khi giá giảm xuống mức phi lý!
Câu này lập tức khiến tôi giật mình. Kinh nghiệm tránh bẫy mà những người thông minh đúc kết từ năm 1949, vậy mà đến năm 2026 chúng ta vẫn mắc phải. Chắc mọi người đều hiểu.
Lần nhìn lại này, theo dòng thời gian và những suy nghĩ của mình, tôi chia sẻ 4 chiến lược arbitrage có hiệu quả lâu dài. Hy vọng bài viết hữu ích với những ai đã hoặc chưa trải qua đợt này nhưng quan tâm đến arbitrage; đồng thời đây cũng là dịp để tôi tự nhìn lại.
Nhưng cuộc chiến STRC lần này không chỉ có arbitrage, mà còn có:
1/ Cuộc đấu trí với Pendle PT/YT, chẳng hạn như mint lượng lớn YT-apyUSD để giao dịch theo nhịp lên xuống, hay khoản lãi khổng lồ được phân phối khi YT-sUSDat hoàn vốn;
2/ Arbitrage từ cơ chế của dự án, chẳng hạn như giá oracle của sUSDat lệch với giá trên chuỗi và giá trong hợp đồng;
3/ Cuộc cạnh tranh định tuyến giữa các LP có mức phí khác nhau: 0,25% hay 0,1999% tốt hơn, hoặc trực tiếp dùng LP 0,0001% để mua vào, bán ra, tránh mức phí giao dịch cao của Swap;
4/ Và quan trọng nhất là quản lý vị thế cùng kiểm soát rủi ro.
Nhìn chung, trận chiến STRC năm 2026 là một bài học đáng nhớ kể từ khi tôi bước chân vào thị trường này. Thời gian kéo dài, chiến thuật thì nhiều đến mức giờ tôi cũng không nhớ hết.
Vì vậy, cũng xin nhắc mọi người hãy ghi chép kịp thời khi nhìn lại. Dù chưa công khai ngay, hãy ghi lại chi tiết trước để tiện cải thiện cách làm của mình.
Hai bài viết trước về các mô hình arbitrage cơ bản là bước đệm cho phần tổng kết lần này, đồng thời cũng dựa trên cùng một logic với cách tôi thực hiện trên thực tế: mô hình arbitrage khi mất neo «A = B» và mô hình arbitrage khi mất neo «A = B, B = C, vậy nên A = C».
Nhìn lại loạt bài: Quá trình tôi bước chân vào STRC; Tự cứu mình bằng arbitrage phần 1 (arbitrage khi apxUSD và apyUSD mất neo); Tự cứu mình bằng arbitrage phần 2 (arbitrage chênh lệch giá bằng cách mở vị thế bán khống STRC trên cặp ba token); Tự cứu mình bằng arbitrage phần 3 (hoán đổi sUSDat và LP).
Loạt bài xin kết thúc tại đây. Nếu có hướng nào khác muốn cùng thảo luận, mọi người cứ để lại bình luận nhé~
Những nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy vẫn đang không ngừng tiến hóa
167
·
--
STRC: Từ lúc nhập cuộc đến khi có lãi — tự cứu mình bằng arbitrage (phần 3)
Hai bài trước đã nói về hai con đường để thu hồi vốn. Quay lại công thức, vì apxUSD và sUSDat đều liên quan đến STRC, nên có thể chuyển đổi thành:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Nói cách khác, cũng có thể arbitrage khi tỷ giá giữa sUSDat và apxUSD lệch khỏi mức neo. Khi apxUSD giảm mạnh hơn sUSDat theo hệ số (thường là do apxUSD giảm giá), hãy mua vào bên rẻ hơn rồi chờ giá hội tụ.
Sau hơn một tuần liên tục kiếm lời từ các giao dịch hoán đổi quanh mức neo, cơ hội đột nhiên ít đi. Hóa ra có người đã tạo LP giữa apxUSD và sUSDat, khiến tỷ giá ngày càng ổn định. Tôi cũng chuyển sang làm LP, chỉ hoán đổi khi biến động cực mạnh; kiếm $300-500 mỗi ngày khá dễ. Khi quy mô vị thế LP tăng lên và số người cắt lỗ apxUSD giảm đi, cơ hội cũng ngày càng ít. Đến cuối tháng 6, STRC trở lại quanh mức 80, còn tôi đã gần chạm mức hòa vốn 82.
Tiếp theo là con đường kiếm lời. Cốt lõi vẫn là cùng một việc: một khi mối quan hệ giữa các hệ số bị lệch, sẽ xuất hiện cơ hội để giao dịch; nhưng cơ hội thường chỉ tồn tại trong thời gian ngắn, thanh khoản và phí sẽ nhanh chóng bào mòn lợi nhuận. Sang tháng 7, nếu không dùng đòn bẩy thì lợi nhuận từ ba cách đầu tiên rất khó vượt quá 1%; còn dùng đòn bẩy thì thanh khoản lại không đủ. Tháng 6 có quá nhiều người cắt lỗ rời cuộc chơi, khiến tần suất xuất hiện chênh lệch giá giảm rõ rệt.
Nhưng tôi vẫn nắm giữ apyUSD và sUSDat đến giữa tháng 9; gần đây tôi mới bán hết apyUSD. Không phải vì tình cảm, mà vì vẫn còn cơ hội arbitrage. Tiếp tục suy ra từ công thức, sUSDat và apyUSD cũng có mối quan hệ theo hệ số:
sUSDat × x ≈ STRC × y
Cách thực hiện về cơ bản giống như trước: vẫn là hoán đổi, vẫn là LP. Vào ngày điên rồ nhất, một cá voi đã bán 2 triệu apyUSD trong một ngày; một ví LP trị giá $20K của tôi thu về hơn $3000 chỉ trong ngày đó. Những cơ hội như vậy về sau hiếm khi xuất hiện. Từ tháng 7 đến tháng 9, lợi nhuận mỗi ngày giảm dần từ $1-2000 xuống còn chưa tới $100.
Mức giảm dần này rất dễ hiểu: nguồn vốn hiện có là hữu hạn, còn số người cắt lỗ chỉ giảm từ từ. Những người tin tưởng nhất thường lại chịu tổn thất nặng nề nhất. Dòng tiền rút ra trên quy mô lớn đầu tiên đến từ apxUSD: nó từ một stablecoin trở nên bất ổn, có lúc không thể đổi lại (sau này có thể đổi nhưng phí bị khấu trừ rất cao), và giá cũng không theo kịp STRC.
Nhờ những cách này, tôi đã sớm thu hồi vốn và có lợi nhuận liên tục trong hai tháng. Loạt bài tổng kết về arbitrage đến đây tạm khép lại. Bài tiếp theo, kết hợp với kế hoạch đọc gần đây, tôi sẽ chia sẻ suy nghĩ và cách hành động của mình sau đợt này.
Nội dung trên chỉ nhằm mục đích chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy — không ngừng phát triển
STRC: Từ lúc nhập cuộc đến khi có lãi — tự cứu mình bằng arbitrage (phần 3)
Hai bài trước đã nói về hai con đường để thu hồi vốn. Quay lại công thức, vì apxUSD và sUSDat đều liên quan đến STRC, nên có thể chuyển đổi thành:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Nói cách khác, cũng có thể arbitrage khi tỷ giá giữa sUSDat và apxUSD lệch khỏi mức neo. Khi apxUSD giảm mạnh hơn sUSDat theo hệ số (thường là do apxUSD giảm giá), hãy mua vào bên rẻ hơn rồi chờ giá hội tụ.
Sau hơn một tuần liên tục kiếm lời từ các giao dịch hoán đổi quanh mức neo, cơ hội đột nhiên ít đi. Hóa ra có người đã tạo LP giữa apxUSD và sUSDat, khiến tỷ giá ngày càng ổn định. Tôi cũng chuyển sang làm LP, chỉ hoán đổi khi biến động cực mạnh; kiếm $300-500 mỗi ngày khá dễ. Khi quy mô vị thế LP tăng lên và số người cắt lỗ apxUSD giảm đi, cơ hội cũng ngày càng ít. Đến cuối tháng 6, STRC trở lại quanh mức 80, còn tôi đã gần chạm mức hòa vốn 82.
Tiếp theo là con đường kiếm lời. Cốt lõi vẫn là cùng một việc: một khi mối quan hệ giữa các hệ số bị lệch, sẽ xuất hiện cơ hội để giao dịch; nhưng cơ hội thường chỉ tồn tại trong thời gian ngắn, thanh khoản và phí sẽ nhanh chóng bào mòn lợi nhuận. Sang tháng 7, nếu không dùng đòn bẩy thì lợi nhuận từ ba cách đầu tiên rất khó vượt quá 1%; còn dùng đòn bẩy thì thanh khoản lại không đủ. Tháng 6 có quá nhiều người cắt lỗ rời cuộc chơi, khiến tần suất xuất hiện chênh lệch giá giảm rõ rệt.
Nhưng tôi vẫn nắm giữ apyUSD và sUSDat đến giữa tháng 9; gần đây tôi mới bán hết apyUSD. Không phải vì tình cảm, mà vì vẫn còn cơ hội arbitrage. Tiếp tục suy ra từ công thức, sUSDat và apyUSD cũng có mối quan hệ theo hệ số:
sUSDat × x ≈ STRC × y
Cách thực hiện về cơ bản giống như trước: vẫn là hoán đổi, vẫn là LP. Vào ngày điên rồ nhất, một cá voi đã bán 2 triệu apyUSD trong một ngày; một ví LP trị giá $20K của tôi thu về hơn $3000 chỉ trong ngày đó. Những cơ hội như vậy về sau hiếm khi xuất hiện. Từ tháng 7 đến tháng 9, lợi nhuận mỗi ngày giảm dần từ $1-2000 xuống còn chưa tới $100.
Mức giảm dần này rất dễ hiểu: nguồn vốn hiện có là hữu hạn, còn số người cắt lỗ chỉ giảm từ từ. Những người tin tưởng nhất thường lại chịu tổn thất nặng nề nhất. Dòng tiền rút ra trên quy mô lớn đầu tiên đến từ apxUSD: nó từ một stablecoin trở nên bất ổn, có lúc không thể đổi lại (sau này có thể đổi nhưng phí bị khấu trừ rất cao), và giá cũng không theo kịp STRC.
Nhờ những cách này, tôi đã sớm thu hồi vốn và có lợi nhuận liên tục trong hai tháng. Loạt bài tổng kết về arbitrage đến đây tạm khép lại. Bài tiếp theo, kết hợp với kế hoạch đọc gần đây, tôi sẽ chia sẻ suy nghĩ và cách hành động của mình sau đợt này.
Nội dung trên chỉ nhằm mục đích chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy — không ngừng phát triển
Hai bài trước đã nói về hai con đường để thu hồi vốn. Quay lại công thức, vì apxUSD và sUSDat đều liên quan đến STRC, nên có thể chuyển đổi thành:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
Nói cách khác, cũng có thể arbitrage khi tỷ giá giữa sUSDat và apxUSD lệch khỏi mức neo. Khi apxUSD giảm mạnh hơn sUSDat theo hệ số (thường là do apxUSD giảm giá), hãy mua vào bên rẻ hơn rồi chờ giá hội tụ.
Sau hơn một tuần liên tục kiếm lời từ các giao dịch hoán đổi quanh mức neo, cơ hội đột nhiên ít đi. Hóa ra có người đã tạo LP giữa apxUSD và sUSDat, khiến tỷ giá ngày càng ổn định. Tôi cũng chuyển sang làm LP, chỉ hoán đổi khi biến động cực mạnh; kiếm $300-500 mỗi ngày khá dễ. Khi quy mô vị thế LP tăng lên và số người cắt lỗ apxUSD giảm đi, cơ hội cũng ngày càng ít. Đến cuối tháng 6, STRC trở lại quanh mức 80, còn tôi đã gần chạm mức hòa vốn 82.
Tiếp theo là con đường kiếm lời. Cốt lõi vẫn là cùng một việc: một khi mối quan hệ giữa các hệ số bị lệch, sẽ xuất hiện cơ hội để giao dịch; nhưng cơ hội thường chỉ tồn tại trong thời gian ngắn, thanh khoản và phí sẽ nhanh chóng bào mòn lợi nhuận. Sang tháng 7, nếu không dùng đòn bẩy thì lợi nhuận từ ba cách đầu tiên rất khó vượt quá 1%; còn dùng đòn bẩy thì thanh khoản lại không đủ. Tháng 6 có quá nhiều người cắt lỗ rời cuộc chơi, khiến tần suất xuất hiện chênh lệch giá giảm rõ rệt.
Nhưng tôi vẫn nắm giữ apyUSD và sUSDat đến giữa tháng 9; gần đây tôi mới bán hết apyUSD. Không phải vì tình cảm, mà vì vẫn còn cơ hội arbitrage. Tiếp tục suy ra từ công thức, sUSDat và apyUSD cũng có mối quan hệ theo hệ số:
sUSDat × x ≈ STRC × y
Cách thực hiện về cơ bản giống như trước: vẫn là hoán đổi, vẫn là LP. Vào ngày điên rồ nhất, một cá voi đã bán 2 triệu apyUSD trong một ngày; một ví LP trị giá $20K của tôi thu về hơn $3000 chỉ trong ngày đó. Những cơ hội như vậy về sau hiếm khi xuất hiện. Từ tháng 7 đến tháng 9, lợi nhuận mỗi ngày giảm dần từ $1-2000 xuống còn chưa tới $100.
Mức giảm dần này rất dễ hiểu: nguồn vốn hiện có là hữu hạn, còn số người cắt lỗ chỉ giảm từ từ. Những người tin tưởng nhất thường lại chịu tổn thất nặng nề nhất. Dòng tiền rút ra trên quy mô lớn đầu tiên đến từ apxUSD: nó từ một stablecoin trở nên bất ổn, có lúc không thể đổi lại (sau này có thể đổi nhưng phí bị khấu trừ rất cao), và giá cũng không theo kịp STRC.
Nhờ những cách này, tôi đã sớm thu hồi vốn và có lợi nhuận liên tục trong hai tháng. Loạt bài tổng kết về arbitrage đến đây tạm khép lại. Bài tiếp theo, kết hợp với kế hoạch đọc gần đây, tôi sẽ chia sẻ suy nghĩ và cách hành động của mình sau đợt này.
Nội dung trên chỉ nhằm mục đích chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy — không ngừng phát triển
67
·
--
Từ sa chân vào STRC đến kiếm lời: tự cứu bằng arbitrage (phần 2)
Sau vụ arbitrage khi apxUSD và apyUSD mất neo, tôi đã nhìn thấy hy vọng thoát kẹt. Quan sát cốt lõi là: chỉ cần mối quan hệ hệ số còn tồn tại, hễ xuất hiện chênh lệch giá thì sẽ có cơ hội kiếm lời, dù khoảng thời gian đó thường rất ngắn. Để thúc đẩy chênh lệch giá thu hẹp nhanh hơn, tôi còn đăng bài giải thích logic này trên Twitter; sức ảnh hưởng của IP cũng phần nào giúp tôi một tay. Có thể tưởng tượng được lúc đó tôi thật sự hết cách rồi, dù bản thân phương án này vẫn hiệu quả.
Tiếp tục xem công thức: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Có thể thấy apxUSD cũng có mối quan hệ hệ số với STRC, càng cho thấy cả ba đều được neo theo STRC:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Vì vậy, khi apxUSD, apyUSD hoặc sUSDat giảm sâu hơn mức hệ số, có thể mua ba token này trên chuỗi, đồng thời bán khống STRC trên sàn để arbitrage chênh lệch giá. Cách này nhất quán với mô hình tôi từng viết trước đây: “A = B, B = C, vậy A = C”.
Đúng lúc đó, suốt tháng 6, những người nắm giữ token liên quan đến STRC đều thấp thỏm lo âu; vô số người cắt lỗ tháo chạy, và mỗi lần cắt lỗ đều tạo ra chênh lệch giá. Có thể thấy điều đó cả trong nhóm lẫn trên chuỗi: có người rời cuộc chơi ngay lập tức, cũng có người tìm cơ hội dựa trên mối quan hệ hệ số.
Vấn đề là khi ấy có rất ít sàn hỗ trợ hợp đồng STRC. Sàn đầu tiên tôi biết là Lighter, nhưng thanh khoản cực kỳ kém, chỉ khoảng 10.000, nên trong nửa đầu tháng 6, lợi nhuận từ phương án này rất hạn chế. Những bạn có tài khoản môi giới chứng khoán Mỹ thì có thể giao dịch trực tiếp qua công ty môi giới.
Vì logic này đúng, nên cho đến hôm nay, ngày tôi đăng bài, cơ hội như vậy vẫn còn, chẳng hạn như apyUSD tối qua. Hình đính kèm là biến động giá của apxUSD; lẽ ra nó phải duy trì tỷ lệ 100:1 với STRC, nhưng thường xuyên lệch 2–4%. Chỉ là chi phí giao dịch trên chuỗi của apxUSD và apyUSD quá cao, nên nếu chênh lệch giá không quá 0,5% thì hầu như chẳng có lời; còn sUSDat lại quá ổn định, hiếm khi tạo ra cơ hội.
Tôi còn một ràng buộc quan trọng hơn: vốn dành cho các vị thế rủi ro cao đã dùng hết, về lý thuyết không nên cấp thêm vốn mới để bán khống hợp đồng STRC. Trong tay chỉ còn sUSDat và apyUSD, tôi còn có thể xoay xở thế nào? Phần sau sẽ cập nhật một cách arbitrage mới.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Từ sa chân vào STRC đến kiếm lời: tự cứu bằng arbitrage (phần 2)
Sau vụ arbitrage khi apxUSD và apyUSD mất neo, tôi đã nhìn thấy hy vọng thoát kẹt. Quan sát cốt lõi là: chỉ cần mối quan hệ hệ số còn tồn tại, hễ xuất hiện chênh lệch giá thì sẽ có cơ hội kiếm lời, dù khoảng thời gian đó thường rất ngắn. Để thúc đẩy chênh lệch giá thu hẹp nhanh hơn, tôi còn đăng bài giải thích logic này trên Twitter; sức ảnh hưởng của IP cũng phần nào giúp tôi một tay. Có thể tưởng tượng được lúc đó tôi thật sự hết cách rồi, dù bản thân phương án này vẫn hiệu quả.
Tiếp tục xem công thức: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Có thể thấy apxUSD cũng có mối quan hệ hệ số với STRC, càng cho thấy cả ba đều được neo theo STRC:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Vì vậy, khi apxUSD, apyUSD hoặc sUSDat giảm sâu hơn mức hệ số, có thể mua ba token này trên chuỗi, đồng thời bán khống STRC trên sàn để arbitrage chênh lệch giá. Cách này nhất quán với mô hình tôi từng viết trước đây: “A = B, B = C, vậy A = C”.
Đúng lúc đó, suốt tháng 6, những người nắm giữ token liên quan đến STRC đều thấp thỏm lo âu; vô số người cắt lỗ tháo chạy, và mỗi lần cắt lỗ đều tạo ra chênh lệch giá. Có thể thấy điều đó cả trong nhóm lẫn trên chuỗi: có người rời cuộc chơi ngay lập tức, cũng có người tìm cơ hội dựa trên mối quan hệ hệ số.
Vấn đề là khi ấy có rất ít sàn hỗ trợ hợp đồng STRC. Sàn đầu tiên tôi biết là Lighter, nhưng thanh khoản cực kỳ kém, chỉ khoảng 10.000, nên trong nửa đầu tháng 6, lợi nhuận từ phương án này rất hạn chế. Những bạn có tài khoản môi giới chứng khoán Mỹ thì có thể giao dịch trực tiếp qua công ty môi giới.
Vì logic này đúng, nên cho đến hôm nay, ngày tôi đăng bài, cơ hội như vậy vẫn còn, chẳng hạn như apyUSD tối qua. Hình đính kèm là biến động giá của apxUSD; lẽ ra nó phải duy trì tỷ lệ 100:1 với STRC, nhưng thường xuyên lệch 2–4%. Chỉ là chi phí giao dịch trên chuỗi của apxUSD và apyUSD quá cao, nên nếu chênh lệch giá không quá 0,5% thì hầu như chẳng có lời; còn sUSDat lại quá ổn định, hiếm khi tạo ra cơ hội.
Tôi còn một ràng buộc quan trọng hơn: vốn dành cho các vị thế rủi ro cao đã dùng hết, về lý thuyết không nên cấp thêm vốn mới để bán khống hợp đồng STRC. Trong tay chỉ còn sUSDat và apyUSD, tôi còn có thể xoay xở thế nào? Phần sau sẽ cập nhật một cách arbitrage mới.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Sau vụ arbitrage khi apxUSD và apyUSD mất neo, tôi đã nhìn thấy hy vọng thoát kẹt. Quan sát cốt lõi là: chỉ cần mối quan hệ hệ số còn tồn tại, hễ xuất hiện chênh lệch giá thì sẽ có cơ hội kiếm lời, dù khoảng thời gian đó thường rất ngắn. Để thúc đẩy chênh lệch giá thu hẹp nhanh hơn, tôi còn đăng bài giải thích logic này trên Twitter; sức ảnh hưởng của IP cũng phần nào giúp tôi một tay. Có thể tưởng tượng được lúc đó tôi thật sự hết cách rồi, dù bản thân phương án này vẫn hiệu quả.
Tiếp tục xem công thức: apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x. Có thể thấy apxUSD cũng có mối quan hệ hệ số với STRC, càng cho thấy cả ba đều được neo theo STRC:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
Vì vậy, khi apxUSD, apyUSD hoặc sUSDat giảm sâu hơn mức hệ số, có thể mua ba token này trên chuỗi, đồng thời bán khống STRC trên sàn để arbitrage chênh lệch giá. Cách này nhất quán với mô hình tôi từng viết trước đây: “A = B, B = C, vậy A = C”.
Đúng lúc đó, suốt tháng 6, những người nắm giữ token liên quan đến STRC đều thấp thỏm lo âu; vô số người cắt lỗ tháo chạy, và mỗi lần cắt lỗ đều tạo ra chênh lệch giá. Có thể thấy điều đó cả trong nhóm lẫn trên chuỗi: có người rời cuộc chơi ngay lập tức, cũng có người tìm cơ hội dựa trên mối quan hệ hệ số.
Vấn đề là khi ấy có rất ít sàn hỗ trợ hợp đồng STRC. Sàn đầu tiên tôi biết là Lighter, nhưng thanh khoản cực kỳ kém, chỉ khoảng 10.000, nên trong nửa đầu tháng 6, lợi nhuận từ phương án này rất hạn chế. Những bạn có tài khoản môi giới chứng khoán Mỹ thì có thể giao dịch trực tiếp qua công ty môi giới.
Vì logic này đúng, nên cho đến hôm nay, ngày tôi đăng bài, cơ hội như vậy vẫn còn, chẳng hạn như apyUSD tối qua. Hình đính kèm là biến động giá của apxUSD; lẽ ra nó phải duy trì tỷ lệ 100:1 với STRC, nhưng thường xuyên lệch 2–4%. Chỉ là chi phí giao dịch trên chuỗi của apxUSD và apyUSD quá cao, nên nếu chênh lệch giá không quá 0,5% thì hầu như chẳng có lời; còn sUSDat lại quá ổn định, hiếm khi tạo ra cơ hội.
Tôi còn một ràng buộc quan trọng hơn: vốn dành cho các vị thế rủi ro cao đã dùng hết, về lý thuyết không nên cấp thêm vốn mới để bán khống hợp đồng STRC. Trong tay chỉ còn sUSDat và apyUSD, tôi còn có thể xoay xở thế nào? Phần sau sẽ cập nhật một cách arbitrage mới.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
62
·
--
STRC từ lúc bước vào đến khi có lãi: một trong những cách tự cứu bằng arbitrage
Bài trước đã nói, sau khi dùng hết “viên đạn” rủi ro cao, khoản lỗ tạm thời ít nhất cũng 50%. Dù chỉ dùng vị thế rủi ro cao, áp lực tâm lý vẫn rất lớn: vị thế Apyx đã dùng đòn bẩy vòng, tính cả vòng lặp thì gần như đã full. Sau đó tôi phát hiện, ngay cả khi bị kẹt ở apyUSD, chỉ cần nắm được mối quan hệ hệ số giữa nó và apxUSD, vẫn có thể nhanh chóng thu hẹp thua lỗ thông qua hoán đổi. Đây là lần arbitrage hiệu quả đầu tiên.
Trước cú sập của STRC, cả chính thức lẫn bên ngoài đều cho rằng apxUSD là stablecoin. Nhưng tài sản thế chấp của nó có chứa STRC; khi thế chấp không đủ, giá trị tài sản ròng chỉ có thể giảm theo. Chính thức không thừa nhận nó không phải stablecoin, càng không nói là neo theo STRC, nhưng xét theo logic thế chấp, giữa apxUSD và STRC chắc chắn tồn tại quan hệ hệ số: tệ nhất cũng nên duy trì khoảng 100:1, về lý thuyết còn cao hơn, vì tài sản thế chấp không chỉ có STRC.
Mức tăng NAV của apyUSD liên quan đến việc STRC phân phối lợi tức, và lớp nền là apxUSD:
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
Nhưng thực tế, mức giảm của apyUSD có lúc gấp 3-4 lần apxUSD: apxUSD giảm 7%, apyUSD giảm hơn 30%. Nếu công thức đúng, thì ngay cả khi đã bị kẹt ở apyUSD, vẫn có thể dùng một phần apyUSD thế chấp để rút ra apxUSD, rồi đổi ngược lại thành nhiều apyUSD hơn, kiếm chênh lệch tỷ giá. Cao điểm, chênh lệch tỷ giá đạt 23%, và đã xuất hiện hai lần, mỗi lần chỉ kéo dài vài giờ.
Đáng tiếc là trong tay tôi chỉ có apyUSD và sUSDat; apyUSD còn từng được bơm thêm vị thế bằng đòn bẩy vòng, đẩy LTV lên khoảng 60%; mà tôi lại không muốn động đến sUSDat, vì nó vẫn thể hiện mạnh hơn. Cuối cùng chỉ có thể dùng một phần apyUSD thế chấp để rút apxUSD rồi đổi lấy apyUSD. Hai ngày sau, cơ hội chênh lệch trên 20% đã biến mất.
Phần trên của hình là diễn biến U-denominated của apyUSD: vào ngày 27/6, khi STRC thực sự giảm hơn 30%, apyUSD chỉ đi theo đà giảm của apxUSD, hầu như không bị giảm quá mức. Phần dưới là diễn biến theo đơn vị apxUSD, biến động nhỏ đến mức có thể bỏ qua, cho thấy mối quan hệ neo giữa hai bên là có thật. Cũng vì công thức này đúng, những cơ hội arbitrage lệch neo sau đó thường xuyên cho lợi nhuận 1%-3%. Đây là cùng một cách nghĩ với mô hình lệch neo “A = B” mà tôi đã viết trước đó.
Đáng tiếc là tôi vào bắt đáy quá vội, nên không còn nhiều vốn khả dụng. Nếu không, chỉ riêng đợt giảm đầu tiên trong tháng 6 cũng đủ để từ lỗ chuyển sang lãi. Đến lúc này giá vẫn chưa quay về, nhưng khoản lỗ đã giảm rất nhiều, ít nhất cũng đã nhìn thấy hy vọng thoát kẹt.
Bài tiếp theo sẽ nói tiếp về một con đường arbitrage khác có hiệu quả dài hạn.
Những gì trên đây chỉ là chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy đang không ngừng tiến hóa
STRC từ lúc bước vào đến khi có lãi: một trong những cách tự cứu bằng arbitrage
Bài trước đã nói, sau khi dùng hết “viên đạn” rủi ro cao, khoản lỗ tạm thời ít nhất cũng 50%. Dù chỉ dùng vị thế rủi ro cao, áp lực tâm lý vẫn rất lớn: vị thế Apyx đã dùng đòn bẩy vòng, tính cả vòng lặp thì gần như đã full. Sau đó tôi phát hiện, ngay cả khi bị kẹt ở apyUSD, chỉ cần nắm được mối quan hệ hệ số giữa nó và apxUSD, vẫn có thể nhanh chóng thu hẹp thua lỗ thông qua hoán đổi. Đây là lần arbitrage hiệu quả đầu tiên.
Trước cú sập của STRC, cả chính thức lẫn bên ngoài đều cho rằng apxUSD là stablecoin. Nhưng tài sản thế chấp của nó có chứa STRC; khi thế chấp không đủ, giá trị tài sản ròng chỉ có thể giảm theo. Chính thức không thừa nhận nó không phải stablecoin, càng không nói là neo theo STRC, nhưng xét theo logic thế chấp, giữa apxUSD và STRC chắc chắn tồn tại quan hệ hệ số: tệ nhất cũng nên duy trì khoảng 100:1, về lý thuyết còn cao hơn, vì tài sản thế chấp không chỉ có STRC.
Mức tăng NAV của apyUSD liên quan đến việc STRC phân phối lợi tức, và lớp nền là apxUSD:
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
Nhưng thực tế, mức giảm của apyUSD có lúc gấp 3-4 lần apxUSD: apxUSD giảm 7%, apyUSD giảm hơn 30%. Nếu công thức đúng, thì ngay cả khi đã bị kẹt ở apyUSD, vẫn có thể dùng một phần apyUSD thế chấp để rút ra apxUSD, rồi đổi ngược lại thành nhiều apyUSD hơn, kiếm chênh lệch tỷ giá. Cao điểm, chênh lệch tỷ giá đạt 23%, và đã xuất hiện hai lần, mỗi lần chỉ kéo dài vài giờ.
Đáng tiếc là trong tay tôi chỉ có apyUSD và sUSDat; apyUSD còn từng được bơm thêm vị thế bằng đòn bẩy vòng, đẩy LTV lên khoảng 60%; mà tôi lại không muốn động đến sUSDat, vì nó vẫn thể hiện mạnh hơn. Cuối cùng chỉ có thể dùng một phần apyUSD thế chấp để rút apxUSD rồi đổi lấy apyUSD. Hai ngày sau, cơ hội chênh lệch trên 20% đã biến mất.
Phần trên của hình là diễn biến U-denominated của apyUSD: vào ngày 27/6, khi STRC thực sự giảm hơn 30%, apyUSD chỉ đi theo đà giảm của apxUSD, hầu như không bị giảm quá mức. Phần dưới là diễn biến theo đơn vị apxUSD, biến động nhỏ đến mức có thể bỏ qua, cho thấy mối quan hệ neo giữa hai bên là có thật. Cũng vì công thức này đúng, những cơ hội arbitrage lệch neo sau đó thường xuyên cho lợi nhuận 1%-3%. Đây là cùng một cách nghĩ với mô hình lệch neo “A = B” mà tôi đã viết trước đó.
Đáng tiếc là tôi vào bắt đáy quá vội, nên không còn nhiều vốn khả dụng. Nếu không, chỉ riêng đợt giảm đầu tiên trong tháng 6 cũng đủ để từ lỗ chuyển sang lãi. Đến lúc này giá vẫn chưa quay về, nhưng khoản lỗ đã giảm rất nhiều, ít nhất cũng đã nhìn thấy hy vọng thoát kẹt.
Bài tiếp theo sẽ nói tiếp về một con đường arbitrage khác có hiệu quả dài hạn.
Những gì trên đây chỉ là chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy đang không ngừng tiến hóa
Bài trước đã nói, sau khi dùng hết “viên đạn” rủi ro cao, khoản lỗ tạm thời ít nhất cũng 50%. Dù chỉ dùng vị thế rủi ro cao, áp lực tâm lý vẫn rất lớn: vị thế Apyx đã dùng đòn bẩy vòng, tính cả vòng lặp thì gần như đã full. Sau đó tôi phát hiện, ngay cả khi bị kẹt ở apyUSD, chỉ cần nắm được mối quan hệ hệ số giữa nó và apxUSD, vẫn có thể nhanh chóng thu hẹp thua lỗ thông qua hoán đổi. Đây là lần arbitrage hiệu quả đầu tiên.
Trước cú sập của STRC, cả chính thức lẫn bên ngoài đều cho rằng apxUSD là stablecoin. Nhưng tài sản thế chấp của nó có chứa STRC; khi thế chấp không đủ, giá trị tài sản ròng chỉ có thể giảm theo. Chính thức không thừa nhận nó không phải stablecoin, càng không nói là neo theo STRC, nhưng xét theo logic thế chấp, giữa apxUSD và STRC chắc chắn tồn tại quan hệ hệ số: tệ nhất cũng nên duy trì khoảng 100:1, về lý thuyết còn cao hơn, vì tài sản thế chấp không chỉ có STRC.
Mức tăng NAV của apyUSD liên quan đến việc STRC phân phối lợi tức, và lớp nền là apxUSD:
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
Nhưng thực tế, mức giảm của apyUSD có lúc gấp 3-4 lần apxUSD: apxUSD giảm 7%, apyUSD giảm hơn 30%. Nếu công thức đúng, thì ngay cả khi đã bị kẹt ở apyUSD, vẫn có thể dùng một phần apyUSD thế chấp để rút ra apxUSD, rồi đổi ngược lại thành nhiều apyUSD hơn, kiếm chênh lệch tỷ giá. Cao điểm, chênh lệch tỷ giá đạt 23%, và đã xuất hiện hai lần, mỗi lần chỉ kéo dài vài giờ.
Đáng tiếc là trong tay tôi chỉ có apyUSD và sUSDat; apyUSD còn từng được bơm thêm vị thế bằng đòn bẩy vòng, đẩy LTV lên khoảng 60%; mà tôi lại không muốn động đến sUSDat, vì nó vẫn thể hiện mạnh hơn. Cuối cùng chỉ có thể dùng một phần apyUSD thế chấp để rút apxUSD rồi đổi lấy apyUSD. Hai ngày sau, cơ hội chênh lệch trên 20% đã biến mất.
Phần trên của hình là diễn biến U-denominated của apyUSD: vào ngày 27/6, khi STRC thực sự giảm hơn 30%, apyUSD chỉ đi theo đà giảm của apxUSD, hầu như không bị giảm quá mức. Phần dưới là diễn biến theo đơn vị apxUSD, biến động nhỏ đến mức có thể bỏ qua, cho thấy mối quan hệ neo giữa hai bên là có thật. Cũng vì công thức này đúng, những cơ hội arbitrage lệch neo sau đó thường xuyên cho lợi nhuận 1%-3%. Đây là cùng một cách nghĩ với mô hình lệch neo “A = B” mà tôi đã viết trước đó.
Đáng tiếc là tôi vào bắt đáy quá vội, nên không còn nhiều vốn khả dụng. Nếu không, chỉ riêng đợt giảm đầu tiên trong tháng 6 cũng đủ để từ lỗ chuyển sang lãi. Đến lúc này giá vẫn chưa quay về, nhưng khoản lỗ đã giảm rất nhiều, ít nhất cũng đã nhìn thấy hy vọng thoát kẹt.
Bài tiếp theo sẽ nói tiếp về một con đường arbitrage khác có hiệu quả dài hạn.
Những gì trên đây chỉ là chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy đang không ngừng tiến hóa
67
·
--
STRC từ lúc nhập cuộc đến khi có lãi: Toàn bộ câu chuyện!
Hiện giá STRC đã dần ổn định, về cơ bản đã quay lại mức neo. Những bạn từng nắm giữ STRC, sUSDat, apyUSD từ trước, chỉ cần không cắt lỗ giữa chừng thì phần lớn đã có lãi. Nhưng vài tháng trước, tình hình hoàn toàn khác: theo kế hoạch, tôi chỉ sử dụng một phần vị thế rủi ro cao, vậy mà qua hết đợt giảm này đến đợt giảm khác, phần vốn đó gần như cạn sạch, khoản lỗ chưa thực hiện có lúc vượt 30%.
Nhìn lại mới thấy vấn đề mấu chốt không nằm ở việc có nên đụng đến STRC hay không, mà là khi mối tương quan giữa các token này lệch khỏi mức bình thường, sẽ xuất hiện chênh lệch giá có thể khai thác. Vì vậy, tôi chia hành trình từ lúc nhập cuộc, mắc kẹt cho đến khi tự cứu mình và có lãi thành một loạt bài. Bài này trước tiên sẽ kể về cách tôi bắt đầu.
Tháng 3 và tháng 4, STRC và Apyx được bàn luận nhiều trên X. Khi ấy thị trường ảm đạm, các vụ đánh cắp tiền điện tử xảy ra liên miên nên tôi đã đứng ngoài quan sát suốt một thời gian dài. Mãi đến khi apxUSD được niêm yết trên Kraken, tôi mới từ bỏ mức lợi suất năm thấp của apxUSD (lúc đó tôi biết đồng này có mức độ tiếp xúc với STRC), rồi đầu tư 1/5 vị thế rủi ro cao vào apyUSD, nhắm đến lợi suất năm khoảng 40%.
Sau đó, Saturn cũng lọt vào tầm ngắm của tôi. Dự án có hai token: stablecoin USDat và sUSDat, token có mức độ tiếp xúc với STRC. Giá trị tài sản ròng của sUSDat sẽ giảm theo đợt STRC tách cổ tức; theo quy luật, giá thường quay lại mức neo sau khi tách cổ tức. Tôi lại phân bổ 1/5 vị thế rủi ro cao để giao dịch theo nhịp giảm do tách cổ tức và đà hồi phục. Sau khi tách cổ tức, tôi tiếp tục nắm giữ khoảng 15 ngày. Trong hai tháng đầu, lợi nhuận vào khoảng 2–3%. Tôi cứ nghĩ trước TGE vào tháng 10, mình sẽ có thể hưởng mức lợi suất năm khoảng 40% trong nửa năm.
Sau đợt STRC tách cổ tức đầu tháng 6, giá không ổn định trở lại mà tối 4 tháng 6 còn giảm gần 8%. sUSDat cũng giảm theo, nên tôi tiếp tục bắt đáy theo luận điểm giá lệch neo. Điều bất ngờ là stablecoin apxUSD cũng giảm theo, còn apyUSD thì thậm chí có lúc giảm tới 30%. May mắn là trước đó tôi đã tháo gỡ một vài vòng đòn bẩy để giao dịch YT, nên mới không bị thanh lý. Vì tin rằng STRC sẽ không sụp đổ, tôi tiếp tục mua thêm, cuối cùng apyUSD và sUSDat mỗi loại chiếm một nửa vị thế rủi ro cao; khoản lỗ chưa thực hiện của apyUSD, tính cả các khoản vay xoay vòng, vượt 50%, trong khi bản thân STRC chỉ giảm khoảng 7%.
Cơn ác mộng lúc này mới bắt đầu. Ngày 6 và 27 tháng 6, STRC lại lao dốc mạnh thêm hai lần, xuống mức thấp nhất chỉ còn khoảng 68% giá neo, trong khi vị thế rủi ro cao của tôi đã dùng hết từ trước đó. Việc lập kế hoạch phân bổ vốn đã cứu tôi, không để toàn bộ tiền đổ vào đây; nhưng cũng vì phải kiên quyết tuân thủ kế hoạch, tôi chỉ có thể xoay xở với vị thế hiện có và bắt đầu tự cứu mình.
Bài tiếp theo sẽ nói về con đường kinh doanh chênh lệch giá hiệu quả nhất đầu tiên: xem xét lại mối tương quan giữa apxUSD và apyUSD.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
STRC từ lúc nhập cuộc đến khi có lãi: Toàn bộ câu chuyện!
Hiện giá STRC đã dần ổn định, về cơ bản đã quay lại mức neo. Những bạn từng nắm giữ STRC, sUSDat, apyUSD từ trước, chỉ cần không cắt lỗ giữa chừng thì phần lớn đã có lãi. Nhưng vài tháng trước, tình hình hoàn toàn khác: theo kế hoạch, tôi chỉ sử dụng một phần vị thế rủi ro cao, vậy mà qua hết đợt giảm này đến đợt giảm khác, phần vốn đó gần như cạn sạch, khoản lỗ chưa thực hiện có lúc vượt 30%.
Nhìn lại mới thấy vấn đề mấu chốt không nằm ở việc có nên đụng đến STRC hay không, mà là khi mối tương quan giữa các token này lệch khỏi mức bình thường, sẽ xuất hiện chênh lệch giá có thể khai thác. Vì vậy, tôi chia hành trình từ lúc nhập cuộc, mắc kẹt cho đến khi tự cứu mình và có lãi thành một loạt bài. Bài này trước tiên sẽ kể về cách tôi bắt đầu.
Tháng 3 và tháng 4, STRC và Apyx được bàn luận nhiều trên X. Khi ấy thị trường ảm đạm, các vụ đánh cắp tiền điện tử xảy ra liên miên nên tôi đã đứng ngoài quan sát suốt một thời gian dài. Mãi đến khi apxUSD được niêm yết trên Kraken, tôi mới từ bỏ mức lợi suất năm thấp của apxUSD (lúc đó tôi biết đồng này có mức độ tiếp xúc với STRC), rồi đầu tư 1/5 vị thế rủi ro cao vào apyUSD, nhắm đến lợi suất năm khoảng 40%.
Sau đó, Saturn cũng lọt vào tầm ngắm của tôi. Dự án có hai token: stablecoin USDat và sUSDat, token có mức độ tiếp xúc với STRC. Giá trị tài sản ròng của sUSDat sẽ giảm theo đợt STRC tách cổ tức; theo quy luật, giá thường quay lại mức neo sau khi tách cổ tức. Tôi lại phân bổ 1/5 vị thế rủi ro cao để giao dịch theo nhịp giảm do tách cổ tức và đà hồi phục. Sau khi tách cổ tức, tôi tiếp tục nắm giữ khoảng 15 ngày. Trong hai tháng đầu, lợi nhuận vào khoảng 2–3%. Tôi cứ nghĩ trước TGE vào tháng 10, mình sẽ có thể hưởng mức lợi suất năm khoảng 40% trong nửa năm.
Sau đợt STRC tách cổ tức đầu tháng 6, giá không ổn định trở lại mà tối 4 tháng 6 còn giảm gần 8%. sUSDat cũng giảm theo, nên tôi tiếp tục bắt đáy theo luận điểm giá lệch neo. Điều bất ngờ là stablecoin apxUSD cũng giảm theo, còn apyUSD thì thậm chí có lúc giảm tới 30%. May mắn là trước đó tôi đã tháo gỡ một vài vòng đòn bẩy để giao dịch YT, nên mới không bị thanh lý. Vì tin rằng STRC sẽ không sụp đổ, tôi tiếp tục mua thêm, cuối cùng apyUSD và sUSDat mỗi loại chiếm một nửa vị thế rủi ro cao; khoản lỗ chưa thực hiện của apyUSD, tính cả các khoản vay xoay vòng, vượt 50%, trong khi bản thân STRC chỉ giảm khoảng 7%.
Cơn ác mộng lúc này mới bắt đầu. Ngày 6 và 27 tháng 6, STRC lại lao dốc mạnh thêm hai lần, xuống mức thấp nhất chỉ còn khoảng 68% giá neo, trong khi vị thế rủi ro cao của tôi đã dùng hết từ trước đó. Việc lập kế hoạch phân bổ vốn đã cứu tôi, không để toàn bộ tiền đổ vào đây; nhưng cũng vì phải kiên quyết tuân thủ kế hoạch, tôi chỉ có thể xoay xở với vị thế hiện có và bắt đầu tự cứu mình.
Bài tiếp theo sẽ nói về con đường kinh doanh chênh lệch giá hiệu quả nhất đầu tiên: xem xét lại mối tương quan giữa apxUSD và apyUSD.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Hiện giá STRC đã dần ổn định, về cơ bản đã quay lại mức neo. Những bạn từng nắm giữ STRC, sUSDat, apyUSD từ trước, chỉ cần không cắt lỗ giữa chừng thì phần lớn đã có lãi. Nhưng vài tháng trước, tình hình hoàn toàn khác: theo kế hoạch, tôi chỉ sử dụng một phần vị thế rủi ro cao, vậy mà qua hết đợt giảm này đến đợt giảm khác, phần vốn đó gần như cạn sạch, khoản lỗ chưa thực hiện có lúc vượt 30%.
Nhìn lại mới thấy vấn đề mấu chốt không nằm ở việc có nên đụng đến STRC hay không, mà là khi mối tương quan giữa các token này lệch khỏi mức bình thường, sẽ xuất hiện chênh lệch giá có thể khai thác. Vì vậy, tôi chia hành trình từ lúc nhập cuộc, mắc kẹt cho đến khi tự cứu mình và có lãi thành một loạt bài. Bài này trước tiên sẽ kể về cách tôi bắt đầu.
Tháng 3 và tháng 4, STRC và Apyx được bàn luận nhiều trên X. Khi ấy thị trường ảm đạm, các vụ đánh cắp tiền điện tử xảy ra liên miên nên tôi đã đứng ngoài quan sát suốt một thời gian dài. Mãi đến khi apxUSD được niêm yết trên Kraken, tôi mới từ bỏ mức lợi suất năm thấp của apxUSD (lúc đó tôi biết đồng này có mức độ tiếp xúc với STRC), rồi đầu tư 1/5 vị thế rủi ro cao vào apyUSD, nhắm đến lợi suất năm khoảng 40%.
Sau đó, Saturn cũng lọt vào tầm ngắm của tôi. Dự án có hai token: stablecoin USDat và sUSDat, token có mức độ tiếp xúc với STRC. Giá trị tài sản ròng của sUSDat sẽ giảm theo đợt STRC tách cổ tức; theo quy luật, giá thường quay lại mức neo sau khi tách cổ tức. Tôi lại phân bổ 1/5 vị thế rủi ro cao để giao dịch theo nhịp giảm do tách cổ tức và đà hồi phục. Sau khi tách cổ tức, tôi tiếp tục nắm giữ khoảng 15 ngày. Trong hai tháng đầu, lợi nhuận vào khoảng 2–3%. Tôi cứ nghĩ trước TGE vào tháng 10, mình sẽ có thể hưởng mức lợi suất năm khoảng 40% trong nửa năm.
Sau đợt STRC tách cổ tức đầu tháng 6, giá không ổn định trở lại mà tối 4 tháng 6 còn giảm gần 8%. sUSDat cũng giảm theo, nên tôi tiếp tục bắt đáy theo luận điểm giá lệch neo. Điều bất ngờ là stablecoin apxUSD cũng giảm theo, còn apyUSD thì thậm chí có lúc giảm tới 30%. May mắn là trước đó tôi đã tháo gỡ một vài vòng đòn bẩy để giao dịch YT, nên mới không bị thanh lý. Vì tin rằng STRC sẽ không sụp đổ, tôi tiếp tục mua thêm, cuối cùng apyUSD và sUSDat mỗi loại chiếm một nửa vị thế rủi ro cao; khoản lỗ chưa thực hiện của apyUSD, tính cả các khoản vay xoay vòng, vượt 50%, trong khi bản thân STRC chỉ giảm khoảng 7%.
Cơn ác mộng lúc này mới bắt đầu. Ngày 6 và 27 tháng 6, STRC lại lao dốc mạnh thêm hai lần, xuống mức thấp nhất chỉ còn khoảng 68% giá neo, trong khi vị thế rủi ro cao của tôi đã dùng hết từ trước đó. Việc lập kế hoạch phân bổ vốn đã cứu tôi, không để toàn bộ tiền đổ vào đây; nhưng cũng vì phải kiên quyết tuân thủ kế hoạch, tôi chỉ có thể xoay xở với vị thế hiện có và bắt đầu tự cứu mình.
Bài tiếp theo sẽ nói về con đường kinh doanh chênh lệch giá hiệu quả nhất đầu tiên: xem xét lại mối tương quan giữa apxUSD và apyUSD.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
102
·
--
Lâu rồi không theo dõi Sui, giờ mới phát hiện lớp vault Bluefin vốn quen thuộc trước đây đã hỗ trợ Ethereum. Phần cốt lõi vẫn ở Sui, nhưng Ember do dự án ươm tạo không còn chỉ phục vụ Sui nữa.
Vault PPLUS mới ra mắt có lợi suất khoảng 11% nếu gửi thông thường. Nếu tiếp tục dùng PPLUS để vay vòng trên Suilend hoặc Bluefin Lend, tính sơ bộ có thể đạt hơn 30%. Năm ngoái mình từng gửi tiền vào Ember rồi rút ra trong thị trường gấu. Lần này cũng muốn xem họ đã biến những chiến lược phức tạp thành sản phẩm như thế nào.
Tên đầy đủ của PPLUS là Bitwise Premium+ RWA Vault. Bạn gửi USDC, Ember phát hành token đại diện phần sở hữu, còn Bitwise phụ trách chọn tài sản, phân bổ danh mục, sử dụng đòn bẩy và quản lý rủi ro. Tài sản cơ sở gồm ba loại tín dụng được token hóa: khoản tài trợ thanh toán xuyên biên giới kỳ hạn ngắn của Huma; các khoản vay được bảo đảm bằng GPU AI của USD_ai; và các khoản nợ có bảo đảm bằng giá trị nhà ở chất lượng cao của Hastra (hợp tác với Figure). Bạn gửi tiền vào Ember; Bitwise là bên xây dựng chiến lược, không phải đơn vị phát hành hay vận hành.
PPLUS khác với PAPY ra mắt trước đó: PAPY giống một vault cho vay có thế chấp vượt mức hơn, với mục tiêu lợi suất khoảng 5%–6%; còn PPLUS sử dụng đòn bẩy trên các tài sản RWA cùng loại, mục tiêu chính thức là hơn 10% và rủi ro cũng cao hơn. Lợi suất đến từ ba tầng: lãi từ tín dụng cơ sở, chênh lệch lãi suất do đòn bẩy bên trong vault tạo ra, và việc đem PPLUS thế chấp tiếp trên thị trường cho vay. Tầng thứ ba không phải cấu phần mặc định. TVL hiện khoảng 12,84 triệu USD.
Có hai cách tham gia:
1/ Gửi thông thường, lợi suất dự kiến khoảng 11%; có thể gửi trên Sui hoặc Ethereum.
2/ Vay vòng: gửi PPLUS vào Bluefin Lend hoặc Suilend, vay USDC, đổi sang PPLUS rồi gửi lại; lợi suất dự kiến trên 30%. Tuy nhiên, vault vốn đã sử dụng đòn bẩy, nên vay vòng đồng nghĩa chồng đòn bẩy chiến lược lên đòn bẩy vay. Cần theo dõi sát ngưỡng thanh lý.
Khả năng kết hợp linh hoạt cao cũng đồng nghĩa rủi ro lớn. Đội ngũ chính thức lưu ý đây là chiến lược tín dụng sử dụng đòn bẩy; tài sản gửi vào có thể bị mất một phần hoặc toàn bộ.
Thông tin thêm về Bitwise: công ty quản lý tài sản tiền mã hóa thành lập năm 2017, theo thông tin chính thức quản lý hơn 15 tỷ USD tài sản khách hàng. Hơn 40 sản phẩm bao phủ ETF tại Mỹ và ETP tại châu Âu. ETF Bitcoin giao ngay BITB có quy mô khoảng 3,2 tỷ USD; ETF staking Solana BSOL có quy mô hơn 1,2 tỷ USD, hiện là ETF SOL lớn nhất thế giới.
Nói cách khác, PPLUS không phải là một sản phẩm lợi suất cao do một đội ngũ mới thành lập vội vàng, mà là chiến lược được đưa lên blockchain bởi một tổ chức quản lý tài sản từng quản lý BTC, ETH và SOL thông qua các kênh truyền thống.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Lâu rồi không theo dõi Sui, giờ mới phát hiện lớp vault Bluefin vốn quen thuộc trước đây đã hỗ trợ Ethereum. Phần cốt lõi vẫn ở Sui, nhưng Ember do dự án ươm tạo không còn chỉ phục vụ Sui nữa.
Vault PPLUS mới ra mắt có lợi suất khoảng 11% nếu gửi thông thường. Nếu tiếp tục dùng PPLUS để vay vòng trên Suilend hoặc Bluefin Lend, tính sơ bộ có thể đạt hơn 30%. Năm ngoái mình từng gửi tiền vào Ember rồi rút ra trong thị trường gấu. Lần này cũng muốn xem họ đã biến những chiến lược phức tạp thành sản phẩm như thế nào.
Tên đầy đủ của PPLUS là Bitwise Premium+ RWA Vault. Bạn gửi USDC, Ember phát hành token đại diện phần sở hữu, còn Bitwise phụ trách chọn tài sản, phân bổ danh mục, sử dụng đòn bẩy và quản lý rủi ro. Tài sản cơ sở gồm ba loại tín dụng được token hóa: khoản tài trợ thanh toán xuyên biên giới kỳ hạn ngắn của Huma; các khoản vay được bảo đảm bằng GPU AI của USD_ai; và các khoản nợ có bảo đảm bằng giá trị nhà ở chất lượng cao của Hastra (hợp tác với Figure). Bạn gửi tiền vào Ember; Bitwise là bên xây dựng chiến lược, không phải đơn vị phát hành hay vận hành.
PPLUS khác với PAPY ra mắt trước đó: PAPY giống một vault cho vay có thế chấp vượt mức hơn, với mục tiêu lợi suất khoảng 5%–6%; còn PPLUS sử dụng đòn bẩy trên các tài sản RWA cùng loại, mục tiêu chính thức là hơn 10% và rủi ro cũng cao hơn. Lợi suất đến từ ba tầng: lãi từ tín dụng cơ sở, chênh lệch lãi suất do đòn bẩy bên trong vault tạo ra, và việc đem PPLUS thế chấp tiếp trên thị trường cho vay. Tầng thứ ba không phải cấu phần mặc định. TVL hiện khoảng 12,84 triệu USD.
Có hai cách tham gia:
1/ Gửi thông thường, lợi suất dự kiến khoảng 11%; có thể gửi trên Sui hoặc Ethereum.
2/ Vay vòng: gửi PPLUS vào Bluefin Lend hoặc Suilend, vay USDC, đổi sang PPLUS rồi gửi lại; lợi suất dự kiến trên 30%. Tuy nhiên, vault vốn đã sử dụng đòn bẩy, nên vay vòng đồng nghĩa chồng đòn bẩy chiến lược lên đòn bẩy vay. Cần theo dõi sát ngưỡng thanh lý.
Khả năng kết hợp linh hoạt cao cũng đồng nghĩa rủi ro lớn. Đội ngũ chính thức lưu ý đây là chiến lược tín dụng sử dụng đòn bẩy; tài sản gửi vào có thể bị mất một phần hoặc toàn bộ.
Thông tin thêm về Bitwise: công ty quản lý tài sản tiền mã hóa thành lập năm 2017, theo thông tin chính thức quản lý hơn 15 tỷ USD tài sản khách hàng. Hơn 40 sản phẩm bao phủ ETF tại Mỹ và ETP tại châu Âu. ETF Bitcoin giao ngay BITB có quy mô khoảng 3,2 tỷ USD; ETF staking Solana BSOL có quy mô hơn 1,2 tỷ USD, hiện là ETF SOL lớn nhất thế giới.
Nói cách khác, PPLUS không phải là một sản phẩm lợi suất cao do một đội ngũ mới thành lập vội vàng, mà là chiến lược được đưa lên blockchain bởi một tổ chức quản lý tài sản từng quản lý BTC, ETH và SOL thông qua các kênh truyền thống.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
Vault PPLUS mới ra mắt có lợi suất khoảng 11% nếu gửi thông thường. Nếu tiếp tục dùng PPLUS để vay vòng trên Suilend hoặc Bluefin Lend, tính sơ bộ có thể đạt hơn 30%. Năm ngoái mình từng gửi tiền vào Ember rồi rút ra trong thị trường gấu. Lần này cũng muốn xem họ đã biến những chiến lược phức tạp thành sản phẩm như thế nào.
Tên đầy đủ của PPLUS là Bitwise Premium+ RWA Vault. Bạn gửi USDC, Ember phát hành token đại diện phần sở hữu, còn Bitwise phụ trách chọn tài sản, phân bổ danh mục, sử dụng đòn bẩy và quản lý rủi ro. Tài sản cơ sở gồm ba loại tín dụng được token hóa: khoản tài trợ thanh toán xuyên biên giới kỳ hạn ngắn của Huma; các khoản vay được bảo đảm bằng GPU AI của USD_ai; và các khoản nợ có bảo đảm bằng giá trị nhà ở chất lượng cao của Hastra (hợp tác với Figure). Bạn gửi tiền vào Ember; Bitwise là bên xây dựng chiến lược, không phải đơn vị phát hành hay vận hành.
PPLUS khác với PAPY ra mắt trước đó: PAPY giống một vault cho vay có thế chấp vượt mức hơn, với mục tiêu lợi suất khoảng 5%–6%; còn PPLUS sử dụng đòn bẩy trên các tài sản RWA cùng loại, mục tiêu chính thức là hơn 10% và rủi ro cũng cao hơn. Lợi suất đến từ ba tầng: lãi từ tín dụng cơ sở, chênh lệch lãi suất do đòn bẩy bên trong vault tạo ra, và việc đem PPLUS thế chấp tiếp trên thị trường cho vay. Tầng thứ ba không phải cấu phần mặc định. TVL hiện khoảng 12,84 triệu USD.
Có hai cách tham gia:
1/ Gửi thông thường, lợi suất dự kiến khoảng 11%; có thể gửi trên Sui hoặc Ethereum.
2/ Vay vòng: gửi PPLUS vào Bluefin Lend hoặc Suilend, vay USDC, đổi sang PPLUS rồi gửi lại; lợi suất dự kiến trên 30%. Tuy nhiên, vault vốn đã sử dụng đòn bẩy, nên vay vòng đồng nghĩa chồng đòn bẩy chiến lược lên đòn bẩy vay. Cần theo dõi sát ngưỡng thanh lý.
Khả năng kết hợp linh hoạt cao cũng đồng nghĩa rủi ro lớn. Đội ngũ chính thức lưu ý đây là chiến lược tín dụng sử dụng đòn bẩy; tài sản gửi vào có thể bị mất một phần hoặc toàn bộ.
Thông tin thêm về Bitwise: công ty quản lý tài sản tiền mã hóa thành lập năm 2017, theo thông tin chính thức quản lý hơn 15 tỷ USD tài sản khách hàng. Hơn 40 sản phẩm bao phủ ETF tại Mỹ và ETP tại châu Âu. ETF Bitcoin giao ngay BITB có quy mô khoảng 3,2 tỷ USD; ETF staking Solana BSOL có quy mô hơn 1,2 tỷ USD, hiện là ETF SOL lớn nhất thế giới.
Nói cách khác, PPLUS không phải là một sản phẩm lợi suất cao do một đội ngũ mới thành lập vội vàng, mà là chiến lược được đưa lên blockchain bởi một tổ chức quản lý tài sản từng quản lý BTC, ETH và SOL thông qua các kênh truyền thống.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng phát triển
333
·
--
Trên dòng thời gian, bài đăng phổ biến nhất không phải là phân tích, mà là: “Tôi kiếm được tiền rồi”.
Ảnh chụp màn hình có thể chỉnh sửa, nhưng khi địa chỉ ví bị lộ, chẳng khác nào bạn công khai toàn bộ điểm vào lệnh, điểm thoát lệnh, vị trí tăng vị thế và nhịp chốt lời. Khoe thì sợ bị bắt chước, không khoe thì lại như đang diễn. Muốn mọi người nhìn thấy thành quả nhưng không muốn họ nhìn thấu cách mình làm — đây là nỗi băn khoăn thường gặp nhất của dân arbitrage, chứ không phải làm quá.
Mười ngày qua, tôi cũng mắc kẹt ở đúng chỗ đó. Đợt cổ phiếu token hóa này ngon thật: bỏ vào 50.000 U, mười ngày sau tăng lên gần 90.000 U. Ngày nào tôi cũng muốn đăng lên để ghi lại quá trình, nhưng vài lần chuột đã dừng ngay trên nút gửi mà cuối cùng vẫn không đăng. Tôi chỉ khoe vài ảnh chụp số dư trong nhóm. Không đăng địa chỉ ví thì chỉ còn câu “Tôi kiếm được tiền rồi”, mặc định sẽ bị cho là khoác lác; đăng địa chỉ ví thì phương pháp không còn là phương pháp nữa.
Vì vậy, điều cần phân định thực sự không phải là có nên khoe hay không, mà là người khác xác minh kết quả hay xác minh ví và cách thức của bạn.
Với các tổ chức và cá voi, vấn đề chỉ khác ở quy mô. Cá nhân sợ bị sao chép phương pháp; tổ chức sợ vị thế, thời điểm vào ra và quy trình thực thi bị phơi bày theo thời gian thực trên blockchain công khai, khiến chiến lược bị định giá và bị giao dịch trước khi kịp triển khai xong. Mặc định minh bạch trên chuỗi là gánh nặng xã hội với nhà đầu tư nhỏ lẻ, nhưng lại là một khoản chi phí với dòng vốn thực sự muốn lên chuỗi. Điều tổ chức cần không phải là xóa dấu vết, mà là có thể kiểm toán nội bộ, đồng thời chỉ công khai với bên ngoài những gì cần được xác minh.
Xác minh trả lời câu hỏi “có thật không”, còn quyền riêng tư quyết định “công khai đến mức nào”. Chỉ khi tách riêng hai việc này, cá voi và tổ chức mới dám đưa vốn quy mô lớn lên chuỗi.
Dự án bảo mật Primus Labs, nhận vốn từ YZi Labs vào cuối tháng 8, đang làm đúng việc đó: chứng minh bạn đã đạt được kết quả mà không cần phơi bày cả quá trình. Dự án vẫn chưa thể giúp bạn chỉ bằng một cú nhấp chuột chứng minh rằng “mười ngày kiếm gần gấp đôi”, nhưng đã triển khai thành công cùng một cấu trúc trong hai trường hợp:
1/ Hợp tác với Kaito để chứng minh người tham gia: xác nhận bạn đã tham gia và giao dịch mà không cần phơi bày tài khoản, từ đó loại bỏ những lượt tham gia giả trong các chỉ số tương tác;
2/ Hợp tác với Unitas để chứng minh về tiền: xác nhận dự trữ có đủ và lành mạnh hay không mà không cần phát trực tiếp hoạt động giao dịch, giúp tổ chức tạo dựng niềm tin mà không làm lộ thông tin.
Bảng thành tích cá nhân cần và bằng chứng dự trữ mà tổ chức cần, về bản chất là cùng một việc: trước tiên chứng minh đó là thật, sau đó mới quyết định công khai bao nhiêu. Về mặt thương mại, việc tạo ra khả năng “có thể xác minh nhưng không làm lộ thông tin” trước cũng giúp lý giải rõ hơn vì sao sau đó dự án nhận được đầu tư từ YZi Labs: có ứng dụng thực tế trước, rồi mới có nguồn vốn hậu thuẫn.
Xuất phát từ nhu cầu cá nhân, sau này đăng bài trên X có thể bớt một tấm ảnh chụp màn hình, thêm một bằng chứng. Điều tổ chức cần là phiên bản mở rộng của cùng một thông điệp: đưa lên chuỗi, nhưng không phát tán lộ trình. Bạn nào quan tâm đến công nghệ của Primus có thể xem bài đăng của thầy anymose.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành lời khuyên đầu tư.
BitHappy không ngừng phát triển
Trên dòng thời gian, bài đăng phổ biến nhất không phải là phân tích, mà là: “Tôi kiếm được tiền rồi”.
Ảnh chụp màn hình có thể chỉnh sửa, nhưng khi địa chỉ ví bị lộ, chẳng khác nào bạn công khai toàn bộ điểm vào lệnh, điểm thoát lệnh, vị trí tăng vị thế và nhịp chốt lời. Khoe thì sợ bị bắt chước, không khoe thì lại như đang diễn. Muốn mọi người nhìn thấy thành quả nhưng không muốn họ nhìn thấu cách mình làm — đây là nỗi băn khoăn thường gặp nhất của dân arbitrage, chứ không phải làm quá.
Mười ngày qua, tôi cũng mắc kẹt ở đúng chỗ đó. Đợt cổ phiếu token hóa này ngon thật: bỏ vào 50.000 U, mười ngày sau tăng lên gần 90.000 U. Ngày nào tôi cũng muốn đăng lên để ghi lại quá trình, nhưng vài lần chuột đã dừng ngay trên nút gửi mà cuối cùng vẫn không đăng. Tôi chỉ khoe vài ảnh chụp số dư trong nhóm. Không đăng địa chỉ ví thì chỉ còn câu “Tôi kiếm được tiền rồi”, mặc định sẽ bị cho là khoác lác; đăng địa chỉ ví thì phương pháp không còn là phương pháp nữa.
Vì vậy, điều cần phân định thực sự không phải là có nên khoe hay không, mà là người khác xác minh kết quả hay xác minh ví và cách thức của bạn.
Với các tổ chức và cá voi, vấn đề chỉ khác ở quy mô. Cá nhân sợ bị sao chép phương pháp; tổ chức sợ vị thế, thời điểm vào ra và quy trình thực thi bị phơi bày theo thời gian thực trên blockchain công khai, khiến chiến lược bị định giá và bị giao dịch trước khi kịp triển khai xong. Mặc định minh bạch trên chuỗi là gánh nặng xã hội với nhà đầu tư nhỏ lẻ, nhưng lại là một khoản chi phí với dòng vốn thực sự muốn lên chuỗi. Điều tổ chức cần không phải là xóa dấu vết, mà là có thể kiểm toán nội bộ, đồng thời chỉ công khai với bên ngoài những gì cần được xác minh.
Xác minh trả lời câu hỏi “có thật không”, còn quyền riêng tư quyết định “công khai đến mức nào”. Chỉ khi tách riêng hai việc này, cá voi và tổ chức mới dám đưa vốn quy mô lớn lên chuỗi.
Dự án bảo mật Primus Labs, nhận vốn từ YZi Labs vào cuối tháng 8, đang làm đúng việc đó: chứng minh bạn đã đạt được kết quả mà không cần phơi bày cả quá trình. Dự án vẫn chưa thể giúp bạn chỉ bằng một cú nhấp chuột chứng minh rằng “mười ngày kiếm gần gấp đôi”, nhưng đã triển khai thành công cùng một cấu trúc trong hai trường hợp:
1/ Hợp tác với Kaito để chứng minh người tham gia: xác nhận bạn đã tham gia và giao dịch mà không cần phơi bày tài khoản, từ đó loại bỏ những lượt tham gia giả trong các chỉ số tương tác;
2/ Hợp tác với Unitas để chứng minh về tiền: xác nhận dự trữ có đủ và lành mạnh hay không mà không cần phát trực tiếp hoạt động giao dịch, giúp tổ chức tạo dựng niềm tin mà không làm lộ thông tin.
Bảng thành tích cá nhân cần và bằng chứng dự trữ mà tổ chức cần, về bản chất là cùng một việc: trước tiên chứng minh đó là thật, sau đó mới quyết định công khai bao nhiêu. Về mặt thương mại, việc tạo ra khả năng “có thể xác minh nhưng không làm lộ thông tin” trước cũng giúp lý giải rõ hơn vì sao sau đó dự án nhận được đầu tư từ YZi Labs: có ứng dụng thực tế trước, rồi mới có nguồn vốn hậu thuẫn.
Xuất phát từ nhu cầu cá nhân, sau này đăng bài trên X có thể bớt một tấm ảnh chụp màn hình, thêm một bằng chứng. Điều tổ chức cần là phiên bản mở rộng của cùng một thông điệp: đưa lên chuỗi, nhưng không phát tán lộ trình. Bạn nào quan tâm đến công nghệ của Primus có thể xem bài đăng của thầy anymose.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành lời khuyên đầu tư.
BitHappy không ngừng phát triển
Ảnh chụp màn hình có thể chỉnh sửa, nhưng khi địa chỉ ví bị lộ, chẳng khác nào bạn công khai toàn bộ điểm vào lệnh, điểm thoát lệnh, vị trí tăng vị thế và nhịp chốt lời. Khoe thì sợ bị bắt chước, không khoe thì lại như đang diễn. Muốn mọi người nhìn thấy thành quả nhưng không muốn họ nhìn thấu cách mình làm — đây là nỗi băn khoăn thường gặp nhất của dân arbitrage, chứ không phải làm quá.
Mười ngày qua, tôi cũng mắc kẹt ở đúng chỗ đó. Đợt cổ phiếu token hóa này ngon thật: bỏ vào 50.000 U, mười ngày sau tăng lên gần 90.000 U. Ngày nào tôi cũng muốn đăng lên để ghi lại quá trình, nhưng vài lần chuột đã dừng ngay trên nút gửi mà cuối cùng vẫn không đăng. Tôi chỉ khoe vài ảnh chụp số dư trong nhóm. Không đăng địa chỉ ví thì chỉ còn câu “Tôi kiếm được tiền rồi”, mặc định sẽ bị cho là khoác lác; đăng địa chỉ ví thì phương pháp không còn là phương pháp nữa.
Vì vậy, điều cần phân định thực sự không phải là có nên khoe hay không, mà là người khác xác minh kết quả hay xác minh ví và cách thức của bạn.
Với các tổ chức và cá voi, vấn đề chỉ khác ở quy mô. Cá nhân sợ bị sao chép phương pháp; tổ chức sợ vị thế, thời điểm vào ra và quy trình thực thi bị phơi bày theo thời gian thực trên blockchain công khai, khiến chiến lược bị định giá và bị giao dịch trước khi kịp triển khai xong. Mặc định minh bạch trên chuỗi là gánh nặng xã hội với nhà đầu tư nhỏ lẻ, nhưng lại là một khoản chi phí với dòng vốn thực sự muốn lên chuỗi. Điều tổ chức cần không phải là xóa dấu vết, mà là có thể kiểm toán nội bộ, đồng thời chỉ công khai với bên ngoài những gì cần được xác minh.
Xác minh trả lời câu hỏi “có thật không”, còn quyền riêng tư quyết định “công khai đến mức nào”. Chỉ khi tách riêng hai việc này, cá voi và tổ chức mới dám đưa vốn quy mô lớn lên chuỗi.
Dự án bảo mật Primus Labs, nhận vốn từ YZi Labs vào cuối tháng 8, đang làm đúng việc đó: chứng minh bạn đã đạt được kết quả mà không cần phơi bày cả quá trình. Dự án vẫn chưa thể giúp bạn chỉ bằng một cú nhấp chuột chứng minh rằng “mười ngày kiếm gần gấp đôi”, nhưng đã triển khai thành công cùng một cấu trúc trong hai trường hợp:
1/ Hợp tác với Kaito để chứng minh người tham gia: xác nhận bạn đã tham gia và giao dịch mà không cần phơi bày tài khoản, từ đó loại bỏ những lượt tham gia giả trong các chỉ số tương tác;
2/ Hợp tác với Unitas để chứng minh về tiền: xác nhận dự trữ có đủ và lành mạnh hay không mà không cần phát trực tiếp hoạt động giao dịch, giúp tổ chức tạo dựng niềm tin mà không làm lộ thông tin.
Bảng thành tích cá nhân cần và bằng chứng dự trữ mà tổ chức cần, về bản chất là cùng một việc: trước tiên chứng minh đó là thật, sau đó mới quyết định công khai bao nhiêu. Về mặt thương mại, việc tạo ra khả năng “có thể xác minh nhưng không làm lộ thông tin” trước cũng giúp lý giải rõ hơn vì sao sau đó dự án nhận được đầu tư từ YZi Labs: có ứng dụng thực tế trước, rồi mới có nguồn vốn hậu thuẫn.
Xuất phát từ nhu cầu cá nhân, sau này đăng bài trên X có thể bớt một tấm ảnh chụp màn hình, thêm một bằng chứng. Điều tổ chức cần là phiên bản mở rộng của cùng một thông điệp: đưa lên chuỗi, nhưng không phát tán lộ trình. Bạn nào quan tâm đến công nghệ của Primus có thể xem bài đăng của thầy anymose.
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành lời khuyên đầu tư.
BitHappy không ngừng phát triển
41
·
--
Một thương vụ arbitrage theo luật chơi đã khép lại — nhìn lại~
Ngày 24 tháng 8 năm 2026, tôi tham gia cuộc thi giao dịch bStocks của Binance Agentic Wallet. Khi đó, tôi đánh giá rằng: luật chơi dễ đọc, có thể bổ sung một chân phòng hộ, đáng để tham gia. Mục tiêu là lọt vào top 10; theo ước tính của tôi, tiền thưởng sẽ trên 5.000 USD. Thực tế, tôi chỉ xếp khoảng top 50, nhận được hơn 400 USD một chút. Kết luận trước: cấu trúc arbitrage hiệu quả, nhưng đánh giá về thứ hạng và giá trị kỳ vọng thì không.
Điểm cốt lõi của luật chơi là bảng xếp hạng chỉ tính lãi lỗ đã thực hiện sau khi đóng vị thế. Một người bạn nghĩ rằng chỉ có thể mua giao ngay, không thể phòng hộ đầy đủ, nên tôi bổ sung một chân: dùng công cụ nghịch chiều (SOXL/SOXS) làm vị thế bán khống. Dù giá tăng hay giảm, vẫn có thể tạo ra một chân có lợi nhuận đã thực hiện, đồng thời phòng hộ rủi ro theo hướng cho cả danh mục. Cả hai chúng tôi đều rất tự tin, không ai phản đối. Chúng tôi dành khoảng bốn giờ, sử dụng 15.000 USD vốn và chịu 30 USD hao hụt. Vì sự cố mạng, một phần vị thế không được đóng kịp thời; phần chưa thực hiện không được tính, nên chúng tôi thậm chí còn không nhận được 600 USD.
Nguồn lợi nhuận: 400 USD đến từ quỹ thưởng của chương trình Binance, không phải từ chênh lệch giá. Quỹ thưởng có giới hạn, được mở khóa theo các mức dựa trên AUM bStocks của người dùng đăng ký. Trong top 100, tiền thưởng tiếp tục được phân chia theo lãi lỗ đã thực hiện. Phòng hộ chỉ giảm rủi ro theo hướng giá, không giải thích được tiền thưởng đến từ đâu, cũng không đảm bảo thứ hạng.
Rủi ro lan truyền: rủi ro chính nằm ở bảng xếp hạng, không phải thị trường. Càng nhiều người hiểu cùng một luật chơi, mức lãi lỗ cần có để lọt vào bảng xếp hạng càng cao; mục tiêu top 10 biến thành top 50. Tôi xem những người tham gia khác như bối cảnh, thay vì biến họ thành biến số chính. Đó là sai lầm lớn nhất. Tầng rủi ro thứ hai là điều kiện tư cách và khâu xét duyệt; tầng thứ ba là vốn bị chiếm dụng, hao hụt, khâu thực thi và phần rủi ro còn lại sau phòng hộ. Điều khiến tôi thực sự lơ là khi rà soát là sự đồng thuận trong một nhóm nhỏ: cả thông tin lẫn suy nghĩ «nên làm» đều được trao đổi với bạn bè, và sự đồng tình của họ bị xem như một bước kiểm chứng.
Kết quả không đồng nghĩa với quyết định đúng: trước khi tham gia, lẽ ra tôi phải tách riêng ba khả năng: lọt top 10; phòng hộ hiệu quả nhưng thứ hạng bị đẩy xuống nhóm giữa hoặc cuối; hoặc phát sinh vấn đề khi thực hiện hay xét điều kiện, khiến tiền thưởng bằng không. Thực tế là khả năng thứ hai, cộng thêm việc không đóng vị thế kịp thời.
Điều nên giữ lại là đọc kỹ luật chơi, bổ sung chân bán khống, kiểm soát hao hụt và đưa khâu thực hiện lệnh đóng vị thế vào danh sách kiểm tra. Điều cần rút kinh nghiệm là: bảng xếp hạng là một cuộc chơi chiến lược; cân bằng được sổ sách của mình chưa phải là kết thúc.
Lần tới, tôi sẽ chú ý thêm ba điểm: bên chi trả là quỹ thưởng hay chênh lệch giá; nếu là quỹ thưởng thì cần xem phân bổ thứ hạng thay vì chỉ nhìn một con số ước tính; mức vốn bị chiếm dụng cần được quyết định dựa trên việc liệu tôi có chấp nhận khả năng chỉ còn lại vài trăm đô hay không; và cần hỏi riêng liệu có thể đóng vị thế trong khung thời gian quy định hay không.
Hiểu luật chơi là điều kiện cần, không phải điều kiện đủ để đạt thứ hạng mục tiêu. Phòng hộ xử lý rủi ro theo hướng giá, nhưng không xử lý được cách phân chia quỹ thưởng, cũng không xử lý được những vị thế chưa đóng.
Bài viết này là nội dung công khai thuộc «Hệ thống vòng lặp khép kín phát triển IP dựa trên vòng tròn năng lực».
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng tiến hóa
Một thương vụ arbitrage theo luật chơi đã khép lại — nhìn lại~
Ngày 24 tháng 8 năm 2026, tôi tham gia cuộc thi giao dịch bStocks của Binance Agentic Wallet. Khi đó, tôi đánh giá rằng: luật chơi dễ đọc, có thể bổ sung một chân phòng hộ, đáng để tham gia. Mục tiêu là lọt vào top 10; theo ước tính của tôi, tiền thưởng sẽ trên 5.000 USD. Thực tế, tôi chỉ xếp khoảng top 50, nhận được hơn 400 USD một chút. Kết luận trước: cấu trúc arbitrage hiệu quả, nhưng đánh giá về thứ hạng và giá trị kỳ vọng thì không.
Điểm cốt lõi của luật chơi là bảng xếp hạng chỉ tính lãi lỗ đã thực hiện sau khi đóng vị thế. Một người bạn nghĩ rằng chỉ có thể mua giao ngay, không thể phòng hộ đầy đủ, nên tôi bổ sung một chân: dùng công cụ nghịch chiều (SOXL/SOXS) làm vị thế bán khống. Dù giá tăng hay giảm, vẫn có thể tạo ra một chân có lợi nhuận đã thực hiện, đồng thời phòng hộ rủi ro theo hướng cho cả danh mục. Cả hai chúng tôi đều rất tự tin, không ai phản đối. Chúng tôi dành khoảng bốn giờ, sử dụng 15.000 USD vốn và chịu 30 USD hao hụt. Vì sự cố mạng, một phần vị thế không được đóng kịp thời; phần chưa thực hiện không được tính, nên chúng tôi thậm chí còn không nhận được 600 USD.
Nguồn lợi nhuận: 400 USD đến từ quỹ thưởng của chương trình Binance, không phải từ chênh lệch giá. Quỹ thưởng có giới hạn, được mở khóa theo các mức dựa trên AUM bStocks của người dùng đăng ký. Trong top 100, tiền thưởng tiếp tục được phân chia theo lãi lỗ đã thực hiện. Phòng hộ chỉ giảm rủi ro theo hướng giá, không giải thích được tiền thưởng đến từ đâu, cũng không đảm bảo thứ hạng.
Rủi ro lan truyền: rủi ro chính nằm ở bảng xếp hạng, không phải thị trường. Càng nhiều người hiểu cùng một luật chơi, mức lãi lỗ cần có để lọt vào bảng xếp hạng càng cao; mục tiêu top 10 biến thành top 50. Tôi xem những người tham gia khác như bối cảnh, thay vì biến họ thành biến số chính. Đó là sai lầm lớn nhất. Tầng rủi ro thứ hai là điều kiện tư cách và khâu xét duyệt; tầng thứ ba là vốn bị chiếm dụng, hao hụt, khâu thực thi và phần rủi ro còn lại sau phòng hộ. Điều khiến tôi thực sự lơ là khi rà soát là sự đồng thuận trong một nhóm nhỏ: cả thông tin lẫn suy nghĩ «nên làm» đều được trao đổi với bạn bè, và sự đồng tình của họ bị xem như một bước kiểm chứng.
Kết quả không đồng nghĩa với quyết định đúng: trước khi tham gia, lẽ ra tôi phải tách riêng ba khả năng: lọt top 10; phòng hộ hiệu quả nhưng thứ hạng bị đẩy xuống nhóm giữa hoặc cuối; hoặc phát sinh vấn đề khi thực hiện hay xét điều kiện, khiến tiền thưởng bằng không. Thực tế là khả năng thứ hai, cộng thêm việc không đóng vị thế kịp thời.
Điều nên giữ lại là đọc kỹ luật chơi, bổ sung chân bán khống, kiểm soát hao hụt và đưa khâu thực hiện lệnh đóng vị thế vào danh sách kiểm tra. Điều cần rút kinh nghiệm là: bảng xếp hạng là một cuộc chơi chiến lược; cân bằng được sổ sách của mình chưa phải là kết thúc.
Lần tới, tôi sẽ chú ý thêm ba điểm: bên chi trả là quỹ thưởng hay chênh lệch giá; nếu là quỹ thưởng thì cần xem phân bổ thứ hạng thay vì chỉ nhìn một con số ước tính; mức vốn bị chiếm dụng cần được quyết định dựa trên việc liệu tôi có chấp nhận khả năng chỉ còn lại vài trăm đô hay không; và cần hỏi riêng liệu có thể đóng vị thế trong khung thời gian quy định hay không.
Hiểu luật chơi là điều kiện cần, không phải điều kiện đủ để đạt thứ hạng mục tiêu. Phòng hộ xử lý rủi ro theo hướng giá, nhưng không xử lý được cách phân chia quỹ thưởng, cũng không xử lý được những vị thế chưa đóng.
Bài viết này là nội dung công khai thuộc «Hệ thống vòng lặp khép kín phát triển IP dựa trên vòng tròn năng lực».
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng tiến hóa
Ngày 24 tháng 8 năm 2026, tôi tham gia cuộc thi giao dịch bStocks của Binance Agentic Wallet. Khi đó, tôi đánh giá rằng: luật chơi dễ đọc, có thể bổ sung một chân phòng hộ, đáng để tham gia. Mục tiêu là lọt vào top 10; theo ước tính của tôi, tiền thưởng sẽ trên 5.000 USD. Thực tế, tôi chỉ xếp khoảng top 50, nhận được hơn 400 USD một chút. Kết luận trước: cấu trúc arbitrage hiệu quả, nhưng đánh giá về thứ hạng và giá trị kỳ vọng thì không.
Điểm cốt lõi của luật chơi là bảng xếp hạng chỉ tính lãi lỗ đã thực hiện sau khi đóng vị thế. Một người bạn nghĩ rằng chỉ có thể mua giao ngay, không thể phòng hộ đầy đủ, nên tôi bổ sung một chân: dùng công cụ nghịch chiều (SOXL/SOXS) làm vị thế bán khống. Dù giá tăng hay giảm, vẫn có thể tạo ra một chân có lợi nhuận đã thực hiện, đồng thời phòng hộ rủi ro theo hướng cho cả danh mục. Cả hai chúng tôi đều rất tự tin, không ai phản đối. Chúng tôi dành khoảng bốn giờ, sử dụng 15.000 USD vốn và chịu 30 USD hao hụt. Vì sự cố mạng, một phần vị thế không được đóng kịp thời; phần chưa thực hiện không được tính, nên chúng tôi thậm chí còn không nhận được 600 USD.
Nguồn lợi nhuận: 400 USD đến từ quỹ thưởng của chương trình Binance, không phải từ chênh lệch giá. Quỹ thưởng có giới hạn, được mở khóa theo các mức dựa trên AUM bStocks của người dùng đăng ký. Trong top 100, tiền thưởng tiếp tục được phân chia theo lãi lỗ đã thực hiện. Phòng hộ chỉ giảm rủi ro theo hướng giá, không giải thích được tiền thưởng đến từ đâu, cũng không đảm bảo thứ hạng.
Rủi ro lan truyền: rủi ro chính nằm ở bảng xếp hạng, không phải thị trường. Càng nhiều người hiểu cùng một luật chơi, mức lãi lỗ cần có để lọt vào bảng xếp hạng càng cao; mục tiêu top 10 biến thành top 50. Tôi xem những người tham gia khác như bối cảnh, thay vì biến họ thành biến số chính. Đó là sai lầm lớn nhất. Tầng rủi ro thứ hai là điều kiện tư cách và khâu xét duyệt; tầng thứ ba là vốn bị chiếm dụng, hao hụt, khâu thực thi và phần rủi ro còn lại sau phòng hộ. Điều khiến tôi thực sự lơ là khi rà soát là sự đồng thuận trong một nhóm nhỏ: cả thông tin lẫn suy nghĩ «nên làm» đều được trao đổi với bạn bè, và sự đồng tình của họ bị xem như một bước kiểm chứng.
Kết quả không đồng nghĩa với quyết định đúng: trước khi tham gia, lẽ ra tôi phải tách riêng ba khả năng: lọt top 10; phòng hộ hiệu quả nhưng thứ hạng bị đẩy xuống nhóm giữa hoặc cuối; hoặc phát sinh vấn đề khi thực hiện hay xét điều kiện, khiến tiền thưởng bằng không. Thực tế là khả năng thứ hai, cộng thêm việc không đóng vị thế kịp thời.
Điều nên giữ lại là đọc kỹ luật chơi, bổ sung chân bán khống, kiểm soát hao hụt và đưa khâu thực hiện lệnh đóng vị thế vào danh sách kiểm tra. Điều cần rút kinh nghiệm là: bảng xếp hạng là một cuộc chơi chiến lược; cân bằng được sổ sách của mình chưa phải là kết thúc.
Lần tới, tôi sẽ chú ý thêm ba điểm: bên chi trả là quỹ thưởng hay chênh lệch giá; nếu là quỹ thưởng thì cần xem phân bổ thứ hạng thay vì chỉ nhìn một con số ước tính; mức vốn bị chiếm dụng cần được quyết định dựa trên việc liệu tôi có chấp nhận khả năng chỉ còn lại vài trăm đô hay không; và cần hỏi riêng liệu có thể đóng vị thế trong khung thời gian quy định hay không.
Hiểu luật chơi là điều kiện cần, không phải điều kiện đủ để đạt thứ hạng mục tiêu. Phòng hộ xử lý rủi ro theo hướng giá, nhưng không xử lý được cách phân chia quỹ thưởng, cũng không xử lý được những vị thế chưa đóng.
Bài viết này là nội dung công khai thuộc «Hệ thống vòng lặp khép kín phát triển IP dựa trên vòng tròn năng lực».
Nội dung trên chỉ nhằm chia sẻ thông tin, không cấu thành bất kỳ lời khuyên đầu tư nào.
BitHappy không ngừng tiến hóa
193
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
385,700 lượt xem
1,077 đang thảo luận
Fed giữ nguyên lãi suất, Bitcoin quay đầu về dưới 80.000 USD Sau phiên họp kéo dài hai ngày, Ủy ban Thị trường Mở Liên bang (FOMC) đã bỏ phiếu với tỷ lệ 10-2 để duy trì lãi suất tham chiếu trong phạm vi 3,75-4%. Thống đốc Fed Lisa Cook và Chủ tịch Fed chi nhánh Cleveland Beth Hammack đã phản đối, đề xuất tăng lãi suất thêm 0,25 điểm cơ bản ngay lập tức.
Trong buổi họp báo sau đó, Chủ tịch Fed Kevin Warsh Fed nâng đánh giá hoạt động kinh tế Mỹ từ mức tăng trưởng ổn định lên tăng trưởng mạnh. Chi tiêu trong nước vẫn bền bỉ, năng suất lao động tăng, đầu tư vốn duy trì tích cực và thị trường việc làm tiếp tục hấp thụ lực lượng lao động.
#TinFed #TheoDõiFOMC #BinanceUpdatesProofofReservesAddresses #CZDismissesClaimsBinanceHackWasPredicted #CZDismissesClaimsBinanceHackWasPredicted $AAPLB $NVDAB $MSFTB
kynfoolishupdate
·0 lượt thích
·146 lượt xem
TheoDõiFOMC
315,868 lượt xem
1,355 đang thảo luận
BinanceWithdrawalScamWarning
48,615 lượt xem
697 đang thảo luận