

Trong hai mươi năm qua, câu khuyên tôi nghe nhiều nhất là: cổ phiếu giảm thì mua vàng, kinh tế kém thì mua trái phiếu.
Năm nay, câu này chẳng còn đúng nữa.
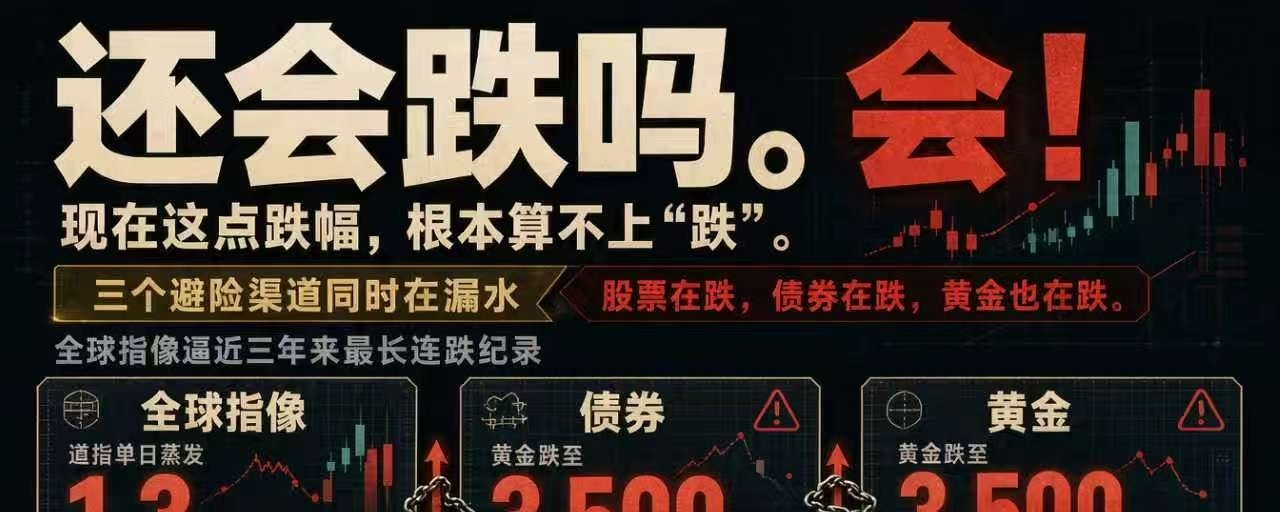
Các chỉ số chứng khoán toàn cầu đang tiến gần đến chuỗi giảm liên tiếp dài nhất trong ba năm qua.
Chỉ số Dow Jones bốc hơi 1,3 nghìn tỷ USD trong một ngày; MSCI châu Á - Thái Bình Dương giảm 7 phiên liên tiếp, ghi nhận mức giảm trong một tuần mạnh nhất kể từ tháng 3 năm 2020.
Giá vàng giảm xuống quanh mốc 3.500, thấp nhất trong một năm.
Cổ phiếu giảm, trái phiếu giảm, vàng cũng giảm.
Cả ba kênh trú ẩn an toàn đều đang rò rỉ.
Đây không phải là trú ẩn an toàn mất tác dụng, mà là chẳng có nơi nào an toàn để trú ẩn.
Vì tất cả mọi người đều đang tranh nhau cùng một thứ: tiền mặt.
Khi mọi người tranh nhau giữ tiền mặt, trên thị trường chẳng có thứ gọi là “tài sản trú ẩn”, chỉ có thứ bán được và thứ không bán được.
Thứ bán được thì bán trước, thứ không bán được cứ treo ở đó và ngày nào cũng giảm.
Áp lực bán thực sự đến từ việc cạn tiền, chứ không phải vì bi quan.
Đến đây thì bản chất đã rõ: điều kiện tài chính thắt chặt và áp lực ép bán xuyên thị trường xảy ra cùng lúc.
Đó gọi là siết nghẹt tài chính.
Siết nghẹt tài chính không bắt đầu bằng việc bán tháo ngay, mà trước hết khiến vay tiền đắt hơn, khiến đảo nợ khó hơn.
Vì vậy, mức giảm mà bạn thấy vẫn chưa thể gọi là “giảm”.
Đây chỉ là chi phí huy động vốn đang tăng lên.
Nhưng cũng đừng vội hô lên năm 2008.
Vỡ nợ tín dụng và khủng hoảng trả nợ chưa đồng thời bùng phát, nên hiện giờ vẫn chưa phải khủng hoảng.
Hiện giờ là lúc phe bán khống toàn cầu đang ăn mừng.
Những người đang cầm toàn tiền mặt chờ vàng giảm còn một nửa giá, cổ phiếu công nghệ còn hai đến ba phần mười giá.
Họ đã chờ được rồi.
Và câu đau lòng nhất là đây: trong thị trường hôm nay, vốn còn chưa phải tệ nhất, có những người không muốn bán nhưng đã không còn quyền lựa chọn không bán nữa.
Muốn bán hay không và có thể không bán hay không là hai chuyện khác nhau.
Vàng, trái phiếu Kho bạc Mỹ, cổ phiếu công nghệ — ai mua vào, ai đứng ra đỡ cũng đều không thể ngăn được đà giảm.
Bởi người bán không phải vì bi quan, mà vì đã bị dồn vào chân tường.
Nhìn ngược lên, có ba sợi dây cùng lúc bị kéo căng.
Sợi AI: tiền đổ vào trung tâm dữ liệu, đổ vào chip, định giá bị đẩy lên tận trời, chẳng ai nói rõ bao giờ lợi nhuận mới quay về.
Từ tháng 10 đến nay, vốn hóa cổ phiếu công nghệ Mỹ đã bốc hơi hơn 5 nghìn tỷ; trong báo cáo tháng 11 của Ngân hàng Trung ương châu Âu, 23% nhà quản lý quỹ chọn “bong bóng AI vỡ” là rủi ro đuôi lớn nhất hiện nay.
Đây là các tổ chức đang viết báo cáo, chứ không phải nhà đầu tư nhỏ lẻ đang hoảng loạn.
Sợi lãi suất: thị trường đã định giá xác suất tăng lãi suất 25 điểm cơ bản vào tháng 12 ở mức hơn 70%.
Lợi suất trái phiếu Kho bạc Mỹ cứ chực chờ ở đó, vậy dựa vào đâu mà bạn còn mua một cổ phiếu phải mất nhiều năm mới thu hồi vốn?
Khắc nghiệt hơn là đợt tăng giá AI này vốn được tạo nên từ dòng tiền chi phí thấp trong chu kỳ giảm lãi suất.
Khi tiền trở nên đắt đỏ, thời gian hoàn vốn cũng kéo dài.
Mô hình còn chưa chạy trơn tru, khoản vay đã đến hạn trước rồi.
Tình hình địa chính trị mới là thứ đáng ngại nhất: giá dầu hiện không tăng nổi, cho thấy thị trường lo suy thoái chứ không phải lạm phát.
Nhưng eo biển Hormuz đảm nhận một phần năm lượng dầu vận chuyển bằng đường biển trên toàn cầu. Nếu thật sự bị gián đoạn dù chỉ một lần, giá dầu sẽ vọt lên, lạm phát lại tăng, Fed không những không hạ lãi suất mà còn phải tăng lãi suất.
Suy thoái và lạm phát cùng ập đến, thế mới gọi là hết cứu.
Ba sợi dây không phải ba chuyện riêng rẽ đặt cạnh nhau, mà là một sợi xích.
Lãi suất tăng thì trái phiếu giảm. Đồng đô la mạnh lên thì vàng và cổ phiếu cùng giảm. Chi phí huy động vốn tăng cao thì lợi nhuận từ AI càng xa vời.
Càng siết càng chặt.
Vì vậy, đợt tấn công lần này nhắm vào cùng một thứ: giá của đồng tiền, chứ không còn phân biệt cổ phiếu, trái phiếu hay vàng.
Tiền đã đắt lên, mọi tài sản được dựng nên bằng tiền đều phải được cân đo lại.
Lần này chẳng ai đỡ cho bạn cả. Công bằng vãi.
Nhìn lên trên nữa, còn một tầng nữa.
Mỹ muốn thống trị AI, nhưng không muốn gánh toàn bộ chi phí cần thiết để thống trị AI: điện, năng lượng, vốn và cả cái giá của toàn cầu hóa.
Fed tăng lãi suất, nói rằng chuyện này không phải phần tôi phải gánh.
Các bang lo trung tâm điện toán sẽ đẩy chi phí năng lượng lên cao, nói rằng tôi cũng không gánh.
Được thôi, vậy thì nhường vị trí dẫn đầu về năng lực tính toán cho những nơi có vốn lãi suất thấp, có điện giá rẻ.
Nhưng họ lại không chịu.
Vậy thì chỉ còn cách để thị trường vốn trả món nợ này.
Nợ sẽ không biến mất, nó chỉ chuyển từ người này sang người khác.
Cuộc vui của phe bán khống hôm nay không phải ăn mừng vì lập luận đúng, mà vì các quân bài bắt đầu nhuốm máu.
Hơn nữa, lực lượng bán khống thực sự vẫn chưa ra tay.
Cho đến giờ, thị trường mới chỉ làm một việc: khiến vay tiền đắt hơn, khiến đảo nợ khó hơn.
Vậy quay lại câu hỏi mọi người quan tâm nhất: thị trường còn giảm nữa không?
Có.
Giảm cho đến khi có người buộc phải nhả quân bài trong tay ra.
Còn chảy máu thì mới chỉ bắt đầu.
Còn muốn biết hiện giờ đang ở bước nào, đừng nhìn biểu đồ nến, hãy nhìn hai con số: SOFR và IORB.
Chênh lệch giữa hai con số này hiện vẫn bằng không.
Nghĩa là: lấy tiền từ trong nhà hay vay tiền từ bên ngoài thì giá như nhau.
Đợi đến khi khoảng chênh lệch nới rộng, vay tiền bên ngoài đắt hơn lấy tiền trong nhà, lúc đó mới là khủng hoảng thanh khoản thật sự.
Chênh lệch không nhúc nhích, giá giảm.
Chênh lệch vừa nới rộng, người ta mới gục ngã.
Hiện giờ vẫn là trường hợp thứ nhất.
Từ giờ chỉ cần theo dõi ba chuyện: lợi nhuận từ AI rốt cuộc có thành hiện thực không, lãi suất của Fed sẽ đi về đâu, eo biển Hormuz có xảy ra chuyện gì không.
Trong ba chuyện, chỉ cần hai chuyện chuyển biến xấu thì không còn là chuyện bắt đáy nữa, mà là liệu có sống sót đến vòng tiếp theo hay không.
Đừng vội tìm đáy.
Trước tiên hãy tự hỏi một câu: nếu ngày xảy ra chuyện thật sự đến, chút tài sản trong tay bạn có bán được không?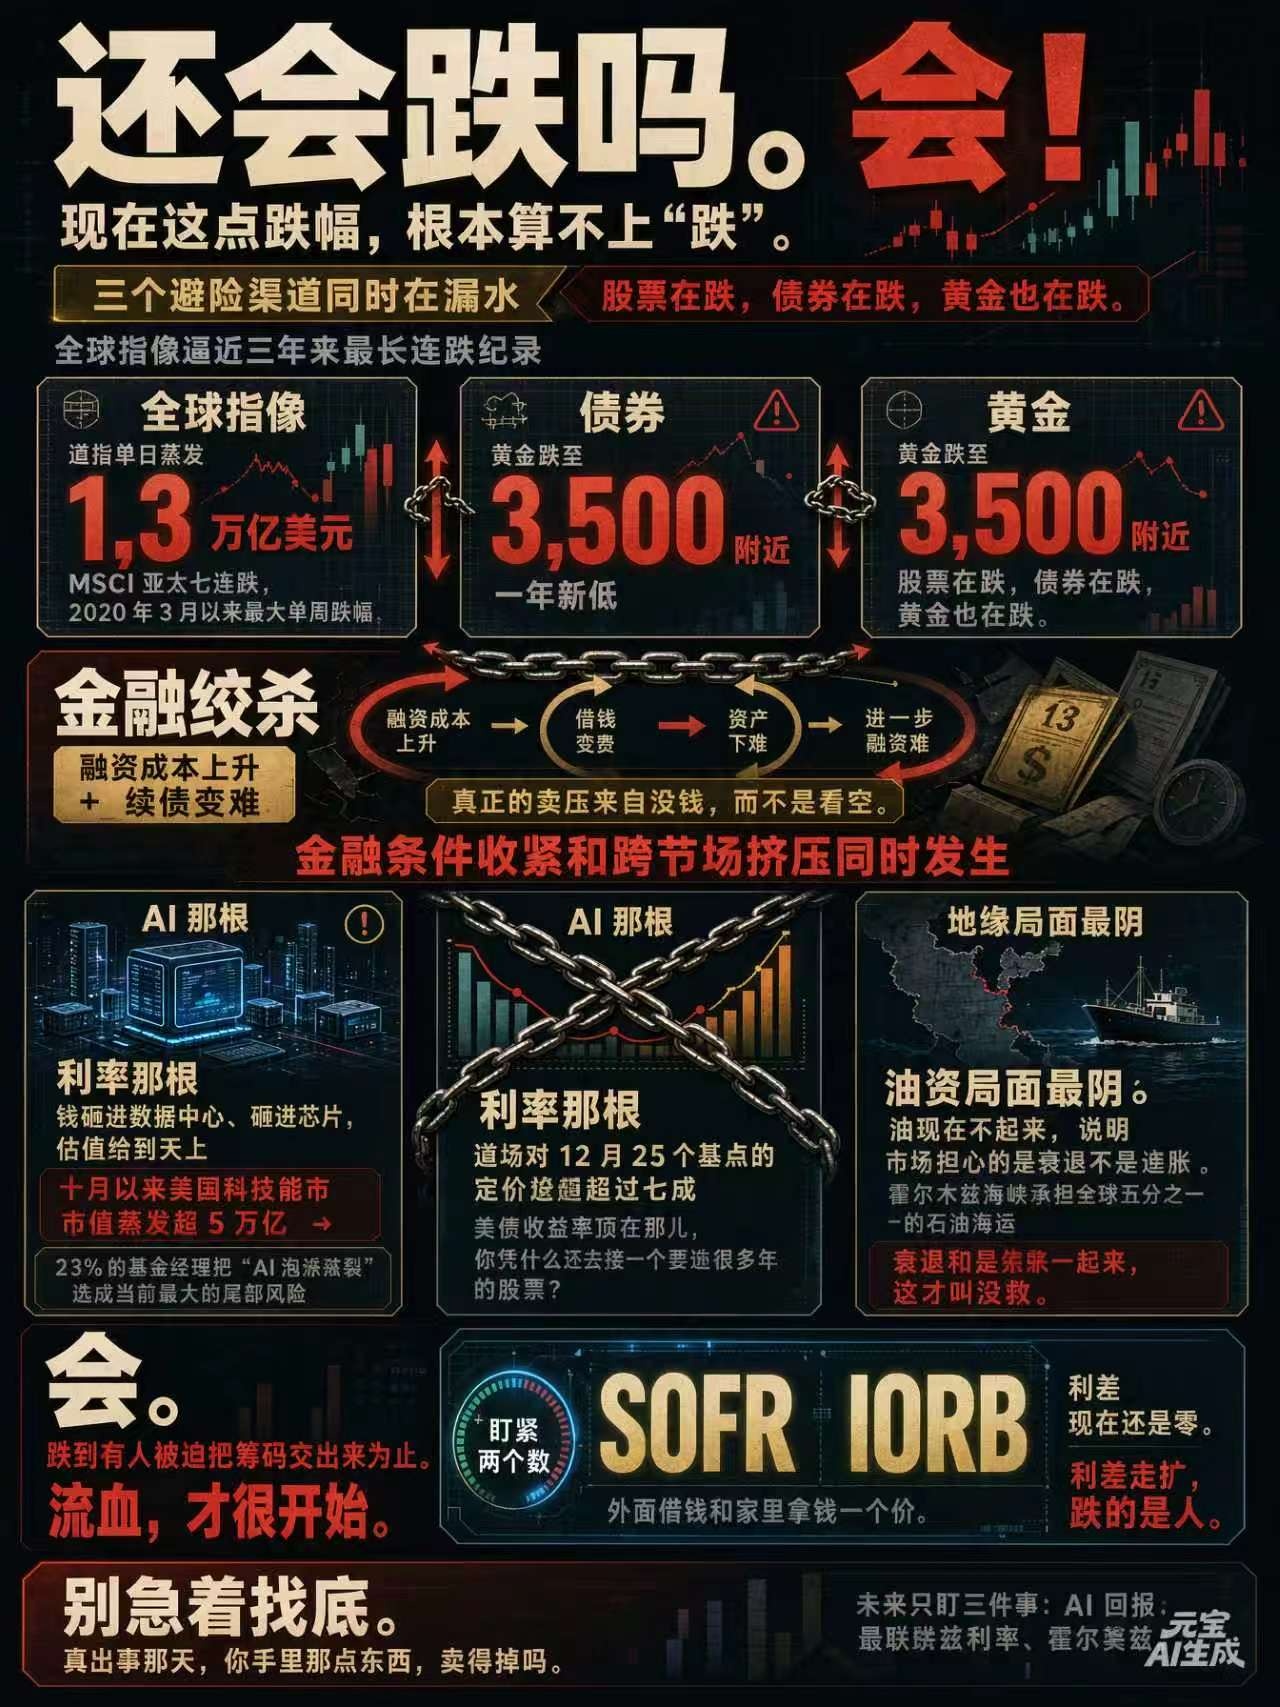
\u003cc-281/\u003e
\u003ct-287/\u003e