"2.700 tỷ, sáu tuần, bay sạch." Trong bữa tiệc, có người xoay màn hình điện thoại về phía tôi, chỉ vào dòng tiêu đề và chờ tôi lên tiếng. Nhưng thứ tôi nhìn chằm chằm lại nằm ở phía bên kia: vốn hóa thị trường vốn dĩ là giá cổ phiếu nhân với số cổ phiếu, số cổ phiếu thực sự được sang tay trên thị trường chỉ là một phần nhỏ, còn lại đều được ghi nhận lại theo mức giá đó. Tiền không bị ai bỏ túi; thứ thay đổi là mức giá người ta sẵn lòng trả cho nó. $SOL
Đầu tháng Mười, mức định giá của công ty này vẫn là 5.760 tỷ, giờ chỉ còn 3.031 tỷ. Nhưng có một nhóm số liệu ở mặt sau sổ sách đáng để xem hơn: dư nợ bảo lãnh bên ngoài là 118 tỷ, riêng khu công nghiệp ở Ohio đã chiếm 105 tỷ. Công ty đứng ra bảo lãnh tín dụng cho các khách hàng thuê đất và máy chủ tính toán; chỉ khi bên thuê vỡ nợ thì công ty mới phải gánh thay. $ZEC
Khoản phải thu là 81 tỷ, chu kỳ thu tiền kéo dài tới 64 ngày, lâu nhất kể từ đợt suy thoái năm 2022. Lượng cổ phiếu nắm giữ cũng tăng từ 35,1 tỷ hồi đầu năm lên 109,7 tỷ, trong chín tháng đã thực sự chi hơn 50 tỷ để mua vào. $ETH
Nói trắng ra, một mặt bán chip, mặt khác gánh giúp bên mua chi phí đất đai, điện và nhà xưởng, tiện thể còn mua cổ phiếu của chính bên mua. Dòng báo cáo tài chính trông khá đẹp: doanh thu quý đạt 115,8 tỷ, tăng 103% so với cùng kỳ; dự báo quý tới là 130 tỷ, liên tiếp 17 lần vượt kỳ vọng. Số liệu càng đẹp, giá cổ phiếu càng giảm. Thứ đang mất đi là niềm tin vào mô hình này.
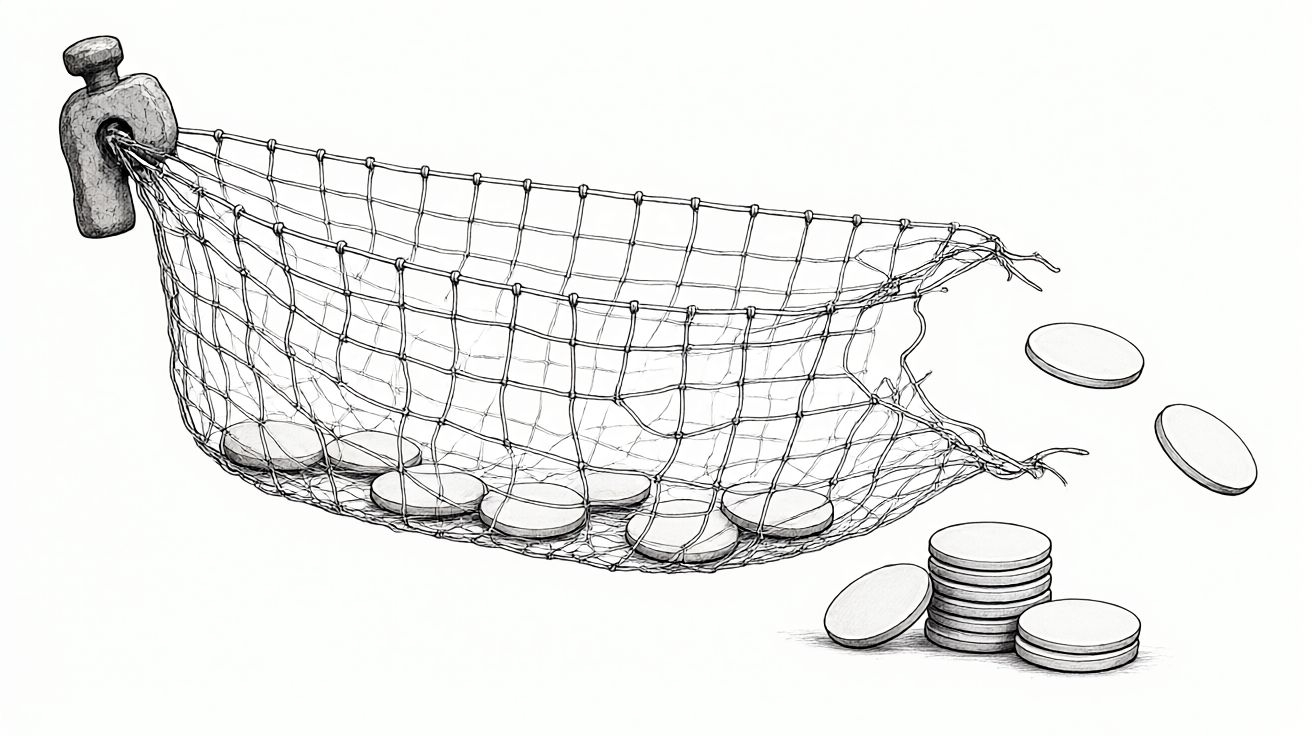
Chủ tịch đã nói một câu trong buổi họp trực tuyến: từ nay việc cấp vốn sẽ được chọn lọc, dự án phải có sẵn đất đai, điện và phần khung nhà xưởng rồi mới bàn đến bảo lãnh. Câu này thực tế hơn mọi mức giảm giá — tấm lưới nâng đỡ nhu cầu ấy đang bắt đầu khép lại.
Định giá đã giảm xuống; tính theo lợi nhuận quý trước quy đổi theo năm, hệ số P/E trở lại quanh mức 12 lần. Rẻ hay đắt còn phải xem khoản bảo lãnh đó có thực sự khiến ai vỡ nợ hay không.
Quan điểm cá nhân, không phải khuyến nghị đầu tư; tự chịu trách nhiệm với lãi lỗ.
#Nvidia mất 2,7 nghìn tỷ USD vốn hóa trong sáu tuần
Đầu tháng Mười, mức định giá của công ty này vẫn là 5.760 tỷ, giờ chỉ còn 3.031 tỷ. Nhưng có một nhóm số liệu ở mặt sau sổ sách đáng để xem hơn: dư nợ bảo lãnh bên ngoài là 118 tỷ, riêng khu công nghiệp ở Ohio đã chiếm 105 tỷ. Công ty đứng ra bảo lãnh tín dụng cho các khách hàng thuê đất và máy chủ tính toán; chỉ khi bên thuê vỡ nợ thì công ty mới phải gánh thay. $ZEC
Khoản phải thu là 81 tỷ, chu kỳ thu tiền kéo dài tới 64 ngày, lâu nhất kể từ đợt suy thoái năm 2022. Lượng cổ phiếu nắm giữ cũng tăng từ 35,1 tỷ hồi đầu năm lên 109,7 tỷ, trong chín tháng đã thực sự chi hơn 50 tỷ để mua vào. $ETH
Nói trắng ra, một mặt bán chip, mặt khác gánh giúp bên mua chi phí đất đai, điện và nhà xưởng, tiện thể còn mua cổ phiếu của chính bên mua. Dòng báo cáo tài chính trông khá đẹp: doanh thu quý đạt 115,8 tỷ, tăng 103% so với cùng kỳ; dự báo quý tới là 130 tỷ, liên tiếp 17 lần vượt kỳ vọng. Số liệu càng đẹp, giá cổ phiếu càng giảm. Thứ đang mất đi là niềm tin vào mô hình này.
Chủ tịch đã nói một câu trong buổi họp trực tuyến: từ nay việc cấp vốn sẽ được chọn lọc, dự án phải có sẵn đất đai, điện và phần khung nhà xưởng rồi mới bàn đến bảo lãnh. Câu này thực tế hơn mọi mức giảm giá — tấm lưới nâng đỡ nhu cầu ấy đang bắt đầu khép lại.
Định giá đã giảm xuống; tính theo lợi nhuận quý trước quy đổi theo năm, hệ số P/E trở lại quanh mức 12 lần. Rẻ hay đắt còn phải xem khoản bảo lãnh đó có thực sự khiến ai vỡ nợ hay không.
Quan điểm cá nhân, không phải khuyến nghị đầu tư; tự chịu trách nhiệm với lãi lỗ.
#Nvidia mất 2,7 nghìn tỷ USD vốn hóa trong sáu tuần