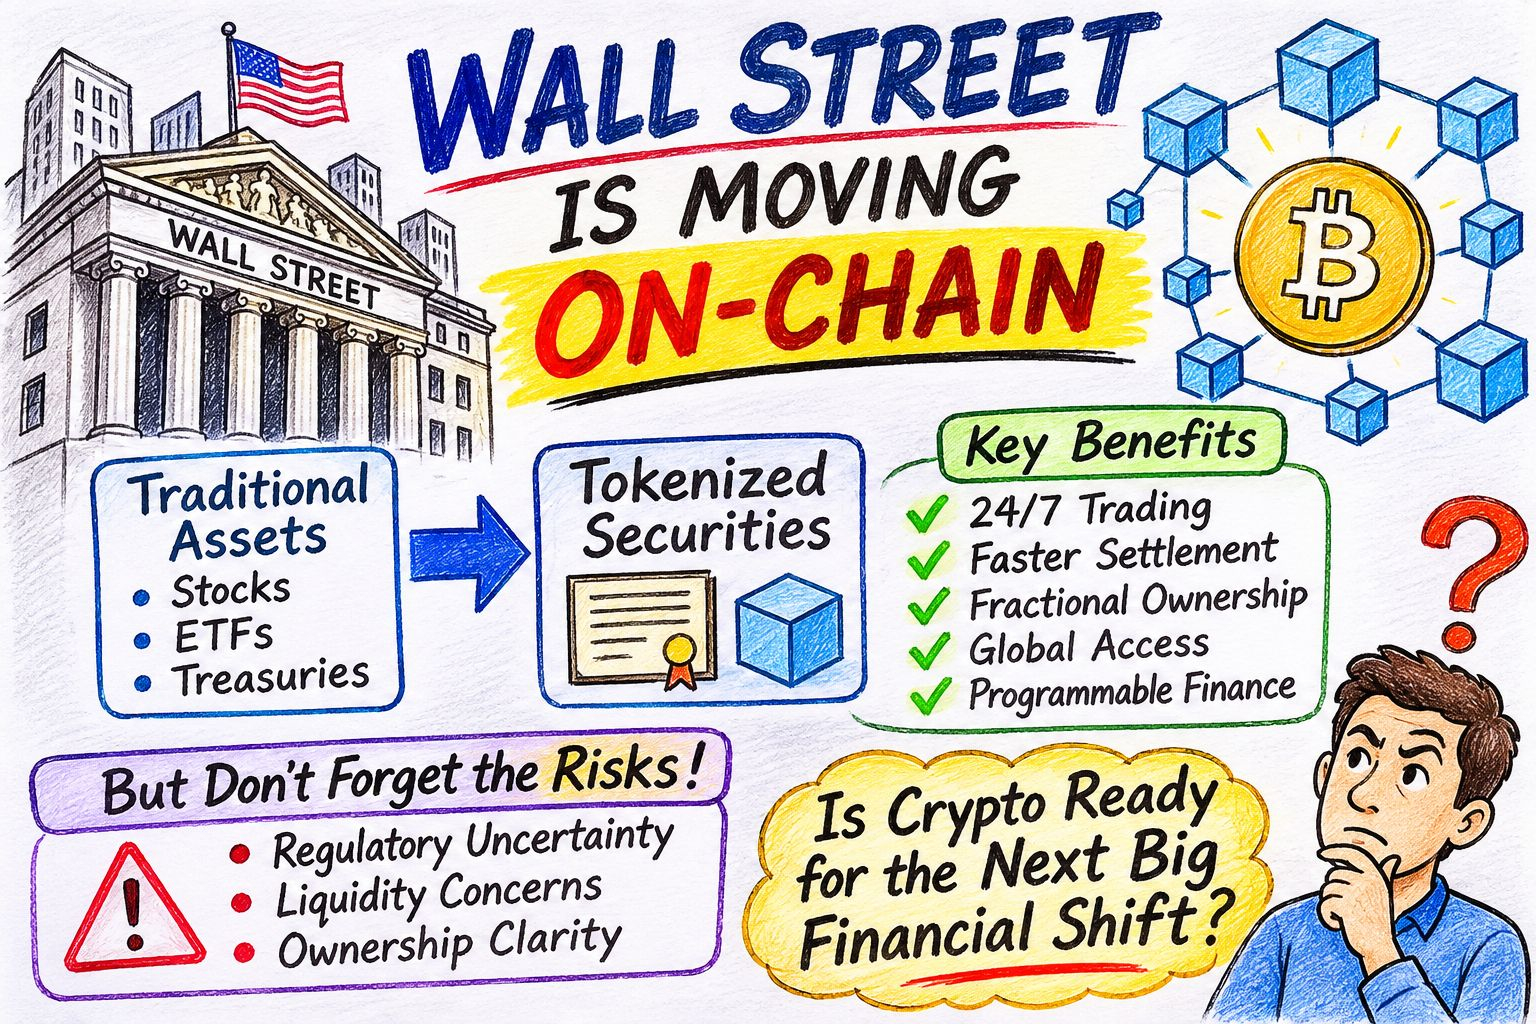
Cơ hội lớn tiếp theo trong lĩnh vực tiền mã hóa có thể không đến từ một đồng meme coin khác. Nó có thể đến từ chính Phố Wall.
Trong nhiều năm, các tổ chức tài chính truyền thống xem blockchain là một công nghệ thử nghiệm. Tiền mã hóa được coi là một thế giới tài chính riêng biệt, phần lớn được thúc đẩy bởi hoạt động đầu cơ, các nhà giao dịch cá nhân và những nền tảng phi tập trung.
Nhưng vào năm 2026, một điều quan trọng đang thay đổi.
Phố Wall không còn chỉ quan sát blockchain nữa. Các tổ chức tài chính lớn đang bắt đầu xây dựng cơ sở hạ tầng tài chính dựa trên công nghệ này.
Và tôi nghĩ diễn biến này xứng đáng được chú ý nhiều hơn hẳn một dự đoán ngắn hạn khác về giá Bitcoin.
1. Tín hiệu lớn nhất: DTCC đang đưa chứng khoán lên chuỗi
Một diễn biến khiến tôi chú ý là việc Depository Trust & Clearing Corporation (DTCC) ra mắt dịch vụ token hóa vào ngày 28 tháng 10 năm 2026.
Dịch vụ mới của DTCC đưa token hóa đến gần hơn với thị trường chứng khoán truyền thống, bao gồm cổ phiếu, ETF và trái phiếu Kho bạc Hoa Kỳ.
Dịch vụ mới của họ đưa token hóa đến gần hơn với thị trường chứng khoán truyền thống, bao gồm cổ phiếu, ETF và trái phiếu Kho bạc Hoa Kỳ.
Điều gì khiến diễn biến này đặc biệt đáng chú ý?
Khoảng 20 tổ chức tài chính đã đăng ký tham gia, bao gồm:
JPMorgan
Citi
Morgan Stanley
Bank of America
UBS
Hạ tầng ban đầu sử dụng Canton Network và một blockchain riêng tư dựa trên Besu, đồng thời dự kiến sẽ tiếp tục mở rộng.
Hãy nghĩ về ý nghĩa của điều này: các tổ chức vốn hoạt động thông qua hạ tầng tài chính truyền thống nay đang tìm hiểu việc thanh toán chứng khoán dựa trên blockchain.
Đây không chỉ là một startup tiền mã hóa khác công bố quan hệ đối tác. Điều này cho thấy cách vận hành của các thị trường tài chính lâu đời có thể thay đổi.
2. Vì sao Phố Wall muốn token hóa?
Để tôi giải thích cơ chế này.
Trên các thị trường tài chính truyền thống, việc mua và chuyển nhượng chứng khoán có sự tham gia của môi giới, đơn vị lưu ký, hệ thống bù trừ và hạ tầng thanh toán.
Các quy trình này có thể gây chậm trễ, phát sinh chi phí vận hành và cần đến nhiều bên trung gian.
Token hóa đưa ra một cách tiếp cận khác.
Một tài sản tài chính có thể được biểu thị bằng token kỹ thuật số trên blockchain, cho phép quản lý hồ sơ sở hữu và việc chuyển nhượng thông qua hạ tầng số.
Những lợi ích tiềm năng bao gồm:
Tiếp cận thị trường 24/7: Giao dịch và chuyển nhượng có thể được thực hiện ngoài giờ giao dịch thông thường, tùy thuộc vào quy định của nền tảng và thanh khoản.
Thanh toán nhanh hơn: Blockchain có thể giảm bớt những vướng mắc trong việc đối soát và thanh toán.
Sở hữu phân đoạn: Một số sản phẩm được token hóa có thể cho phép đầu tư với số tiền nhỏ hơn.
Khả năng tiếp cận toàn cầu: Nhà đầu tư đủ điều kiện có thể tiếp cận các sản phẩm tài chính thông qua nền tảng số.
Tài chính có thể lập trình: Tài sản được token hóa có thể được tích hợp vào các hoạt động cho vay, tài sản thế chấp và những ứng dụng tài chính khác.
Nhưng có một điểm khác biệt quan trọng: token hóa không tự động loại bỏ các bên trung gian, hạn chế pháp lý hay rủi ro thanh toán.
3. SEC đang mở thêm một cánh cửa
Một diễn biến khác đáng theo dõi là quyết định ngày 17 tháng 9 năm 2026 của Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC).
SEC đã đưa ra các miễn trừ tạm thời có điều kiện cho một số nền tảng giao dịch chứng khoán được token hóa và nhà cung cấp thanh khoản.
Điều này đáng chú ý vì sự bất định về quy định là một trong những rào cản lớn nhất đối với việc đưa chứng khoán truyền thống lên hạ tầng blockchain.
Tuy nhiên, đây không phải là sự cho phép chung để mọi sàn giao dịch tiền mã hóa token hóa và giao dịch bất kỳ cổ phiếu nào.
Khuôn khổ này đi kèm các điều kiện, yêu cầu về tư cách đủ điều kiện và những cân nhắc về bảo vệ nhà đầu tư.
Sự khác biệt đó rất quan trọng.
Tương lai của tài chính token hóa không chỉ phụ thuộc vào công nghệ mà còn vào cách triển khai quyền sở hữu, lưu ký, tuân thủ và các biện pháp bảo vệ nhà đầu tư.
4. Các con số đang trở nên đáng chú ý
Hãy nhìn xa hơn những thông báo.
Theo bản cập nhật ngày 6 tháng 11 năm 2026 của The Block:
Giá trị tài sản thực trên chuỗi đạt khoảng 39,3 tỷ đô la vào mức đỉnh tháng 9 năm 2026.
Thị trường đã tăng từ khoảng 10 tỷ đô la vào đầu năm 2025.
bStocks của Binance đạt giá trị trên chuỗi khoảng 772 triệu đô la chỉ trong khoảng ba tháng.
Cổ phiếu được token hóa đã trở thành một trong những phân khúc RWA tăng trưởng nhanh nhất.
Những con số này cho thấy token hóa đang vượt ra ngoài các cuộc thảo luận lý thuyết.
Tuy nhiên, chúng ta không nên nhầm lẫn sự tăng trưởng của tài sản được token hóa với quy mô của toàn bộ thị trường chứng khoán truyền thống. Quy mô của hai thị trường vẫn rất khác biệt.
5. Những lĩnh vực tiền mã hóa nào có thể hưởng lợi?
Đây là nơi tôi sẽ bắt đầu tìm kiếm cơ hội.
Tôi sẽ không tự động mua mọi token gắn với câu chuyện RWA hay sự chấp nhận của các tổ chức.
Thay vào đó, tôi sẽ tìm hiểu hạ tầng đứng sau sự chuyển đổi này.
1. Ondo Finance (ONDO)
Trọng tâm: Sản phẩm tài chính được token hóa và khả năng tiếp cận tài sản trên thị trường truyền thống.
Câu hỏi quan trọng là liệu chứng khoán được token hóa và các sản phẩm tài chính dành cho tổ chức có thể tạo ra nhu cầu bền vững cho hệ sinh thái của dự án hay không.
2. Chainlink (LINK)
Trọng tâm: Hạ tầng oracle, kết nối dữ liệu và khả năng tương tác xuyên chuỗi.
Tài sản tài chính được token hóa cần dữ liệu bên ngoài đáng tin cậy và khả năng giao tiếp giữa các môi trường blockchain khác nhau.
3. Stellar (XLM)
Trọng tâm: Thanh toán và hạ tầng tài sản được token hóa.
Cơ hội dài hạn của dự án phụ thuộc vào việc các tổ chức tài chính và tổ chức phát hành tài sản thực sự sử dụng mạng lưới của họ.
4. Ethereum (ETH)
Trọng tâm: Hợp đồng thông minh, tài sản được token hóa và hạ tầng tài chính phi tập trung.
Ethereum vẫn là một hệ sinh thái quan trọng cần theo dõi khi token hóa mở rộng.
DTCC là một phần thiết yếu của hạ tầng thị trường tài chính Hoa Kỳ.
Trọng tâm: Hạ tầng blockchain dành cho tổ chức và kết nối thị trường tài chính.
Việc tham gia sáng kiến token hóa của DTCC khiến mạng lưới này đặc biệt liên quan đến câu chuyện này.
Đây là những ứng viên đáng nghiên cứu, không phải những bên chắc chắn sẽ hưởng lợi. Việc một mạng lưới được các tổ chức chấp nhận không tự động đồng nghĩa với việc token liên quan tăng giá trị.
6. Nhưng có một rủi ro mà các nhà đầu tư Phố Wall không nên bỏ qua
Tôi nhận thấy ba thách thức lớn.
Rủi ro pháp lý: Chứng khoán được token hóa vẫn là chứng khoán tại nhiều khu vực pháp lý. Các yêu cầu tuân thủ không biến mất chỉ vì tài sản được đại diện bằng một token blockchain.
Rủi ro thanh khoản: Cổ phiếu được token hóa có thể kém thanh khoản hơn đáng kể so với cổ phiếu truyền thống tương ứng. Việc gắn nhãn giao dịch 24/7 không đảm bảo sẽ có người mua và người bán vào mọi thời điểm.
Rủi ro quyền sở hữu: Không phải cổ phiếu được token hóa nào cũng trao quyền sở hữu trực tiếp đối với cổ phiếu cơ sở. Một số sản phẩm đại diện cho quyền yêu cầu theo hợp đồng hoặc các quyền lợi tài chính khác.
Nhà đầu tư phải hiểu chính xác mình đang mua gì.
Cũng cần đặt câu hỏi về mức độ tập trung của thị trường. Nếu một số ít tổ chức lớn kiểm soát hoạt động lưu ký, hạ tầng và quyền tiếp cận, liệu token hóa có thực sự giúp thị trường tài chính phi tập trung hơn không
Đó là một chủ đề đáng để thảo luận.
7. Triển vọng thị trường của tôi: Đây có phải là câu chuyện lớn tiếp theo của tiền mã hóa?
Tôi tin rằng sự giao thoa giữa tài chính truyền thống và blockchain xứng đáng được quan tâm nghiêm túc trong 12–24 tháng tới.
Cơ hội thực sự có thể không nằm ở việc tung ra hàng nghìn token mới.
Mà có thể nằm ở việc xây dựng hạ tầng cho phép các tài sản tài chính hiện có di chuyển, thanh toán và tương tác trên các mạng blockchain.
DTCC, JPMorgan, Citi, Morgan Stanley và các tổ chức lâu đời khác đang tìm hiểu công nghệ này cho chúng ta thấy một điều quan trọng: blockchain ngày càng được đánh giá như hạ tầng tài chính, chứ không đơn thuần là một loại tài sản đầu cơ.
Nhưng trước khi đưa ra bất kỳ quyết định đầu tư nào, tôi sẽ phân biệt ba yếu tố:
Mức độ chấp nhận thực tế của các tổ chức.
Mức độ sử dụng thực tế và tăng trưởng giao dịch.
Giá trị kinh tế trực tiếp mà token liên quan thu được.
Đây là ba yếu tố khác nhau, và nhầm lẫn chúng có thể dẫn đến một sai lầm tốn kém.
Kết luận của tôi: Việc Phố Wall tham gia vào blockchain có thể tạo nên một thay đổi mang tính cấu trúc lớn cho ngành tài chính. Nhưng những bên chiến thắng không nhất thiết là các token có chiến dịch tiếp thị ồn ào nhất. Đó sẽ là những mạng lưới và nhà cung cấp hạ tầng chứng minh được tính hữu ích thực tế, tính bảo mật, thanh khoản và khả năng được chấp nhận bền vững.
Một câu hỏi tôi muốn đặt ra với cộng đồng:
Nếu cổ phiếu, ETF và tài sản tài chính truyền thống có thể được tiếp cận thông qua hạ tầng blockchain, liệu tiền mã hóa cuối cùng sẽ trở thành một phần mở rộng của hệ thống tài chính toàn cầu, hay Phố Wall chỉ đơn giản sử dụng công nghệ blockchain trong khi vẫn nắm quyền kiểm soát toàn bộ hệ thống?
Tôi muốn nghe ý kiến từ cả hai phía trong cuộc tranh luận này.
#CryptoMarket #RWA #Tokenization #blockchain #Ethereum