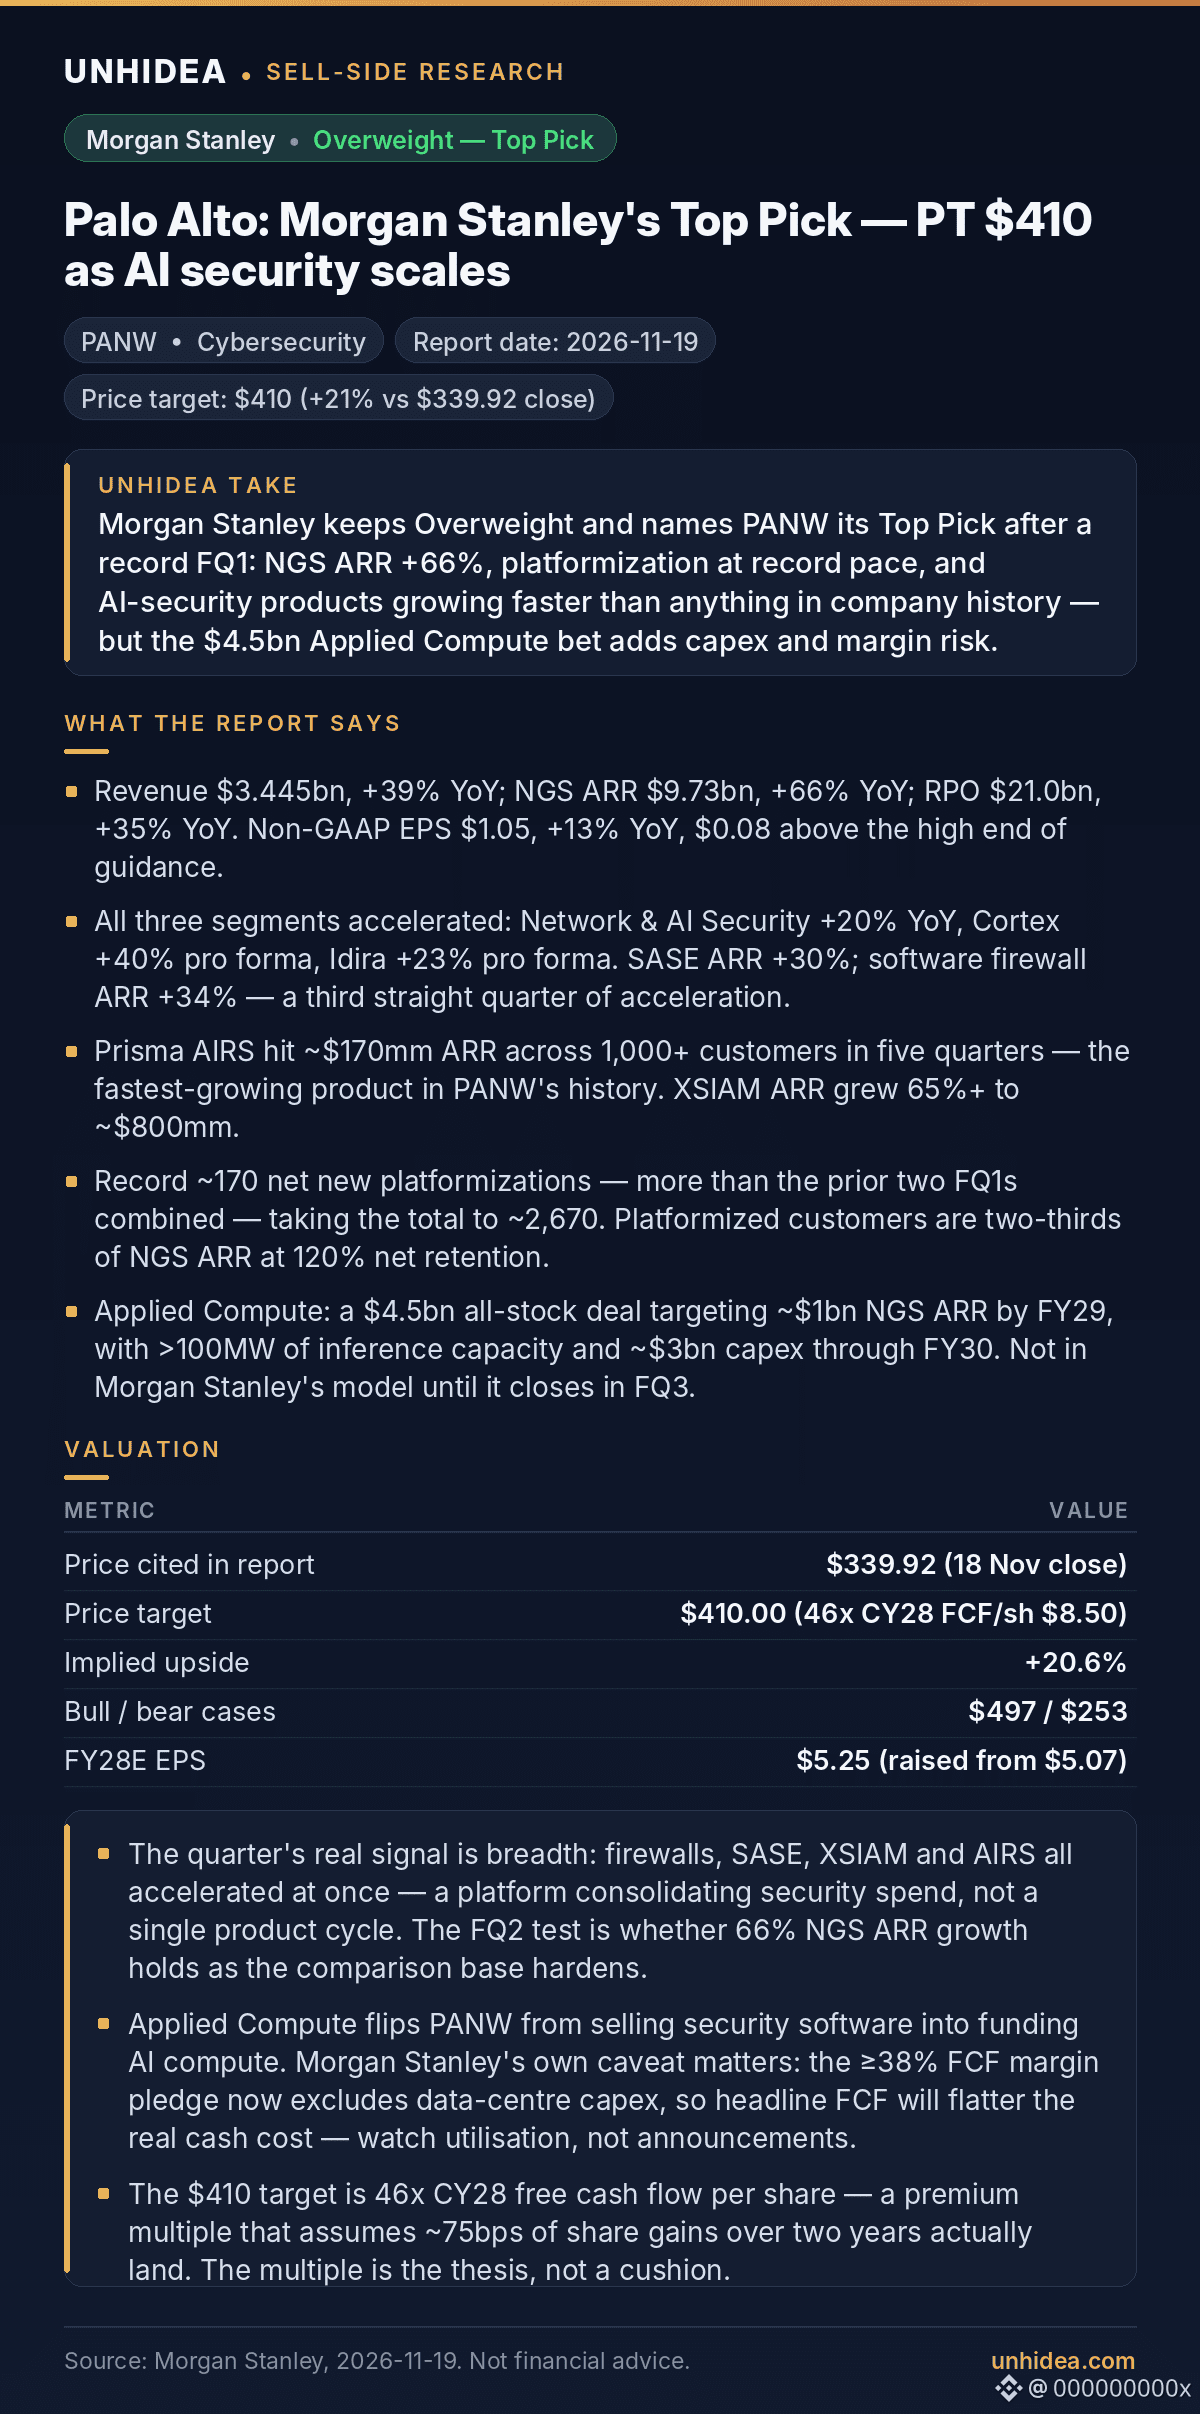
$PANW: Morgan Stanley tiếp tục chọn Palo Alto là cổ phiếu ưu tiên hàng đầu — Khuyến nghị Tăng tỷ trọng, giá mục tiêu $410 (+21% so với giá đóng cửa $339.92 ngày 18/11) sau quý FQ1'27 lập kỷ lục.
- Doanh thu $3.45bn, tăng 39% so với cùng kỳ năm trước; NGS ARR $9.73bn, tăng 66%; RPO $21.0bn, tăng 35%. EPS phi GAAP đạt $1.05, tăng 13% so với cùng kỳ năm trước, cao hơn $0.08 so với mức cao nhất trong dự báo.
- Cả ba phân khúc đều tăng tốc: Network & AI Security tăng 20%, Cortex tăng 40% theo cơ sở pro forma, Idira tăng 23% theo cơ sở pro forma. SASE ARR tăng 30%; ARR của tường lửa phần mềm tăng 34%.
- Prisma AIRS đạt ARR khoảng $170m với hơn 1.000 khách hàng chỉ trong năm quý — sản phẩm tăng trưởng nhanh nhất từ trước đến nay của PANW. XSIAM ARR tăng hơn 65%, lên khoảng $800m.
- Ghi nhận khoảng 170 khách hàng mới triển khai nền tảng, nâng tổng số lên khoảng 2.670; khách hàng triển khai nền tảng đóng góp hai phần ba NGS ARR, với tỷ lệ giữ chân doanh thu thuần 120%.
- Applied Compute: thương vụ hoàn toàn bằng cổ phiếu trị giá $4.5bn, đặt mục tiêu đạt NGS ARR khoảng $1bn vào FY29 — nhưng cần hơn 100MW công suất suy luận và khoảng $3bn chi phí đầu tư đến hết FY30. Cổ phiếu tăng 6.4% ngày 19/11, lên $361.73. (Dữ liệu thị trường sau báo cáo.)
Nhận định của Unhidea: tín hiệu nằm ở độ rộng — tường lửa, SASE, XSIAM và AIRS đều đồng loạt tăng tốc, cho thấy một nền tảng đang hợp nhất chi tiêu chứ không phải chỉ một chu kỳ sản phẩm.
Nhận định của Unhidea: Applied Compute biến PANW thành bên tài trợ cho điện toán AI. Lưu ý riêng của MS: cam kết biên FCF ≥38% giờ không bao gồm chi phí đầu tư trung tâm dữ liệu — hãy theo dõi mức độ sử dụng, không phải các thông báo.
Rủi ro: biên lợi nhuận gộp giảm 170 điểm cơ bản so với cùng kỳ năm trước, còn 75.2%; Applied Compute làm giảm biên lợi nhuận hoạt động tối đa 100 điểm cơ bản trong FY27; rủi ro kinh tế vĩ mô và AI gây gián đoạn.
Nguồn: Morgan Stanley, 19/11/2026. Đây không phải lời khuyên tài chính.
- Doanh thu $3.45bn, tăng 39% so với cùng kỳ năm trước; NGS ARR $9.73bn, tăng 66%; RPO $21.0bn, tăng 35%. EPS phi GAAP đạt $1.05, tăng 13% so với cùng kỳ năm trước, cao hơn $0.08 so với mức cao nhất trong dự báo.
- Cả ba phân khúc đều tăng tốc: Network & AI Security tăng 20%, Cortex tăng 40% theo cơ sở pro forma, Idira tăng 23% theo cơ sở pro forma. SASE ARR tăng 30%; ARR của tường lửa phần mềm tăng 34%.
- Prisma AIRS đạt ARR khoảng $170m với hơn 1.000 khách hàng chỉ trong năm quý — sản phẩm tăng trưởng nhanh nhất từ trước đến nay của PANW. XSIAM ARR tăng hơn 65%, lên khoảng $800m.
- Ghi nhận khoảng 170 khách hàng mới triển khai nền tảng, nâng tổng số lên khoảng 2.670; khách hàng triển khai nền tảng đóng góp hai phần ba NGS ARR, với tỷ lệ giữ chân doanh thu thuần 120%.
- Applied Compute: thương vụ hoàn toàn bằng cổ phiếu trị giá $4.5bn, đặt mục tiêu đạt NGS ARR khoảng $1bn vào FY29 — nhưng cần hơn 100MW công suất suy luận và khoảng $3bn chi phí đầu tư đến hết FY30. Cổ phiếu tăng 6.4% ngày 19/11, lên $361.73. (Dữ liệu thị trường sau báo cáo.)
Nhận định của Unhidea: tín hiệu nằm ở độ rộng — tường lửa, SASE, XSIAM và AIRS đều đồng loạt tăng tốc, cho thấy một nền tảng đang hợp nhất chi tiêu chứ không phải chỉ một chu kỳ sản phẩm.
Nhận định của Unhidea: Applied Compute biến PANW thành bên tài trợ cho điện toán AI. Lưu ý riêng của MS: cam kết biên FCF ≥38% giờ không bao gồm chi phí đầu tư trung tâm dữ liệu — hãy theo dõi mức độ sử dụng, không phải các thông báo.
Rủi ro: biên lợi nhuận gộp giảm 170 điểm cơ bản so với cùng kỳ năm trước, còn 75.2%; Applied Compute làm giảm biên lợi nhuận hoạt động tối đa 100 điểm cơ bản trong FY27; rủi ro kinh tế vĩ mô và AI gây gián đoạn.
Nguồn: Morgan Stanley, 19/11/2026. Đây không phải lời khuyên tài chính.