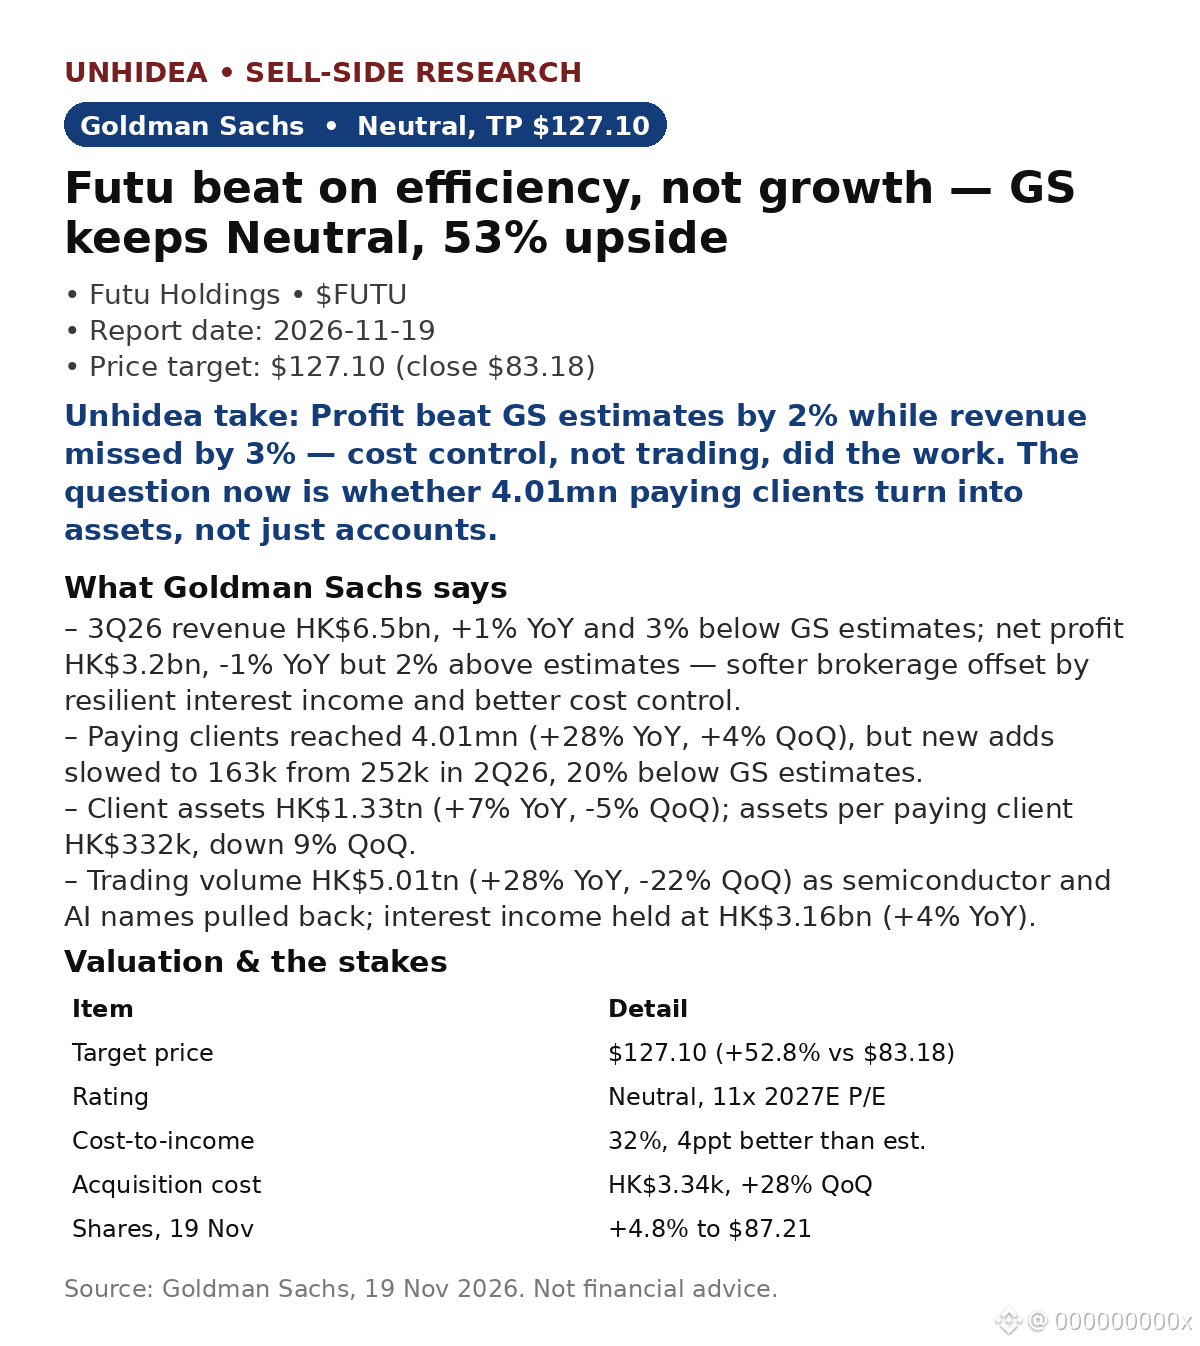
$FUTU: Goldman Sachs giữ khuyến nghị Trung lập và giá mục tiêu $127.10 (+53% so với giá đóng cửa $83.18 ngày 18/11) sau quý 3/2026, trong đó kết quả vượt dự báo đến từ hiệu quả hoạt động chứ không phải tăng trưởng — cổ phiếu tăng 4.8% lên $87.21 ngày 19/11. (Dữ liệu thị trường sau khi báo cáo được công bố.)
- Doanh thu đạt HK$6.5bn, tăng 1% so với cùng kỳ năm trước và thấp hơn 3% so với ước tính của GS; lợi nhuận ròng đạt HK$3.2bn, giảm 1% so với cùng kỳ nhưng cao hơn 2% so với ước tính, nhờ thu nhập lãi (HK$3.16bn, tăng 4% so với cùng kỳ) và kiểm soát chi phí bù đắp cho hoạt động môi giới kém khả quan.
- Số lượng khách hàng trả phí đạt 4.01mn (tăng 28% so với cùng kỳ), nhưng số khách hàng mới tăng thêm chậm lại còn 163k, so với 252k trong quý 2/2026 — thấp hơn 20% so với ước tính của GS — trong khi chi phí thu hút khách hàng tăng 28% so với quý trước, lên HK$3.34k.
- Tài sản khách hàng đạt HK$1.33tn (tăng 7% so với cùng kỳ, giảm 5% so với quý trước); tài sản bình quân trên mỗi khách hàng trả phí giảm 9% so với quý trước, còn HK$332k.
- Khối lượng giao dịch đạt HK$5.01tn (tăng 28% so với cùng kỳ, giảm 22% so với quý trước) khi cổ phiếu ngành bán dẫn và AI điều chỉnh; tỷ lệ chi phí trên thu nhập là 32%, tốt hơn 4 điểm phần trăm so với ước tính của GS.
Nhận định của Unhidea: kết quả vượt dự báo nhờ chi phí, không phải tăng trưởng — hoạt động kinh doanh cốt lõi vẫn phụ thuộc sống còn vào khối lượng giao dịch, vốn đã giảm gần một phần tư chỉ trong một quý.
Nhận định của Unhidea: tăng trưởng khách hàng là phần dễ; hiệu quả kinh tế đang suy giảm — CAC tăng 28% so với quý trước trong khi tài sản bình quân mỗi khách hàng giảm 9%. Luận điểm lạc quan đòi hỏi các nhóm khách hàng mới tích lũy tài sản, chứ không chỉ mở tài khoản.
Rủi ro: quy định, diễn biến thị trường vốn, mở rộng sang thị trường mới.
Nguồn: Goldman Sachs, 19/11/2026. Không phải lời khuyên tài chính.
- Doanh thu đạt HK$6.5bn, tăng 1% so với cùng kỳ năm trước và thấp hơn 3% so với ước tính của GS; lợi nhuận ròng đạt HK$3.2bn, giảm 1% so với cùng kỳ nhưng cao hơn 2% so với ước tính, nhờ thu nhập lãi (HK$3.16bn, tăng 4% so với cùng kỳ) và kiểm soát chi phí bù đắp cho hoạt động môi giới kém khả quan.
- Số lượng khách hàng trả phí đạt 4.01mn (tăng 28% so với cùng kỳ), nhưng số khách hàng mới tăng thêm chậm lại còn 163k, so với 252k trong quý 2/2026 — thấp hơn 20% so với ước tính của GS — trong khi chi phí thu hút khách hàng tăng 28% so với quý trước, lên HK$3.34k.
- Tài sản khách hàng đạt HK$1.33tn (tăng 7% so với cùng kỳ, giảm 5% so với quý trước); tài sản bình quân trên mỗi khách hàng trả phí giảm 9% so với quý trước, còn HK$332k.
- Khối lượng giao dịch đạt HK$5.01tn (tăng 28% so với cùng kỳ, giảm 22% so với quý trước) khi cổ phiếu ngành bán dẫn và AI điều chỉnh; tỷ lệ chi phí trên thu nhập là 32%, tốt hơn 4 điểm phần trăm so với ước tính của GS.
Nhận định của Unhidea: kết quả vượt dự báo nhờ chi phí, không phải tăng trưởng — hoạt động kinh doanh cốt lõi vẫn phụ thuộc sống còn vào khối lượng giao dịch, vốn đã giảm gần một phần tư chỉ trong một quý.
Nhận định của Unhidea: tăng trưởng khách hàng là phần dễ; hiệu quả kinh tế đang suy giảm — CAC tăng 28% so với quý trước trong khi tài sản bình quân mỗi khách hàng giảm 9%. Luận điểm lạc quan đòi hỏi các nhóm khách hàng mới tích lũy tài sản, chứ không chỉ mở tài khoản.
Rủi ro: quy định, diễn biến thị trường vốn, mở rộng sang thị trường mới.
Nguồn: Goldman Sachs, 19/11/2026. Không phải lời khuyên tài chính.