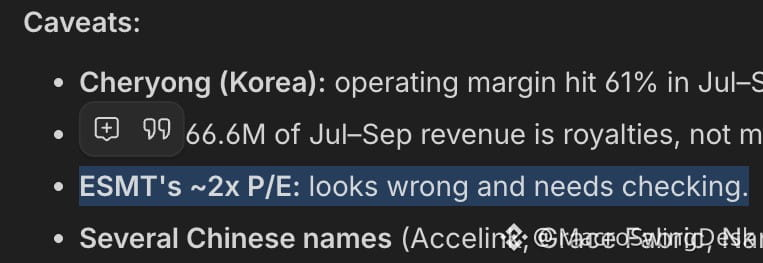
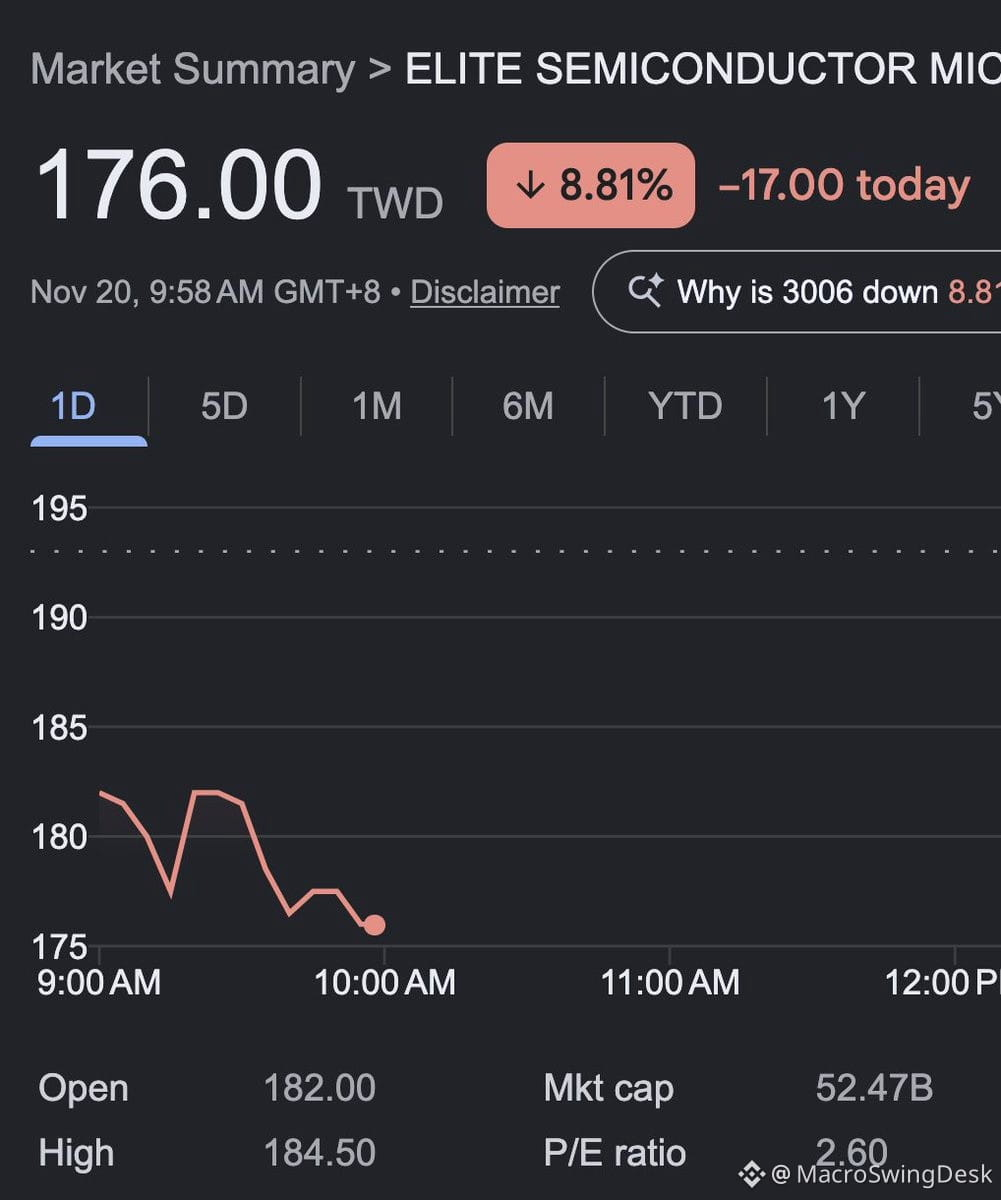
Thị trường đang định giá $ESMT như thể công ty sắp sụp đổ, nhưng các con số lại kể một câu chuyện hoàn toàn khác.
Hãy cùng phân tích:
• Vốn hóa thị trường: 1,58 tỷ USD
• Tiền mặt ròng: 747 triệu USD + hàng tồn kho: 274,7 triệu USD = giá trị thanh khoản: 1,02 tỷ USD
• EV điều chỉnh chỉ ở mức 559 triệu USD
• Dòng tiền tự do quý 3: 349,5 triệu USD
• Lợi nhuận ròng quý 3: 327 triệu USD
Như vậy, mảng kinh doanh cốt lõi đang được định giá khoảng 559 triệu USD, trong khi tạo ra hơn 300 triệu USD lợi nhuận ròng mỗi quý. Nếu bạn tin rằng quý 3 không phải là trường hợp bất thường, thì P/E thường niên hóa chỉ là 1,2 lần.
Và điều đáng chú ý nhất là:
• Nguồn cung DDR2/DDR3 vẫn khan hiếm đến hết năm 2027
• ASP tiếp tục tăng trong quý 4 dù nhu cầu tiêu dùng suy yếu
• Ban lãnh đạo dự kiến tỷ lệ chi trả cổ tức 30–50% vào năm 2027
• Có khả năng tháng 10 đã bổ sung thêm khoảng 96 triệu USD vào bảng cân đối kế toán
Đây không phải câu chuyện tăng trưởng đầu cơ hay một thương vụ ăn theo cơn sốt AI. Đây là một công ty chip nhớ lâu đời đang tạo ra dòng tiền khổng lồ, sở hữu bảng cân đối kế toán vững như thành trì, nhưng lại được giao dịch như thể sắp phá sản.
Hoặc thị trường biết một thảm họa nào đó sắp xảy ra, hoặc đây là một trong những cổ phiếu bị định giá sai nghiêm trọng nhất trong nhóm vốn hóa nhỏ hiện nay. Ngay cả các mô hình AI mà tôi dùng để phân tích số liệu cũng đánh giá trường hợp này là bất thường về mặt thống kê.
Nếu lợi nhuận duy trì và tiền mặt tiếp tục tích lũy, công ty này có thể được mua lại, bắt đầu mua lại cổ phiếu một cách mạnh tay, hoặc thị trường sẽ tỉnh ngộ. Tỷ lệ rủi ro/lợi nhuận ở đây có vẻ rất bất đối xứng.
Hãy cùng phân tích:
• Vốn hóa thị trường: 1,58 tỷ USD
• Tiền mặt ròng: 747 triệu USD + hàng tồn kho: 274,7 triệu USD = giá trị thanh khoản: 1,02 tỷ USD
• EV điều chỉnh chỉ ở mức 559 triệu USD
• Dòng tiền tự do quý 3: 349,5 triệu USD
• Lợi nhuận ròng quý 3: 327 triệu USD
Như vậy, mảng kinh doanh cốt lõi đang được định giá khoảng 559 triệu USD, trong khi tạo ra hơn 300 triệu USD lợi nhuận ròng mỗi quý. Nếu bạn tin rằng quý 3 không phải là trường hợp bất thường, thì P/E thường niên hóa chỉ là 1,2 lần.
Và điều đáng chú ý nhất là:
• Nguồn cung DDR2/DDR3 vẫn khan hiếm đến hết năm 2027
• ASP tiếp tục tăng trong quý 4 dù nhu cầu tiêu dùng suy yếu
• Ban lãnh đạo dự kiến tỷ lệ chi trả cổ tức 30–50% vào năm 2027
• Có khả năng tháng 10 đã bổ sung thêm khoảng 96 triệu USD vào bảng cân đối kế toán
Đây không phải câu chuyện tăng trưởng đầu cơ hay một thương vụ ăn theo cơn sốt AI. Đây là một công ty chip nhớ lâu đời đang tạo ra dòng tiền khổng lồ, sở hữu bảng cân đối kế toán vững như thành trì, nhưng lại được giao dịch như thể sắp phá sản.
Hoặc thị trường biết một thảm họa nào đó sắp xảy ra, hoặc đây là một trong những cổ phiếu bị định giá sai nghiêm trọng nhất trong nhóm vốn hóa nhỏ hiện nay. Ngay cả các mô hình AI mà tôi dùng để phân tích số liệu cũng đánh giá trường hợp này là bất thường về mặt thống kê.
Nếu lợi nhuận duy trì và tiền mặt tiếp tục tích lũy, công ty này có thể được mua lại, bắt đầu mua lại cổ phiếu một cách mạnh tay, hoặc thị trường sẽ tỉnh ngộ. Tỷ lệ rủi ro/lợi nhuận ở đây có vẻ rất bất đối xứng.