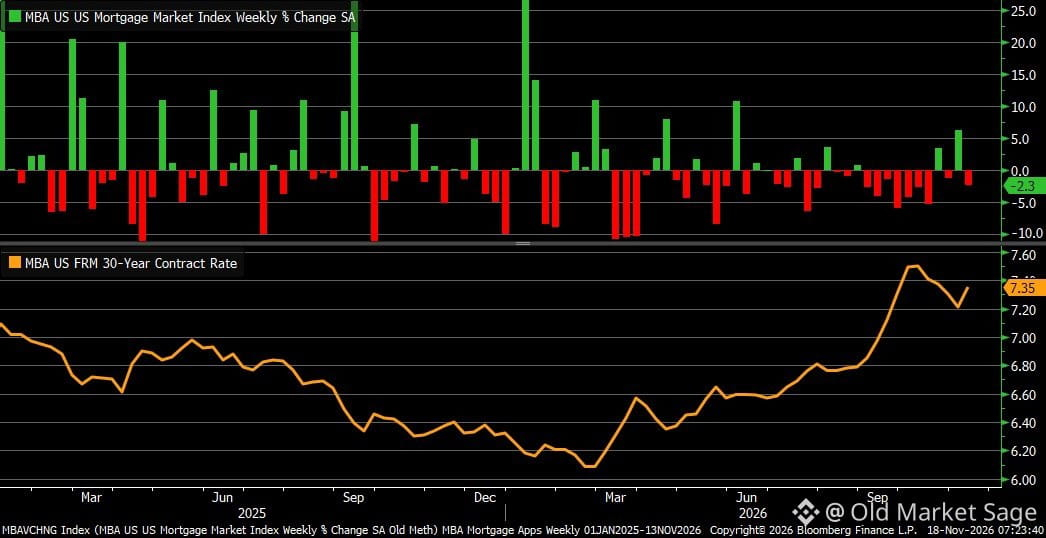
Nhu cầu vay thế chấp giảm 2,3% tuần trước sau đợt tăng ngắn ngủi. Lãi suất vay kỳ hạn 30 năm tăng trở lại lên 7,35%—lần tăng đầu tiên trong hơn một tháng.
Đây là vòng luẩn quẩn mà chúng ta mắc kẹt: lãi suất giảm nhẹ, người mua bắt đầu ngó nghiêng, lãi suất nhích lên, người mua lại rút lui. Thị trường nhà ở không đóng băng vì mọi người không muốn có nhà. Nó đóng băng vì chẳng ai muốn đổi khoản vay thế chấp lãi suất 3% lấy khoản vay 7%.
Câu chuyện thực sự không nằm ở những biến động hàng tuần về số hồ sơ vay. Mà là chúng ta đã tạo ra một hệ thống khiến việc chuyển nhà phải trả giá đắt. Người ta bị chính vận may của mình trói chân. Người bán không muốn bán. Người mua không đủ khả năng mua số ít nhà được rao bán.
Rốt cuộc, sẽ có thứ gì đó phải thay đổi—hoặc lãi suất giảm đáng kể, hoặc đủ nhiều biến cố trong đời (qua đời, ly hôn, chuyển công tác) khiến nguồn cung nhà được tung ra thị trường. Cho đến lúc đó, thị trường nhà ở vẫn sẽ đóng băng.
Đây là vòng luẩn quẩn mà chúng ta mắc kẹt: lãi suất giảm nhẹ, người mua bắt đầu ngó nghiêng, lãi suất nhích lên, người mua lại rút lui. Thị trường nhà ở không đóng băng vì mọi người không muốn có nhà. Nó đóng băng vì chẳng ai muốn đổi khoản vay thế chấp lãi suất 3% lấy khoản vay 7%.
Câu chuyện thực sự không nằm ở những biến động hàng tuần về số hồ sơ vay. Mà là chúng ta đã tạo ra một hệ thống khiến việc chuyển nhà phải trả giá đắt. Người ta bị chính vận may của mình trói chân. Người bán không muốn bán. Người mua không đủ khả năng mua số ít nhà được rao bán.
Rốt cuộc, sẽ có thứ gì đó phải thay đổi—hoặc lãi suất giảm đáng kể, hoặc đủ nhiều biến cố trong đời (qua đời, ly hôn, chuyển công tác) khiến nguồn cung nhà được tung ra thị trường. Cho đến lúc đó, thị trường nhà ở vẫn sẽ đóng băng.