【Chuỗi báo cáo tài chính Q3 của cổ phiếu Trung Quốc niêm yết tại Mỹ — ZTO Express】
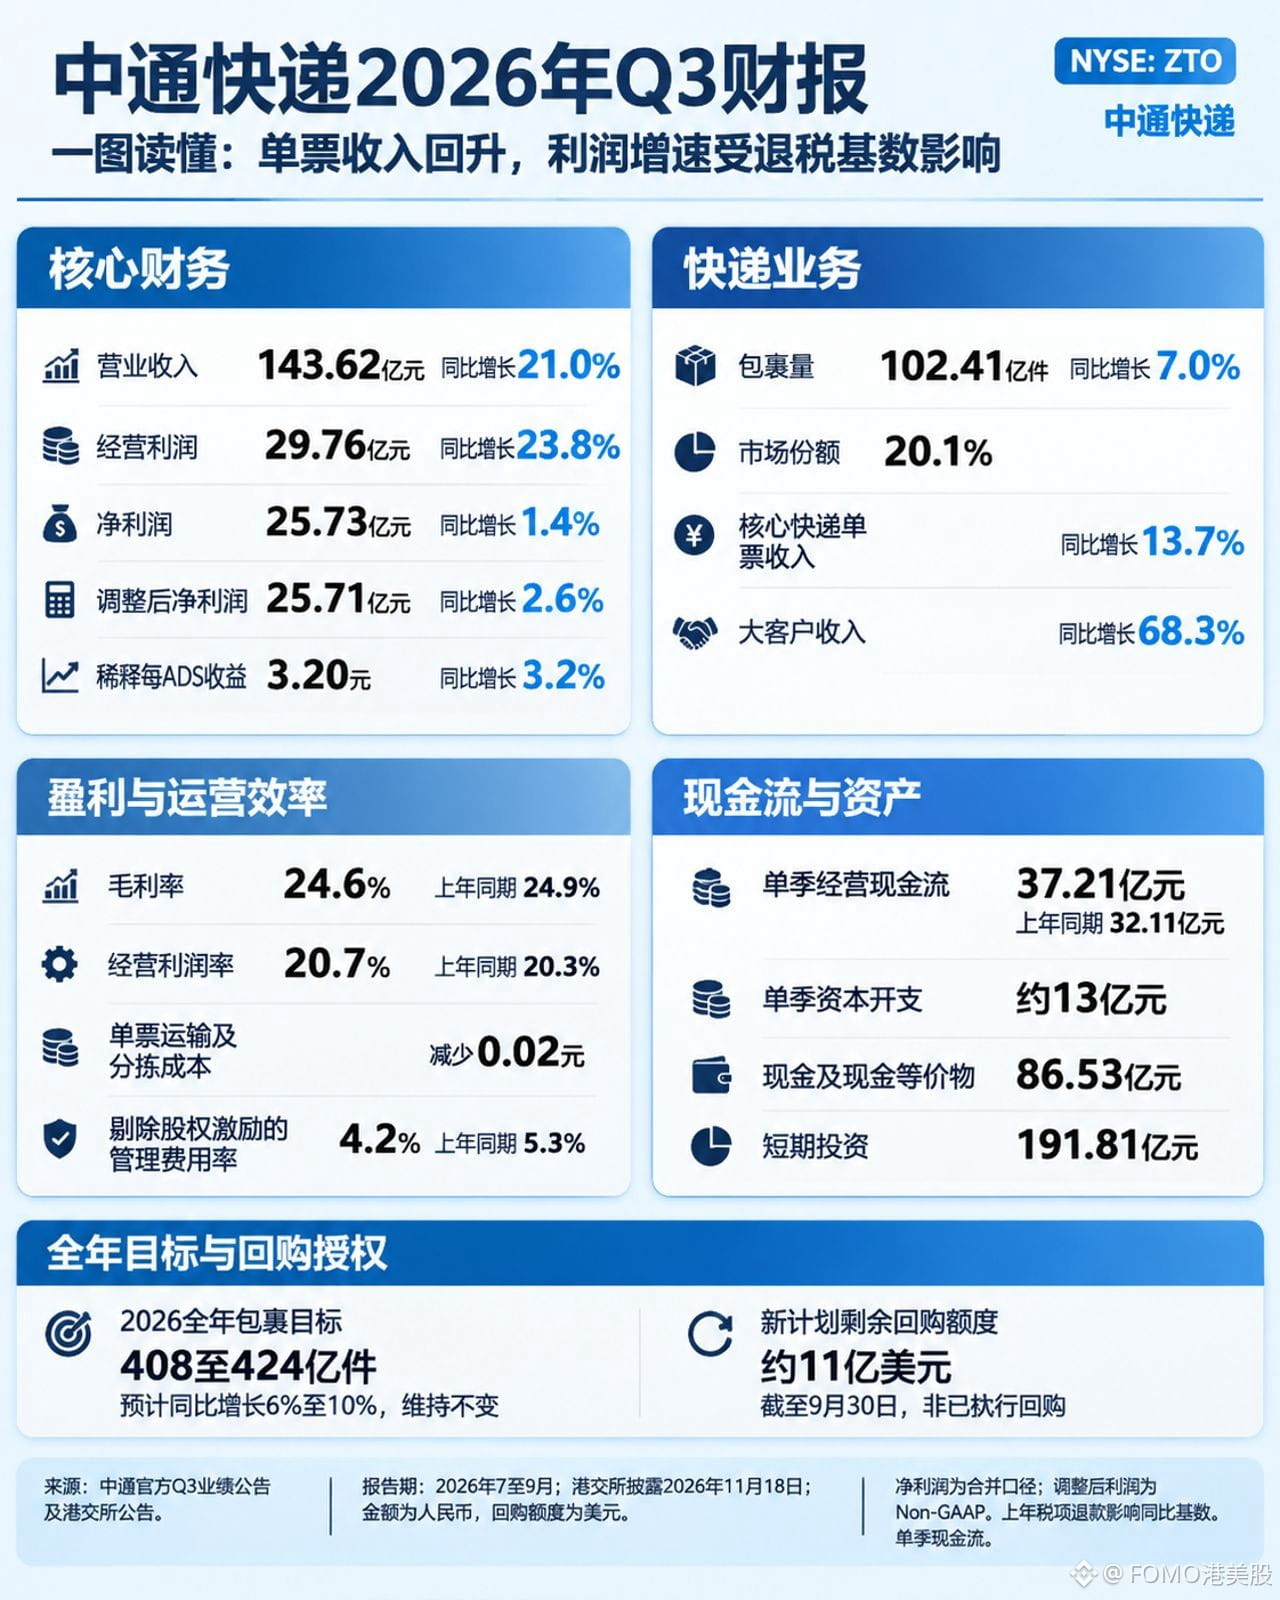
ZTO Express $ZTO.US : doanh thu Q3 đạt 14,362 tỷ, tăng 21%; lợi nhuận hoạt động đạt 2,976 tỷ, tăng 23,8%, nhưng lợi nhuận ròng chỉ tăng 1,4%.
Tăng trưởng doanh thu chủ yếu đến từ doanh thu trên mỗi kiện. Số lượng kiện chỉ tăng 7%, doanh thu trên mỗi kiện của mảng chuyển phát nhanh cốt lõi tăng 13,7%; nhân hai mức này với nhau, doanh thu mảng chuyển phát nhanh cốt lõi tăng 21,6%. Tuy nhiên, doanh thu trên mỗi kiện bao gồm mức tăng 68,3% của các kiện hàng trả lại từ khách hàng lớn. Điều này cho thấy cơ cấu kinh doanh đã thay đổi, chứ không phải giá của mọi kiện hàng đều tăng.
Chi phí chưa chuyển hóa hoàn toàn thành lợi nhuận gộp.
Tổng chi phí vận chuyển và phân loại trên mỗi kiện giảm 0,02; sau khi loại trừ chi phí khuyến khích bằng cổ phiếu, tỷ lệ chi phí quản lý giảm từ 5,3% xuống 4,2%, tỷ suất lợi nhuận hoạt động tăng từ 20,3% lên 20,7%. Thế nhưng tỷ suất lợi nhuận gộp lại giảm từ 24,9% xuống 24,6%: chi phí thu gom và giao hàng tăng thêm do có nhiều kiện trả lại đã bào mòn lợi ích từ việc cải thiện hiệu quả.
Lợi nhuận ròng chỉ tăng 1,4%, nhưng giá cổ phiếu lại tăng 1,39%. Thị trường đang tính đến khoản hoàn thuế 376 triệu của năm ngoái: sau khi loại trừ khoản này, lợi nhuận tăng 20,7% — đây mới là tốc độ tăng trưởng thực sự của hoạt động kinh doanh cốt lõi. Ở mức 20,82 USD, cổ phiếu giảm 21,6% so với đỉnh 26,20 USD hồi tháng 3 và không tăng trong một năm. Nhận định cổ phiếu sẽ tăng là đúng; động lực tăng nằm ở dòng tiền hoạt động 3,721 tỷ, tăng 15,9%. Mức tăng chỉ được ghi nhận là 1,39% vì thị trường vẫn chờ tỷ suất lợi nhuận gộp ngừng giảm; Q4 sẽ cho câu trả lời.
Biến số nằm ở mục tiêu sản lượng kiện hàng. Mục tiêu cả năm từ 40,8 đến 42,4 tỷ kiện, tăng 6% đến 10%, vẫn chưa được điều chỉnh. Liệu sản lượng kiện hàng trong mùa cao điểm có trụ vững hay không sẽ quyết định mức cải thiện doanh thu trên mỗi kiện là nhất thời hay không.
#BStocks #美股财报 #股票财报季
ZTO Express $ZTO.US : doanh thu Q3 đạt 14,362 tỷ, tăng 21%; lợi nhuận hoạt động đạt 2,976 tỷ, tăng 23,8%, nhưng lợi nhuận ròng chỉ tăng 1,4%.
Tăng trưởng doanh thu chủ yếu đến từ doanh thu trên mỗi kiện. Số lượng kiện chỉ tăng 7%, doanh thu trên mỗi kiện của mảng chuyển phát nhanh cốt lõi tăng 13,7%; nhân hai mức này với nhau, doanh thu mảng chuyển phát nhanh cốt lõi tăng 21,6%. Tuy nhiên, doanh thu trên mỗi kiện bao gồm mức tăng 68,3% của các kiện hàng trả lại từ khách hàng lớn. Điều này cho thấy cơ cấu kinh doanh đã thay đổi, chứ không phải giá của mọi kiện hàng đều tăng.
Chi phí chưa chuyển hóa hoàn toàn thành lợi nhuận gộp.
Tổng chi phí vận chuyển và phân loại trên mỗi kiện giảm 0,02; sau khi loại trừ chi phí khuyến khích bằng cổ phiếu, tỷ lệ chi phí quản lý giảm từ 5,3% xuống 4,2%, tỷ suất lợi nhuận hoạt động tăng từ 20,3% lên 20,7%. Thế nhưng tỷ suất lợi nhuận gộp lại giảm từ 24,9% xuống 24,6%: chi phí thu gom và giao hàng tăng thêm do có nhiều kiện trả lại đã bào mòn lợi ích từ việc cải thiện hiệu quả.
Lợi nhuận ròng chỉ tăng 1,4%, nhưng giá cổ phiếu lại tăng 1,39%. Thị trường đang tính đến khoản hoàn thuế 376 triệu của năm ngoái: sau khi loại trừ khoản này, lợi nhuận tăng 20,7% — đây mới là tốc độ tăng trưởng thực sự của hoạt động kinh doanh cốt lõi. Ở mức 20,82 USD, cổ phiếu giảm 21,6% so với đỉnh 26,20 USD hồi tháng 3 và không tăng trong một năm. Nhận định cổ phiếu sẽ tăng là đúng; động lực tăng nằm ở dòng tiền hoạt động 3,721 tỷ, tăng 15,9%. Mức tăng chỉ được ghi nhận là 1,39% vì thị trường vẫn chờ tỷ suất lợi nhuận gộp ngừng giảm; Q4 sẽ cho câu trả lời.
Biến số nằm ở mục tiêu sản lượng kiện hàng. Mục tiêu cả năm từ 40,8 đến 42,4 tỷ kiện, tăng 6% đến 10%, vẫn chưa được điều chỉnh. Liệu sản lượng kiện hàng trong mùa cao điểm có trụ vững hay không sẽ quyết định mức cải thiện doanh thu trên mỗi kiện là nhất thời hay không.
#BStocks #美股财报 #股票财报季