

Tuyên bố miễn trừ trách nhiệm: Đây không phải là lời khuyên tài chính
Stablecoin đã có một tuần rất “đại chúng”. Ngày 17 tháng 11, Nhóm Ngân hàng Thế giới cho biết sẽ tìm hiểu các kênh thanh toán stablecoin được quản lý cùng Citi và Circle để giải ngân quỹ. Ngày 18 tháng 11, Circle và DBS thông báo rằng các khách hàng tổ chức đủ điều kiện tại Singapore có thể trực tiếp phát hành và quy đổi USDC, với việc thanh toán bằng đô la gần như tức thì suốt ngày đêm (CoinDesk, ngày 18 tháng 11 năm 2026).
Tất cả những chuyện đó đều xoay quanh việc chuyển tiền. Tôi muốn trả lời một câu hỏi khác mà hiếm khi thấy được tính toán bằng con số: khi nắm giữ stablecoin, khoản dự trữ đứng sau nó sinh lãi. Ai giữ khoản lãi đó?
Câu trả lời ngắn gọn: đơn vị phát hành, và trong mô hình được quản lý tại Mỹ, pháp luật buộc mọi việc phải như vậy. Dưới đây là phép tính với 10.000 USD.
Khoản dự trữ 10.000 USD có thể sinh lời bao nhiêu
Lãi suất tín phiếu hằng ngày của Bộ Tài chính Mỹ ngày 18 tháng 11 năm 2026 cho thấy tín phiếu kỳ hạn 13 tuần có mức 4,16% (tính theo cơ sở chiết khấu ngân hàng) và 4,26% (lợi suất tương đương trái phiếu coupon). Hãy lấy 4,26% làm mức tham chiếu tròn, xấp xỉ “4,2%”:
10.000 USD × 4,26% = 426 USD một năm, tương đương khoảng 35,50 USD một tháng, trước khi trừ chi phí
Con số này chưa tính chi phí của đơn vị phát hành, thuế và thực tế là lợi suất thay đổi mỗi ngày
Đây chỉ là mức tham chiếu cho khoản nợ chính phủ Mỹ ngắn hạn sinh lời bao nhiêu. Đây không phải số tiền mà bất kỳ đơn vị phát hành nào thực sự kiếm được.
Những gì đơn vị phát hành thực sự báo cáo
Circle, kết quả quý 3 năm 2026 (công bố ngày 4 tháng 11 năm 2026):
Lượng USDC lưu hành bình quân: 73,3 tỷ USD
Thu nhập từ dự trữ: 658 triệu USD
Tỷ suất sinh lời của khoản dự trữ: 3,5%
Quy đổi theo năm: 658 triệu USD × 4 = 2,63 tỷ USD; chia cho 73,3 tỷ USD, được khoảng 3,6%. Với mỗi 10.000 USD USDC, con số này tương đương khoảng 359 USD một năm
Chi phí phân phối và giao dịch trong cùng quý: 409 triệu USD, tương đương khoảng 62% thu nhập từ dự trữ
Tether, báo cáo xác nhận quý 3 năm 2026 (BDO, tính đến ngày 30 tháng 9 năm 2026, công bố ngày 30 tháng 10 năm 2026):
Tổng tài sản 191,45 tỷ USD; nợ phải trả 183,50 tỷ USD, trong đó 183,47 tỷ USD là token đã phát hành; tài sản vượt nợ phải trả 7,95 tỷ USD
Các khoản nắm giữ tín phiếu Kho bạc Mỹ trực tiếp và gián tiếp: 132,4 tỷ USD
Lợi nhuận hoạt động ròng: 1,5 tỷ USD trong quý 3; Tether cho biết phần lớn đến từ tín phiếu Kho bạc và hợp đồng mua lại ngược
Quy đổi theo năm: 1,5 tỷ USD × 4 = 6,0 tỷ USD; chia cho 183,47 tỷ USD token, được khoảng 3,3%. Với mỗi 10.000 USD USDT, con số này tương đương khoảng 327 USD lợi nhuận một năm
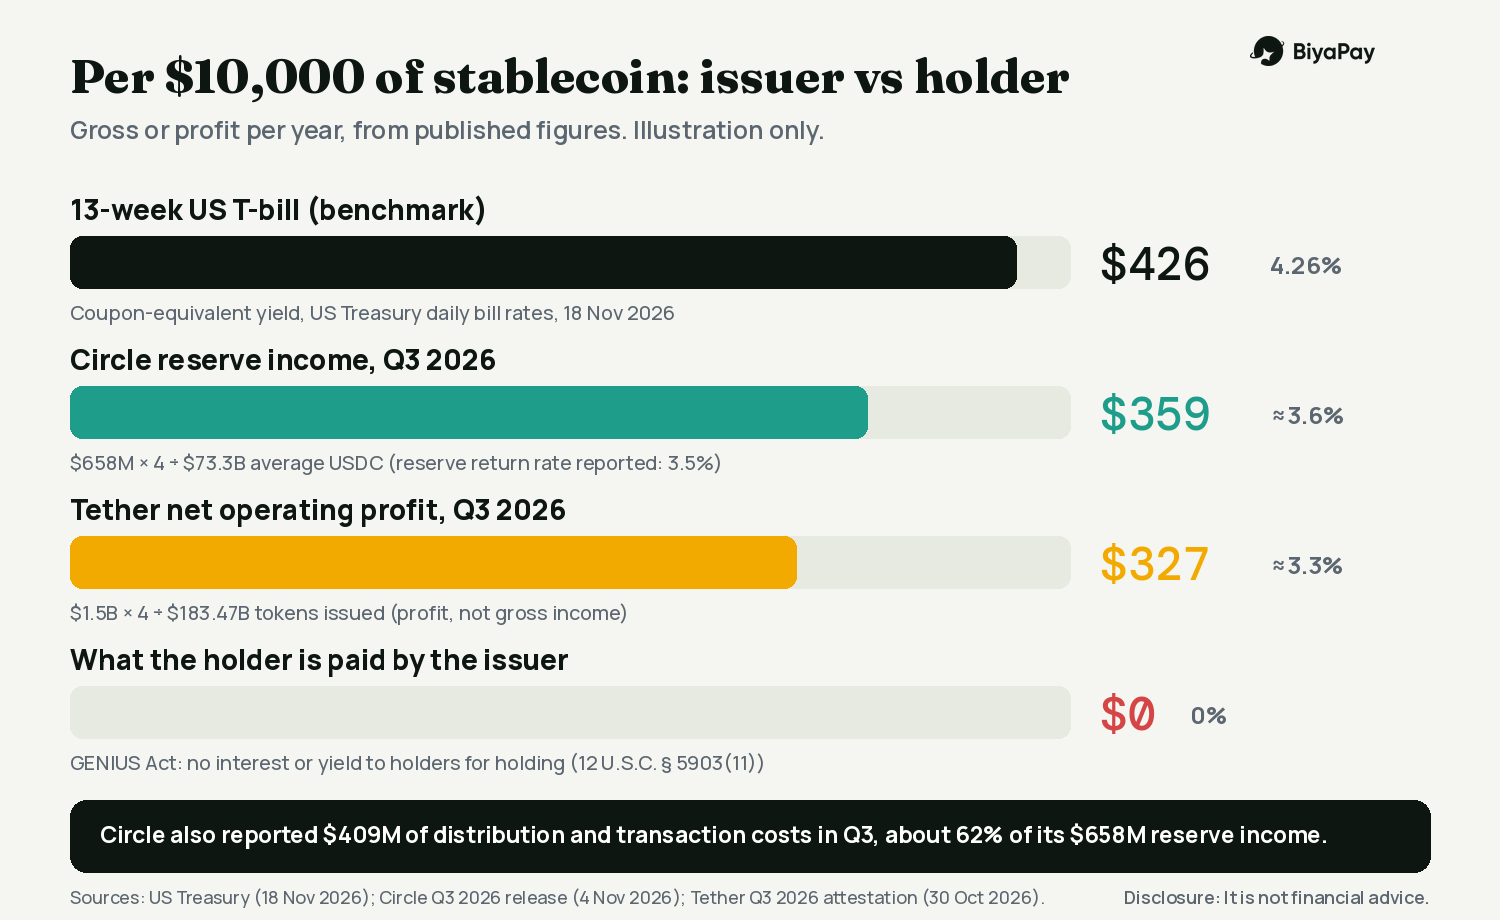
Vậy người nắm giữ 10.000 USD đã nhận được bao nhiêu từ đơn vị phát hành? 0 USD.
Vì sao là 0 USD: quy định
Đạo luật GENIUS, được ký ban hành ngày 18 tháng 7 năm 2025, quy định rằng không đơn vị phát hành stablecoin thanh toán được cấp phép nào hoặc đơn vị phát hành stablecoin thanh toán nước ngoài nào được trả cho người nắm giữ “bất kỳ hình thức tiền lãi hay lợi suất nào” chỉ vì họ nắm giữ, sử dụng hoặc duy trì đồng tiền đó (12 U.S.C. § 5903(11)).
Ngày 21 tháng 10 năm 2026, OCC ban hành quy định cuối cùng để thực thi Đạo luật, có hiệu lực từ ngày 18 tháng 1 năm 2027. Quy định này giữ nguyên lệnh cấm đơn vị phát hành trả tiền cho người nắm giữ. Theo American Banker và AP, OCC đã bỏ đề xuất mặc định rằng các thỏa thuận thưởng của bên thứ ba tự động bị cấm, đồng thời cho biết sẽ xem xét sự việc trong từng trường hợp cụ thể. Vì vậy, sàn giao dịch và ứng dụng đôi khi có thể cung cấp “phần thưởng”, trong khi bản thân đơn vị phát hành không được trả lãi.
Tôi không phải luật sư, và quy định được áp dụng khác nhau tùy vào đơn vị phát hành là ai và nơi bạn sinh sống. Vì vậy, hãy xem đây là tài liệu hỗ trợ tìm hiểu, không phải ý kiến pháp lý.
Lợi suất của người nắm giữ có thể đến từ đâu
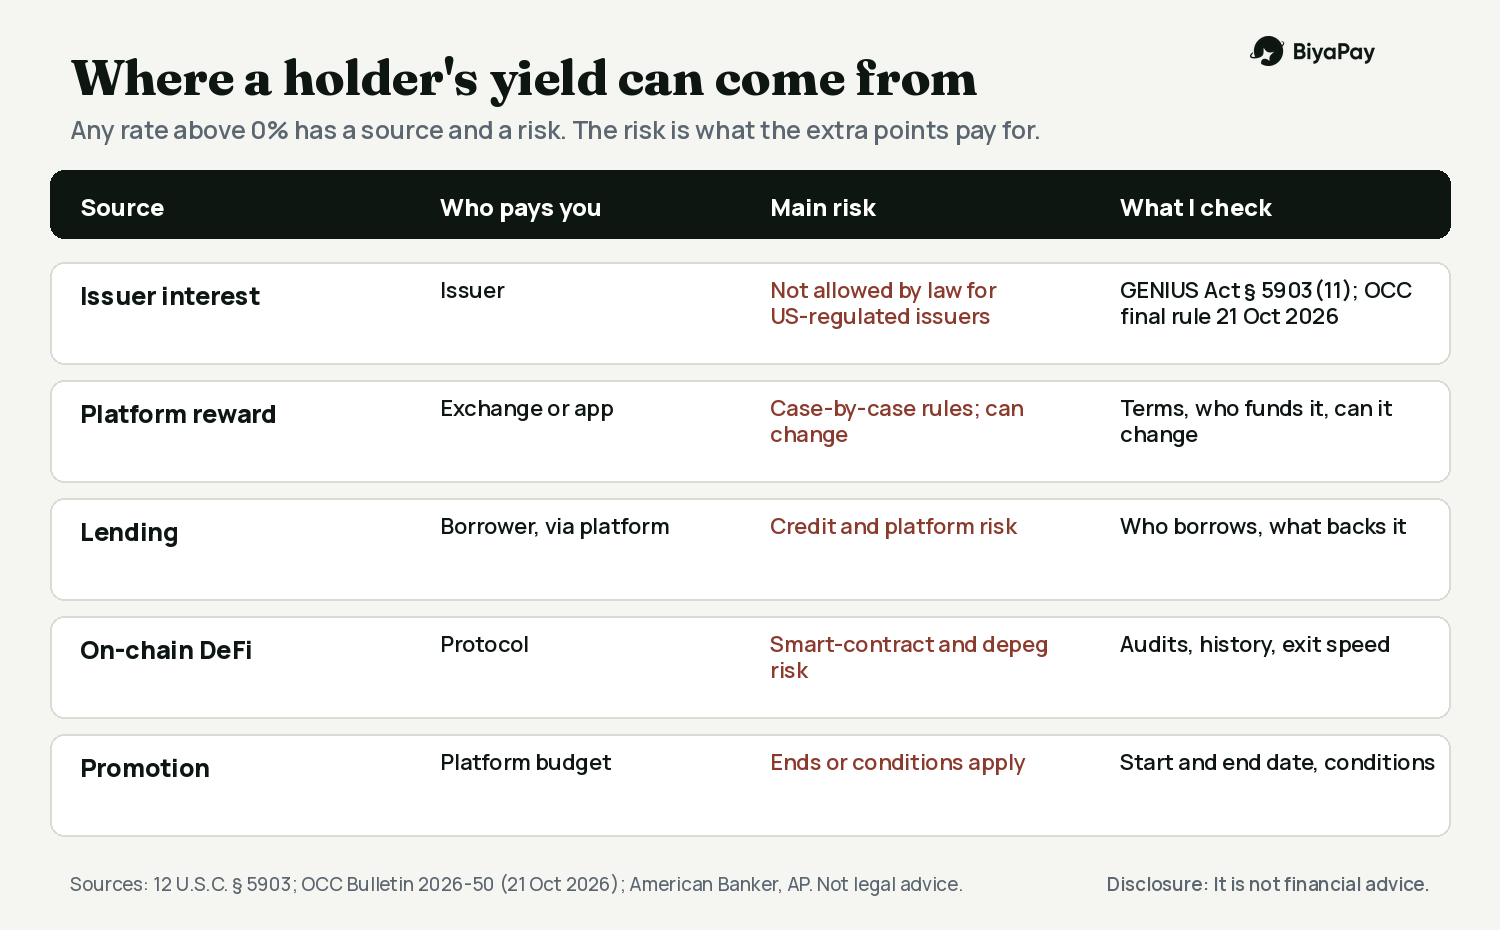
Mọi khoản lợi suất lớn hơn 0 đều phải đến từ đâu đó. Trong ghi chú của tôi có bốn nguồn:
Một nền tảng chuyển một phần thu nhập tương tự tín phiếu Kho bạc thành phần thưởng. Quy định của OCC để việc này được xem xét theo từng trường hợp
Cho vay, trong đó nền tảng đem tiền của bạn cho vay và bạn chịu rủi ro tín dụng cũng như rủi ro vận hành
Các chiến lược DeFi on-chain, vốn làm phát sinh rủi ro từ hợp đồng thông minh
Khuyến mãi, trong đó nền tảng dùng ngân sách của mình để chi trả trong một khoảng thời gian giới hạn
Không khoản nào trong số đó giống với mức tham chiếu 4,26% ở trên. Mỗi khoản đi kèm một loại rủi ro khác nhau, và phần trăm tăng thêm chính là khoản trả cho rủi ro đó.
Lãi suất cũng thay đổi. Biên bản tháng 10 của Fed (công bố ngày 18 tháng 11) cho thấy các quan chức sẵn sàng tăng lãi suất thêm, còn thị trường hợp đồng tương lai đang định giá khả năng tăng 25 điểm cơ bản vào tháng 12 (Reuters/Straits Times, ngày 18–19 tháng 11 năm 2026), nên lợi suất tín phiếu có thể tăng. Nếu lợi suất tín phiếu kỳ hạn 13 tuần tăng 0,25 điểm phần trăm, khoản dự trữ 10.000 USD sẽ sinh thêm 25 USD mỗi năm, trước khi trừ chi phí. Việc khoản tăng thêm này có được chuyển cho người nắm giữ hay không tùy thuộc vào các quy định nêu trên.
Trang Earn công khai của BiyaPay hiển thị những gì
Tôi đã kiểm tra trang Earn công khai của BiyaPay vào khoảng 06:28 WIB ngày 19 tháng 11 năm 2026 khi chưa đăng nhập.
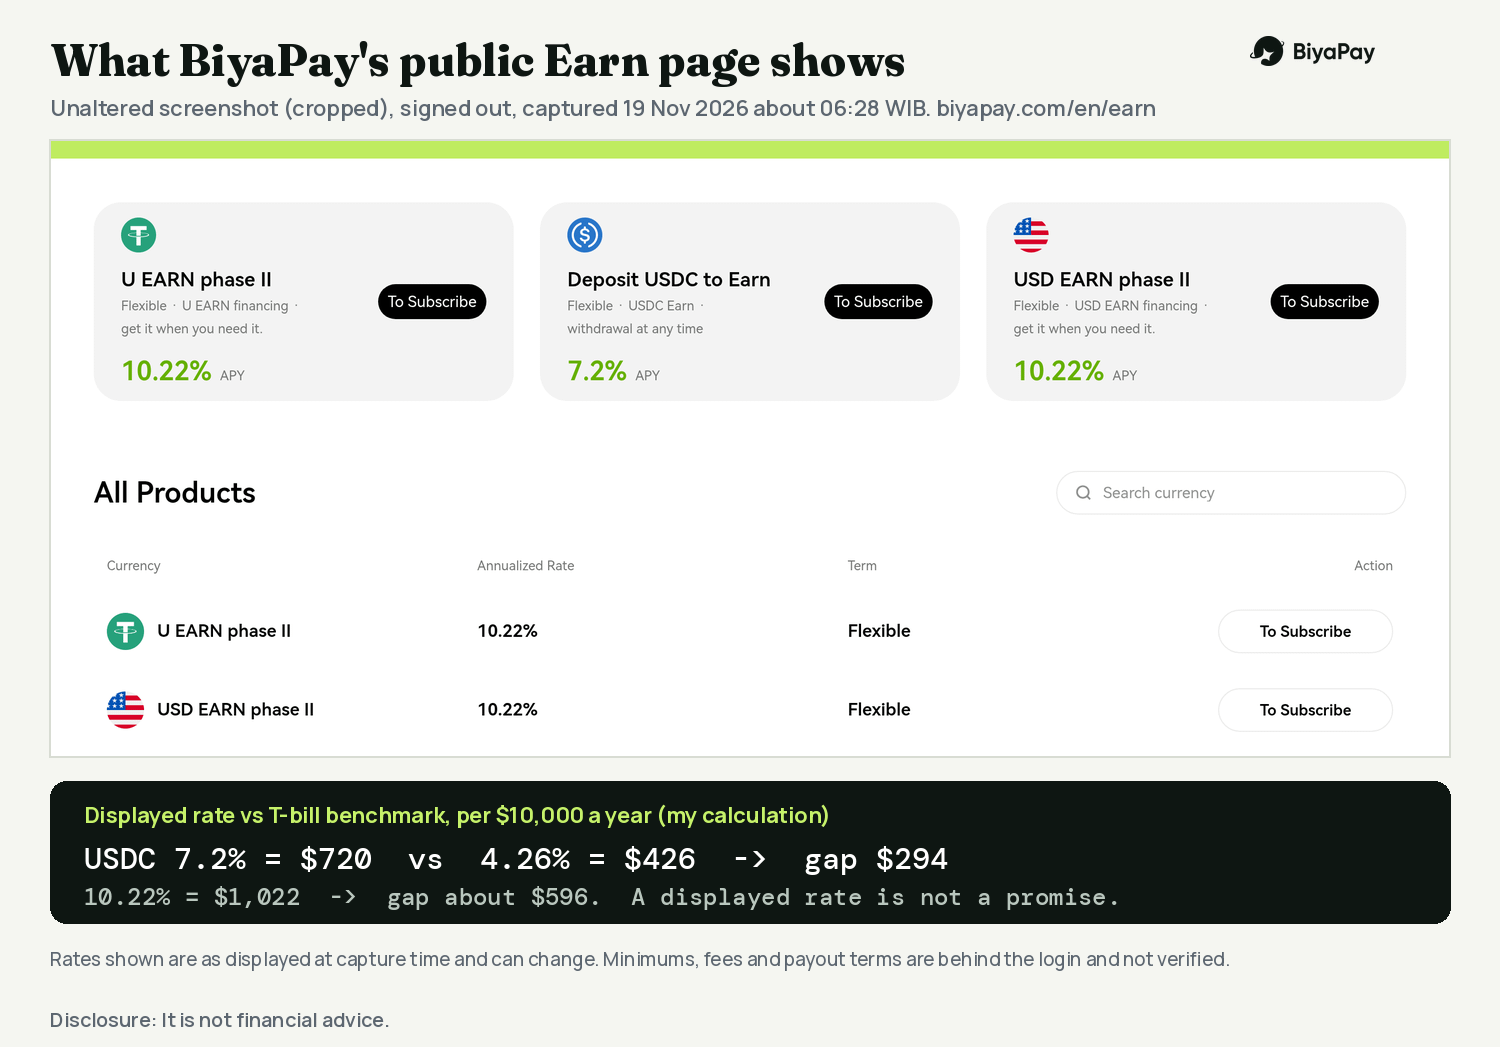
Bạn có thể làm gì: trang liệt kê các sản phẩm có kỳ hạn linh hoạt. Vào thời điểm tôi xem, lãi suất thường niên được hiển thị là U EARN giai đoạn II 10,22%, USD EARN giai đoạn II 10,22%, Tiết kiệm linh hoạt XAUT 10%, “Gửi USDC để nhận thưởng” 7,2%, HKD Earn 5%, BTC Earn 3,5%, SOL 3% và ETH 2%. Thẻ USDC ghi “rút bất cứ lúc nào”. Một biểu ngữ ghi “Nhận thêm +5% khi mở một vị thế”; các điều kiện không được công khai
Yêu cầu: bạn phải đăng nhập để đăng ký. Trang cho biết BiyaPay không thể cung cấp dịch vụ tại Hoa Kỳ. Các quy định khác về điều kiện tham gia không có trên trang công khai
Các bước được hiển thị công khai: mở Earn, chọn sản phẩm, nhấn “Đăng ký”, rồi đăng nhập. Số tiền tối thiểu và tối đa, thời điểm chi trả và cách xác định từng mức lãi suất đều nằm sau màn hình đăng nhập, và tôi chưa xác minh những thông tin này
Phí và hạn mức: trang công khai không nêu thông tin nào. Tôi sẽ kiểm tra trong ứng dụng trước khi nạp tiền
Giờ đến phép tính. Sản phẩm USDC hiển thị mức 7,2%. So với lợi suất tín phiếu 4,26%, mức này cao hơn 2,94 điểm phần trăm. Với 10.000 USD, số tiền tương ứng là 720 USD so với 426 USD, chênh lệch 294 USD một năm. Các sản phẩm có mức 10,22% sẽ mang lại 1.022 USD, chênh lệch khoảng 596 USD.
Lãi suất được hiển thị không phải là lời hứa về số tiền bạn sẽ nhận được, và trang công khai cũng không giải thích cách tính mức lãi đó. Với khoảng chênh lệch lớn như vậy, tôi chắc chắn muốn được giải thích rõ trước khi bỏ tiền vào.
Quan điểm của tôi
Tôi dùng USDT và USDC làm công cụ thanh toán và quyết toán, chứ không xem chúng như tài khoản tiết kiệm. Theo thiết kế, việc giữ chúng trong ví không sinh lời, và tôi thấy điều đó công bằng miễn là mình biết rõ.
Nếu muốn có lợi suất, tôi xem đó là một quyết định riêng, đi kèm rủi ro riêng. Việc đầu tiên tôi làm là so sánh mức lãi suất được hiển thị với mức tham chiếu của tín phiếu Kho bạc. Khoảng chênh lệch càng lớn, tôi càng muốn biết khoản đó đến từ đâu, ai có thể thay đổi mức lãi và tôi có thể rút tiền nhanh đến mức nào.
Trường hợp áp dụng và trường hợp không áp dụng
Điều này áp dụng cho các stablecoin neo theo đô la có khoản dự trữ được đầu tư vào nợ chính phủ Mỹ ngắn hạn. Điều này không áp dụng cho stablecoin được bảo chứng theo cách khác, các sản phẩm của nền tảng không đơn thuần là “nắm giữ stablecoin”, hoặc tình hình thuế và pháp lý tại địa phương của bạn. Các số liệu trên chỉ mang tính minh họa, đã được làm tròn và dựa trên các báo cáo đã công bố; chúng thay đổi mỗi quý.
Danh sách kiểm tra của tôi
So sánh mọi mức lãi suất được hiển thị với lợi suất tín phiếu Kho bạc Mỹ kỳ hạn 13 tuần hiện tại
Hỏi xem phần trăm tăng thêm đến từ đâu: thu nhập từ dự trữ, cho vay, DeFi hay khuyến mãi
Tìm hiểu ai sẽ chịu khoản lỗ nếu có sự cố, và sản phẩm đó là tiền gửi, khoản vay hay hình thức nào khác
Kiểm tra số tiền tối thiểu, phí, thời điểm chi trả và tốc độ rút tiền trong ứng dụng trước khi nạp tiền
Kiểm tra xem dịch vụ có được cung cấp tại quốc gia của bạn hay không
Đọc báo cáo xác nhận mới nhất của đơn vị phát hành để biết token thực sự được bảo chứng bằng gì
Đừng bao giờ bỏ vào số tiền mà bạn có thể sớm cần dùng