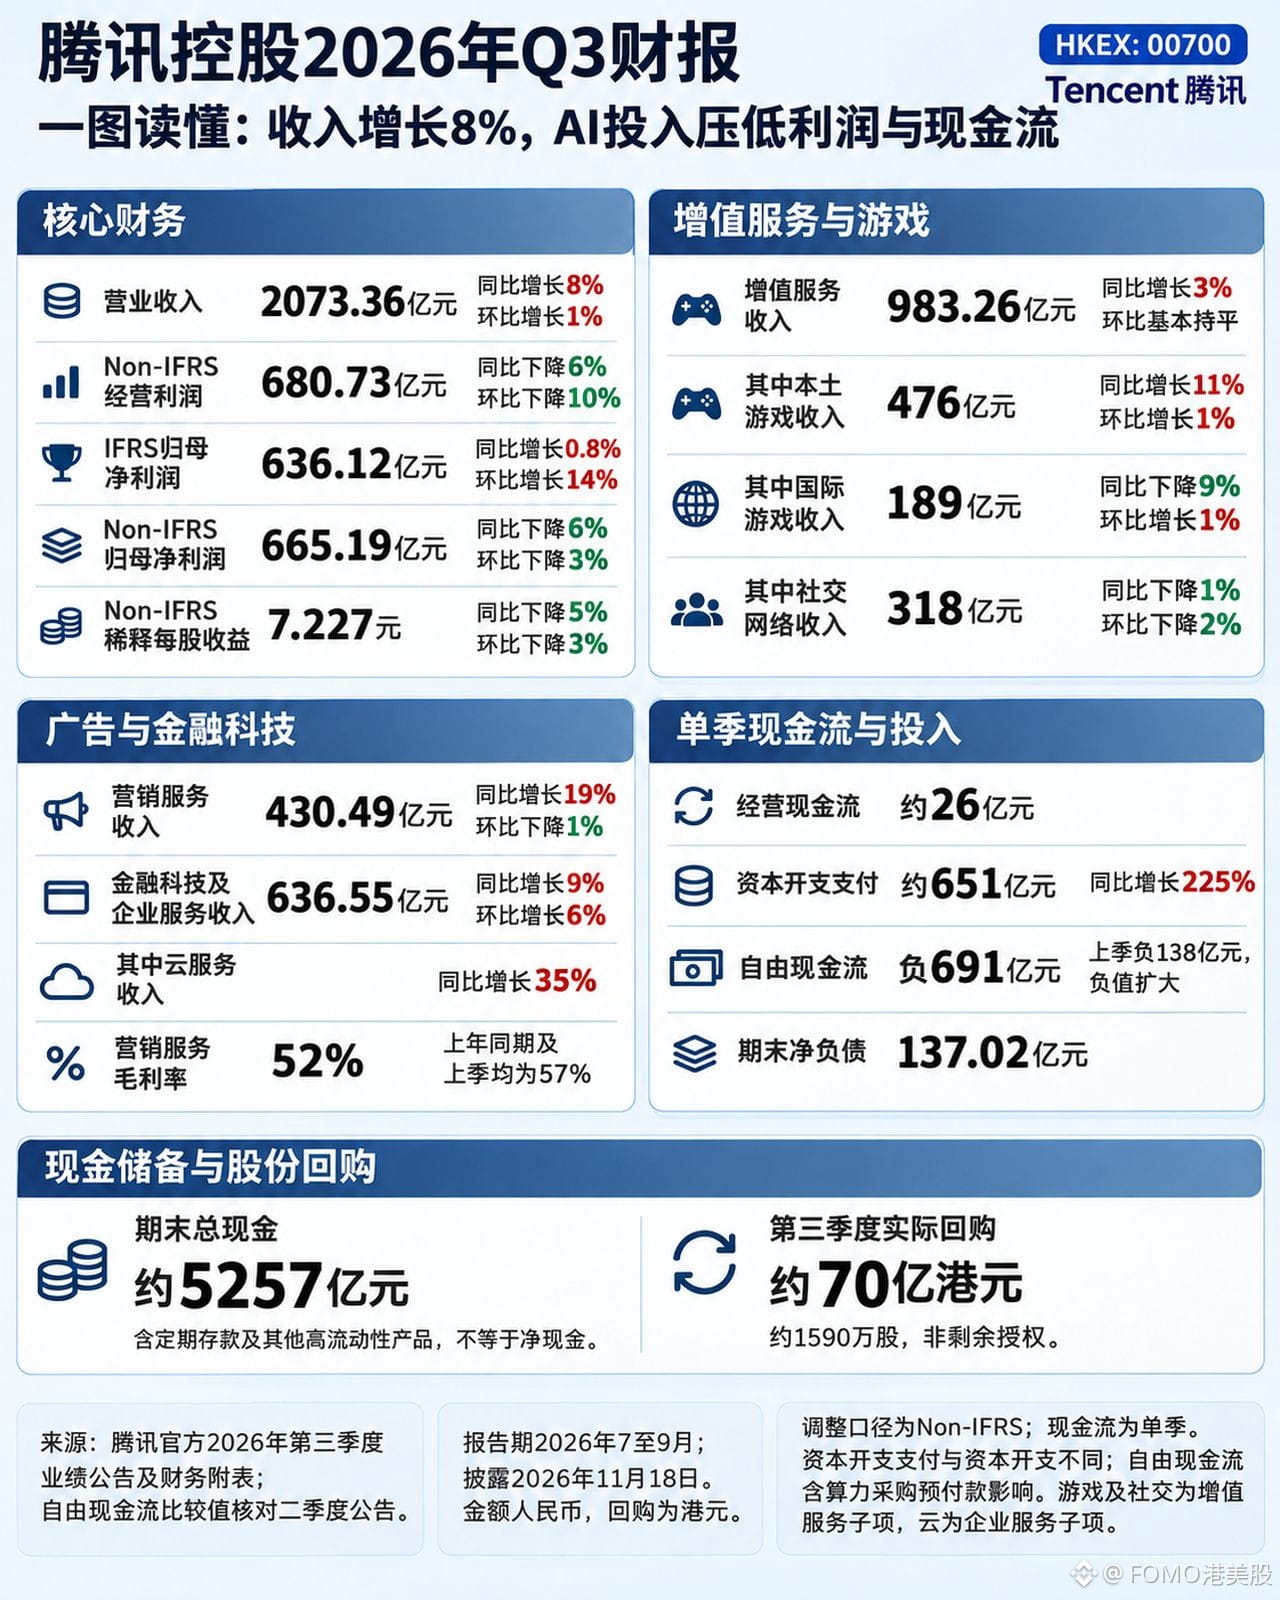
Tencent Holdings $TENCENT ghi nhận doanh thu Q3 đạt 2073.36 tỷ nhân dân tệ, tăng 8%, nhưng lợi nhuận hoạt động điều chỉnh lại giảm 6%. Ngày 18, cổ phiếu đóng cửa ở mức 372.80 HKD, sát đáy 52 tuần và giảm 40% so với đỉnh.
Mảng game trong nước đạt 47.6 tỷ, tăng 11%, nhờ Delta Force và Valorant trụ vững; quảng cáo đạt 43.049 tỷ, tăng 19%, còn mảng đám mây tăng 35%. Tuy nhiên, biên lợi nhuận gộp quảng cáo giảm từ 57% xuống 52%; công ty cho rằng nguyên nhân là chi phí vận hành AI và phim ngắn.
Lợi nhuận bị bào mòn bởi các khoản đầu tư. Nếu loại trừ các sản phẩm AI mới, lợi nhuận hoạt động đạt 83.3 tỷ, tăng 8%; nhưng theo số liệu hợp nhất của tập đoàn, con số này giảm 6%. Khoản chênh lệch chính là đầu tư vào mô hình và suy luận. Dòng tiền hoạt động giảm từ 52.7 tỷ trong quý trước xuống còn 2.6 tỷ; dòng tiền tự do giảm từ âm 13.8 tỷ xuống âm 69.1 tỷ. Tiền mặt ròng 58.191 tỷ trên sổ sách cũng chuyển thành nợ ròng 13.702 tỷ.
Thị trường đang định giá cổ phiếu theo câu chuyện chi phí.
Điều thị trường tính đến là tỷ suất sinh lời trên vốn: capex trong một quý lên tới 65.1 tỷ, gấp 25 lần dòng tiền hoạt động 2.6 tỷ. Nếu tiếp tục đốt tiền với tốc độ này, tất cả sẽ biến thành năng lực tính toán. Nhưng thị trường đã đúng khi bán tháo theo hướng này, còn mức độ thì nhiều khả năng đã quá đà: lợi nhuận vẫn tăng 8% nếu loại trừ AI, quảng cáo tăng 19% và mảng đám mây tăng 35%, đều đang tăng tốc; đợt giảm 40% đã kéo triển vọng tăng trưởng về bằng không. Nếu capex Q4 vẫn trên 65 tỷ và dòng tiền tự do không giữ được mức âm 60 tỷ, thì phải kết luận thị trường bán đúng; còn nếu dòng tiền thu hẹp mức thâm hụt và mảng đám mây giữ được mức tăng trưởng 30%, thì mới có thể nói thị trường đã bán quá đà.
Biến số nằm ở chuyển đổi sang trả phí. Liệu mức sử dụng tăng thêm có thể biến thành nhu cầu trả phí hay không sẽ quyết định quảng cáo và mảng đám mây có bù đắp được khoản đầu tư hay không.
#腾讯 #BStocks #股票财报季
Mảng game trong nước đạt 47.6 tỷ, tăng 11%, nhờ Delta Force và Valorant trụ vững; quảng cáo đạt 43.049 tỷ, tăng 19%, còn mảng đám mây tăng 35%. Tuy nhiên, biên lợi nhuận gộp quảng cáo giảm từ 57% xuống 52%; công ty cho rằng nguyên nhân là chi phí vận hành AI và phim ngắn.
Lợi nhuận bị bào mòn bởi các khoản đầu tư. Nếu loại trừ các sản phẩm AI mới, lợi nhuận hoạt động đạt 83.3 tỷ, tăng 8%; nhưng theo số liệu hợp nhất của tập đoàn, con số này giảm 6%. Khoản chênh lệch chính là đầu tư vào mô hình và suy luận. Dòng tiền hoạt động giảm từ 52.7 tỷ trong quý trước xuống còn 2.6 tỷ; dòng tiền tự do giảm từ âm 13.8 tỷ xuống âm 69.1 tỷ. Tiền mặt ròng 58.191 tỷ trên sổ sách cũng chuyển thành nợ ròng 13.702 tỷ.
Thị trường đang định giá cổ phiếu theo câu chuyện chi phí.
Điều thị trường tính đến là tỷ suất sinh lời trên vốn: capex trong một quý lên tới 65.1 tỷ, gấp 25 lần dòng tiền hoạt động 2.6 tỷ. Nếu tiếp tục đốt tiền với tốc độ này, tất cả sẽ biến thành năng lực tính toán. Nhưng thị trường đã đúng khi bán tháo theo hướng này, còn mức độ thì nhiều khả năng đã quá đà: lợi nhuận vẫn tăng 8% nếu loại trừ AI, quảng cáo tăng 19% và mảng đám mây tăng 35%, đều đang tăng tốc; đợt giảm 40% đã kéo triển vọng tăng trưởng về bằng không. Nếu capex Q4 vẫn trên 65 tỷ và dòng tiền tự do không giữ được mức âm 60 tỷ, thì phải kết luận thị trường bán đúng; còn nếu dòng tiền thu hẹp mức thâm hụt và mảng đám mây giữ được mức tăng trưởng 30%, thì mới có thể nói thị trường đã bán quá đà.
Biến số nằm ở chuyển đổi sang trả phí. Liệu mức sử dụng tăng thêm có thể biến thành nhu cầu trả phí hay không sẽ quyết định quảng cáo và mảng đám mây có bù đắp được khoản đầu tư hay không.
#腾讯 #BStocks #股票财报季