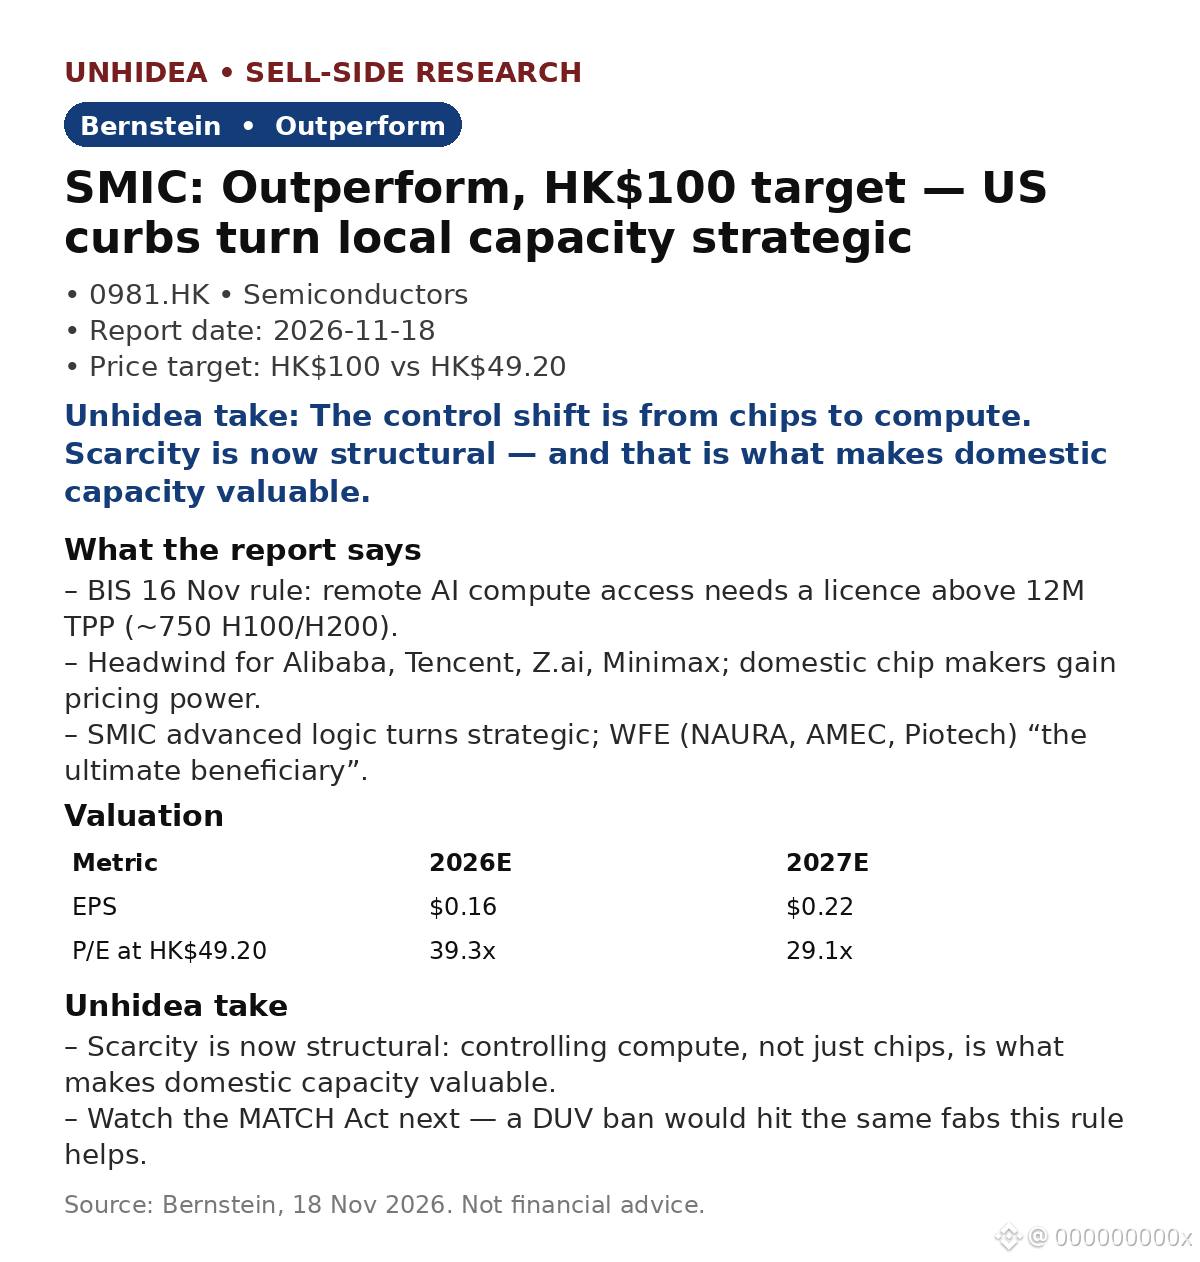
$0981.HK: Mỹ vừa đóng lỗ hổng lớn cuối cùng trong các biện pháp kiểm soát xuất khẩu AI — và Bernstein cho rằng các nhà sản xuất chip Trung Quốc sẽ hưởng lợi. Khuyến nghị Vượt trội, giá mục tiêu HK$100 so với mức HK$49.20 được trích dẫn (17 tháng 11).
Quy định ngày 16 tháng 11 của BIS mở rộng kiểm soát từ việc vận chuyển chip sang quyền truy cập từ xa vào năng lực tính toán AI: các trung tâm dữ liệu ở nước ngoài cung cấp trên 12M TPP (~750 H100/H200) cho người dùng có liên hệ với Trung Quốc hiện cần giấy phép.
Bernstein: đây là lực cản đối với các nhà cung cấp dịch vụ đám mây siêu quy mô và phòng thí nghiệm AI của Trung Quốc — năng lực tính toán tiên tiến trở nên đắt đỏ và khan hiếm hơn. Các nhà sản xuất chip nội địa có thêm quyền định giá: Cambricon và Hygon hưởng lợi trước tiên thông qua ASP và biên lợi nhuận năm 2027, chứ không phải sản lượng, do nguồn cung HBM bị thắt chặt. Công nghệ logic tiên tiến của SMIC trở thành yếu tố chiến lược; NAURA, AMEC, Piotech là “bên hưởng lợi cuối cùng”.
Định giá: SMIC-H ở mức 39.3x EPS 2026E ($0.16) và 29.1x EPS 2027E ($0.22); giá mục tiêu HK$100 hàm ý tiềm năng tăng ~103%.
Nhận định của Unhidea: sự dịch chuyển diễn ra từ chip sang năng lực tính toán — tình trạng khan hiếm giờ đây mang tính cơ cấu, khiến năng lực sản xuất trong nước trở nên có giá trị.
Nhận định của Unhidea: hãy theo dõi Đạo luật MATCH — lệnh cấm DUV sẽ ảnh hưởng đến chính các nhà máy này; đây là rủi ro chính theo Bernstein, trong khi một “lệnh đình chiến” Mỹ–Trung là kịch bản kết cục có khả năng xảy ra.
Rủi ro: Đạo luật MATCH, Trung Quốc trả đũa bằng đất hiếm, các biện pháp kiểm soát bổ sung. Nguồn: Bernstein, 18 tháng 11 năm 2026. Không phải lời khuyên tài chính.
Quy định ngày 16 tháng 11 của BIS mở rộng kiểm soát từ việc vận chuyển chip sang quyền truy cập từ xa vào năng lực tính toán AI: các trung tâm dữ liệu ở nước ngoài cung cấp trên 12M TPP (~750 H100/H200) cho người dùng có liên hệ với Trung Quốc hiện cần giấy phép.
Bernstein: đây là lực cản đối với các nhà cung cấp dịch vụ đám mây siêu quy mô và phòng thí nghiệm AI của Trung Quốc — năng lực tính toán tiên tiến trở nên đắt đỏ và khan hiếm hơn. Các nhà sản xuất chip nội địa có thêm quyền định giá: Cambricon và Hygon hưởng lợi trước tiên thông qua ASP và biên lợi nhuận năm 2027, chứ không phải sản lượng, do nguồn cung HBM bị thắt chặt. Công nghệ logic tiên tiến của SMIC trở thành yếu tố chiến lược; NAURA, AMEC, Piotech là “bên hưởng lợi cuối cùng”.
Định giá: SMIC-H ở mức 39.3x EPS 2026E ($0.16) và 29.1x EPS 2027E ($0.22); giá mục tiêu HK$100 hàm ý tiềm năng tăng ~103%.
Nhận định của Unhidea: sự dịch chuyển diễn ra từ chip sang năng lực tính toán — tình trạng khan hiếm giờ đây mang tính cơ cấu, khiến năng lực sản xuất trong nước trở nên có giá trị.
Nhận định của Unhidea: hãy theo dõi Đạo luật MATCH — lệnh cấm DUV sẽ ảnh hưởng đến chính các nhà máy này; đây là rủi ro chính theo Bernstein, trong khi một “lệnh đình chiến” Mỹ–Trung là kịch bản kết cục có khả năng xảy ra.
Rủi ro: Đạo luật MATCH, Trung Quốc trả đũa bằng đất hiếm, các biện pháp kiểm soát bổ sung. Nguồn: Bernstein, 18 tháng 11 năm 2026. Không phải lời khuyên tài chính.