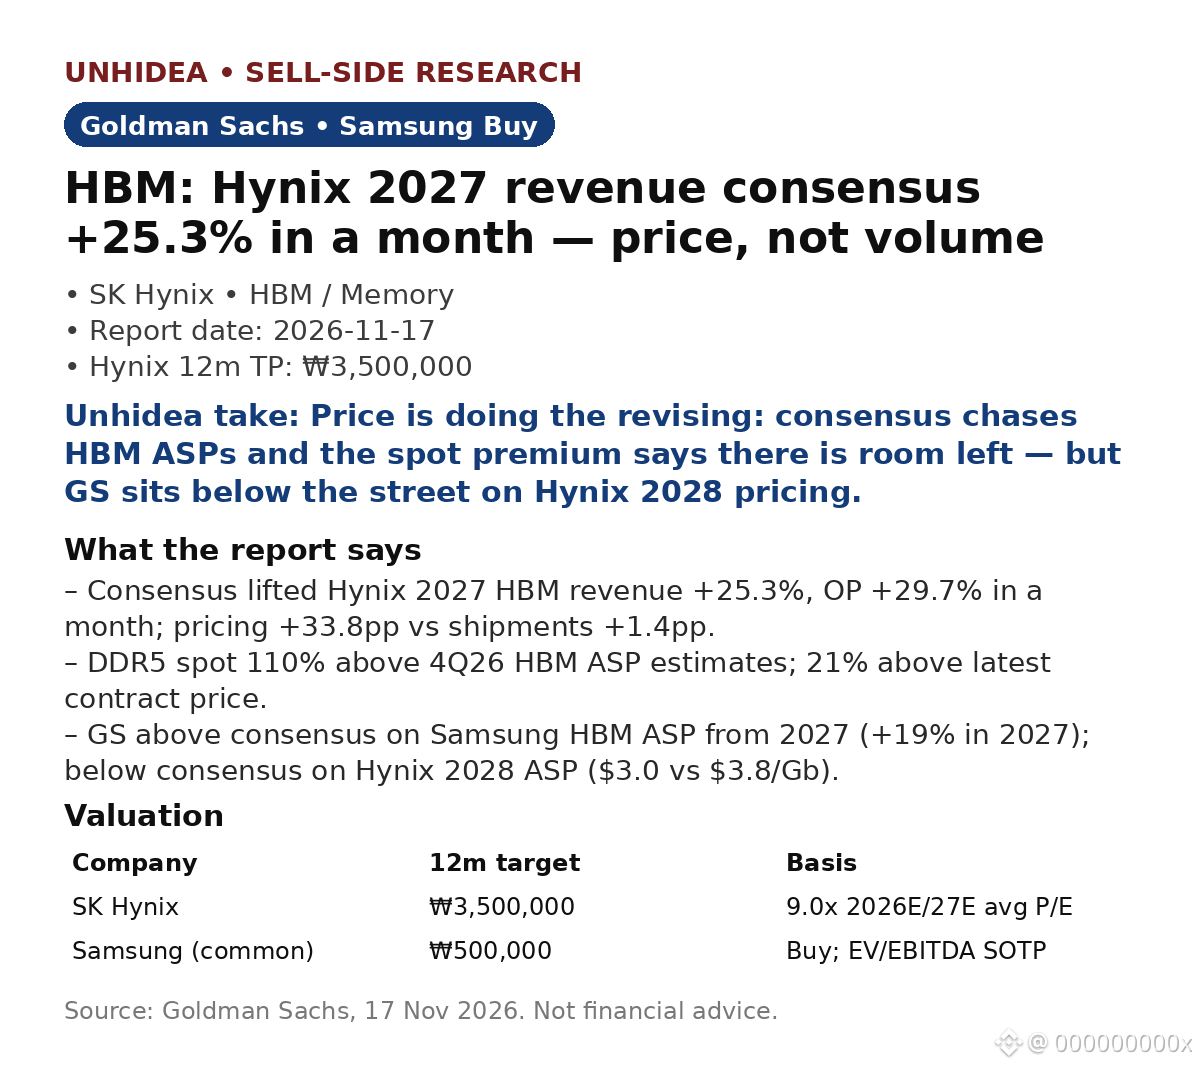
Việc định giá lại HBM đang diễn ra nhanh chóng: chỉ trong một tháng, mức đồng thuận đã nâng dự báo doanh thu HBM năm 2027 của SK Hynix thêm 25,3% — và tất cả đều nhờ giá bán.
Báo cáo theo dõi HBM tháng 11 của GS: so với một tháng trước, mức đồng thuận nâng dự báo doanh thu HBM năm 2027 của Hynix thêm 25,3% và lợi nhuận hoạt động thêm 29,7%. Giá đóng góp +33,8 điểm phần trăm, so với lượng hàng xuất xưởng +1,4 điểm phần trăm. Năm 2028: doanh thu +15,1%, lợi nhuận hoạt động +12,0%.
Giá giao ngay củng cố nhận định này: giá giao ngay DDR5 cao hơn 110% so với ước tính giá bán bình quân HBM quý 4/2026 của GS và cao hơn 21% so với giá hợp đồng gần nhất.
Từ năm 2027, GS dự báo giá bán bình quân HBM của Samsung cao hơn mức đồng thuận (+19% năm 2027, +7% năm 2028), nhưng dự báo giá bán bình quân HBM của Hynix năm 2028 thấp hơn mức đồng thuận (3,0 USD/Gb so với mức thị trường 3,8 USD/Gb). Khuyến nghị Mua đối với Samsung, giá mục tiêu ₩500,000; giá mục tiêu 12 tháng của Hynix là ₩3,500,000, dựa trên P/E 9,0 lần.
Sau báo cáo: doanh thu quý 3 của Nvidia đạt 115,8 tỷ USD, tăng 103% so với cùng kỳ năm trước; dự báo quý 4 là 130 tỷ USD ±3% — nhu cầu vừa được xác nhận.
Nhận định của Unhidea: đợt điều chỉnh dự báo này chủ yếu do giá, không phải sản lượng — giá bộ nhớ, chứ không phải số lượng, là động lực điều chỉnh; mức chênh lệch giá giao ngay DDR5 là con số cần theo dõi.
Nhận định của Unhidea: thị trường xem Hynix là bên chiến thắng, Samsung là bên tụt hậu; nếu Samsung thu hẹp khoảng cách HBM, dự báo giá bán bình quân HBM của Hynix theo mức đồng thuận còn có thể giảm thêm.
Rủi ro: chu kỳ suy thoái của ngành bộ nhớ; nhu cầu thiết bị yếu hơn; chi tiêu vốn cho AI thấp hơn. Nguồn: Goldman Sachs, 17 tháng 11 năm 2026. Không phải lời khuyên tài chính.
Báo cáo theo dõi HBM tháng 11 của GS: so với một tháng trước, mức đồng thuận nâng dự báo doanh thu HBM năm 2027 của Hynix thêm 25,3% và lợi nhuận hoạt động thêm 29,7%. Giá đóng góp +33,8 điểm phần trăm, so với lượng hàng xuất xưởng +1,4 điểm phần trăm. Năm 2028: doanh thu +15,1%, lợi nhuận hoạt động +12,0%.
Giá giao ngay củng cố nhận định này: giá giao ngay DDR5 cao hơn 110% so với ước tính giá bán bình quân HBM quý 4/2026 của GS và cao hơn 21% so với giá hợp đồng gần nhất.
Từ năm 2027, GS dự báo giá bán bình quân HBM của Samsung cao hơn mức đồng thuận (+19% năm 2027, +7% năm 2028), nhưng dự báo giá bán bình quân HBM của Hynix năm 2028 thấp hơn mức đồng thuận (3,0 USD/Gb so với mức thị trường 3,8 USD/Gb). Khuyến nghị Mua đối với Samsung, giá mục tiêu ₩500,000; giá mục tiêu 12 tháng của Hynix là ₩3,500,000, dựa trên P/E 9,0 lần.
Sau báo cáo: doanh thu quý 3 của Nvidia đạt 115,8 tỷ USD, tăng 103% so với cùng kỳ năm trước; dự báo quý 4 là 130 tỷ USD ±3% — nhu cầu vừa được xác nhận.
Nhận định của Unhidea: đợt điều chỉnh dự báo này chủ yếu do giá, không phải sản lượng — giá bộ nhớ, chứ không phải số lượng, là động lực điều chỉnh; mức chênh lệch giá giao ngay DDR5 là con số cần theo dõi.
Nhận định của Unhidea: thị trường xem Hynix là bên chiến thắng, Samsung là bên tụt hậu; nếu Samsung thu hẹp khoảng cách HBM, dự báo giá bán bình quân HBM của Hynix theo mức đồng thuận còn có thể giảm thêm.
Rủi ro: chu kỳ suy thoái của ngành bộ nhớ; nhu cầu thiết bị yếu hơn; chi tiêu vốn cho AI thấp hơn. Nguồn: Goldman Sachs, 17 tháng 11 năm 2026. Không phải lời khuyên tài chính.