
Báo cáo tài chính của Nvidia, à không, tin vui đây rồi
◆ Doanh thu 115,8 tỷ USD, tăng 20% so với quý trước và 103% so với cùng kỳ năm ngoái, cao hơn rõ rệt mức dự báo 108,8–109 tỷ USD.
◆ Doanh thu trung tâm dữ liệu đạt 107,6 tỷ USD, tăng 110% so với cùng kỳ năm ngoái; đây là nguồn tăng trưởng chính.
◆ Lợi nhuận ròng đạt 65,3 tỷ USD (GAAP).
◆ EPS đạt 2,68 USD (non-GAAP), vượt mức dự báo 2,47–2,48 USD.
Không chắc thị trường sẽ diễn biến thế nào; trước đây, cổ phiếu thường giảm dù kết quả kinh doanh vượt kỳ vọng.
Nhưng biên lợi nhuận gộp GAAP là 74,8%, non-GAAP là 74,9%; trong ba quý trước, các mức tương ứng là 75%, 74,93% và 74,98%. Nhìn chung chỉ giảm nhẹ, không có dấu hiệu nhu cầu suy yếu rõ rệt.
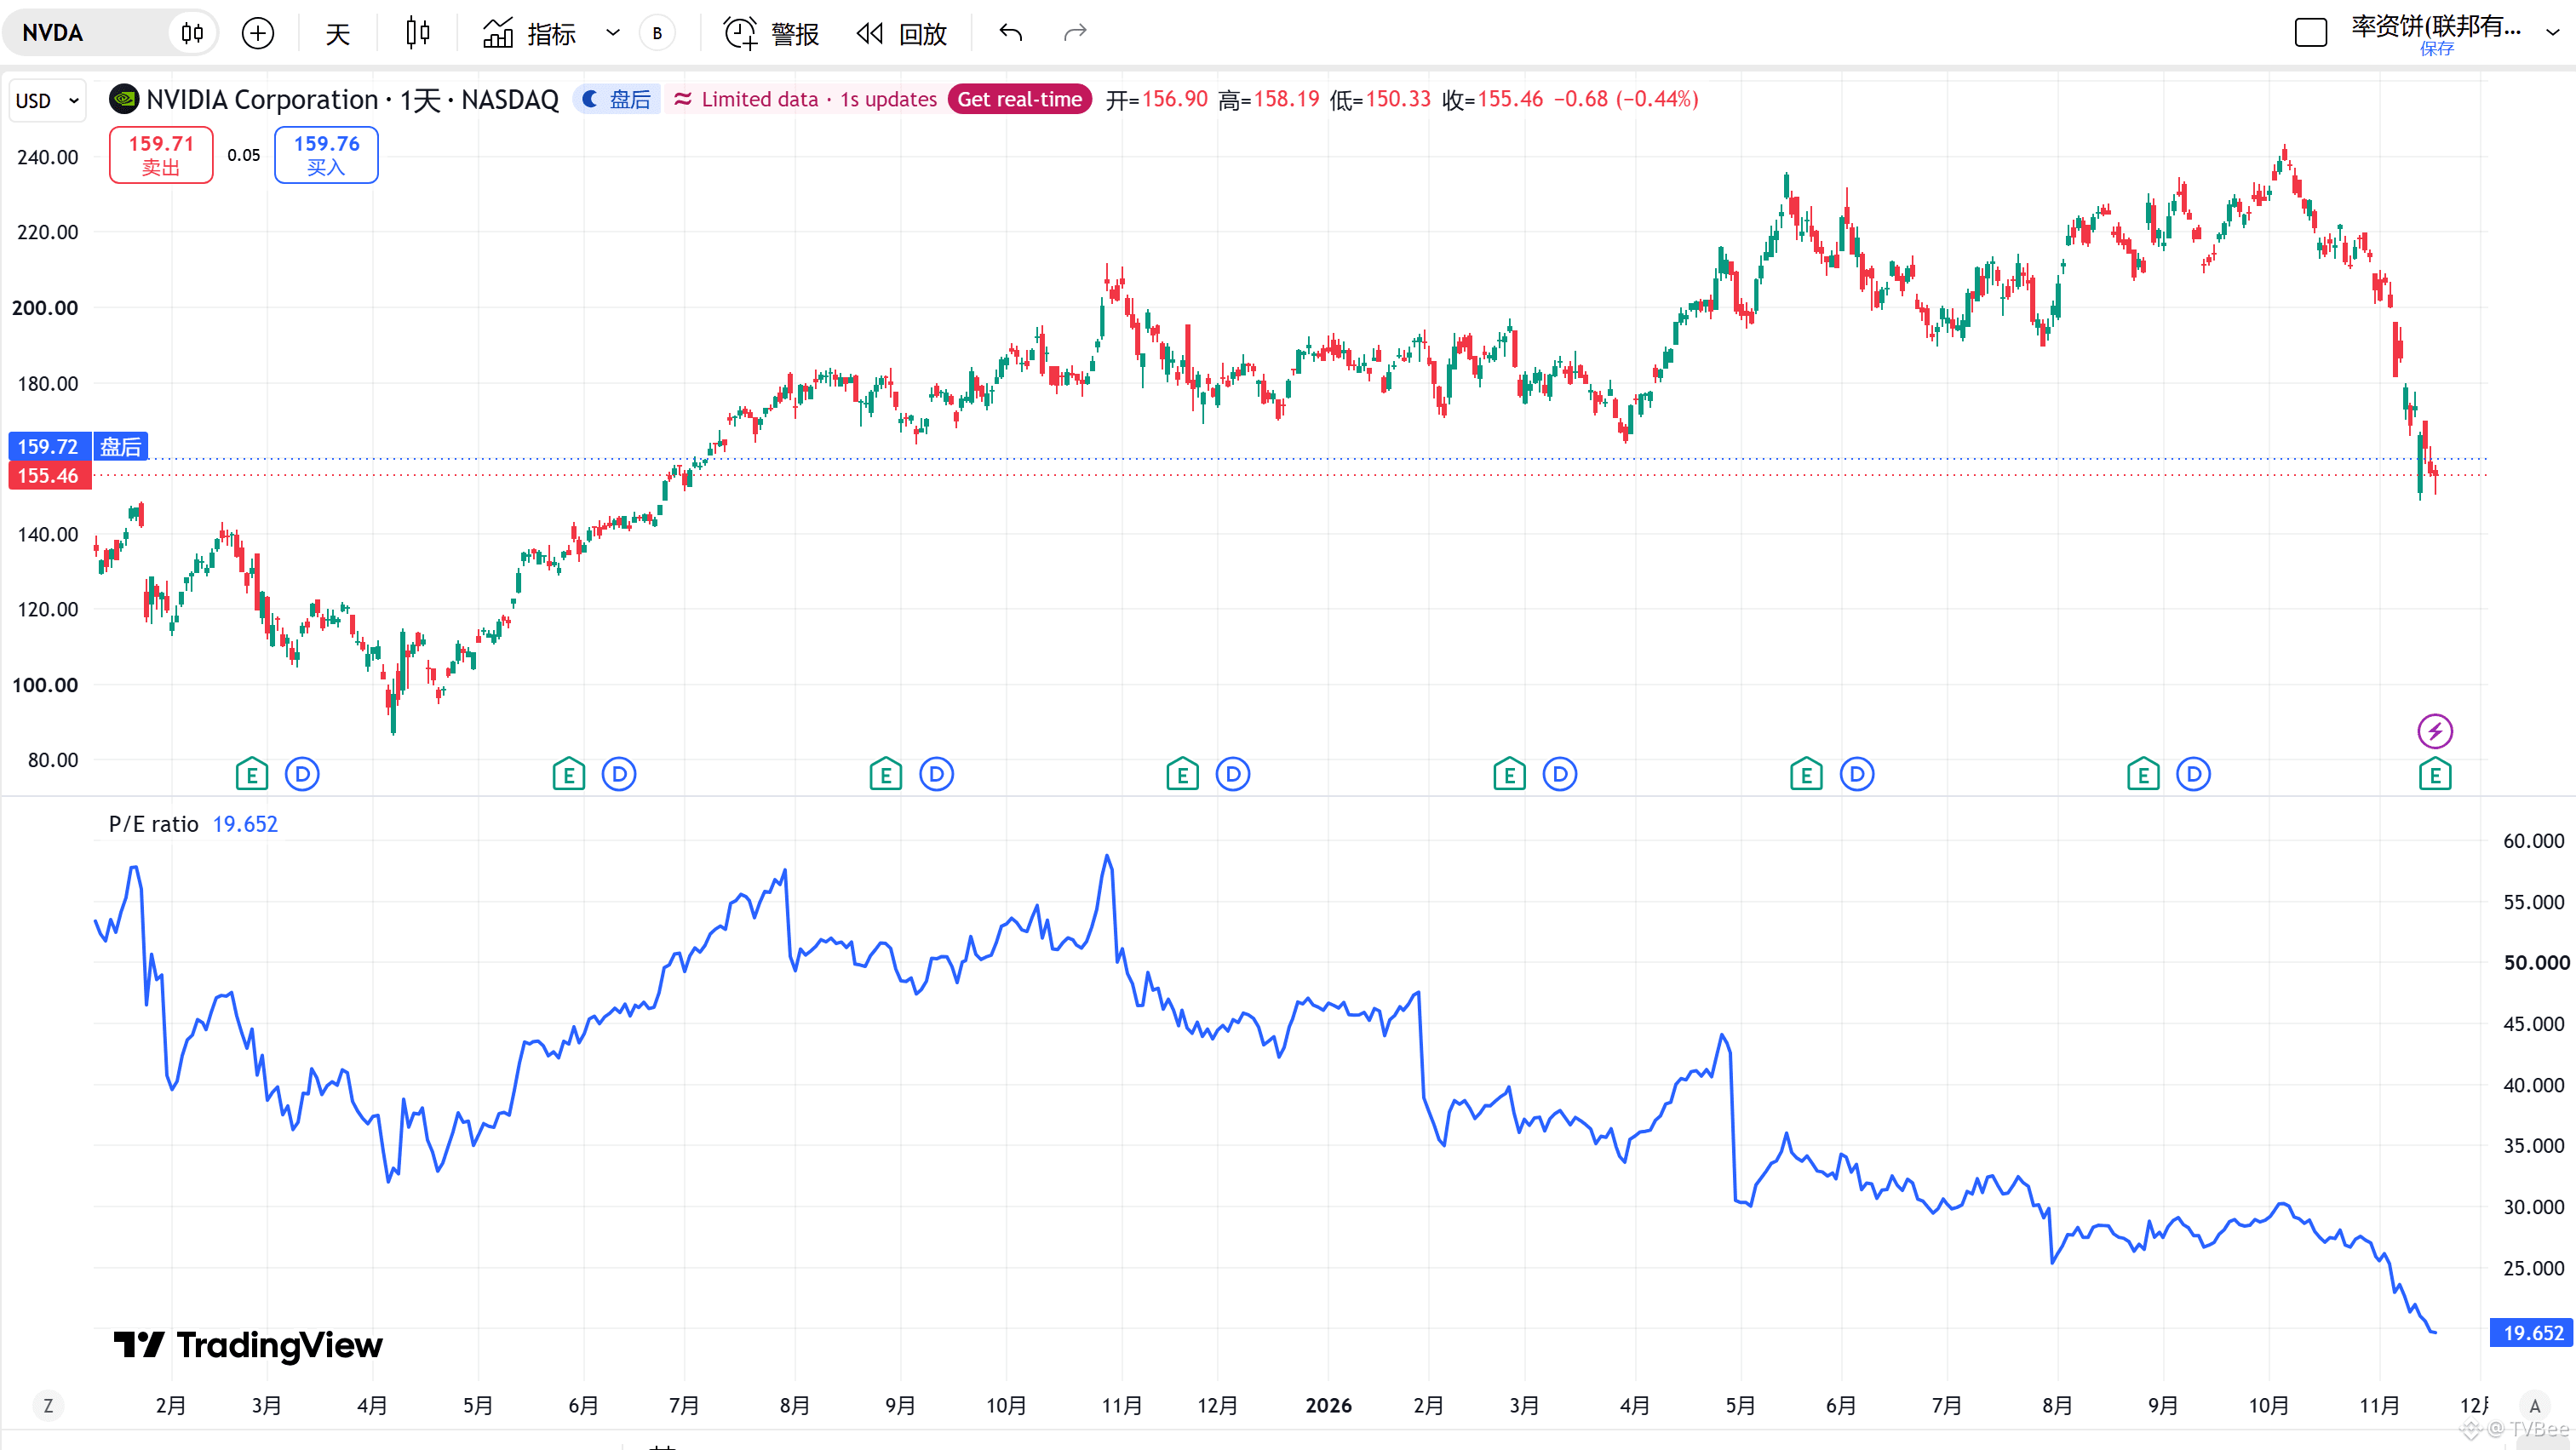
Mặt khác, tính theo số liệu tài chính mới, P/E (TTM) vào khoảng 16,5–17,5 lần — thực sự không thể gọi là bong bóng.
Hơn nữa, P/E của $NVDAB NVDA thực ra đã liên tục giảm từ tháng 10 năm ngoái đến nay; đây không phải là quá trình tăng giá do bong bóng. Thực chất, thị trường vẫn luôn tránh để lịch sử bong bóng lặp lại.
Đây cũng không phải trạng thái sau khi bong bóng vỡ: sau khi bong bóng vỡ, P/E sẽ tăng vì lợi nhuận giảm còn nhanh hơn giá cổ phiếu.
Nếu số liệu trong báo cáo tài chính không bị làm giả hay tô vẽ, thì báo cáo của Nvidia chẳng có điểm nào bất lợi cả. Nhưng cổ phiếu có tăng hay không thì chưa chắc; giờ chỉ còn chờ Đảng Dân chủ bước lên sân khấu.
◆ Doanh thu 115,8 tỷ USD, tăng 20% so với quý trước và 103% so với cùng kỳ năm ngoái, cao hơn rõ rệt mức dự báo 108,8–109 tỷ USD.
◆ Doanh thu trung tâm dữ liệu đạt 107,6 tỷ USD, tăng 110% so với cùng kỳ năm ngoái; đây là nguồn tăng trưởng chính.
◆ Lợi nhuận ròng đạt 65,3 tỷ USD (GAAP).
◆ EPS đạt 2,68 USD (non-GAAP), vượt mức dự báo 2,47–2,48 USD.
Không chắc thị trường sẽ diễn biến thế nào; trước đây, cổ phiếu thường giảm dù kết quả kinh doanh vượt kỳ vọng.
Nhưng biên lợi nhuận gộp GAAP là 74,8%, non-GAAP là 74,9%; trong ba quý trước, các mức tương ứng là 75%, 74,93% và 74,98%. Nhìn chung chỉ giảm nhẹ, không có dấu hiệu nhu cầu suy yếu rõ rệt.
Mặt khác, tính theo số liệu tài chính mới, P/E (TTM) vào khoảng 16,5–17,5 lần — thực sự không thể gọi là bong bóng.
Hơn nữa, P/E của $NVDAB NVDA thực ra đã liên tục giảm từ tháng 10 năm ngoái đến nay; đây không phải là quá trình tăng giá do bong bóng. Thực chất, thị trường vẫn luôn tránh để lịch sử bong bóng lặp lại.
Đây cũng không phải trạng thái sau khi bong bóng vỡ: sau khi bong bóng vỡ, P/E sẽ tăng vì lợi nhuận giảm còn nhanh hơn giá cổ phiếu.
Nếu số liệu trong báo cáo tài chính không bị làm giả hay tô vẽ, thì báo cáo của Nvidia chẳng có điểm nào bất lợi cả. Nhưng cổ phiếu có tăng hay không thì chưa chắc; giờ chỉ còn chờ Đảng Dân chủ bước lên sân khấu.