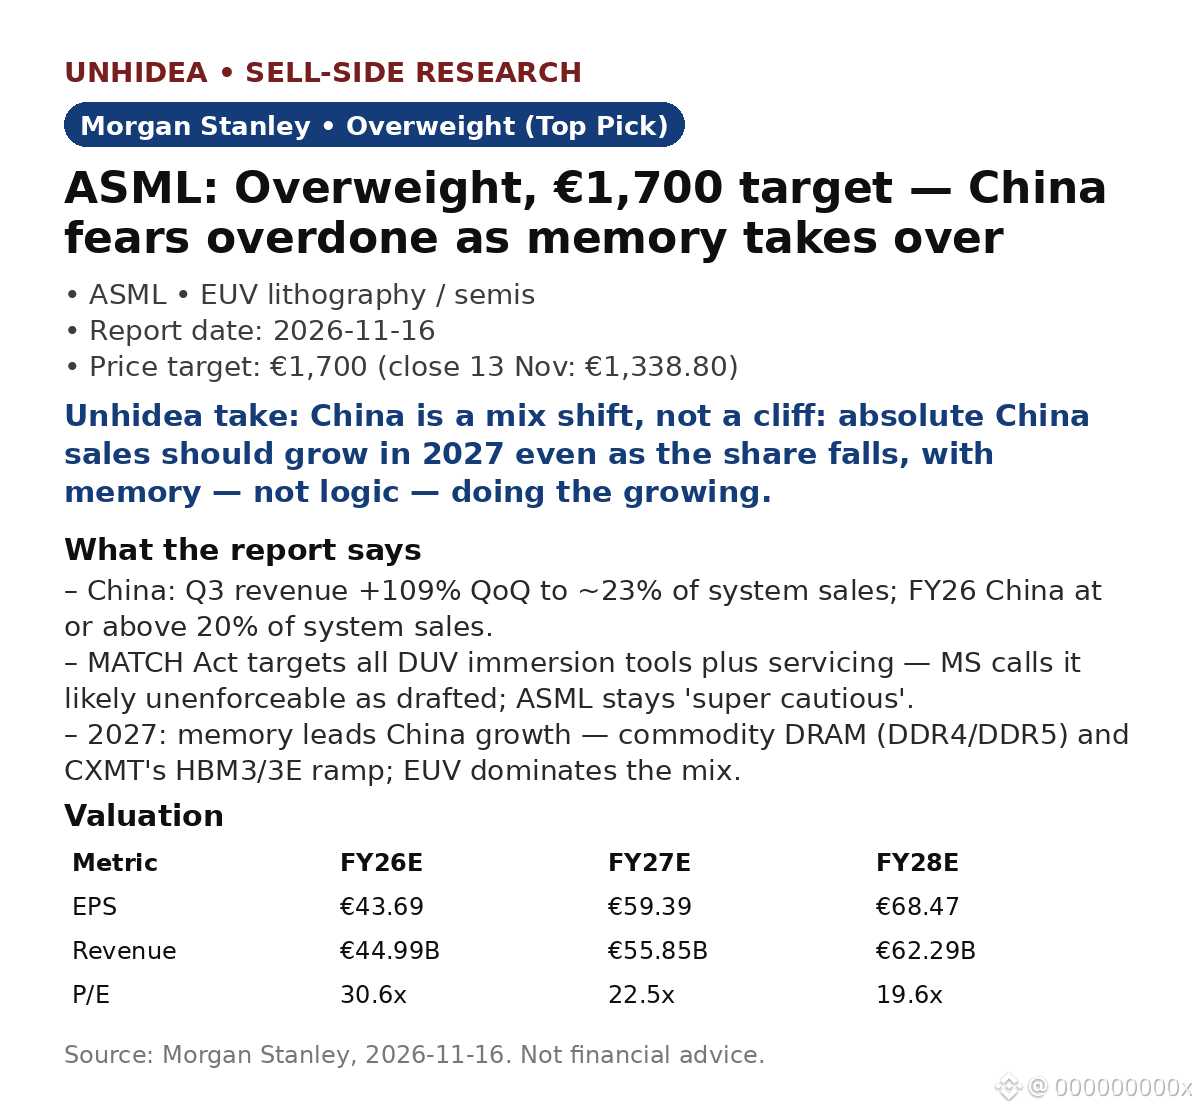
$ASML: Morgan Stanley duy trì khuyến nghị Tỷ trọng (Lựa chọn hàng đầu), giá mục tiêu €1,700 — cao hơn khoảng 27% so với giá đóng cửa €1,338.80 ngày 13 Nov. Tác động tiêu cực từ Trung Quốc có vẻ bị thổi phồng; bộ nhớ sẽ là động lực tăng trưởng trong năm 2027.
Trung Quốc: Doanh thu Q3 tăng khoảng 109% so với quý trước, chiếm khoảng 23% doanh số hệ thống; doanh số hệ thống tại Trung Quốc trong FY26 dự kiến đạt hoặc vượt 20%, một phần do khách hàng đẩy đơn hàng lên trước khi Đạo luật MATCH có hiệu lực.
Đạo luật MATCH: dự luật Mỹ đang được soạn thảo nhắm đến toàn bộ thiết bị quang khắc DUV nhúng, đồng thời cấm bảo dưỡng tại các nhà máy bán dẫn Trung Quốc thuộc diện áp dụng. MS cho rằng cách diễn đạt tuyệt đối này khó có thể thực thi nếu được thông qua như bản dự thảo — nhưng dự đoán ASML sẽ tiếp tục “cực kỳ thận trọng”.
2027: bộ nhớ sẽ thay thế logic làm động lực tăng trưởng tại Trung Quốc — DRAM hàng hóa (DDR4/DDR5) và quá trình tăng sản lượng HBM3/3E của CXMT. Doanh số tuyệt đối tại Trung Quốc vẫn được dự báo tăng ngay cả khi tỷ trọng giảm, với EUV chiếm ưu thế trong cơ cấu.
Định giá: €1,700 tương đương 25 lần EPS FY28E của MS là €68.47. EPS FY27E là €59.39 (+36% so với cùng kỳ năm trước), trên doanh thu €55.85B (+24%); P/E FY27E là 22.5 lần, so với 30.6 lần trong FY26E.
Nhận định của Unhidea: thị trường đang định giá sai rủi ro — Trung Quốc là sự dịch chuyển cơ cấu, không phải cú lao dốc. MS kỳ vọng các tín hiệu về đà đơn hàng sẽ ổn định tại hội nghị TMT Barcelona trong tuần này; dấu hiệu cần chú ý là liệu đơn hàng có được hỗ trợ bởi diện tích phòng sạch hay không.
Nhận định của Unhidea: động lực thực sự trong năm 2027 là bộ nhớ, không phải logic — việc mở rộng sản xuất HBM và DRAM sẽ quyết định doanh số ASML tại Trung Quốc có tăng trưởng hay không; MS cũng lưu ý giá bộ nhớ tăng là yếu tố hỗ trợ tích cực.
Rủi ro: nhu cầu từ các xưởng đúc và DRAM suy yếu; khách hàng Trung Quốc trì hoãn đơn hàng; việc áp dụng High NA chậm lại đến sau năm 2028.
Nguồn: Morgan Stanley, 16 Nov 2026. Không phải lời khuyên đầu tư.
Trung Quốc: Doanh thu Q3 tăng khoảng 109% so với quý trước, chiếm khoảng 23% doanh số hệ thống; doanh số hệ thống tại Trung Quốc trong FY26 dự kiến đạt hoặc vượt 20%, một phần do khách hàng đẩy đơn hàng lên trước khi Đạo luật MATCH có hiệu lực.
Đạo luật MATCH: dự luật Mỹ đang được soạn thảo nhắm đến toàn bộ thiết bị quang khắc DUV nhúng, đồng thời cấm bảo dưỡng tại các nhà máy bán dẫn Trung Quốc thuộc diện áp dụng. MS cho rằng cách diễn đạt tuyệt đối này khó có thể thực thi nếu được thông qua như bản dự thảo — nhưng dự đoán ASML sẽ tiếp tục “cực kỳ thận trọng”.
2027: bộ nhớ sẽ thay thế logic làm động lực tăng trưởng tại Trung Quốc — DRAM hàng hóa (DDR4/DDR5) và quá trình tăng sản lượng HBM3/3E của CXMT. Doanh số tuyệt đối tại Trung Quốc vẫn được dự báo tăng ngay cả khi tỷ trọng giảm, với EUV chiếm ưu thế trong cơ cấu.
Định giá: €1,700 tương đương 25 lần EPS FY28E của MS là €68.47. EPS FY27E là €59.39 (+36% so với cùng kỳ năm trước), trên doanh thu €55.85B (+24%); P/E FY27E là 22.5 lần, so với 30.6 lần trong FY26E.
Nhận định của Unhidea: thị trường đang định giá sai rủi ro — Trung Quốc là sự dịch chuyển cơ cấu, không phải cú lao dốc. MS kỳ vọng các tín hiệu về đà đơn hàng sẽ ổn định tại hội nghị TMT Barcelona trong tuần này; dấu hiệu cần chú ý là liệu đơn hàng có được hỗ trợ bởi diện tích phòng sạch hay không.
Nhận định của Unhidea: động lực thực sự trong năm 2027 là bộ nhớ, không phải logic — việc mở rộng sản xuất HBM và DRAM sẽ quyết định doanh số ASML tại Trung Quốc có tăng trưởng hay không; MS cũng lưu ý giá bộ nhớ tăng là yếu tố hỗ trợ tích cực.
Rủi ro: nhu cầu từ các xưởng đúc và DRAM suy yếu; khách hàng Trung Quốc trì hoãn đơn hàng; việc áp dụng High NA chậm lại đến sau năm 2028.
Nguồn: Morgan Stanley, 16 Nov 2026. Không phải lời khuyên đầu tư.