$WMT: Morgan Stanley duy trì mức Overweight trước báo cáo hôm thứ Năm — đặt cược vào việc kết hợp gói dịch vụ
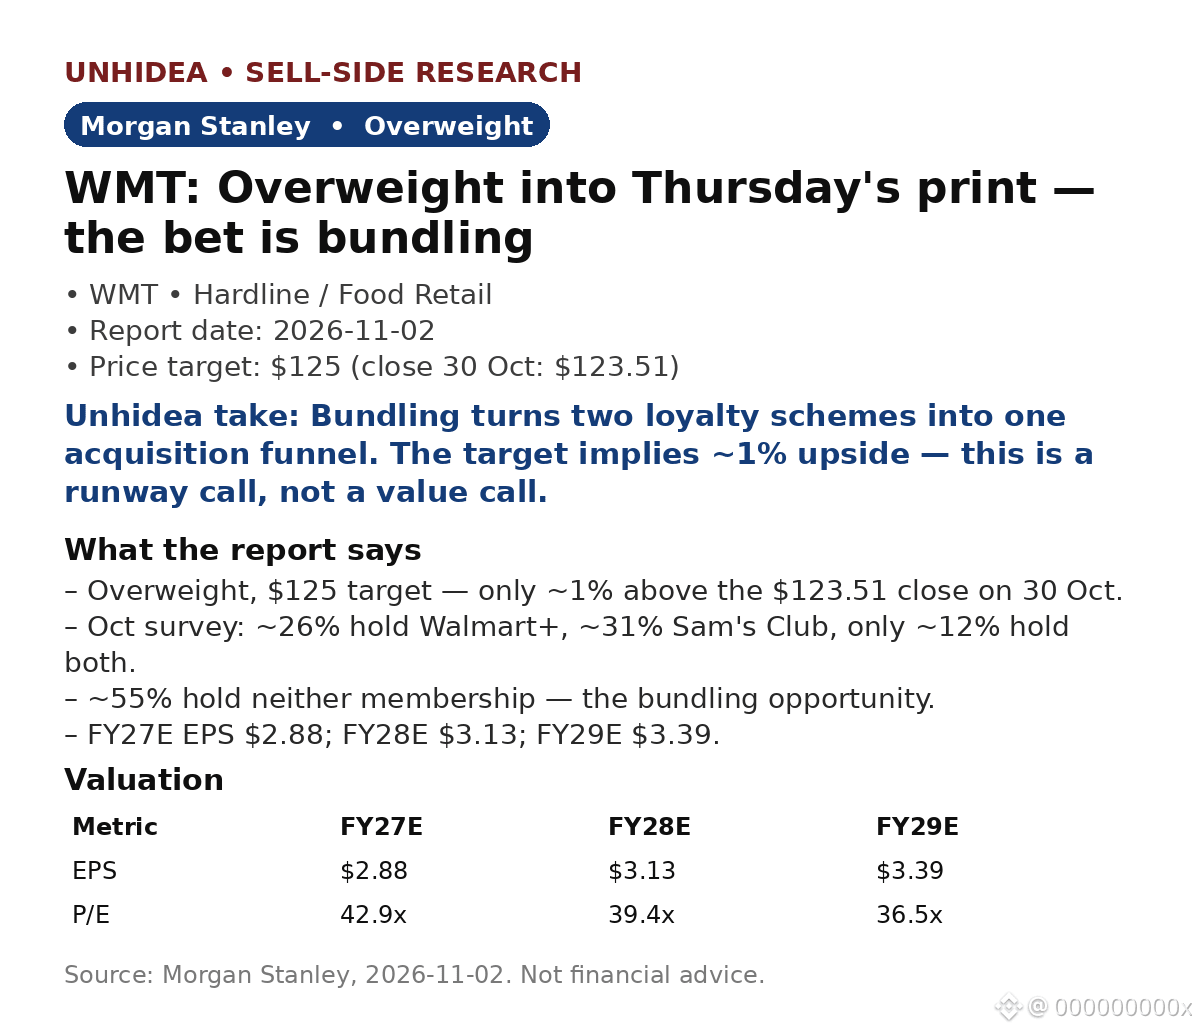
Ghi chú ngày 2/11 của MS: Overweight, giá mục tiêu $125 — chỉ cao hơn khoảng 1% so với giá đóng cửa $123.51 ngày 30/10. Luận điểm xoay quanh tư cách thành viên: khảo sát tháng 10 của hãng cho thấy khoảng 26% đăng ký Walmart+, khoảng 31% đăng ký Sam's Club, chỉ khoảng 12% đăng ký cả hai — trong khi khoảng 55% không đăng ký dịch vụ nào.
- Khoảng trống chính là cơ hội: khoảng 14% chỉ đăng ký Walmart+ và khoảng 19% chỉ đăng ký Sam's — những khách hàng tiềm năng tự nhiên để bán chéo.
- Định giá: $125 tương đương khoảng 36.8 lần EPS dự phóng năm tài chính 2029 là $3.39, so với P/E trung bình 10 năm khoảng 21 lần — mức định giá cao hơn mà MS cho rằng xứng đáng với sự chuyển dịch sang thương mại điện tử.
- Dự báo: EPS năm tài chính 2027 là $2.88, năm tài chính 2028 là $3.13, năm tài chính 2029 là $3.39; EPS dự phóng quý 3 năm tài chính 2027 là $0.63, kết quả thực tế sẽ công bố vào thứ Năm, ngày 19/11.
Góc nhìn Unhidea: 55% chưa đăng ký dịch vụ nào mới là phần thưởng thực sự — kết hợp hai chương trình khách hàng thân thiết sẽ biến chúng thành một phễu thu hút khách hàng, gần với vòng lặp tăng trưởng của Costco hơn là một thẻ mua hàng tạp hóa.
Góc nhìn Unhidea: với giá mục tiêu chỉ cao hơn khoảng 1% so với giá đóng cửa tháng 10, khuyến nghị Overweight này đặt cược vào dư địa tăng trưởng, chứ không phải giá trị — báo cáo hôm thứ Năm cần thể hiện điều đó qua doanh số bán hàng tại các cửa hàng tương đương, chứ không chỉ qua một cuộc khảo sát.
Rủi ro: thua lỗ từ thương mại điện tử có thể tăng; tăng trưởng thương mại điện tử tại Mỹ dưới 15% sẽ làm suy yếu luận điểm; Flipkart thua lỗ. Khảo sát chỉ là tín hiệu ban đầu.
Nguồn: Morgan Stanley, 2/11/2026. Không phải lời khuyên tài chính.
Ghi chú ngày 2/11 của MS: Overweight, giá mục tiêu $125 — chỉ cao hơn khoảng 1% so với giá đóng cửa $123.51 ngày 30/10. Luận điểm xoay quanh tư cách thành viên: khảo sát tháng 10 của hãng cho thấy khoảng 26% đăng ký Walmart+, khoảng 31% đăng ký Sam's Club, chỉ khoảng 12% đăng ký cả hai — trong khi khoảng 55% không đăng ký dịch vụ nào.
- Khoảng trống chính là cơ hội: khoảng 14% chỉ đăng ký Walmart+ và khoảng 19% chỉ đăng ký Sam's — những khách hàng tiềm năng tự nhiên để bán chéo.
- Định giá: $125 tương đương khoảng 36.8 lần EPS dự phóng năm tài chính 2029 là $3.39, so với P/E trung bình 10 năm khoảng 21 lần — mức định giá cao hơn mà MS cho rằng xứng đáng với sự chuyển dịch sang thương mại điện tử.
- Dự báo: EPS năm tài chính 2027 là $2.88, năm tài chính 2028 là $3.13, năm tài chính 2029 là $3.39; EPS dự phóng quý 3 năm tài chính 2027 là $0.63, kết quả thực tế sẽ công bố vào thứ Năm, ngày 19/11.
Góc nhìn Unhidea: 55% chưa đăng ký dịch vụ nào mới là phần thưởng thực sự — kết hợp hai chương trình khách hàng thân thiết sẽ biến chúng thành một phễu thu hút khách hàng, gần với vòng lặp tăng trưởng của Costco hơn là một thẻ mua hàng tạp hóa.
Góc nhìn Unhidea: với giá mục tiêu chỉ cao hơn khoảng 1% so với giá đóng cửa tháng 10, khuyến nghị Overweight này đặt cược vào dư địa tăng trưởng, chứ không phải giá trị — báo cáo hôm thứ Năm cần thể hiện điều đó qua doanh số bán hàng tại các cửa hàng tương đương, chứ không chỉ qua một cuộc khảo sát.
Rủi ro: thua lỗ từ thương mại điện tử có thể tăng; tăng trưởng thương mại điện tử tại Mỹ dưới 15% sẽ làm suy yếu luận điểm; Flipkart thua lỗ. Khảo sát chỉ là tín hiệu ban đầu.
Nguồn: Morgan Stanley, 2/11/2026. Không phải lời khuyên tài chính.