$AMD: Bernstein duy trì khuyến nghị Khả quan, giá mục tiêu $650 — doanh thu máy chủ dự kiến tăng gấp đôi vào năm 2027 khi thị trường PC suy yếu
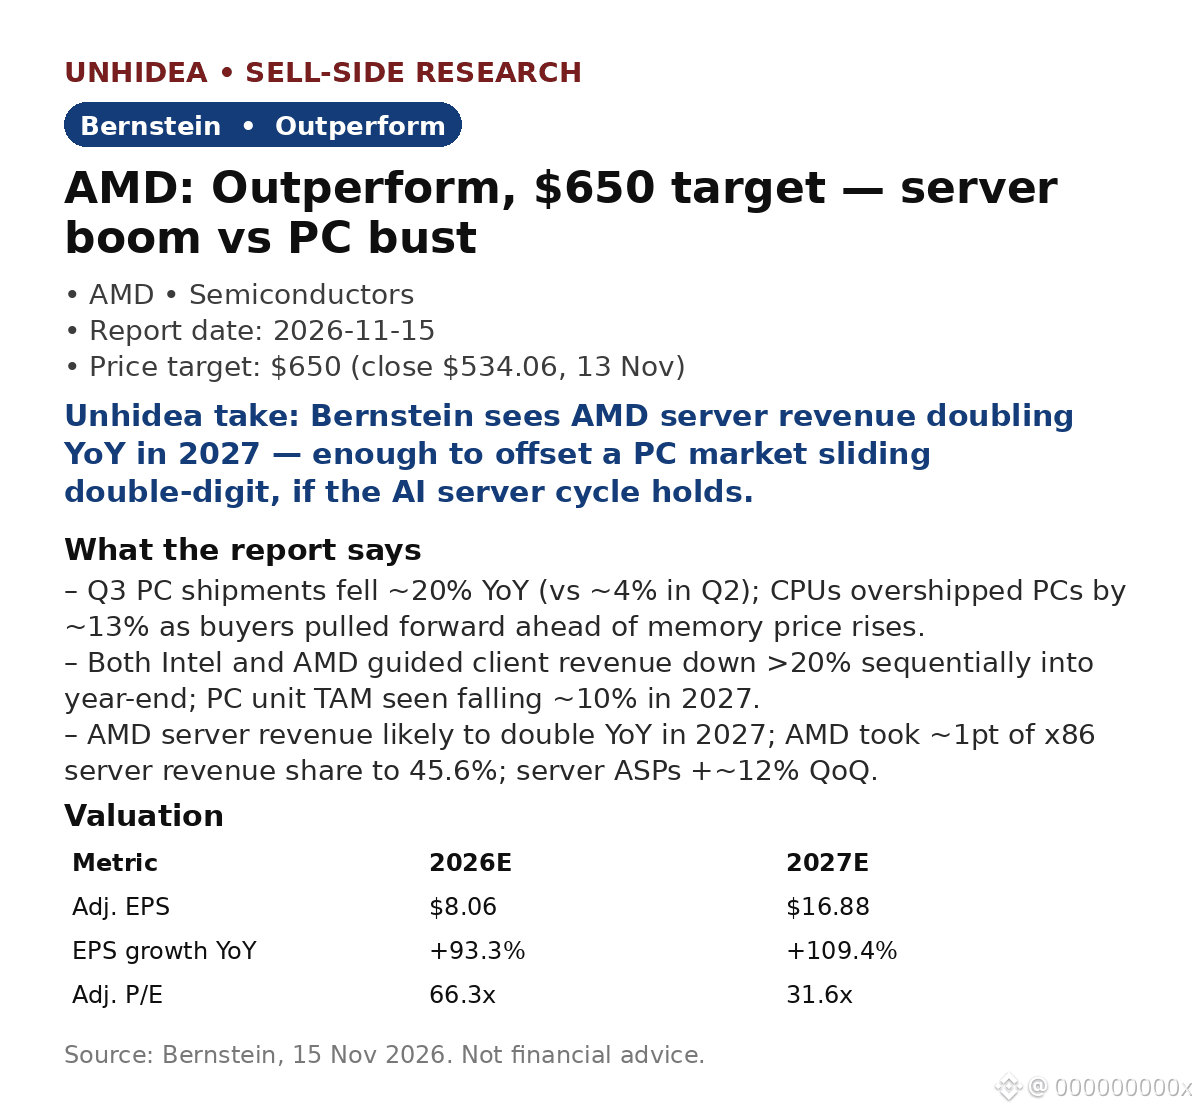
Báo cáo ngày 15 tháng 11 của Bernstein nhìn nhận AMD gồm hai mảng: kinh doanh PC đang bước vào giai đoạn suy thoái, còn kinh doanh máy chủ sắp tăng gấp đôi. Lượng PC xuất xưởng trong Q3 giảm ~20% so với cùng kỳ năm trước (so với ~4% trong Q2), khi lượng CPU cung vượt cầu PC khoảng 13% do các đơn hàng được đẩy sớm trước đợt tăng giá bộ nhớ. Cả Intel và AMD đều dự báo doanh thu mảng máy khách giảm >20% so với quý trước vào cuối năm.
- Bù đắp từ máy chủ: Doanh thu máy chủ của AMD nhiều khả năng tăng gấp đôi so với cùng kỳ năm trước vào năm 2027; AMD giành thêm ~1 điểm phần trăm thị phần doanh thu máy chủ x86, lên 45,6%, trong bối cảnh ASP máy chủ tăng ~12% so với quý trước (+34% so với cùng kỳ năm trước).
- Ước tính: EPS điều chỉnh năm 2027E là $16.88 so với $8.06 năm 2026E (+109% so với cùng kỳ năm trước); mức giá mục tiêu $650 tương đương ~31 lần EPS trung bình FY27/28 ($20.83), cao hơn ~22% so với giá đóng cửa $534.06 ngày 13 tháng 11.
Nhận định của Unhidea: đợt suy thoái PC là có thật, nhưng với AMD, câu chuyện nằm ở sự dịch chuyển cơ cấu sản phẩm chứ không phải nhu cầu — tăng trưởng đến từ máy chủ và bộ tăng tốc AI.
Nhận định của Unhidea: bộ nhớ là yếu tố quyết định — giá tăng khiến dư chấn từ việc đẩy sớm đơn hàng trầm trọng hơn, nhưng nguồn cung bộ nhớ thắt chặt cũng hạn chế nguồn cung của đối thủ, mang lại lợi thế cho chuỗi cung ứng được quản lý tốt hơn của AMD.
Rủi ro: PC suy giảm, mức độ tập trung khách hàng GPU, biên lợi nhuận, tính bền vững của chi tiêu cho AI.
Bối cảnh: $NVDA công bố báo cáo sau khi thị trường đóng cửa hôm nay (17 tháng 11).
Nguồn: Bernstein, 15 tháng 11 năm 2026. Không phải lời khuyên tài chính.
Báo cáo ngày 15 tháng 11 của Bernstein nhìn nhận AMD gồm hai mảng: kinh doanh PC đang bước vào giai đoạn suy thoái, còn kinh doanh máy chủ sắp tăng gấp đôi. Lượng PC xuất xưởng trong Q3 giảm ~20% so với cùng kỳ năm trước (so với ~4% trong Q2), khi lượng CPU cung vượt cầu PC khoảng 13% do các đơn hàng được đẩy sớm trước đợt tăng giá bộ nhớ. Cả Intel và AMD đều dự báo doanh thu mảng máy khách giảm >20% so với quý trước vào cuối năm.
- Bù đắp từ máy chủ: Doanh thu máy chủ của AMD nhiều khả năng tăng gấp đôi so với cùng kỳ năm trước vào năm 2027; AMD giành thêm ~1 điểm phần trăm thị phần doanh thu máy chủ x86, lên 45,6%, trong bối cảnh ASP máy chủ tăng ~12% so với quý trước (+34% so với cùng kỳ năm trước).
- Ước tính: EPS điều chỉnh năm 2027E là $16.88 so với $8.06 năm 2026E (+109% so với cùng kỳ năm trước); mức giá mục tiêu $650 tương đương ~31 lần EPS trung bình FY27/28 ($20.83), cao hơn ~22% so với giá đóng cửa $534.06 ngày 13 tháng 11.
Nhận định của Unhidea: đợt suy thoái PC là có thật, nhưng với AMD, câu chuyện nằm ở sự dịch chuyển cơ cấu sản phẩm chứ không phải nhu cầu — tăng trưởng đến từ máy chủ và bộ tăng tốc AI.
Nhận định của Unhidea: bộ nhớ là yếu tố quyết định — giá tăng khiến dư chấn từ việc đẩy sớm đơn hàng trầm trọng hơn, nhưng nguồn cung bộ nhớ thắt chặt cũng hạn chế nguồn cung của đối thủ, mang lại lợi thế cho chuỗi cung ứng được quản lý tốt hơn của AMD.
Rủi ro: PC suy giảm, mức độ tập trung khách hàng GPU, biên lợi nhuận, tính bền vững của chi tiêu cho AI.
Bối cảnh: $NVDA công bố báo cáo sau khi thị trường đóng cửa hôm nay (17 tháng 11).
Nguồn: Bernstein, 15 tháng 11 năm 2026. Không phải lời khuyên tài chính.