

Tác giả bài viết gốc: Santisa
Biên dịch bài viết gốc: Chopper, Foresight News
Chiến lược trung lập trên thị trường tiền mã hóa là lĩnh vực chuyên biệt mà tôi đã dồn toàn bộ tâm sức trong mười năm qua.
Nhìn lại lịch sử, các chiến lược trung lập trên thị trường tiền mã hóa thường tập trung vào một kiểu rủi ro: xác suất vỡ nợ không cao, nhưng một khi vỡ nợ thì tổn thất cực kỳ thảm khốc. Những người tham gia phải luôn tỉnh táo, bởi khi tiếng còi mãn cuộc vang lên, người bóp cò trước (tức là rút lui trước) mới có thể sống sót. Điều thú vị là hành động bóp cò gần như luôn không tốn chi phí. Những người còn lại sẽ mãi chỉ được nghe dự án nói suông rằng: 「Chúng tôi nhất định sẽ bồi thường cho bạn」.
Đó là một cách sống đầy áp lực. Nhưng tiền mã hóa mang đến cho bạn một khả năng: thu về khoản bù đắp rủi ro hoàn toàn không tương xứng với rủi ro cơ sở. Khó ai có thể phủ nhận rằng lợi nhuận 70% từ giao dịch chênh lệch giá Bitcoin trên Binance năm 2021, hay mức lợi suất thường niên 100% mà một quỹ phòng hộ token hóa nào đó bạn yêu thích đạt được nhờ đòn bẩy PT (token vốn gốc) vào năm 2024, đều là những khoản lợi nhuận khổng lồ. Nhưng lợi nhuận cao không có nghĩa là chiến lược đó phù hợp với mọi danh mục đầu tư. Thực tế là thị trường DeFi rất dữ dội, và thanh kiếm Damocles có thể giáng xuống bất kỳ vị thế nào trên sân bất cứ lúc nào. Điều đó có nghĩa là bạn phải liên tục dõi theo sợi chỉ treo thanh kiếm, đồng thời đặt cả đống cảnh báo dễ bị kích hoạt nhầm. Chúng đánh thức bạn và người bạn đời giữa đêm chỉ để xác nhận xem sợi chỉ có thực sự đứt hay không, để bạn kịp tránh khỏi bán kính vụ nổ.
Ban đầu, mức bù đắp rủi ro trong DeFi cao đến khó tin. Một phần là vì rủi ro thực sự cao, nhưng quan trọng hơn là các tổ chức phân bổ vốn lớn bị giới hạn bởi quy định đầu tư nên không thể chạm đến những cơ hội này; họ phải gánh rủi ro danh tiếng rất lớn và gần như không có chuyên môn phù hợp. Thế là một bên là các dự án có nguồn vốn dồi dào, được VC hậu thuẫn và cực kỳ khao khát tiền gửi; bên kia là các nhà đầu tư cá nhân tham gia vì rủi ro và tính mới lạ, rồi chuyển sang stablecoin để phòng thủ sau khi kiếm được tiền trên chuỗi. Sự kết hợp này giúp những người có đôi chút năng lực quản lý rủi ro tiếp cận các chiến lược từng mang lại lợi nhuận cao nhất thế giới trong hai mươi năm qua.
Tôi may mắn không chỉ trực tiếp tham gia vào lĩnh vực này mà còn xây dựng sự nghiệp của mình xoay quanh nó. Hiệu quả kinh tế theo quy mô tốt hơn, đông người thì làm được nhiều việc hơn, và có nhiều nguồn lực cũng là lợi thế. Khi ấy, tôi nhận ra nhu cầu stablecoin trên chuỗi rất lớn, trong khi nguồn cung lại khan hiếm. Chỉ cần hiểu chút ít về tài chính và công nghệ là đã có thể nhận được khoản thù lao hậu hĩnh; hơn nữa, đây không phải một sự lệch pha nhỏ. Giữa các tổ chức phân bổ vốn nghiêm túc và DeFi—thứ khi đó bị xem là “rác độc hại”—tồn tại một vực ngăn cách mang tính cấu trúc. Còn cá nhân tôi, hồi đó là một kẻ mọt máy tính ru rú ở nhà, nghiên cứu DeFi và công nghệ blockchain, khác xa con người mà một số bạn may mắn được gặp ngày nay. Khi ấy, tôi gặp một người sau này trở thành cộng sự. Anh ấy thuyết phục tôi đóng gói những gì mình làm thành một sản phẩm, đồng thời nói rằng thị trường có nhu cầu thực sự; chỉ cần chúng tôi giải thích rủi ro một cách rõ ràng, minh bạch thì có thể tận dụng mạng lưới khách hàng của anh ấy để xây dựng một công việc kinh doanh tốt. Anh ấy đã đúng.
Chúng tôi chỉ tuyển những LP (limited partner, tức nhà đầu tư góp vốn) dũng cảm sau khi giúp họ hiểu đầy đủ rằng “trong tình huống căng thẳng, khoản lỗ thực sự có thể lên tới 100%”. Sau đó, chúng tôi hy sinh giấc ngủ, sức khỏe thể chất lẫn tinh thần, lao vào tuyến đầu của cơn sốt “khai thác thanh khoản” và những dự án khác mà giờ nhìn lại chẳng khác nào ảo giác trong cơn sốt cao. Công việc kinh doanh phát triển rất tốt trong thị trường bò điên cuồng năm 2020 và 2021. Chúng tôi kiểm tra từng dự án fork, khai thác bằng cùng một stablecoin trên nhiều giao thức, theo dõi hàng đống địa chỉ để tìm dấu hiệu căng thẳng và cơ hội, đồng thời phải xoay xở với những công cụ tệ hại của ngành lúc bấy giờ.
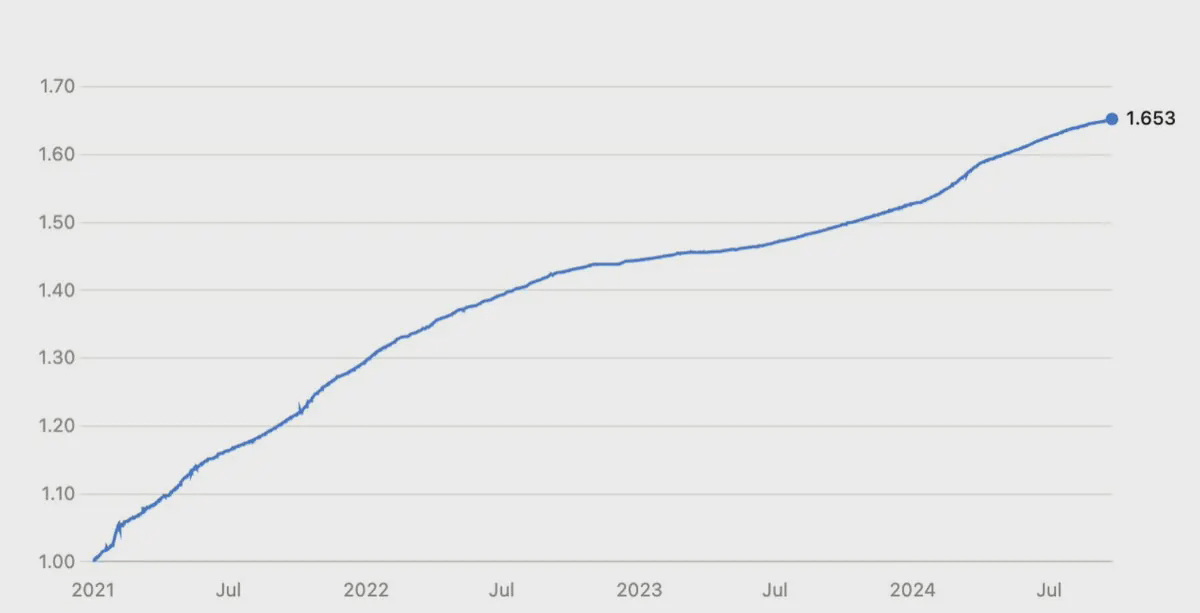
Lợi nhuận của các quỹ chiến lược trung tính với thị trường tiền mã hóa, giai đoạn 2021–2024
Một số người sẽ cho rằng mức lợi nhuận trên không đủ hấp dẫn trong một thị trường bò điên cuồng. Nhưng hãy đọc biểu đồ này cho kỹ: trong suốt giai đoạn đó, mức sụt giảm theo tháng bằng không. Những sự kiện như FTX, BlockFi, Celsius, Terra sụp đổ và USDC mất neo đều không ảnh hưởng đến lợi nhuận của chúng tôi.
Đúng là trong những năm đó, thanh kiếm Damocles luôn treo trên đầu chúng tôi. Nhưng tôi tự hào vì đã tạo ra được mức lợi nhuận như vậy mà không chịu tổn thất nào trong một môi trường như thế.
Trong những năm ấy, cái giá phải trả cho mức lợi nhuận này là nhiều lần “suýt đau tim”: giao dịch biến mất khỏi cầu nối xuyên chuỗi không rõ lý do, rồi đột nhiên quay lại sau 4 giờ; USDT liên tục mất neo; USDC có lúc rơi xuống 0,88 đô la; UST trị giá hàng chục tỷ đô la về mức không; và nhiều giao thức chúng tôi từng hợp tác bị phá hủy do lỗ hổng hợp đồng thông minh hoặc vấn đề bảo mật vận hành.
Alpha trong vận hành gói gọn trong ba điều: 1) thành thạo tài chính; 2) hiểu biết ở mức trung bình về công nghệ / hợp đồng thông minh; 3) trong một lĩnh vực được xây dựng dành cho con bạc, đừng trở thành con bạc—hãy cho họ vay tiền.
Lĩnh vực này không dành cho người yếu tim, nhưng lợi nhuận đủ bù đắp cho cái giá sức khỏe phải trả. Những giao dịch đòn bẩy chúng tôi thực hiện xứng đáng với mức lợi nhuận thu về. Đây là cơ hội hiếm có chỉ xuất hiện một lần trong một thế hệ, và tôi sẽ mãi biết ơn quãng thời gian ấy, cũng như người cộng sự đã thúc đẩy tôi chấp nhận rủi ro và mở rộng công việc này.
Trong vài năm tiếp theo, lợi nhuận dần mỏng đi. Chúng tôi bắt đầu mua trái phiếu Kho bạc Mỹ, ngồi không và chứng kiến công ty liên tục chảy máu vì chi phí vận hành. Bởi vì lợi nhuận không còn nữa, trong khi ủy quyền đầu tư của chúng tôi rất nghiêm ngặt: nếu rủi ro cảm nhận được cao hơn lợi nhuận thì chúng tôi không đầu tư. Chúng tôi kiên trì đến cùng, giữa vô số cuộc tranh luận gay gắt và các yêu cầu rút vốn từ LP, chỉ để giữ cho phân tích khách quan và đo lường, đánh giá mọi loại rủi ro mà mỗi vị thế phải đối mặt ở từng lớp trong ngăn xếp công nghệ. Đôi khi có tới bảy lớp rủi ro, bao gồm tài chính, lưu ký, quản lý yếu kém, pháp lý, vận hành, thiếu minh bạch, hợp đồng thông minh, v.v. Điều này đương nhiên khiến nhiều khoản đầu tư không thể thực hiện được. Những dự án có lợi suất bị ép xuống dưới SOFR (lãi suất tài trợ qua đêm có bảo đảm) được tham gia bởi những người không thể rời bỏ DeFi; với họ, có lợi nhuận vẫn tốt hơn là không có gì.
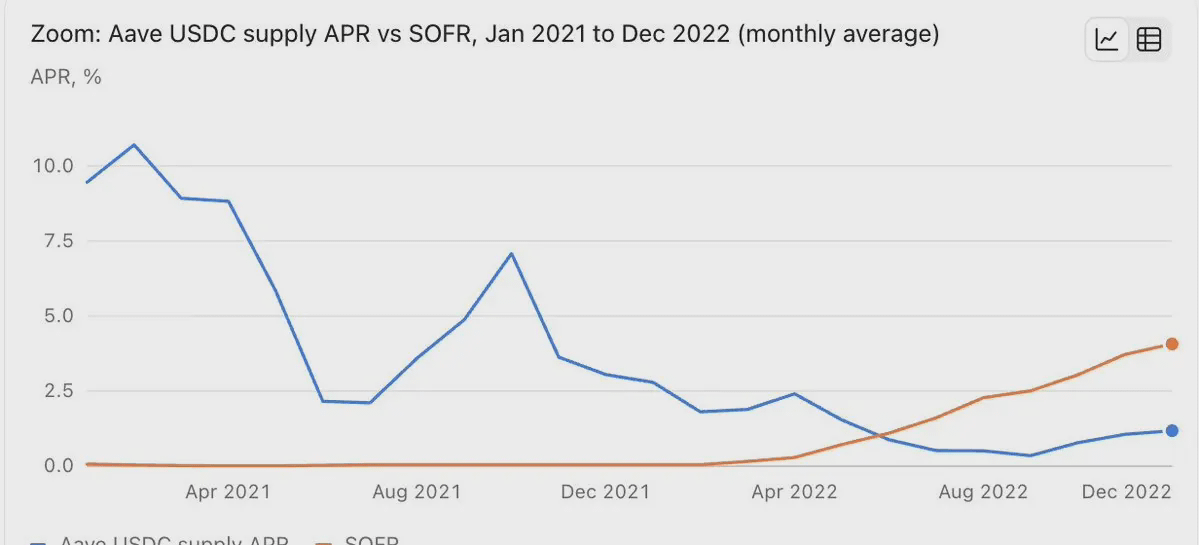
Lãi suất USDC trên AAVE so với SOFR
Khi thị trường bò dần quay trở lại vào năm 2023, lĩnh vực này đã rất khác trước. Giờ đây, có những người chơi chuyên nghiệp, dồi dào vốn, làm tốt hơn chúng tôi trong mảng cho vay DeFi, khai thác, kinh doanh chênh lệch giá và các chiến lược trung tính với thị trường nói chung. Chúng tôi vẫn tìm được một số cơ hội nhỏ hơn có thể tiếp nhận vốn, nhưng lợi nhuận sau khi điều chỉnh theo rủi ro đã giảm mạnh; còn với tôi, trách nhiệm đối với LP tạo ra một gánh nặng tâm lý rất lớn. Dù giấy ủy quyền về rủi ro và tuyên bố miễn trừ trách nhiệm của bạn có minh bạch đến đâu, nếu mọi người không đọc mà chỉ đơn thuần tin tưởng bạn, bạn sẽ phải gánh một trách nhiệm nặng nề—điều đó không phù hợp với quan niệm của tôi về “quản lý vốn thực thụ”. Lợi nhuận không còn đủ bù đắp cho áp lực mà tôi phải chịu.
Vì vậy, năm 2024 tôi chuyển sang cung cấp các chiến lược lợi suất không lưu ký, tập trung phục vụ các văn phòng gia đình và sàn giao dịch tiền mã hóa—những khách hàng hiểu rõ rủi ro của chiến lược. Nhưng đây vẫn là cách làm phụ thuộc rất nhiều vào con người. Việc trao đổi giữa khách hàng (nắm giữ tài sản lưu ký) và chúng tôi không thông suốt; các chiến lược chúng tôi đề xuất cùng việc giám sát chúng gần như không mang lại lợi nhuận sau khi trừ phí.
Đúng lúc đó, tôi nhìn thấy một mô hình mới cho hoạt động quản lý trung tính với thị trường trong lĩnh vực tiền mã hóa. Các tổ chức trong ngành này dốc toàn lực quản lý danh mục của mình, tìm kiếm lợi suất tốt nhất và quản lý rủi ro; nhân viên làm việc ở nhiều múi giờ khác nhau, được trang bị cả bộ công cụ giám sát đắt tiền cùng cơ sở hạ tầng quản lý khóa cực kỳ phức tạp. Tôi nhận ra mình đang ở trong tình thế khó xử: tôi muốn tối đa hóa alpha nhưng lại thiếu cơ sở hạ tầng và vốn để làm điều đó một cách hiệu quả. Vậy nên chỉ còn hai con đường:
Gọi vốn cho GP (general partner / người quản lý quỹ) của một quỹ trung tính với thị trường, rồi lại phải gọi vốn từ LP—tức là quay về vạch xuất phát;
Gia nhập những người chơi đã trưởng thành, đang dùng bộ máy đồ sộ và ngân sách bảo mật lớn để khai thác hiệu quả phần bù trên chuỗi.
Tận sâu trong bản chất, tôi là một nhà quản lý quỹ. Lý do duy nhất khiến tôi làm công việc quản lý, gọi vốn và dẫn dắt đội ngũ là vì tôi không có lựa chọn nào khác. Hồi đó, trên thị trường không có nhiều quỹ trung tính với thị trường thực sự có uy tín, nên tôi chỉ còn cách tự lập một quỹ. Thị trường tiền mã hóa năm 2025 đã rất khác, và tôi may mắn được quen biết một số người tài năng, tình cờ đang triển khai lượng vốn khá lớn trên chuỗi.
Hành trình của tôi tại Spark bắt đầu vào tháng 7 năm 2025. Vào thời điểm viết bài này, Spark đã triển khai khoảng 3,3 tỷ đô la trên chuỗi, chủ yếu phân bổ vào hoạt động cho vay với tài sản thế chấp vượt mức thuộc nhóm blue-chip, cả trên thị trường cho vay trên chuỗi của chính Spark lẫn thông qua thế chấp bằng Bitcoin được lưu ký đủ điều kiện; đồng thời, Spark là nhà tạo lập thị trường stablecoin lớn nhất trong lĩnh vực này và vận hành sản phẩm USDT tốt nhất. Làm “chính thị trường” và hoạt động “trong thị trường” là hai việc hoàn toàn khác nhau.
Tôi đã thành thạo việc dõi theo sợi chỉ, và cả sự nghiệp của tôi đều gắn liền với nó. Tôi sẽ tiếp tục chăm chỉ theo dõi sợi chỉ ấy, cố gắng chớp mắt ít nhất có thể, trong khi cổ tôi vẫn ở dưới lưỡi kiếm. Chỉ sau khi rút cổ ra khỏi đó, tôi mới nghỉ ngơi.