
Арифметика справедливості: як одна жінка змусила уряд США відповісти на запитання «Де гроші?»
Історія Елуїз Кобелл — про фінансову несправедливість, державну відповідальність і силу професійних знань
DVA — факти без хайпу
ФАКТ • ПЕРЕВІРКА • ЕКОНОМІКА • ПРАВО • РІШЕННЯ
Іноді для боротьби з могутньою державою не потрібна зброя. Достатньо бухгалтерської освіти, документів, наполегливості та одного запитання: де гроші?
Історія Елуїз Кобелл — це не просто біографія громадської діячки. Це хроніка багаторічної боротьби за майнові права корінних американців, викриття системних проблем державного обліку та спроба відновити довіру до інституцій, які мали захищати чужі активи.
1. Історичне коріння проблеми: земля, власність і державне управління
У 1887 році в США ухвалили Закон Дауеса (General Allotment Act). Він передбачав поділ частини общинних земель корінних народів на індивідуальні наділи. Значні площі земель, які залишалися після розподілу, могли передаватися іншим власникам.
Ця політика змінила земельні відносини корінних народів і створила передумови для формування системи індивідуальних трастових рахунків.
Федеральний уряд США взяв на себе обов'язок управляти певними земельними активами та доходами від їх використання. Йшлося про платежі за видобуток нафти й газу, оренду землі, заготівлю деревини, випас худоби та іншу господарську діяльність.
Держава мала збирати кошти, вести облік і розподіляти належні виплати власникам.
Однак протягом десятиліть система накопичувала серйозні проблеми: неповні фінансові записи, помилки в розрахунках, відсутні документи та неналежне управління рахунками.
Виникла принципова суперечність: уряд управляв чужими активами, але не міг належним чином підтвердити повну історію фінансових операцій.
У матеріалах судового процесу фігурували оцінки потенційних сум претензій, які сягали приблизно $177 млрд залежно від методики розрахунку. Але цю цифру не можна трактувати як доведену суму викрадених або зниклих коштів. Це була оцінка можливих зобов'язань за однією з методик позивачів.
Саме тут починається історія Елуїз Кобелл.
2. Елуїз Кобелл: компетентність проти системи
Кобелл народилася 1945 року в резервації Блэкфіт у штаті Монтана. Вона виросла в складних побутових умовах, здобула освіту в галузі бухгалтерського обліку та бізнесу, а згодом повернулася до своєї громади.
Працюючи казначеєм нації Блэкфіт, вона почала звертати увагу на невідповідності між доходами від використання земель і виплатами їхнім власникам.
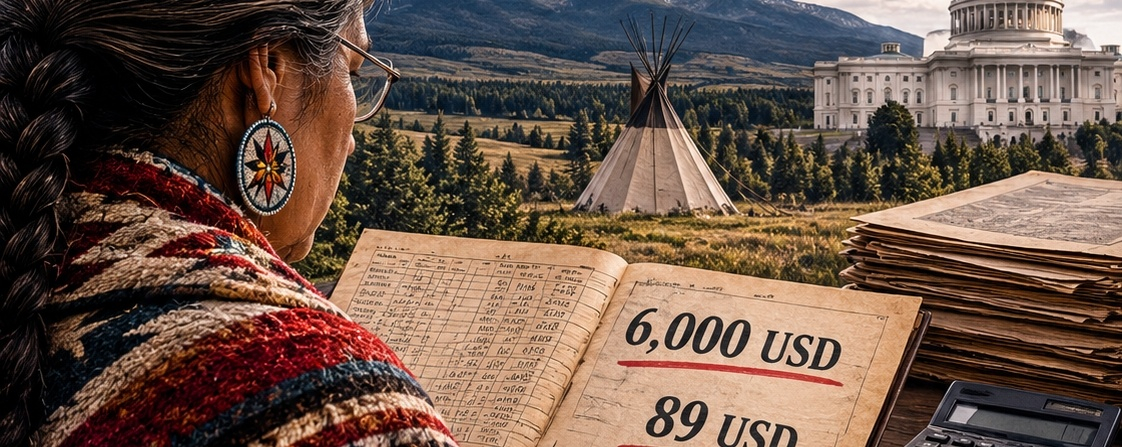
Один із показових прикладів, який наводиться в матеріалах про її діяльність: за звітом, компанія отримала $6000 від використання земельної ділянки, тоді як власник отримав лише $89.
Це викликало закономірне запитання: як саме розраховуються виплати та куди спрямовується решта коштів?
Коли Кобелл вимагала пояснень, їй заперечували, посилаючись на нібито недостатнє розуміння фінансових документів.
Однак вона мала відповідну освіту та практичний досвід.
У 1987 році Кобелл допомогла заснувати Blackfeet National Bank — перший банк, що належав індіанському племені. Його створення мало забезпечити фінансові послуги громаді, яка не мала належного банківського обслуговування.
У 1997 році Фонд Макартура присудив їй престижну стипендію, відому як «грант геніїв».
Її професійна діяльність ґрунтувалася на простому принципі: фінансова звітність повинна підтверджуватися документами, а не авторитетом установи, яка її складає.
3. Судовий процес: коли запитань стало недостатньо
Упродовж 1980-х і 1990-х років Кобелл домагалася реформування системи управління трастовими коштами.
Коли адміністративні звернення не дали бажаного результату, 10 червня 1996 року вона стала однією з позивачок у колективному процесі Cobell v. Salazar проти федерального уряду США.
Позов стосувався управління індивідуальними трастовими рахунками корінних американців та виконання державою своїх обов'язків щодо обліку й розподілу доходів.
Судовий процес тривав роками. Уряд захищався, посилаючись на складність відновлення історичних записів, обсяг документів та обмеженість можливостей провести повний облік.
Справа супроводжувалася судовими рішеннями, апеляціями та тривалими юридичними суперечками.
Для Кобелл це означало багаторічну боротьбу, поїздки між Монтаною та Вашингтоном, відрив від родини й громади.
Її вимога залишалася незмінною: якщо держава управляє чужими коштами, вона повинна документально підтвердити, що відбувалося з цими коштами.
Це вже було не лише питання бухгалтерії. Це стало питанням відповідальності держави перед власниками майна.
4. $3,4 млрд: історичне врегулювання з юридичними обмеженнями
У грудні 2009 року адміністрація Барака Обами досягла домовленості про врегулювання спору на загальну суму $3,4 млрд.
У 2010 році Конгрес США затвердив необхідне законодавство, а 8 грудня президент Обама підписав Claims Resolution Act of 2010.
20 червня 2011 року федеральний суд схвалив угоду. Після подальших апеляцій і завершення юридичних процедур вона набула остаточної сили 24 листопада 2012 року.
Структура врегулювання передбачала:
- $1,5 млрд — фонд для виплат учасникам колективного позову у зв'язку з претензіями щодо історичного обліку та управління трастовими активами. Приблизно $1,4 млрд призначалися безпосередньо для розподілу між учасниками з урахуванням умов угоди.
- $1,9 млрд — фонд добровільного викупу роздроблених земельних часток із метою консолідації земель та їх повернення під управління племен.
- До $60 млн — на освітні стипендії для представників корінних народів США та Аляски. Ці кошти передбачалися в межах земельного фонду, а не як додаткова сума понад $3,4 млрд.
Важливо розуміти: врегулювання не означало, що вдалося відновити кожну фінансову операцію за попередні десятиліття або повернути всі потенційно втрачені доходи.
Це було масштабне юридичне врегулювання претензій, яке дозволило здійснити виплати та започаткувати програму консолідації земель.
Навіть сама Кобелл визнавала, що отриманий результат не міг повністю компенсувати історичні втрати.
5. Чому ця історія важлива для сучасної економіки?
Справа Кобелл демонструє три фундаментальні принципи, актуальні далеко за межами американської судової системи.
Перший — власність без прозорого обліку залишається вразливою.
Юридичне право на актив саме по собі не гарантує контролю над доходами від нього. Потрібні документи, зрозуміла звітність і можливість незалежної перевірки.
Другий — управління чужими активами передбачає відповідальність.
Держава, банк, компанія або фінансовий посередник, які управляють чужими коштами, повинні пояснювати свої операції. Довіра не може замінювати контроль.
Третій — фінансова грамотність є інструментом захисту майнових прав.
Кобелл використала знання бухгалтерського обліку не просто для роботи з цифрами. Вона перетворила ці знання на інструмент суспільного контролю та юридичного захисту.
6. Від бухгалтерської книги до цифрових фінансів
Історія Кобелл має особливе значення в епоху цифрових активів, блокчейну та токенізованої власності.
Сучасні технології дозволяють фіксувати транзакції, перевіряти рух активів і створювати прозоріші механізми обліку.
Але тут є важлива відмінність: наявність запису в блокчейні ще не доводить законність походження коштів, справедливість розподілу чи виконання зобов'язань перед власником.
Технологія може зробити операції доступнішими для перевірки, але не замінює правового захисту, незалежного аудиту та відповідальності тих, хто управляє активами.
Тому майбутнє фінансової системи залежить не лише від технологій, а й від якості правил, за якими вони працюють.
7. Спадщина Елуїз Кобелл
16 жовтня 2011 року Елуїз Кобелл померла від раку у віці 65 років. Вона не дожила до остаточного завершення всіх процедур реалізації врегулювання.
У 2016 році президент Барак Обама посмертно нагородив її Президентською медаллю Свободи.
У 2023 році її ім'я внесли до Національної зали слави жінок.
Однак головна спадщина Кобелл — не нагороди й не сама сума судового врегулювання.
Вона показала, що навіть найпотужніша інституція повинна відповідати за управління чужою власністю. І що професійні знання, наполегливість та юридичні механізми можуть перетворити суспільну проблему на предмет конкретної відповідальності.
Висновок DVA: три складові фінансової справедливості
Історію Елуїз Кобелл можна звести до трьох понять:
ВЛАСНІСТЬ — кому належать гроші та активи?
ОБЛІК — що відбувається з ними та чи можна перевірити кожну операцію?
ПІДЗВІТНІСТЬ — хто несе відповідальність за управління та результат?
Якщо хоча б одна складова відсутня, виникає ризик зловживань, втрати довіри та порушення майнових прав.
Елуїз Кобелл не боролася зброєю. Її інструментами були знання, документи, бухгалтерські розрахунки й суд.
Вона нагадала світу важливу істину: гроші, якими управляють від імені власника, не перестають бути його власністю.
А довіра до фінансової системи починається не з обіцянок, а з можливості перевірити цифри.
Бо фінансова справедливість починається з простого запитання: кому належать гроші, хто ними управляє і де документальне підтвердження кожної операції?
DVA — факти без хайпу.
ФАКТ • ПЕРЕВІРКА • РІШЕННЯ
Збереження цінностей та часу.
Не фінансова порада.
Джерела для фактологічної перевірки
* [MacArthur Foundation — Elouise Cobell](https://www.macfound.org/fellows/class-of-1997/elouise-c-cobell?utm_source=chatgpt.com) — професійна діяльність і нагорода 1997 року.
* [National Women's History Museum — біографія Елуїз Кобелл](https://www.womenshistory.org/education-resources/biographies/elouise-cobell-yellow-bird-woman?utm_source=chatgpt.com) — освіта, заснування банку та громадська діяльність.
* [U.S. Department of the Interior — Cobell Settlement](https://www.doi.gov/cobell?utm_source=chatgpt.com) — юридична структура врегулювання.
* [Congressional Research Service — The Indian Trust Fund Litigation](https://www.everycrsreport.com/reports/RL34628.html?utm_source=chatgpt.com) — історія судового процесу та фінансові претензії.
* [U.S. Department of the Interior — Land Buy-Back Program](https://www.doi.gov/node/1354?utm_source=chatgpt.com) — результати програми консолідації земель.
Редакторська оцінка: тепер матеріал чітко розділяє історичні факти, судові претензії та результати врегулювання. Найважливіше — він не ототожнює $177 млрд потенційних претензій із доведеними втратами та правильно пояснює структуру $3,4 млрд. Це відповідає аналітичному підходу DVA.
Не фінансова порада.