
#dva
dva
14,152 lượt xem
171 đang thảo luận
Phổ biến
Mới nhất
Bài viết
Khoảnh khắc chuyển từ tiềm năng sang hiện thực hóaĐèn xanh từ Vũ trụ: từ tâm lý học về Cái bóng đến kiến trúc của thành công tài chính
DVA — sự thật không cường điệu
SỰ THẬT • TÂM LÝ HỌC • CHIẾN LƯỢC • KINH TẾ • QUYẾT ĐỊNH
Khoảnh khắc chuyển từ tiềm năng sang hiện thực hóa
Trong cuộc đời mỗi người, đôi khi sẽ đến lúc những kiến thức tích lũy, kinh nghiệm chuyên môn, sự quan sát và sự sẵn sàng từ bên trong tạo nên nhu cầu chuyển sang một cấp độ hoạt động mới.
Khoảnh khắc chuyển từ tiềm năng sang hiện thực hóa
Đèn xanh từ Vũ trụ: từ tâm lý học về Cái bóng đến kiến trúc của thành công tài chính
DVA — sự thật không cường điệu
SỰ THẬT • TÂM LÝ HỌC • CHIẾN LƯỢC • KINH TẾ • QUYẾT ĐỊNH
Khoảnh khắc chuyển từ tiềm năng sang hiện thực hóa
Trong cuộc đời mỗi người, đôi khi sẽ đến lúc những kiến thức tích lũy, kinh nghiệm chuyên môn, sự quan sát và sự sẵn sàng từ bên trong tạo nên nhu cầu chuyển sang một cấp độ hoạt động mới.
DVA — sự thật không cường điệu
SỰ THẬT • TÂM LÝ HỌC • CHIẾN LƯỢC • KINH TẾ • QUYẾT ĐỊNH
Khoảnh khắc chuyển từ tiềm năng sang hiện thực hóa
Trong cuộc đời mỗi người, đôi khi sẽ đến lúc những kiến thức tích lũy, kinh nghiệm chuyên môn, sự quan sát và sự sẵn sàng từ bên trong tạo nên nhu cầu chuyển sang một cấp độ hoạt động mới.
2
155
Bài viết
Điều quan trọng cần hiểu: nguồn lực của Mỹ không phải là một quỹ duy nhất, không thể phân chia.Hai cái bẫy địa chính trị của Mỹ: Trung Quốc, Ukraine, Israel và cái giá của lựa chọn chiến lược
DVA — sự thật không giật gân
SỰ THẬT • CƠ CHẾ • ĐỊA CHÍNH TRỊ • LÝ THUYẾT TRÒ CHƠI • KỊCH BẢN • QUYẾT ĐỊNH
Vì sao Washington không thể đồng thời tối đa hóa ảnh hưởng trên mọi mặt trận
Trong chính trị quốc tế, các quốc gia hiếm khi có nguồn lực vô hạn. Ngay cả nền kinh tế hùng mạnh nhất và hệ thống quân sự mạnh nhất cũng buộc phải lựa chọn ưu tiên, phân bổ lực lượng và tính đến hệ quả từ những quyết định của chính mình.
Điều quan trọng cần hiểu: nguồn lực của Mỹ không phải là một quỹ duy nhất, không thể phân chia.
Hai cái bẫy địa chính trị của Mỹ: Trung Quốc, Ukraine, Israel và cái giá của lựa chọn chiến lược
DVA — sự thật không giật gân
SỰ THẬT • CƠ CHẾ • ĐỊA CHÍNH TRỊ • LÝ THUYẾT TRÒ CHƠI • KỊCH BẢN • QUYẾT ĐỊNH
Vì sao Washington không thể đồng thời tối đa hóa ảnh hưởng trên mọi mặt trận
Trong chính trị quốc tế, các quốc gia hiếm khi có nguồn lực vô hạn. Ngay cả nền kinh tế hùng mạnh nhất và hệ thống quân sự mạnh nhất cũng buộc phải lựa chọn ưu tiên, phân bổ lực lượng và tính đến hệ quả từ những quyết định của chính mình.
DVA — sự thật không giật gân
SỰ THẬT • CƠ CHẾ • ĐỊA CHÍNH TRỊ • LÝ THUYẾT TRÒ CHƠI • KỊCH BẢN • QUYẾT ĐỊNH
Vì sao Washington không thể đồng thời tối đa hóa ảnh hưởng trên mọi mặt trận
Trong chính trị quốc tế, các quốc gia hiếm khi có nguồn lực vô hạn. Ngay cả nền kinh tế hùng mạnh nhất và hệ thống quân sự mạnh nhất cũng buộc phải lựa chọn ưu tiên, phân bổ lực lượng và tính đến hệ quả từ những quyết định của chính mình.
2
370
Bài viết
Trong nền kinh tế số, điều quan trọng không chỉ là sở hữu tài sản mà còn là hiểu cơ chế tiếp cận tài sản đóCách chọn dịch vụ trao đổi tài sản số: năm tiêu chí thực tiễn
DVA — sự thật không cường điệu
SỰ THẬT • CƠ CHẾ • RỦI RO • KIỂM CHỨNG THỰC TIỄN • QUYẾT ĐỊNH
Tiền mã hóa đang trở thành một phần của cơ sở hạ tầng tài chính
Năm 2026, thị trường tài sản số không còn chỉ được xem là môi trường giao dịch đầu cơ. Stablecoin, sàn giao dịch tiền mã hóa, nền tảng thanh toán và các giao thức phi tập trung ngày càng được sử dụng nhiều hơn cho chuyển tiền quốc tế, thanh toán và lưu trữ giá trị.
Trong nền kinh tế số, điều quan trọng không chỉ là sở hữu tài sản mà còn là hiểu cơ chế tiếp cận tài sản đó
Cách chọn dịch vụ trao đổi tài sản số: năm tiêu chí thực tiễn
DVA — sự thật không cường điệu
SỰ THẬT • CƠ CHẾ • RỦI RO • KIỂM CHỨNG THỰC TIỄN • QUYẾT ĐỊNH
Tiền mã hóa đang trở thành một phần của cơ sở hạ tầng tài chính
Năm 2026, thị trường tài sản số không còn chỉ được xem là môi trường giao dịch đầu cơ. Stablecoin, sàn giao dịch tiền mã hóa, nền tảng thanh toán và các giao thức phi tập trung ngày càng được sử dụng nhiều hơn cho chuyển tiền quốc tế, thanh toán và lưu trữ giá trị.
DVA — sự thật không cường điệu
SỰ THẬT • CƠ CHẾ • RỦI RO • KIỂM CHỨNG THỰC TIỄN • QUYẾT ĐỊNH
Tiền mã hóa đang trở thành một phần của cơ sở hạ tầng tài chính
Năm 2026, thị trường tài sản số không còn chỉ được xem là môi trường giao dịch đầu cơ. Stablecoin, sàn giao dịch tiền mã hóa, nền tảng thanh toán và các giao thức phi tập trung ngày càng được sử dụng nhiều hơn cho chuyển tiền quốc tế, thanh toán và lưu trữ giá trị.
1
214
Bài viết
Bitcoin, Binance và nợ công của Hoa Kỳ
Bitcoin, Binance và nợ công của Hoa Kỳ: thanh lý, chính trị và lý thuyết trò chơi ảnh hưởng đến thị trường tiền mã hóa như thế nào
DVA ANALYTICS • SỰ KIỆN → CƠ CHẾ → KINH TẾ → LÝ THUYẾT TRÒ CHƠI → ĐỊA CHÍNH TRỊ → RỦI RO → KỊCH BẢN → QUYẾT ĐỊNH
Thị trường tiền mã hóa thường được giải thích một cách đơn giản: Bitcoin giảm khi có tin xấu, tăng khi dòng tiền đổ vào và các nhà đầu tư lớn được cho là biết trước giá sẽ biến động theo hướng nào.
Bitcoin, Binance và nợ công của Hoa Kỳ
Bitcoin, Binance và nợ công của Hoa Kỳ: thanh lý, chính trị và lý thuyết trò chơi ảnh hưởng đến thị trường tiền mã hóa như thế nào
DVA ANALYTICS • SỰ KIỆN → CƠ CHẾ → KINH TẾ → LÝ THUYẾT TRÒ CHƠI → ĐỊA CHÍNH TRỊ → RỦI RO → KỊCH BẢN → QUYẾT ĐỊNH
Thị trường tiền mã hóa thường được giải thích một cách đơn giản: Bitcoin giảm khi có tin xấu, tăng khi dòng tiền đổ vào và các nhà đầu tư lớn được cho là biết trước giá sẽ biến động theo hướng nào.
Bitcoin, Binance và nợ công của Hoa Kỳ: thanh lý, chính trị và lý thuyết trò chơi ảnh hưởng đến thị trường tiền mã hóa như thế nào
DVA ANALYTICS • SỰ KIỆN → CƠ CHẾ → KINH TẾ → LÝ THUYẾT TRÒ CHƠI → ĐỊA CHÍNH TRỊ → RỦI RO → KỊCH BẢN → QUYẾT ĐỊNH
Thị trường tiền mã hóa thường được giải thích một cách đơn giản: Bitcoin giảm khi có tin xấu, tăng khi dòng tiền đổ vào và các nhà đầu tư lớn được cho là biết trước giá sẽ biến động theo hướng nào.
1
60

Bài viết
Xem bản dịch
Публічна суперечка між засновником Binance Чанпеном Чжао (CZ) та Ілоном Маском відкрила ...Коли тролінг коштує мільярд: анатомія твіту CZ до Маска і що він розкриває про фінансову архітектуру Binance
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Під час великої фінансової кризи важливо не лише те, скільки активів має компанія, а й те, у якій формі вони існують, кому юридично належать і наскільки швидко їх можна перетворити на доступні гроші.
Публічна суперечка між засновником Binance Чанпеном Чжао (CZ) та Ілоном Маском відкрила цікавіший сюжет, ніж звичайний конфлікт у соціальній мережі. За згадкою про інвестицію в $500 млн стоїть історія корпоративних трансформацій, мільярдної оцінки акцій SpaceX, токенізованих цінних паперів, резервів криптобіржі та проблеми ліквідності.
Цей епізод дає можливість зрозуміти, як працює сучасна фінансова архітектура, у якій традиційний фондовий ринок, блокчейн і цифрові активи дедалі частіше перетинаються.
FACT — найбільша криптокрадіжка і невчасний гумор
29 жовтня 2026 року Binance зіткнулася з масштабним інцидентом безпеки. За оцінками аналітиків, із гарячих гаманців біржі було виведено криптоактиви орієнтовною вартістю $6,36 млрд.
Аналітична компанія TRM Labs пов'язала атаку з північнокорейським угрупованням TraderTraitor, заявивши про високий рівень упевненості у своїй атрибуції. Chainalysis також повідомила про ознаки причетності цього угруповання.
За попередньою інформацією, операції охопили десять блокчейнів, а основна частина коштів була переміщена протягом короткого проміжку часу.
Binance повідомила, що початкове розслідування вказувало на компрометацію ноутбука співробітника DevOps. Через нього зловмисник міг отримати доступ до внутрішньої інфраструктури та ініціювати несанкціоновані транзакції. Пізніше компанія повідомила про виявлення додаткових точок компрометації.
Водночас Binance заявила, що не має доказів витоку приватних ключів гаманців.
Партнерам вдалося заморозити або заблокувати приблизно $3 млрд активів. Проте заморожування не означає автоматичного повернення всіх коштів під контроль біржі.
Binance пообіцяла покрити підтверджені втрати та захистити кошти користувачів. На тлі розслідування окремі операції з виведення тимчасово призупинялися.
Саме в цей момент виникла публічна суперечка з Ілоном Маском.
Після його реакцій емодзі на повідомлення CZ про фішингові посилання засновник Binance звернувся до нього:
«Ілоне, я дуже тебе поважаю, але зараз невідповідний час для тролінгу. Будь ласка, припини. Наші акції SPCX (після того як ми вклали 500 мільйонів доларів у твою угоду з придбання Twitter) зараз коштують понад мільярд доларів. Буду вдячний, якщо ти виявиш хоч трохи підтримки. Дякую!»
Це повідомлення стало набагато більшим, ніж емоційна відповідь.
CZ нагадав про історичну інвестицію Binance, продемонстрував масштаб одного зі своїх активів і фактично перевів розмову з площини репутації у площину фінансової стійкості.
MECHANISM — як $500 млн у Twitter перетворилися на частку в SpaceX
У травні 2022 року Binance підтвердила участь у фінансуванні придбання Twitter Ілоном Маском. У документах, пов'язаних з угодою, фігурувала інвестиція Binance на $500 млн.
Тоді це подавалося як стратегічна ставка на розвиток соціальної платформи, інтеграцію Web3 і потенційне використання блокчейн-технологій.
Але згодом корпоративна структура бізнесів Маска суттєво змінилася.
Twitter перетворився на X. У березні 2025 року X увійшла до структури xAI. У лютому 2026 року SpaceX придбала xAI. У червні 2026 року SpaceX провела IPO та почала торгуватися на Nasdaq під тикером SPCX.
За офіційними матеріалами компанії, ціна IPO становила $135 за акцію, а торги розпочалися 12 червня 2026 року.
У результаті інвестиція Binance, спочатку пов'язана з придбанням соціальної мережі, отримала економічну експозицію до корпоративної структури SpaceX.
CZ заявив, що відповідна частка тепер оцінюється більш ніж у $1 млрд. Тобто йдеться про більш ніж двократне зростання від початкових $500 млн.
Однак тут необхідно розмежувати три речі:
· Початкову суму інвестиції Binance у Twitter.
· Юридичний механізм, через який інвестиція отримала експозицію до SpaceX.
· Поточну ринкову оцінку активу, про яку повідомив CZ.
Без повного розкриття структури володіння, кількості акцій, класу цінних паперів та умов конвертації не можна незалежно підтвердити всі деталі цього переходу.
Тому цифру понад $1 млрд слід трактувати як публічну оцінку CZ, а не як підтверджений грошовий прибуток Binance.
SPCX — акція, токен чи дериватив?
Один із найважливіших моментів цієї історії — різниця між біржовим тикером і фінансовим інструментом.
SPCX — це тикер звичайних акцій SpaceX на Nasdaq. Але в цифровій фінансовій екосистемі під тією самою назвою можуть існувати різні інструменти.
1. Звичайні акції SpaceX
Це частка в капіталі компанії, оформлена відповідно до корпоративного та фондового законодавства США.
Власник має права, визначені класом акцій і документами емітента. Це можуть бути права голосування, участь у корпоративних діях та інші права акціонера.
1. Токенізовані акції
Це цифрове представлення цінного папера або юридичного права, пов'язаного з ним.
Наприклад, Backpack описує свою модель SPCX як інструмент, що забезпечується відповідними акціями у співвідношенні 1:1. Користувач може зберігати цінний папір через брокерську інфраструктуру або отримати його токенізоване представлення в мережі Solana.
Backpack заявляє про механізм конвертації між традиційним цінним папером і токеном.
Але навіть співвідношення 1:1 не означає, що всі власники токенів автоматично мають ідентичні права прямого акціонера SpaceX. Важливо знати, хто є юридичним власником базової акції, хто зберігає її та які права має кінцевий власник токена.
1. Безстрокові ф'ючерси та інші деривативи
Це контракти, вартість яких залежить від ціни базового активу.
Власник такого контракту не обов'язково володіє акцією SpaceX. Він може лише отримувати прибуток або збиток від зміни її ринкової ціни.
Такі інструменти можуть використовувати кредитне плече, маржинальні вимоги, ставки фінансування та механізми примусової ліквідації.
Отже, один тикер — не обов'язково один актив.
Реальна акція, токенізований цінний папір і синтетичний ф'ючерс можуть мати схожу ціну, але різні юридичні права, ризики та способи виходу з позиції.
Це особливо важливо, коли інвестор оцінює не просто торгову можливість, а власний капітал.
ECONOMICS — чому мільярд на папері не дорівнює мільярду готівки
У фінансах потрібно розрізняти три поняття.
Ринкова вартість — скільки актив може коштувати за поточною ціною.
Ліквідність — наскільки швидко його можна продати без суттєвої втрати вартості.
Реалізований прибуток — кошти, фактично отримані після продажу активу з урахуванням витрат.
Якщо пакет акцій оцінюється в $1 млрд, це не означає, що власник може негайно отримати мільярд доларів.
На продаж можуть впливати:
· обмеження для ранніх акціонерів після IPO;
· періоди lock-up;
· клас акцій і корпоративні права;
· доступна ринкова ліквідність;
· обсяг пакета порівняно з обсягом торгів;
· можливі юридичні та податкові обмеження.
За повідомленнями медіа, частина ранніх інвесторів SpaceX підпадає під поетапне розблокування акцій. Проте точний статус пакета Binance та його конкретні обмеження публічно не розкриті.
Тому не можна стверджувати, що Binance обов'язково може продати весь пакет у будь-який момент.
Водночас не можна робити й протилежний висновок — що актив повністю недоступний.
Потрібно знати конкретні умови володіння.
Саме тут виникає різниця між обліковою вартістю та кризовою ліквідністю.
Компанія може володіти активами на мільярди доларів, але не мати можливості швидко використати їх для виконання зобов'язань.
АРИФМЕТИКА КРИЗИ — що насправді означають цифри CZ
У відповідь іншому користувачеві CZ навів приблизний розрахунок:
· близько $6 млрд — масштаб інциденту;
· приблизно $3 млрд — заморожені активи;
· понад $1 млрд — фонд SAFU;
· понад $1 млрд — частка SPCX.
За його оцінкою, після врахування цих ресурсів залишковий розрив становив близько $2 млрд і залишався керованим.
Це важлива заява, але її не слід сприймати як завершений фінансовий звіт.
По-перше, $6,3 млрд — це оцінка вартості активів, переміщених з гаманців Binance. Це не автоматично остаточний чистий збиток компанії або клієнтів.
По-друге, заморожені активи — не те саме, що повернуті кошти. Для їхнього фактичного повернення можуть знадобитися додаткові юридичні та технічні процедури.
По-третє, SAFU — це окремий резервний фонд Binance, створений для захисту користувачів. За офіційною довідкою Binance, станом на січень 2026 року він складався з $1 млрд у USDC.
Після інциденту його фактичний залишок і використання потрібно оцінювати за новими підтвердженими даними. Не можна механічно переносити початкову суму на дату після кризи.
По-четверте, SPCX — це інвестиційний актив. Його ринкова оцінка не дорівнює доступним коштам.
Співзасновниця Binance І Хе заявила, що річного доходу компанії достатньо для покриття втрат і продавати частку в SpaceX наразі немає потреби.
Це важлива заява про фінансову спроможність Binance. Але остаточна оцінка залежатиме від повного розслідування, фактичного повернення коштів, фінансових результатів і оновлених даних про резерви.
Головне питання: не чи можна скласти ці цифри в одну суму, а чи доступний кожен із цих ресурсів у потрібний момент і на яких умовах.
GAME THEORY — чому ця історія важлива для Маска, CZ і всього крипторинку
Публічне звернення CZ до Маска має кілька рівнів.
Перший — репутаційний. Binance нагадала про свою історичну участь у фінансуванні придбання Twitter саме тоді, коли компанія зіткнулася з масштабною кризою.
Другий — фінансовий. Згадка про SPCX демонструє, що Binance має не лише криптовалютні резерви, а й інвестиції в традиційні корпоративні активи.
Третій — стратегічний. Корпоративні зв'язки Маска об'єднують соціальні мережі, штучний інтелект, космічну індустрію, супутниковий зв'язок і фінансові ринки. Це приклад того, як капітал може переходити між різними секторами економіки через злиття та корпоративні трансформації.
Четвертий — системний. Криптовалютні біржі вже не є ізольованими торговими майданчиками. Вони взаємодіють із банками, кастодіанами, фондовими ринками, емітентами токенізованих активів та інституційними інвесторами.
Водночас інвестиція в компанію не створює автоматичного обов'язку її керівника публічно підтримувати інвестора під час кризи.
Публічна комунікація може впливати на репутацію, але не замінює фінансових гарантій.
RISK — три шари ризику, які відкриває ця історія
1. Концентраційний ризик
Якщо значна частина інвестиційного портфеля пов'язана з одним корпоративним активом, падіння його вартості може негативно вплинути на фінансову стійкість власника.
Навіть успішна інвестиція не повинна перетворюватися на критичну залежність.
1. Ризик ліквідності та юридичної структури
Реальні акції, токенізовані цінні папери та деривативи мають різні механізми володіння і захисту.
Токен може торгуватися цілодобово, тоді як базовий фондовий ринок працює за власним графіком. Ціна цифрового інструменту може відхилятися від ціни базової акції. Погашення може залежати від посередника, кастодіана або обмежень законодавства.
1. Операційний ризик і централізація
Інцидент Binance демонструє, що безпека криптобіржі залежить не лише від приватних ключів.
Важливими є контроль доступу співробітників, сегментація систем, багатоступеневе підтвердження транзакцій, моніторинг аномалій і можливість швидко зупинити підозрілі операції.
Якщо зловмисник може скористатися легітимними внутрішніми механізмами, сам факт збереження приватних ключів не гарантує безпеки всієї системи.
PRACTICAL GUIDE — як перевіряти цифрові фінансові інструменти
Історія SPCX корисна не лише інституційним інвесторам. Вона дає універсальний алгоритм перевірки активів.
Крок 1. Визначте, що саме купуєте.
Акцію, токенізований цінний папір, боргову вимогу, синтетичний контракт чи безстроковий ф'ючерс?
Не орієнтуйтеся лише на тикер, назву або логотип.
Крок 2. Знайдіть юридичного емітента.
Хто випустив інструмент? Яка юридична особа відповідає перед власником? У якій країні вона зареєстрована?
Крок 3. Перевірте забезпечення.
Якщо заявлено співвідношення 1:1, де зберігається базовий актив? Хто кастодіан? Чи є незалежне підтвердження? Чи маєте ви право вимагати погашення?
Крок 4. Перевірте ліквідність.
Чи можна продати актив на відкритому ринку? Чи є обмеження на продаж? Який спред? Чи доступний вихід у вихідні та під час ринкової кризи?
Крок 5. З'ясуйте наслідки банкрутства платформи.
Чи відокремлені активи клієнтів від майна компанії? Чи є право прямої вимоги до емітента або кастодіана? Який порядок розгляду претензій?
Крок 6. Перевірте податкові та правові правила своєї країни.
Один і той самий цифровий інструмент може мати різний правовий статус у різних юрисдикціях.
ПРАКТИЧНИЙ ГАЙД ЗА КРАЇНАМИ
Наведені рекомендації призначені для первинної перевірки. Вони не є юридичною чи податковою консультацією і не означають, що конкретний продукт доступний кожному резиденту.
🇺🇸 США — перевіряйте статус цінного папера та посередника
У США токенізована форма не звільняє фінансовий інструмент від вимог законодавства про цінні папери.
SEC у січні 2026 року окремо пояснила, що токенізовані цінні папери можуть мати різні моделі випуску та різні права власників. Регулятор розмежовує цінні папери, токенізовані самим емітентом або від його імені, та інструменти, створені сторонніми учасниками.
Практичні дії:
1. Перевірте компанію та її звітність у базі SEC EDGAR.
2. Переконайтеся, що брокер має відповідну реєстрацію.
3. Перевірте брокера через FINRA BrokerCheck.
4. З'ясуйте, чи купуєте ви цінний папір, токенізоване право або контракт на зміну ціни.
5. Перевірте, чи поширюється захист SIPC саме на ваш рахунок та інструмент. Не вважайте криптовалюту автоматично захищеною SIPC.
6. Прочитайте умови зберігання, переказу та погашення.
Ресурси: SEC.gov, EDGAR, FINRA BrokerCheck, Investor.gov.
Головне питання: чи володію я цінним папером, який має визначений правовий захист, чи лише придбав цифровий контракт стороннього провайдера?
🇯🇵 ЯПОНІЯ — реєстрація FSA має принципове значення
Японія має окрему систему регулювання криптоактивів і фінансових посередників.
Постачальники послуг обміну криптоактивів повинні бути зареєстровані у Financial Services Agency (FSA). Але реєстрація не означає, що регулятор гарантує вартість активу або відсутність інвестиційного ризику.
Практичні дії:
1. Перевірте платформу в офіційному списку зареєстрованих Crypto-asset Exchange Service Providers.
2. Якщо купуєте токенізовані акції, з'ясуйте, чи підпадає продукт під законодавство про фінансові інструменти та біржі (FIEA).
3. Перевірте емітента, кастодіана та юридичні права власника.
4. Уточніть умови виведення, погашення та переказу активу.
5. Враховуйте валютні ризики, комісії та правила транскордонних переказів.
Ресурс: Financial Services Agency — fsa.go.jp.
Головне питання: чи має посередник законне право надавати саме цю послугу резиденту Японії?
🇺🇦 УКРАЇНА — документуйте походження активів і кожну операцію
Українському користувачеві важливо враховувати не лише технічні властивості активу, а й податкові наслідки, банківський комплаєнс та правовий статус операцій.
Практичні дії:
1. Зберігайте історію купівлі, продажу, обміну та переказів.
2. Фіксуйте дату, суму, актив, мережу, комісію та гривневий еквівалент операції.
3. Зберігайте виписки бірж, підтвердження платежів і хеші транзакцій.
4. Відокремлюйте власні перекази між гаманцями від операцій продажу.
5. Перед продажем значних сум або виведенням коштів на банківський рахунок підготуйте документи про походження активів.
6. Перевіряйте актуальні податкові правила та консультуйтеся з фахівцем щодо класифікації доходу.
Для перевірки: Державна податкова служба — tax.gov.ua, НБУ — bank.gov.ua, Верховна Рада — zakon.rada.gov.ua.
Окремо враховуйте валютні обмеження, банківські вимоги та чинні правила фінансового моніторингу.
Головне питання: чи зможу я документально підтвердити походження активу, економічний зміст операцій та законність отриманого доходу?
🇪🇺 ЄВРОПЕЙСЬКИЙ СОЮЗ — перевіряйте MiCA та статус фінансового інструменту
У ЄС діє регламент MiCA — Markets in Crypto-Assets Regulation. Він встановлює вимоги до певних категорій криптоактивів та постачальників криптопослуг.
Але MiCA не охоплює всі фінансові інструменти. Якщо токен за своєю суттю є цінним папером, до нього можуть застосовуватися правила традиційного фінансового ринку, зокрема MiFID II.
Практичні дії:
1. Перевірте постачальника в реєстрі ESMA.
2. Переконайтеся, що саме юридична особа, з якою ви укладаєте договір, має чинний дозвіл.
3. Не плутайте реєстрацію компанії в одній країні з автоматичним дозволом на всі види фінансових послуг у ЄС.
4. Для токенізованих акцій з'ясуйте, чи є вони фінансовими інструментами та які правила обігу застосовуються.
5. Перевірте white paper, умови зберігання, механізм скарг і процедуру повернення активів.
6. Не вважайте криптоактиви автоматично захищеними системою гарантування банківських депозитів або компенсації інвесторам.
Перехідний період MiCA для постачальників криптопослуг завершився 1 липня 2026 року на рівні загального правила ЄС, хоча необхідно враховувати конкретний статус компанії та рішення національного регулятора.
Ресурс: ESMA — esma.europa.eu.
Головне питання: чи має саме та компанія, якій я передаю активи, чинний дозвіл на відповідну діяльність у ЄС?
🇨🇳 КИТАЙ — спочатку перевіряйте законність самої діяльності
Материковий Китай має принципово інший підхід до криптовалютного ринку.
6 лютого 2026 року китайські регулятори опублікували спільне повідомлення щодо ризиків віртуальних валют і токенізації реальних активів (RWA).
Документ визначає відповідну діяльність із віртуальними валютами як незаконну фінансову діяльність у межах зазначених правил та посилює обмеження щодо токенізації реальних активів.
Зокрема, іноземні компанії та фізичні особи не можуть незаконно надавати відповідні послуги суб'єктам материкового Китаю.
Практичні дії:
1. Не вважайте доступність іноземної криптобіржі в інтернеті доказом законності її використання.
2. Не використовуйте закордонні платформи для обходу місцевих обмежень.
3. Не беріть участі в схемах обміну, токенізації або переказу активів, якщо вони суперечать місцевому законодавству.
4. Для традиційних цінних паперів використовуйте дозволені канали та ліцензованих посередників.
5. Для транскордонних операцій перевіряйте валютні, податкові та правові обмеження.
Ресурси: People's Bank of China — pbc.gov.cn, China Securities Regulatory Commission — csrc.gov.cn.
Цей розділ стосується материкового Китаю. Гонконг має окремий режим регулювання цифрових активів, тому його не слід автоматично прирівнювати до материкової юрисдикції.
Головне питання: чи дозволена сама фінансова діяльність, а не лише технічно доступна платформа?
SCENARIOS — чотири можливі траєкторії розвитку
Це не прогнози, а умовні сценарії, які допомагають оцінити ризики для Binance, інвесторів і всього крипторинку.
1. Базовий сценарій
Binance завершує розслідування, відновлює повноцінну роботу сервісів, публікує технічний звіт і оновлену інформацію про резерви.
Компанія використовує SAFU та власні фінансові ресурси для покриття підтверджених втрат. Частка SPCX залишається стратегічною інвестицією, а її використання залежить від умов володіння, ринкової ліквідності та обмежень на продаж.
Ринок поступово стабілізується, хоча довіра до централізованих бірж зазнає чергового удару.
1. Сценарій відновлення
Частину активів вдається повернути завдяки співпраці з правоохоронними органами, блокчейн-аналітиками та іншими платформами.
Остаточний фінансовий вплив інциденту зменшується. Якщо ринкова оцінка SpaceX зростає, вартість інвестиційного пакета Binance також може збільшитися.
Після зняття відповідних обмежень компанія потенційно зможе продати частину активу або використати його як заставу, якщо це дозволятимуть юридичні умови.
Історія перетворюється на навчальний кейс з управління ризиками та корпоративної ліквідності.
1. Сценарій ескалації
Розслідування виявляє глибші проблеми в архітектурі безпеки Binance. Це посилює регуляторний тиск, може прискорити відтік клієнтських коштів і збільшити витрати на захист інфраструктури.
Якщо одночасно погіршиться ситуація на фондовому ринку, оцінка SPCX може знизитися. Тоді заявлений мільярдний актив втратить частину вартості, а його використання для покриття зобов'язань стане складнішим.
1. Сценарій регуляторного втручання
Американські та інші регулятори можуть посилити перевірки токенізованих цінних паперів, особливо якщо окремі інструменти не забезпечують заявлених прав або пропонуються без належного правового оформлення.
Наслідками можуть стати обмеження торгівлі, зміна умов обслуговування, штрафи або перегляд продуктової політики платформ.
Однак сам факт існування токенізованого інструменту не доводить порушення законодавства. Це залежить від його юридичної структури та способу пропозиції інвесторам.
DECISION — практичні висновки для інвестора, регулятора та Binance
Для інвестора.
Не купуйте актив лише тому, що він має відомий тикер або згадується в публікації впливового підприємця.
Перевіряйте юридичну природу інструменту, емітента, кастодіана, умови зберігання та можливість виходу. Висока оцінка не тотожна високій ліквідності.
Під час кризи саме доступність коштів, а не облікова вартість активів, визначає фінансову стійкість.
Для регулятора.
Необхідно чітко розмежовувати звичайні цінні папери, токенізовані права та синтетичні деривативи.
Однаковий тикер не повинен створювати враження однакових прав. Важливі прозорість структури володіння, підтвердження забезпечення, механізм погашення та зрозуміла відповідальність посередника.
Для Binance.
Стратегічні інвестиції можуть збільшувати капітал компанії, але не повинні замінювати операційний резерв.
Потрібні диверсифіковані високоліквідні активи, незалежна перевірка систем безпеки, прозоре розкриття інформації про резерви та чіткий план реагування на інциденти.
Важливо також оцінювати концентрацію інвестиційних ризиків і не покладатися на активи, які неможливо швидко реалізувати.
Для Маска та інших технологічних підприємців.
Публічна комунікація під час кризи має репутаційну вагу. Тролінг може залишатися елементом особистого стилю, але бізнес-партнерства існують у ширшому контексті довіри, взаємних інвестицій та очікувань ринку.
Водночас фінансова підтримка не є автоматичним зобов'язанням лише через факт попередньої інвестиції.
ВИСНОВОК — мільярд, який ще треба довести
Історія з твітом CZ до Маска — це не просто курйоз двох мільярдерів.
Це стислий виклад того, як функціонує сучасна криптофінансова система: інвестиції, зроблені з ідеологічних і стратегічних мотивів, проходять через складні корпоративні трансформації; публічні заяви стають інструментом управління репутацією під час кризи; а поняття «акція», «токен» і «дериватив» можуть змішуватися в одному інформаційному просторі, створюючи ілюзію однакових прав та ліквідності.
CZ попросив «хоч трохи підтримки», нагадавши про інвестицію, яку оцінює більш ніж у мільярд доларів.
Але головне питання залишається відкритим: чи може цей актив бути використаний для покриття фінансових зобов'язань саме тоді, коли це необхідно?
Відповідь залежить не від гучності твіту, а від юридичних прав, обмежень на продаж, ринкової ліквідності та реальної структури володіння.
Головний висновок DVA: у кризу перемагає не той, хто має найбільшу облікову вартість активів, а той, хто має достатньо ліквідного капіталу, прозору структуру власності та здатність швидко виконувати свої зобов'язання.
Ринкова ціна показує оцінку. Юридична структура визначає права. Ліквідність визначає можливість діяти.
Решта — лише емодзі.
Не фінансова порада. Збереження цінностей та часу.
DVA — факти без хайпу.
#ENA #usd #ETH #DVA #SPCX
Публічна суперечка між засновником Binance Чанпеном Чжао (CZ) та Ілоном Маском відкрила ...
Коли тролінг коштує мільярд: анатомія твіту CZ до Маска і що він розкриває про фінансову архітектуру Binance
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Під час великої фінансової кризи важливо не лише те, скільки активів має компанія, а й те, у якій формі вони існують, кому юридично належать і наскільки швидко їх можна перетворити на доступні гроші.
Публічна суперечка між засновником Binance Чанпеном Чжао (CZ) та Ілоном Маском відкрила цікавіший сюжет, ніж звичайний конфлікт у соціальній мережі. За згадкою про інвестицію в $500 млн стоїть історія корпоративних трансформацій, мільярдної оцінки акцій SpaceX, токенізованих цінних паперів, резервів криптобіржі та проблеми ліквідності.
Цей епізод дає можливість зрозуміти, як працює сучасна фінансова архітектура, у якій традиційний фондовий ринок, блокчейн і цифрові активи дедалі частіше перетинаються.
FACT — найбільша криптокрадіжка і невчасний гумор
29 жовтня 2026 року Binance зіткнулася з масштабним інцидентом безпеки. За оцінками аналітиків, із гарячих гаманців біржі було виведено криптоактиви орієнтовною вартістю $6,36 млрд.
Аналітична компанія TRM Labs пов'язала атаку з північнокорейським угрупованням TraderTraitor, заявивши про високий рівень упевненості у своїй атрибуції. Chainalysis також повідомила про ознаки причетності цього угруповання.
За попередньою інформацією, операції охопили десять блокчейнів, а основна частина коштів була переміщена протягом короткого проміжку часу.
Binance повідомила, що початкове розслідування вказувало на компрометацію ноутбука співробітника DevOps. Через нього зловмисник міг отримати доступ до внутрішньої інфраструктури та ініціювати несанкціоновані транзакції. Пізніше компанія повідомила про виявлення додаткових точок компрометації.
Водночас Binance заявила, що не має доказів витоку приватних ключів гаманців.
Партнерам вдалося заморозити або заблокувати приблизно $3 млрд активів. Проте заморожування не означає автоматичного повернення всіх коштів під контроль біржі.
Binance пообіцяла покрити підтверджені втрати та захистити кошти користувачів. На тлі розслідування окремі операції з виведення тимчасово призупинялися.
Саме в цей момент виникла публічна суперечка з Ілоном Маском.
Після його реакцій емодзі на повідомлення CZ про фішингові посилання засновник Binance звернувся до нього:
«Ілоне, я дуже тебе поважаю, але зараз невідповідний час для тролінгу. Будь ласка, припини. Наші акції SPCX (після того як ми вклали 500 мільйонів доларів у твою угоду з придбання Twitter) зараз коштують понад мільярд доларів. Буду вдячний, якщо ти виявиш хоч трохи підтримки. Дякую!»
Це повідомлення стало набагато більшим, ніж емоційна відповідь.
CZ нагадав про історичну інвестицію Binance, продемонстрував масштаб одного зі своїх активів і фактично перевів розмову з площини репутації у площину фінансової стійкості.
MECHANISM — як $500 млн у Twitter перетворилися на частку в SpaceX
У травні 2022 року Binance підтвердила участь у фінансуванні придбання Twitter Ілоном Маском. У документах, пов'язаних з угодою, фігурувала інвестиція Binance на $500 млн.
Тоді це подавалося як стратегічна ставка на розвиток соціальної платформи, інтеграцію Web3 і потенційне використання блокчейн-технологій.
Але згодом корпоративна структура бізнесів Маска суттєво змінилася.
Twitter перетворився на X. У березні 2025 року X увійшла до структури xAI. У лютому 2026 року SpaceX придбала xAI. У червні 2026 року SpaceX провела IPO та почала торгуватися на Nasdaq під тикером SPCX.
За офіційними матеріалами компанії, ціна IPO становила $135 за акцію, а торги розпочалися 12 червня 2026 року.
У результаті інвестиція Binance, спочатку пов'язана з придбанням соціальної мережі, отримала економічну експозицію до корпоративної структури SpaceX.
CZ заявив, що відповідна частка тепер оцінюється більш ніж у $1 млрд. Тобто йдеться про більш ніж двократне зростання від початкових $500 млн.
Однак тут необхідно розмежувати три речі:
· Початкову суму інвестиції Binance у Twitter.
· Юридичний механізм, через який інвестиція отримала експозицію до SpaceX.
· Поточну ринкову оцінку активу, про яку повідомив CZ.
Без повного розкриття структури володіння, кількості акцій, класу цінних паперів та умов конвертації не можна незалежно підтвердити всі деталі цього переходу.
Тому цифру понад $1 млрд слід трактувати як публічну оцінку CZ, а не як підтверджений грошовий прибуток Binance.
SPCX — акція, токен чи дериватив?
Один із найважливіших моментів цієї історії — різниця між біржовим тикером і фінансовим інструментом.
SPCX — це тикер звичайних акцій SpaceX на Nasdaq. Але в цифровій фінансовій екосистемі під тією самою назвою можуть існувати різні інструменти.
1. Звичайні акції SpaceX
Це частка в капіталі компанії, оформлена відповідно до корпоративного та фондового законодавства США.
Власник має права, визначені класом акцій і документами емітента. Це можуть бути права голосування, участь у корпоративних діях та інші права акціонера.
1. Токенізовані акції
Це цифрове представлення цінного папера або юридичного права, пов'язаного з ним.
Наприклад, Backpack описує свою модель SPCX як інструмент, що забезпечується відповідними акціями у співвідношенні 1:1. Користувач може зберігати цінний папір через брокерську інфраструктуру або отримати його токенізоване представлення в мережі Solana.
Backpack заявляє про механізм конвертації між традиційним цінним папером і токеном.
Але навіть співвідношення 1:1 не означає, що всі власники токенів автоматично мають ідентичні права прямого акціонера SpaceX. Важливо знати, хто є юридичним власником базової акції, хто зберігає її та які права має кінцевий власник токена.
1. Безстрокові ф'ючерси та інші деривативи
Це контракти, вартість яких залежить від ціни базового активу.
Власник такого контракту не обов'язково володіє акцією SpaceX. Він може лише отримувати прибуток або збиток від зміни її ринкової ціни.
Такі інструменти можуть використовувати кредитне плече, маржинальні вимоги, ставки фінансування та механізми примусової ліквідації.
Отже, один тикер — не обов'язково один актив.
Реальна акція, токенізований цінний папір і синтетичний ф'ючерс можуть мати схожу ціну, але різні юридичні права, ризики та способи виходу з позиції.
Це особливо важливо, коли інвестор оцінює не просто торгову можливість, а власний капітал.
ECONOMICS — чому мільярд на папері не дорівнює мільярду готівки
У фінансах потрібно розрізняти три поняття.
Ринкова вартість — скільки актив може коштувати за поточною ціною.
Ліквідність — наскільки швидко його можна продати без суттєвої втрати вартості.
Реалізований прибуток — кошти, фактично отримані після продажу активу з урахуванням витрат.
Якщо пакет акцій оцінюється в $1 млрд, це не означає, що власник може негайно отримати мільярд доларів.
На продаж можуть впливати:
· обмеження для ранніх акціонерів після IPO;
· періоди lock-up;
· клас акцій і корпоративні права;
· доступна ринкова ліквідність;
· обсяг пакета порівняно з обсягом торгів;
· можливі юридичні та податкові обмеження.
За повідомленнями медіа, частина ранніх інвесторів SpaceX підпадає під поетапне розблокування акцій. Проте точний статус пакета Binance та його конкретні обмеження публічно не розкриті.
Тому не можна стверджувати, що Binance обов'язково може продати весь пакет у будь-який момент.
Водночас не можна робити й протилежний висновок — що актив повністю недоступний.
Потрібно знати конкретні умови володіння.
Саме тут виникає різниця між обліковою вартістю та кризовою ліквідністю.
Компанія може володіти активами на мільярди доларів, але не мати можливості швидко використати їх для виконання зобов'язань.
АРИФМЕТИКА КРИЗИ — що насправді означають цифри CZ
У відповідь іншому користувачеві CZ навів приблизний розрахунок:
· близько $6 млрд — масштаб інциденту;
· приблизно $3 млрд — заморожені активи;
· понад $1 млрд — фонд SAFU;
· понад $1 млрд — частка SPCX.
За його оцінкою, після врахування цих ресурсів залишковий розрив становив близько $2 млрд і залишався керованим.
Це важлива заява, але її не слід сприймати як завершений фінансовий звіт.
По-перше, $6,3 млрд — це оцінка вартості активів, переміщених з гаманців Binance. Це не автоматично остаточний чистий збиток компанії або клієнтів.
По-друге, заморожені активи — не те саме, що повернуті кошти. Для їхнього фактичного повернення можуть знадобитися додаткові юридичні та технічні процедури.
По-третє, SAFU — це окремий резервний фонд Binance, створений для захисту користувачів. За офіційною довідкою Binance, станом на січень 2026 року він складався з $1 млрд у USDC.
Після інциденту його фактичний залишок і використання потрібно оцінювати за новими підтвердженими даними. Не можна механічно переносити початкову суму на дату після кризи.
По-четверте, SPCX — це інвестиційний актив. Його ринкова оцінка не дорівнює доступним коштам.
Співзасновниця Binance І Хе заявила, що річного доходу компанії достатньо для покриття втрат і продавати частку в SpaceX наразі немає потреби.
Це важлива заява про фінансову спроможність Binance. Але остаточна оцінка залежатиме від повного розслідування, фактичного повернення коштів, фінансових результатів і оновлених даних про резерви.
Головне питання: не чи можна скласти ці цифри в одну суму, а чи доступний кожен із цих ресурсів у потрібний момент і на яких умовах.
GAME THEORY — чому ця історія важлива для Маска, CZ і всього крипторинку
Публічне звернення CZ до Маска має кілька рівнів.
Перший — репутаційний. Binance нагадала про свою історичну участь у фінансуванні придбання Twitter саме тоді, коли компанія зіткнулася з масштабною кризою.
Другий — фінансовий. Згадка про SPCX демонструє, що Binance має не лише криптовалютні резерви, а й інвестиції в традиційні корпоративні активи.
Третій — стратегічний. Корпоративні зв'язки Маска об'єднують соціальні мережі, штучний інтелект, космічну індустрію, супутниковий зв'язок і фінансові ринки. Це приклад того, як капітал може переходити між різними секторами економіки через злиття та корпоративні трансформації.
Четвертий — системний. Криптовалютні біржі вже не є ізольованими торговими майданчиками. Вони взаємодіють із банками, кастодіанами, фондовими ринками, емітентами токенізованих активів та інституційними інвесторами.
Водночас інвестиція в компанію не створює автоматичного обов'язку її керівника публічно підтримувати інвестора під час кризи.
Публічна комунікація може впливати на репутацію, але не замінює фінансових гарантій.
RISK — три шари ризику, які відкриває ця історія
1. Концентраційний ризик
Якщо значна частина інвестиційного портфеля пов'язана з одним корпоративним активом, падіння його вартості може негативно вплинути на фінансову стійкість власника.
Навіть успішна інвестиція не повинна перетворюватися на критичну залежність.
1. Ризик ліквідності та юридичної структури
Реальні акції, токенізовані цінні папери та деривативи мають різні механізми володіння і захисту.
Токен може торгуватися цілодобово, тоді як базовий фондовий ринок працює за власним графіком. Ціна цифрового інструменту може відхилятися від ціни базової акції. Погашення може залежати від посередника, кастодіана або обмежень законодавства.
1. Операційний ризик і централізація
Інцидент Binance демонструє, що безпека криптобіржі залежить не лише від приватних ключів.
Важливими є контроль доступу співробітників, сегментація систем, багатоступеневе підтвердження транзакцій, моніторинг аномалій і можливість швидко зупинити підозрілі операції.
Якщо зловмисник може скористатися легітимними внутрішніми механізмами, сам факт збереження приватних ключів не гарантує безпеки всієї системи.
PRACTICAL GUIDE — як перевіряти цифрові фінансові інструменти
Історія SPCX корисна не лише інституційним інвесторам. Вона дає універсальний алгоритм перевірки активів.
Крок 1. Визначте, що саме купуєте.
Акцію, токенізований цінний папір, боргову вимогу, синтетичний контракт чи безстроковий ф'ючерс?
Не орієнтуйтеся лише на тикер, назву або логотип.
Крок 2. Знайдіть юридичного емітента.
Хто випустив інструмент? Яка юридична особа відповідає перед власником? У якій країні вона зареєстрована?
Крок 3. Перевірте забезпечення.
Якщо заявлено співвідношення 1:1, де зберігається базовий актив? Хто кастодіан? Чи є незалежне підтвердження? Чи маєте ви право вимагати погашення?
Крок 4. Перевірте ліквідність.
Чи можна продати актив на відкритому ринку? Чи є обмеження на продаж? Який спред? Чи доступний вихід у вихідні та під час ринкової кризи?
Крок 5. З'ясуйте наслідки банкрутства платформи.
Чи відокремлені активи клієнтів від майна компанії? Чи є право прямої вимоги до емітента або кастодіана? Який порядок розгляду претензій?
Крок 6. Перевірте податкові та правові правила своєї країни.
Один і той самий цифровий інструмент може мати різний правовий статус у різних юрисдикціях.
ПРАКТИЧНИЙ ГАЙД ЗА КРАЇНАМИ
Наведені рекомендації призначені для первинної перевірки. Вони не є юридичною чи податковою консультацією і не означають, що конкретний продукт доступний кожному резиденту.
🇺🇸 США — перевіряйте статус цінного папера та посередника
У США токенізована форма не звільняє фінансовий інструмент від вимог законодавства про цінні папери.
SEC у січні 2026 року окремо пояснила, що токенізовані цінні папери можуть мати різні моделі випуску та різні права власників. Регулятор розмежовує цінні папери, токенізовані самим емітентом або від його імені, та інструменти, створені сторонніми учасниками.
Практичні дії:
1. Перевірте компанію та її звітність у базі SEC EDGAR.
2. Переконайтеся, що брокер має відповідну реєстрацію.
3. Перевірте брокера через FINRA BrokerCheck.
4. З'ясуйте, чи купуєте ви цінний папір, токенізоване право або контракт на зміну ціни.
5. Перевірте, чи поширюється захист SIPC саме на ваш рахунок та інструмент. Не вважайте криптовалюту автоматично захищеною SIPC.
6. Прочитайте умови зберігання, переказу та погашення.
Ресурси: SEC.gov, EDGAR, FINRA BrokerCheck, Investor.gov.
Головне питання: чи володію я цінним папером, який має визначений правовий захист, чи лише придбав цифровий контракт стороннього провайдера?
🇯🇵 ЯПОНІЯ — реєстрація FSA має принципове значення
Японія має окрему систему регулювання криптоактивів і фінансових посередників.
Постачальники послуг обміну криптоактивів повинні бути зареєстровані у Financial Services Agency (FSA). Але реєстрація не означає, що регулятор гарантує вартість активу або відсутність інвестиційного ризику.
Практичні дії:
1. Перевірте платформу в офіційному списку зареєстрованих Crypto-asset Exchange Service Providers.
2. Якщо купуєте токенізовані акції, з'ясуйте, чи підпадає продукт під законодавство про фінансові інструменти та біржі (FIEA).
3. Перевірте емітента, кастодіана та юридичні права власника.
4. Уточніть умови виведення, погашення та переказу активу.
5. Враховуйте валютні ризики, комісії та правила транскордонних переказів.
Ресурс: Financial Services Agency — fsa.go.jp.
Головне питання: чи має посередник законне право надавати саме цю послугу резиденту Японії?
🇺🇦 УКРАЇНА — документуйте походження активів і кожну операцію
Українському користувачеві важливо враховувати не лише технічні властивості активу, а й податкові наслідки, банківський комплаєнс та правовий статус операцій.
Практичні дії:
1. Зберігайте історію купівлі, продажу, обміну та переказів.
2. Фіксуйте дату, суму, актив, мережу, комісію та гривневий еквівалент операції.
3. Зберігайте виписки бірж, підтвердження платежів і хеші транзакцій.
4. Відокремлюйте власні перекази між гаманцями від операцій продажу.
5. Перед продажем значних сум або виведенням коштів на банківський рахунок підготуйте документи про походження активів.
6. Перевіряйте актуальні податкові правила та консультуйтеся з фахівцем щодо класифікації доходу.
Для перевірки: Державна податкова служба — tax.gov.ua, НБУ — bank.gov.ua, Верховна Рада — zakon.rada.gov.ua.
Окремо враховуйте валютні обмеження, банківські вимоги та чинні правила фінансового моніторингу.
Головне питання: чи зможу я документально підтвердити походження активу, економічний зміст операцій та законність отриманого доходу?
🇪🇺 ЄВРОПЕЙСЬКИЙ СОЮЗ — перевіряйте MiCA та статус фінансового інструменту
У ЄС діє регламент MiCA — Markets in Crypto-Assets Regulation. Він встановлює вимоги до певних категорій криптоактивів та постачальників криптопослуг.
Але MiCA не охоплює всі фінансові інструменти. Якщо токен за своєю суттю є цінним папером, до нього можуть застосовуватися правила традиційного фінансового ринку, зокрема MiFID II.
Практичні дії:
1. Перевірте постачальника в реєстрі ESMA.
2. Переконайтеся, що саме юридична особа, з якою ви укладаєте договір, має чинний дозвіл.
3. Не плутайте реєстрацію компанії в одній країні з автоматичним дозволом на всі види фінансових послуг у ЄС.
4. Для токенізованих акцій з'ясуйте, чи є вони фінансовими інструментами та які правила обігу застосовуються.
5. Перевірте white paper, умови зберігання, механізм скарг і процедуру повернення активів.
6. Не вважайте криптоактиви автоматично захищеними системою гарантування банківських депозитів або компенсації інвесторам.
Перехідний період MiCA для постачальників криптопослуг завершився 1 липня 2026 року на рівні загального правила ЄС, хоча необхідно враховувати конкретний статус компанії та рішення національного регулятора.
Ресурс: ESMA — esma.europa.eu.
Головне питання: чи має саме та компанія, якій я передаю активи, чинний дозвіл на відповідну діяльність у ЄС?
🇨🇳 КИТАЙ — спочатку перевіряйте законність самої діяльності
Материковий Китай має принципово інший підхід до криптовалютного ринку.
6 лютого 2026 року китайські регулятори опублікували спільне повідомлення щодо ризиків віртуальних валют і токенізації реальних активів (RWA).
Документ визначає відповідну діяльність із віртуальними валютами як незаконну фінансову діяльність у межах зазначених правил та посилює обмеження щодо токенізації реальних активів.
Зокрема, іноземні компанії та фізичні особи не можуть незаконно надавати відповідні послуги суб'єктам материкового Китаю.
Практичні дії:
1. Не вважайте доступність іноземної криптобіржі в інтернеті доказом законності її використання.
2. Не використовуйте закордонні платформи для обходу місцевих обмежень.
3. Не беріть участі в схемах обміну, токенізації або переказу активів, якщо вони суперечать місцевому законодавству.
4. Для традиційних цінних паперів використовуйте дозволені канали та ліцензованих посередників.
5. Для транскордонних операцій перевіряйте валютні, податкові та правові обмеження.
Ресурси: People's Bank of China — pbc.gov.cn, China Securities Regulatory Commission — csrc.gov.cn.
Цей розділ стосується материкового Китаю. Гонконг має окремий режим регулювання цифрових активів, тому його не слід автоматично прирівнювати до материкової юрисдикції.
Головне питання: чи дозволена сама фінансова діяльність, а не лише технічно доступна платформа?
SCENARIOS — чотири можливі траєкторії розвитку
Це не прогнози, а умовні сценарії, які допомагають оцінити ризики для Binance, інвесторів і всього крипторинку.
1. Базовий сценарій
Binance завершує розслідування, відновлює повноцінну роботу сервісів, публікує технічний звіт і оновлену інформацію про резерви.
Компанія використовує SAFU та власні фінансові ресурси для покриття підтверджених втрат. Частка SPCX залишається стратегічною інвестицією, а її використання залежить від умов володіння, ринкової ліквідності та обмежень на продаж.
Ринок поступово стабілізується, хоча довіра до централізованих бірж зазнає чергового удару.
1. Сценарій відновлення
Частину активів вдається повернути завдяки співпраці з правоохоронними органами, блокчейн-аналітиками та іншими платформами.
Остаточний фінансовий вплив інциденту зменшується. Якщо ринкова оцінка SpaceX зростає, вартість інвестиційного пакета Binance також може збільшитися.
Після зняття відповідних обмежень компанія потенційно зможе продати частину активу або використати його як заставу, якщо це дозволятимуть юридичні умови.
Історія перетворюється на навчальний кейс з управління ризиками та корпоративної ліквідності.
1. Сценарій ескалації
Розслідування виявляє глибші проблеми в архітектурі безпеки Binance. Це посилює регуляторний тиск, може прискорити відтік клієнтських коштів і збільшити витрати на захист інфраструктури.
Якщо одночасно погіршиться ситуація на фондовому ринку, оцінка SPCX може знизитися. Тоді заявлений мільярдний актив втратить частину вартості, а його використання для покриття зобов'язань стане складнішим.
1. Сценарій регуляторного втручання
Американські та інші регулятори можуть посилити перевірки токенізованих цінних паперів, особливо якщо окремі інструменти не забезпечують заявлених прав або пропонуються без належного правового оформлення.
Наслідками можуть стати обмеження торгівлі, зміна умов обслуговування, штрафи або перегляд продуктової політики платформ.
Однак сам факт існування токенізованого інструменту не доводить порушення законодавства. Це залежить від його юридичної структури та способу пропозиції інвесторам.
DECISION — практичні висновки для інвестора, регулятора та Binance
Для інвестора.
Не купуйте актив лише тому, що він має відомий тикер або згадується в публікації впливового підприємця.
Перевіряйте юридичну природу інструменту, емітента, кастодіана, умови зберігання та можливість виходу. Висока оцінка не тотожна високій ліквідності.
Під час кризи саме доступність коштів, а не облікова вартість активів, визначає фінансову стійкість.
Для регулятора.
Необхідно чітко розмежовувати звичайні цінні папери, токенізовані права та синтетичні деривативи.
Однаковий тикер не повинен створювати враження однакових прав. Важливі прозорість структури володіння, підтвердження забезпечення, механізм погашення та зрозуміла відповідальність посередника.
Для Binance.
Стратегічні інвестиції можуть збільшувати капітал компанії, але не повинні замінювати операційний резерв.
Потрібні диверсифіковані високоліквідні активи, незалежна перевірка систем безпеки, прозоре розкриття інформації про резерви та чіткий план реагування на інциденти.
Важливо також оцінювати концентрацію інвестиційних ризиків і не покладатися на активи, які неможливо швидко реалізувати.
Для Маска та інших технологічних підприємців.
Публічна комунікація під час кризи має репутаційну вагу. Тролінг може залишатися елементом особистого стилю, але бізнес-партнерства існують у ширшому контексті довіри, взаємних інвестицій та очікувань ринку.
Водночас фінансова підтримка не є автоматичним зобов'язанням лише через факт попередньої інвестиції.
ВИСНОВОК — мільярд, який ще треба довести
Історія з твітом CZ до Маска — це не просто курйоз двох мільярдерів.
Це стислий виклад того, як функціонує сучасна криптофінансова система: інвестиції, зроблені з ідеологічних і стратегічних мотивів, проходять через складні корпоративні трансформації; публічні заяви стають інструментом управління репутацією під час кризи; а поняття «акція», «токен» і «дериватив» можуть змішуватися в одному інформаційному просторі, створюючи ілюзію однакових прав та ліквідності.
CZ попросив «хоч трохи підтримки», нагадавши про інвестицію, яку оцінює більш ніж у мільярд доларів.
Але головне питання залишається відкритим: чи може цей актив бути використаний для покриття фінансових зобов'язань саме тоді, коли це необхідно?
Відповідь залежить не від гучності твіту, а від юридичних прав, обмежень на продаж, ринкової ліквідності та реальної структури володіння.
Головний висновок DVA: у кризу перемагає не той, хто має найбільшу облікову вартість активів, а той, хто має достатньо ліквідного капіталу, прозору структуру власності та здатність швидко виконувати свої зобов'язання.
Ринкова ціна показує оцінку. Юридична структура визначає права. Ліквідність визначає можливість діяти.
Решта — лише емодзі.
Не фінансова порада. Збереження цінностей та часу.
DVA — факти без хайпу.
#ENA #usd #ETH #DVA #SPCX
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Під час великої фінансової кризи важливо не лише те, скільки активів має компанія, а й те, у якій формі вони існують, кому юридично належать і наскільки швидко їх можна перетворити на доступні гроші.
Публічна суперечка між засновником Binance Чанпеном Чжао (CZ) та Ілоном Маском відкрила цікавіший сюжет, ніж звичайний конфлікт у соціальній мережі. За згадкою про інвестицію в $500 млн стоїть історія корпоративних трансформацій, мільярдної оцінки акцій SpaceX, токенізованих цінних паперів, резервів криптобіржі та проблеми ліквідності.
Цей епізод дає можливість зрозуміти, як працює сучасна фінансова архітектура, у якій традиційний фондовий ринок, блокчейн і цифрові активи дедалі частіше перетинаються.
FACT — найбільша криптокрадіжка і невчасний гумор
29 жовтня 2026 року Binance зіткнулася з масштабним інцидентом безпеки. За оцінками аналітиків, із гарячих гаманців біржі було виведено криптоактиви орієнтовною вартістю $6,36 млрд.
Аналітична компанія TRM Labs пов'язала атаку з північнокорейським угрупованням TraderTraitor, заявивши про високий рівень упевненості у своїй атрибуції. Chainalysis також повідомила про ознаки причетності цього угруповання.
За попередньою інформацією, операції охопили десять блокчейнів, а основна частина коштів була переміщена протягом короткого проміжку часу.
Binance повідомила, що початкове розслідування вказувало на компрометацію ноутбука співробітника DevOps. Через нього зловмисник міг отримати доступ до внутрішньої інфраструктури та ініціювати несанкціоновані транзакції. Пізніше компанія повідомила про виявлення додаткових точок компрометації.
Водночас Binance заявила, що не має доказів витоку приватних ключів гаманців.
Партнерам вдалося заморозити або заблокувати приблизно $3 млрд активів. Проте заморожування не означає автоматичного повернення всіх коштів під контроль біржі.
Binance пообіцяла покрити підтверджені втрати та захистити кошти користувачів. На тлі розслідування окремі операції з виведення тимчасово призупинялися.
Саме в цей момент виникла публічна суперечка з Ілоном Маском.
Після його реакцій емодзі на повідомлення CZ про фішингові посилання засновник Binance звернувся до нього:
«Ілоне, я дуже тебе поважаю, але зараз невідповідний час для тролінгу. Будь ласка, припини. Наші акції SPCX (після того як ми вклали 500 мільйонів доларів у твою угоду з придбання Twitter) зараз коштують понад мільярд доларів. Буду вдячний, якщо ти виявиш хоч трохи підтримки. Дякую!»
Це повідомлення стало набагато більшим, ніж емоційна відповідь.
CZ нагадав про історичну інвестицію Binance, продемонстрував масштаб одного зі своїх активів і фактично перевів розмову з площини репутації у площину фінансової стійкості.
MECHANISM — як $500 млн у Twitter перетворилися на частку в SpaceX
У травні 2022 року Binance підтвердила участь у фінансуванні придбання Twitter Ілоном Маском. У документах, пов'язаних з угодою, фігурувала інвестиція Binance на $500 млн.
Тоді це подавалося як стратегічна ставка на розвиток соціальної платформи, інтеграцію Web3 і потенційне використання блокчейн-технологій.
Але згодом корпоративна структура бізнесів Маска суттєво змінилася.
Twitter перетворився на X. У березні 2025 року X увійшла до структури xAI. У лютому 2026 року SpaceX придбала xAI. У червні 2026 року SpaceX провела IPO та почала торгуватися на Nasdaq під тикером SPCX.
За офіційними матеріалами компанії, ціна IPO становила $135 за акцію, а торги розпочалися 12 червня 2026 року.
У результаті інвестиція Binance, спочатку пов'язана з придбанням соціальної мережі, отримала економічну експозицію до корпоративної структури SpaceX.
CZ заявив, що відповідна частка тепер оцінюється більш ніж у $1 млрд. Тобто йдеться про більш ніж двократне зростання від початкових $500 млн.
Однак тут необхідно розмежувати три речі:
· Початкову суму інвестиції Binance у Twitter.
· Юридичний механізм, через який інвестиція отримала експозицію до SpaceX.
· Поточну ринкову оцінку активу, про яку повідомив CZ.
Без повного розкриття структури володіння, кількості акцій, класу цінних паперів та умов конвертації не можна незалежно підтвердити всі деталі цього переходу.
Тому цифру понад $1 млрд слід трактувати як публічну оцінку CZ, а не як підтверджений грошовий прибуток Binance.
SPCX — акція, токен чи дериватив?
Один із найважливіших моментів цієї історії — різниця між біржовим тикером і фінансовим інструментом.
SPCX — це тикер звичайних акцій SpaceX на Nasdaq. Але в цифровій фінансовій екосистемі під тією самою назвою можуть існувати різні інструменти.
1. Звичайні акції SpaceX
Це частка в капіталі компанії, оформлена відповідно до корпоративного та фондового законодавства США.
Власник має права, визначені класом акцій і документами емітента. Це можуть бути права голосування, участь у корпоративних діях та інші права акціонера.
1. Токенізовані акції
Це цифрове представлення цінного папера або юридичного права, пов'язаного з ним.
Наприклад, Backpack описує свою модель SPCX як інструмент, що забезпечується відповідними акціями у співвідношенні 1:1. Користувач може зберігати цінний папір через брокерську інфраструктуру або отримати його токенізоване представлення в мережі Solana.
Backpack заявляє про механізм конвертації між традиційним цінним папером і токеном.
Але навіть співвідношення 1:1 не означає, що всі власники токенів автоматично мають ідентичні права прямого акціонера SpaceX. Важливо знати, хто є юридичним власником базової акції, хто зберігає її та які права має кінцевий власник токена.
1. Безстрокові ф'ючерси та інші деривативи
Це контракти, вартість яких залежить від ціни базового активу.
Власник такого контракту не обов'язково володіє акцією SpaceX. Він може лише отримувати прибуток або збиток від зміни її ринкової ціни.
Такі інструменти можуть використовувати кредитне плече, маржинальні вимоги, ставки фінансування та механізми примусової ліквідації.
Отже, один тикер — не обов'язково один актив.
Реальна акція, токенізований цінний папір і синтетичний ф'ючерс можуть мати схожу ціну, але різні юридичні права, ризики та способи виходу з позиції.
Це особливо важливо, коли інвестор оцінює не просто торгову можливість, а власний капітал.
ECONOMICS — чому мільярд на папері не дорівнює мільярду готівки
У фінансах потрібно розрізняти три поняття.
Ринкова вартість — скільки актив може коштувати за поточною ціною.
Ліквідність — наскільки швидко його можна продати без суттєвої втрати вартості.
Реалізований прибуток — кошти, фактично отримані після продажу активу з урахуванням витрат.
Якщо пакет акцій оцінюється в $1 млрд, це не означає, що власник може негайно отримати мільярд доларів.
На продаж можуть впливати:
· обмеження для ранніх акціонерів після IPO;
· періоди lock-up;
· клас акцій і корпоративні права;
· доступна ринкова ліквідність;
· обсяг пакета порівняно з обсягом торгів;
· можливі юридичні та податкові обмеження.
За повідомленнями медіа, частина ранніх інвесторів SpaceX підпадає під поетапне розблокування акцій. Проте точний статус пакета Binance та його конкретні обмеження публічно не розкриті.
Тому не можна стверджувати, що Binance обов'язково може продати весь пакет у будь-який момент.
Водночас не можна робити й протилежний висновок — що актив повністю недоступний.
Потрібно знати конкретні умови володіння.
Саме тут виникає різниця між обліковою вартістю та кризовою ліквідністю.
Компанія може володіти активами на мільярди доларів, але не мати можливості швидко використати їх для виконання зобов'язань.
АРИФМЕТИКА КРИЗИ — що насправді означають цифри CZ
У відповідь іншому користувачеві CZ навів приблизний розрахунок:
· близько $6 млрд — масштаб інциденту;
· приблизно $3 млрд — заморожені активи;
· понад $1 млрд — фонд SAFU;
· понад $1 млрд — частка SPCX.
За його оцінкою, після врахування цих ресурсів залишковий розрив становив близько $2 млрд і залишався керованим.
Це важлива заява, але її не слід сприймати як завершений фінансовий звіт.
По-перше, $6,3 млрд — це оцінка вартості активів, переміщених з гаманців Binance. Це не автоматично остаточний чистий збиток компанії або клієнтів.
По-друге, заморожені активи — не те саме, що повернуті кошти. Для їхнього фактичного повернення можуть знадобитися додаткові юридичні та технічні процедури.
По-третє, SAFU — це окремий резервний фонд Binance, створений для захисту користувачів. За офіційною довідкою Binance, станом на січень 2026 року він складався з $1 млрд у USDC.
Після інциденту його фактичний залишок і використання потрібно оцінювати за новими підтвердженими даними. Не можна механічно переносити початкову суму на дату після кризи.
По-четверте, SPCX — це інвестиційний актив. Його ринкова оцінка не дорівнює доступним коштам.
Співзасновниця Binance І Хе заявила, що річного доходу компанії достатньо для покриття втрат і продавати частку в SpaceX наразі немає потреби.
Це важлива заява про фінансову спроможність Binance. Але остаточна оцінка залежатиме від повного розслідування, фактичного повернення коштів, фінансових результатів і оновлених даних про резерви.
Головне питання: не чи можна скласти ці цифри в одну суму, а чи доступний кожен із цих ресурсів у потрібний момент і на яких умовах.
GAME THEORY — чому ця історія важлива для Маска, CZ і всього крипторинку
Публічне звернення CZ до Маска має кілька рівнів.
Перший — репутаційний. Binance нагадала про свою історичну участь у фінансуванні придбання Twitter саме тоді, коли компанія зіткнулася з масштабною кризою.
Другий — фінансовий. Згадка про SPCX демонструє, що Binance має не лише криптовалютні резерви, а й інвестиції в традиційні корпоративні активи.
Третій — стратегічний. Корпоративні зв'язки Маска об'єднують соціальні мережі, штучний інтелект, космічну індустрію, супутниковий зв'язок і фінансові ринки. Це приклад того, як капітал може переходити між різними секторами економіки через злиття та корпоративні трансформації.
Четвертий — системний. Криптовалютні біржі вже не є ізольованими торговими майданчиками. Вони взаємодіють із банками, кастодіанами, фондовими ринками, емітентами токенізованих активів та інституційними інвесторами.
Водночас інвестиція в компанію не створює автоматичного обов'язку її керівника публічно підтримувати інвестора під час кризи.
Публічна комунікація може впливати на репутацію, але не замінює фінансових гарантій.
RISK — три шари ризику, які відкриває ця історія
1. Концентраційний ризик
Якщо значна частина інвестиційного портфеля пов'язана з одним корпоративним активом, падіння його вартості може негативно вплинути на фінансову стійкість власника.
Навіть успішна інвестиція не повинна перетворюватися на критичну залежність.
1. Ризик ліквідності та юридичної структури
Реальні акції, токенізовані цінні папери та деривативи мають різні механізми володіння і захисту.
Токен може торгуватися цілодобово, тоді як базовий фондовий ринок працює за власним графіком. Ціна цифрового інструменту може відхилятися від ціни базової акції. Погашення може залежати від посередника, кастодіана або обмежень законодавства.
1. Операційний ризик і централізація
Інцидент Binance демонструє, що безпека криптобіржі залежить не лише від приватних ключів.
Важливими є контроль доступу співробітників, сегментація систем, багатоступеневе підтвердження транзакцій, моніторинг аномалій і можливість швидко зупинити підозрілі операції.
Якщо зловмисник може скористатися легітимними внутрішніми механізмами, сам факт збереження приватних ключів не гарантує безпеки всієї системи.
PRACTICAL GUIDE — як перевіряти цифрові фінансові інструменти
Історія SPCX корисна не лише інституційним інвесторам. Вона дає універсальний алгоритм перевірки активів.
Крок 1. Визначте, що саме купуєте.
Акцію, токенізований цінний папір, боргову вимогу, синтетичний контракт чи безстроковий ф'ючерс?
Не орієнтуйтеся лише на тикер, назву або логотип.
Крок 2. Знайдіть юридичного емітента.
Хто випустив інструмент? Яка юридична особа відповідає перед власником? У якій країні вона зареєстрована?
Крок 3. Перевірте забезпечення.
Якщо заявлено співвідношення 1:1, де зберігається базовий актив? Хто кастодіан? Чи є незалежне підтвердження? Чи маєте ви право вимагати погашення?
Крок 4. Перевірте ліквідність.
Чи можна продати актив на відкритому ринку? Чи є обмеження на продаж? Який спред? Чи доступний вихід у вихідні та під час ринкової кризи?
Крок 5. З'ясуйте наслідки банкрутства платформи.
Чи відокремлені активи клієнтів від майна компанії? Чи є право прямої вимоги до емітента або кастодіана? Який порядок розгляду претензій?
Крок 6. Перевірте податкові та правові правила своєї країни.
Один і той самий цифровий інструмент може мати різний правовий статус у різних юрисдикціях.
ПРАКТИЧНИЙ ГАЙД ЗА КРАЇНАМИ
Наведені рекомендації призначені для первинної перевірки. Вони не є юридичною чи податковою консультацією і не означають, що конкретний продукт доступний кожному резиденту.
🇺🇸 США — перевіряйте статус цінного папера та посередника
У США токенізована форма не звільняє фінансовий інструмент від вимог законодавства про цінні папери.
SEC у січні 2026 року окремо пояснила, що токенізовані цінні папери можуть мати різні моделі випуску та різні права власників. Регулятор розмежовує цінні папери, токенізовані самим емітентом або від його імені, та інструменти, створені сторонніми учасниками.
Практичні дії:
1. Перевірте компанію та її звітність у базі SEC EDGAR.
2. Переконайтеся, що брокер має відповідну реєстрацію.
3. Перевірте брокера через FINRA BrokerCheck.
4. З'ясуйте, чи купуєте ви цінний папір, токенізоване право або контракт на зміну ціни.
5. Перевірте, чи поширюється захист SIPC саме на ваш рахунок та інструмент. Не вважайте криптовалюту автоматично захищеною SIPC.
6. Прочитайте умови зберігання, переказу та погашення.
Ресурси: SEC.gov, EDGAR, FINRA BrokerCheck, Investor.gov.
Головне питання: чи володію я цінним папером, який має визначений правовий захист, чи лише придбав цифровий контракт стороннього провайдера?
🇯🇵 ЯПОНІЯ — реєстрація FSA має принципове значення
Японія має окрему систему регулювання криптоактивів і фінансових посередників.
Постачальники послуг обміну криптоактивів повинні бути зареєстровані у Financial Services Agency (FSA). Але реєстрація не означає, що регулятор гарантує вартість активу або відсутність інвестиційного ризику.
Практичні дії:
1. Перевірте платформу в офіційному списку зареєстрованих Crypto-asset Exchange Service Providers.
2. Якщо купуєте токенізовані акції, з'ясуйте, чи підпадає продукт під законодавство про фінансові інструменти та біржі (FIEA).
3. Перевірте емітента, кастодіана та юридичні права власника.
4. Уточніть умови виведення, погашення та переказу активу.
5. Враховуйте валютні ризики, комісії та правила транскордонних переказів.
Ресурс: Financial Services Agency — fsa.go.jp.
Головне питання: чи має посередник законне право надавати саме цю послугу резиденту Японії?
🇺🇦 УКРАЇНА — документуйте походження активів і кожну операцію
Українському користувачеві важливо враховувати не лише технічні властивості активу, а й податкові наслідки, банківський комплаєнс та правовий статус операцій.
Практичні дії:
1. Зберігайте історію купівлі, продажу, обміну та переказів.
2. Фіксуйте дату, суму, актив, мережу, комісію та гривневий еквівалент операції.
3. Зберігайте виписки бірж, підтвердження платежів і хеші транзакцій.
4. Відокремлюйте власні перекази між гаманцями від операцій продажу.
5. Перед продажем значних сум або виведенням коштів на банківський рахунок підготуйте документи про походження активів.
6. Перевіряйте актуальні податкові правила та консультуйтеся з фахівцем щодо класифікації доходу.
Для перевірки: Державна податкова служба — tax.gov.ua, НБУ — bank.gov.ua, Верховна Рада — zakon.rada.gov.ua.
Окремо враховуйте валютні обмеження, банківські вимоги та чинні правила фінансового моніторингу.
Головне питання: чи зможу я документально підтвердити походження активу, економічний зміст операцій та законність отриманого доходу?
🇪🇺 ЄВРОПЕЙСЬКИЙ СОЮЗ — перевіряйте MiCA та статус фінансового інструменту
У ЄС діє регламент MiCA — Markets in Crypto-Assets Regulation. Він встановлює вимоги до певних категорій криптоактивів та постачальників криптопослуг.
Але MiCA не охоплює всі фінансові інструменти. Якщо токен за своєю суттю є цінним папером, до нього можуть застосовуватися правила традиційного фінансового ринку, зокрема MiFID II.
Практичні дії:
1. Перевірте постачальника в реєстрі ESMA.
2. Переконайтеся, що саме юридична особа, з якою ви укладаєте договір, має чинний дозвіл.
3. Не плутайте реєстрацію компанії в одній країні з автоматичним дозволом на всі види фінансових послуг у ЄС.
4. Для токенізованих акцій з'ясуйте, чи є вони фінансовими інструментами та які правила обігу застосовуються.
5. Перевірте white paper, умови зберігання, механізм скарг і процедуру повернення активів.
6. Не вважайте криптоактиви автоматично захищеними системою гарантування банківських депозитів або компенсації інвесторам.
Перехідний період MiCA для постачальників криптопослуг завершився 1 липня 2026 року на рівні загального правила ЄС, хоча необхідно враховувати конкретний статус компанії та рішення національного регулятора.
Ресурс: ESMA — esma.europa.eu.
Головне питання: чи має саме та компанія, якій я передаю активи, чинний дозвіл на відповідну діяльність у ЄС?
🇨🇳 КИТАЙ — спочатку перевіряйте законність самої діяльності
Материковий Китай має принципово інший підхід до криптовалютного ринку.
6 лютого 2026 року китайські регулятори опублікували спільне повідомлення щодо ризиків віртуальних валют і токенізації реальних активів (RWA).
Документ визначає відповідну діяльність із віртуальними валютами як незаконну фінансову діяльність у межах зазначених правил та посилює обмеження щодо токенізації реальних активів.
Зокрема, іноземні компанії та фізичні особи не можуть незаконно надавати відповідні послуги суб'єктам материкового Китаю.
Практичні дії:
1. Не вважайте доступність іноземної криптобіржі в інтернеті доказом законності її використання.
2. Не використовуйте закордонні платформи для обходу місцевих обмежень.
3. Не беріть участі в схемах обміну, токенізації або переказу активів, якщо вони суперечать місцевому законодавству.
4. Для традиційних цінних паперів використовуйте дозволені канали та ліцензованих посередників.
5. Для транскордонних операцій перевіряйте валютні, податкові та правові обмеження.
Ресурси: People's Bank of China — pbc.gov.cn, China Securities Regulatory Commission — csrc.gov.cn.
Цей розділ стосується материкового Китаю. Гонконг має окремий режим регулювання цифрових активів, тому його не слід автоматично прирівнювати до материкової юрисдикції.
Головне питання: чи дозволена сама фінансова діяльність, а не лише технічно доступна платформа?
SCENARIOS — чотири можливі траєкторії розвитку
Це не прогнози, а умовні сценарії, які допомагають оцінити ризики для Binance, інвесторів і всього крипторинку.
1. Базовий сценарій
Binance завершує розслідування, відновлює повноцінну роботу сервісів, публікує технічний звіт і оновлену інформацію про резерви.
Компанія використовує SAFU та власні фінансові ресурси для покриття підтверджених втрат. Частка SPCX залишається стратегічною інвестицією, а її використання залежить від умов володіння, ринкової ліквідності та обмежень на продаж.
Ринок поступово стабілізується, хоча довіра до централізованих бірж зазнає чергового удару.
1. Сценарій відновлення
Частину активів вдається повернути завдяки співпраці з правоохоронними органами, блокчейн-аналітиками та іншими платформами.
Остаточний фінансовий вплив інциденту зменшується. Якщо ринкова оцінка SpaceX зростає, вартість інвестиційного пакета Binance також може збільшитися.
Після зняття відповідних обмежень компанія потенційно зможе продати частину активу або використати його як заставу, якщо це дозволятимуть юридичні умови.
Історія перетворюється на навчальний кейс з управління ризиками та корпоративної ліквідності.
1. Сценарій ескалації
Розслідування виявляє глибші проблеми в архітектурі безпеки Binance. Це посилює регуляторний тиск, може прискорити відтік клієнтських коштів і збільшити витрати на захист інфраструктури.
Якщо одночасно погіршиться ситуація на фондовому ринку, оцінка SPCX може знизитися. Тоді заявлений мільярдний актив втратить частину вартості, а його використання для покриття зобов'язань стане складнішим.
1. Сценарій регуляторного втручання
Американські та інші регулятори можуть посилити перевірки токенізованих цінних паперів, особливо якщо окремі інструменти не забезпечують заявлених прав або пропонуються без належного правового оформлення.
Наслідками можуть стати обмеження торгівлі, зміна умов обслуговування, штрафи або перегляд продуктової політики платформ.
Однак сам факт існування токенізованого інструменту не доводить порушення законодавства. Це залежить від його юридичної структури та способу пропозиції інвесторам.
DECISION — практичні висновки для інвестора, регулятора та Binance
Для інвестора.
Не купуйте актив лише тому, що він має відомий тикер або згадується в публікації впливового підприємця.
Перевіряйте юридичну природу інструменту, емітента, кастодіана, умови зберігання та можливість виходу. Висока оцінка не тотожна високій ліквідності.
Під час кризи саме доступність коштів, а не облікова вартість активів, визначає фінансову стійкість.
Для регулятора.
Необхідно чітко розмежовувати звичайні цінні папери, токенізовані права та синтетичні деривативи.
Однаковий тикер не повинен створювати враження однакових прав. Важливі прозорість структури володіння, підтвердження забезпечення, механізм погашення та зрозуміла відповідальність посередника.
Для Binance.
Стратегічні інвестиції можуть збільшувати капітал компанії, але не повинні замінювати операційний резерв.
Потрібні диверсифіковані високоліквідні активи, незалежна перевірка систем безпеки, прозоре розкриття інформації про резерви та чіткий план реагування на інциденти.
Важливо також оцінювати концентрацію інвестиційних ризиків і не покладатися на активи, які неможливо швидко реалізувати.
Для Маска та інших технологічних підприємців.
Публічна комунікація під час кризи має репутаційну вагу. Тролінг може залишатися елементом особистого стилю, але бізнес-партнерства існують у ширшому контексті довіри, взаємних інвестицій та очікувань ринку.
Водночас фінансова підтримка не є автоматичним зобов'язанням лише через факт попередньої інвестиції.
ВИСНОВОК — мільярд, який ще треба довести
Історія з твітом CZ до Маска — це не просто курйоз двох мільярдерів.
Це стислий виклад того, як функціонує сучасна криптофінансова система: інвестиції, зроблені з ідеологічних і стратегічних мотивів, проходять через складні корпоративні трансформації; публічні заяви стають інструментом управління репутацією під час кризи; а поняття «акція», «токен» і «дериватив» можуть змішуватися в одному інформаційному просторі, створюючи ілюзію однакових прав та ліквідності.
CZ попросив «хоч трохи підтримки», нагадавши про інвестицію, яку оцінює більш ніж у мільярд доларів.
Але головне питання залишається відкритим: чи може цей актив бути використаний для покриття фінансових зобов'язань саме тоді, коли це необхідно?
Відповідь залежить не від гучності твіту, а від юридичних прав, обмежень на продаж, ринкової ліквідності та реальної структури володіння.
Головний висновок DVA: у кризу перемагає не той, хто має найбільшу облікову вартість активів, а той, хто має достатньо ліквідного капіталу, прозору структуру власності та здатність швидко виконувати свої зобов'язання.
Ринкова ціна показує оцінку. Юридична структура визначає права. Ліквідність визначає можливість діяти.
Решта — лише емодзі.
Не фінансова порада. Збереження цінностей та часу.
DVA — факти без хайпу.
#ENA #usd #ETH #DVA #SPCX
1
26

Bài viết
Xem bản dịch
Блокчейн поступово змінює джерело своєї цінностіБлокчейн поза криптою: як $2,9 млрд додаткових доходів змінюють фінансову систему
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Блокчейн поступово змінює джерело своєї цінності
Поки криптовалютний ринок переживає корекцію, за межами традиційної криптоторгівлі формується інша економічна реальність. Блокчейн дедалі активніше використовується для торгівлі фінансовими інструментами, прогнозування подій, платежів, кредитування та цифрового представлення реальних активів.
Це вже не лише технологія для Bitcoin, Ethereum або спекулятивних токенів. Вона поступово стає інфраструктурою, через яку традиційні фінансові операції можуть виконуватися швидше, прозоріше та без прив'язки до звичайного біржового графіка роботи.
За даними дослідження інвестиційної компанії 1kx, доходи від застосування блокчейну в широкій економіці за перше півріччя 2026 року зросли на 58% порівняно з аналогічним періодом минулого року.
Основними двигунами стали ринки прогнозування та торгівля токенізованими реальними активами. Разом із пов'язаним кредитуванням вони забезпечили близько $2,5 млрд додаткових доходів. Інші напрями широкої економіки сформували решту приросту до загальних приблизно $2,9 млрд.
Це важливе розмежування: йдеться про приріст доходів, а не про загальну капіталізацію токенів або обсяг проведених транзакцій.
FACT — парадокс зростання на тлі спаду
За оцінкою 1kx, загальні доходи блокчейн-індустрії у 2026 році можуть становити близько $100 млрд проти приблизно $140 млрд у 2025 році. Очікуване скорочення — 28%.
Серед основних причин — зниження вартості цифрових активів і скорочення комісійних доходів, залежних від ринкової активності криптобірж.
Однак усередині галузі відбувається структурна перебудова.
У третьому кварталі 2026 року доходи від застосування блокчейну в широкій економіці досягли приблизно $5,3 млрд і вперше перевищили доходи блокчейн-інфраструктури, які становили близько $5,1 млрд.
До широкої економіки дослідники відносять токенізовані активи, платежі та ринки прогнозування.
Разом із доходами від інституційного впровадження ці напрями сформували близько 33% загальних доходів блокчейн-індустрії за третій квартал.
Отже, загальний ринок скорочується, але джерела його доходів змінюються. Це не суперечність, а ознака переходу від залежності від криптовалютних цін до ширшого використання технології.
MECHANISM — два головні двигуни нової економіки
1. Ринки прогнозування: майбутнє стає фінансовим інструментом
Ринки прогнозування дозволяють учасникам торгувати контрактами, вартість яких залежить від результату певної події.
Це можуть бути вибори, спортивні змагання, економічні показники, рішення центральних банків або інші події.
Серед найвідоміших платформ — Kalshi та Polymarket.
Механізм полягає в тому, що учасники купують і продають контракти на можливий результат. Ринкова ціна відображає оцінку ймовірності настання події, хоча не є гарантовано правильною статистичною оцінкою.
Платформи заробляють на комісіях та інших платежах за обслуговування операцій.
За оцінкою 1kx, комісійні доходи ринків прогнозування у третьому кварталі перевищили $1,5 млрд. Це приблизно в 19 разів більше, ніж $86 млн за аналогічний період 2025 року.
Важливо, що цей сегмент уже виходить за межі криптовалютних прогнозів. Значна частина попиту пов'язана зі спортом, політикою та економічними подіями.
Таким чином, блокчейн та цифрові торговельні платформи стають інструментами монетизації інформації, очікувань і ймовірностей.
Але тут є принципова межа: ринок прогнозування може допомагати оцінювати ризики, проте не кожен контракт є повноцінним інструментом хеджування. А спортивні та інші подієві контракти можуть мати ознаки азартної діяльності й підпадати під окреме регулювання.
1. RWA: традиційні активи отримують цифрову форму
RWA (Real World Assets) — це реальні активи, економічні права або вимоги щодо яких представлені цифровими токенами.
До цієї категорії належать:
· державні облігації;
· акції та біржові фонди;
· нерухомість;
· приватні кредити;
· сировинні товари.
Токенізація дозволяє перенести частину операцій з обліку, передачі прав і розрахунків у блокчейн.
За даними RWA.xyz, вартість розподілених токенізованих реальних активів без урахування стейблкоїнів зросла приблизно з $26,16 млрд у жовтні 2025 року до $39,54 млрд у жовтні 2026 року. Це приріст близько 51%.
Особливо швидко розвивається сегмент токенізованих акцій: його вартість збільшилася приблизно на 471% за рік — до $3,77 млрд.
Тут важливо розуміти: токенізація не створює нову економічну цінність автоматично. Вона змінює спосіб представлення, обліку та обігу вже наявних активів або прав на них.
Саме тому ключове питання — не лише технологія випуску токена, а й юридичне підтвердження того, що він представляє.
ECONOMICS — чому традиційні фінанси зацікавилися блокчейном
Головна економічна перевага блокчейну — можливість скорочувати витрати на посередництво, облік, розрахунки та переміщення активів.
Традиційна фінансова система працює через біржі, депозитарії, брокерів, банки та розрахункові установи. Кожен учасник має власні процедури, графіки та вимоги.
Токенізація потенційно дозволяє об'єднати частину цих процесів у спільному цифровому середовищі.
Для інвестора це може означати швидші розрахунки, нові можливості використання активів як застави та доступ до торгівлі поза традиційними біржовими годинами.
Для фінансових установ — нові комісійні доходи, ефективніше управління забезпеченням і розширення клієнтської бази.
Однак цілодобова доступність блокчейну не означає, що всі токенізовані активи можна вільно продати, погасити або обміняти в будь-який момент. Для цього потрібні ліквідність, контрагенти та юридично визначені механізми виконання зобов'язань.
Robinhood, Nasdaq і DTCC: традиційний ринок змінює інфраструктуру
Один із показових прикладів — діяльність Robinhood.
За даними 1kx, обсяг торгів токенізованими акціями в екосистемі Robinhood Chain у третьому кварталі перевищив $13 млрд. Понад 70% цього обсягу припало на періоди, коли американські фондові біржі були зачинені.
Це демонструє попит на торгівлю за межами традиційного біржового графіка.
Паралельно змінюється і позиція великих фінансових установ.
Nasdaq анонсувала перехід до 23-годинної торгівлі акціями, а Depository Trust & Clearing Corporation (DTCC) 28 жовтня 2026 року оголосила про запуск власного сервісу токенізації цінних паперів.
DTCC — одна з ключових організацій американської фінансової інфраструктури, яка забезпечує депозитарні, клірингові та розрахункові послуги.
Її сервіс дозволяє створювати токенізовані представлення цінних паперів, що зберігаються в депозитарній системі.
Це важлива відмінність від багатьох експериментальних криптопроєктів: блокчейн інтегрується в наявну регульовану фінансову інфраструктуру, а не обов'язково намагається повністю її замінити.
GAME THEORY — хто контролюватиме нову фінансову інфраструктуру?
На ринку формується конкуренція трьох груп.
Криптоплатформи мають технологічну гнучкість, цифрову ліквідність і досвід роботи з токенізованими продуктами.
Традиційні фінансові установи володіють капіталом, клієнтською базою, ліцензіями та довірою інституційних інвесторів.
Блокчейн-розробники створюють мережі, протоколи та інструменти, на яких можуть працювати нові фінансові продукти.
Показовою є ситуація з Kalshi. 29 жовтня 2026 року компанія оголосила про залучення $1 млрд фінансування за оцінки $40 млрд. Це свідчить про масштаб інтересу інвесторів до ринків прогнозування.
Водночас компанія розширює діяльність за межі класичних контрактів на події, прагнучи перетворитися на багатопрофільну торговельну платформу.
Отже, конкуренція розгортається не просто між блокчейнами. Вона стосується контролю над користувачем, ліквідністю, торговельними майданчиками та правом обслуговувати фінансові операції.
RISK — де закінчуються технологічні можливості
Зростання ринку не усуває фундаментальних ризиків.
Юридичний ризик. Токен не завжди означає пряме право власності на акцію, облігацію чи нерухомість. Потрібно перевіряти юридичну структуру випуску та права власника.
Ризик ліквідності. Цілодобова торгівля не гарантує наявності покупця або можливості вийти з позиції за справедливою ціною.
Технологічний ризик. Смартконтракти, мости між мережами та системи зберігання можуть бути вразливими до атак.
Регуляторний ризик. Ринки прогнозування, токенізовані цінні папери та кредитні продукти мають різні правові режими.
Ризик концентрації. Навіть децентралізована технологія може обслуговуватися кількома великими платформами, емітентами або депозитаріями.
Тому головний критерій оцінки RWA — не кількість випущених токенів, а якість базового активу, юридична захищеність прав та реальна можливість їх реалізації.
SCENARIOS — куди рухатиметься ринок
Оптимістичний сценарій. Токенізовані активи інтегруються в традиційні фінансові системи, а ринки прогнозування отримують зрозумілі регуляторні правила. Блокчейн стає звичайною інфраструктурою фінансових операцій.
Базовий сценарій. Ринок продовжує зростати, але переваги отримують великі платформи, банки, депозитарії та компанії з юридично надійними продуктами. Повна взаємозамінність традиційних і цифрових активів залишається обмеженою.
Негативний сценарій. Регуляторні конфлікти, технологічні збої, проблеми з ліквідністю або невиконання зобов'язань емітентами сповільнюють розвиток токенізації та ринків прогнозування.
DECISION — головний висновок DVA
Зростання доходів блокчейн-застосувань поза криптоіндустрією на 58% — це не просто статистичний сплеск. Воно демонструє зміну економічної ролі технології.
Ринки прогнозування перетворюють інформацію та оцінку ймовірностей на торговельні продукти. Токенізація переносить традиційні активи та фінансові права в цифрову інфраструктуру. Інституційні гравці починають заробляти на цих процесах, а не лише спостерігати за ними.
Для крипторинку це означає появу нового критерію цінності: не тільки ціна токена, кількість користувачів або обсяг торгів, а реальний попит на послугу та здатність бізнесу отримувати стійкий дохід.
Для інвестора важливо розділяти три речі: технологію, фінансовий продукт і юридичне право на актив. Вони можуть бути пов'язані, але не є одним і тим самим.
Блокчейн може перестати бути ставкою на черговий криптовалютний цикл і стати одним із технологічних фундаментів фінансової системи. Але переможців визначатиме не гучність токенів, а якість економічної моделі, довіра та реальні права власності.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #ENA #usd #ETH #BTC
Блокчейн поступово змінює джерело своєї цінності
Блокчейн поза криптою: як $2,9 млрд додаткових доходів змінюють фінансову систему
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Блокчейн поступово змінює джерело своєї цінності
Поки криптовалютний ринок переживає корекцію, за межами традиційної криптоторгівлі формується інша економічна реальність. Блокчейн дедалі активніше використовується для торгівлі фінансовими інструментами, прогнозування подій, платежів, кредитування та цифрового представлення реальних активів.
Це вже не лише технологія для Bitcoin, Ethereum або спекулятивних токенів. Вона поступово стає інфраструктурою, через яку традиційні фінансові операції можуть виконуватися швидше, прозоріше та без прив'язки до звичайного біржового графіка роботи.
За даними дослідження інвестиційної компанії 1kx, доходи від застосування блокчейну в широкій економіці за перше півріччя 2026 року зросли на 58% порівняно з аналогічним періодом минулого року.
Основними двигунами стали ринки прогнозування та торгівля токенізованими реальними активами. Разом із пов'язаним кредитуванням вони забезпечили близько $2,5 млрд додаткових доходів. Інші напрями широкої економіки сформували решту приросту до загальних приблизно $2,9 млрд.
Це важливе розмежування: йдеться про приріст доходів, а не про загальну капіталізацію токенів або обсяг проведених транзакцій.
FACT — парадокс зростання на тлі спаду
За оцінкою 1kx, загальні доходи блокчейн-індустрії у 2026 році можуть становити близько $100 млрд проти приблизно $140 млрд у 2025 році. Очікуване скорочення — 28%.
Серед основних причин — зниження вартості цифрових активів і скорочення комісійних доходів, залежних від ринкової активності криптобірж.
Однак усередині галузі відбувається структурна перебудова.
У третьому кварталі 2026 року доходи від застосування блокчейну в широкій економіці досягли приблизно $5,3 млрд і вперше перевищили доходи блокчейн-інфраструктури, які становили близько $5,1 млрд.
До широкої економіки дослідники відносять токенізовані активи, платежі та ринки прогнозування.
Разом із доходами від інституційного впровадження ці напрями сформували близько 33% загальних доходів блокчейн-індустрії за третій квартал.
Отже, загальний ринок скорочується, але джерела його доходів змінюються. Це не суперечність, а ознака переходу від залежності від криптовалютних цін до ширшого використання технології.
MECHANISM — два головні двигуни нової економіки
1. Ринки прогнозування: майбутнє стає фінансовим інструментом
Ринки прогнозування дозволяють учасникам торгувати контрактами, вартість яких залежить від результату певної події.
Це можуть бути вибори, спортивні змагання, економічні показники, рішення центральних банків або інші події.
Серед найвідоміших платформ — Kalshi та Polymarket.
Механізм полягає в тому, що учасники купують і продають контракти на можливий результат. Ринкова ціна відображає оцінку ймовірності настання події, хоча не є гарантовано правильною статистичною оцінкою.
Платформи заробляють на комісіях та інших платежах за обслуговування операцій.
За оцінкою 1kx, комісійні доходи ринків прогнозування у третьому кварталі перевищили $1,5 млрд. Це приблизно в 19 разів більше, ніж $86 млн за аналогічний період 2025 року.
Важливо, що цей сегмент уже виходить за межі криптовалютних прогнозів. Значна частина попиту пов'язана зі спортом, політикою та економічними подіями.
Таким чином, блокчейн та цифрові торговельні платформи стають інструментами монетизації інформації, очікувань і ймовірностей.
Але тут є принципова межа: ринок прогнозування може допомагати оцінювати ризики, проте не кожен контракт є повноцінним інструментом хеджування. А спортивні та інші подієві контракти можуть мати ознаки азартної діяльності й підпадати під окреме регулювання.
1. RWA: традиційні активи отримують цифрову форму
RWA (Real World Assets) — це реальні активи, економічні права або вимоги щодо яких представлені цифровими токенами.
До цієї категорії належать:
· державні облігації;
· акції та біржові фонди;
· нерухомість;
· приватні кредити;
· сировинні товари.
Токенізація дозволяє перенести частину операцій з обліку, передачі прав і розрахунків у блокчейн.
За даними RWA.xyz, вартість розподілених токенізованих реальних активів без урахування стейблкоїнів зросла приблизно з $26,16 млрд у жовтні 2025 року до $39,54 млрд у жовтні 2026 року. Це приріст близько 51%.
Особливо швидко розвивається сегмент токенізованих акцій: його вартість збільшилася приблизно на 471% за рік — до $3,77 млрд.
Тут важливо розуміти: токенізація не створює нову економічну цінність автоматично. Вона змінює спосіб представлення, обліку та обігу вже наявних активів або прав на них.
Саме тому ключове питання — не лише технологія випуску токена, а й юридичне підтвердження того, що він представляє.
ECONOMICS — чому традиційні фінанси зацікавилися блокчейном
Головна економічна перевага блокчейну — можливість скорочувати витрати на посередництво, облік, розрахунки та переміщення активів.
Традиційна фінансова система працює через біржі, депозитарії, брокерів, банки та розрахункові установи. Кожен учасник має власні процедури, графіки та вимоги.
Токенізація потенційно дозволяє об'єднати частину цих процесів у спільному цифровому середовищі.
Для інвестора це може означати швидші розрахунки, нові можливості використання активів як застави та доступ до торгівлі поза традиційними біржовими годинами.
Для фінансових установ — нові комісійні доходи, ефективніше управління забезпеченням і розширення клієнтської бази.
Однак цілодобова доступність блокчейну не означає, що всі токенізовані активи можна вільно продати, погасити або обміняти в будь-який момент. Для цього потрібні ліквідність, контрагенти та юридично визначені механізми виконання зобов'язань.
Robinhood, Nasdaq і DTCC: традиційний ринок змінює інфраструктуру
Один із показових прикладів — діяльність Robinhood.
За даними 1kx, обсяг торгів токенізованими акціями в екосистемі Robinhood Chain у третьому кварталі перевищив $13 млрд. Понад 70% цього обсягу припало на періоди, коли американські фондові біржі були зачинені.
Це демонструє попит на торгівлю за межами традиційного біржового графіка.
Паралельно змінюється і позиція великих фінансових установ.
Nasdaq анонсувала перехід до 23-годинної торгівлі акціями, а Depository Trust & Clearing Corporation (DTCC) 28 жовтня 2026 року оголосила про запуск власного сервісу токенізації цінних паперів.
DTCC — одна з ключових організацій американської фінансової інфраструктури, яка забезпечує депозитарні, клірингові та розрахункові послуги.
Її сервіс дозволяє створювати токенізовані представлення цінних паперів, що зберігаються в депозитарній системі.
Це важлива відмінність від багатьох експериментальних криптопроєктів: блокчейн інтегрується в наявну регульовану фінансову інфраструктуру, а не обов'язково намагається повністю її замінити.
GAME THEORY — хто контролюватиме нову фінансову інфраструктуру?
На ринку формується конкуренція трьох груп.
Криптоплатформи мають технологічну гнучкість, цифрову ліквідність і досвід роботи з токенізованими продуктами.
Традиційні фінансові установи володіють капіталом, клієнтською базою, ліцензіями та довірою інституційних інвесторів.
Блокчейн-розробники створюють мережі, протоколи та інструменти, на яких можуть працювати нові фінансові продукти.
Показовою є ситуація з Kalshi. 29 жовтня 2026 року компанія оголосила про залучення $1 млрд фінансування за оцінки $40 млрд. Це свідчить про масштаб інтересу інвесторів до ринків прогнозування.
Водночас компанія розширює діяльність за межі класичних контрактів на події, прагнучи перетворитися на багатопрофільну торговельну платформу.
Отже, конкуренція розгортається не просто між блокчейнами. Вона стосується контролю над користувачем, ліквідністю, торговельними майданчиками та правом обслуговувати фінансові операції.
RISK — де закінчуються технологічні можливості
Зростання ринку не усуває фундаментальних ризиків.
Юридичний ризик. Токен не завжди означає пряме право власності на акцію, облігацію чи нерухомість. Потрібно перевіряти юридичну структуру випуску та права власника.
Ризик ліквідності. Цілодобова торгівля не гарантує наявності покупця або можливості вийти з позиції за справедливою ціною.
Технологічний ризик. Смартконтракти, мости між мережами та системи зберігання можуть бути вразливими до атак.
Регуляторний ризик. Ринки прогнозування, токенізовані цінні папери та кредитні продукти мають різні правові режими.
Ризик концентрації. Навіть децентралізована технологія може обслуговуватися кількома великими платформами, емітентами або депозитаріями.
Тому головний критерій оцінки RWA — не кількість випущених токенів, а якість базового активу, юридична захищеність прав та реальна можливість їх реалізації.
SCENARIOS — куди рухатиметься ринок
Оптимістичний сценарій. Токенізовані активи інтегруються в традиційні фінансові системи, а ринки прогнозування отримують зрозумілі регуляторні правила. Блокчейн стає звичайною інфраструктурою фінансових операцій.
Базовий сценарій. Ринок продовжує зростати, але переваги отримують великі платформи, банки, депозитарії та компанії з юридично надійними продуктами. Повна взаємозамінність традиційних і цифрових активів залишається обмеженою.
Негативний сценарій. Регуляторні конфлікти, технологічні збої, проблеми з ліквідністю або невиконання зобов'язань емітентами сповільнюють розвиток токенізації та ринків прогнозування.
DECISION — головний висновок DVA
Зростання доходів блокчейн-застосувань поза криптоіндустрією на 58% — це не просто статистичний сплеск. Воно демонструє зміну економічної ролі технології.
Ринки прогнозування перетворюють інформацію та оцінку ймовірностей на торговельні продукти. Токенізація переносить традиційні активи та фінансові права в цифрову інфраструктуру. Інституційні гравці починають заробляти на цих процесах, а не лише спостерігати за ними.
Для крипторинку це означає появу нового критерію цінності: не тільки ціна токена, кількість користувачів або обсяг торгів, а реальний попит на послугу та здатність бізнесу отримувати стійкий дохід.
Для інвестора важливо розділяти три речі: технологію, фінансовий продукт і юридичне право на актив. Вони можуть бути пов'язані, але не є одним і тим самим.
Блокчейн може перестати бути ставкою на черговий криптовалютний цикл і стати одним із технологічних фундаментів фінансової системи. Але переможців визначатиме не гучність токенів, а якість економічної моделі, довіра та реальні права власності.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #ENA #usd #ETH #BTC
DVA ANALYTICS • FACT • MECHANISM • ECONOMICS • GAME THEORY • RISK • SCENARIOS • DECISION
Блокчейн поступово змінює джерело своєї цінності
Поки криптовалютний ринок переживає корекцію, за межами традиційної криптоторгівлі формується інша економічна реальність. Блокчейн дедалі активніше використовується для торгівлі фінансовими інструментами, прогнозування подій, платежів, кредитування та цифрового представлення реальних активів.
Це вже не лише технологія для Bitcoin, Ethereum або спекулятивних токенів. Вона поступово стає інфраструктурою, через яку традиційні фінансові операції можуть виконуватися швидше, прозоріше та без прив'язки до звичайного біржового графіка роботи.
За даними дослідження інвестиційної компанії 1kx, доходи від застосування блокчейну в широкій економіці за перше півріччя 2026 року зросли на 58% порівняно з аналогічним періодом минулого року.
Основними двигунами стали ринки прогнозування та торгівля токенізованими реальними активами. Разом із пов'язаним кредитуванням вони забезпечили близько $2,5 млрд додаткових доходів. Інші напрями широкої економіки сформували решту приросту до загальних приблизно $2,9 млрд.
Це важливе розмежування: йдеться про приріст доходів, а не про загальну капіталізацію токенів або обсяг проведених транзакцій.
FACT — парадокс зростання на тлі спаду
За оцінкою 1kx, загальні доходи блокчейн-індустрії у 2026 році можуть становити близько $100 млрд проти приблизно $140 млрд у 2025 році. Очікуване скорочення — 28%.
Серед основних причин — зниження вартості цифрових активів і скорочення комісійних доходів, залежних від ринкової активності криптобірж.
Однак усередині галузі відбувається структурна перебудова.
У третьому кварталі 2026 року доходи від застосування блокчейну в широкій економіці досягли приблизно $5,3 млрд і вперше перевищили доходи блокчейн-інфраструктури, які становили близько $5,1 млрд.
До широкої економіки дослідники відносять токенізовані активи, платежі та ринки прогнозування.
Разом із доходами від інституційного впровадження ці напрями сформували близько 33% загальних доходів блокчейн-індустрії за третій квартал.
Отже, загальний ринок скорочується, але джерела його доходів змінюються. Це не суперечність, а ознака переходу від залежності від криптовалютних цін до ширшого використання технології.
MECHANISM — два головні двигуни нової економіки
1. Ринки прогнозування: майбутнє стає фінансовим інструментом
Ринки прогнозування дозволяють учасникам торгувати контрактами, вартість яких залежить від результату певної події.
Це можуть бути вибори, спортивні змагання, економічні показники, рішення центральних банків або інші події.
Серед найвідоміших платформ — Kalshi та Polymarket.
Механізм полягає в тому, що учасники купують і продають контракти на можливий результат. Ринкова ціна відображає оцінку ймовірності настання події, хоча не є гарантовано правильною статистичною оцінкою.
Платформи заробляють на комісіях та інших платежах за обслуговування операцій.
За оцінкою 1kx, комісійні доходи ринків прогнозування у третьому кварталі перевищили $1,5 млрд. Це приблизно в 19 разів більше, ніж $86 млн за аналогічний період 2025 року.
Важливо, що цей сегмент уже виходить за межі криптовалютних прогнозів. Значна частина попиту пов'язана зі спортом, політикою та економічними подіями.
Таким чином, блокчейн та цифрові торговельні платформи стають інструментами монетизації інформації, очікувань і ймовірностей.
Але тут є принципова межа: ринок прогнозування може допомагати оцінювати ризики, проте не кожен контракт є повноцінним інструментом хеджування. А спортивні та інші подієві контракти можуть мати ознаки азартної діяльності й підпадати під окреме регулювання.
1. RWA: традиційні активи отримують цифрову форму
RWA (Real World Assets) — це реальні активи, економічні права або вимоги щодо яких представлені цифровими токенами.
До цієї категорії належать:
· державні облігації;
· акції та біржові фонди;
· нерухомість;
· приватні кредити;
· сировинні товари.
Токенізація дозволяє перенести частину операцій з обліку, передачі прав і розрахунків у блокчейн.
За даними RWA.xyz, вартість розподілених токенізованих реальних активів без урахування стейблкоїнів зросла приблизно з $26,16 млрд у жовтні 2025 року до $39,54 млрд у жовтні 2026 року. Це приріст близько 51%.
Особливо швидко розвивається сегмент токенізованих акцій: його вартість збільшилася приблизно на 471% за рік — до $3,77 млрд.
Тут важливо розуміти: токенізація не створює нову економічну цінність автоматично. Вона змінює спосіб представлення, обліку та обігу вже наявних активів або прав на них.
Саме тому ключове питання — не лише технологія випуску токена, а й юридичне підтвердження того, що він представляє.
ECONOMICS — чому традиційні фінанси зацікавилися блокчейном
Головна економічна перевага блокчейну — можливість скорочувати витрати на посередництво, облік, розрахунки та переміщення активів.
Традиційна фінансова система працює через біржі, депозитарії, брокерів, банки та розрахункові установи. Кожен учасник має власні процедури, графіки та вимоги.
Токенізація потенційно дозволяє об'єднати частину цих процесів у спільному цифровому середовищі.
Для інвестора це може означати швидші розрахунки, нові можливості використання активів як застави та доступ до торгівлі поза традиційними біржовими годинами.
Для фінансових установ — нові комісійні доходи, ефективніше управління забезпеченням і розширення клієнтської бази.
Однак цілодобова доступність блокчейну не означає, що всі токенізовані активи можна вільно продати, погасити або обміняти в будь-який момент. Для цього потрібні ліквідність, контрагенти та юридично визначені механізми виконання зобов'язань.
Robinhood, Nasdaq і DTCC: традиційний ринок змінює інфраструктуру
Один із показових прикладів — діяльність Robinhood.
За даними 1kx, обсяг торгів токенізованими акціями в екосистемі Robinhood Chain у третьому кварталі перевищив $13 млрд. Понад 70% цього обсягу припало на періоди, коли американські фондові біржі були зачинені.
Це демонструє попит на торгівлю за межами традиційного біржового графіка.
Паралельно змінюється і позиція великих фінансових установ.
Nasdaq анонсувала перехід до 23-годинної торгівлі акціями, а Depository Trust & Clearing Corporation (DTCC) 28 жовтня 2026 року оголосила про запуск власного сервісу токенізації цінних паперів.
DTCC — одна з ключових організацій американської фінансової інфраструктури, яка забезпечує депозитарні, клірингові та розрахункові послуги.
Її сервіс дозволяє створювати токенізовані представлення цінних паперів, що зберігаються в депозитарній системі.
Це важлива відмінність від багатьох експериментальних криптопроєктів: блокчейн інтегрується в наявну регульовану фінансову інфраструктуру, а не обов'язково намагається повністю її замінити.
GAME THEORY — хто контролюватиме нову фінансову інфраструктуру?
На ринку формується конкуренція трьох груп.
Криптоплатформи мають технологічну гнучкість, цифрову ліквідність і досвід роботи з токенізованими продуктами.
Традиційні фінансові установи володіють капіталом, клієнтською базою, ліцензіями та довірою інституційних інвесторів.
Блокчейн-розробники створюють мережі, протоколи та інструменти, на яких можуть працювати нові фінансові продукти.
Показовою є ситуація з Kalshi. 29 жовтня 2026 року компанія оголосила про залучення $1 млрд фінансування за оцінки $40 млрд. Це свідчить про масштаб інтересу інвесторів до ринків прогнозування.
Водночас компанія розширює діяльність за межі класичних контрактів на події, прагнучи перетворитися на багатопрофільну торговельну платформу.
Отже, конкуренція розгортається не просто між блокчейнами. Вона стосується контролю над користувачем, ліквідністю, торговельними майданчиками та правом обслуговувати фінансові операції.
RISK — де закінчуються технологічні можливості
Зростання ринку не усуває фундаментальних ризиків.
Юридичний ризик. Токен не завжди означає пряме право власності на акцію, облігацію чи нерухомість. Потрібно перевіряти юридичну структуру випуску та права власника.
Ризик ліквідності. Цілодобова торгівля не гарантує наявності покупця або можливості вийти з позиції за справедливою ціною.
Технологічний ризик. Смартконтракти, мости між мережами та системи зберігання можуть бути вразливими до атак.
Регуляторний ризик. Ринки прогнозування, токенізовані цінні папери та кредитні продукти мають різні правові режими.
Ризик концентрації. Навіть децентралізована технологія може обслуговуватися кількома великими платформами, емітентами або депозитаріями.
Тому головний критерій оцінки RWA — не кількість випущених токенів, а якість базового активу, юридична захищеність прав та реальна можливість їх реалізації.
SCENARIOS — куди рухатиметься ринок
Оптимістичний сценарій. Токенізовані активи інтегруються в традиційні фінансові системи, а ринки прогнозування отримують зрозумілі регуляторні правила. Блокчейн стає звичайною інфраструктурою фінансових операцій.
Базовий сценарій. Ринок продовжує зростати, але переваги отримують великі платформи, банки, депозитарії та компанії з юридично надійними продуктами. Повна взаємозамінність традиційних і цифрових активів залишається обмеженою.
Негативний сценарій. Регуляторні конфлікти, технологічні збої, проблеми з ліквідністю або невиконання зобов'язань емітентами сповільнюють розвиток токенізації та ринків прогнозування.
DECISION — головний висновок DVA
Зростання доходів блокчейн-застосувань поза криптоіндустрією на 58% — це не просто статистичний сплеск. Воно демонструє зміну економічної ролі технології.
Ринки прогнозування перетворюють інформацію та оцінку ймовірностей на торговельні продукти. Токенізація переносить традиційні активи та фінансові права в цифрову інфраструктуру. Інституційні гравці починають заробляти на цих процесах, а не лише спостерігати за ними.
Для крипторинку це означає появу нового критерію цінності: не тільки ціна токена, кількість користувачів або обсяг торгів, а реальний попит на послугу та здатність бізнесу отримувати стійкий дохід.
Для інвестора важливо розділяти три речі: технологію, фінансовий продукт і юридичне право на актив. Вони можуть бути пов'язані, але не є одним і тим самим.
Блокчейн може перестати бути ставкою на черговий криптовалютний цикл і стати одним із технологічних фундаментів фінансової системи. Але переможців визначатиме не гучність токенів, а якість економічної моделі, довіра та реальні права власності.
DVA — факти без хайпу.
Не фінансова порада. Збереження цінностей та часу.
#DVA #ENA #usd #ETH #BTC
1
230
Bài viết
SỰ KIỆN — khi thợ đào nhỏ đánh bại cả ngànhCơ hội 1 trên 3400: cách một thợ đào đơn lẻ với thiết bị giá 219 USD nhận được 3,14 BTC
DVA ANALYTICS • SỰ KIỆN -> CƠ CHẾ -
KINH TẾ HỌC -> LÝ THUYẾT TRÒ CHƠI -> RỦI RO -> QUYẾT ĐỊNH
SỰ KIỆN — khi thợ đào nhỏ đánh bại cả ngành
Ngày 28 tháng 10 năm 2026, một sự kiện bất thường trên mạng Bitcoin được đưa tin: một thợ đào đơn lẻ vô danh đã tìm thấy khối số 973413 bằng cơ sở hạ tầng CKPool và nhận được 3,1397 BTC — tương đương khoảng 251.906 USD theo tỷ giá được nêu trong các bản tin.
SỰ KIỆN — khi thợ đào nhỏ đánh bại cả ngành
Cơ hội 1 trên 3400: cách một thợ đào đơn lẻ với thiết bị giá 219 USD nhận được 3,14 BTC
DVA ANALYTICS • SỰ KIỆN -> CƠ CHẾ -
KINH TẾ HỌC -> LÝ THUYẾT TRÒ CHƠI -> RỦI RO -> QUYẾT ĐỊNH
SỰ KIỆN — khi thợ đào nhỏ đánh bại cả ngành
Ngày 28 tháng 10 năm 2026, một sự kiện bất thường trên mạng Bitcoin được đưa tin: một thợ đào đơn lẻ vô danh đã tìm thấy khối số 973413 bằng cơ sở hạ tầng CKPool và nhận được 3,1397 BTC — tương đương khoảng 251.906 USD theo tỷ giá được nêu trong các bản tin.
DVA ANALYTICS • SỰ KIỆN -> CƠ CHẾ -
KINH TẾ HỌC -> LÝ THUYẾT TRÒ CHƠI -> RỦI RO -> QUYẾT ĐỊNH
SỰ KIỆN — khi thợ đào nhỏ đánh bại cả ngành
Ngày 28 tháng 10 năm 2026, một sự kiện bất thường trên mạng Bitcoin được đưa tin: một thợ đào đơn lẻ vô danh đã tìm thấy khối số 973413 bằng cơ sở hạ tầng CKPool và nhận được 3,1397 BTC — tương đương khoảng 251.906 USD theo tỷ giá được nêu trong các bản tin.
2
416
Bài viết
CƠ CHẾ — bong bóng hình thành và vỡ như thế nàoBong bóng AI ở Trung Quốc: 480 tỷ USD giá trị thị trường biến mất trong bốn tháng
DVA ANALYTICS • SỰ KIỆN -> CƠ CHẾ -> KINH TẾ HỌC -> LÝ THUYẾT TRÒ CHƠI -> RỦI RO -> KỊCH BẢN -> QUYẾT ĐỊNH
SỰ KIỆN — cơn sốt công nghệ đối mặt với thực tế
Ngày 26 tháng 10 năm 2026, Reuters đưa tin cổ phiếu Trung Quốc liên quan đến trí tuệ nhân tạo và chất bán dẫn lao dốc mạnh. Chỉ số STAR 50 mất khoảng 40% trong chưa đầy bốn tháng, còn tổng giá trị thị trường của phân khúc liên quan giảm khoảng 480 tỷ USD. Trong khi đó, chỉ số CSI 300 giảm khoảng 20% so với mức đỉnh hồi tháng 6. Đây là các chỉ số khác nhau, phản ánh những phân khúc khác nhau của thị trường chứng khoán Trung Quốc. "Reuters" (https://www.reuters.com/world/china/china-ai-bubble-has-already-burst-2026-10-26/).
CƠ CHẾ — bong bóng hình thành và vỡ như thế nào
Bong bóng AI ở Trung Quốc: 480 tỷ USD giá trị thị trường biến mất trong bốn tháng
DVA ANALYTICS • SỰ KIỆN -> CƠ CHẾ -> KINH TẾ HỌC -> LÝ THUYẾT TRÒ CHƠI -> RỦI RO -> KỊCH BẢN -> QUYẾT ĐỊNH
SỰ KIỆN — cơn sốt công nghệ đối mặt với thực tế
Ngày 26 tháng 10 năm 2026, Reuters đưa tin cổ phiếu Trung Quốc liên quan đến trí tuệ nhân tạo và chất bán dẫn lao dốc mạnh. Chỉ số STAR 50 mất khoảng 40% trong chưa đầy bốn tháng, còn tổng giá trị thị trường của phân khúc liên quan giảm khoảng 480 tỷ USD. Trong khi đó, chỉ số CSI 300 giảm khoảng 20% so với mức đỉnh hồi tháng 6. Đây là các chỉ số khác nhau, phản ánh những phân khúc khác nhau của thị trường chứng khoán Trung Quốc. "Reuters" (https://www.reuters.com/world/china/china-ai-bubble-has-already-burst-2026-10-26/).
DVA ANALYTICS • SỰ KIỆN -> CƠ CHẾ -> KINH TẾ HỌC -> LÝ THUYẾT TRÒ CHƠI -> RỦI RO -> KỊCH BẢN -> QUYẾT ĐỊNH
SỰ KIỆN — cơn sốt công nghệ đối mặt với thực tế
Ngày 26 tháng 10 năm 2026, Reuters đưa tin cổ phiếu Trung Quốc liên quan đến trí tuệ nhân tạo và chất bán dẫn lao dốc mạnh. Chỉ số STAR 50 mất khoảng 40% trong chưa đầy bốn tháng, còn tổng giá trị thị trường của phân khúc liên quan giảm khoảng 480 tỷ USD. Trong khi đó, chỉ số CSI 300 giảm khoảng 20% so với mức đỉnh hồi tháng 6. Đây là các chỉ số khác nhau, phản ánh những phân khúc khác nhau của thị trường chứng khoán Trung Quốc. "Reuters" (https://www.reuters.com/world/china/china-ai-bubble-has-already-burst-2026-10-26/).
1
18
Bài viết
Làm thế nào để biến phân tích thành một hệ thống kiếm tiền?Jesse Livermore, lý thuyết trò chơi và thị trường tiền mã hóa: cách biến phân tích thành một hệ thống kiếm tiền
DVA ANALYTICS • DỮ KIỆN -> CƠ CHẾ -> LÝ THUYẾT TRÒ CHƠI -> KINH TẾ HỌC -> RỦI RO -> CÁC KỊCH BẢN -> QUYẾT ĐỊNH
Cách đọc bài viết này
Đây không phải là bộ tín hiệu mua BTC hay ETH, cũng không phải lời hứa làm giàu nhanh. Đây là cẩm nang phân tích và giáo dục, hướng dẫn cách kết hợp các nguyên tắc lịch sử của Jesse Livermore, lý thuyết trò chơi, quản trị rủi ro và những cơ hội hiện đại trong lĩnh vực kinh doanh tiền mã hóa.
Làm thế nào để biến phân tích thành một hệ thống kiếm tiền?
Jesse Livermore, lý thuyết trò chơi và thị trường tiền mã hóa: cách biến phân tích thành một hệ thống kiếm tiền
DVA ANALYTICS • DỮ KIỆN -> CƠ CHẾ -> LÝ THUYẾT TRÒ CHƠI -> KINH TẾ HỌC -> RỦI RO -> CÁC KỊCH BẢN -> QUYẾT ĐỊNH
Cách đọc bài viết này
Đây không phải là bộ tín hiệu mua BTC hay ETH, cũng không phải lời hứa làm giàu nhanh. Đây là cẩm nang phân tích và giáo dục, hướng dẫn cách kết hợp các nguyên tắc lịch sử của Jesse Livermore, lý thuyết trò chơi, quản trị rủi ro và những cơ hội hiện đại trong lĩnh vực kinh doanh tiền mã hóa.
DVA ANALYTICS • DỮ KIỆN -> CƠ CHẾ -> LÝ THUYẾT TRÒ CHƠI -> KINH TẾ HỌC -> RỦI RO -> CÁC KỊCH BẢN -> QUYẾT ĐỊNH
Cách đọc bài viết này
Đây không phải là bộ tín hiệu mua BTC hay ETH, cũng không phải lời hứa làm giàu nhanh. Đây là cẩm nang phân tích và giáo dục, hướng dẫn cách kết hợp các nguyên tắc lịch sử của Jesse Livermore, lý thuyết trò chơi, quản trị rủi ro và những cơ hội hiện đại trong lĩnh vực kinh doanh tiền mã hóa.
1
33
Bài viết
Khi trí tưởng tượng trở thành nguồn cơn đau khổ
Giải phẫu nỗi lo âu: Vì sao chúng ta lo lắng về những điều có thể chẳng bao giờ xảy ra
DVA ANALYTICS • SỰ THẬT -> CƠ CHẾ -> TÂM LÝ -> RỦI RO -> GIẢI PHÁP
Khi trí tưởng tượng trở thành nguồn cơn đau khổ
Chúng ta thường trải qua những sự việc trước cả khi chúng xảy ra. Ta tưởng tượng về tin xấu, mất đi người thân, khó khăn tài chính, bệnh tật, thất bại. Sự việc còn chưa xảy ra, nhưng cơ thể đã phản ứng như thể nguy hiểm đang ở ngay trước mắt.
Khi trí tưởng tượng trở thành nguồn cơn đau khổ
Giải phẫu nỗi lo âu: Vì sao chúng ta lo lắng về những điều có thể chẳng bao giờ xảy ra
DVA ANALYTICS • SỰ THẬT -> CƠ CHẾ -> TÂM LÝ -> RỦI RO -> GIẢI PHÁP
Khi trí tưởng tượng trở thành nguồn cơn đau khổ
Chúng ta thường trải qua những sự việc trước cả khi chúng xảy ra. Ta tưởng tượng về tin xấu, mất đi người thân, khó khăn tài chính, bệnh tật, thất bại. Sự việc còn chưa xảy ra, nhưng cơ thể đã phản ứng như thể nguy hiểm đang ở ngay trước mắt.
DVA ANALYTICS • SỰ THẬT -> CƠ CHẾ -> TÂM LÝ -> RỦI RO -> GIẢI PHÁP
Khi trí tưởng tượng trở thành nguồn cơn đau khổ
Chúng ta thường trải qua những sự việc trước cả khi chúng xảy ra. Ta tưởng tượng về tin xấu, mất đi người thân, khó khăn tài chính, bệnh tật, thất bại. Sự việc còn chưa xảy ra, nhưng cơ thể đã phản ứng như thể nguy hiểm đang ở ngay trước mắt.
1
54
Bài viết
Giải phẫu sự tan biếnGiải phẫu sự tan biến: ảo tưởng về tầm quan trọng của con người, không gian và ý nghĩa biến mất từ chính bên trong nó như thế nào
Bài viết phân tích và khám phá
DVA ANALYTICS • SỰ THẬT -> CƠ CHẾ -> TÂM LÝ HỌC -> TRIẾT HỌC -> RỦI RO -> GIẢI PHÁP
Nghịch lý của sự phai nhạt tự phát
Có một quan niệm phổ biến rằng để thoát khỏi những ràng buộc nội tâm, ta cần nỗ lực không ngừng. Ta phải nỗ lực hoàn thiện bản thân, phân tích quá khứ, buông bỏ mọi người, thay đổi môi trường xung quanh, tìm kiếm những ý nghĩa mới và kiểm soát suy nghĩ của chính mình.
Giải phẫu sự tan biến
Giải phẫu sự tan biến: ảo tưởng về tầm quan trọng của con người, không gian và ý nghĩa biến mất từ chính bên trong nó như thế nào
Bài viết phân tích và khám phá
DVA ANALYTICS • SỰ THẬT -> CƠ CHẾ -> TÂM LÝ HỌC -> TRIẾT HỌC -> RỦI RO -> GIẢI PHÁP
Nghịch lý của sự phai nhạt tự phát
Có một quan niệm phổ biến rằng để thoát khỏi những ràng buộc nội tâm, ta cần nỗ lực không ngừng. Ta phải nỗ lực hoàn thiện bản thân, phân tích quá khứ, buông bỏ mọi người, thay đổi môi trường xung quanh, tìm kiếm những ý nghĩa mới và kiểm soát suy nghĩ của chính mình.
Bài viết phân tích và khám phá
DVA ANALYTICS • SỰ THẬT -> CƠ CHẾ -> TÂM LÝ HỌC -> TRIẾT HỌC -> RỦI RO -> GIẢI PHÁP
Nghịch lý của sự phai nhạt tự phát
Có một quan niệm phổ biến rằng để thoát khỏi những ràng buộc nội tâm, ta cần nỗ lực không ngừng. Ta phải nỗ lực hoàn thiện bản thân, phân tích quá khứ, buông bỏ mọi người, thay đổi môi trường xung quanh, tìm kiếm những ý nghĩa mới và kiểm soát suy nghĩ của chính mình.
1
49
Bài viết
Độc giả phản ánh hành vi lừa đảo -OPTIGROWTHSDVA ALARM: OPTIGROWTHS, các đánh giá độ tin cậy trái chiều và nguy cơ mất tiền
DVA ALARM • FACT -> ALARM -> VERIFY -> DOCUMENTED
FACT — thông tin mới từ độc giả
Độc giả phản ánh hành vi lừa đảo -OPTIGROWTHS:
Tài liệu chính thức của nền tảng — OptiGrowths Whitepaper — nêu kế hoạch đầu tư với mức lãi suất 5% mỗi ngày cho khoản tiền gửi từ 100 USD. Điều này xác nhận rằng tuyên bố đó có trong tài liệu của chính nền tảng, nhưng không chứng minh lợi nhuận được nêu là có thật.
Độc giả phản ánh hành vi lừa đảo -OPTIGROWTHS
DVA ALARM: OPTIGROWTHS, các đánh giá độ tin cậy trái chiều và nguy cơ mất tiền
DVA ALARM • FACT -> ALARM -> VERIFY -> DOCUMENTED
FACT — thông tin mới từ độc giả
Độc giả phản ánh hành vi lừa đảo -OPTIGROWTHS:
Tài liệu chính thức của nền tảng — OptiGrowths Whitepaper — nêu kế hoạch đầu tư với mức lãi suất 5% mỗi ngày cho khoản tiền gửi từ 100 USD. Điều này xác nhận rằng tuyên bố đó có trong tài liệu của chính nền tảng, nhưng không chứng minh lợi nhuận được nêu là có thật.
DVA ALARM • FACT -> ALARM -> VERIFY -> DOCUMENTED
FACT — thông tin mới từ độc giả
Độc giả phản ánh hành vi lừa đảo -OPTIGROWTHS:
Tài liệu chính thức của nền tảng — OptiGrowths Whitepaper — nêu kế hoạch đầu tư với mức lãi suất 5% mỗi ngày cho khoản tiền gửi từ 100 USD. Điều này xác nhận rằng tuyên bố đó có trong tài liệu của chính nền tảng, nhưng không chứng minh lợi nhuận được nêu là có thật.
1
103
Bài viết
Từ ngữ có thể thay đổi bộ não của bạn.Từ ngữ như đòn bẩy: từ bí ẩn đến chuyển hóa
DVA ANALYTICS • SỰ THẬT -> CƠ CHẾ -> RỦI RO -> QUYẾT ĐỊNH
«Bởi mỗi từ đều có bí ẩn riêng. Và trong mỗi từ đều có sự sống.»
«Liệu một từ có thể thay đổi con người không?»
«Có thể. Hãy lấy ngay từ này làm ví dụ — “có thể”.»
Đoạn đối thoại này của Myroslav Dochynets, trích từ cuốn sách «Cuộc sống bí ẩn của từ ngữ», đặt ra một câu hỏi kết nối văn học, sinh học thần kinh, tâm lý học và triết học: liệu một từ có thể thay đổi con người không? Và nếu có, làm thế nào để biến sức mạnh ấy thành một công cụ thiết thực cho cuộc sống hằng ngày?
Từ ngữ có thể thay đổi bộ não của bạn.
Từ ngữ như đòn bẩy: từ bí ẩn đến chuyển hóa
DVA ANALYTICS • SỰ THẬT -> CƠ CHẾ -> RỦI RO -> QUYẾT ĐỊNH
«Bởi mỗi từ đều có bí ẩn riêng. Và trong mỗi từ đều có sự sống.»
«Liệu một từ có thể thay đổi con người không?»
«Có thể. Hãy lấy ngay từ này làm ví dụ — “có thể”.»
Đoạn đối thoại này của Myroslav Dochynets, trích từ cuốn sách «Cuộc sống bí ẩn của từ ngữ», đặt ra một câu hỏi kết nối văn học, sinh học thần kinh, tâm lý học và triết học: liệu một từ có thể thay đổi con người không? Và nếu có, làm thế nào để biến sức mạnh ấy thành một công cụ thiết thực cho cuộc sống hằng ngày?
DVA ANALYTICS • SỰ THẬT -> CƠ CHẾ -> RỦI RO -> QUYẾT ĐỊNH
«Bởi mỗi từ đều có bí ẩn riêng. Và trong mỗi từ đều có sự sống.»
«Liệu một từ có thể thay đổi con người không?»
«Có thể. Hãy lấy ngay từ này làm ví dụ — “có thể”.»
Đoạn đối thoại này của Myroslav Dochynets, trích từ cuốn sách «Cuộc sống bí ẩn của từ ngữ», đặt ra một câu hỏi kết nối văn học, sinh học thần kinh, tâm lý học và triết học: liệu một từ có thể thay đổi con người không? Và nếu có, làm thế nào để biến sức mạnh ấy thành một công cụ thiết thực cho cuộc sống hằng ngày?
2
214
Bài viết
Tether&usdc. Một câu nói — nhiều tầng địa chính trị
Nga, Iran, Trung Quốc và Mỹ: cuộc mặc cả địa chính trị lớn cùng những rủi ro đối với Ukraine
DVA ANALYTICS • SỰ KIỆN -> CƠ CHẾ -> RỦI RO -> QUYẾT ĐỊNH
Vì sao tuyên bố của Trump về việc Nga hỗ trợ Iran ở mức hạn chế có thể quan trọng hơn vẻ bề ngoài, và cuộc tranh giành ảnh hưởng ở Trung Đông liên quan thế nào đến tương lai của Ukraine.
Một câu nói — nhiều tầng địa chính trị
Tether&usdc. Một câu nói — nhiều tầng địa chính trị
Nga, Iran, Trung Quốc và Mỹ: cuộc mặc cả địa chính trị lớn cùng những rủi ro đối với Ukraine
DVA ANALYTICS • SỰ KIỆN -> CƠ CHẾ -> RỦI RO -> QUYẾT ĐỊNH
Vì sao tuyên bố của Trump về việc Nga hỗ trợ Iran ở mức hạn chế có thể quan trọng hơn vẻ bề ngoài, và cuộc tranh giành ảnh hưởng ở Trung Đông liên quan thế nào đến tương lai của Ukraine.
Một câu nói — nhiều tầng địa chính trị
DVA ANALYTICS • SỰ KIỆN -> CƠ CHẾ -> RỦI RO -> QUYẾT ĐỊNH
Vì sao tuyên bố của Trump về việc Nga hỗ trợ Iran ở mức hạn chế có thể quan trọng hơn vẻ bề ngoài, và cuộc tranh giành ảnh hưởng ở Trung Đông liên quan thế nào đến tương lai của Ukraine.
Một câu nói — nhiều tầng địa chính trị
1
26
🌍 Thế giới đang bước vào một chu kỳ kinh tế mới: điều đó có ý nghĩa gì với Ukraine
DVA ANALYTICS • SỰ KIỆN → CƠ CHẾ → RỦI RO → QUYẾT ĐỊNH
🇺🇸 Lạm phát ở Mỹ khiến các quyết định của Fed trở nên khó khăn hơn. Giá cả cao có thể khiến lãi suất duy trì ở mức cao, làm đồng đô la mạnh lên và gây ra dòng vốn rút khỏi các tài sản rủi ro.
📉 Cơ chế: Chi phí tài chính đắt đỏ hơn gây sức ép lên cổ phiếu công nghệ Hàn Quốc, làm tăng chi phí vay và buộc các nhà đầu tư đánh giá lại rủi ro. Tại Pháp, nợ công cao và bất ổn chính trị khiến việc giảm thâm hụt ngân sách trở nên khó khăn hơn.
🛢️ Giá dầu cao làm gia tăng lạm phát, tăng chi phí hậu cần và tạo ra nguy cơ đình lạm — tình trạng kết hợp giữa giá cả cao và tăng trưởng kinh tế yếu.
🇺🇦 Với Ukraine, điều này đồng nghĩa với áp lực gia tăng lên đồng hryvnia, chi phí nhập khẩu và tài chính công. Chiến tranh và cơ sở hạ tầng bị hư hại làm trầm trọng thêm các rủi ro lạm phát trong nước.
QUYẾT ĐỊNH: theo dõi các quyết định của Fed, đa dạng hóa rủi ro, tránh sử dụng đòn bẩy và kiểm chứng thông tin trước khi đầu tư.
Khủng hoảng toàn cầu không phải là điều tất yếu, nhưng khả năng chống chịu tài chính ngày càng quan trọng.
DVA — thông tin thực tế, không giật gân.
Không phải lời khuyên tài chính. Bảo toàn giá trị và thời gian.
#DVA #Інфляція #USDC✅
🌍 Thế giới đang bước vào một chu kỳ kinh tế mới: điều đó có ý nghĩa gì với Ukraine
DVA ANALYTICS • SỰ KIỆN → CƠ CHẾ → RỦI RO → QUYẾT ĐỊNH
🇺🇸 Lạm phát ở Mỹ khiến các quyết định của Fed trở nên khó khăn hơn. Giá cả cao có thể khiến lãi suất duy trì ở mức cao, làm đồng đô la mạnh lên và gây ra dòng vốn rút khỏi các tài sản rủi ro.
📉 Cơ chế: Chi phí tài chính đắt đỏ hơn gây sức ép lên cổ phiếu công nghệ Hàn Quốc, làm tăng chi phí vay và buộc các nhà đầu tư đánh giá lại rủi ro. Tại Pháp, nợ công cao và bất ổn chính trị khiến việc giảm thâm hụt ngân sách trở nên khó khăn hơn.
🛢️ Giá dầu cao làm gia tăng lạm phát, tăng chi phí hậu cần và tạo ra nguy cơ đình lạm — tình trạng kết hợp giữa giá cả cao và tăng trưởng kinh tế yếu.
🇺🇦 Với Ukraine, điều này đồng nghĩa với áp lực gia tăng lên đồng hryvnia, chi phí nhập khẩu và tài chính công. Chiến tranh và cơ sở hạ tầng bị hư hại làm trầm trọng thêm các rủi ro lạm phát trong nước.
QUYẾT ĐỊNH: theo dõi các quyết định của Fed, đa dạng hóa rủi ro, tránh sử dụng đòn bẩy và kiểm chứng thông tin trước khi đầu tư.
Khủng hoảng toàn cầu không phải là điều tất yếu, nhưng khả năng chống chịu tài chính ngày càng quan trọng.
DVA — thông tin thực tế, không giật gân.
Không phải lời khuyên tài chính. Bảo toàn giá trị và thời gian.
#DVA #Інфляція #USDC✅
DVA ANALYTICS • SỰ KIỆN → CƠ CHẾ → RỦI RO → QUYẾT ĐỊNH
🇺🇸 Lạm phát ở Mỹ khiến các quyết định của Fed trở nên khó khăn hơn. Giá cả cao có thể khiến lãi suất duy trì ở mức cao, làm đồng đô la mạnh lên và gây ra dòng vốn rút khỏi các tài sản rủi ro.
📉 Cơ chế: Chi phí tài chính đắt đỏ hơn gây sức ép lên cổ phiếu công nghệ Hàn Quốc, làm tăng chi phí vay và buộc các nhà đầu tư đánh giá lại rủi ro. Tại Pháp, nợ công cao và bất ổn chính trị khiến việc giảm thâm hụt ngân sách trở nên khó khăn hơn.
🛢️ Giá dầu cao làm gia tăng lạm phát, tăng chi phí hậu cần và tạo ra nguy cơ đình lạm — tình trạng kết hợp giữa giá cả cao và tăng trưởng kinh tế yếu.
🇺🇦 Với Ukraine, điều này đồng nghĩa với áp lực gia tăng lên đồng hryvnia, chi phí nhập khẩu và tài chính công. Chiến tranh và cơ sở hạ tầng bị hư hại làm trầm trọng thêm các rủi ro lạm phát trong nước.
QUYẾT ĐỊNH: theo dõi các quyết định của Fed, đa dạng hóa rủi ro, tránh sử dụng đòn bẩy và kiểm chứng thông tin trước khi đầu tư.
Khủng hoảng toàn cầu không phải là điều tất yếu, nhưng khả năng chống chịu tài chính ngày càng quan trọng.
DVA — thông tin thực tế, không giật gân.
Không phải lời khuyên tài chính. Bảo toàn giá trị và thời gian.
#DVA #Інфляція #USDC✅
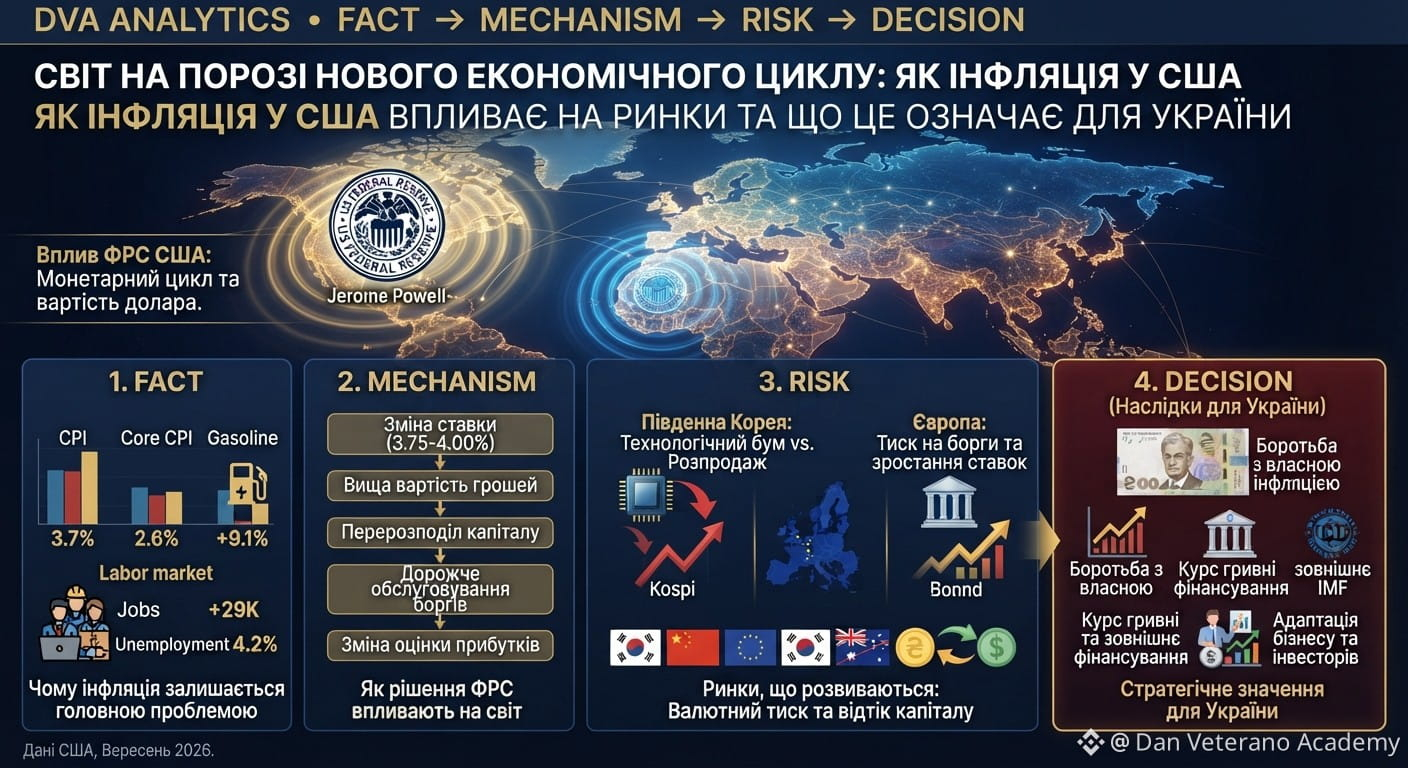
1
164
Bài viết
Ngày 2 tháng 10 năm 2026, Nhật Bản đưa Garantex vào danh sách các đối tượng bị áp dụng biện pháp🇯🇵 Garantex: lệnh trừng phạt ≠ phong tỏa blockchain
SỰ THẬT
Ngày 2 tháng 10 năm 2026, Nhật Bản đưa Garantex vào danh sách các đối tượng bị áp dụng biện pháp phong tỏa tài sản.
Các hạn chế này áp dụng với việc thanh toán và giao dịch vốn với những đối tượng bị trừng phạt.
Theo Elliptic, sau khi Mỹ áp đặt lệnh trừng phạt vào năm 2022, hơn 60 tỷ USD giao dịch tiền mã hóa đã được thực hiện thông qua Garantex. Đây là ước tính về khối lượng giao dịch, không phải giá trị tài sản thuộc sở hữu của sàn.
Ngày 2 tháng 10 năm 2026, Nhật Bản đưa Garantex vào danh sách các đối tượng bị áp dụng biện pháp
🇯🇵 Garantex: lệnh trừng phạt ≠ phong tỏa blockchain
SỰ THẬT
Ngày 2 tháng 10 năm 2026, Nhật Bản đưa Garantex vào danh sách các đối tượng bị áp dụng biện pháp phong tỏa tài sản.
Các hạn chế này áp dụng với việc thanh toán và giao dịch vốn với những đối tượng bị trừng phạt.
Theo Elliptic, sau khi Mỹ áp đặt lệnh trừng phạt vào năm 2022, hơn 60 tỷ USD giao dịch tiền mã hóa đã được thực hiện thông qua Garantex. Đây là ước tính về khối lượng giao dịch, không phải giá trị tài sản thuộc sở hữu của sàn.
SỰ THẬT
Ngày 2 tháng 10 năm 2026, Nhật Bản đưa Garantex vào danh sách các đối tượng bị áp dụng biện pháp phong tỏa tài sản.
Các hạn chế này áp dụng với việc thanh toán và giao dịch vốn với những đối tượng bị trừng phạt.
Theo Elliptic, sau khi Mỹ áp đặt lệnh trừng phạt vào năm 2022, hơn 60 tỷ USD giao dịch tiền mã hóa đã được thực hiện thông qua Garantex. Đây là ước tính về khối lượng giao dịch, không phải giá trị tài sản thuộc sở hữu của sàn.
1
292
Bài viết
Vì vậy, cuộc tấn công vào cây cầu ở Kiev — không chỉ là cây cầu bị hư hại.UKRAINA TRONG CƠN LỐC ĐỊA-CHÍNH TRỊ
Chiến tranh nhìn từ người đang sống bên trong những biến cố
Có những từ khi ở xa nghe thật oai nghiêm.
«Địa-chính trị».
«Trật tự thế giới mới».
«Răn đe chiến lược».
«Sự đối đầu toàn cầu».
«Chiến tranh thế giới thứ ba».
Và rồi ở Kiev, giữa đêm vang lên báo động.
Vì vậy, cuộc tấn công vào cây cầu ở Kiev — không chỉ là cây cầu bị hư hại.
UKRAINA TRONG CƠN LỐC ĐỊA-CHÍNH TRỊ
Chiến tranh nhìn từ người đang sống bên trong những biến cố
Có những từ khi ở xa nghe thật oai nghiêm.
«Địa-chính trị».
«Trật tự thế giới mới».
«Răn đe chiến lược».
«Sự đối đầu toàn cầu».
«Chiến tranh thế giới thứ ba».
Và rồi ở Kiev, giữa đêm vang lên báo động.
Chiến tranh nhìn từ người đang sống bên trong những biến cố
Có những từ khi ở xa nghe thật oai nghiêm.
«Địa-chính trị».
«Trật tự thế giới mới».
«Răn đe chiến lược».
«Sự đối đầu toàn cầu».
«Chiến tranh thế giới thứ ba».
Và rồi ở Kiev, giữa đêm vang lên báo động.
1
49
🚨 CẢNH BÁO DVA #004
DELTA: 8% MỖI NGÀY. NHƯNG TIỀN Ở ĐÂU?
Tôi nhận được tài liệu mới từ các độc giả.
Delta đề xuất:
• nạp từ $10;
• 8% mỗi ngày;
• 25 ngày;
• lên tới 200% tiền chi trả;
• rút tiền tự động;
• hệ thống giới thiệu nhiều cấp.
Câu chuyện — giao dịch crypto arbitrage.
FACT
Chưa công khai xác định được người sáng lập, pháp nhân và một đội ngũ đầy đủ. Chưa tìm thấy kiểm toán độc lập nào, không có P&L được xác nhận hay thống kê công khai về các giao dịch arbitrage.
MECHANISM
KÝ QUỸ → ARBITRAGE → LỢI NHUẬN → RÚT TIỀN.
Mắt xích then chốt — lợi nhuận thực từ arbitrage — cũng chưa được xác nhận công khai.
ALARM
Việc chi trả cho từng người dùng riêng lẻ không chứng minh được tính kinh tế của toàn bộ mô hình.
VERIFY
Cần có: pháp nhân, đội ngũ, kiểm toán, thống kê giao dịch và các địa chỉ blockchain công khai.
🛑 GIẢI PHÁP CỦA DVA:
KHÔNG NẠP TIỀN CHO ĐẾN KHI DỰ ÁN CHO THẤY ĐƯỢC MỘT CƠ CHẾ ĐƯỢC KIỂM TRA ĐỘC LẬP, NƠI LẤY RA 8% MỖI NGÀY.
$10 cũng là tiền.
Đừng thử các dự án tài chính bằng ví tiền của mình.
FACT → MECHANISM → VERIFY.
Không phải lời khuyên tài chính.
Tiết kiệm năng lượng và thời gian.
#Delta #USDT🔥🔥🔥 #DYOR #DVA
🚨 CẢNH BÁO DVA #004
DELTA: 8% MỖI NGÀY. NHƯNG TIỀN Ở ĐÂU?
Tôi nhận được tài liệu mới từ các độc giả.
Delta đề xuất:
• nạp từ $10;
• 8% mỗi ngày;
• 25 ngày;
• lên tới 200% tiền chi trả;
• rút tiền tự động;
• hệ thống giới thiệu nhiều cấp.
Câu chuyện — giao dịch crypto arbitrage.
FACT
Chưa công khai xác định được người sáng lập, pháp nhân và một đội ngũ đầy đủ. Chưa tìm thấy kiểm toán độc lập nào, không có P&L được xác nhận hay thống kê công khai về các giao dịch arbitrage.
MECHANISM
KÝ QUỸ → ARBITRAGE → LỢI NHUẬN → RÚT TIỀN.
Mắt xích then chốt — lợi nhuận thực từ arbitrage — cũng chưa được xác nhận công khai.
ALARM
Việc chi trả cho từng người dùng riêng lẻ không chứng minh được tính kinh tế của toàn bộ mô hình.
VERIFY
Cần có: pháp nhân, đội ngũ, kiểm toán, thống kê giao dịch và các địa chỉ blockchain công khai.
🛑 GIẢI PHÁP CỦA DVA:
KHÔNG NẠP TIỀN CHO ĐẾN KHI DỰ ÁN CHO THẤY ĐƯỢC MỘT CƠ CHẾ ĐƯỢC KIỂM TRA ĐỘC LẬP, NƠI LẤY RA 8% MỖI NGÀY.
$10 cũng là tiền.
Đừng thử các dự án tài chính bằng ví tiền của mình.
FACT → MECHANISM → VERIFY.
Không phải lời khuyên tài chính.
Tiết kiệm năng lượng và thời gian.
#Delta #USDT🔥🔥🔥 #DYOR #DVA
DELTA: 8% MỖI NGÀY. NHƯNG TIỀN Ở ĐÂU?
Tôi nhận được tài liệu mới từ các độc giả.
Delta đề xuất:
• nạp từ $10;
• 8% mỗi ngày;
• 25 ngày;
• lên tới 200% tiền chi trả;
• rút tiền tự động;
• hệ thống giới thiệu nhiều cấp.
Câu chuyện — giao dịch crypto arbitrage.
FACT
Chưa công khai xác định được người sáng lập, pháp nhân và một đội ngũ đầy đủ. Chưa tìm thấy kiểm toán độc lập nào, không có P&L được xác nhận hay thống kê công khai về các giao dịch arbitrage.
MECHANISM
KÝ QUỸ → ARBITRAGE → LỢI NHUẬN → RÚT TIỀN.
Mắt xích then chốt — lợi nhuận thực từ arbitrage — cũng chưa được xác nhận công khai.
ALARM
Việc chi trả cho từng người dùng riêng lẻ không chứng minh được tính kinh tế của toàn bộ mô hình.
VERIFY
Cần có: pháp nhân, đội ngũ, kiểm toán, thống kê giao dịch và các địa chỉ blockchain công khai.
🛑 GIẢI PHÁP CỦA DVA:
KHÔNG NẠP TIỀN CHO ĐẾN KHI DỰ ÁN CHO THẤY ĐƯỢC MỘT CƠ CHẾ ĐƯỢC KIỂM TRA ĐỘC LẬP, NƠI LẤY RA 8% MỖI NGÀY.
$10 cũng là tiền.
Đừng thử các dự án tài chính bằng ví tiền của mình.
FACT → MECHANISM → VERIFY.
Không phải lời khuyên tài chính.
Tiết kiệm năng lượng và thời gian.
#Delta #USDT🔥🔥🔥 #DYOR #DVA
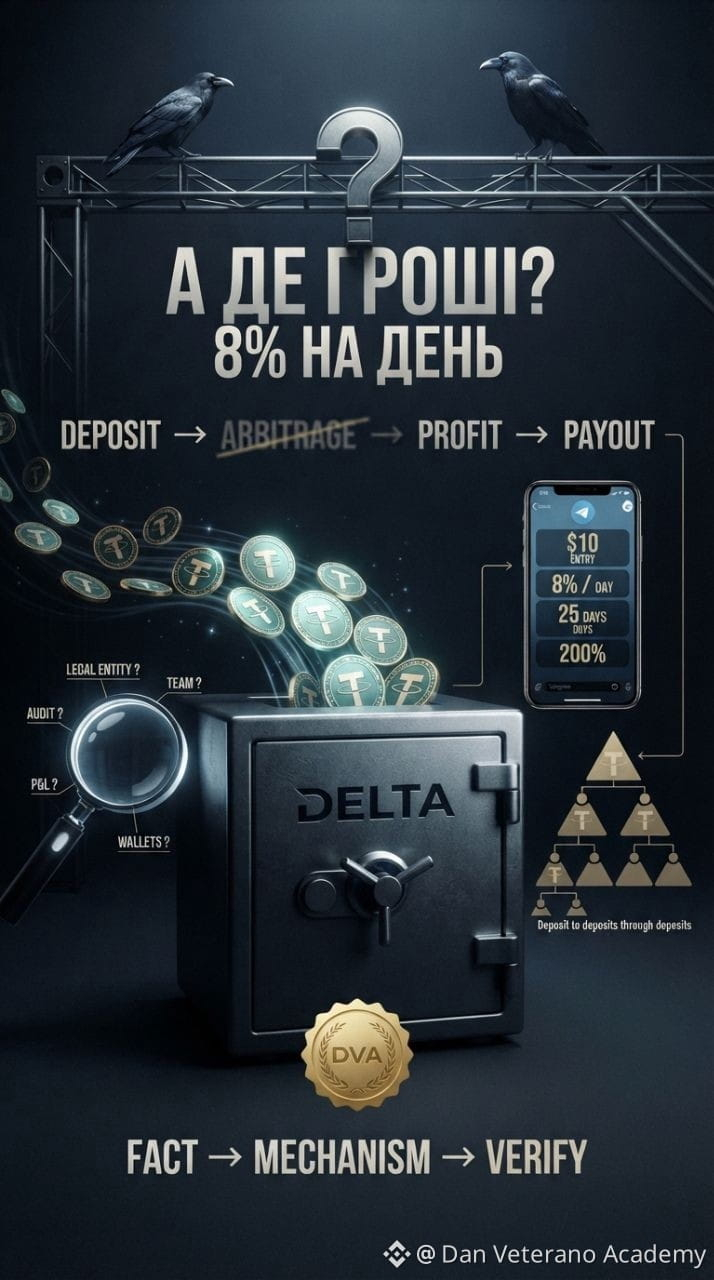
1
177
Bài viết
Đôi khi điều thú vị nhất trong một chiến lược đầu tư — không phải là chiến lược đó mua cổ phiếu nào, mà là theo quy tắc nào nó bán chúngDANH MỤC MOMENTUM CỦA EXCAVO: CƠ CHẾ, KẾT QUẢ VÀ NHỮNG “BẪY” CỦA LUÂN CHUYỂN HỆ THỐNG
Báo cáo phân tích DVA
Đôi khi điều thú vị nhất trong một chiến lược đầu tư — không phải là chiến lược đó mua cổ phiếu nào, mà là theo quy tắc nào nó bán chúng.
EXCAVO Stocks — một ví dụ điển hình về cách tiếp cận như vậy. Công ty cung cấp một danh mục mẫu gồm các cổ phiếu Mỹ từ vũ trụ S&P 500. Theo mô tả chính thức, EXCAVO gọi danh mục này là chiến lược momentum: hệ thống xếp hạng cổ phiếu dựa trên diễn biến giá, mỗi tháng cập nhật khoảng một phần ba danh mục và không sử dụng value hay quality như các yếu tố riêng biệt.
Đôi khi điều thú vị nhất trong một chiến lược đầu tư — không phải là chiến lược đó mua cổ phiếu nào, mà là theo quy tắc nào nó bán chúng
DANH MỤC MOMENTUM CỦA EXCAVO: CƠ CHẾ, KẾT QUẢ VÀ NHỮNG “BẪY” CỦA LUÂN CHUYỂN HỆ THỐNG
Báo cáo phân tích DVA
Đôi khi điều thú vị nhất trong một chiến lược đầu tư — không phải là chiến lược đó mua cổ phiếu nào, mà là theo quy tắc nào nó bán chúng.
EXCAVO Stocks — một ví dụ điển hình về cách tiếp cận như vậy. Công ty cung cấp một danh mục mẫu gồm các cổ phiếu Mỹ từ vũ trụ S&P 500. Theo mô tả chính thức, EXCAVO gọi danh mục này là chiến lược momentum: hệ thống xếp hạng cổ phiếu dựa trên diễn biến giá, mỗi tháng cập nhật khoảng một phần ba danh mục và không sử dụng value hay quality như các yếu tố riêng biệt.
Báo cáo phân tích DVA
Đôi khi điều thú vị nhất trong một chiến lược đầu tư — không phải là chiến lược đó mua cổ phiếu nào, mà là theo quy tắc nào nó bán chúng.
EXCAVO Stocks — một ví dụ điển hình về cách tiếp cận như vậy. Công ty cung cấp một danh mục mẫu gồm các cổ phiếu Mỹ từ vũ trụ S&P 500. Theo mô tả chính thức, EXCAVO gọi danh mục này là chiến lược momentum: hệ thống xếp hạng cổ phiếu dựa trên diễn biến giá, mỗi tháng cập nhật khoảng một phần ba danh mục và không sử dụng value hay quality như các yếu tố riêng biệt.
1
104
🚨 DVA | CYC MỞ KHÓA
📅 4 tháng 10
CYC — một trong những token đáng theo dõi trong tuần này.
🔓 UNLOCK:
• 14,17 triệu CYC
• ≈ 0,98 triệu USD
• ≈ 9,32% tổng lượng cung đang lưu hành
Tại sao điều này quan trọng?
9,32% đã là một phần đáng kể so với số lượng token đang ở trong lưu thông.
Nhưng unlock ≠ tự động bán ra.
Các câu hỏi về DVA:
→ token sẽ được chuyển cho ai?
→ phần nào có thể đi vào thị trường?
→ người nhận có lock-up không?
→ quy mô thanh khoản là bao nhiêu?
→ giá và khối lượng sẽ diễn biến thế nào sau unlock?
📌 SỰ KIỆN → CƠ CHẾ → PHẢN ỨNG CỦA THỊ TRƯỜNG.
Không phải lời khuyên tài chính.
DYOR.
#CYC #TokenUnlock #crypto #dyor #DVA
🚨 DVA | CYC MỞ KHÓA
📅 4 tháng 10
CYC — một trong những token đáng theo dõi trong tuần này.
🔓 UNLOCK:
• 14,17 triệu CYC
• ≈ 0,98 triệu USD
• ≈ 9,32% tổng lượng cung đang lưu hành
Tại sao điều này quan trọng?
9,32% đã là một phần đáng kể so với số lượng token đang ở trong lưu thông.
Nhưng unlock ≠ tự động bán ra.
Các câu hỏi về DVA:
→ token sẽ được chuyển cho ai?
→ phần nào có thể đi vào thị trường?
→ người nhận có lock-up không?
→ quy mô thanh khoản là bao nhiêu?
→ giá và khối lượng sẽ diễn biến thế nào sau unlock?
📌 SỰ KIỆN → CƠ CHẾ → PHẢN ỨNG CỦA THỊ TRƯỜNG.
Không phải lời khuyên tài chính.
DYOR.
#CYC #TokenUnlock #crypto #dyor #DVA
📅 4 tháng 10
CYC — một trong những token đáng theo dõi trong tuần này.
🔓 UNLOCK:
• 14,17 triệu CYC
• ≈ 0,98 triệu USD
• ≈ 9,32% tổng lượng cung đang lưu hành
Tại sao điều này quan trọng?
9,32% đã là một phần đáng kể so với số lượng token đang ở trong lưu thông.
Nhưng unlock ≠ tự động bán ra.
Các câu hỏi về DVA:
→ token sẽ được chuyển cho ai?
→ phần nào có thể đi vào thị trường?
→ người nhận có lock-up không?
→ quy mô thanh khoản là bao nhiêu?
→ giá và khối lượng sẽ diễn biến thế nào sau unlock?
📌 SỰ KIỆN → CƠ CHẾ → PHẢN ỨNG CỦA THỊ TRƯỜNG.
Không phải lời khuyên tài chính.
DYOR.
#CYC #TokenUnlock #crypto #dyor #DVA
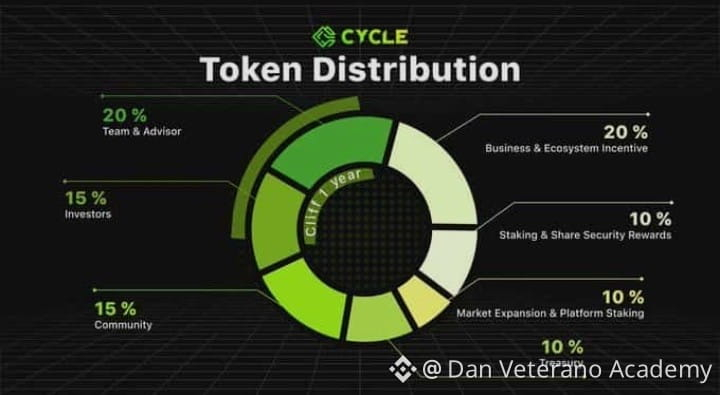
1
212
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
355,025 lượt xem
1,517 đang thảo luận
2
#TinFed
416,269 lượt xem
1,252 đang thảo luận
3
#WhoWillSucceedJensenHuangatNvidia?
102,837 lượt xem
1,290 đang thảo luận
4
#WhatWillDriveCryptoandStocks’NextRebound?
473,280 lượt xem
3,188 đang thảo luận
5
#BitcoinActiveSupplyInProfitDropsBelow45%
37,100 lượt xem
480 đang thảo luận
6
#KavaSaysAbnormalActivityLimitedToKavaLend
16,254 lượt xem
246 đang thảo luận
7
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
14,117 lượt xem
224 đang thảo luận
8
#USPPIMissMayEaseBTCPressure
230,901 lượt xem
2,113 đang thảo luận
9
#WORPTLetsTouristsConvertCryptoToThaiBaht
4,008 lượt xem
63 đang thảo luận
10
#TONStrategyReports$23.97MQ3NetLoss
5,322 lượt xem
41 đang thảo luận