Doanh thu tăng 168% so với cùng kỳ, nhưng giá cổ phiếu trước giờ mở cửa chỉ nhường lại khoảng 10% mức tăng. Một công ty điện toán có doanh thu thuần tăng thêm hơn 1 tỷ USD chỉ trong một quý lại được thị trường định giá một cách bất ngờ dè dặt. $BNB
Tách từng khoản ra thì thấy tăng trưởng là có thật. Doanh thu quý III đạt 3,661 tỷ USD, tăng gấp rưỡi so với 1,37 tỷ USD cùng kỳ năm ngoái, đồng thời vượt dự báo thị trường khoảng 3,55 tỷ USD. Lợi nhuận hoạt động điều chỉnh đạt 379 triệu USD, biên lợi nhuận chạm 10%, sớm hơn một quý so với kế hoạch đầu năm để đạt mức hai chữ số. Nhưng ngay trên cùng một bảng cân đối, chi phí lãi vay ròng lên tới 846 triệu USD, tăng 173% so với cùng kỳ, đã lấn át khoản lợi nhuận hoạt động ít ỏi đó; khoản lỗ ròng trong quý vẫn là 709 triệu USD. $BTC
Dòng tiền chảy về đâu còn nói lên nhiều điều hơn doanh thu. Tính đến cuối tháng 9, nợ chịu lãi vào khoảng 46,9 tỷ USD; chi tiêu vốn quý III là 1,45 tỷ USD, còn dòng tiền tự do âm 7,7 tỷ USD. Phần lớn tiền khách hàng thanh toán trước tiên được dùng để trả nợ và mua GPU; cổ đông chỉ được chia phần còn lại. Điều đáng chú ý là giá thuê GPU thế hệ cũ tăng 30% đến 50% so với quý trước, lượng đơn hàng tồn đọng lên tới 132,5 tỷ USD. Điều đó cho thấy quyền định giá vẫn nằm trong tay bên cung ứng; những người vay tiền để mở rộng đang giúp người khác kiếm khoản chênh lệch lãi suất. $SOL
Cơ cấu khách hàng còn ẩn chứa một điểm dễ tổn thương khác. Hai khách hàng lớn chiếm hơn một nửa doanh thu: một bên chiếm 24%, bên còn lại 30%. Trên sổ sách, số lượng khách hàng ngày càng tăng, nhưng huyết mạch thực sự vẫn là các hợp đồng dài hạn với một vài nhà cung cấp dịch vụ đám mây siêu quy mô và phòng thí nghiệm phát triển mô hình tiên tiến.
Nói trắng ra, đây là cuộc tranh giành địa bàn bằng cách vay nợ để mua năng lực tính toán. Ban lãnh đạo nâng dự báo doanh thu cả năm lên 13–13,3 tỷ USD, hạ chi phí nợ bình quân gia quyền xuống 7,9%, đồng thời kỳ vọng thu khoảng 9 tỷ USD tiền ứng trước của khách hàng trong ba tháng tới để bù đắp thiếu hụt. Chi tiêu vốn tăng vọt lên 37–39 tỷ USD cho cả năm, gần gấp ba doanh thu.
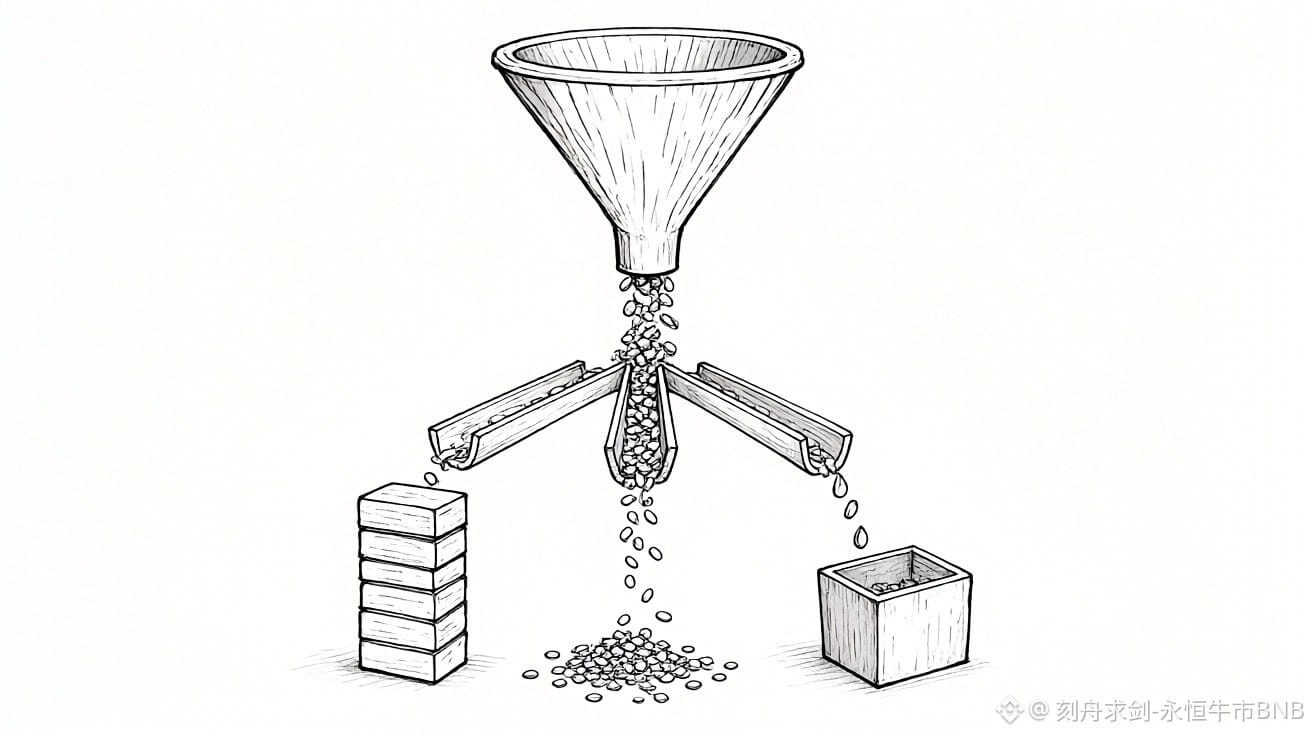
Tôi đang theo dõi dòng tiền này. Dòng vốn nóng đổ vào hạ tầng AI không chảy ròng vào vốn cổ phần, mà luân chuyển giữa nợ, GPU và trung tâm dữ liệu; quyền định giá nằm ở phía cung, còn hóa đơn thuộc về phía đi vay. Câu chuyện doanh thu tăng gấp đôi nghe thật hoành tráng, nhưng tiền vào túi phải qua cửa ải lãi vay trước.
Quan điểm cá nhân, không phải khuyến nghị đầu tư. Lãi lỗ tự chịu.
#CoreWeave tăng trưởng doanh thu 168%, giá cổ phiếu tăng 10%
Tách từng khoản ra thì thấy tăng trưởng là có thật. Doanh thu quý III đạt 3,661 tỷ USD, tăng gấp rưỡi so với 1,37 tỷ USD cùng kỳ năm ngoái, đồng thời vượt dự báo thị trường khoảng 3,55 tỷ USD. Lợi nhuận hoạt động điều chỉnh đạt 379 triệu USD, biên lợi nhuận chạm 10%, sớm hơn một quý so với kế hoạch đầu năm để đạt mức hai chữ số. Nhưng ngay trên cùng một bảng cân đối, chi phí lãi vay ròng lên tới 846 triệu USD, tăng 173% so với cùng kỳ, đã lấn át khoản lợi nhuận hoạt động ít ỏi đó; khoản lỗ ròng trong quý vẫn là 709 triệu USD. $BTC
Dòng tiền chảy về đâu còn nói lên nhiều điều hơn doanh thu. Tính đến cuối tháng 9, nợ chịu lãi vào khoảng 46,9 tỷ USD; chi tiêu vốn quý III là 1,45 tỷ USD, còn dòng tiền tự do âm 7,7 tỷ USD. Phần lớn tiền khách hàng thanh toán trước tiên được dùng để trả nợ và mua GPU; cổ đông chỉ được chia phần còn lại. Điều đáng chú ý là giá thuê GPU thế hệ cũ tăng 30% đến 50% so với quý trước, lượng đơn hàng tồn đọng lên tới 132,5 tỷ USD. Điều đó cho thấy quyền định giá vẫn nằm trong tay bên cung ứng; những người vay tiền để mở rộng đang giúp người khác kiếm khoản chênh lệch lãi suất. $SOL
Cơ cấu khách hàng còn ẩn chứa một điểm dễ tổn thương khác. Hai khách hàng lớn chiếm hơn một nửa doanh thu: một bên chiếm 24%, bên còn lại 30%. Trên sổ sách, số lượng khách hàng ngày càng tăng, nhưng huyết mạch thực sự vẫn là các hợp đồng dài hạn với một vài nhà cung cấp dịch vụ đám mây siêu quy mô và phòng thí nghiệm phát triển mô hình tiên tiến.
Nói trắng ra, đây là cuộc tranh giành địa bàn bằng cách vay nợ để mua năng lực tính toán. Ban lãnh đạo nâng dự báo doanh thu cả năm lên 13–13,3 tỷ USD, hạ chi phí nợ bình quân gia quyền xuống 7,9%, đồng thời kỳ vọng thu khoảng 9 tỷ USD tiền ứng trước của khách hàng trong ba tháng tới để bù đắp thiếu hụt. Chi tiêu vốn tăng vọt lên 37–39 tỷ USD cho cả năm, gần gấp ba doanh thu.
Tôi đang theo dõi dòng tiền này. Dòng vốn nóng đổ vào hạ tầng AI không chảy ròng vào vốn cổ phần, mà luân chuyển giữa nợ, GPU và trung tâm dữ liệu; quyền định giá nằm ở phía cung, còn hóa đơn thuộc về phía đi vay. Câu chuyện doanh thu tăng gấp đôi nghe thật hoành tráng, nhưng tiền vào túi phải qua cửa ải lãi vay trước.
Quan điểm cá nhân, không phải khuyến nghị đầu tư. Lãi lỗ tự chịu.
#CoreWeave tăng trưởng doanh thu 168%, giá cổ phiếu tăng 10%