
Nếu bạn đang định đầu tư vào Robinhood Chain, chương này sẽ trả lời câu hỏi cơ bản nhất trước: thực sự bạn có thể nắm giữ những gì trên chuỗi, tiền thực sự đang nằm ở đâu, và với mỗi loại tài sản, lợi nhuận đến từ đâu, rủi ro là gì, cũng như bạn có thể thoát ra nhanh đến mức nào?
Tiền Không Nằm Ở Nơi Bạn Nghĩ
Nhắc đến Robinhood Chain, hầu hết mọi người nghĩ ngay đến token cổ phiếu: một công ty môi giới Mỹ đưa Apple, Nvidia và S&P 500 lên chuỗi để bất kỳ ai, ở bất kỳ quốc gia nào, cũng có thể giao dịch suốt ngày đêm.
Sổ cái của chính blockchain này cho thấy một bức tranh khác. Vào ngày 2 tháng 11 năm 2026, tổng giá trị bị khóa (TVL) trên blockchain vào khoảng 1,083 tỷ USD, còn tổng lượng stablecoin trên blockchain vào khoảng 1,045 tỷ USD. Trong các con số đó, mục đích sử dụng lớn nhất là cho vay stablecoin. Các thị trường cho vay trên Morpho nắm giữ khoảng 620 triệu USD, trong đó khoảng 520 triệu USD đến từ một vault. Trong báo cáo 10-Q, Robinhood công bố rằng tính đến ngày 30 tháng 9, giá trị hợp lý của toàn bộ token cổ phiếu đại chúng mà công ty đã phát hành chỉ là 185 triệu USD.
Nói cách khác, blockchain này nổi tiếng với token cổ phiếu, nhưng phần lớn tiền trên đó là đô la, chứ không phải cổ phiếu.
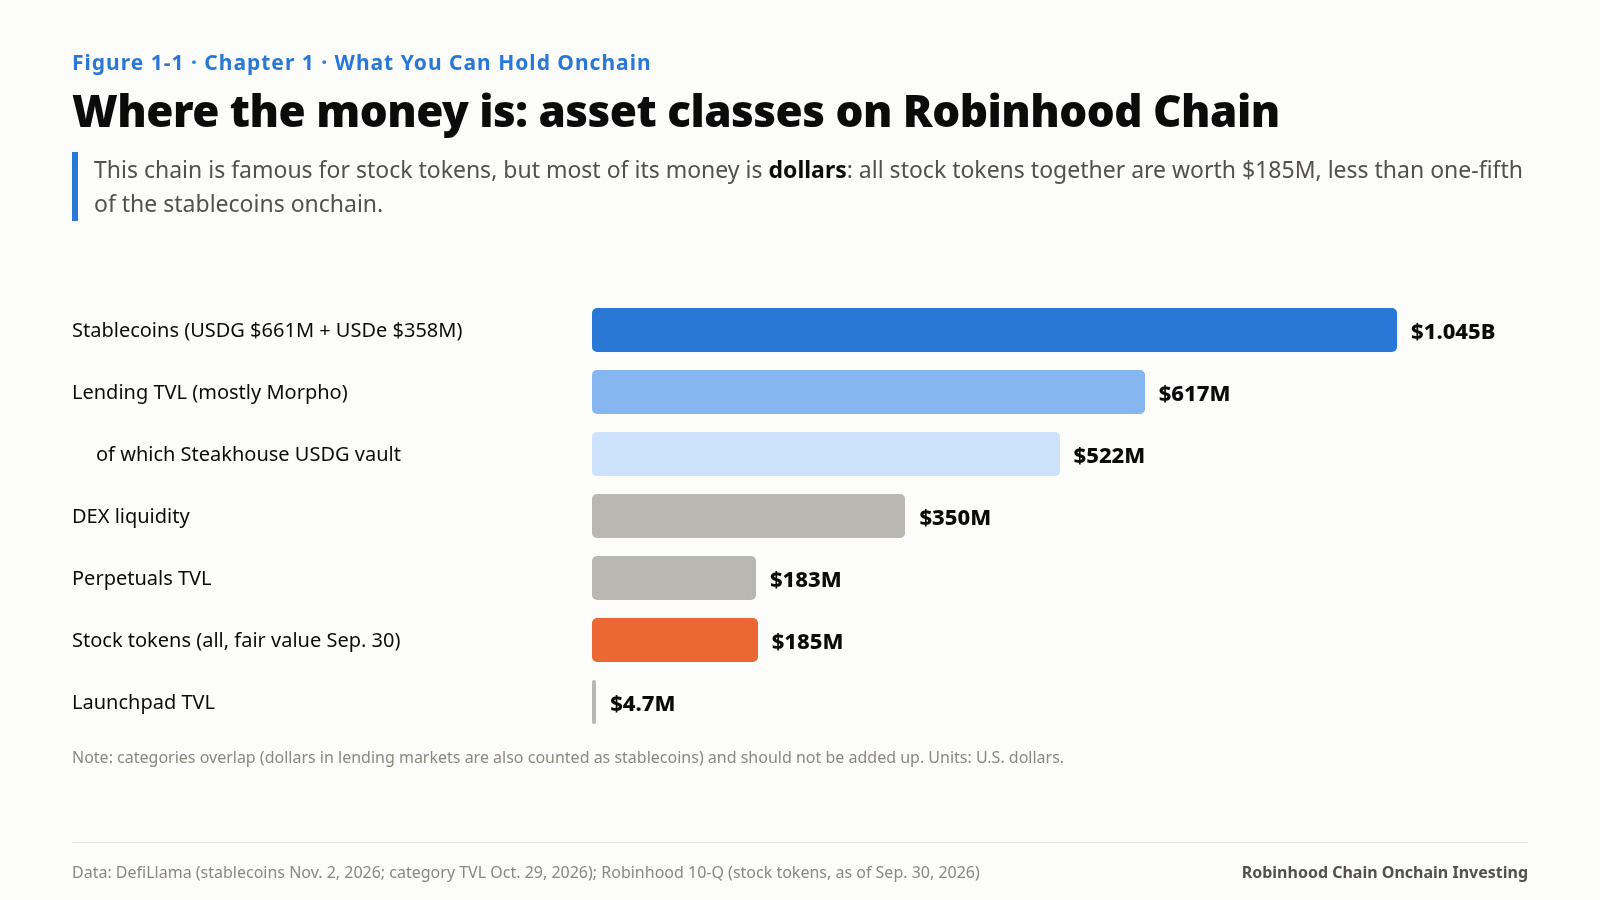
Phép so sánh này xác định trọng tâm của cuốn sách. Những gì nhà đầu tư có thể làm trên blockchain này có thể được chia thành khoảng tám danh mục. Trước tiên, chúng ta sẽ đặt chúng lên cùng một bản đồ, rồi giải thích mỗi danh mục tạo ra loại lợi nhuận nào.
Tám loại tài sản
1. Stablecoin: USDG và USDe
Tổng lượng stablecoin trên blockchain vào khoảng 1,045 tỷ USD, và hai đồng chiếm gần như toàn bộ số này:
USDG (Global Dollar, do Paxos phát hành), khoảng 661 triệu USD, là đồng đô la dùng để thanh toán trên blockchain. Các giao dịch hoán đổi trong Robinhood Wallet, tài sản ký quỹ cho hợp đồng vĩnh cửu của Lighter và các cặp giao dịch chính của token cổ phiếu đều được định giá bằng đồng này.
USDe (đô la tổng hợp của Ethena), khoảng 358 triệu USD, gần như chỉ có một mục đích sử dụng trên blockchain này: khoảng 352 triệu USD được dùng làm tài sản thế chấp trong thị trường USDe/USDG của Morpho, chiếm 98% tổng lượng USDe trên blockchain.
Bản thân stablecoin không trả lãi. Người nắm giữ USDG không nhận được thu nhập từ dự trữ của Paxos; khoản thu nhập này được chia sẻ với các tổ chức đối tác thông qua Global Dollar Network, chứ không phải với người nắm giữ onchain. USDe trên blockchain này cũng không phải là sUSDe sinh lợi suất. Mọi khoản lợi nhuận từ việc nắm giữ stablecoin chỉ có được khi bạn đem chúng cho vay, dùng làm tài sản thế chấp hoặc đưa vào pool.
2. Chứng nhận cho vay và cổ phần vault
Gửi USDG vào thị trường cho vay, bạn sẽ nhận được một chứng nhận: cổ phần trong vault Morpho (chẳng hạn steakUSDG), spUSDG của Spark hoặc token tiền gửi LayerBank. Giá trị cổ phần tăng theo tiền lãi, và khi quy đổi, bạn nhận lại nhiều USDG hơn.
Đây là loại tài sản lớn nhất trên blockchain. Vault USDG do Steakhouse quản lý (steakUSDG), trị giá khoảng 522 triệu USD, là vault đứng sau Robinhood Earn và phần lớn hoạt động của Morpho trên blockchain này. Chương 5 sẽ bàn về nguồn lợi suất của vault này.
3. Đô la sinh lợi suất: syrupUSDG, spUSDG, mGLO
Một nhóm tài sản đô la khác tự tạo ra lợi suất nhờ có hoạt động cho vay hoặc đầu tư thực sự đứng phía sau:
syrupUSDG (Maple): tiền được cho các tổ chức vay thông qua các khoản vay có tài sản thế chấp vượt mức, và tiền lãi được trả cho người nắm giữ.
spUSDG (Spark): phiên bản USDG của sản phẩm tiết kiệm Spark, hiện có lợi suất khoảng 3,8%.
mGLO (Midas Fasanara Global Open): token đại diện cho cổ phần quỹ do Midas phát hành, với nguồn cung onchain khoảng 52,7 triệu token.
Điểm chung của các tài sản này là lợi suất không phụ thuộc vào trợ cấp, nhưng chúng đi kèm rủi ro tín dụng hoặc rủi ro quỹ. Chúng cũng được dùng làm tài sản thế chấp cho các khoản vay đòn bẩy vòng lặp trên Morpho, một chủ đề sẽ được nhắc đến nhiều lần trong Chương 5.
4. Token cổ phiếu
Theo số liệu riêng của Robinhood, có khoảng 200 token, với tổng giá trị hợp lý là 185 triệu USD tính đến ngày 30 tháng 9. Về mặt pháp lý, đây là các công cụ nợ do pháp nhân châu Âu của Robinhood phát hành, theo dõi hiệu quả kinh tế của một cổ phiếu và không kèm quyền biểu quyết. (Cấu trúc pháp lý được trình bày trong Chương 8 của Robinhood Goes Onchain và sẽ không được nhắc lại ở đây.)
Đối với nhà đầu tư, token cổ phiếu khác với cổ phiếu nắm giữ tại công ty môi giới ở ba khía cạnh kinh tế:
Chúng được giao dịch 24/7. Khi thị trường Mỹ đóng cửa, giá của chúng vẫn tiếp tục được xác định onchain.
Cổ tức được tái đầu tư. Token cổ phiếu không trả tiền mặt. Thay vào đó, một hệ số được tăng lên, khiến mỗi token dần đại diện cho nhiều cổ phiếu hơn. (Chương 6 dùng cơ chế này để giải đáp câu đố về khoảng cách giá.)
Chúng có thể kết hợp với nhau. Chúng có thể được đưa vào các pool AMM, dùng làm tài sản thế chấp cho khoản vay và được phòng hộ bằng hợp đồng vĩnh cửu.
Rủi ro của chúng bắt nguồn từ chính những đặc điểm này. Khi thị trường đóng cửa, chỉ các nhà giao dịch onchain mới tham gia khám phá giá. Hợp đồng có thể bị tạm dừng và quản trị viên có thể đốt lượng token đang nắm giữ (Chương 11).
5. Cổ phần LP
Bạn nhận được cổ phần LP khi đưa hai tài sản vào một pool trên DEX để tạo lập thị trường. TVL trên các DEX của blockchain này vào khoảng 350 triệu USD, chủ yếu trên Uniswap V4 và V3.
Blockchain này có một loại pool hiếm thấy ở nơi khác: cổ phiếu ghép với cổ phiếu. Trong các pool Uniswap như SPY/NVDA, SPY/QQQ và SPY/GOOGL, cả hai phía đều là token cổ phiếu; rủi ro của LP là biến động giá tương đối giữa hai cổ phiếu, chứ không phải mức độ tiếp xúc với đồng đô la. Chương 7 sẽ phân tích các pool này.
6. Hợp đồng vĩnh cửu và đòn bẩy
TVL của các hợp đồng vĩnh cửu trên blockchain này vào khoảng 183 triệu USD. Lighter vận hành một phiên bản riêng trên blockchain này. Vào ngày 2 tháng 11, nền tảng ghi nhận 63 thị trường hợp đồng vĩnh cửu, khối lượng giao dịch 24 giờ là 616 triệu USD và hợp đồng mở khoảng 188 triệu USD. Thị trường được giao dịch nhiều nhất không phải bitcoin mà là hợp đồng vĩnh cửu SPY (84,9 triệu USD trong 24 giờ), tiếp theo là hợp đồng vĩnh cửu QQQ (67 triệu USD). Trong cuộc gọi công bố kết quả kinh doanh quý 3, Robinhood cho biết khối lượng giao dịch hợp đồng vĩnh cửu onchain đã vượt 1 tỷ USD mỗi ngày trong những tuần gần đây.
Nhà đầu tư có thể sử dụng hợp đồng vĩnh cửu theo hai cách: trực tiếp tăng đòn bẩy hoặc kết hợp chúng với token giao ngay trong giao dịch chênh lệch cơ sở (Chương 8).
7. Token hệ sinh thái và launchpad
Token nền tảng launchpad, meme coin và token quản trị giao thức. Giá của chúng biến động mạnh nhất và phân phối lợi nhuận cũng cực đoan nhất (Chương 9). Mô hình kinh doanh của lĩnh vực launchpad được trình bày trong cuốn sách đồng hành The Coin Factory. Cuốn sách này chỉ xem các token đó là một loại tài sản có độ biến động cao và bàn về cách xác định quy mô vị thế.
8. Những bước đầu của thị trường thu nhập cố định và thị trường dự đoán
Các thị trường này vẫn còn rất nhỏ, nhưng đáng để biết tên: Pendle (khoảng 340.000 USD), pToken của Arcus (khoảng 400.000 USD), token gắn với ngày đáo hạn trên các token cổ phiếu (chẳng hạn pSPY-DEC27 và pPFE-DEC27), cùng thị trường dự đoán Meridian (khoảng 1,03 triệu USD). Đây là những sản phẩm lãi suất và sự kiện đầu tiên được xây dựng trên token cổ phiếu (Chương 8).
Bản đồ tổng quan: Mỗi loại tài sản tạo ra lợi nhuận từ đâu
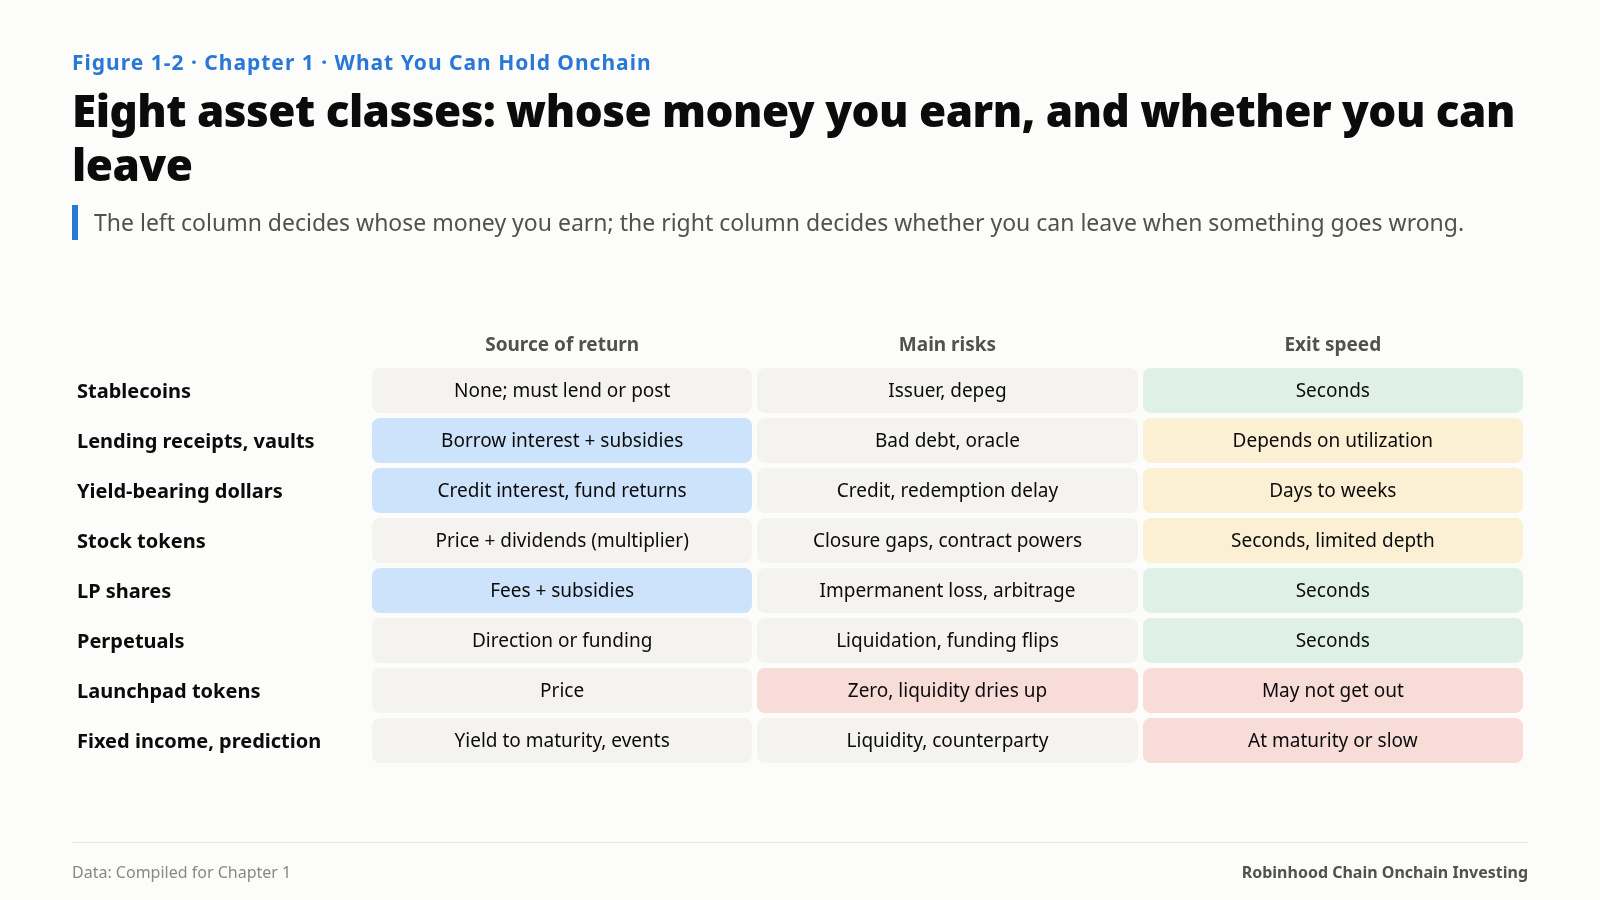
Đặt tám loại tài sản cạnh nhau, ta sẽ thấy một ranh giới rõ ràng:
Stablecoin: Nguồn lợi nhuận: Không có (phải đem cho vay hoặc dùng làm tài sản thế chấp); Rủi ro chính: Nhà phát hành, mất neo giá; Tốc độ thoát vị thế: Vài giây
Chứng nhận cho vay và vault: Nguồn lợi nhuận: Lãi vay + trợ cấp; Rủi ro chính: Người vay vỡ nợ, oracle, nợ xấu; Tốc độ thoát vị thế: Tùy thuộc vào mức độ sử dụng vốn
Đô la sinh lợi suất: Nguồn lợi nhuận: Lãi tín dụng, lợi nhuận quỹ; Rủi ro chính: Tín dụng, chậm trễ khi quy đổi; Tốc độ thoát vị thế: Vài ngày đến vài tuần
Token cổ phiếu: Nguồn lợi nhuận: Biến động giá + cổ tức (hệ số nhân); Rủi ro chính: Giá cổ phiếu, khoảng trống giá khi thị trường đóng cửa, quyền hạn của hợp đồng; Tốc độ thoát vị thế: Vài giây trong giờ giao dịch, độ sâu thanh khoản hạn chế
Cổ phần LP: Nguồn lợi nhuận: Phí giao dịch + trợ cấp; Rủi ro chính: Tổn thất tạm thời, bị giao dịch chênh lệch giá khi thị trường đóng cửa; Tốc độ thoát vị thế: Vài giây
Hợp đồng vĩnh cửu: Nguồn lợi nhuận: Lãi từ biến động theo hướng dự đoán hoặc phí funding; Rủi ro chính: Thanh lý, đảo chiều phí funding; Tốc độ thoát vị thế: Vài giây
Token launchpad: Nguồn lợi nhuận: Biến động giá; Rủi ro chính: Giá về 0, thanh khoản cạn kiệt; Tốc độ thoát vị thế: Có thể bạn không thoát được
Thị trường thu nhập cố định và thị trường dự đoán: Nguồn lợi nhuận: Lợi suất đến ngày đáo hạn, kết quả sự kiện; Rủi ro chính: Thanh khoản, đối tác; Tốc độ thoát vị thế: Khi đáo hạn hoặc chậm
Cột bên trái cho biết bạn đang kiếm tiền từ ai. Cột bên phải cho biết liệu bạn có thể thoát ra khi xảy ra sự cố hay không. Hai cột này tương ứng với hai câu hỏi mà mọi chương sau sẽ giải đáp.
Quy mô thay đổi, cấu trúc thì không
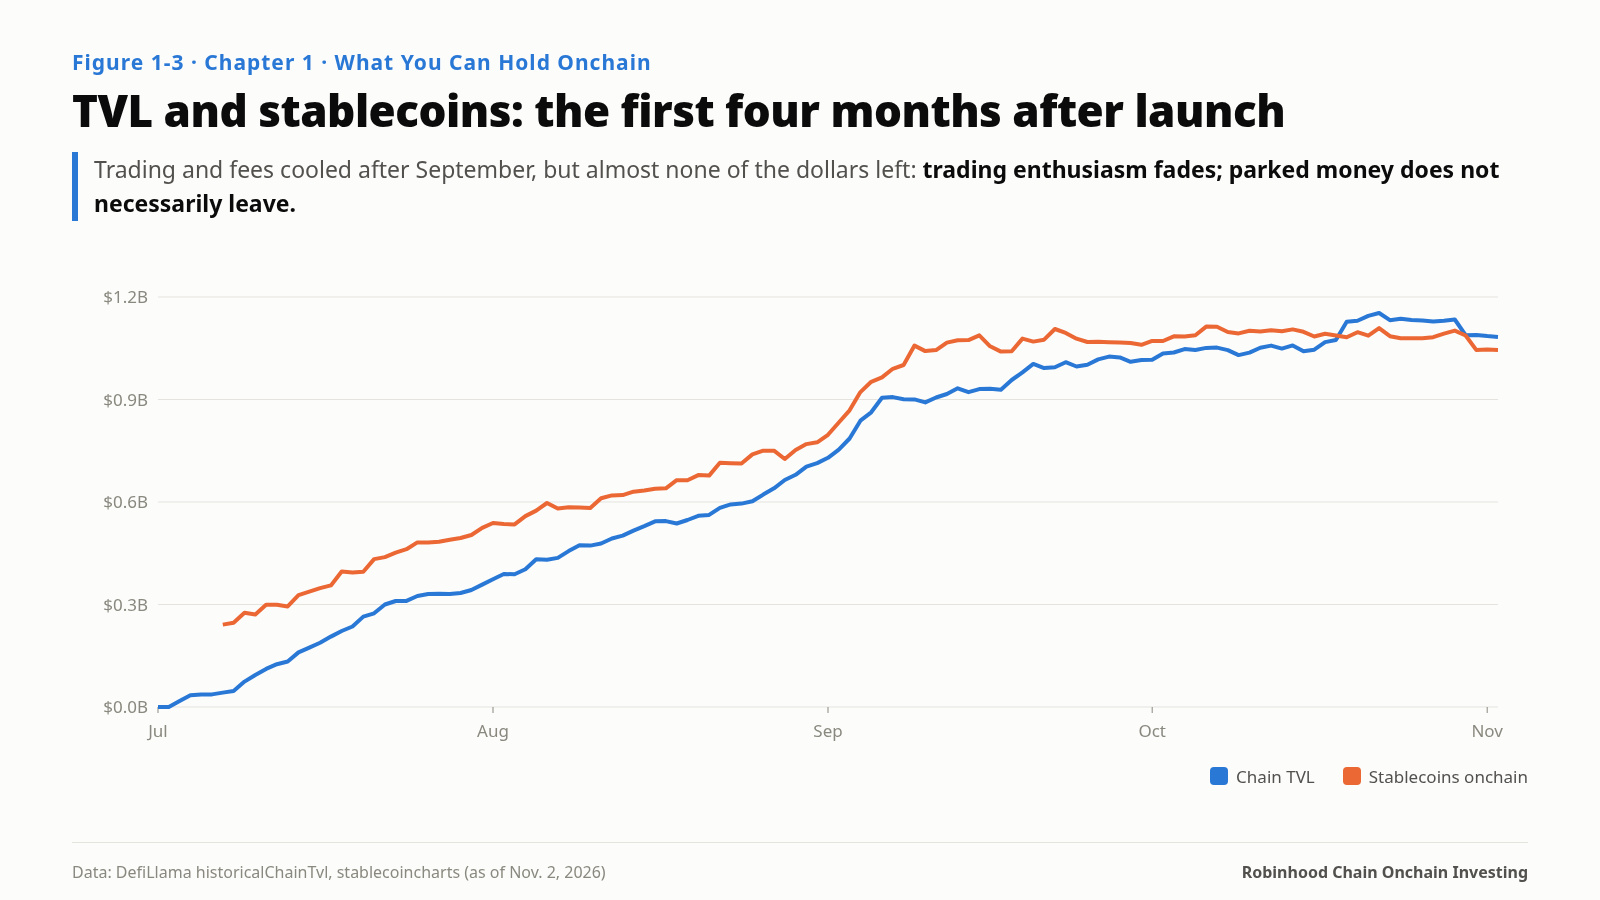
Mainnet ra mắt vào ngày 1 tháng 7. TVL vào khoảng 125 triệu USD vào giữa tháng 7, vượt 1 tỷ USD vào giữa tháng 9, đạt đỉnh khoảng 1,153 tỷ USD vào ngày 21 tháng 10, rồi giảm nhẹ còn 1,083 tỷ USD vào ngày 2 tháng 11. Nguồn cung stablecoin tăng từ khoảng 240 triệu USD vào đầu tháng 7 lên khoảng 1,09 tỷ USD vào giữa tháng 9, và kể từ đó dao động trong khoảng 1,05–1,10 tỷ USD.
Khối lượng giao dịch trên DEX diễn biến theo một quỹ đạo khác. Sau khi đạt đỉnh vào đầu tháng 9, với mức trung bình tuần khoảng 2,7 tỷ USD mỗi ngày, con số này giảm xuống còn 700–800 triệu USD mỗi ngày vào cuối tháng 10.
Hai đường biểu đồ cho thấy một điều: sự hào hứng giao dịch suy giảm, nhưng dòng tiền đã được gửi vào không nhất thiết rời đi. Sau tháng 9, hoạt động giao dịch và phí giảm đáng kể, nhưng gần như không có đồng đô la nào rời khỏi blockchain. Phần lớn trong số hàng tỷ đô la còn lại đang sinh lãi. Muốn hiểu blockchain này, trước hết bạn phải hiểu khoản lãi đó đến từ đâu.
Nếu bạn sắp đầu tư tiền vào đây
Hãy quyết định bạn muốn loại lợi nhuận nào. Lợi nhuận từ giá (token cổ phiếu, token launchpad), tiền lãi (cho vay, đô la sinh lợi suất), phí (vị thế LP) và phí funding (giao dịch chênh lệch cơ sở) đi kèm với những rủi ro hoàn toàn khác nhau. Đừng đánh giá chúng cùng nhau chỉ vì chúng cùng tồn tại trên một blockchain.
Quy mô cũng là thông tin. Một loại tài sản chỉ đáng giá vài trăm nghìn đô la thường có nghĩa là giao dịch của bạn sẽ làm giá biến động. Một loại trị giá hàng trăm triệu đô la thường cho thấy có người đang trợ cấp cho nó hoặc có nhu cầu thực sự. Chương 4 sẽ hướng dẫn bạn cách phân biệt hai trường hợp này.
Hãy nhớ rằng stablecoin không trả lãi. Mọi khoản lợi suất tính bằng đô la onchain đều đến từ việc giao đô la của bạn cho người khác sử dụng. Người mà bạn giao tiền cho chính là rủi ro của bạn.
Blockchain này nổi tiếng nhất với cổ phiếu, nhưng phần lớn tài sản trên đó là đô la; hoạt động dễ thấy nhất là giao dịch, nhưng nguồn thu ổn định nhất là tiền lãi.
Nguồn tham khảo cho chương này
DefiLlama: TVL cấp blockchain (historicalChainTvl, ngày 2 tháng 11 năm 2026), tổng lượng stablecoin và phân tích theo từng đồng (API stablecoins, ngày 2 tháng 11 năm 2026), TVL theo giao thức và danh mục (API protocols, ngày 29 tháng 10 năm 2026), khối lượng DEX (overview/dexs)
Mẫu 10-Q của Robinhood (nộp ngày 28 tháng 10 năm 2026, cho kỳ kết thúc ngày 30 tháng 9 năm 2026): giá trị hợp lý của các khoản nợ phải trả từ token cổ phiếu đại chúng là 185 triệu USD
Cuộc gọi công bố kết quả kinh doanh quý 3 năm 2026 của Robinhood: phát biểu về khối lượng giao dịch hợp đồng vĩnh cửu onchain
API GraphQL của Morpho: tài sản thế chấp và khoản vay trên thị trường USDe/USDG (ngày 2 tháng 11 năm 2026)
API phiên bản Robinhood của Lighter: số lượng thị trường hợp đồng vĩnh cửu, khối lượng 24 giờ, hợp đồng mở (ngày 2 tháng 11 năm 2026)
smarts: nguồn cung mGLO (khối 26,328,375)
—
Đây là Chương 1 trong 14 chương của cuốn sách mới Where the Yield Comes From, được đăng tải mỗi ngày một chương. Chỉ dành cho mục đích nghiên cứu; không phải lời khuyên đầu tư.
Tác giả: Blue Lotus