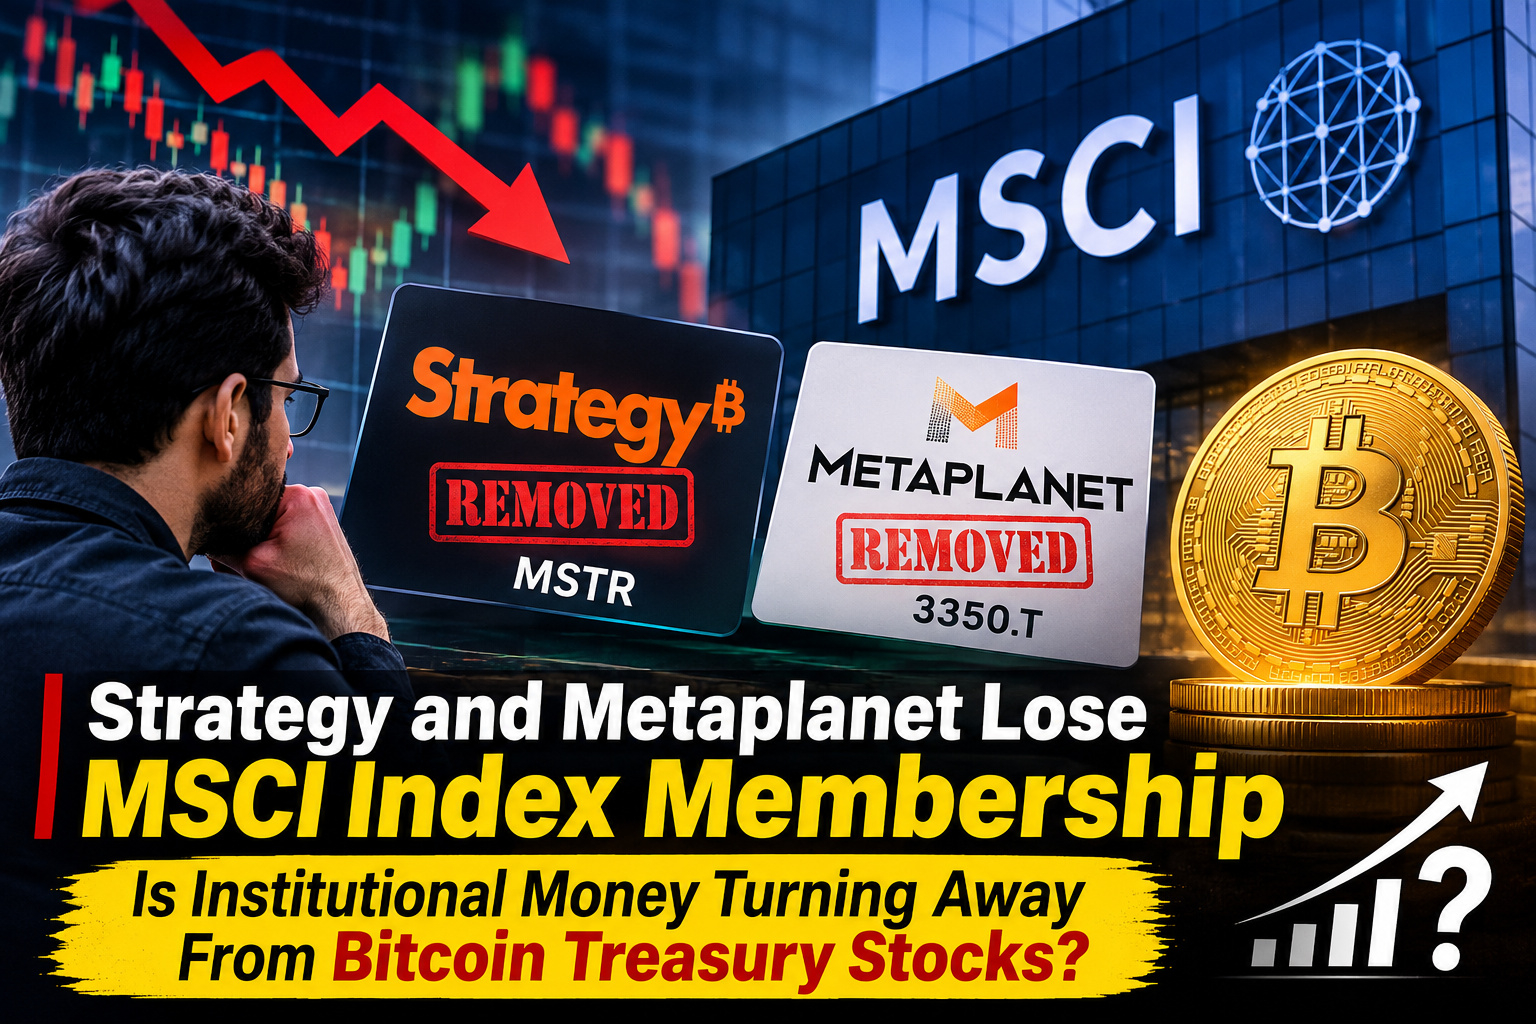
Một công ty có thể nắm giữ Bitcoin trị giá hàng tỷ đô la mà vẫn mất quyền tiếp cận một nguồn cầu quan trọng từ các tổ chức. Đó chính là rủi ro mà Strategy và Metaplanet đang phải đối mặt.
MSCI xác nhận Strategy (NASDAQ: $MSTR ) sẽ bị loại khỏi Chỉ số Mỹ của MSCI, trong khi Metaplanet của Nhật Bản (3350.T) sẽ rời Chỉ số Vốn hóa nhỏ Nhật Bản khi phiên giao dịch ngày 30 tháng 11 năm 2026 kết thúc.
Quyết định này đặt ra một câu hỏi khó cho các nhà đầu tư: liệu các tổ chức tài chính truyền thống có đang bắt đầu phân định giữa các công ty hoạt động thông thường và những doanh nghiệp chủ yếu được xây dựng xoay quanh việc nắm giữ tài sản kỹ thuật số?
Đây không phải là vấn đề của mạng lưới Bitcoin. Cả thông báo lẫn những thay đổi chỉ số được đưa tin đều không cho thấy Strategy hay Metaplanet mất quyền kiểm soát lượng Bitcoin họ nắm giữ. Áp lực đến từ thị trường cổ phiếu truyền thống, nơi tiêu chí đủ điều kiện vào chỉ số có thể ảnh hưởng trực tiếp đến nhu cầu của các tổ chức.
Tài liệu về đợt rà soát tháng 11 của MSCI xác nhận việc loại bỏ các công ty này. The Block cũng đưa tin rằng quyết định được đưa ra sau khi các quy tắc về tiêu chí đủ điều kiện sửa đổi được công bố vào tháng trước.
Khuôn khổ mới không chỉ đơn thuần xem xét một công ty nắm giữ bao nhiêu tiền mã hóa. Giờ đây, MSCI đánh giá tài sản hoạt động và năm chỉ số tài chính để phân biệt doanh nghiệp hoạt động thông thường với những công ty hoạt động giống các phương tiện đầu tư hơn.
Sự phân biệt đó đặt các công ty nắm giữ Bitcoin làm tài sản dự trữ vào thế khó.
Strategy có một mảng kinh doanh phần mềm lâu đời, nhưng Bitcoin hiện chiếm ưu thế trong bảng cân đối kế toán của công ty. Metaplanet cũng đã biến việc tích lũy Bitcoin thành trọng tâm trong chiến lược kinh doanh.
Do đó, mô hình kinh doanh của họ khác với các công ty công nghệ truyền thống, nơi hoạt động tạo doanh thu thường là nền tảng cho việc định giá doanh nghiệp.
Phương pháp luận sửa đổi của MSCI đặt ra một câu hỏi căn bản: Một công ty có chiến lược tài chính chính là tích lũy tài sản số có nên được đối xử như một công ty tạo ra phần lớn giá trị thông qua hoạt động kinh doanh hay không?
Đối với nhà đầu tư, hệ quả có thể vượt xa việc phân loại chỉ số.
Các cổ phiếu nằm trong những chỉ số chuẩn lớn nhận được nhu cầu từ các quỹ đầu tư thụ động bám theo những chỉ số đó. Khi một công ty bị loại, các quỹ này thường cần điều chỉnh danh mục nắm giữ theo cơ cấu chỉ số mới.
Điều này tạo ra một nguồn áp lực bán tiềm tàng đối với MSTR và Metaplanet.
Tuy nhiên, việc bị loại khỏi chỉ số không có nghĩa là mọi nhà đầu tư tổ chức đều phải bán. Các nhà quản lý quỹ chủ động, quỹ phòng hộ và nhà đầu tư tiếp xúc trực tiếp với Bitcoin vẫn có thể tiếp tục nắm giữ những cổ phiếu này.
Tác động thực tế sẽ phụ thuộc vào lượng cổ phiếu mỗi quỹ bám theo chỉ số đang nắm giữ, mức thanh khoản hiện có và việc các nhà đầu tư khác có sẵn lòng hấp thụ lượng cổ phiếu bán ra hay không.
Đây là lúc nhà đầu tư cần thận trọng với những con số trên tiêu đề. Ước tính về dòng vốn thụ động chảy ra có thể lên tới hàng tỷ đô la không nên tự động được hiểu là các lệnh bán đã được xác nhận. Số tiền thực tế sẽ phụ thuộc vào lượng tài sản quỹ nắm giữ, tài sản đang được quản lý và các điều chỉnh danh mục trước ngày thay đổi có hiệu lực.
Phản ứng ban đầu của thị trường cho thấy nhà đầu tư đã chú ý đến vấn đề này.
Theo bản tin thị trường của The Block, MSTR giảm 2,6% trong giao dịch ngoài giờ xuống còn 119,06 USD sau thông báo. Metaplanet cũng kết phiên giao dịch hôm thứ Tư tại Tokyo giảm 2,53%, còn 231 yên.
Những biến động này cho thấy quyết định đã ảnh hưởng đến tâm lý thị trường. Nhưng chúng chưa đủ để xác định áp lực bán sẽ lớn đến mức nào khi các thay đổi có hiệu lực vào ngày 30 tháng 11.
Còn một vấn đề khác có thể quan trọng hơn đối với cổ đông Strategy: mô hình huy động vốn của công ty.
Strategy đã xây dựng phần lớn chiến lược tích lũy Bitcoin dựa trên việc huy động vốn thông qua cổ phiếu phổ thông, chứng khoán ưu đãi và các thỏa thuận tài trợ khác.
Cách tiếp cận này hiệu quả nhất khi nhà đầu tư vẫn sẵn lòng trả mức giá cao hơn giá trị cơ bản cho cổ phiếu công ty.
Nếu việc bị loại khỏi chỉ số làm suy yếu nhu cầu từ các tổ chức, MSTR có thể chịu thêm áp lực định giá. Giá cổ phiếu thấp hơn cũng có thể khiến việc phát hành cổ phiếu phổ thông mới kém hấp dẫn hơn, đặc biệt khi các cổ đông hiện hữu lo ngại về tình trạng pha loãng.
Điều đó không có nghĩa là Strategy sẽ ngừng mua Bitcoin.
Công ty vẫn có thể tiếp cận nhiều phương án huy động vốn khác nhau. Tuy nhiên, mỗi phương án đi kèm với chi phí, nghĩa vụ và rủi ro riêng.
Đối với cổ đông, câu hỏi quan trọng giờ đây không chỉ là Strategy sở hữu bao nhiêu Bitcoin. Vấn đề là liệu công ty có thể tiếp tục gia tăng lượng Bitcoin nắm giữ mà không gây áp lực quá mức lên bảng cân đối kế toán hoặc làm pha loãng quyền lợi của các nhà đầu tư hiện hữu hay không.
Metaplanet cũng đối mặt với thách thức tương tự, dù cơ cấu tài chính và môi trường thị trường của công ty khác biệt. Nhà đầu tư không nên cho rằng cùng một áp lực bán liên quan đến chỉ số sẽ tạo ra kết quả giống hệt nhau đối với cả hai công ty.
Một chi tiết khác đáng chú ý: theo The Block, công ty nắm giữ Ethereum làm tài sản dự trữ SharpLink không nằm trong danh sách các công ty bị loại vào tháng 11.
Điều này không có nghĩa là các công ty nắm giữ $ETH làm tài sản dự trữ được miễn trừ vĩnh viễn khỏi khuôn khổ tiêu chí đủ điều kiện của MSCI. Điều đó chỉ cho thấy đợt rà soát mới nhất không dẫn đến cùng một kết quả đối với mọi công ty nắm giữ tài sản số.
Sự khác biệt đó có thể ngày càng trở nên quan trọng.
Các nhà đầu tư có thể bắt đầu đánh giá các công ty nắm giữ tài sản dự trữ dựa trên doanh thu hoạt động, cơ cấu bảng cân đối kế toán, các tỷ số tài chính và chiến lược huy động vốn, thay vì xem mọi cổ phiếu công ty nắm giữ tài sản dự trữ bằng tiền mã hóa là cùng một loại hình đầu tư.
Còn bản thân Bitcoin thì sao?
Tác động trực tiếp có thể hạn chế hơn so với những gì một số tiêu đề thị trường gợi ý.
Bán cổ phiếu MSTR không đồng nghĩa với việc bán Bitcoin mà Strategy đang nắm giữ. Đây là hai giao dịch riêng biệt trên các thị trường tài chính khác nhau.
MSTR giảm giá có thể làm suy yếu tâm lý đối với các công ty nắm giữ Bitcoin làm tài sản dự trữ, nhưng điều đó không tự động tạo ra lệnh bán Bitcoin trên blockchain.
Từ góc độ on-chain, nhà đầu tư nên theo dõi những thay đổi đã được xác minh trong lượng Bitcoin doanh nghiệp nắm giữ, các giao dịch chuyển ví có thể nhận diện và những khoản chuyển đến địa chỉ liên kết với sàn giao dịch. Trước khi kết luận một công ty đang giảm mức độ tiếp xúc, cần đối chiếu thông tin công bố của công ty với dữ liệu blockchain hiện có.
Các nhà đầu tư có khả năng phân biệt áp lực bán tạm thời với nền tảng kinh doanh dài hạn cũng có thể tìm thấy cơ hội.
Nếu hoạt động bán ra liên quan đến chỉ số khiến MSTR giảm xuống dưới mức định giá cơ bản, cổ phiếu này có thể trở nên đáng chú ý. Nhưng chỉ riêng giá cổ phiếu thấp hơn không có nghĩa là cổ phiếu đang bị định giá thấp.
Trước khi cân nhắc mua vào, nhà đầu tư nên so sánh vốn hóa thị trường, giá trị doanh nghiệp, lượng Bitcoin nắm giữ, nghĩa vụ nợ, các khoản nợ từ cổ phiếu ưu đãi và khả năng pha loãng trong tương lai.
Luận điểm lạc quan phụ thuộc vào nhu cầu tiếp tục gia tăng đối với việc tiếp cận Bitcoin thông qua các công ty niêm yết đại chúng, cũng như khả năng huy động vốn với các điều khoản hợp lý của Strategy.
Luận điểm bi quan lại khác: tình trạng co hẹp định giá kéo dài, cơ hội huy động vốn cổ phần suy yếu và khả năng các nhà cung cấp chỉ số khác đưa ra những hạn chế tương tự.
Tình hình vẫn còn chưa chắc chắn. Giả thuyết về áp lực bán tiềm tàng phụ thuộc vào lượng $MSTR thực sự được các quỹ thụ động chịu ảnh hưởng nắm giữ. Nếu lượng nắm giữ đó thấp hơn dự kiến, hoặc các nhà đầu tư chủ động hấp thụ nguồn cung, tác động lên thị trường có thể yếu hơn đáng kể.
Trước mắt, ngày 30 tháng 11 là mốc thời gian nhà đầu tư nên lưu ý.
Hãy theo dõi khối lượng giao dịch MSTR, hoạt động trong phiên đấu giá đóng cửa, diễn biến của cổ phiếu so với Bitcoin, những thay đổi trong mức chênh lệch định giá và mọi thông tin mới về huy động vốn từ Strategy.
Quan trọng hơn, hãy chú ý xem các nhà cung cấp chỉ số lớn khác có làm theo cách tiếp cận của MSCI hay không. Nếu có, vấn đề này có thể vượt ra ngoài phạm vi hai công ty và định hình lại cách thị trường truyền thống phân loại các doanh nghiệp nắm giữ tài sản số làm tài sản dự trữ.
Bạn nghĩ sao: Quyết định của $MSCI là trở ngại tạm thời đối với Strategy và Metaplanet, hay là khởi đầu cho một sự dịch chuyển rộng hơn trong giới tổ chức, rời xa cổ phiếu của các công ty nắm giữ Bitcoin làm tài sản dự trữ? Hãy chia sẻ phân tích của bạn trong phần bình luận.


#MSCIRemovalMayCurbStrategy’sBitcoinBuying #BTC #MSTR #CryptoAnalysis #Binance