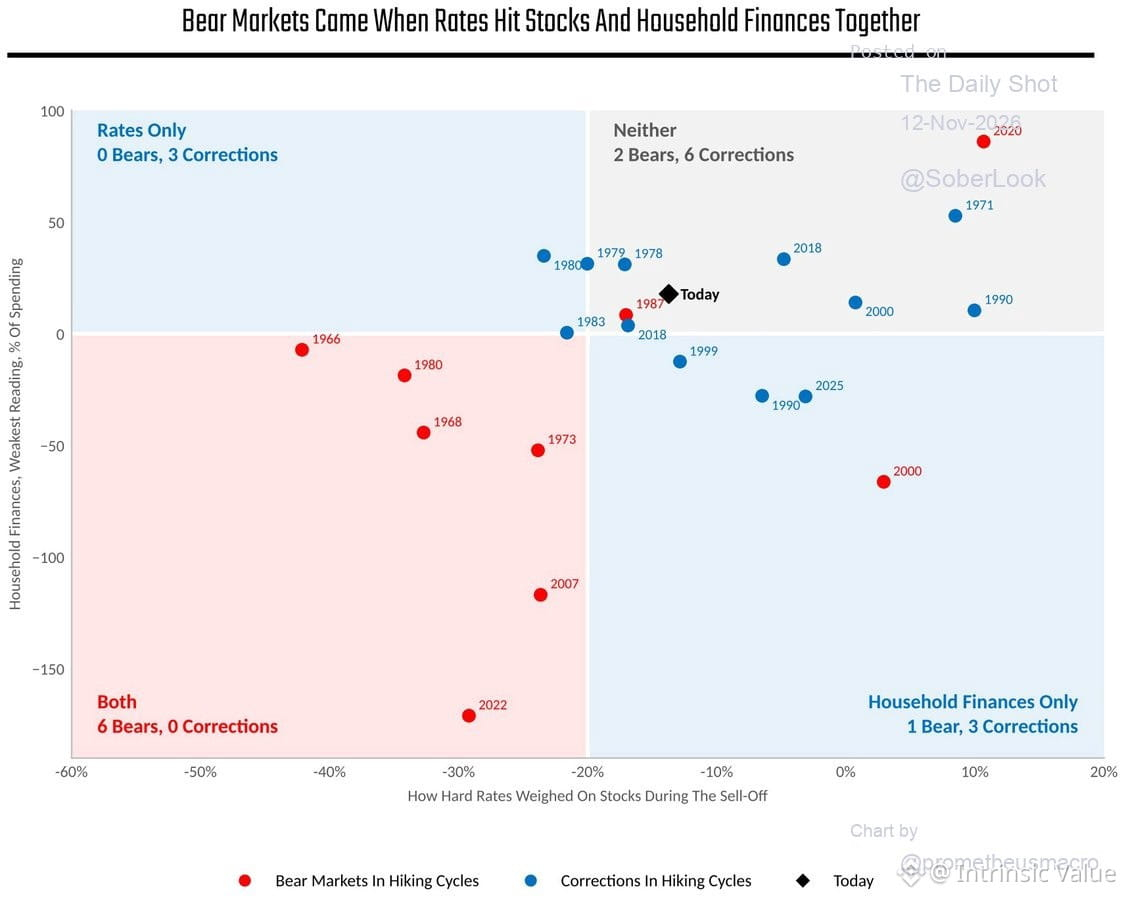
Một mô hình lịch sử đáng lưu ý: các đợt thị trường giá xuống trong chu kỳ Fed tăng lãi suất chỉ xảy ra khi lãi suất tăng đồng thời gây áp lực lên định giá cổ phiếu VÀ bảng cân đối kế toán của doanh nghiệp.
Khi chỉ một yếu tố chịu tác động, chúng ta chứng kiến những đợt điều chỉnh — chứ không phải thị trường giá xuống toàn diện.
Còn hiện tại? Có vẻ chúng ta đang ở nhóm thứ hai. Bảng cân đối kế toán vẫn tương đối lành mạnh dù chi phí vốn tăng cao. Đó chính là tấm đệm.
Điều đó không có nghĩa là chúng ta miễn nhiễm với rủi ro, nhưng tình trạng căng thẳng kép từng châm ngòi cho các đợt sụt giảm hơn 30% trong quá khứ hiện không xuất hiện. Bối cảnh quan trọng hơn chỉ riêng mức lãi suất.
Khi chỉ một yếu tố chịu tác động, chúng ta chứng kiến những đợt điều chỉnh — chứ không phải thị trường giá xuống toàn diện.
Còn hiện tại? Có vẻ chúng ta đang ở nhóm thứ hai. Bảng cân đối kế toán vẫn tương đối lành mạnh dù chi phí vốn tăng cao. Đó chính là tấm đệm.
Điều đó không có nghĩa là chúng ta miễn nhiễm với rủi ro, nhưng tình trạng căng thẳng kép từng châm ngòi cho các đợt sụt giảm hơn 30% trong quá khứ hiện không xuất hiện. Bối cảnh quan trọng hơn chỉ riêng mức lãi suất.