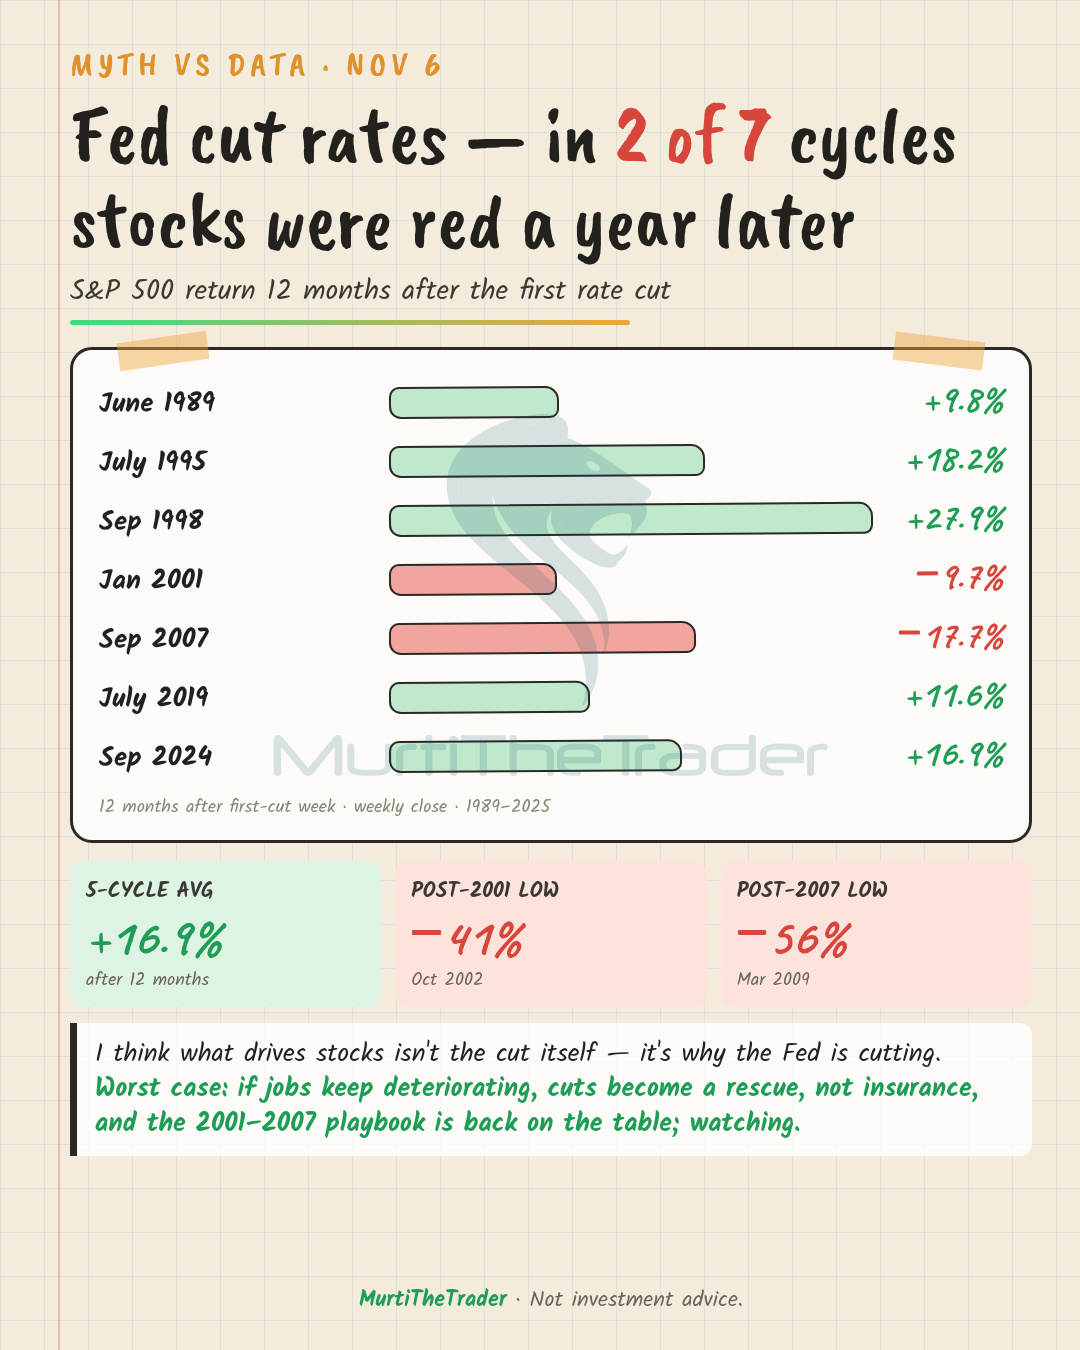
Huyền thoại vs dữ liệu: “Khi Fed giảm lãi suất, chứng khoán sẽ tăng.” Kể từ năm 1989, trong 2 trên 7 chu kỳ giảm lãi suất, S&P 500 ($SPY ) vẫn giảm sau một năm.
→ 1989, 1995, 1998, 2019, 2024: +9.8% đến +27.9% sau mười hai tháng
→ 2001: −9.7% sau 12 tháng, −41% tính đến đáy
→ 2007: −17.7% sau 12 tháng, −56% tính đến đáy
Tôi nghĩ điều thúc đẩy chứng khoán không phải là việc giảm lãi suất — mà là lý do Fed giảm lãi suất. Kịch bản tệ nhất: nếu tình hình việc làm tiếp tục xấu đi, việc giảm lãi suất sẽ trở thành biện pháp giải cứu chứ không phải bảo hiểm, và mô hình 2001–2007 lại có thể lặp lại; đang theo dõi.
Đang theo dõi: $SPY $QQQ $IWM
#FOMC #Economy #Stocks
→ 1989, 1995, 1998, 2019, 2024: +9.8% đến +27.9% sau mười hai tháng
→ 2001: −9.7% sau 12 tháng, −41% tính đến đáy
→ 2007: −17.7% sau 12 tháng, −56% tính đến đáy
Tôi nghĩ điều thúc đẩy chứng khoán không phải là việc giảm lãi suất — mà là lý do Fed giảm lãi suất. Kịch bản tệ nhất: nếu tình hình việc làm tiếp tục xấu đi, việc giảm lãi suất sẽ trở thành biện pháp giải cứu chứ không phải bảo hiểm, và mô hình 2001–2007 lại có thể lặp lại; đang theo dõi.
Đang theo dõi: $SPY $QQQ $IWM
#FOMC #Economy #Stocks