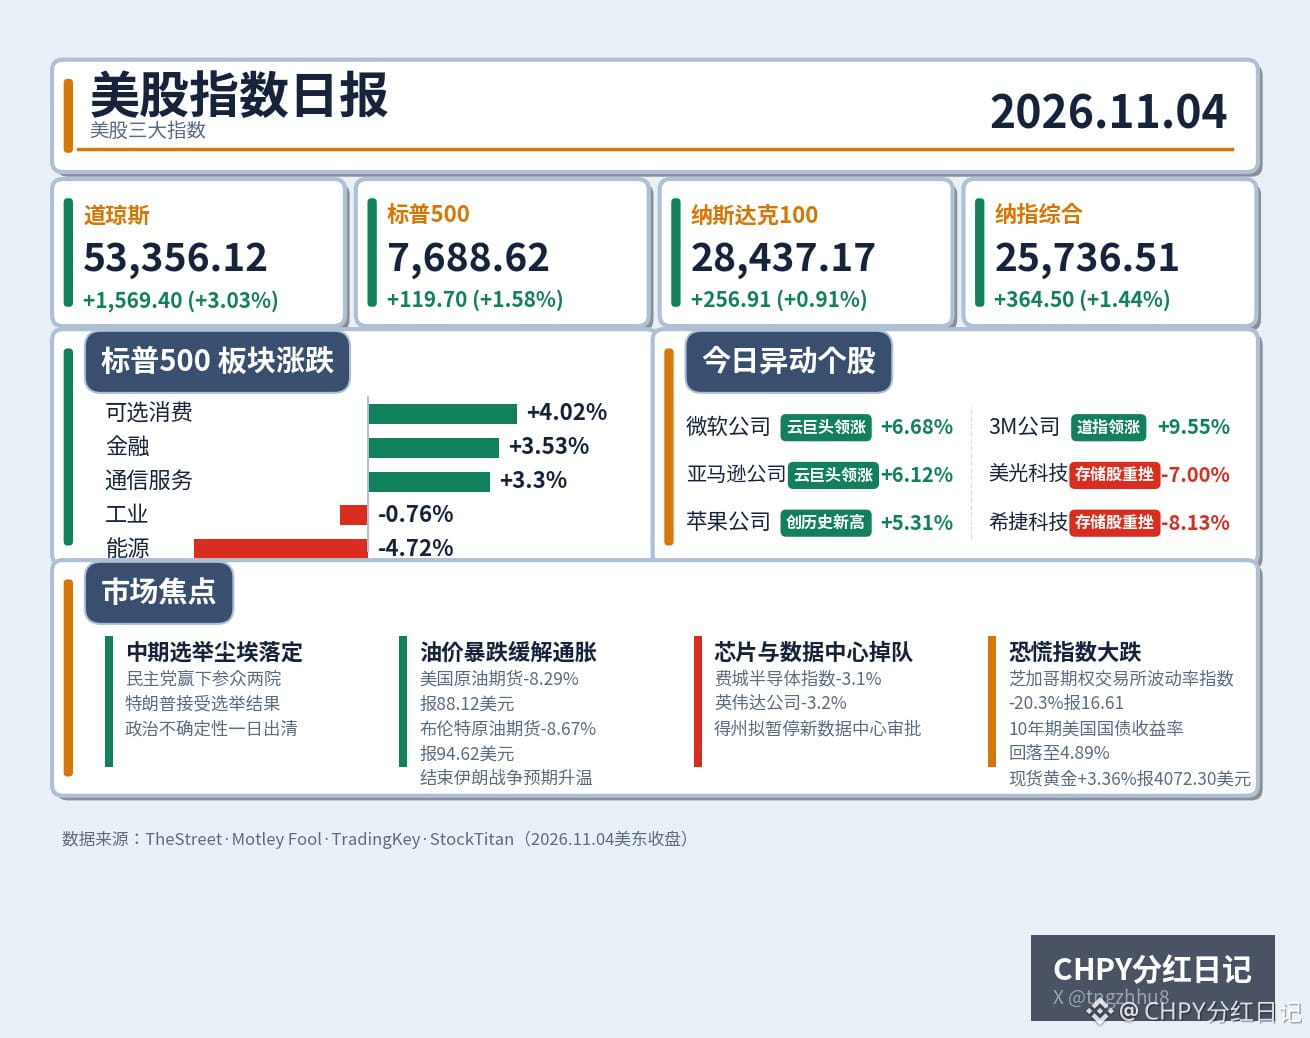
Đêm qua, chứng khoán Mỹ chứng kiến cú đảo chiều ngoạn mục trong đêm bầu cử: Chỉ số công nghiệp Dow Jones tăng vọt 3.03%, đóng cửa ở mức 53,356.12 điểm, ghi nhận phiên tăng tốt nhất kể từ ngày 9 tháng 4 năm 2025 và cũng là đợt phục hồi mạnh nhất sau bầu cử giữa nhiệm kỳ trong 44 năm qua. Chỉ số S&P 500 tăng 1.58%, lên 7,688.62 điểm; Nasdaq Composite tăng 1.44%, lên 25,736.51 điểm; Nasdaq 100 tăng 0.91%, lên 28,437.17 điểm. Trước giờ mở cửa, bức tranh hoàn toàn khác: hợp đồng tương lai trong đêm bầu cử có lúc giảm hơn 2%, hợp đồng tương lai Nasdaq 100 chạm đáy qua đêm ở mức 27,615.75 điểm. Nhưng khi kết quả được công bố và ông Trump chấp nhận kết quả bầu cử, dòng tiền đã mua vào trở lại suốt cả ngày.
Cơ chế dẫn dắt đợt tăng này khá rõ ràng, với hai động lực chính. Thứ nhất là bất ổn chính trị được giải tỏa: Đảng Dân chủ giành quyền kiểm soát cả Thượng viện lẫn Hạ viện. Chính phủ chia rẽ chẳng khác nào liều thuốc an thần cho thị trường, khiến kỳ vọng chính sách đột ngột xoay chiều tan biến. Thứ hai là giá dầu lao dốc: hợp đồng tương lai dầu thô Mỹ giảm 8.29% xuống còn 88.12 USD, còn hợp đồng tương lai dầu Brent giảm 8.67% xuống còn 94.62 USD. Thị trường đặt cược rằng kết quả bầu cử sẽ thúc đẩy việc chấm dứt chiến tranh Iran và giúp nguồn cung dầu thô ổn định, qua đó giảm áp lực lạm phát. Kỳ vọng lạm phát dịu lại, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm xuống 4.89%, chỉ số đô la Mỹ lùi về quanh 101.5, còn Chỉ số biến động CBOE (VIX, chỉ số đo lường nỗi sợ hãi) lao dốc 20.3% xuống 16.61. Nỗi sợ hãi tan biến nhanh chóng, và dòng tiền mạnh dạn quay trở lại. Ngay cả vàng giao ngay cũng tăng 3.36% lên 4,072.30 USD; hiếm khi nào tâm lý trú ẩn an toàn và khẩu vị rủi ro lại cùng tăng như đêm qua.
Tuy nhiên, đà tăng lần này phân hóa rất mạnh, chứ không phải cổ phiếu nào cũng tăng. Các nhóm dẫn đầu là hàng tiêu dùng không thiết yếu (+4.02%), tài chính (+3.53%) và dịch vụ truyền thông (+3.30%). Microsoft tăng 6.68%, Amazon tăng 6.12%, Apple tăng 5.31%, đồng thời lập mức cao kỷ lục mới; 3M tăng 9.55%. Dòng tiền đổ vào các ngành truyền thống và những gã khổng lồ điện toán đám mây, chứ không tìm đến cổ phiếu chip: Chỉ số bán dẫn Philadelphia giảm 3.1%, Nvidia giảm 3.2%, còn cổ phiếu lưu trữ giảm sâu hơn, với Micron Technology mất 7.00%, SanDisk giảm 7.91% và Seagate Technology giảm 8.13%. Tân thống đốc đắc cử bang Texas cam kết tạm dừng phê duyệt các trung tâm dữ liệu mới. Về cổ phiếu, Vistra Energy giảm 13.8%, Vertiv giảm 12.9% và CoreWeave giảm 9.9%; nhóm trung tâm dữ liệu là tâm điểm thiệt hại trong phiên hôm qua.
Đây là lời nhắc nhở đối với danh mục CHPY: Micron Technology là một trong năm khoản nắm giữ lớn nhất của CHPY, chiếm khoảng 4.89%. Cổ phiếu lưu trữ giảm mạnh, cộng với việc Chỉ số bán dẫn Philadelphia đã giảm hơn 16% trong một tháng và từ lâu đã chạm ngưỡng tạm dừng tái đầu tư, cho thấy áp lực lên nhóm bán dẫn vẫn chưa qua đi.
Nói đơn giản, đây là đợt phục hồi nhờ cú hích kép từ “bất ổn được giải tỏa + giá dầu giảm”, chứ không phải sự đảo chiều của các yếu tố cơ bản. Hết bất định về bầu cử, giá dầu giảm, nên vẫn còn dư địa để tâm lý ngắn hạn phục hồi. Nhưng những điểm yếu ở nhóm chip và trung tâm dữ liệu cho thấy dòng tiền đã bắt đầu chọn lọc hơn với câu chuyện đầu tư mạnh tay vào trí tuệ nhân tạo (AI): các ông lớn điện toán đám mây được tưởng thưởng, còn chuỗi hạ tầng đốt tiền bị trừng phạt. Bước ngoặt thực sự tiếp theo là báo cáo việc làm phi nông nghiệp tháng 10 của Mỹ vào thứ Sáu, sau đó là số liệu Chỉ số giá tiêu dùng tháng 10 của Mỹ vào ngày 10 tháng 11. Hai bộ số liệu này mới quyết định liệu tháng 12 có tăng lãi suất hay không. Sau giờ giao dịch, Qualcomm giảm khoảng 6%, Arm giảm 2%—3%, báo động trước cho cổ phiếu chip. Hôm nay, trước tiên hãy theo dõi số đơn xin trợ cấp thất nghiệp lần đầu của Mỹ công bố lúc 8:30 tối nay. Những ai đang định đuổi theo đà tăng của cổ phiếu chip trong ngắn hạn cần thận trọng; trước khi nhóm bán dẫn đứng vững, chất lượng của đợt phục hồi chỉ số vẫn cần được chiết khấu.
#美股 #Bầu cử giữa nhiệm kỳ
Cơ chế dẫn dắt đợt tăng này khá rõ ràng, với hai động lực chính. Thứ nhất là bất ổn chính trị được giải tỏa: Đảng Dân chủ giành quyền kiểm soát cả Thượng viện lẫn Hạ viện. Chính phủ chia rẽ chẳng khác nào liều thuốc an thần cho thị trường, khiến kỳ vọng chính sách đột ngột xoay chiều tan biến. Thứ hai là giá dầu lao dốc: hợp đồng tương lai dầu thô Mỹ giảm 8.29% xuống còn 88.12 USD, còn hợp đồng tương lai dầu Brent giảm 8.67% xuống còn 94.62 USD. Thị trường đặt cược rằng kết quả bầu cử sẽ thúc đẩy việc chấm dứt chiến tranh Iran và giúp nguồn cung dầu thô ổn định, qua đó giảm áp lực lạm phát. Kỳ vọng lạm phát dịu lại, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm xuống 4.89%, chỉ số đô la Mỹ lùi về quanh 101.5, còn Chỉ số biến động CBOE (VIX, chỉ số đo lường nỗi sợ hãi) lao dốc 20.3% xuống 16.61. Nỗi sợ hãi tan biến nhanh chóng, và dòng tiền mạnh dạn quay trở lại. Ngay cả vàng giao ngay cũng tăng 3.36% lên 4,072.30 USD; hiếm khi nào tâm lý trú ẩn an toàn và khẩu vị rủi ro lại cùng tăng như đêm qua.
Tuy nhiên, đà tăng lần này phân hóa rất mạnh, chứ không phải cổ phiếu nào cũng tăng. Các nhóm dẫn đầu là hàng tiêu dùng không thiết yếu (+4.02%), tài chính (+3.53%) và dịch vụ truyền thông (+3.30%). Microsoft tăng 6.68%, Amazon tăng 6.12%, Apple tăng 5.31%, đồng thời lập mức cao kỷ lục mới; 3M tăng 9.55%. Dòng tiền đổ vào các ngành truyền thống và những gã khổng lồ điện toán đám mây, chứ không tìm đến cổ phiếu chip: Chỉ số bán dẫn Philadelphia giảm 3.1%, Nvidia giảm 3.2%, còn cổ phiếu lưu trữ giảm sâu hơn, với Micron Technology mất 7.00%, SanDisk giảm 7.91% và Seagate Technology giảm 8.13%. Tân thống đốc đắc cử bang Texas cam kết tạm dừng phê duyệt các trung tâm dữ liệu mới. Về cổ phiếu, Vistra Energy giảm 13.8%, Vertiv giảm 12.9% và CoreWeave giảm 9.9%; nhóm trung tâm dữ liệu là tâm điểm thiệt hại trong phiên hôm qua.
Đây là lời nhắc nhở đối với danh mục CHPY: Micron Technology là một trong năm khoản nắm giữ lớn nhất của CHPY, chiếm khoảng 4.89%. Cổ phiếu lưu trữ giảm mạnh, cộng với việc Chỉ số bán dẫn Philadelphia đã giảm hơn 16% trong một tháng và từ lâu đã chạm ngưỡng tạm dừng tái đầu tư, cho thấy áp lực lên nhóm bán dẫn vẫn chưa qua đi.
Nói đơn giản, đây là đợt phục hồi nhờ cú hích kép từ “bất ổn được giải tỏa + giá dầu giảm”, chứ không phải sự đảo chiều của các yếu tố cơ bản. Hết bất định về bầu cử, giá dầu giảm, nên vẫn còn dư địa để tâm lý ngắn hạn phục hồi. Nhưng những điểm yếu ở nhóm chip và trung tâm dữ liệu cho thấy dòng tiền đã bắt đầu chọn lọc hơn với câu chuyện đầu tư mạnh tay vào trí tuệ nhân tạo (AI): các ông lớn điện toán đám mây được tưởng thưởng, còn chuỗi hạ tầng đốt tiền bị trừng phạt. Bước ngoặt thực sự tiếp theo là báo cáo việc làm phi nông nghiệp tháng 10 của Mỹ vào thứ Sáu, sau đó là số liệu Chỉ số giá tiêu dùng tháng 10 của Mỹ vào ngày 10 tháng 11. Hai bộ số liệu này mới quyết định liệu tháng 12 có tăng lãi suất hay không. Sau giờ giao dịch, Qualcomm giảm khoảng 6%, Arm giảm 2%—3%, báo động trước cho cổ phiếu chip. Hôm nay, trước tiên hãy theo dõi số đơn xin trợ cấp thất nghiệp lần đầu của Mỹ công bố lúc 8:30 tối nay. Những ai đang định đuổi theo đà tăng của cổ phiếu chip trong ngắn hạn cần thận trọng; trước khi nhóm bán dẫn đứng vững, chất lượng của đợt phục hồi chỉ số vẫn cần được chiết khấu.
#美股 #Bầu cử giữa nhiệm kỳ