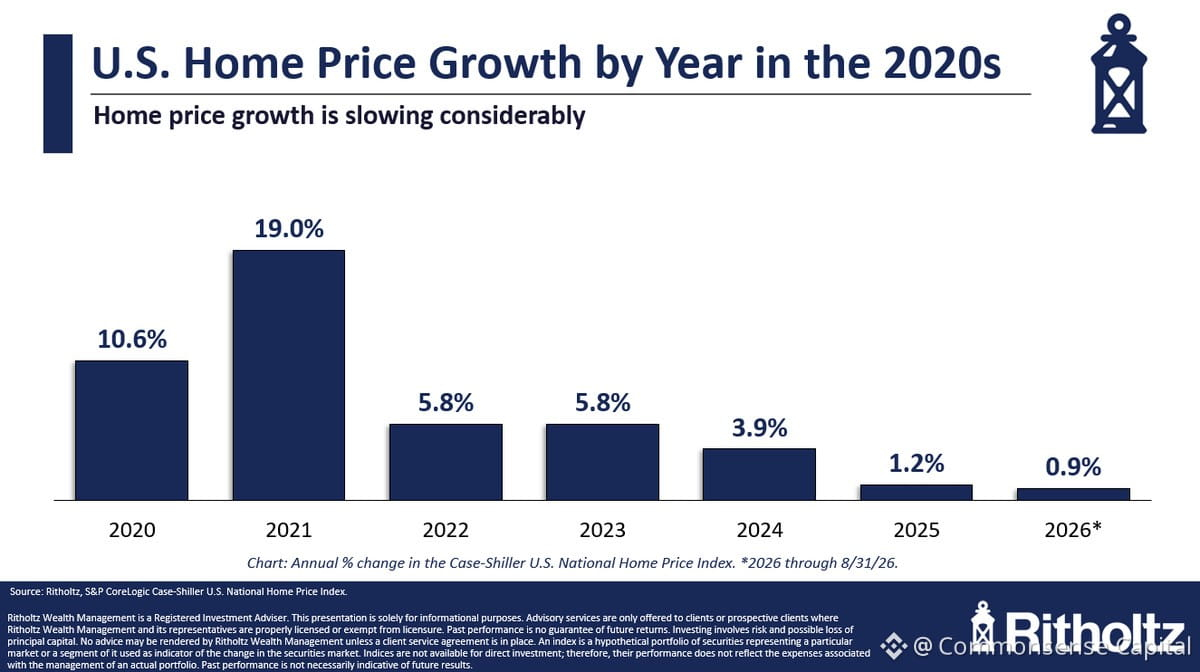
Lợi nhuận từ nhà ở đã hạ nhiệt mạnh sau cơn sốt 2020–2021. Mức tăng +11% và +19% lúc đó nghe thật điên rồ — và đúng là như vậy. Giờ đây, chúng ta đang chật vật với mức +4%, +1%, +1%.
Những người hỏi liệu nhà ở có phải là một “khoản đầu tư tồi” vào lúc này đang bỏ lỡ vấn đề chính. Nhà ở chính của bạn chưa bao giờ được xem là khoản đầu tư sinh lời nhất. Đó là nơi trú ngụ. Là sự ổn định. Là hình thức tiết kiệm bắt buộc thông qua các khoản trả nợ thế chấp.
Nếu bạn mua nhà để ở, khả năng chi trả và hoàn cảnh sống của bạn quan trọng hơn việc khoản đầu tư đó có sinh lời cao hơn lạm phát 2% hay không. Còn nếu bạn chỉ mua để kiếm lời thì đúng, có lẽ hiện giờ có những nơi khác tốt hơn để bỏ vốn.
Câu hỏi thực sự là: sau một thập kỷ giá nhà tăng phi lý, liệu việc chững lại có thực sự đáng ngạc nhiên? Giá nhà không thể tăng hơn 10% mãi mãi. Trở về xu hướng bình thường là chuyện thường tình. Sau một đợt tăng vọt mạnh, việc tụt lại so với lạm phát trong vài năm chỉ là quy luật tự nhiên.
Đừng nhầm lẫn giữa “không giúp bạn giàu lên” với “khoản đầu tư tồi”. Về lâu dài, nhà ở vẫn giúp bạn tích lũy vốn chủ sở hữu, đáp ứng nhu cầu sử dụng và phòng ngừa một phần lạm phát. Chỉ cần điều chỉnh kỳ vọng cho phù hợp.
Những người hỏi liệu nhà ở có phải là một “khoản đầu tư tồi” vào lúc này đang bỏ lỡ vấn đề chính. Nhà ở chính của bạn chưa bao giờ được xem là khoản đầu tư sinh lời nhất. Đó là nơi trú ngụ. Là sự ổn định. Là hình thức tiết kiệm bắt buộc thông qua các khoản trả nợ thế chấp.
Nếu bạn mua nhà để ở, khả năng chi trả và hoàn cảnh sống của bạn quan trọng hơn việc khoản đầu tư đó có sinh lời cao hơn lạm phát 2% hay không. Còn nếu bạn chỉ mua để kiếm lời thì đúng, có lẽ hiện giờ có những nơi khác tốt hơn để bỏ vốn.
Câu hỏi thực sự là: sau một thập kỷ giá nhà tăng phi lý, liệu việc chững lại có thực sự đáng ngạc nhiên? Giá nhà không thể tăng hơn 10% mãi mãi. Trở về xu hướng bình thường là chuyện thường tình. Sau một đợt tăng vọt mạnh, việc tụt lại so với lạm phát trong vài năm chỉ là quy luật tự nhiên.
Đừng nhầm lẫn giữa “không giúp bạn giàu lên” với “khoản đầu tư tồi”. Về lâu dài, nhà ở vẫn giúp bạn tích lũy vốn chủ sở hữu, đáp ứng nhu cầu sử dụng và phòng ngừa một phần lạm phát. Chỉ cần điều chỉnh kỳ vọng cho phù hợp.