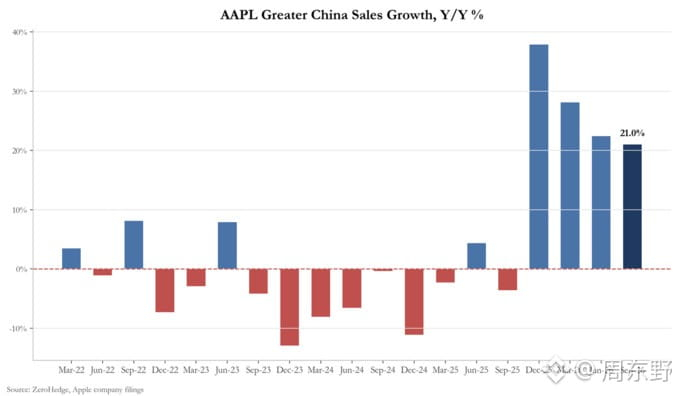
Báo cáo tài chính quý 4 của Apple vừa được công bố. Nhìn bề ngoài, doanh thu đạt mức kỷ lục 114,5 tỷ USD, tăng 12%, nhưng nếu gạt bỏ những yếu tố không bền vững thì rủi ro tiềm ẩn thực sự rất lớn.
Thực chất, đây là một sổ sách dùng khoản “hoàn thuế quan một lần” để bù đắp và doanh thu dịch vụ tăng để che đậy cuộc khủng hoảng chi phí phần cứng.
Bóc lớp hào nhoáng, dưới đây là một số điểm cốt lõi trong sổ sách:
Biên lợi nhuận gộp trên báo cáo tăng vọt lên 47,9%, trông rất ấn tượng, nhưng con số này đã được cộng thêm 1 điểm phần trăm (gần 1,1 tỷ USD) từ khoản hoàn thuế quan một lần. Nếu loại bỏ khoản thu nhập bổ sung này, biên lợi nhuận gộp thực tế giảm so với quý trước. Chỉ có một nguyên nhân gây sức ép: chi phí mua chip bộ nhớ từ các nhà cung cấp thượng nguồn (RAM/NAND) tăng vọt chưa từng có. Tệ hơn nữa là dự báo của ban lãnh đạo: do giá chip bộ nhớ cao kéo theo chi phí, cộng với khoản chi cho suy luận AI trên đám mây của Siri, biên lợi nhuận gộp quý tới được dự báo giảm thẳng xuống còn 45%-46%.
Sự phân hóa thực tế trong mảng phần cứng rất nghiêm trọng: • iPhone (57,6 tỷ, +17%) và Mac (10,8 tỷ, +24%) tăng trưởng mạnh nhờ lượng máy mới xuất xưởng, nhưng toàn bộ chuỗi sản phẩm đều đang đối mặt với nút thắt nghiêm trọng về năng lực sản xuất trong chuỗi cung ứng. • iPad (6,2 tỷ, -10%) và thiết bị đeo Wearables (8,3 tỷ, -8%) đều hụt hơi. Đây không chỉ là vấn đề do mức nền cao; tình trạng thiếu chip bộ nhớ khiến năng lực sản xuất các dòng giá rẻ bị cắt giảm trực tiếp.
Mảng dịch vụ (31,6 tỷ, +10%) vẫn là trụ cột thực sự nâng đỡ định giá: số thiết bị hoạt động chạm mốc 2,5 tỷ chiếc, còn số thuê bao trả phí vượt 1,5 tỷ. Nhưng cần lưu ý, dự báo cho mảng dịch vụ trong quý tới đã giảm tốc xuống còn 8%-9%. Cộng thêm việc lần này công ty trực tiếp bãi bỏ ngưỡng kiểm soát tài chính “trung lập tiền mặt ròng”, toàn bộ chi phí nền tảng cho việc mở rộng quy mô lớn phần cứng suy luận AI của Siri trong tương lai sẽ bị dồn vào chi phí vận hành dịch vụ. Điều đó có nghĩa là lợi thế định giá cao của phần cứng đang bị chuỗi cung ứng bào mòn, còn biên lợi nhuận phần mềm thì bị năng lực tính toán AI xói mòn.
Nhìn bề ngoài, báo cáo tài chính vượt kỳ vọng ở cả hai chỉ tiêu; nhưng thực tế, giai đoạn khó khăn kéo dài mới chỉ bắt đầu: chip bộ nhớ giá cao kìm hãm biên lợi nhuận, năng lực tính toán AI ngốn dòng tiền và công suất phần cứng thì eo hẹp. Tình trạng thiếu linh kiện cộng với chi phí tăng cao khiến quý tới mới thực sự là phép thử.$AAPL
#苹果财报喜忧参半
Thực chất, đây là một sổ sách dùng khoản “hoàn thuế quan một lần” để bù đắp và doanh thu dịch vụ tăng để che đậy cuộc khủng hoảng chi phí phần cứng.
Bóc lớp hào nhoáng, dưới đây là một số điểm cốt lõi trong sổ sách:
Biên lợi nhuận gộp trên báo cáo tăng vọt lên 47,9%, trông rất ấn tượng, nhưng con số này đã được cộng thêm 1 điểm phần trăm (gần 1,1 tỷ USD) từ khoản hoàn thuế quan một lần. Nếu loại bỏ khoản thu nhập bổ sung này, biên lợi nhuận gộp thực tế giảm so với quý trước. Chỉ có một nguyên nhân gây sức ép: chi phí mua chip bộ nhớ từ các nhà cung cấp thượng nguồn (RAM/NAND) tăng vọt chưa từng có. Tệ hơn nữa là dự báo của ban lãnh đạo: do giá chip bộ nhớ cao kéo theo chi phí, cộng với khoản chi cho suy luận AI trên đám mây của Siri, biên lợi nhuận gộp quý tới được dự báo giảm thẳng xuống còn 45%-46%.
Sự phân hóa thực tế trong mảng phần cứng rất nghiêm trọng: • iPhone (57,6 tỷ, +17%) và Mac (10,8 tỷ, +24%) tăng trưởng mạnh nhờ lượng máy mới xuất xưởng, nhưng toàn bộ chuỗi sản phẩm đều đang đối mặt với nút thắt nghiêm trọng về năng lực sản xuất trong chuỗi cung ứng. • iPad (6,2 tỷ, -10%) và thiết bị đeo Wearables (8,3 tỷ, -8%) đều hụt hơi. Đây không chỉ là vấn đề do mức nền cao; tình trạng thiếu chip bộ nhớ khiến năng lực sản xuất các dòng giá rẻ bị cắt giảm trực tiếp.
Mảng dịch vụ (31,6 tỷ, +10%) vẫn là trụ cột thực sự nâng đỡ định giá: số thiết bị hoạt động chạm mốc 2,5 tỷ chiếc, còn số thuê bao trả phí vượt 1,5 tỷ. Nhưng cần lưu ý, dự báo cho mảng dịch vụ trong quý tới đã giảm tốc xuống còn 8%-9%. Cộng thêm việc lần này công ty trực tiếp bãi bỏ ngưỡng kiểm soát tài chính “trung lập tiền mặt ròng”, toàn bộ chi phí nền tảng cho việc mở rộng quy mô lớn phần cứng suy luận AI của Siri trong tương lai sẽ bị dồn vào chi phí vận hành dịch vụ. Điều đó có nghĩa là lợi thế định giá cao của phần cứng đang bị chuỗi cung ứng bào mòn, còn biên lợi nhuận phần mềm thì bị năng lực tính toán AI xói mòn.
Nhìn bề ngoài, báo cáo tài chính vượt kỳ vọng ở cả hai chỉ tiêu; nhưng thực tế, giai đoạn khó khăn kéo dài mới chỉ bắt đầu: chip bộ nhớ giá cao kìm hãm biên lợi nhuận, năng lực tính toán AI ngốn dòng tiền và công suất phần cứng thì eo hẹp. Tình trạng thiếu linh kiện cộng với chi phí tăng cao khiến quý tới mới thực sự là phép thử.$AAPL
#苹果财报喜忧参半