


Đối với một công ty kiếm tiền từ dụng cụ phẫu thuật và vật tư tiêu hao, điều gì là họ không muốn thấy nhất?
Hiện nay, một công ty đã chiếm hơn 70% doanh thu trên thị trường robot phẫu thuật toàn cầu đang đối mặt với câu hỏi làm sao để nhiều ca phẫu thuật sử dụng robot hơn.
Đó chính là Intuitive Surgical $ISRG.US , công ty mà tôi đã nhiều lần giới thiệu trước đây. Tôi luôn cho rằng đây là một công ty công nghệ y tế trên thị trường chứng khoán Mỹ rất đáng để nghiên cứu và đầu tư dài hạn.
Rốt cuộc, công ty đã xây dựng mô hình kinh doanh như thế nào để bệnh viện vẫn sẵn lòng tiếp tục trả tiền sau khi mua robot?
Và vì sao tôi cho rằng lợi thế mà công ty xây dựng được đến nay vượt xa số robot đã bán ra?
Bài viết này sẽ phân tích toàn diện cách ISRG kiếm tiền, vì sao khách hàng khó rời bỏ công ty và AI có thể mang lại dư địa tăng trưởng lớn đến đâu cho hoạt động kinh doanh này.
I. Trước tiên, hãy nói về mô hình kinh doanh
Trước hết, cần hiểu rằng hoạt động kinh doanh cốt lõi bên ngoài của công ty là bán một robot phẫu thuật đắt tiền (được gọi là da Vinci). Nhưng trên thực tế, mô hình kinh doanh cốt lõi của công ty là một loạt hoạt động kinh doanh phụ trợ sinh lời được xây dựng xoay quanh cỗ máy này.
Việc bệnh viện mua một robot da Vinci mới chỉ là khởi đầu cho sự hợp tác giữa hai bên.
Tiếp đó, bệnh viện cần xây dựng quy trình phẫu thuật phù hợp, còn bác sĩ cũng phải học cách sử dụng hệ thống thiết bị này. Vì vậy, chừng nào robot còn được đưa vào sử dụng thường xuyên, ISRG vẫn có thể thu doanh thu từ vật tư tiêu hao phẫu thuật và dịch vụ bảo trì.
Nói cách khác, bán được nhiều robot hơn tất nhiên là quan trọng với ISRG, nhưng quan trọng hơn là làm sao để khách hàng sử dụng máy nhiều hơn và thường xuyên hơn trong thực tế.
Những điều trên là điểm khởi đầu để hiểu giá trị đầu tư dài hạn của ISRG.
1.1 Các khoản chi phí xoay quanh robot
Robot da Vinci chủ yếu hỗ trợ bác sĩ thực hiện phẫu thuật xâm lấn tối thiểu, trong các lĩnh vực như ngoại tổng quát, tiết niệu và phụ khoa.
Ở giai đoạn hiện tại, đây chưa phải là robot có thể tự phẫu thuật hoàn toàn, mà bác sĩ điều khiển bàn điều khiển để vận hành cánh tay robot và dụng cụ hỗ trợ phẫu thuật.
Đối với một bệnh viện, việc mua sắm thiết bị như vậy đòi hỏi một khoản đầu tư đáng kể.
Theo dữ liệu mới nhất được công bố, một hệ thống da Vinci thường có giá khoảng 600.000 đến 3,1 triệu USD, tùy thuộc vào mẫu máy, cấu hình và khu vực bán hàng.
Sau khi robot da Vinci được đưa vào bệnh viện, mức độ sử dụng tăng lên đồng nghĩa với việc các dụng cụ và phụ kiện chuyên dụng liên tục được tiêu thụ. Theo dữ liệu bên thứ ba tôi tìm được:
(1) Tùy theo loại và độ phức tạp của ca phẫu thuật, ISRG thường thu được khoảng 900 đến 3.700 USD doanh thu từ dụng cụ và phụ kiện cho mỗi ca;
(2) Phí bảo trì thiết bị mà công ty thu, tức phí hợp đồng dịch vụ hằng năm, thường vào khoảng 95.000 đến 225.000 USD.
1.2 Những dữ kiện trong báo cáo tài chính
Báo cáo tài chính cho thấy rõ nhất cơ cấu doanh thu này:
Trong quý III năm 2026, ISRG đạt doanh thu 3,05 tỷ USD;
Trong đó, doanh thu từ dụng cụ và phụ kiện đạt khoảng 1,8 tỷ USD, gần 60% tổng doanh thu; doanh thu từ hệ thống thiết bị đạt khoảng 769 triệu USD, còn khoảng 482 triệu USD đến từ dịch vụ (hậu mãi).
Hơn nữa, mô hình kinh doanh này còn ẩn chứa một mối quan hệ thúc đẩy lẫn nhau.
Đối với ISRG, càng nhiều ca phẫu thuật thì nhu cầu về dụng cụ và phụ kiện càng cao. Còn đối với bệnh viện, một robot có thể thực hiện nhiều ca phẫu thuật hơn đồng nghĩa với việc chi phí mua sắm, đào tạo và bảo trì thiết bị ban đầu được phân bổ cho nhiều ca bệnh hơn.
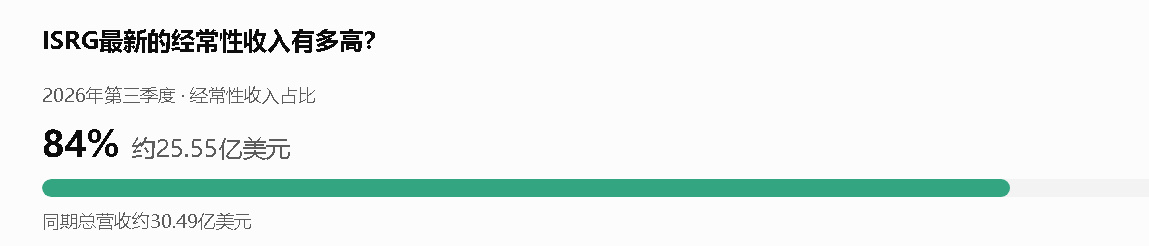
Hiện nay, tỷ trọng doanh thu định kỳ của công ty duy trì trên 80% trong thời gian dài. Nói cách khác, sau khi robot được bán ra, khách hàng tiếp tục tạo doanh thu cho công ty trong quá trình sử dụng.
Vì vậy, gọi ISRG là một công ty kinh doanh dựa trên số lượng ca phẫu thuật sẽ chính xác hơn, thay vì chỉ xem đây là một nhà sản xuất robot phẫu thuật.
II. Hào lũy không nằm ở bản thân robot
Trước đây, tôi từng ví ISRG như “ASML của lĩnh vực y tế”.
Phép so sánh này không có nghĩa là hai công ty có mức độ độc quyền tương đương trong ngành của mình, mà là cả hai đều có một đặc điểm:
Sản phẩm rất phức tạp. Một khi khách hàng đã xây dựng cả một hệ thống sản xuất hoặc vận hành xoay quanh thiết bị này, họ sẽ khó lòng chuyển đổi ngay chỉ vì đối thủ tung ra một sản phẩm tương tự.
Theo thời gian, số lần sử dụng và phạm vi khách hàng ngày càng tăng, tất cả những điều này trở thành “chi phí chìm” cực khó từ bỏ đối với khách hàng của ISRG, đồng thời lại tạo nên một hào lũy vô cùng vững chắc cho ISRG.
Khi hiểu rõ điều này, chúng ta sẽ biết vì sao ISRG vẫn có thể duy trì đà mở rộng ổn định trong nhiều năm, dù đã chiếm thị phần lớn đến vậy.
Vậy thị phần của ISRG lớn đến mức nào?
Hiện nay, ISRG giữ vị trí dẫn đầu tuyệt đối trong toàn ngành robot phẫu thuật. Theo số liệu trong một báo cáo ngành công bố vào tháng 10 năm 2026:
Năm 2025, quy mô thị trường robot phẫu thuật toàn cầu đạt khoảng 12,6 tỷ USD, trong đó ISRG chiếm khoảng 76,2% doanh thu.
Hơn nữa, số liệu này không chỉ giới hạn ở lĩnh vực robot phẫu thuật mô mềm của da Vinci mà còn tính cả robot phẫu thuật chỉnh hình và các lĩnh vực khác. Nếu xét riêng từng phân khúc, thị phần này sẽ còn cao hơn.
Điều này cũng có nghĩa là vị thế dẫn đầu của ISRG không chỉ thể hiện ở số lượng robot được lắp đặt; trên thực tế, công ty đã chiếm hơn ba phần tư doanh thu của toàn thị trường robot phẫu thuật.
Điều còn đáng “suy ngẫm đến rợn người” hơn là phẫu thuật bằng robot vẫn chưa được phổ cập rộng rãi.
Robot phẫu thuật của ISRG ra đời trước thời đại AI như chúng ta biết ngày nay. Hãy thử nghĩ xem: với sự hỗ trợ của các mô hình AI hiện nay, ISRG có thể nâng cao đáng kể mức độ tự chủ và khả năng tái sử dụng của từng cỗ máy.
Vì vậy, tăng trưởng trong tương lai của ISRG không hoàn toàn phụ thuộc vào việc giành thị phần từ đối thủ, mà còn đến từ việc chuyển thêm nhiều ca phẫu thuật truyền thống sang hình thức có robot hỗ trợ, thậm chí để robot tự thực hiện. Đây là cơ hội lớn hơn để mở rộng quy mô doanh thu của toàn ngành.
III. Tăng trưởng trong tương lai
Xét về quy mô hoạt động và khả năng sinh lời, ISRG đã là một doanh nghiệp sinh lời tương đối trưởng thành.
Dù đợt mua lại cổ phiếu quy mô lớn đã kết thúc trong quý III, công ty vẫn nắm giữ khoảng 6,8 tỷ USD tiền mặt, các khoản tương đương tiền và đầu tư.
Điều này đồng nghĩa công ty có đủ năng lực để tiếp tục đầu tư vào thế hệ robot mới cũng như nghiên cứu và phát triển thêm nhiều ứng dụng y tế.
Đồng thời, điều quan trọng hơn là công ty cũng đang tìm cách giúp phẫu thuật bằng robot trở nên phổ biến hơn.
Da Vinci thế hệ thứ 5, được phê duyệt vào năm 2024, được trang bị công nghệ phản hồi lực, giúp bác sĩ cảm nhận tốt hơn lực tác động khi dụng cụ tiếp xúc với mô. Công nghệ này cũng sử dụng AI để phân tích quy trình phẫu thuật và dữ liệu thao tác dụng cụ, hỗ trợ bác sĩ cải thiện kỹ thuật.
Công ty cũng đang nghiên cứu các tính năng như điều khiển bằng giọng nói và tự động điều khiển cánh tay robot thứ tư, với mong muốn giảm hơn nữa khối lượng thao tác của bác sĩ trong khi phẫu thuật.
Trước đây, da Vinci chỉ có thể được xem là một hệ thống cơ khí chính xác do bác sĩ điều khiển. Ngoài chi phí thiết bị, việc làm quen với thiết bị cũng tạo ra một [ngưỡng gia nhập] nhất định cho bác sĩ.
Nhưng với sự hỗ trợ của AI, trong tương lai ISRG sẽ có:
(1) Rào cản học hỏi và sử dụng thấp hơn, qua đó có thể thu hút thêm bác sĩ và bệnh viện làm khách hàng;
(2) Hiệu suất sử dụng thiết bị cao hơn, giúp các robot hiện có thực hiện được nhiều ca phẫu thuật hơn.
Như tôi đã nói ở trên, ISRG chính là một công ty liên tục kiếm tiền dựa trên số lượng ca phẫu thuật. Công ty không cần phát minh lại một mô hình kinh doanh mới, mà chỉ cần tận dụng AI để mở rộng hoạt động kinh doanh hiện tại.
Tiếp theo là làm cho phẫu thuật bằng robot trở nên rẻ hơn.
Tôi đã viết riêng về điểm này trong bài phân tích báo cáo tài chính trước đây. Nếu quan tâm, bạn có thể nhấp vào đây để đọc: Phân tích báo cáo tài chính quý III của ISRG
ISRG đã lên kế hoạch bắt đầu từ nửa đầu năm 2027, kéo dài số lần sử dụng được phép đối với một số dụng cụ phẫu thuật và áp dụng hình thức định giá theo mức độ sử dụng.
Vì sao?
Vì công ty muốn thâm nhập vào nhiều thị trường phẫu thuật thường quy nhạy cảm với chi phí hơn.
Chi phí là bài toán không thể né tránh. Bệnh viện chẳng có lý do gì để sử dụng robot bất chấp chi phí chỉ vì robot tiên tiến hơn.
Nhưng nếu chi phí sử dụng robot dần giảm, cộng thêm những tiến bộ về hiệu suất vận hành và đào tạo bác sĩ, động lực để bệnh viện ứng dụng phẫu thuật bằng robot có thể sẽ tăng thêm.
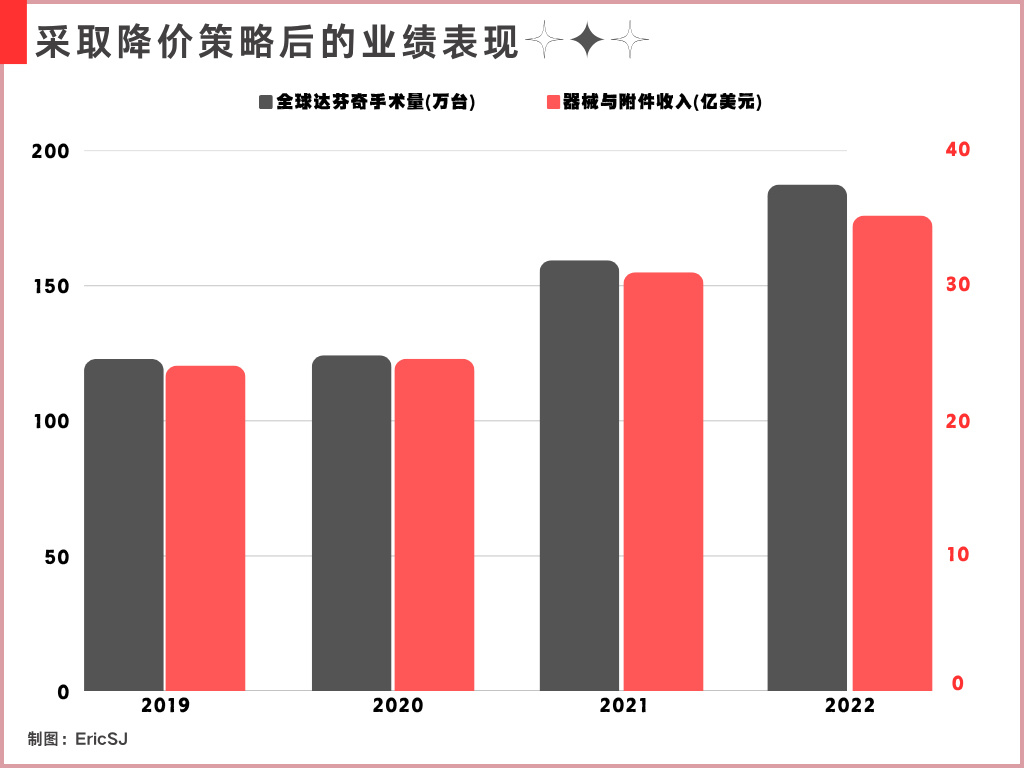
Trong hơn hai thập kỷ qua, ISRG đã chứng minh rằng công ty có thể bán robot để xây dựng một hệ thống kinh doanh tạo ra doanh thu liên tục theo số ca phẫu thuật, với hào lũy rất vững chắc được tạo nên từ hệ thống này.
Với sự hỗ trợ của AI trong thời đại mới, hệ thống đó lại có thêm những hướng mở rộng mới.
Nhìn từ góc độ toàn ngành, dù ISRG đã chiếm hơn 70% doanh thu của thị trường robot phẫu thuật toàn cầu, việc phổ cập phẫu thuật bằng robot vẫn còn một chặng đường dài phía trước.
Điều lý tưởng nhất đối với một công ty là vừa có lợi thế dẫn đầu vượt trội trong ngành của mình, vừa hoạt động trong một ngành còn nhiều dư địa tăng trưởng.
Vì vậy, theo tôi, ISRG không chỉ là một doanh nghiệp chất lượng cao trong lĩnh vực y tế; xét trên toàn thị trường, đây cũng là một lựa chọn hấp dẫn, có sự ổn định song hành với tiềm năng tăng trưởng cao.