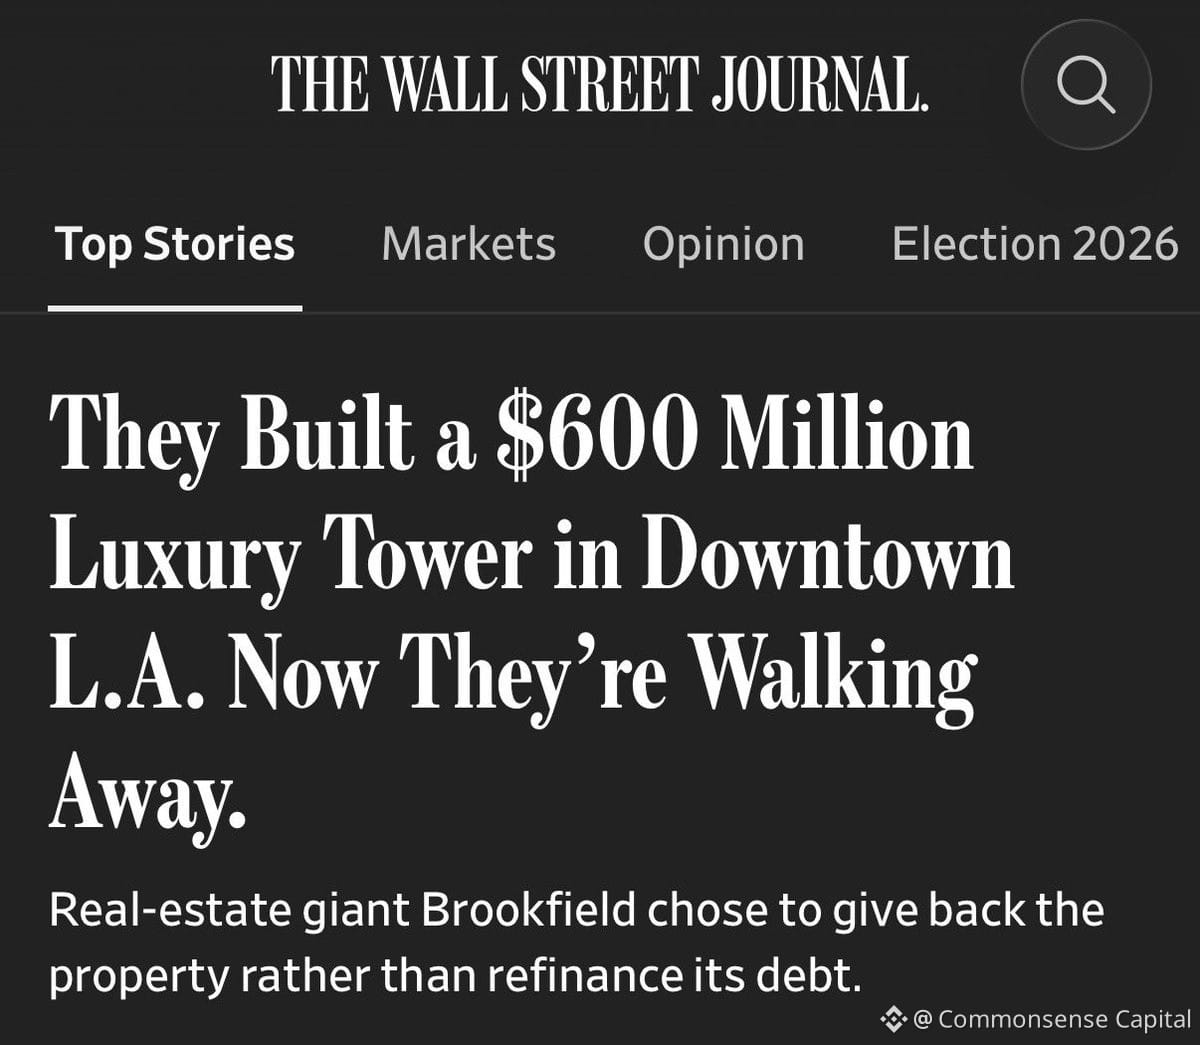
Brookfield vừa từ bỏ khoản vay văn phòng trị giá 360 triệu USD thay vì tái cấp vốn. Vì sao? Vì lãi suất cao sẽ khiến họ tốn thêm hàng chục triệu đô la — về cơ bản là xóa sạch vốn chủ sở hữu của họ. Thế là họ giao chìa khóa cho bên cho vay (Bridge Investment Group của Apollo) và nói: “Giờ thì đó là vấn đề của các anh.”
Đây không phải trường hợp cá biệt. Đây là dấu hiệu báo trước.
Bất động sản thương mại đang gánh một núi nợ từng có lãi suất thấp cách đây 3–5 năm, nhưng giờ cần được tái cấp vốn với lãi suất 6–7% thay vì 3%. Với nhiều chủ sở hữu, bài toán vô cùng khắc nghiệt: hoặc bơm thêm một khoản vốn khổng lồ để giữ lại tòa nhà, hoặc bỏ đi và để bên cho vay tự xử lý.
Khi chi phí nợ vượt quá giá trị vốn chủ sở hữu, lựa chọn hợp lý là ngừng đổ thêm tiền vào một khoản đầu tư thua lỗ. Đó chính xác là những gì đang diễn ra ở đây.
Rủi ro là gì? Tình trạng này sẽ lan rộng. Nhiều tòa nhà hơn. Nhiều khoản vay hơn. Nhiều bên cho vay mắc kẹt với những bất động sản họ không muốn nắm giữ, trong một thị trường có ít người mua hơn và tín dụng bị thắt chặt hơn. Đây là một quá trình tháo gỡ chậm chạp, không phải cú sụp đổ — nhưng nó có thật, mang tính cơ cấu và vẫn chưa kết thúc.
Nếu bạn đầu tư vào nợ bất động sản hoặc REIT, hãy chú ý. Còn nếu không, hãy nhớ điều này: đây là một lời nhắc nữa rằng đòn bẩy có tác động theo cả hai chiều, và khi lãi suất biến động bất lợi, việc thoái lui có thể rất tốn kém — hoặc bất khả thi.
Đây không phải trường hợp cá biệt. Đây là dấu hiệu báo trước.
Bất động sản thương mại đang gánh một núi nợ từng có lãi suất thấp cách đây 3–5 năm, nhưng giờ cần được tái cấp vốn với lãi suất 6–7% thay vì 3%. Với nhiều chủ sở hữu, bài toán vô cùng khắc nghiệt: hoặc bơm thêm một khoản vốn khổng lồ để giữ lại tòa nhà, hoặc bỏ đi và để bên cho vay tự xử lý.
Khi chi phí nợ vượt quá giá trị vốn chủ sở hữu, lựa chọn hợp lý là ngừng đổ thêm tiền vào một khoản đầu tư thua lỗ. Đó chính xác là những gì đang diễn ra ở đây.
Rủi ro là gì? Tình trạng này sẽ lan rộng. Nhiều tòa nhà hơn. Nhiều khoản vay hơn. Nhiều bên cho vay mắc kẹt với những bất động sản họ không muốn nắm giữ, trong một thị trường có ít người mua hơn và tín dụng bị thắt chặt hơn. Đây là một quá trình tháo gỡ chậm chạp, không phải cú sụp đổ — nhưng nó có thật, mang tính cơ cấu và vẫn chưa kết thúc.
Nếu bạn đầu tư vào nợ bất động sản hoặc REIT, hãy chú ý. Còn nếu không, hãy nhớ điều này: đây là một lời nhắc nữa rằng đòn bẩy có tác động theo cả hai chiều, và khi lãi suất biến động bất lợi, việc thoái lui có thể rất tốn kém — hoặc bất khả thi.