Ngày giao dịch đầu tiên của tháng 11, chứng khoán Mỹ cho thấy sự phân hóa rõ rệt: chỉ số Dow Jones Industrial Average tăng, Nasdaq Composite giảm ba phiên liên tiếp, còn S&P 500 cũng giảm liên tiếp ba ngày.
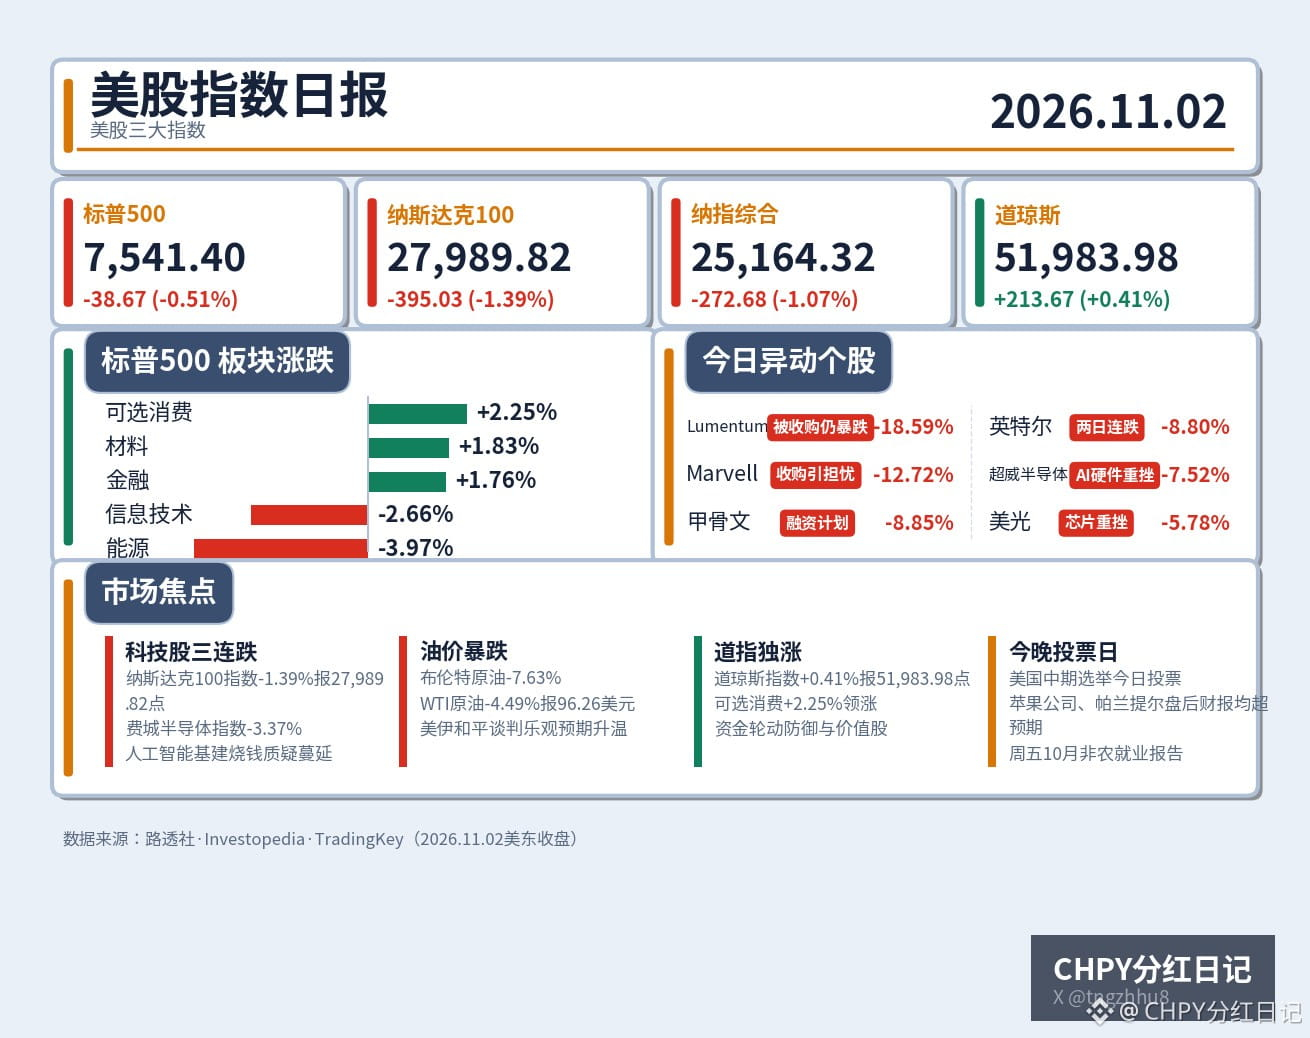
Trước tiên là các mức đóng cửa: Dow Jones Industrial Average tăng 0.41%, lên 51,983.98 điểm; S&P 500 giảm 0.51%, xuống 7,541.40 điểm; Nasdaq Composite giảm 1.07%, xuống 25,164.32 điểm; Nasdaq 100 giảm 1.39%, xuống 27,989.82 điểm. S&P 500 đóng cửa ở mức thấp nhất kể từ ngày 31 tháng 7, giảm 3.55% so với mức đỉnh lịch sử 7,818.93 điểm ngày 6 tháng 10.
Thực ra, trong phiên đã có lúc thị trường trông như đang hồi phục: cả ba chỉ số đều tăng khi mở cửa, nhưng đến buổi chiều, cổ phiếu công nghệ lại lao dốc, xóa sạch mức tăng buổi sáng. Diễn biến “sáng bứt phá, chiều hụt hơi” này gần như lặp lại y hệt thứ Sáu tuần trước, cho thấy niềm tin của bên mua vẫn chưa trở lại.
Nhìn vào các nhóm ngành là có thể thấy dòng tiền đang chảy về đâu. Tăng mạnh nhất là hàng tiêu dùng không thiết yếu (+2.25%), nguyên vật liệu (+1.83%) và tài chính (+1.76%); giảm sâu nhất là năng lượng (-3.97%) và công nghệ thông tin (-2.66%). Một bên là các nhóm phòng thủ và giá trị, bên kia là tăng trưởng và chu kỳ. Thái độ của dòng tiền thể hiện rõ qua mức tăng giảm của các nhóm ngành: trước hết là tìm chỗ trú ẩn, đợi sóng gió qua đi rồi tính.
Mắt xích đầu tiên trong chuỗi lan truyền nằm ở hạ tầng trí tuệ nhân tạo. Mối hoài nghi cốt lõi còn đọng lại từ mùa báo cáo lợi nhuận tuần trước vẫn chưa tan biến: khoản đầu tư khổng lồ vào hạ tầng trí tuệ nhân tạo đến khi nào mới chuyển thành dòng tiền thực sự. Oracle đưa ra kế hoạch huy động vốn mới, thị trường lập tức bỏ phiếu bằng chân, khiến cổ phiếu giảm 8.85%; Marvell Technology thông báo mua lại nhà sản xuất linh kiện quang học Lumentum với giá 115 tỷ USD, kết quả là cổ phiếu cả hai công ty đều lao dốc: Lumentum giảm 18.59%, Marvell Technology giảm 12.72%. Thị trường cho thấy rõ họ không thích câu chuyện “càng đốt tiền càng phải mua”. Chỉ số bán dẫn Philadelphia giảm 3.37%; Advanced Micro Devices giảm 7.52%, Micron Technology giảm 5.78%, Nvidia giảm 1.26%. Cổ phiếu chip là nhóm chịu thiệt hại nặng nề nhất trong ngày thứ Hai.
Intel là cái tên tệ nhất. Hôm thứ Sáu tuần trước, triển vọng trong báo cáo lợi nhuận yếu kém khiến cổ phiếu lao dốc 28.58% chỉ trong một ngày, mức giảm một ngày tồi tệ nhất kể từ năm 1974; sang thứ Hai, cổ phiếu tiếp tục giảm 8.80%, chỉ trong hai ngày đã mất gần một phần ba giá trị. Báo cáo lợi nhuận của một công ty có thể kéo tụt logic định giá của cả nhóm bán dẫn. Đó chính là điểm mong manh trong câu chuyện trí tuệ nhân tạo hiện nay: kỳ vọng đã bị đẩy lên quá cao, gần như không còn chỗ cho sai sót.
Mắt xích thứ hai là giá dầu. Dầu Brent giảm 7.63%, dầu WTI giảm 4.49%, xuống còn 96.26 USD/thùng. Chất xúc tác là kỳ vọng lạc quan về các cuộc đàm phán hòa bình giữa Mỹ và Iran. Khi phần bù rủi ro địa chính trị hạ nhiệt, nhóm năng lượng giảm theo 3.97%, trở thành nhóm giảm mạnh nhất trong ngày. Giá dầu lao dốc là tin tốt cho lạm phát, nhưng với cổ đông ngành năng lượng, ngày thứ Hai quả thực không dễ chịu.
Mắt xích thứ ba là lý do Dow Jones có thể tăng một mình. Trong các thành phần của Dow Jones Industrial Average, công nghiệp, tài chính và tiêu dùng chiếm tỷ trọng lớn, còn tỷ trọng công nghệ tương đối thấp. Khi dòng tiền rút khỏi cổ phiếu công nghệ định giá cao, điểm dừng đầu tiên chính là những nhóm này. Đây không phải là sự ấm lên trên diện rộng, mà là một đợt luân chuyển điển hình để né rủi ro — tiền chưa rời khỏi thị trường chứng khoán, chỉ chuyển sang chỗ ngồi khác.
Cũng có hai tin tốt, đều được công bố sau giờ giao dịch: kết quả kinh doanh của Apple và Palantir Technologies đều vượt kỳ vọng. Trong phiên, Apple còn giảm 1.5%, nhưng nhờ báo cáo lợi nhuận sau giờ giao dịch mà gỡ gạc được phần nào. Tuy nhiên, trong bầu không khí hôm thứ Hai, báo cáo tốt của một công ty riêng lẻ không thể cứu vãn tâm lý của cả một nhóm ngành.
Nhìn rộng hơn, Nasdaq Composite giảm 5.3% trong tháng 10, đánh dấu tháng tệ nhất kể từ tháng 3 năm 2023; S&P 500 giảm 0.9% trong tháng 10, trong khi Dow Jones Industrial Average tăng 1.7%. Nói cách khác, sự phân hóa không phải đến thứ Hai mới bắt đầu; nó đã diễn ra suốt tháng 10, và ngày đầu tiên của tháng 11 chỉ là một lần tái diễn vở kịch ấy.
Theo tôi, bản chất của đợt điều chỉnh này ở nhóm trí tuệ nhân tạo đã thay đổi: từ “tăng quá nhiều nên điều chỉnh” sang “câu chuyện bị chất vấn”. Trước đây, chỉ cần báo cáo lợi nhuận không tốt và giá cổ phiếu giảm một ngày là đã có người tranh thủ mua vào; giờ đây, ngay cả khi kết quả kinh doanh vượt kỳ vọng, cổ phiếu chưa chắc đã tăng. Intel và Oracle là những ví dụ. Thị trường bắt đầu tính toán nghiêm túc; những gì chưa tính ra được thì trước tiên cứ bán đi. Trong giai đoạn này, đáy của cổ phiếu công nghệ không thể hình thành chỉ sau một ngày lao dốc. Cần chờ đến một mùa báo cáo lợi nhuận nào đó chứng minh được rằng khoản đầu tư thực sự mang lại lợi nhuận, hoặc định giá giảm đến mức không còn ai đặt câu hỏi ấy nữa.
Xét trong ngắn hạn, các yếu tố biến động đều tập trung vào tuần này: hôm nay là ngày bỏ phiếu bầu cử giữa nhiệm kỳ của Mỹ, kết quả sẽ quyết định hướng đi chính sách trong hai năm tới; thứ Sáu còn có báo cáo việc làm phi nông nghiệp tháng 10. Trước ngày bầu cử, nhiều khả năng thị trường sẽ tiếp tục chờ đợi, và biến động sẽ không nhỏ. Sau ba phiên giảm liên tiếp của Nasdaq 100, một nhịp hồi kỹ thuật do quá bán có thể xuất hiện bất cứ lúc nào, nhưng nhịp hồi có trụ vững được hay không còn tùy thuộc vào kết quả bầu cử và báo cáo việc làm phi nông nghiệp.
Về chiến lược giao dịch, vội vàng bắt đáy cổ phiếu công nghệ không phải lựa chọn hay; bắt dao rơi khi giá đang giảm, chưa chắc chuôi dao đã nằm trong tay mình. Dow Jones mạnh lên, tài chính và hàng tiêu dùng không thiết yếu dẫn đầu, cho thấy dòng tiền đang tìm kiếm vùng đệm an toàn, nhưng đây chỉ là sự luân chuyển chứ không phải đảo chiều. Điều thực sự đáng chờ đợi là thời điểm thị trường chọn lại hướng đi sau khi cuộc bầu cử giữa nhiệm kỳ ngã ngũ và dữ liệu việc làm phi nông nghiệp được công bố. Trước thời điểm đó, hãy giữ tỷ trọng thấp, đứng ngoài quan sát và để mọi chuyện diễn biến thêm một thời gian.
#美股 #Bầu cử giữa nhiệm kỳ Mỹ
Trước tiên là các mức đóng cửa: Dow Jones Industrial Average tăng 0.41%, lên 51,983.98 điểm; S&P 500 giảm 0.51%, xuống 7,541.40 điểm; Nasdaq Composite giảm 1.07%, xuống 25,164.32 điểm; Nasdaq 100 giảm 1.39%, xuống 27,989.82 điểm. S&P 500 đóng cửa ở mức thấp nhất kể từ ngày 31 tháng 7, giảm 3.55% so với mức đỉnh lịch sử 7,818.93 điểm ngày 6 tháng 10.
Thực ra, trong phiên đã có lúc thị trường trông như đang hồi phục: cả ba chỉ số đều tăng khi mở cửa, nhưng đến buổi chiều, cổ phiếu công nghệ lại lao dốc, xóa sạch mức tăng buổi sáng. Diễn biến “sáng bứt phá, chiều hụt hơi” này gần như lặp lại y hệt thứ Sáu tuần trước, cho thấy niềm tin của bên mua vẫn chưa trở lại.
Nhìn vào các nhóm ngành là có thể thấy dòng tiền đang chảy về đâu. Tăng mạnh nhất là hàng tiêu dùng không thiết yếu (+2.25%), nguyên vật liệu (+1.83%) và tài chính (+1.76%); giảm sâu nhất là năng lượng (-3.97%) và công nghệ thông tin (-2.66%). Một bên là các nhóm phòng thủ và giá trị, bên kia là tăng trưởng và chu kỳ. Thái độ của dòng tiền thể hiện rõ qua mức tăng giảm của các nhóm ngành: trước hết là tìm chỗ trú ẩn, đợi sóng gió qua đi rồi tính.
Mắt xích đầu tiên trong chuỗi lan truyền nằm ở hạ tầng trí tuệ nhân tạo. Mối hoài nghi cốt lõi còn đọng lại từ mùa báo cáo lợi nhuận tuần trước vẫn chưa tan biến: khoản đầu tư khổng lồ vào hạ tầng trí tuệ nhân tạo đến khi nào mới chuyển thành dòng tiền thực sự. Oracle đưa ra kế hoạch huy động vốn mới, thị trường lập tức bỏ phiếu bằng chân, khiến cổ phiếu giảm 8.85%; Marvell Technology thông báo mua lại nhà sản xuất linh kiện quang học Lumentum với giá 115 tỷ USD, kết quả là cổ phiếu cả hai công ty đều lao dốc: Lumentum giảm 18.59%, Marvell Technology giảm 12.72%. Thị trường cho thấy rõ họ không thích câu chuyện “càng đốt tiền càng phải mua”. Chỉ số bán dẫn Philadelphia giảm 3.37%; Advanced Micro Devices giảm 7.52%, Micron Technology giảm 5.78%, Nvidia giảm 1.26%. Cổ phiếu chip là nhóm chịu thiệt hại nặng nề nhất trong ngày thứ Hai.
Intel là cái tên tệ nhất. Hôm thứ Sáu tuần trước, triển vọng trong báo cáo lợi nhuận yếu kém khiến cổ phiếu lao dốc 28.58% chỉ trong một ngày, mức giảm một ngày tồi tệ nhất kể từ năm 1974; sang thứ Hai, cổ phiếu tiếp tục giảm 8.80%, chỉ trong hai ngày đã mất gần một phần ba giá trị. Báo cáo lợi nhuận của một công ty có thể kéo tụt logic định giá của cả nhóm bán dẫn. Đó chính là điểm mong manh trong câu chuyện trí tuệ nhân tạo hiện nay: kỳ vọng đã bị đẩy lên quá cao, gần như không còn chỗ cho sai sót.
Mắt xích thứ hai là giá dầu. Dầu Brent giảm 7.63%, dầu WTI giảm 4.49%, xuống còn 96.26 USD/thùng. Chất xúc tác là kỳ vọng lạc quan về các cuộc đàm phán hòa bình giữa Mỹ và Iran. Khi phần bù rủi ro địa chính trị hạ nhiệt, nhóm năng lượng giảm theo 3.97%, trở thành nhóm giảm mạnh nhất trong ngày. Giá dầu lao dốc là tin tốt cho lạm phát, nhưng với cổ đông ngành năng lượng, ngày thứ Hai quả thực không dễ chịu.
Mắt xích thứ ba là lý do Dow Jones có thể tăng một mình. Trong các thành phần của Dow Jones Industrial Average, công nghiệp, tài chính và tiêu dùng chiếm tỷ trọng lớn, còn tỷ trọng công nghệ tương đối thấp. Khi dòng tiền rút khỏi cổ phiếu công nghệ định giá cao, điểm dừng đầu tiên chính là những nhóm này. Đây không phải là sự ấm lên trên diện rộng, mà là một đợt luân chuyển điển hình để né rủi ro — tiền chưa rời khỏi thị trường chứng khoán, chỉ chuyển sang chỗ ngồi khác.
Cũng có hai tin tốt, đều được công bố sau giờ giao dịch: kết quả kinh doanh của Apple và Palantir Technologies đều vượt kỳ vọng. Trong phiên, Apple còn giảm 1.5%, nhưng nhờ báo cáo lợi nhuận sau giờ giao dịch mà gỡ gạc được phần nào. Tuy nhiên, trong bầu không khí hôm thứ Hai, báo cáo tốt của một công ty riêng lẻ không thể cứu vãn tâm lý của cả một nhóm ngành.
Nhìn rộng hơn, Nasdaq Composite giảm 5.3% trong tháng 10, đánh dấu tháng tệ nhất kể từ tháng 3 năm 2023; S&P 500 giảm 0.9% trong tháng 10, trong khi Dow Jones Industrial Average tăng 1.7%. Nói cách khác, sự phân hóa không phải đến thứ Hai mới bắt đầu; nó đã diễn ra suốt tháng 10, và ngày đầu tiên của tháng 11 chỉ là một lần tái diễn vở kịch ấy.
Theo tôi, bản chất của đợt điều chỉnh này ở nhóm trí tuệ nhân tạo đã thay đổi: từ “tăng quá nhiều nên điều chỉnh” sang “câu chuyện bị chất vấn”. Trước đây, chỉ cần báo cáo lợi nhuận không tốt và giá cổ phiếu giảm một ngày là đã có người tranh thủ mua vào; giờ đây, ngay cả khi kết quả kinh doanh vượt kỳ vọng, cổ phiếu chưa chắc đã tăng. Intel và Oracle là những ví dụ. Thị trường bắt đầu tính toán nghiêm túc; những gì chưa tính ra được thì trước tiên cứ bán đi. Trong giai đoạn này, đáy của cổ phiếu công nghệ không thể hình thành chỉ sau một ngày lao dốc. Cần chờ đến một mùa báo cáo lợi nhuận nào đó chứng minh được rằng khoản đầu tư thực sự mang lại lợi nhuận, hoặc định giá giảm đến mức không còn ai đặt câu hỏi ấy nữa.
Xét trong ngắn hạn, các yếu tố biến động đều tập trung vào tuần này: hôm nay là ngày bỏ phiếu bầu cử giữa nhiệm kỳ của Mỹ, kết quả sẽ quyết định hướng đi chính sách trong hai năm tới; thứ Sáu còn có báo cáo việc làm phi nông nghiệp tháng 10. Trước ngày bầu cử, nhiều khả năng thị trường sẽ tiếp tục chờ đợi, và biến động sẽ không nhỏ. Sau ba phiên giảm liên tiếp của Nasdaq 100, một nhịp hồi kỹ thuật do quá bán có thể xuất hiện bất cứ lúc nào, nhưng nhịp hồi có trụ vững được hay không còn tùy thuộc vào kết quả bầu cử và báo cáo việc làm phi nông nghiệp.
Về chiến lược giao dịch, vội vàng bắt đáy cổ phiếu công nghệ không phải lựa chọn hay; bắt dao rơi khi giá đang giảm, chưa chắc chuôi dao đã nằm trong tay mình. Dow Jones mạnh lên, tài chính và hàng tiêu dùng không thiết yếu dẫn đầu, cho thấy dòng tiền đang tìm kiếm vùng đệm an toàn, nhưng đây chỉ là sự luân chuyển chứ không phải đảo chiều. Điều thực sự đáng chờ đợi là thời điểm thị trường chọn lại hướng đi sau khi cuộc bầu cử giữa nhiệm kỳ ngã ngũ và dữ liệu việc làm phi nông nghiệp được công bố. Trước thời điểm đó, hãy giữ tỷ trọng thấp, đứng ngoài quan sát và để mọi chuyện diễn biến thêm một thời gian.
#美股 #Bầu cử giữa nhiệm kỳ Mỹ