🚨 Nhu cầu AI là có thật. Nhưng kết quả mới nhất của Microsoft, Google và Amazon cho thấy biến nhu cầu đó thành tiền mặt là một thách thức khác.
#earningsseason
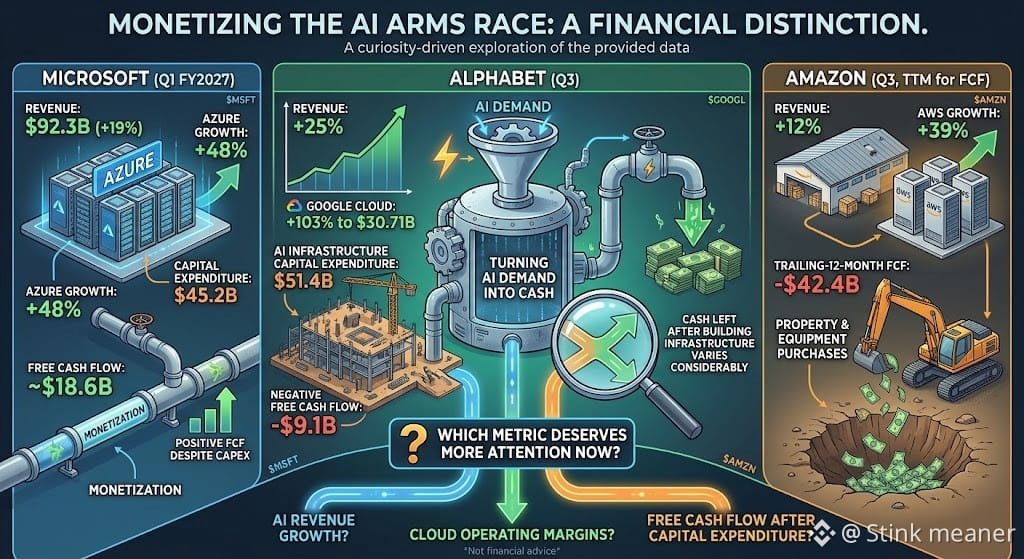
Microsoft báo cáo doanh thu quý 1 năm tài chính 2027 đạt 92,3 tỷ USD, tăng 19%, trong khi Azure tăng trưởng 48%. Dòng tiền tự do trong quý đạt khoảng 18,6 tỷ USD, dù chi tiêu vốn lên tới 45,2 tỷ USD.
Doanh thu quý 3 của Alphabet tăng 25%, với Google Cloud tăng trưởng 103%, đạt 30,71 tỷ USD. Tuy nhiên, dòng tiền tự do trong quý chuyển sang âm 9,1 tỷ USD khi chi tiêu vốn lên tới 51,4 tỷ USD.
Doanh thu quý 3 của Amazon tăng 12%, trong khi AWS tăng trưởng 39%. Thế nhưng, dòng tiền tự do trong 12 tháng gần nhất giảm xuống mức âm 42,4 tỷ USD khi hoạt động mua sắm bất động sản và thiết bị tăng vọt.
Điểm khác biệt là: cơ sở hạ tầng AI đang tạo ra nhu cầu đáng kể, nhưng lượng tiền mặt còn lại sau khi xây dựng cơ sở hạ tầng đó khác nhau rất nhiều.
Các kỳ báo cáo không giống nhau: số liệu của Microsoft và Alphabet ở trên là theo quý, còn số liệu dòng tiền tự do của Amazon tính cho 12 tháng.
Theo tôi, các nhà đầu tư ngày càng phân biệt rõ những công ty có thể kiếm tiền từ AI đồng thời tài trợ cho việc mở rộng với những công ty mà chi phí cơ sở hạ tầng đang ngốn hết lượng tiền mặt họ tạo ra.
Hiện nay, chỉ số nào đáng được chú ý hơn: tăng trưởng doanh thu AI, biên lợi nhuận hoạt động trên dịch vụ đám mây hay dòng tiền tự do sau chi tiêu vốn?
Đây không phải lời khuyên tài chính.
$MSFT $GOOGL $AMZN
#EarningsSeason #Aİ #cloudcomputing #BoEOpensConsultationOnTokenizedCollateralForClearing