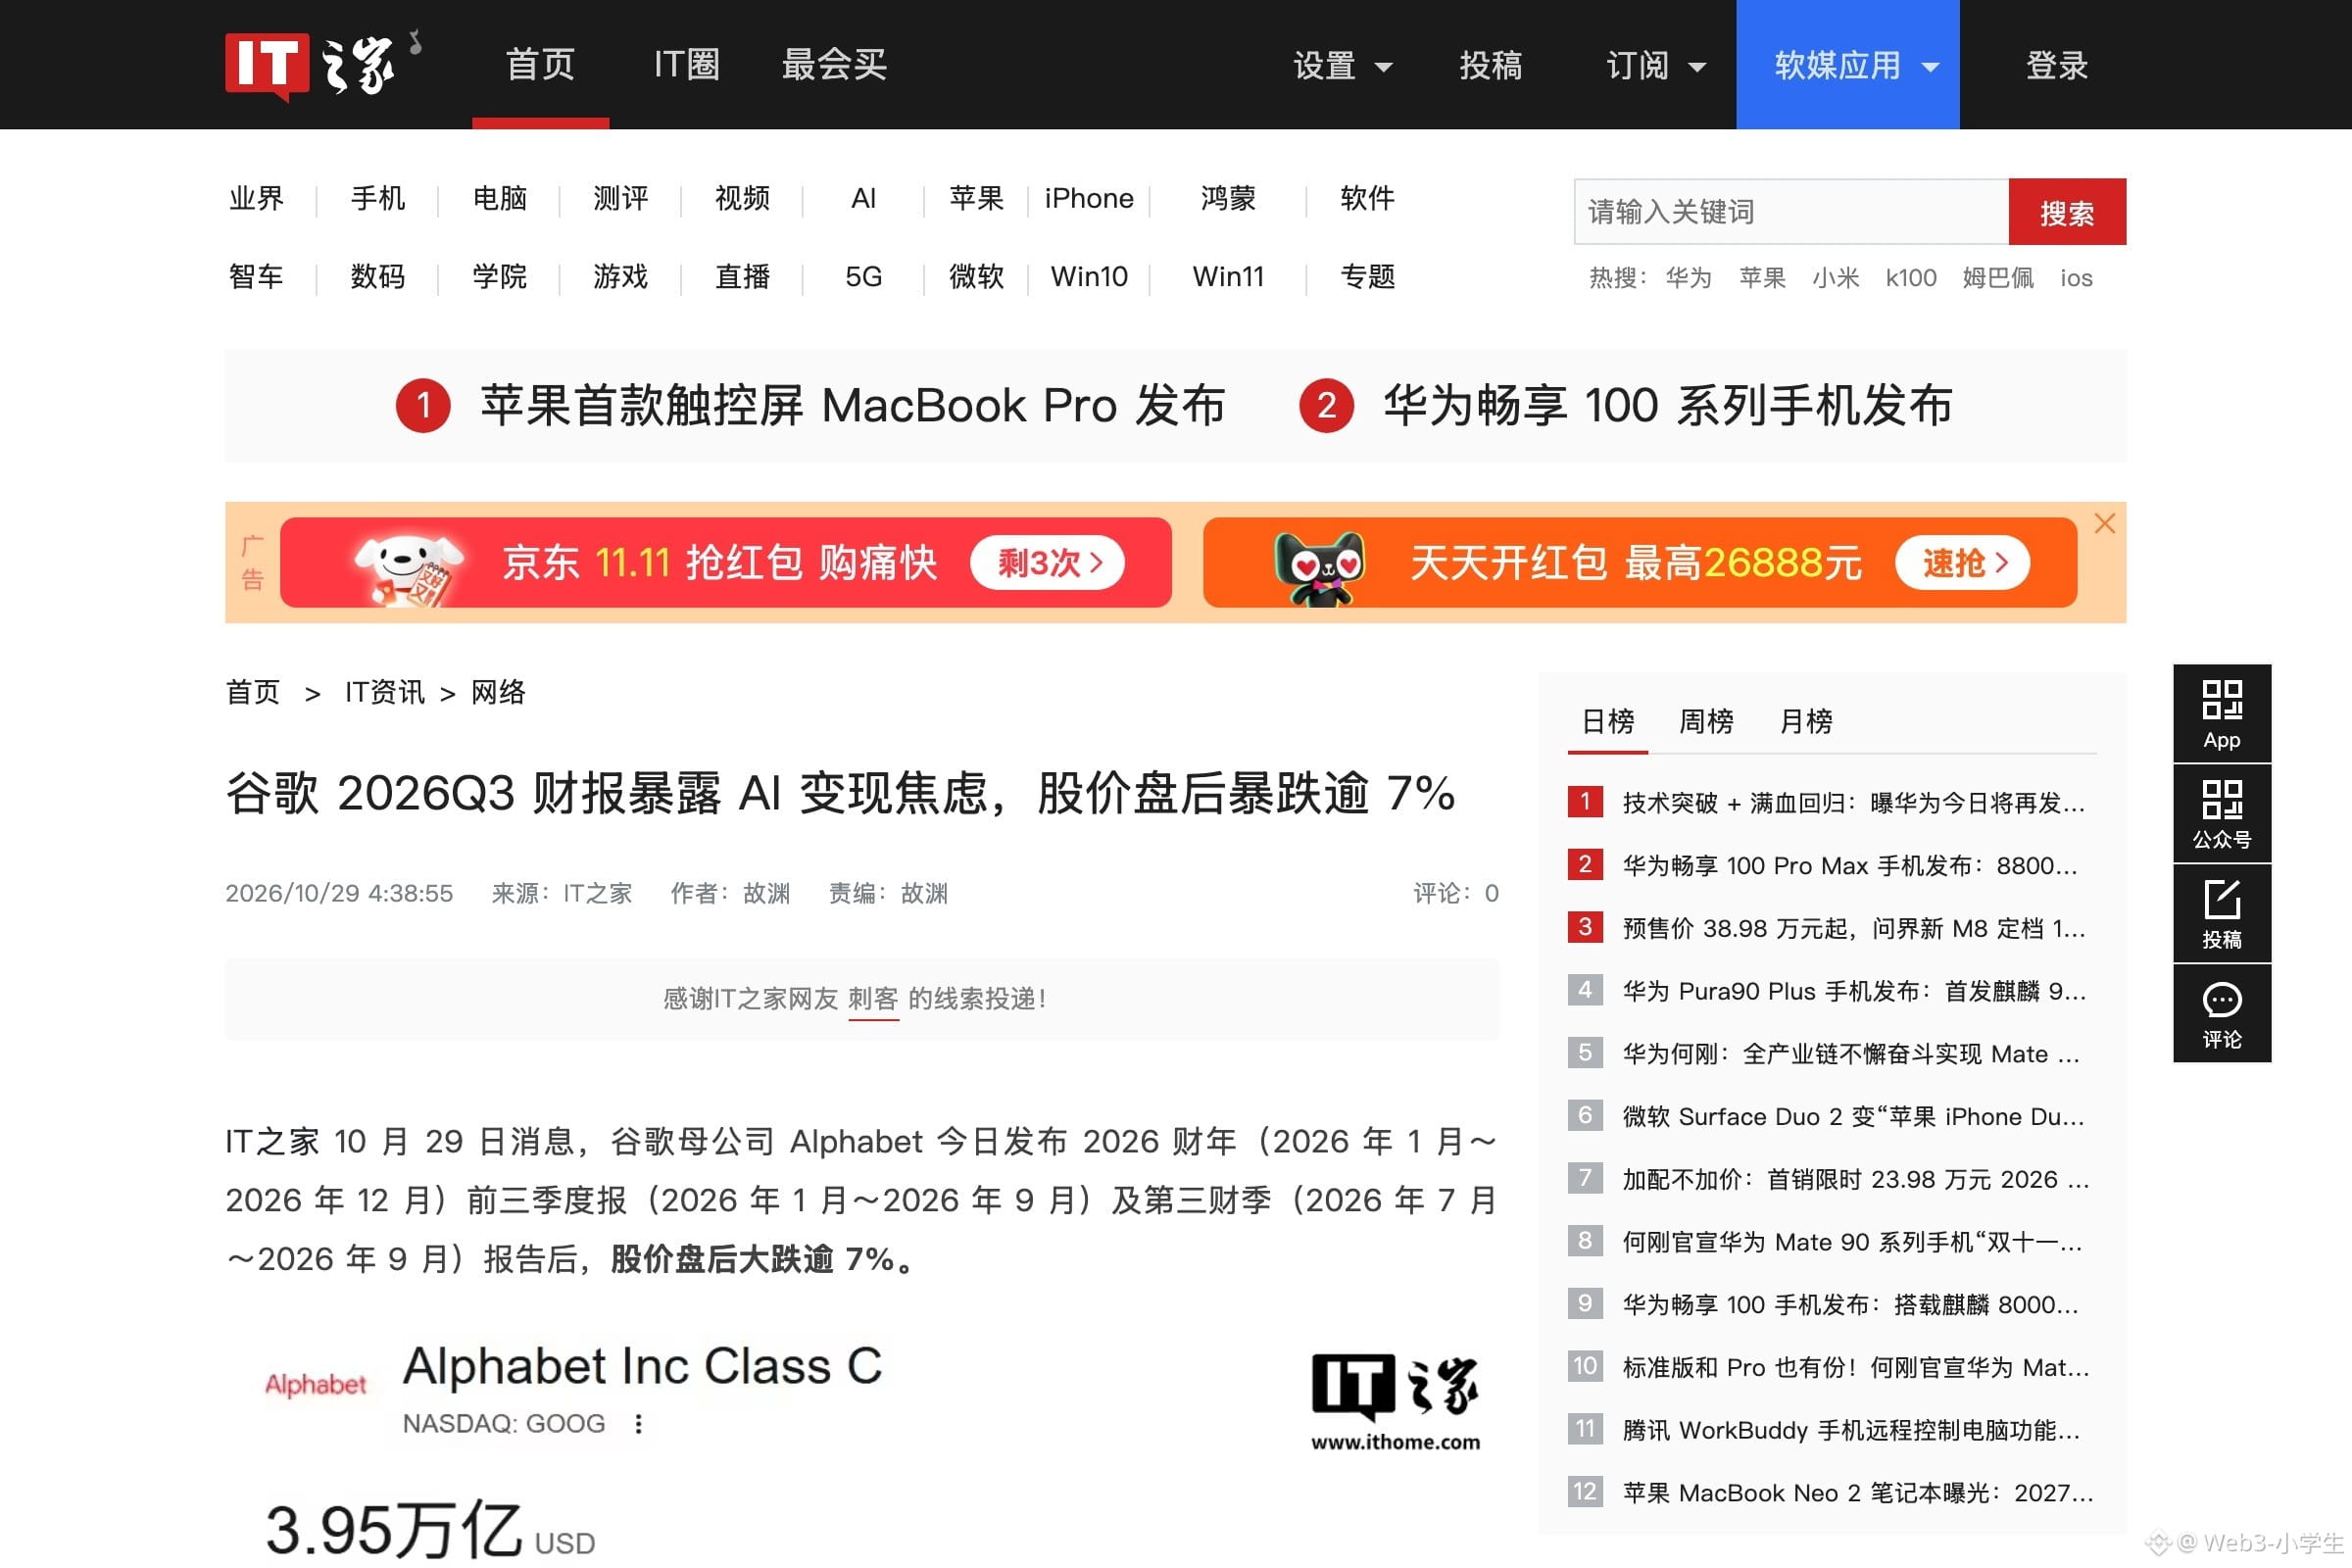
云业务翻了一倍。同一个季度,回购是零。
过去十年最稳的现金流机器被拆开重装,市场得重新称重,压下来的压根不是那八十七亿亏损。
先看利润。每股二点一二,去年二点八七,分析师要三点零一。差的六十七亿来自股权投资亏损,摊到每股五毛五。一批人收手,说这是浮亏。
加回去是二点六七。离三点零一还差三毛四。这算账面亏损吗?
八十七亿亏在 SpaceX 和 Anthropic 那批私有持股上,去年这一项赚一百零七亿。坡度比利润表本身陡。下季是赚是亏,到现在没人知道。
资本开支五百一十四亿,去年同期二百四十亿。云收入三百零七亿,也翻一倍。听着很配。才怪。
结果开支反倒比云收入多两百亿。
前九个月它发了两百八十七亿美元债,又靠市价增发卖了一百二十四亿新股,长期债务从年初的四百六十五亿涨到一千二百五十一亿,九个月愣是翻了两倍七,市价增发那边还有额度没动。
回购呢,一分没花。去年同期还花了一百一十五亿。$GOOGLB 的买盘就这么少了一块。
买盘变卖盘。比每股差三毛四更要命。
一边增发一边停回购,等于亲手把每股往下摊。
搜索那块特别难看。收入六百三十四亿,预期六百四十九亿。Gemini 塞进去一整年,搜索反倒慢半拍。AI 先落在成本里。
TPU 那笔其实值得摆。财报明写自家芯片对外销售对云增速有实质贡献。芯片卖成生意,对卖 GPU 的 $NVDAB 是长期分流。
$QQQB 也躲不开。谷歌在纳指里权重排前几,八个百分点砸下去,指数得跟着低头。
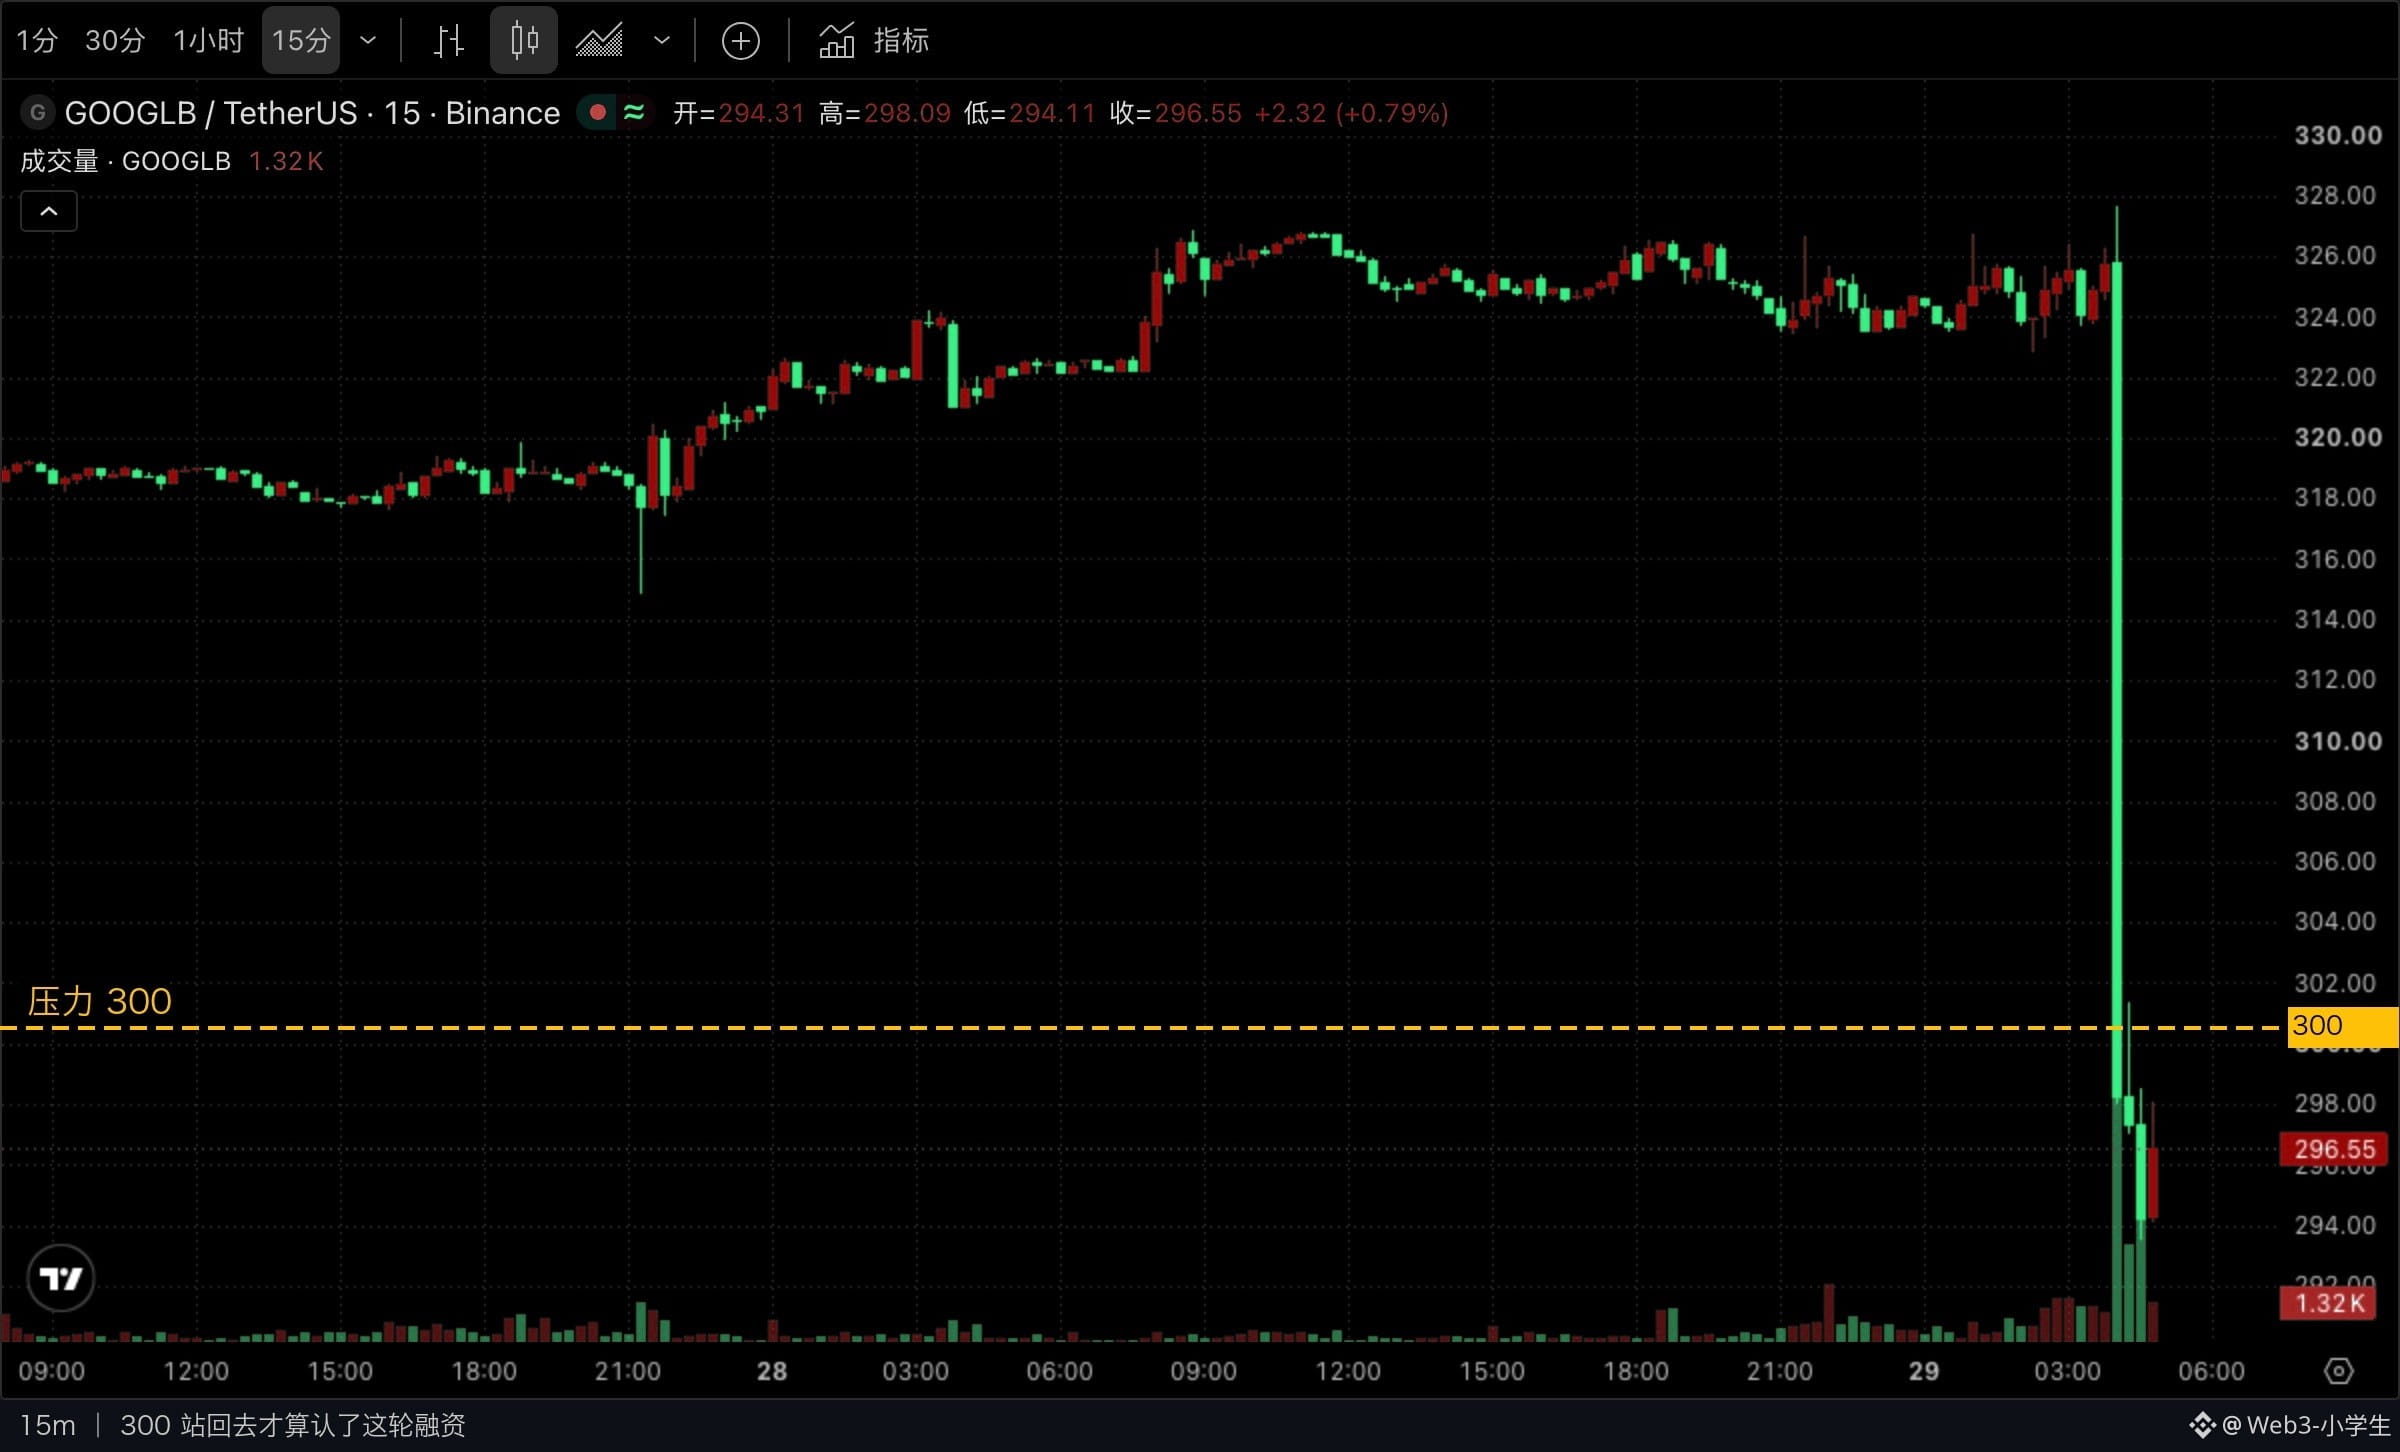
九点半才是第一场交易。这会儿代币跌八个多点,最低二百九十三点五。
我琢磨的是三百那道线。站回去,说明市场认了这次融资。
站不回去呢。二百九十三以下还得接着找。
真正值得记住的是账本换了副样子。过去十年它现金多到溢出来,回购是默认答案。这一季撤了,改成向市场伸手。
任何把未来十年的增长提前折进今天资本开支的设计,最后都得过一次现金流的关。
因为利息永远比订单先到。
#股票财报季 #美股