


Bài viết gốc | Odaily Planet Daily (@OdailyChina)
Tác giả|Azuma (@azuma_eth)
Ngày 28 tháng 10, SK hynix, gã khổng lồ toàn cầu trong lĩnh vực chip nhớ, đã công bố báo cáo tài chính quý III năm tài chính 2026 có thể nói là “bùng nổ”.
Được thúc đẩy đồng thời bởi làn sóng đầu tư hạ tầng AI và tình trạng nguồn cung không đáp ứng đủ nhu cầu đối với các sản phẩm giá trị gia tăng cao, doanh thu theo quý của SK hynix lần đầu tiên vượt mốc 100 nghìn tỷ won trong lịch sử; lợi nhuận hoạt động tăng trưởng bùng nổ, vọt 632,1% so với cùng kỳ; lợi nhuận ròng đạt 39,77 nghìn tỷ won, tăng 215,7% so với cùng kỳ.
Trong khi đó, SK hynix không chỉ công bố kế hoạch hoàn trả tổng cộng tới 100 nghìn tỷ won cho cổ đông trong năm, mà còn khẳng định công khai: “Tình trạng cung không đủ cầu trên thị trường chip nhớ toàn cầu sẽ kéo dài suốt nửa sau của thập niên 2020, cho đến năm 2030.”
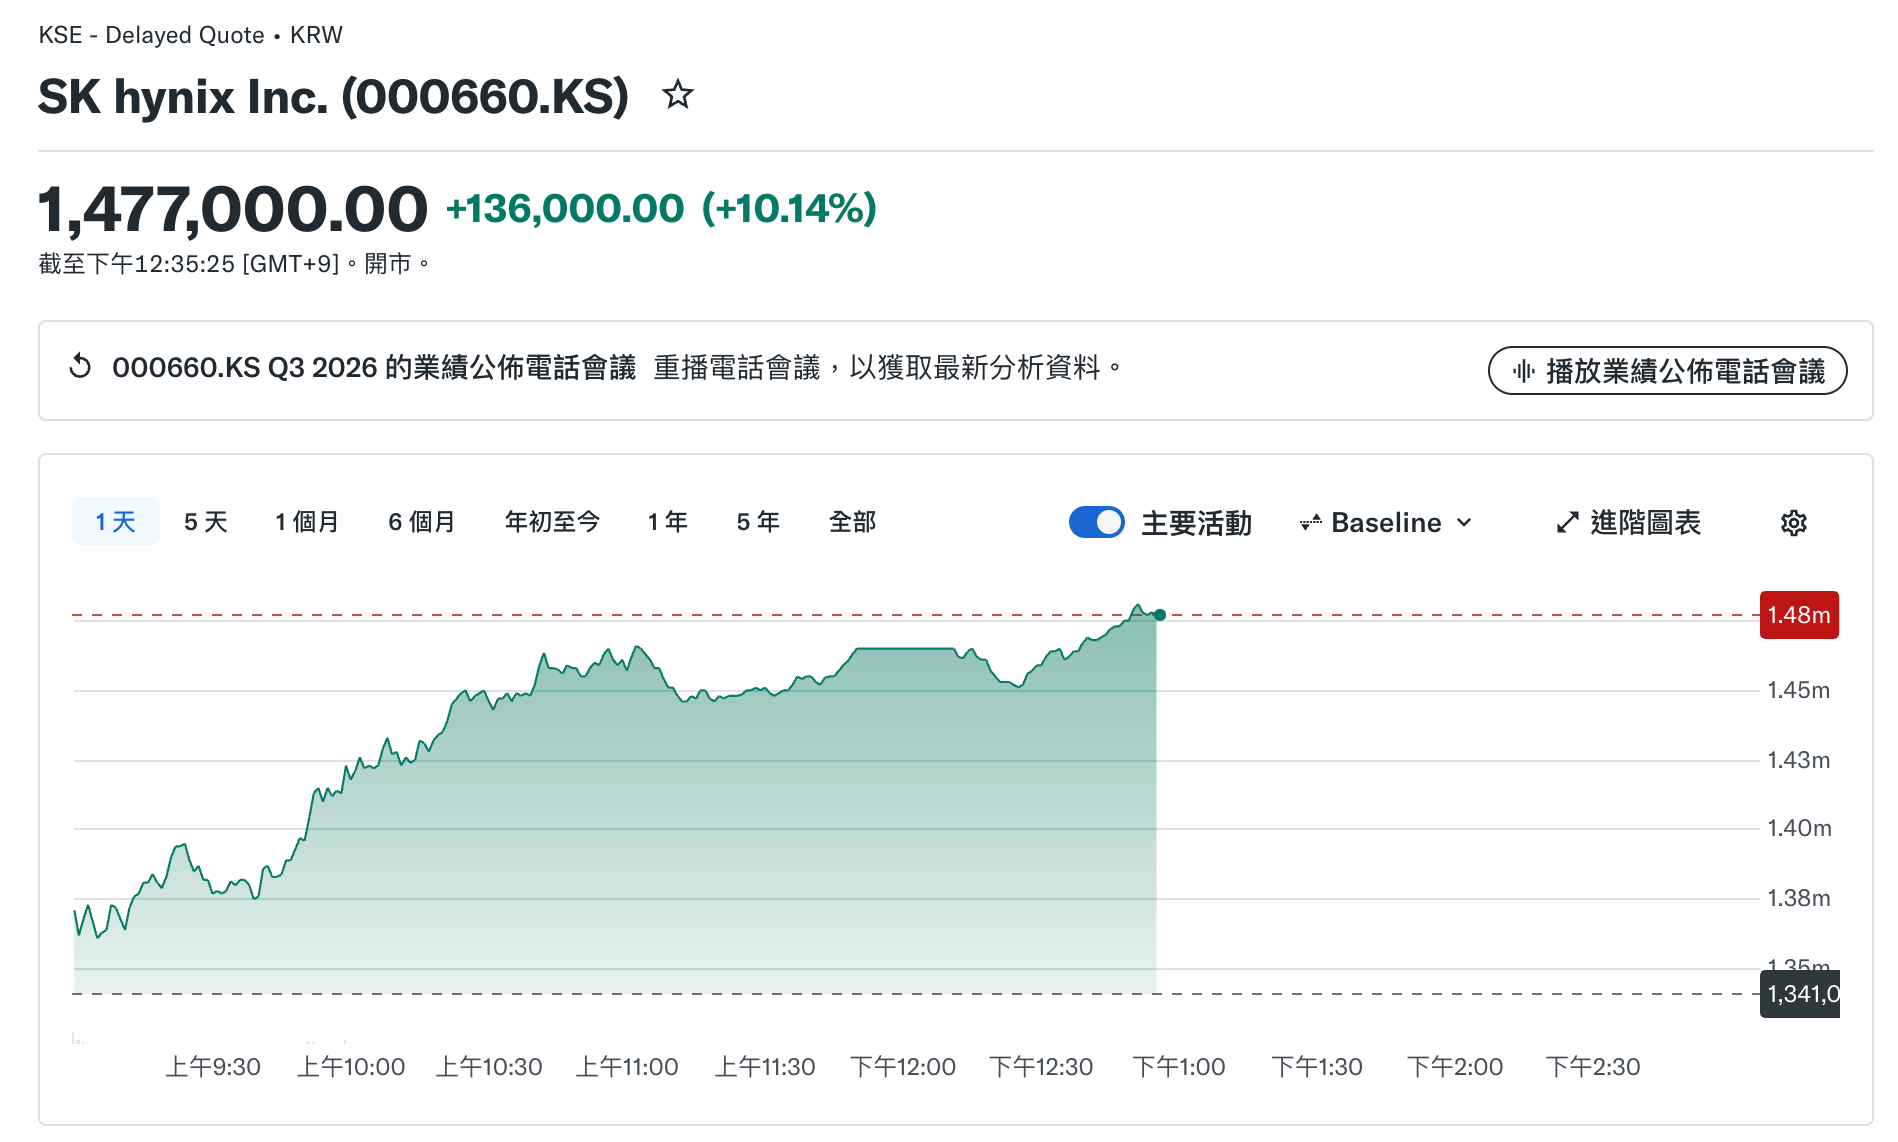
Được thúc đẩy bởi báo cáo tài chính vượt trội, cổ phiếu SK Hynix hôm nay tăng mạnh trên thị trường chứng khoán Hàn Quốc, kéo theo đà tăng đồng loạt của các doanh nghiệp lưu trữ cùng ngành tại châu Á và trong phiên giao dịch đêm của Mỹ, cũng như nhóm thiết bị bán dẫn ở khâu thượng nguồn. Tính đến 12:35 giờ địa phương tại Hàn Quốc, SK Hynix tạm giao dịch ở mức 1.477.000 won, tăng mạnh 10,14% trong ngày.
Số liệu bùng nổ: Doanh thu lần đầu tiên vượt mốc 100 nghìn tỷ won
Theo báo cáo tài chính, trong quý III năm tài chính 2026 (tháng 7–9), SK Hynix đã đạt được kết quả kinh doanh hết sức ấn tượng.
Doanh thu: Đạt 104,62 nghìn tỷ won (khoảng 78,32 tỷ USD), tăng 32% so với quý trước và tăng vọt hơn 320% so với cùng kỳ năm ngoái. Doanh thu quý lần đầu tiên vượt ngưỡng 100 nghìn tỷ won, cao hơn nhiều so với mức khoảng 98 nghìn tỷ won mà thị trường dự báo.
Lợi nhuận hoạt động: Đạt 83,33 nghìn tỷ won (khoảng 62,38 tỷ USD), tăng trưởng ấn tượng hơn 630% so với cùng kỳ năm ngoái, vượt xa dự báo của thị trường (khoảng 76,7 nghìn tỷ won). Điều khiến thị trường kinh ngạc nhất là chất lượng lợi nhuận — biên lợi nhuận hoạt động trong quý tiến sát 80% (tăng thêm 4 điểm phần trăm so với quý trước). Điều này có nghĩa là cứ bán được 100 won chip, Hynix thu về gần 80 won lợi nhuận hoạt động. Quyền định giá gần như độc quyền này thậm chí còn vượt qua phần lớn các tập đoàn phần mềm có mô hình kinh doanh ít tài sản cố định.
Lợi nhuận ròng: Đạt 39,78 nghìn tỷ won (khoảng 29,78 tỷ USD), tăng 216% so với cùng kỳ năm ngoái nhưng giảm 58% so với quý trước, đồng thời thấp hơn mức dự báo 60,73 nghìn tỷ won của thị trường.
Dòng tiền: Tính đến cuối quý III, tiền mặt và các khoản tương đương tiền đạt 114,5 nghìn tỷ won (khoảng 85,72 tỷ USD), tăng 26,5 nghìn tỷ won so với cuối quý trước; các khoản vay giảm 2,8 nghìn tỷ won, xuống còn 15,8 nghìn tỷ won. Nhờ đó, vị thế tiền mặt ròng tăng lên 98,7 nghìn tỷ won (khoảng 78,39 tỷ USD), đạt mức dồi dào kỷ lục.
Cần lưu ý rằng dù chỉ tiêu lợi nhuận ròng thấp hơn dự báo của thị trường khoảng một phần ba, nguyên nhân không phải do các yếu tố cơ bản của hoạt động kinh doanh suy yếu, mà là do nhiều yếu tố phi hoạt động cộng dồn tạo ra “tổn thất kế toán”. Một mặt, năm nay công ty hiện thực hóa tập trung khoản lợi nhuận khổng lồ từ đầu tư vào Kioxia của Nhật Bản, kéo theo các khoản trích lập thuế lớn; mặt khác, lãi lỗ do biến động tỷ giá cùng động thái mua lại và hủy cổ phiếu trị giá hàng chục nghìn tỷ won đã bù trừ mạnh vào lợi nhuận ròng trong kỳ trên sổ sách kế toán.
Không chỉ có HBM, giá bộ nhớ truyền thống tăng mới là “bộ khuếch đại lợi nhuận” thực sự
Trước đây, khi nhắc đến SK Hynix, phản ứng đầu tiên của nhiều người thường là “ông lớn HBM (bộ nhớ băng thông cao) đứng sau Nvidia”. Nhưng trong quý III, động lực thực sự đưa doanh thu công ty lên ngưỡng 100 nghìn tỷ won lại là sự cộng hưởng của hai yếu tố: “nâng cấp HBM tiên tiến + tăng giá đồng loạt bộ nhớ truyền thống”.
Ở phân khúc cao cấp, vị thế thống trị của HBM vẫn vững chắc. Khi công suất nhà máy M15X được khai thác tối đa trước cuối năm, HBM4 có mức giá cao hơn đã được triển khai xuất hàng trên diện rộng. Ban lãnh đạo đã công bố rõ lộ trình — ngay trong quý IV năm nay, HBM4 sẽ chính thức vượt HBM3E về cả sản lượng xuất hàng lẫn quy mô doanh thu, trở thành dòng sản phẩm chủ lực tuyệt đối.
Tuy nhiên, trong quý III, điều đáng chú ý hơn cả thực ra là sự bùng nổ của DRAM truyền thống và bộ nhớ flash NAND. Trong hai năm qua, ba nhà sản xuất bộ nhớ lớn (Hynix, Samsung và Micron) đều dồn công suất tiên tiến và chi tiêu vốn sang HBM, vô hình trung làm cạn kiệt nguồn cung bộ nhớ truyền thống. Trong bối cảnh các trung tâm dữ liệu AI ráo riết thu mua DDR5 cho máy chủ và ổ cứng thể rắn doanh nghiệp (eSSD) dung lượng lớn, với 321 lớp, cán cân cung cầu của bộ nhớ truyền thống đã hoàn toàn mất cân đối.
Số liệu cho thấy trong quý III, giá bán bình quân DRAM và NAND của SK Hynix lần lượt tăng khoảng 20% và 25% so với quý trước. Counterpoint Research phân tích rằng HBM quả thực đã đặt nền móng cho biên lợi nhuận cao, nhưng chính việc tăng giá nhanh chóng trong thời gian ngắn của DRAM và NAND truyền thống với quy mô lớn mới là động lực lớn nhất giúp lợi nhuận quý này tăng theo cấp số nhân.
Kế hoạch hoàn trả hơn 100 nghìn tỷ won cho cổ đông
Cùng lúc công bố kết quả kinh doanh, SK Hynix thông báo một chương trình hoàn trả cho cổ đông chưa từng có tiền lệ, qua đó tiếp tục thúc đẩy tâm lý thị trường.
SK Hynix thông báo sẽ hoàn trả tổng cộng khoảng 100 nghìn tỷ won (khoảng 74,86 tỷ USD) cho cổ đông trong năm tài chính 2026, thực hiện đầy đủ cam kết sử dụng hơn 50% dòng tiền tự do (FCF) để mang lại lợi ích cho cổ đông. Kế hoạch triển khai cụ thể gồm hai phần chính:
Cổ tức tiền mặt: Tổng cổ tức tiền mặt cả năm sẽ vượt 30 nghìn tỷ won. Trong đó, cổ tức riêng quý III là 20.000 won/cổ phiếu — đáng chú ý, khoản này bao gồm cổ tức đặc biệt 10.000 won/cổ phiếu. SK Hynix khẳng định rõ rằng động thái này nhằm hoàn trả không giữ lại phần lớn lợi nhuận thu được trong năm nay từ khoản đầu tư chiến lược vào Kioxia của Nhật Bản cho đông đảo cổ đông.
Mua lại và hủy cổ phiếu: Kế hoạch cả năm là mua lại và hủy hơn 60 nghìn tỷ won cổ phiếu. Ngoài đợt mua lại trị giá 40 nghìn tỷ won được công bố hồi tháng 8 và hoàn tất vào tuần trước, hội đồng quản trị hôm thứ Tư tuần này đã phê duyệt thêm kế hoạch mua lại 20 nghìn tỷ won cổ phiếu (khoảng một nửa sẽ được hủy, nửa còn lại dành làm khoản khuyến khích hiệu suất cho nhân viên).
Đằng sau loạt động thái hào phóng này thực chất là những tính toán tinh tế trong cuộc chơi vốn. Tại buổi họp công bố kết quả kinh doanh hôm nay, CEO SK Hynix Kwak Noh-jung đích thân xác nhận rằng, do môi trường thị trường tài chính hiện tại không thuận lợi, công ty quyết định tạm dừng xem xét IPO tại Mỹ của công ty con NAND Solidigm.
Trước đây, thị trường luôn lo ngại việc Solidigm niêm yết độc lập sẽ làm pha loãng quyền lợi của cổ đông công ty mẹ, hoặc việc tiếp tục mở rộng sản xuất sẽ khiến dòng tiền của Hynix thêm áp lực. Giờ đây, ban lãnh đạo vừa dứt khoát dừng IPO, vừa chia sẻ toàn bộ thành quả đầu tư vào Kioxia và mạnh tay mua lại, hủy cổ phiếu. Rõ ràng, họ muốn gửi đến thị trường một tín hiệu tích cực hơn — dòng tiền hiện tại của công ty hoàn toàn đủ tự lực, không cần dựa vào việc tách công ty niêm yết để “hút máu” từ bên ngoài, và lợi ích của cổ đông vẫn được đặt lên hàng đầu.
Triển vọng ngành: Tình trạng thiếu hụt nguồn cung sẽ kéo dài đến năm 2030
Vì sao SK Hynix dám một lần chia hơn 100 nghìn tỷ won vào thời điểm này? Sự tự tin đó có lẽ bắt nguồn từ niềm tin tuyệt đối vào triển vọng ngành trong bốn năm tới.
Trong báo cáo tài chính, SK Hynix đưa ra nhận định rõ ràng về cung cầu trung và dài hạn của ngành, cho rằng tình trạng thiếu hụt nguồn cung sẽ kéo dài đến năm 2030. Đầu tư AI đã mở rộng từ một số ít tập đoàn điện toán đám mây lớn sang các quốc gia có chủ quyền và doanh nghiệp thông thường. Trong tương lai, nhu cầu thị trường sẽ được tiếp nối bởi “AI vật lý” (Physical AI), chẳng hạn như xe tự lái và trí tuệ hiện thân. Trong khi đó, nguồn cung vẫn bị hạn chế bởi ngưỡng kỹ thuật rất cao của các quy trình tiên tiến (như quy trình 1c) và thời gian xây dựng nhà máy wafer kéo dài. Tình trạng cung không đủ cầu sẽ tiếp diễn đến năm 2030, và đỉnh lợi nhuận vẫn còn ở phía trước.
Trong bối cảnh đó, SK Hynix hiện đã ký các hợp đồng dài hạn, thường có thời hạn 5 năm, với 14 khách hàng chủ chốt trên toàn cầu (chủ yếu là các nhà cung cấp dịch vụ điện toán đám mây quy mô lớn ở Bắc Mỹ, tức CSP). Khối lượng cung ứng dài hạn đã được đảm bảo tương đương hơn 50% tổng công suất năm 2027 và 2028; đồng thời, cơ chế giá được xây dựng linh hoạt để phản ánh đầy đủ diễn biến thị trường.
Việc gắn kết sâu rộng thông qua các hợp đồng dài hạn đang thay đổi tận gốc cách định giá ngành lưu trữ. Trước đây, chip nhớ được xem là mặt hàng thiết yếu có tính chu kỳ mạnh — giá tăng vọt thường kích thích mở rộng sản xuất thiếu kiểm soát; chỉ cần khách hàng hạ nguồn cắt đơn hàng là ngành nhanh chóng sa vào cuộc chiến giá. Vì vậy, thị trường vốn thường định giá thấp ngành này ngay cả khi lợi nhuận đạt đỉnh. Nhưng hiện nay, thông qua các thỏa thuận LTA bao phủ hơn một nửa công suất cùng cơ chế định giá linh hoạt “theo sát thị trường”, SK Hynix trên thực tế đang biến hoạt động mua bán mang tính chu kỳ, vốn có biến động cao, thành một mảng kinh doanh “gần như sản xuất theo đơn đặt hàng” với độ chắc chắn rất cao. Đây là cách công ty đáp lại những lo ngại của thị trường về việc “kết quả kinh doanh năm sau liệu có đạt đỉnh hay không”.
Đồng thời, sự tự tin có được nhờ lượng đơn hàng dài hạn cũng trực tiếp mở đường cho một đợt mở rộng sản xuất mới. SK Hynix cho biết rõ rằng khi nhà máy wafer giai đoạn 1 ở Yongin chính thức đi vào hoạt động vào năm sau, quy mô chi tiêu vốn (CapEx) và đầu tư cơ sở hạ tầng của công ty sẽ tăng mạnh so với năm nay. Điều này cũng lý giải hoàn hảo sự cộng hưởng của thị trường hôm nay — kế hoạch mở rộng sản xuất bằng tiền thật của doanh nghiệp dẫn đầu ngành bộ nhớ không chỉ giúp định hình chu kỳ tăng trưởng cho các đối thủ như Micron và Samsung, mà còn trực tiếp thúc đẩy chuỗi cung ứng thiết bị sản xuất wafer, khắc và lắng đọng, cũng như đóng gói tiên tiến ở khâu thượng nguồn, qua đó tạo nên đợt tăng đồng loạt trên toàn bộ nhóm cổ phiếu phần cứng bán dẫn.
Tuy nhiên, đằng sau cơn sốt bộ nhớ do AI thúc đẩy, sự chênh lệch trong ngành ngày càng nới rộng. Trong cuộc họp công bố kết quả kinh doanh, SK Hynix đồng thời cảnh báo rằng do giá bộ nhớ liên tục tăng và công suất ngày càng tập trung vào mảng máy chủ, các nhà sản xuất PC và điện thoại thông minh ở khâu hạ nguồn đang chịu áp lực chi phí rõ rệt, còn nhu cầu cuối cùng đối với hàng điện tử tiêu dùng truyền thống đã bắt đầu bị kìm hãm.
Một bên là ngành điện tử tiêu dùng đang chật vật dò tìm giới hạn nhu cầu trong làn sóng tăng giá; bên kia là các tập đoàn điện toán đám mây lớn sẵn sàng chi mạnh để ký hợp đồng dài hạn 5 năm nhằm đảm bảo năng lực tính toán. Báo cáo tài chính lần đầu vượt mốc 100 nghìn tỷ won của SK Hynix đã chứng minh quyền định giá tuyệt đối của phần cứng cốt lõi ở khâu thượng nguồn trong làn sóng AI hiện nay. Nhưng khi biên lợi nhuận hoạt động ở mức cao lịch sử, gần 80%, bên cạnh việc trả giá cho sự chắc chắn trước mắt, thị trường chắc chắn cũng sẽ hướng tầm nhìn xa hơn — khi các doanh nghiệp thượng nguồn đã sớm đặt kỳ vọng ở mức tối đa cho vài năm tới, liệu hoạt động thương mại hóa AI ở khâu hạ nguồn có thể tạo ra dòng tiền tương xứng đúng như dự kiến hay không sẽ là biến số then chốt tiếp theo quyết định sức bền của siêu chu kỳ này.