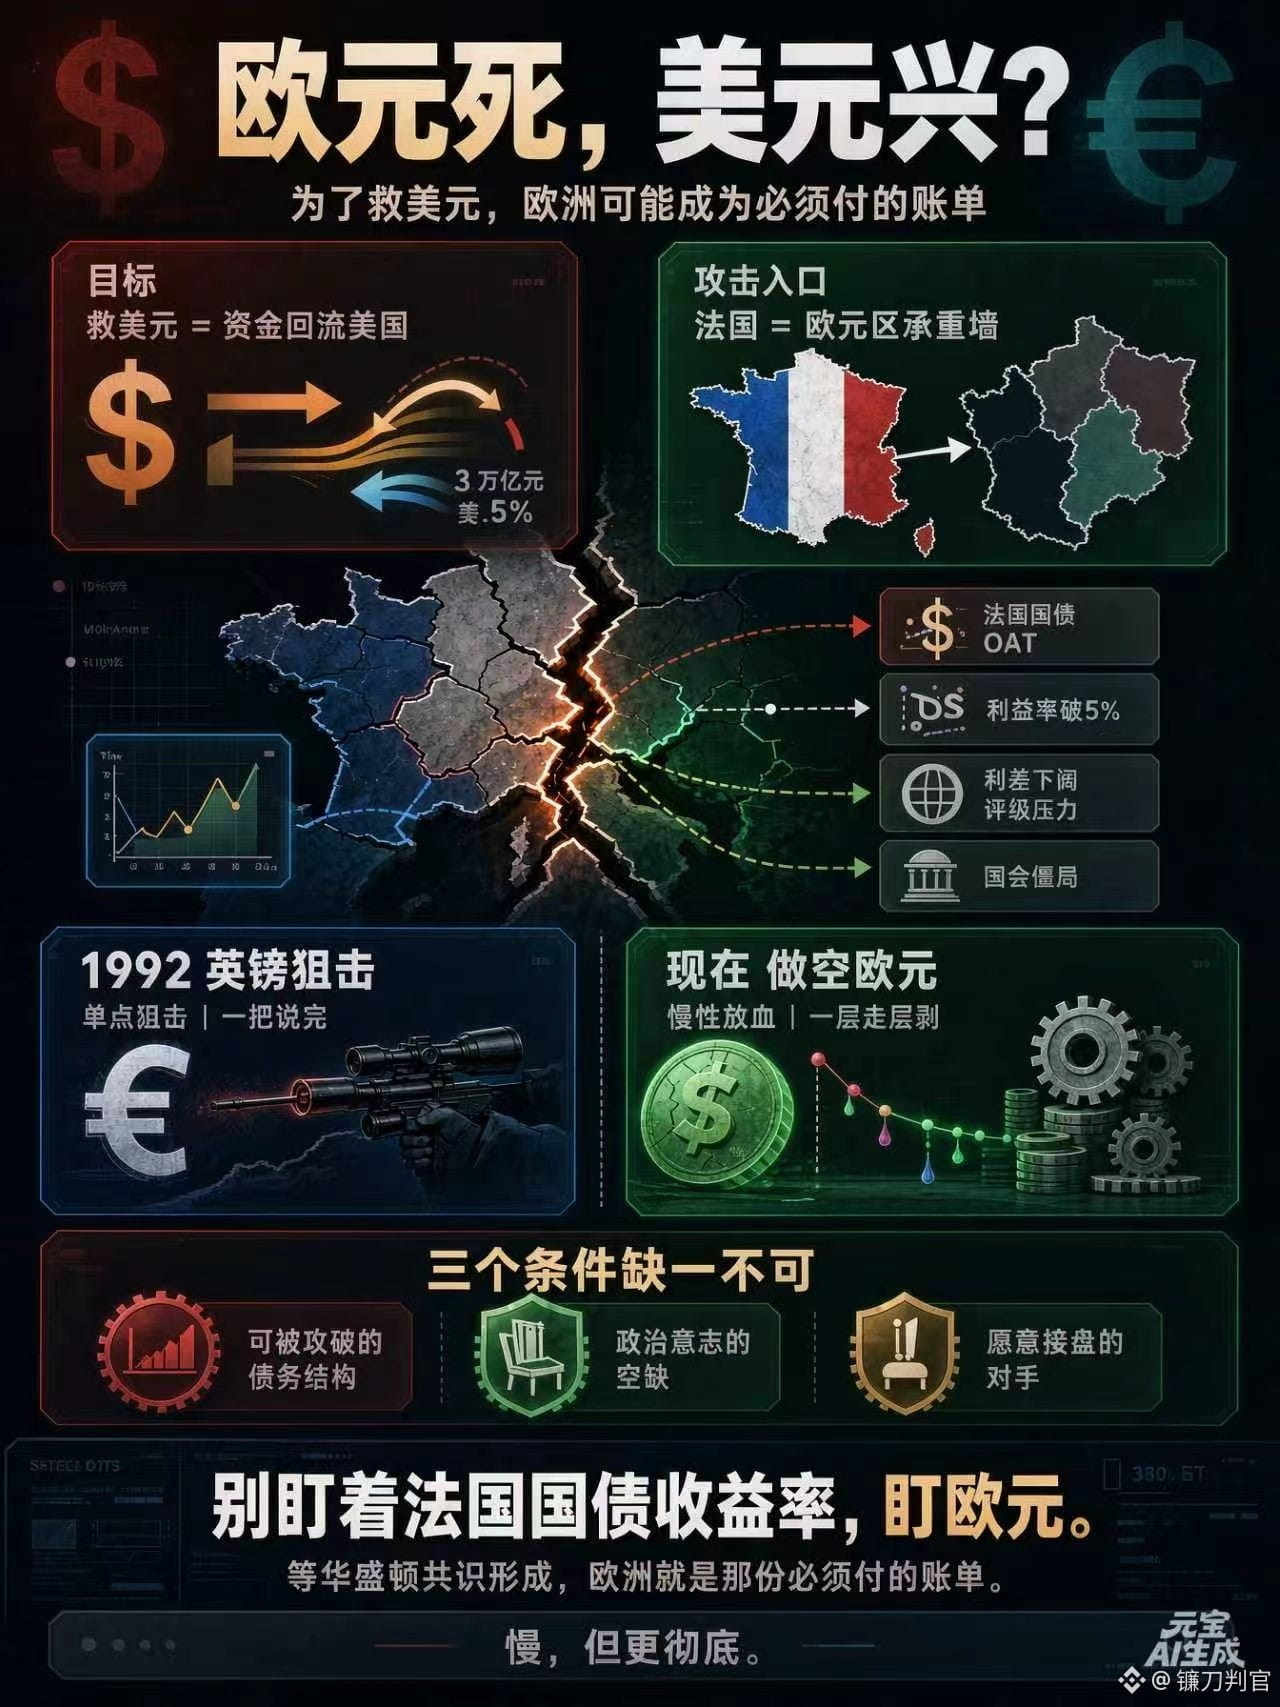
Euro chết, đô la thịnh!\n\nKhi Bessent lên nắm quyền, đã có người nói ông ấy xuất thân từ “môn đồ Soros”.\n\nSau khi lên, chắc chắn sẽ phải bán khống một quốc gia, chỉ có như vậy mới cứu được đô la!\n\nLúc đó đoán là Nhật Bản, vì chênh lệch giao dịch chênh lệch giữa yên và trái phiếu Mỹ, nhưng bây giờ xem ra rất có thể không phải Nhật Bản — Nhật Bản là một cột trụ của hệ thống đô la, động vào nó chẳng khác nào tự động vào mình.\n\nTrong tay Nhật Bản nắm hơn một nghìn tỷ trái phiếu Mỹ.\nRút yên, lá bài đầu tiên đổ xuống chính là trái phiếu Mỹ.\n\nKhông ai ngu đến mức đó.\n\nNhưng mục tiêu thì rốt cuộc cũng phải có một.\n\nLoại trừ dần, cuối cùng chỉ còn châu Âu.\n\nNói chính xác hơn: không phải một quốc gia châu Âu nào đó, mà là đồng euro.\n\nLogic không phức tạp.\n\nMuốn cứu đô la, thì phải khiến tiền chảy ngược về Mỹ;\n\nMuốn tiền chảy về, thì trước hết phải có một thị trường đủ lớn sụp đổ.\n\nTrên toàn cầu, chỉ có khu vực euro mới có quy mô đó.\n\nNhân dân tệ không mở cửa.\nYên là cột trụ, không thể đụng.\nPhần còn lại chỉ có euro.\n\nVậy cửa vào chọn ở đâu? Pháp.\n\nĐánh Pháp là phá tường chịu lực.\n\nPháp là thị trường trái phiếu lớn thứ hai trong khu vực euro, quy mô OAT lưu hành vượt 2,5 nghìn tỷ euro. Nó không phải là bức tường ngoài, mà là nền móng.\n\nNền móng vừa nứt, chênh lệch lợi suất Pháp-Đức nới rộng, tiền tháo chạy sang trái phiếu chính phủ Đức, cả khu vực euro bị chẻ làm hai ngay tại chỗ.\n\nMột nửa là nơi trú ẩn, một nửa là biển lửa.\n\nMột nửa vẫn còn có thể gọi là tiền tệ, một nửa chỉ có thể gọi là nợ xấu.\n\nNhìn vào vị trí hiện tại.\n\nLợi suất trái phiếu chính phủ Pháp vượt 5%. Paris đang cháy. Kế hoạch tài khóa không qua được quốc hội. Ngân hàng Trung ương châu Âu tăng cũng không xong, giảm cũng không được.\n\nLần này, cách đánh cũng khác với năm 1992.\n\nNăm 1992 là một đòn tấn công điểm đơn lẻ, ra tay là kết thúc.\n\nLần này là mất máu từ từ. Chênh lệch lợi suất, CDS, xếp hạng tín nhiệm, khoảng trống chính trị, từng lớp từng lớp bị bóc đi.\n\nChậm, nhưng triệt để hơn.\n\nLật lại lịch sử.\n\nNăm 1992 đánh bảng Anh là để nước Anh rời khỏi cơ chế tỷ giá hối đoái.\n\nLần này đánh Pháp là để đồng euro mãi mãi không ngồi được vào chiếc ghế thứ hai của đồng tiền dự trữ.\n\nBán khống một quốc gia, ba điều kiện không thể thiếu một.\n\nMột cấu trúc nợ có thể bị công phá\nMột khoảng trống về ý chí chính trị\nMột đối thủ sẵn sàng tiếp nhận gánh nặng\n\nĐiều đầu tiên của châu Âu đã thỏa mãn\nĐiều thứ hai đang hình thành\nĐiều thứ ba vẫn chưa tới\n\nVì vậy tôi nói không phải ngày mai sẽ sụp đổ\n\nTôi nói là: khi “cứu đô la” trở thành đồng thuận ở Washington, châu Âu chính là hóa đơn phải trả\n\nĐến lúc đó đừng chỉ nhìn vào lợi suất trái phiếu Pháp\n\nHãy nhìn đồng euro.\n$NVDA \n


Đăng


--
Tuyên bố miễn trừ trách nhiệm: Nội dung bao gồm cả quan điểm của bên thứ ba, không phải lời khuyên. Có thể sử dụng nội dung do Binance Ai đưa ra nhưng không được đảm bảo. Xem Điều khoản & Điều kiện.