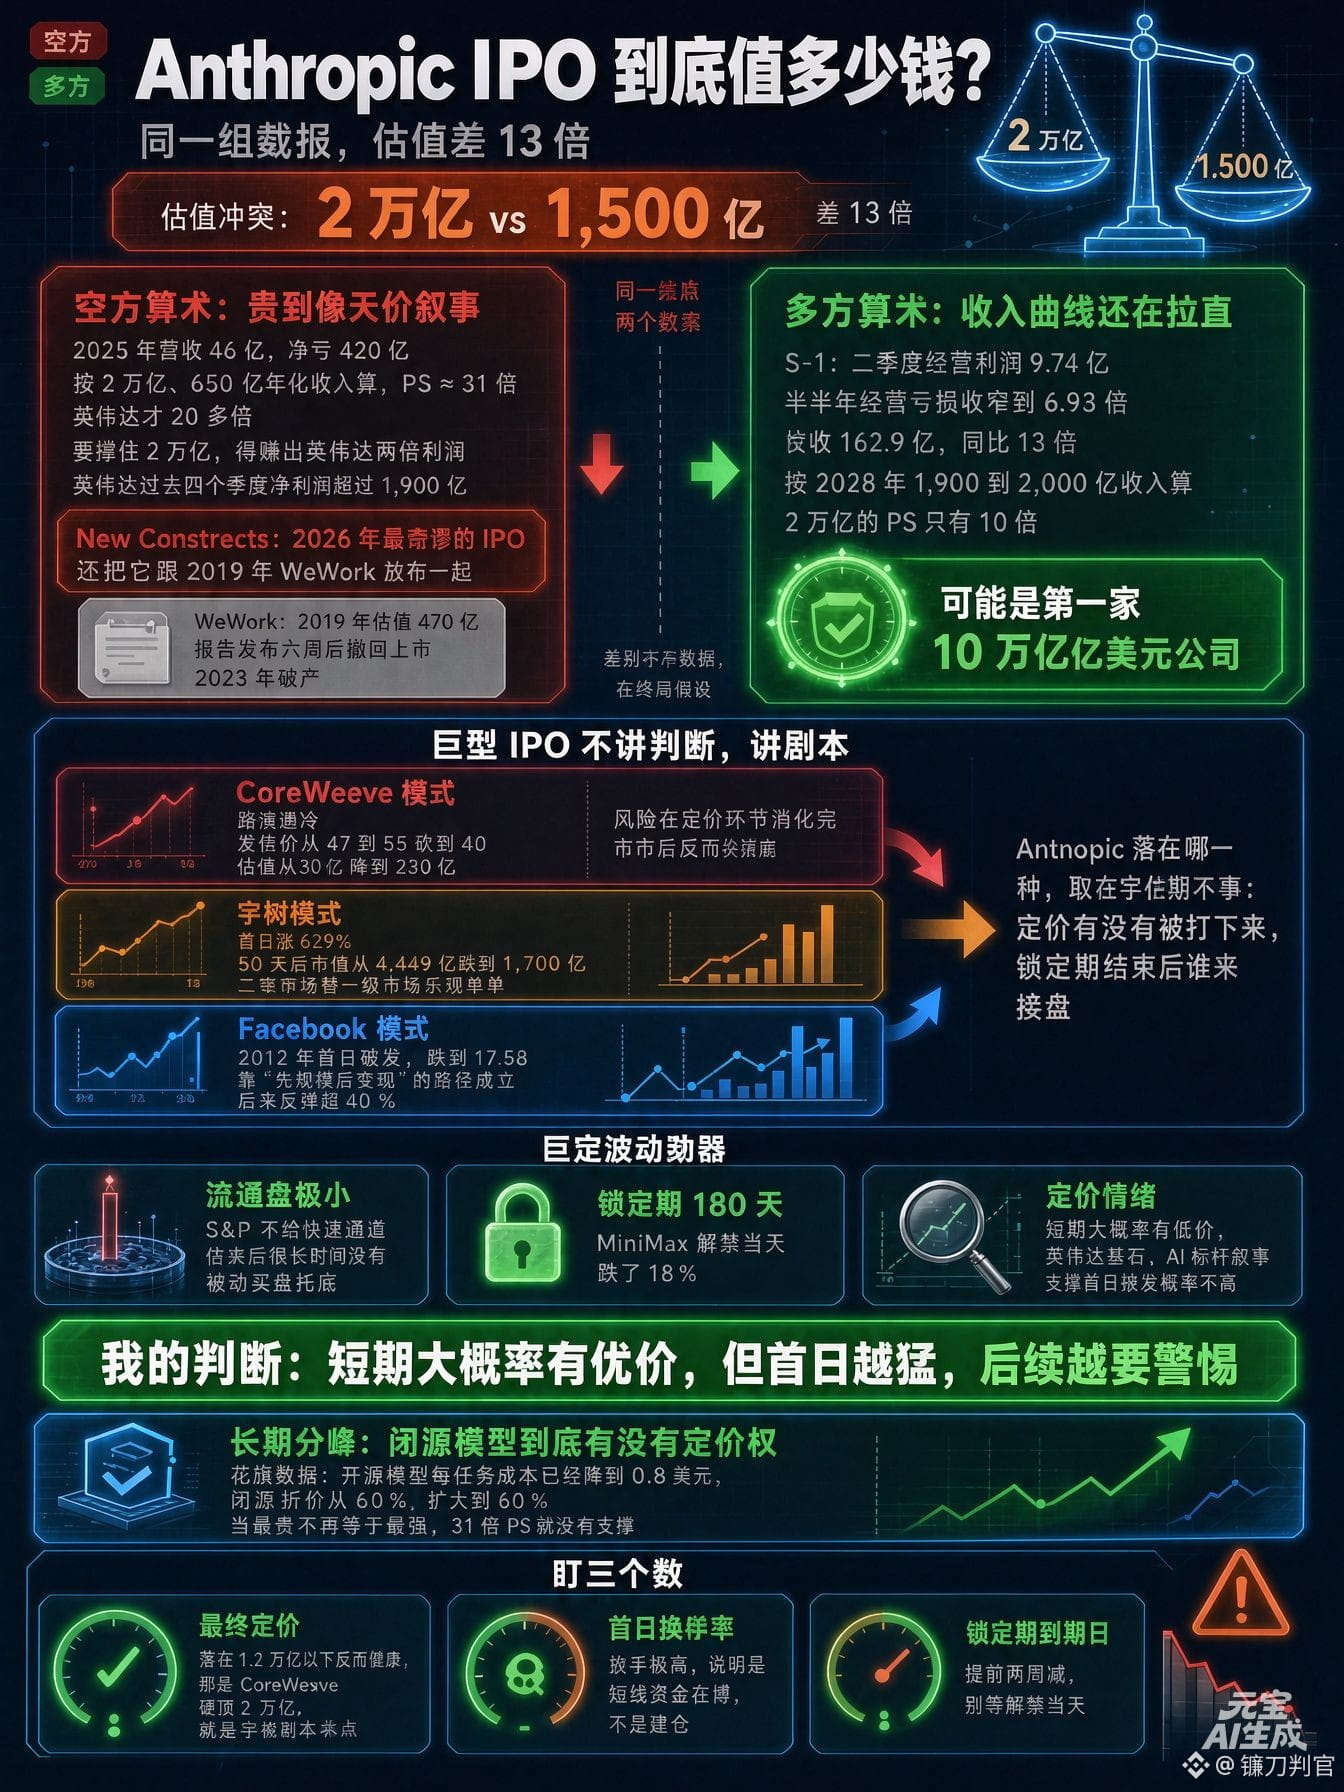
IPO của Anthropic rốt cuộc đáng giá bao nhiêu?
Một bên nói 2 nghìn tỷ. Một bên nói 150 tỷ.
Chênh nhau 13 lần.
Con số 150 tỷ đến từ New Constructs, một tổ chức nghiên cứu độc lập. Họ dùng những lời rất nặng: IPO lố bịch nhất năm 2026.
Họ còn đặt nó cạnh WeWork năm 2019.
Khi đó WeWork được định giá 47 tỷ, rút hồ sơ IPO sáu tuần sau khi báo cáo được công bố, rồi phá sản vào năm 2023.
Tối qua tôi nói nó sắp đến để hút máu. Hôm nay, hãy tính xem rốt cuộc nó nặng ký đến đâu.
Lập luận của phe bi quan rất rắn.
Năm 2025, doanh thu đạt 4,6 tỷ, lỗ ròng 42 tỷ. Nếu định giá 2 nghìn tỷ, với doanh thu thường niên hóa 65 tỷ, hệ số PS là 31 lần.
Nvidia chỉ hơn 20 lần.
Muốn chống đỡ mức định giá 2 nghìn tỷ, công ty phải kiếm được lợi nhuận gấp đôi Nvidia.
Nvidia có lợi nhuận ròng hơn 190 tỷ trong bốn quý vừa qua.
Vì vậy, kết luận của New Constructs còn khó nghe hơn: IPO này không dành cho nhà đầu tư trên thị trường đại chúng, mà để các cổ đông tư nhân và người nội bộ thoái vốn.
Phe lạc quan cũng có những phép tính riêng.
Trong hồ sơ S-1 ghi rằng lợi nhuận hoạt động quý II là 974 triệu, khoản lỗ hoạt động nửa đầu năm thu hẹp còn 693 triệu. Doanh thu đạt 16,29 tỷ, gấp 13 lần cùng kỳ.
Nếu tính theo mức doanh thu 190–200 tỷ vào năm 2028 mà chính công ty đưa ra, hệ số PS ở mức định giá 2 nghìn tỷ chỉ là 10 lần.
Đã có người hô hào: Anthropic có thể là công ty đầu tiên đạt giá trị 10 nghìn tỷ đô la.
Cùng một bộ dữ liệu, hai kết luận.
Khác biệt không nằm ở con số, mà ở giả định về kết cục.
Một bên nhìn vào đường cong doanh thu ba năm sau, bên kia chăm chăm vào hóa đơn chi phí năm nay.
Điều tôi quan tâm hơn là diễn biến sau khi niêm yết.
IPO khổng lồ không nói chuyện tăng hay giảm, mà nói chuyện kịch bản.
Mô hình CoreWeave: buổi giới thiệu với nhà đầu tư không mấy thuận lợi, giá phát hành bị hạ từ 47–55 xuống còn 40, định giá giảm từ 32 tỷ xuống 23 tỷ.
Rủi ro được hấp thụ hết ở khâu định giá, nên sau khi lên sàn giá lại không sụp đổ.
Mô hình Yushu: ngày đầu tăng 629%, 50 ngày sau vốn hóa thị trường giảm từ 444,9 tỷ xuống còn 170 tỷ. Thị trường thứ cấp phải trả giá cho sự lạc quan của thị trường sơ cấp.
Mô hình Facebook: ngày đầu niêm yết năm 2012, cổ phiếu rớt dưới giá IPO, giảm xuống 17,58. Mô hình “mở rộng quy mô trước, kiếm tiền sau” đã thành công, rồi cổ phiếu bật tăng hơn 40%.
Anthropic rơi vào kịch bản nào tùy thuộc vào hai điều: giá phát hành có bị hạ xuống không, và ai sẽ mua vào khi hết thời hạn khóa cổ phiếu.
Có ba cơ chế sẽ khuếch đại biến động.
Lượng cổ phiếu tự do lưu hành cực nhỏ. S&P không cho vào diện xét duyệt nhanh, nên trong thời gian dài sau khi niêm yết sẽ không có lực mua thụ động làm điểm tựa. Thời hạn khóa cổ phiếu là 180 ngày; đúng ngày MiniMax hết hạn khóa, cổ phiếu giảm 18%.
$ANTHROPIC