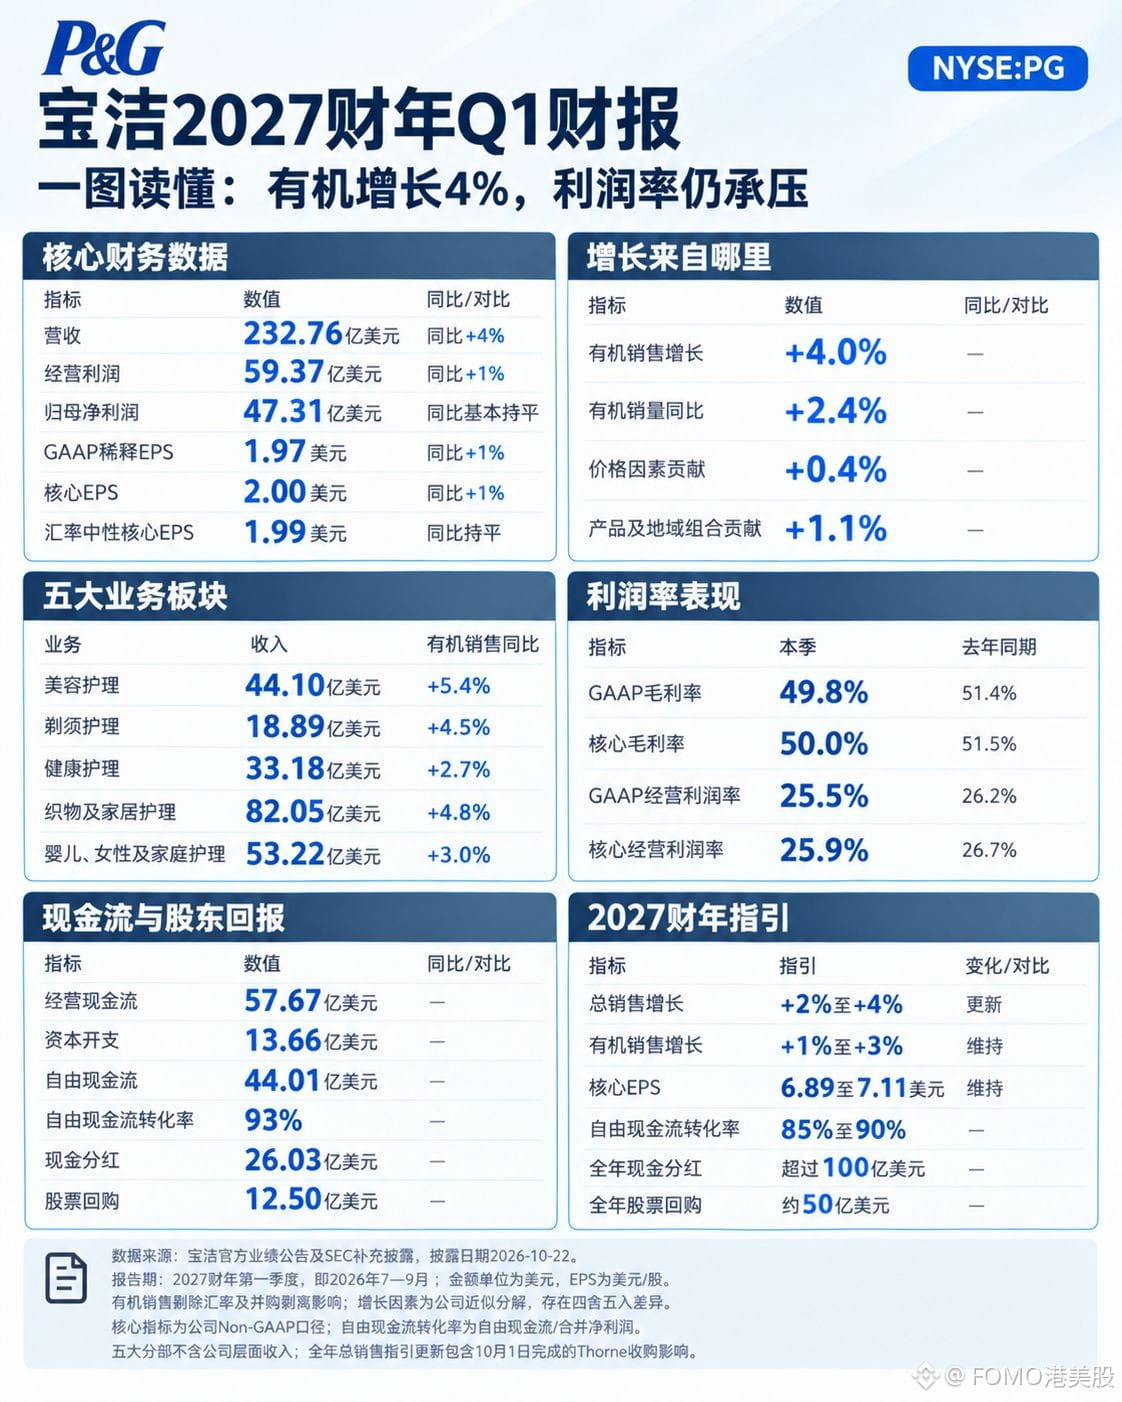
Procter & Gamble $PG.US công bố báo cáo tài chính trước giờ mở cửa thị trường vào thứ Năm tuần trước: doanh thu tăng 4%, EPS cốt lõi tăng 1%. Cổ phiếu đi ngược xu hướng, tăng 5,58% trong ngày hôm đó, rồi giảm 2,76% vào ngày hôm sau, mất lại một nửa mức tăng chỉ trong một ngày. Nasdaq giảm 2,6% hôm đó; đây là cổ phiếu đi ngược chiều thị trường.
Điều bất thường nhất nằm ở các phân khúc. Doanh số mảng chăm sóc sức khỏe giảm 2,9%, nhưng lợi nhuận ròng lại tăng 9%; doanh số mảng làm đẹp tăng 2,2%, còn lợi nhuận ròng giảm 1%. Ở những mảng bán được nhiều hơn, lợi nhuận lại thu hẹp; còn ở những mảng bán được ít hơn, việc tăng giá đã giúp bù đắp.
Ở cấp tập đoàn, biên lợi nhuận đều giảm: biên lợi nhuận gộp từ 51,4% xuống 49,8%, biên lợi nhuận hoạt động cốt lõi từ 26,7% xuống 25,9%. Thực ra, công ty đã tiết kiệm chi phí; tỷ lệ chi phí bán hàng và quản lý giảm 0,9 điểm phần trăm, nhưng vẫn không đủ bù đắp chi phí đầu vào. Theo dự báo cả năm, áp lực sau thuế từ hàng hóa, năng lượng và vận tải vào khoảng 1,4 tỷ USD; cộng thêm lãi suất và tỷ giá, tổng cộng làm giảm 0,79 USD mỗi cổ phiếu. Theo cách tính chính thức, mức này kéo giảm 11% tốc độ tăng trưởng EPS cốt lõi.
Tăng trưởng hữu cơ quý này đạt 4%, cao hơn khoảng dự báo 1% đến 3% cho cả năm, nhưng công ty vẫn không nâng dự báo. Tính theo mức trung bình, cổ phiếu đang có P/E 23 lần; nhà đầu tư mua sự ổn định chứ không phải tăng trưởng. Biến số thực sự nằm ở giá cả: việc tăng giá còn có thể bù đắp cho doanh số giảm trong bao lâu?
Đây không phải khuyến nghị đầu tư.
#股票财报季 #BStocks #币安神算子