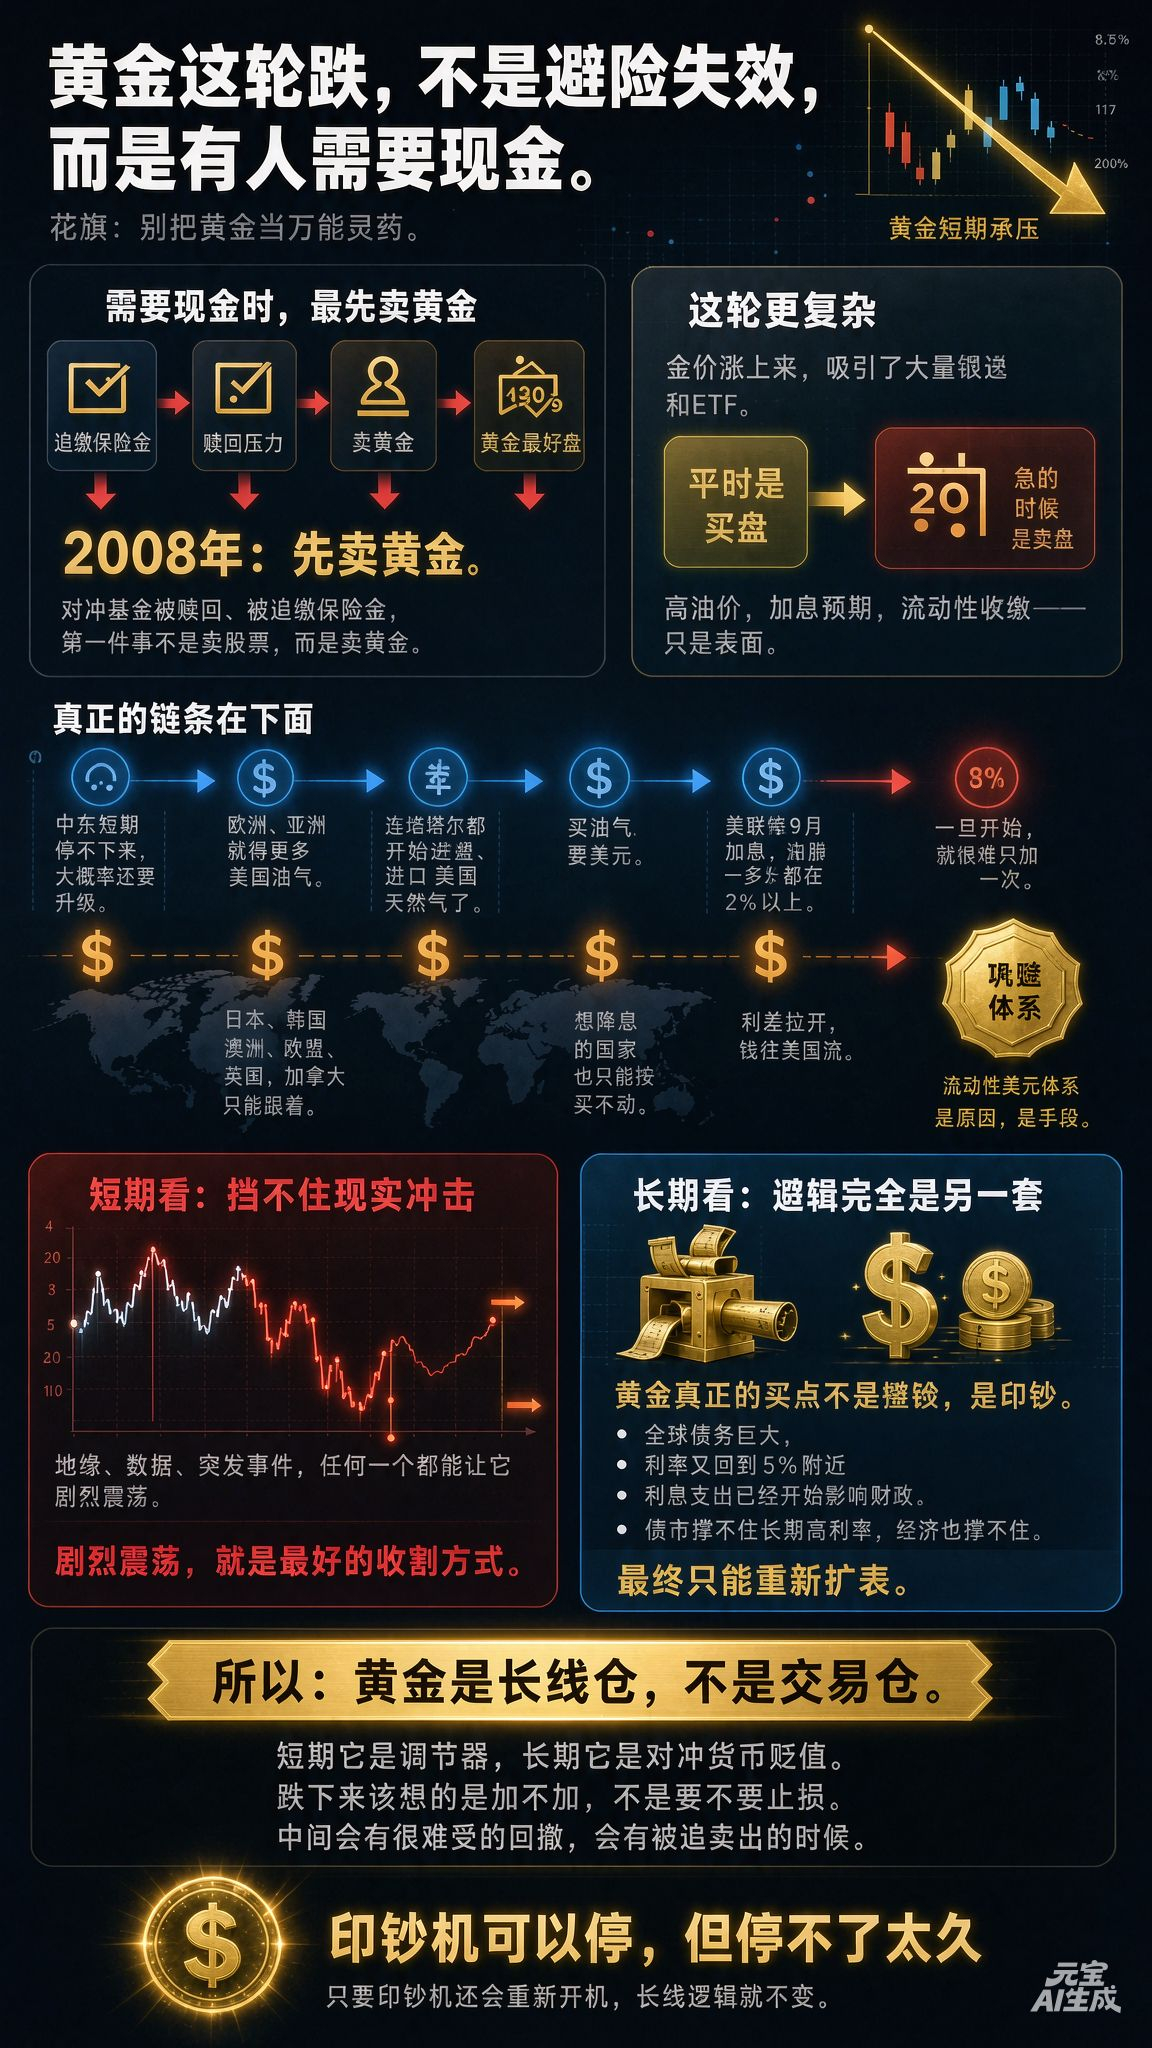
Đợt giảm giá vàng lần này khiến nhiều người hô hào rằng vàng đã mất tác dụng trú ẩn?
Không phải mất tác dụng. Mà là có người cần tiền.
Trước hết, đừng xem vàng như thần dược vạn năng.
Khi nhà đầu tư cần bổ sung ký quỹ, cần tiền mặt, vàng là tài sản dễ chuyển thành tiền nhất.
Năm 2008 cũng diễn ra như vậy. Khi các quỹ phòng hộ bị nhà đầu tư rút vốn và bị yêu cầu bổ sung ký quỹ, thứ chúng bán đầu tiên là vàng, vì vàng là thứ dễ bán nhất.
Đợt này còn phức tạp hơn.
Giá vàng tăng đã thu hút rất nhiều nhà đầu tư cá nhân và ETF.
Bình thường họ là bên mua, nhưng khi cấp bách, họ sẽ trở thành bên bán.
Giá dầu cao, kỳ vọng tăng lãi suất, thanh khoản thắt chặt — đó chỉ là bề nổi.
Mắt xích thực sự nằm bên dưới.
Tình hình Trung Đông khó có thể sớm lắng xuống, nhiều khả năng còn leo thang. Châu Âu và châu Á sẽ phải mua thêm dầu khí của Mỹ; ngay cả Qatar cũng bắt đầu nhập khẩu khí tự nhiên của Mỹ. Mua dầu khí cần đô la Mỹ.
Fed đã tăng lãi suất vào tháng 9, lạm phát suốt hơn một năm vẫn ở trên mức 2%.
Một khi đã bắt đầu, rất khó chỉ tăng một lần.
Khi Fed tăng lãi suất, Nhật Bản, Hàn Quốc, Úc, EU, Anh và Canada chỉ còn cách tăng theo;
những nước muốn giảm lãi suất cũng chỉ có thể án binh bất động.
Chênh lệch lãi suất nới rộng, dòng vốn chảy về Mỹ.
Hai điều này đều hướng tới cùng một mục tiêu: củng cố hệ thống đô la Mỹ.
Thanh khoản thắt chặt không phải nguyên nhân, mà là công cụ.
Vì vậy, vị thế của vàng hiện nay quả thực khá khó xử.
Xét trong ngắn hạn, vàng không thể chống đỡ những cú sốc thực tế. Địa chính trị, số liệu, sự kiện bất ngờ — bất kỳ yếu tố nào cũng có thể khiến giá vàng biến động dữ dội. Mà biến động dữ dội chính là cách thu hoạch lợi nhuận hiệu quả nhất.
Nhưng xét về dài hạn, logic lại hoàn toàn khác.
Điểm mua thực sự của vàng không phải là để trú ẩn, mà là khi tiền được in thêm.
Nợ toàn cầu hiện đã ở quy mô này, trong khi lãi suất lại quay về gần mức 5%; chi phí lãi vay đã bắt đầu gây áp lực lên ngân sách. Thị trường trái phiếu không thể chịu đựng lãi suất cao trong thời gian dài, nền kinh tế cũng vậy.
Khi đến bước đó, chỉ có một lối thoát: mở rộng bảng cân đối kế toán trở lại.
Vì vậy, câu hỏi không phải là liệu nới lỏng định lượng có quay lại hay không, mà là khi nào nó sẽ quay lại.
Đó cũng là lý do tôi luôn nói rằng vàng là khoản nắm giữ dài hạn, không phải vị thế giao dịch.
Trong ngắn hạn, vàng là bộ điều tiết; về dài hạn, vàng là công cụ phòng hộ trước sự mất giá của tiền tệ. Khi giá giảm, điều nên cân nhắc là có mua thêm hay không, chứ không phải có nên cắt lỗ hay không.
Giữa chừng sẽ có những đợt sụt giảm rất khó chịu, sẽ có lúc buộc phải bán ra. Nhưng chừng nào máy in tiền còn có thể khởi động lại, logic dài hạn vẫn không thay đổi.
Máy in tiền có thể dừng, nhưng không thể dừng quá lâu.
$XAU
#黄金