

Ban ngày, cổ phiếu A-share, Hong Kong, Nhật Bản và Hàn Quốc đồng loạt chịu áp lực; đến tối, Mỹ và châu Âu tiếp nối đà giảm. Ngày 22 tháng 10, các tài sản rủi ro trên toàn cầu gần như bị liên kết bởi cùng một logic: dòng tiền đang rút khỏi những nơi đặt cược vào “tương lai”, chuyển sang những nơi “có thể tạo ra tiền mặt ngay lúc này”.
Tin xấu đầu tiên: cổ phiếu công nghệ đẫm máu hơn cả các chỉ số
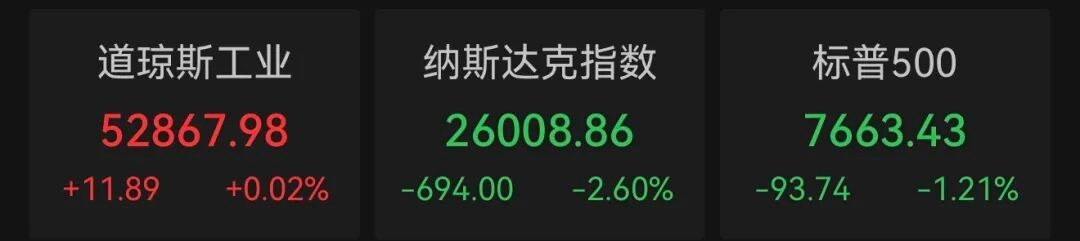
Nasdaq giảm 2.60%, chỉ số bán dẫn Philadelphia giảm 6.72%. Nvidia giảm 4.40%, Meta giảm 6.98%. Đáng chú ý hơn là các cái tên hạng hai: Lam Research giảm hơn 11%, KLA giảm hơn 9%, SanDisk, SK Hynix, Intel và AMD giảm hơn 8%, Micron và Western Digital giảm hơn 6%.
Meta là tâm điểm của đợt bán tháo này. Dòng tiền từ hoạt động kinh doanh quý III đạt 32,79 tỷ USD, bản thân con số này không tệ, nhưng chi tiêu vốn trong cùng kỳ, bao gồm cả tiền gốc của các hợp đồng thuê tài chính, lên tới 34,91 tỷ USD, khiến dòng tiền tự do chuyển sang âm 2,12 tỷ USD — trong khi cùng kỳ năm ngoái vẫn dương 10,625 tỷ USD. Cùng lúc đó, CDS kỳ hạn 5 năm của Meta có lúc tăng vọt lên mức cao kỷ lục 119,3 điểm cơ bản; thị trường trái phiếu đã phát đi cảnh báo trước thị trường cổ phiếu. Thị trường không nói rằng Meta sẽ vỡ nợ vào ngày mai, mà đang nói rằng: nếu đầu tư vào hạ tầng AI tiếp tục mở rộng với tốc độ này, cán cân giữa dòng tiền và nợ trong vài năm tới cần được định giá lại.
Trong cuộc phỏng vấn với CNBC hôm đó, Jensen Huang nói một câu được trích dẫn rộng rãi: nhu cầu từ các nhà cung cấp dịch vụ đám mây mới “rất mạnh”, nhưng vốn tài trợ lại khan hiếm. Các nhà giao dịch của Wells Fargo diễn giải câu nói này là nguyên nhân làm dấy lên lo ngại về rủi ro tín dụng của các doanh nghiệp đám mây mới. Nhu cầu có thật hay không và người mua có đủ khả năng thanh toán hay không là hai câu hỏi khác nhau. Đơn đặt hàng chip có thể rất sôi động, nhưng nếu bên ký séc phải đối mặt với chi phí huy động vốn cao hơn và khó khăn hơn, tiến độ hiện thực hóa đơn hàng sẽ thay đổi.
Tin xấu thứ hai: thùng thuốc súng Trung Đông đang khiến giá dầu được định giá lại
Theo Tân Hoa Xã dẫn nguồn (The New York Times), quân đội Mỹ và Israel đã xây dựng kế hoạch, chuẩn bị tiến hành một cuộc tấn công “ngắn hạn, cường độ cao” nhằm vào Iran sau khi cuộc bầu cử giữa kỳ của Mỹ kết thúc vào tháng 11. Các mục tiêu có thể bao gồm cơ sở hạ tầng năng lượng, cơ sở hạt nhân, kho vũ khí tên lửa và máy bay không người lái. Chưa rõ liệu Trump có phê chuẩn hay không; phía Iran đáp lại rằng đòn trả đũa sẽ “mạnh hơn và bất ngờ hơn”.
Cùng thời điểm đó, lực lượng Houthi ở Yemen đã tiến hành nhiều vụ tấn công bằng tên lửa và máy bay không người lái vào lãnh thổ Saudi Arabia trong vòng 48 giờ; nhân viên tại trụ sở Dhahran của Saudi Aramco được yêu cầu sơ tán. Dầu Brent chốt ở mức 113,17 USD/thùng, tăng 4% trong ngày và trở lại mức cao nhất kể từ tháng 5; dầu WTI chốt ở mức 99,47 USD.
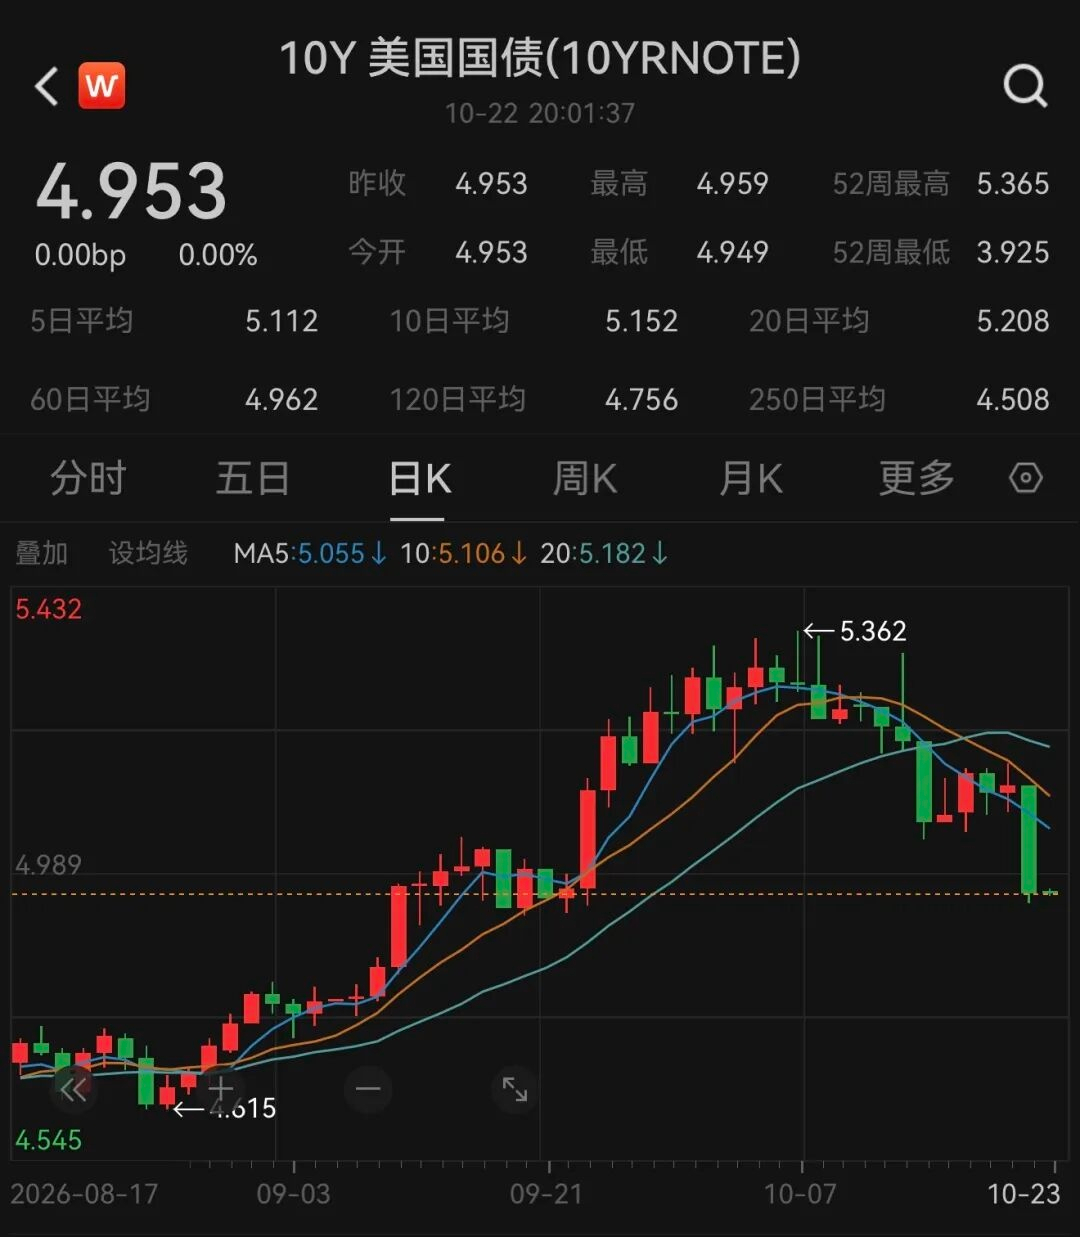
Giữa giá dầu và cổ phiếu công nghệ không có quan hệ nhân quả trực tiếp, nhưng có một chuỗi tác động rõ ràng: phần bù rủi ro năng lượng tăng → kỳ vọng lạm phát khó giảm → đặc tính “tài sản an toàn” của lợi suất dài hạn được củng cố, trong khi định giá cổ phiếu tăng trưởng có kỳ hạn dài bị kìm hãm. Cùng ngày, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm giảm xuống dưới 5%, kỳ hạn 2 năm giảm hơn 16 điểm cơ bản, khi dòng tiền trú ẩn đổ vào trái phiếu chính phủ. Cổ phiếu giảm, trái phiếu tăng, dầu thô tăng — cả ba mức giá đều nói lên cùng một điều: thị trường đang định giá một loạt cú sốc nguồn cung và điều kiện huy động vốn thắt chặt cùng tồn tại.
Tin xấu thứ ba: Apple tăng giá, và lý do tăng giá lại chính là “hầu như không đầu tư vào AI”
Hầu hết cổ phiếu công nghệ vốn hóa lớn đều giảm, trong khi Apple tăng 1,23% lên 348,22 USD. Tiêu đề của Barron’s nói rất thẳng: cỗ máy tạo dòng tiền của Apple khiến hãng trở thành lựa chọn phòng hộ trước AI được nhà đầu tư ưa chuộng. Từ đầu năm 2026 đến nay, Apple tăng khoảng 28%, trở thành một trong những cổ phiếu đóng góp nhiều nhất vào mức tăng của S&P 500; lý do chính là hãng gần như không chi vốn quy mô lớn cho hạ tầng AI.
Đây không phải là chuyện “Apple thắng trong cuộc đua AI”, mà là thị trường đang phân định một cách khắc nghiệt ngay trong lĩnh vực công nghệ: các đơn vị vận hành AI đốt tiền so với những cỗ máy in tiền không đốt tiền, có dòng tiền dễ dự đoán. Meta, Nvidia, AMD và Micron thuộc nhóm đầu; Apple, Coca-Cola, Procter & Gamble, Pfizer và Eli Lilly thuộc nhóm sau. Thị trường A-share gần như phản chiếu điều đó: chỉ số ChiNext giảm hơn 4%, CPO, PCB và bán dẫn nằm trong nhóm giảm mạnh nhất; trên hai sàn chỉ có ba ngành tăng điểm là viễn thông, ngân hàng và dầu mỏ.
Thị trường Trung Quốc đại lục và Mỹ hiếm khi có động thái đồng nhất đến vậy: rút khỏi cổ phiếu tăng trưởng công nghệ, chuyển sang ngân hàng, dầu mỏ, viễn thông, trái phiếu chính phủ và hàng tiêu dùng phòng thủ. Đây không phải câu chuyện riêng của một quốc gia; đó là cùng một lựa chọn mà dòng vốn toàn cầu đưa ra vào cùng một thời điểm.
Diễn biến ngầm: lỗ hổng PHP không phải chuyện bên lề, mà là trường hợp quy mô lớn đầu tiên của “tấn công được AI tăng tốc”
Lỗ hổng PHP mà người dùng nhắc đến có mã CVE-2026-109618 và CVE-2026-109619, cả hai đều đạt điểm CVSS v4.0 là 9.2 và thuộc mức thực thi mã từ xa: kẻ tấn công không cần đăng nhập tài khoản, không cần mật khẩu quản trị mà vẫn có thể khiến máy chủ thực thi mã độc.
Bản vá được phát hành ngày 21 tháng 10, nhưng chi tiết về lỗ hổng đã bị rò rỉ trước khi thông báo chính thức được công bố. Giám đốc công nghệ của Cloudflare cho biết số lần thử tấn công đã lên tới hàng chục nghìn trong vòng 45 phút sau khi thông tin được công khai, tăng lên hàng trăm nghìn sau hai giờ, rồi đạt mức hàng triệu. 32 dịch vụ trực tuyến của chính phủ Anh ngừng hoạt động, hệ thống định danh số DigiD của Hà Lan có lúc phải đóng cửa, còn Bộ Tài chính Nhật Bản, Cơ quan Thuế Quốc gia, Nomura Securities, Mitsubishi UFJ, All Nippon Airways và JR East đều triển khai các biện pháp khẩn cấp. Dữ liệu của UptimeRobot cho thấy ngày 21 tháng 10, số cảnh báo ngừng hoạt động của nền tảng mỗi phút tăng vọt từ mức thường thấy khoảng 3.300 lên khoảng 37.000; số cảnh báo tại các điểm giám sát ở châu Âu có lúc cao gấp khoảng 20 lần bình thường.
Lý do lỗ hổng này xứng đáng được đưa vào danh sách “tin xấu” không phải vì nó trực tiếp khiến thị trường chứng khoán lao dốc trong ngày hôm đó — chuyện đó đã không xảy ra. Mà là vì nó phơi bày một điểm yếu mang tính cấu trúc: một lỗi quản lý bộ nhớ ở tầng nền tảng đã tồn tại nhiều năm, nhưng trong kỷ nguyên AI hỗ trợ phát hiện và khai thác lỗ hổng, khoảng thời gian từ lúc công bố đến khi bị vũ khí hóa trên diện rộng đã bị rút ngắn xuống chỉ còn tính bằng giờ. Hạ tầng của Internet truyền thống đang bị quét, thăm dò và khai thác với tốc độ nhanh hơn rất nhiều so với trước đây. Phản ứng đầu tiên của chính phủ, ngân hàng và doanh nghiệp là chủ động tạm ngừng hoạt động — bởi rủi ro nếu tiếp tục vận hành có thể lớn hơn thiệt hại do ngừng hoạt động.
Điều này tạo nên một sự cộng hưởng kỳ lạ với tâm lý thị trường trong ngày hôm đó: khi “bất định” đồng thời đến từ địa chính trị, hoạt động huy động vốn và mã nguồn nền tảng, dòng tiền không chọn cách phân biệt rủi ro, mà trước tiên rời khỏi những nơi đòi hỏi phải phân biệt rủi ro.
Vậy rốt cuộc Trái Đất sắp xảy ra chuyện lớn gì?
Không có một sự kiện lớn đơn lẻ nào. Có vẻ như nhiều dòng lực đã va vào nhau trong cùng một tuần:
Đồng hồ quân sự ở Trung Đông vẫn đang chạy, giá dầu chuyển hóa rủi ro địa chính trị thành áp lực lạm phát và lãi suất; hóa đơn chi tiêu vốn cho AI bắt đầu bị thị trường trái phiếu soi xét từng dòng, còn CDS của Meta và dòng tiền tự do âm khiến khoảng cách thời gian giữa “đầu tư” và “thu hồi vốn” trở thành vấn đề không thể né tránh; sự mong manh của hạ tầng nền tảng được phơi bày chỉ trong vài giờ, khiến “rủi ro công nghệ” không còn là một khái niệm trừu tượng.
Ba chuyện này không trực tiếp gây ra lẫn nhau, nhưng cùng làm thay đổi ngân sách rủi ro của dòng vốn. Khi chi phí huy động vốn có thể tăng, nguồn cung năng lượng có thể gián đoạn, thậm chí mã nguồn nền tảng đã vận hành hơn chục năm cũng có thể chỉ sau một đêm trở thành bề mặt tấn công, lựa chọn của các quỹ phòng hộ mang tính máy móc: giảm kỳ hạn, rút ngắn thời gian chờ lợi nhuận, chuyển vị thế sang những nơi có thể tạo ra tiền mặt ngay và dòng tiền không phụ thuộc vào câu chuyện huy động vốn từ bên ngoài.
Apple, Coca-Cola, ngân hàng, dầu mỏ, trái phiếu chính phủ — sức mạnh đồng loạt của những “tài sản kiểu cũ” này không phải vì chúng bỗng trở nên hấp dẫn, mà vì trong thời điểm nhiều bất định cùng lúc gia tăng, “có thể nắm giữ mà không cần tin vào quá nhiều điều” tự nó đã trở thành một thuộc tính khan hiếm.
Còn với cổ phiếu công nghệ, vấn đề không phải là nhu cầu đã biến mất. Jensen Huang nói nhu cầu năng lực tính toán vẫn cực kỳ mạnh, và nhiều khả năng điều đó là thật. Nhưng thứ thị trường giao dịch trong ngày hôm đó không phải là “có ai cần chip hay không”, mà là “bên cần chip lấy tiền từ đâu, và mất bao lâu mới thu hồi được vốn”. Khi thị trường trái phiếu và thị trường cổ phiếu cùng bắt đầu đặt câu hỏi này, biến động của cổ phiếu công nghệ sẽ không chấm dứt chỉ nhờ một báo cáo tài chính khá tốt.
Điều thực sự đáng theo dõi không phải là Nasdaq giảm bao nhiêu trong một ngày, mà là những gì diễn ra trong vài quý tới: liệu dòng tiền tự do của Meta có thể ổn định trong khi chi tiêu vốn tiếp tục mở rộng hay không; chênh lệch tín dụng sẽ thu hẹp hay tiếp tục nới rộng; và nếu giá dầu duy trì trên 110 USD, liệu lực mua “trú ẩn an toàn” ở kỳ hạn dài có còn đủ sức ghìm kỳ vọng lạm phát hay không. Ba đường hướng này quyết định hướng đi của đợt thị trường tiếp theo nhiều hơn bất kỳ tin đồn cháy tài khoản nào.
$BTC $ETH $BNB