Trong báo cáo quý này của Tesla (mã cổ phiếu Mỹ: TSLA), Cybercab đã bắt đầu chở khách. Công ty tiết lộ mẫu xe này gia nhập đội xe Robotaxi ở Austin từ ngày 3/9. Tính đến cuối quý III, tổng quãng đường tự lái của toàn bộ dịch vụ Robotaxi đã gần 2 triệu dặm. So với việc chỉ trưng bày một chiếc xe tại sự kiện ra mắt, đưa xe vào hoạt động thực tế là một bước tiến đáng mừng.
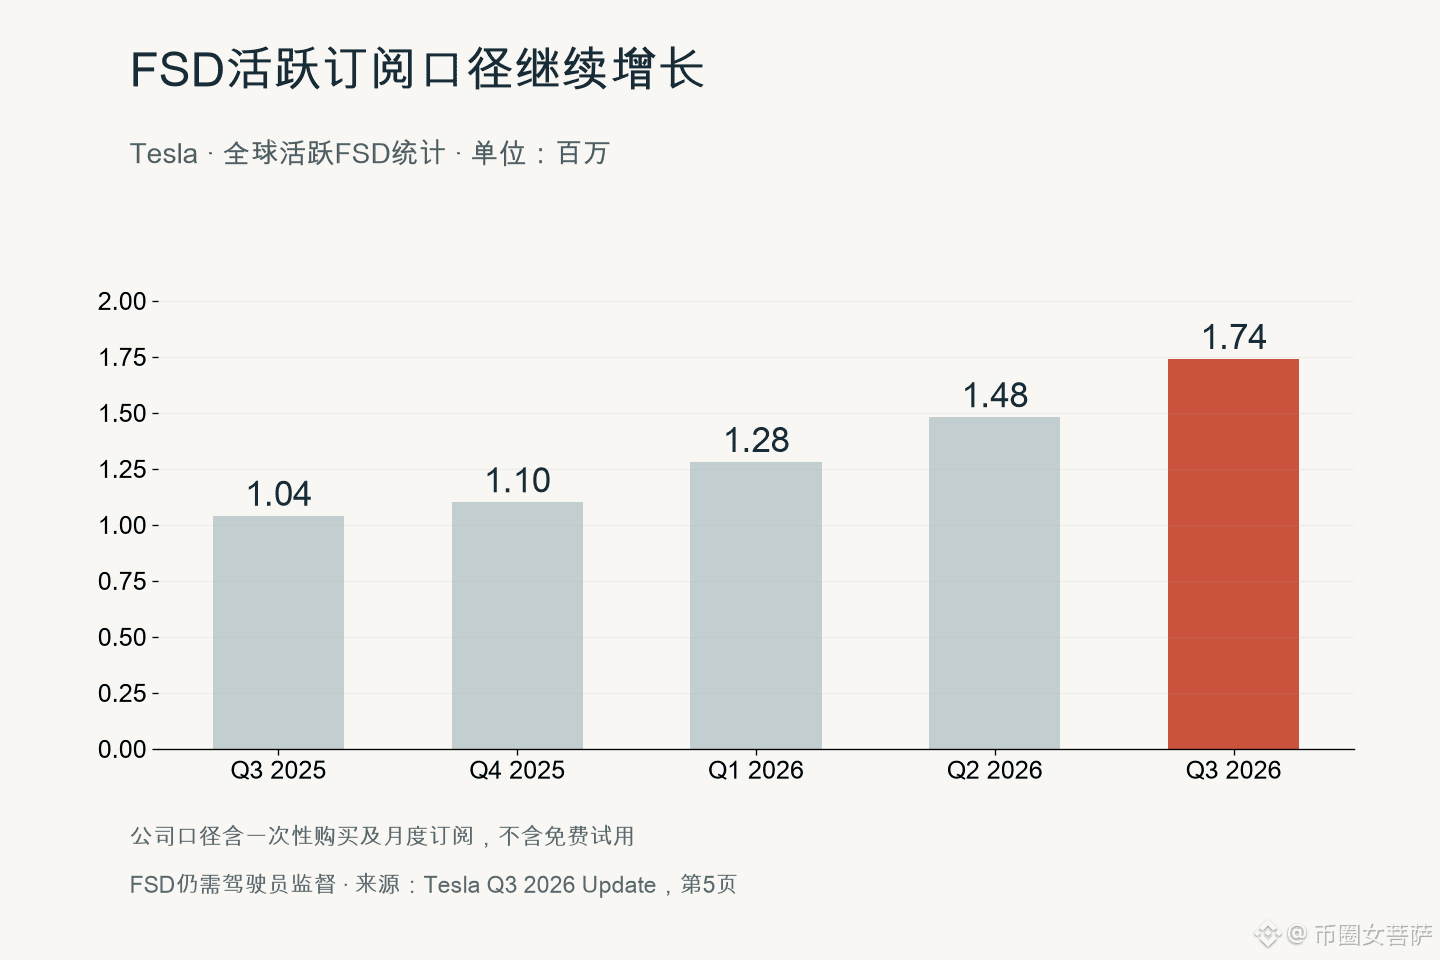
Ngoài ra, tỷ lệ khách hàng chọn FSD trong số xe mới được giao ở Bắc Mỹ đã vượt 75%, tăng gần 20 điểm phần trăm so với quý trước. Dù FSD vẫn cần người lái giám sát, sự thay đổi này cho thấy mức độ sử dụng FSD trên xe mới đã tăng đáng kể. Với TSLA, nếu doanh thu phần mềm tiếp tục tăng, công ty sẽ có cơ hội cải thiện lợi nhuận trên mỗi xe và củng cố định giá như một công ty công nghệ.
Tuy nhiên, tổng quãng đường của Robotaxi không đồng nghĩa với doanh thu, và lần này công ty cũng không công bố riêng dịch vụ này đã kiếm được bao nhiêu tiền. Vì vậy, tôi xem đây là một bước tiến trong hoạt động kinh doanh, chứ chưa thể tính ngay lợi nhuận từ một đội xe quy mô lớn.
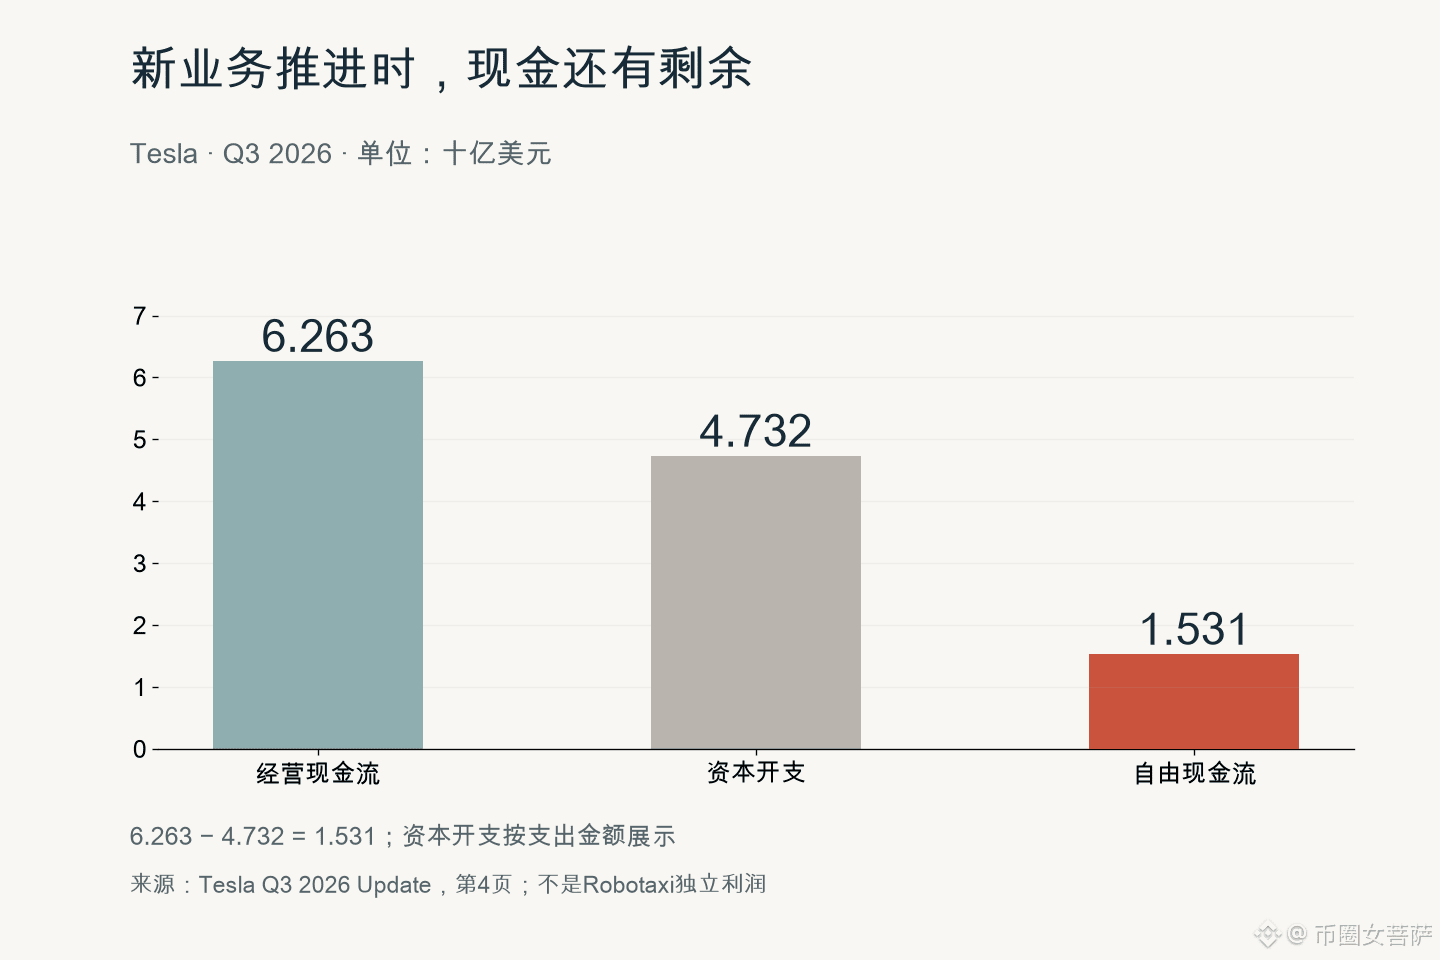
Dòng tiền tự do trong quý III đã trở lại mức khoảng 1,5 tỷ USD. Ít nhất là trong khi các mảng kinh doanh mới này đang tiến triển, công ty vẫn giữ lại được tiền mặt. Nhưng lợi nhuận ròng cùng kỳ vẫn giảm 43% so với năm trước, nên theo tôi, vẫn còn quá sớm để dùng lợi nhuận tương lai từ xe tự lái giải thích toàn bộ mức định giá hiện nay. Trong vài quý tới, việc tỷ lệ sử dụng FSD có tiếp tục tăng hay không, và đội xe sẽ thu về được bao nhiêu sau khi mở rộng, sẽ ảnh hưởng đến đánh giá của tôi về giá cổ phiếu TSLA nhiều hơn là việc có thêm vài thành phố thử nghiệm.